Points clés
- L'action ExxonMobil a progressé de 43 % au cours de l'année écoulée après que la guerre avec l'Iran a fait grimper le pétrole au-dessus de 100 $ et les marges de raffinage à des niveaux records, et Chevron a profité du même boom.
- Environ 12 milliards de dollars sur les 18,5 milliards de dollars d'augmentation du bénéfice ajusté d'ExxonMobil au cours des neuf premiers mois de 2026 proviennent de son activité de raffinage.
- Le PDG Darren Woods qualifie ces gains de durables, mais les analystes s'attendent à ce que le bénéfice par action baisse chaque année de 2026 à 2029.
- Alors que le Brent est tombé sous les 90 $ suite aux discussions sur la fin de la guerre, l'action semble être un maintien jusqu'à ce que les résultats montrent ce qu'il reste dans un marché pétrolier normal.
ExxonMobil (XOM) a progressé de 43 % au cours de l'année écoulée, principalement grâce à la guerre avec l'Iran. Fin février, les combats ont effectivement fermé le détroit d'Ormuz. Le brut Brent a bondi au-dessus de 100 $ le baril, et les marges de raffinage ont atteint des records.
Chevron (CVX) a profité du même boom. Son action a progressé de 41 % sur la même période, et son bénéfice du troisième trimestre a augmenté de plus de 180 % par rapport à l'année précédente. Cette semaine, le Brent est brièvement tombé sous les 90 $ pour la première fois depuis août, après que le président Trump a déclaré que la guerre pourrait bientôt prendre fin. Cela laisse les deux majors avec la même question : quelle part du bénéfice de cette année survivra à un marché pétrolier normal ?
La manne provient surtout du raffinage
Le raffinage était déjà revenu à la profitabilité au deuxième trimestre,même si le bénéfice par action d'ExxonMobil a manqué les estimations de dix cents. Puis est venu le troisième trimestre, publié le 30 octobre. Energy Products, l'activité de raffinage d'ExxonMobil, a plus que doublé son bénéfice ajusté par rapport au deuxième trimestre, pour atteindre 9,1 milliards de dollars. La marge de raffinage indicative suivie par la société a atteint en moyenne 50,3 $ le baril, contre 29,0 $ au deuxième trimestre et 16,3 $ au premier.
Sur les neuf premiers mois, Energy Products a fourni environ 12 milliards de dollars sur les 18,5 milliards de dollars d'augmentation du bénéfice ajusté. La société a transformé le trimestre en 19,1 milliards de dollars de flux de trésorerie disponible. Elle a également augmenté son dividende trimestriel à 1,07 $ par action, sa 44e augmentation annuelle consécutive. L'année prochaine, elle prévoit 20 milliards de dollars de rachats d'actions.
TIKR suit 25 analystes sur Exxon Mobil. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Maintenir et Vendre sur Exxon Mobil, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Exxon Mobil
Les analystes anticipent un repli
Le président et PDG d'ExxonMobil, Darren Woods, soutient que les gains vont au-delà de la guerre. Dans le communiqué du troisième trimestre, il a souligné 16,9 milliards de dollars d'économies de coûts structurelles depuis 2019. Il a également cité l'expansion de la raffinerie de Beaumont qui a contribué à augmenter la production de distillats sur la côte du Golfe d'environ 40 % depuis lors. "Ce sont des améliorations durables, pas simplement le résultat de prix et de marges favorables", a-t-il déclaré.
Les analystes lui accordent une partie de cela. Néanmoins, leur consensus prévoit que le bénéfice par action normalisé baisse chaque année de 2026 à 2029 :
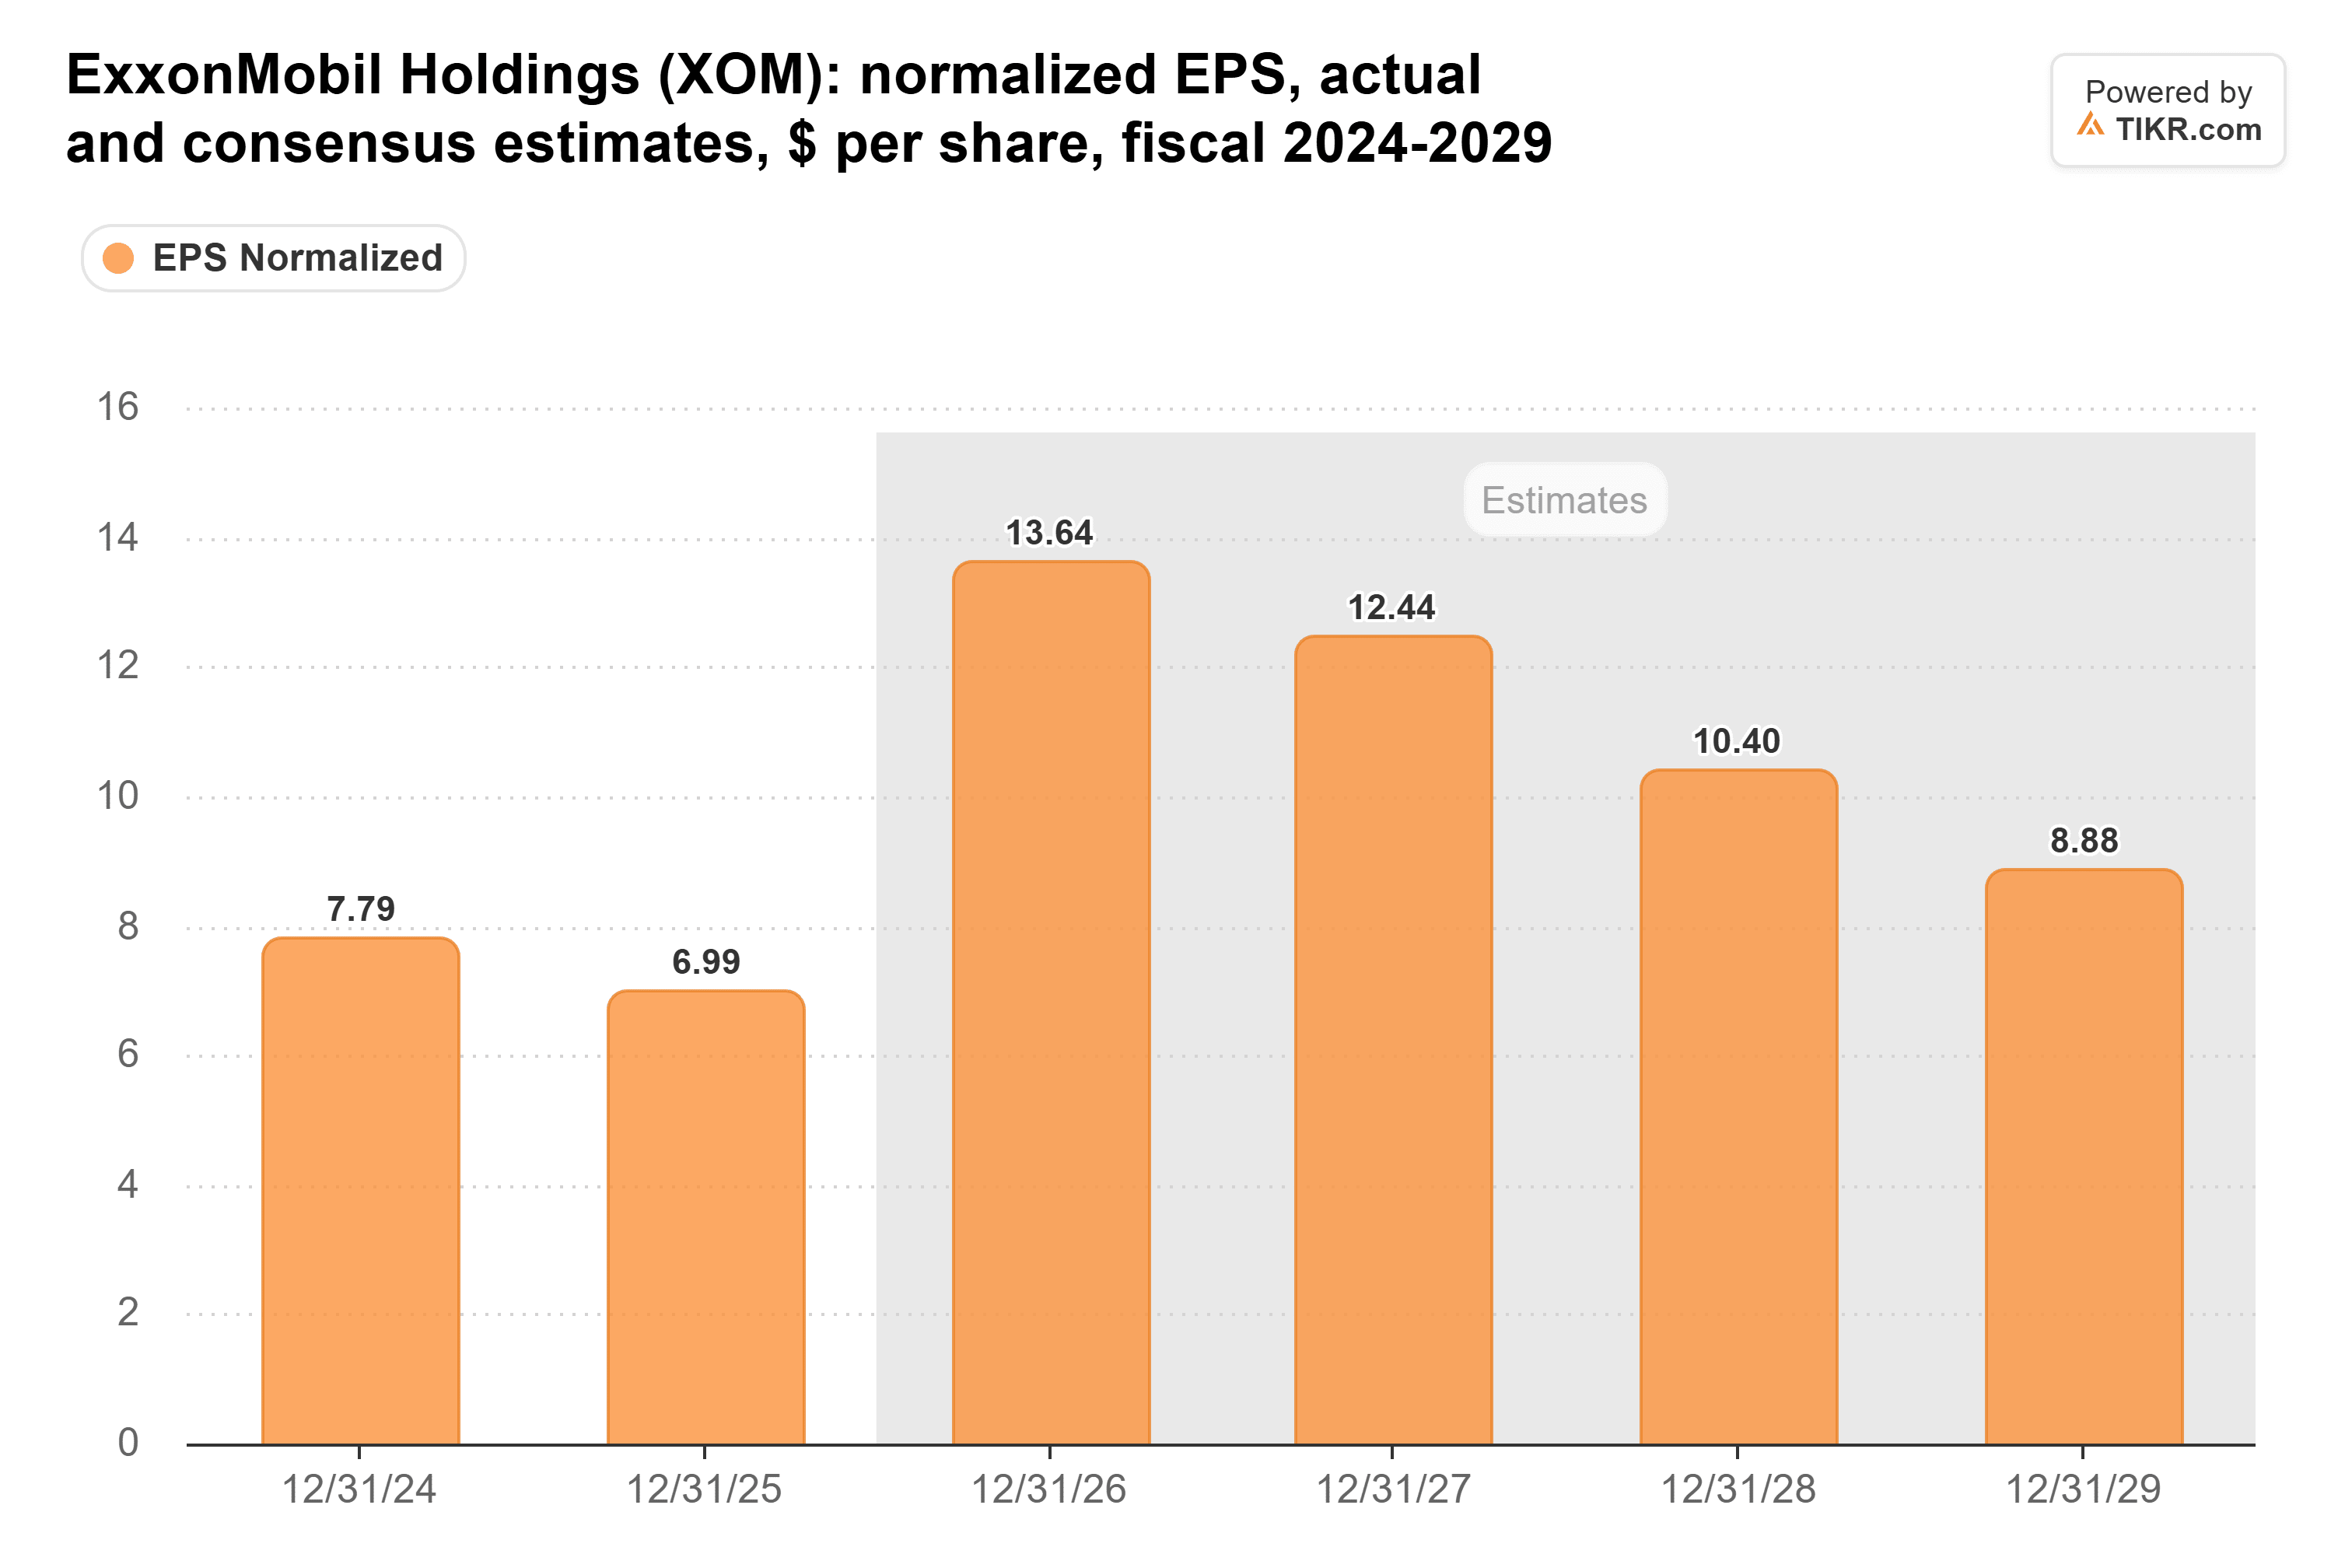
Même le chiffre de 2028 à 10,40 $ se situe près de 50 % au-dessus des 6,99 $ qu'ExxonMobil a gagnés en 2025, donc le marché anticipe bien un plancher plus élevé qu'avant la guerre. Si le pétrole reste à son niveau actuel, je m'attends à ce que l'estimation pour 2027, encore proche de celle de cette année, soit la première à être revue à la baisse.
À environ 12 fois le bénéfice anticipé, l'action se négocie en dessous de sa moyenne sur cinq ans de 13x :
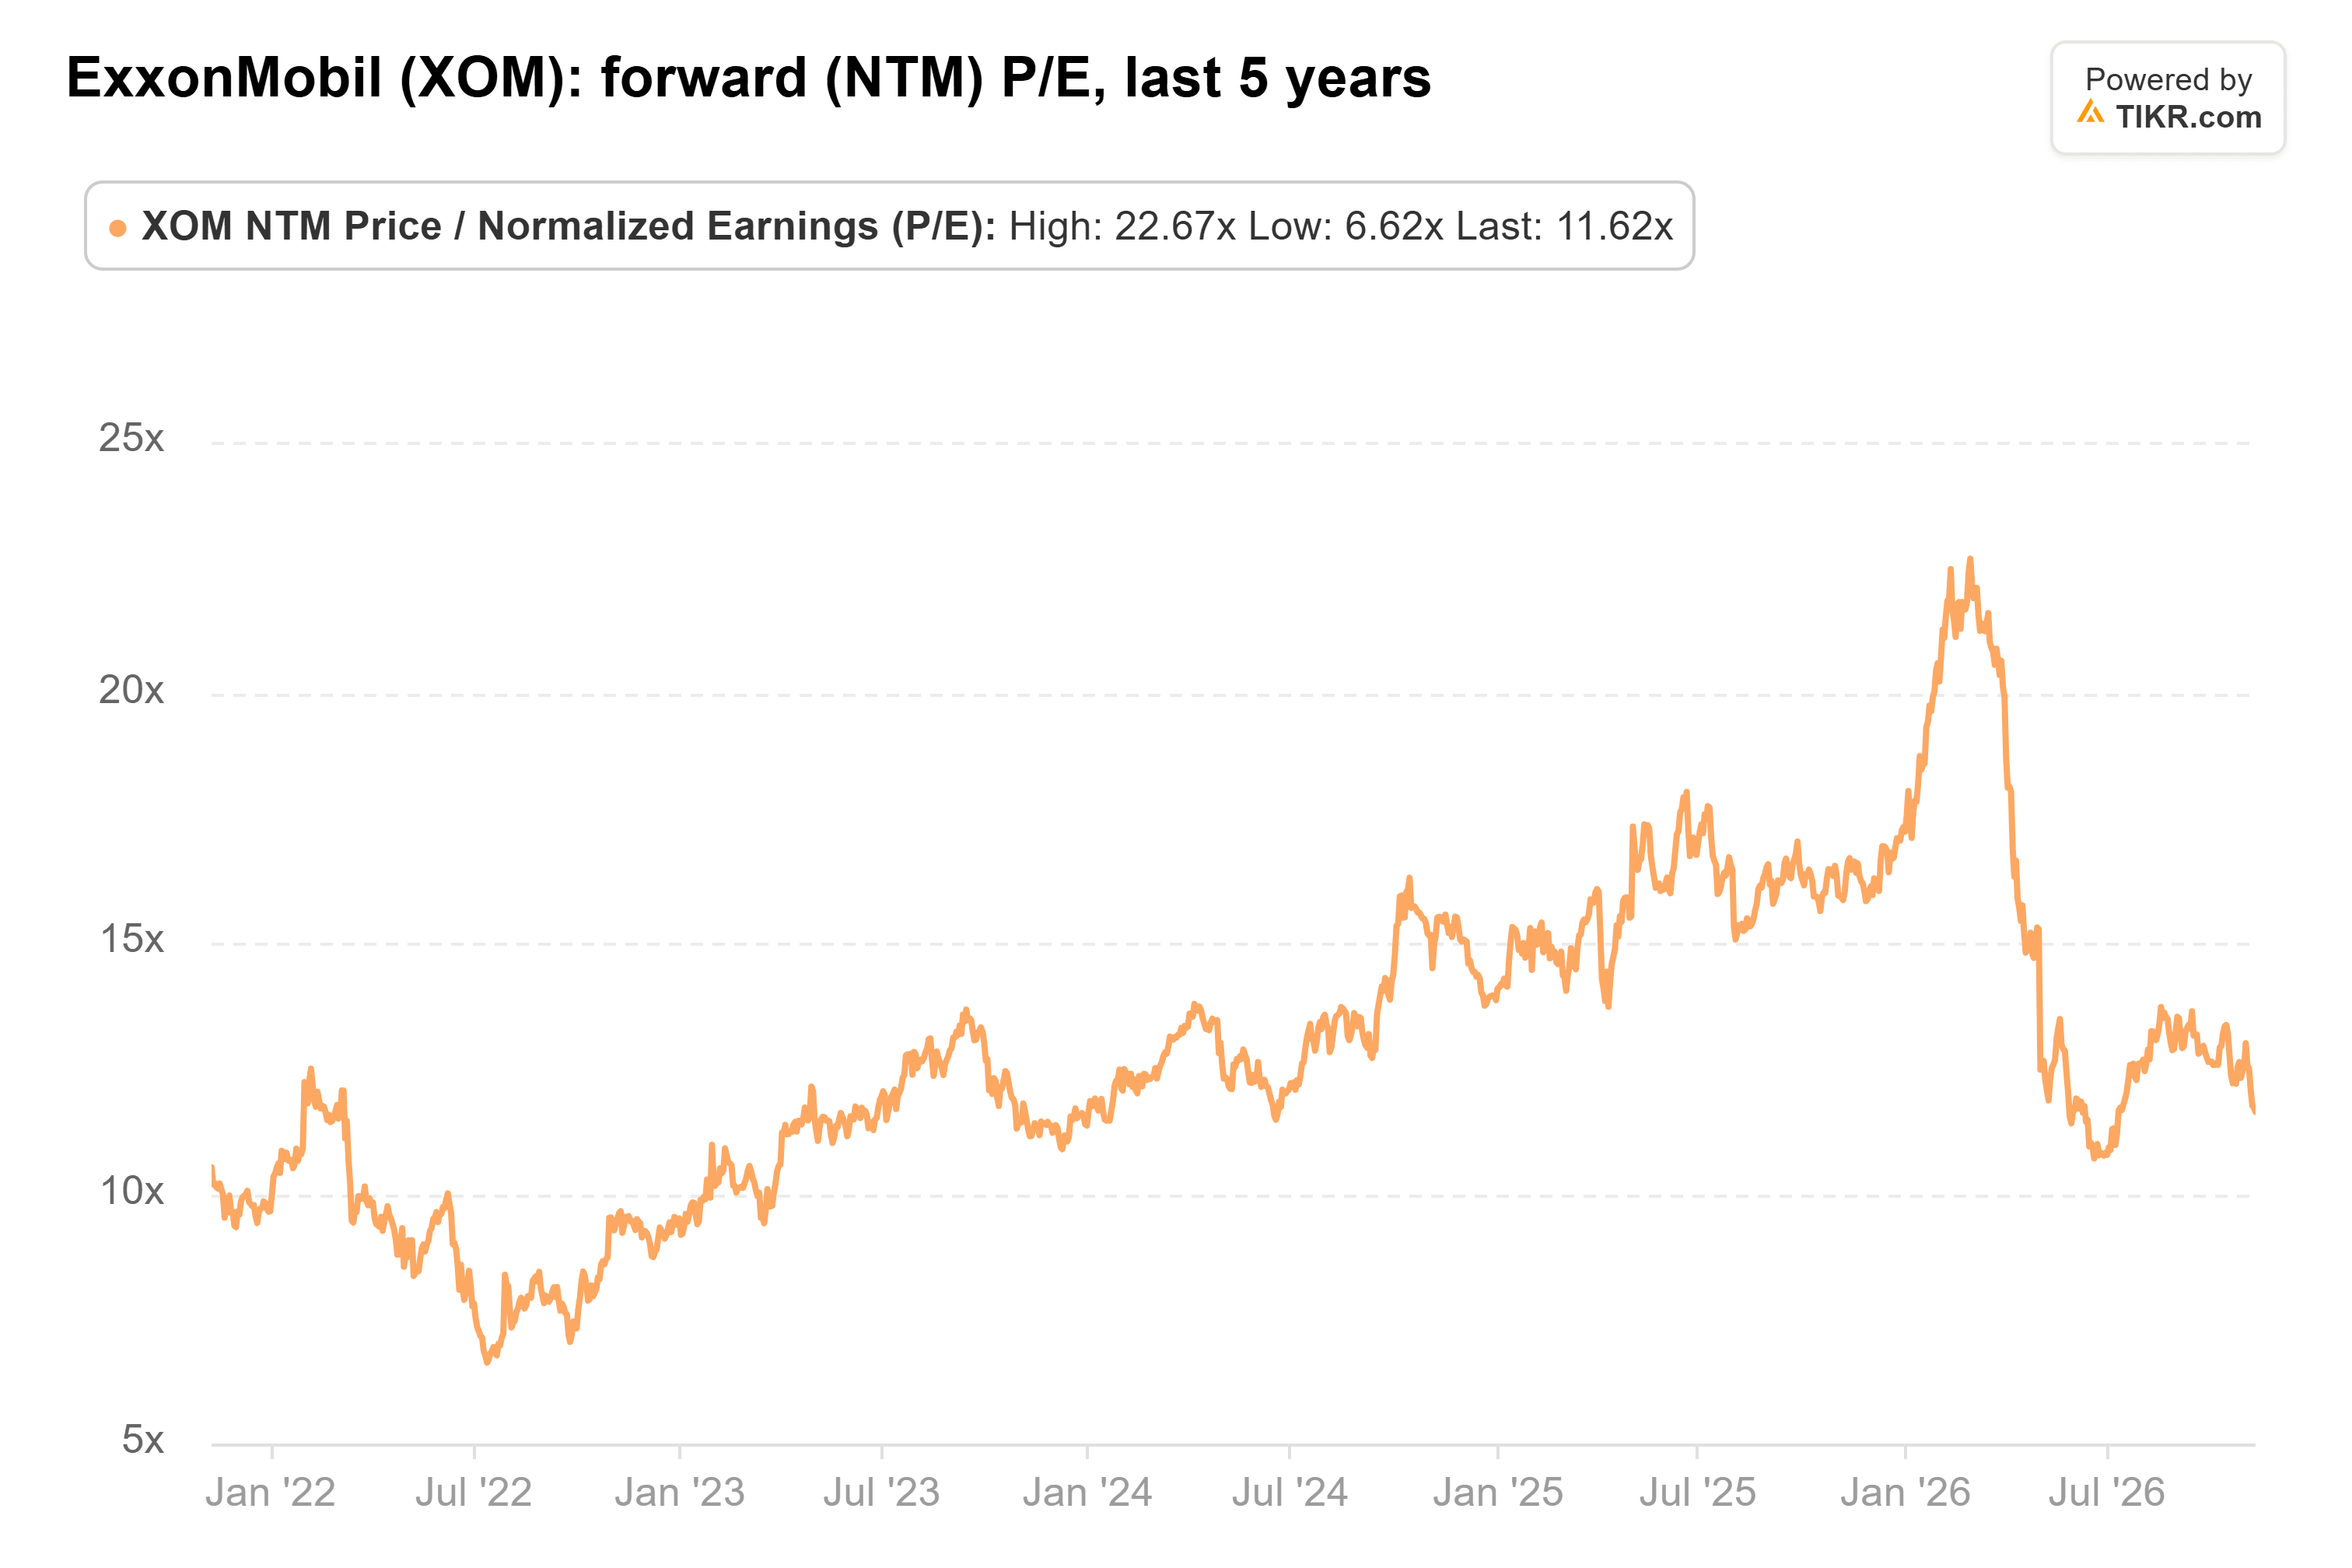
Mais ces bénéfices anticipés sont des bénéfices de temps de guerre. En 2022, la dernière fois que les compagnies pétrolières ont réalisé des profits exceptionnels, le multiple a touché un plus bas à 6,6x. Évaluée sur l'estimation des analystes pour 2028, l'action se négocie à environ 16x, au-dessus de cette moyenne.
Je maintiendrais jusqu'à ce que la manne s'estompe
ExxonMobil et Chevron ont toutes deux baissé le 4 novembre après la victoire des Démocrates au Sénat. Le Brent a chuté de plus de 8 % ce jour-là, à environ 95 $. DZ Bank a rétrogradé ExxonMobil à Vendre avec un objectif de 170 $ ce matin-là. L'objectif consensuel est de 185 $, et TD Cowen a relevé le sien à 193 $ après la publication des résultats.
Une partie de ce que Woods souligne survivra à la guerre, comme les économies de coûts et l'expansion de Beaumont. Mais la majeure partie de la hausse des bénéfices de cette année provient des marges de raffinage qu'une réouverture du détroit comprimerait. Si je détenais ExxonMobil, je la conserverais pour le dividende et les rachats d'actions. Je n'ajouterais pas à ces prix avant que les résultats ne montrent ce qu'il reste dans un marché pétrolier normal.
La mise à jour du plan d'ExxonMobil, attendue en décembre, et ses résultats du quatrième trimestre début de l'année prochaine nous montreront quelle part de cette marge subsiste. Bien sûr, si les pourparlers de paix échouent et qu'Ormuz reste fermé, les profits du raffinage pourraient se maintenir plus longtemps que ne le prévoient les analystes.
Alors, quelle est la valeur réelle de l'action ExxonMobil ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que pourrait valoir ExxonMobil. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez ExxonMobil gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !