

Points clés
- L'action Uber est en baisse de 24 % par rapport à son plus haut d'il y a un an, et Evercore ISI a maintenu sa recommandation Outperform et son objectif de cours de 150 $ après la publication des résultats du troisième trimestre, soit 111 % au-dessus du cours de clôture du 9 novembre.
- La baisse a suivi une inquiétude liée aux robotaxis et un accord en attente de 14,8 milliards de dollars avec Delivery Hero, qui sera financé par de la trésorerie et de nouvelles dettes. Le troisième trimestre a fait remonter l'action, mais le segment Mobility a été inférieur aux attentes propres d'Uber.
- L'objectif de 150 $ d'Evercore correspond à 37 fois les bénéfices futurs. Uber n'a pas clôturé un trimestre avec ce multiple depuis au moins début 2023, et les estimations de bénéfices ont légèrement baissé.
- Un rebond semble probable, mais l'objectif moyen de 99 $ du consensus des analystes est l'endroit le plus réaliste où il pourrait atterrir dans l'année.
Uber Technologies (UBER) a chuté de 24 % par rapport à son plus haut d'il y a un an, et Mark Mahaney d'Evercore ISI pense toujours que l'action peut plus que doubler. Il a maintenu sa recommandation Outperform et son objectif de cours de 150 $ après la publication des résultats du troisième trimestre d'Uber le 4 novembre.
Robotaxis, dette et pénurie de chauffeurs
En juin, TechCrunch a rapporté qu'Uber et Waymo avaient mis fin à leur partenariat de robotaxis à Phoenix. En juillet, Uber a confirmé que Waymo prévoyait de lancer sa propre application à Austin et Atlanta en janvier 2028, mettant fin à l'accès exclusif d'Uber dans ces villes, et l'action a chuté de plus de 4 %. Le même mois, Uber a accepté d'acheter Delivery Hero dans un accord en attente de 14,8 milliards de dollars, qui sera financé par de la trésorerie et de nouvelles dettes, et sa dette à long terme a atteint 15,7 milliards de dollars au 30 septembre.
Puis Uber a publié un troisième trimestre mitigé le 4 novembre : le BPA non-GAAP a augmenté de 35 % pour atteindre 0,88 $, et l'action a grimpé de 4,9 % ce jour-là. Mais le chiffre d'affaires de Mobility a baissé de 2 % à 7,5 milliards de dollars, alors même que les réservations Mobility ont augmenté de 18 %, en raison de changements de modèle économique au Royaume-Uni.
Le PDG Dara Khosrowshahi a déclaré lors de la conférence téléphonique que Mobility "a été inférieur à nos attentes en raison d'une offre de chauffeurs qui n'a pas suivi le rythme d'une forte demande des consommateurs dans plusieurs marchés internationaux." Uber a également donné des prévisions pour le BPA non-GAAP du quatrième trimestre entre 0,95 et 0,99 $, en dessous des estimations des analystes.
Evercore n'a pas bougé
L'objectif de 150 $ de Mahaney est le plus élevé du consensus des analystes, et cela fait plus d'un an qu'il l'est. Au cours de clôture du 9 novembre de 71,17 $, en hausse de 3,8 % sur la journée, il implique une hausse potentielle de 111 %, alors même que Barclays et KeyBanc ont abaissé leurs objectifs après la publication des résultats. Les optimistes peuvent souligner un flux de trésorerie disponible record de 10,4 milliards de dollars sur les douze derniers mois, et Uber prévoit environ 700 véhicules entièrement autonomes sur son réseau d'ici la fin de l'année.
TIKR suit 51 analystes sur Uber. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Uber, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Uber
L'objectif de 150 $ est-il réaliste ?
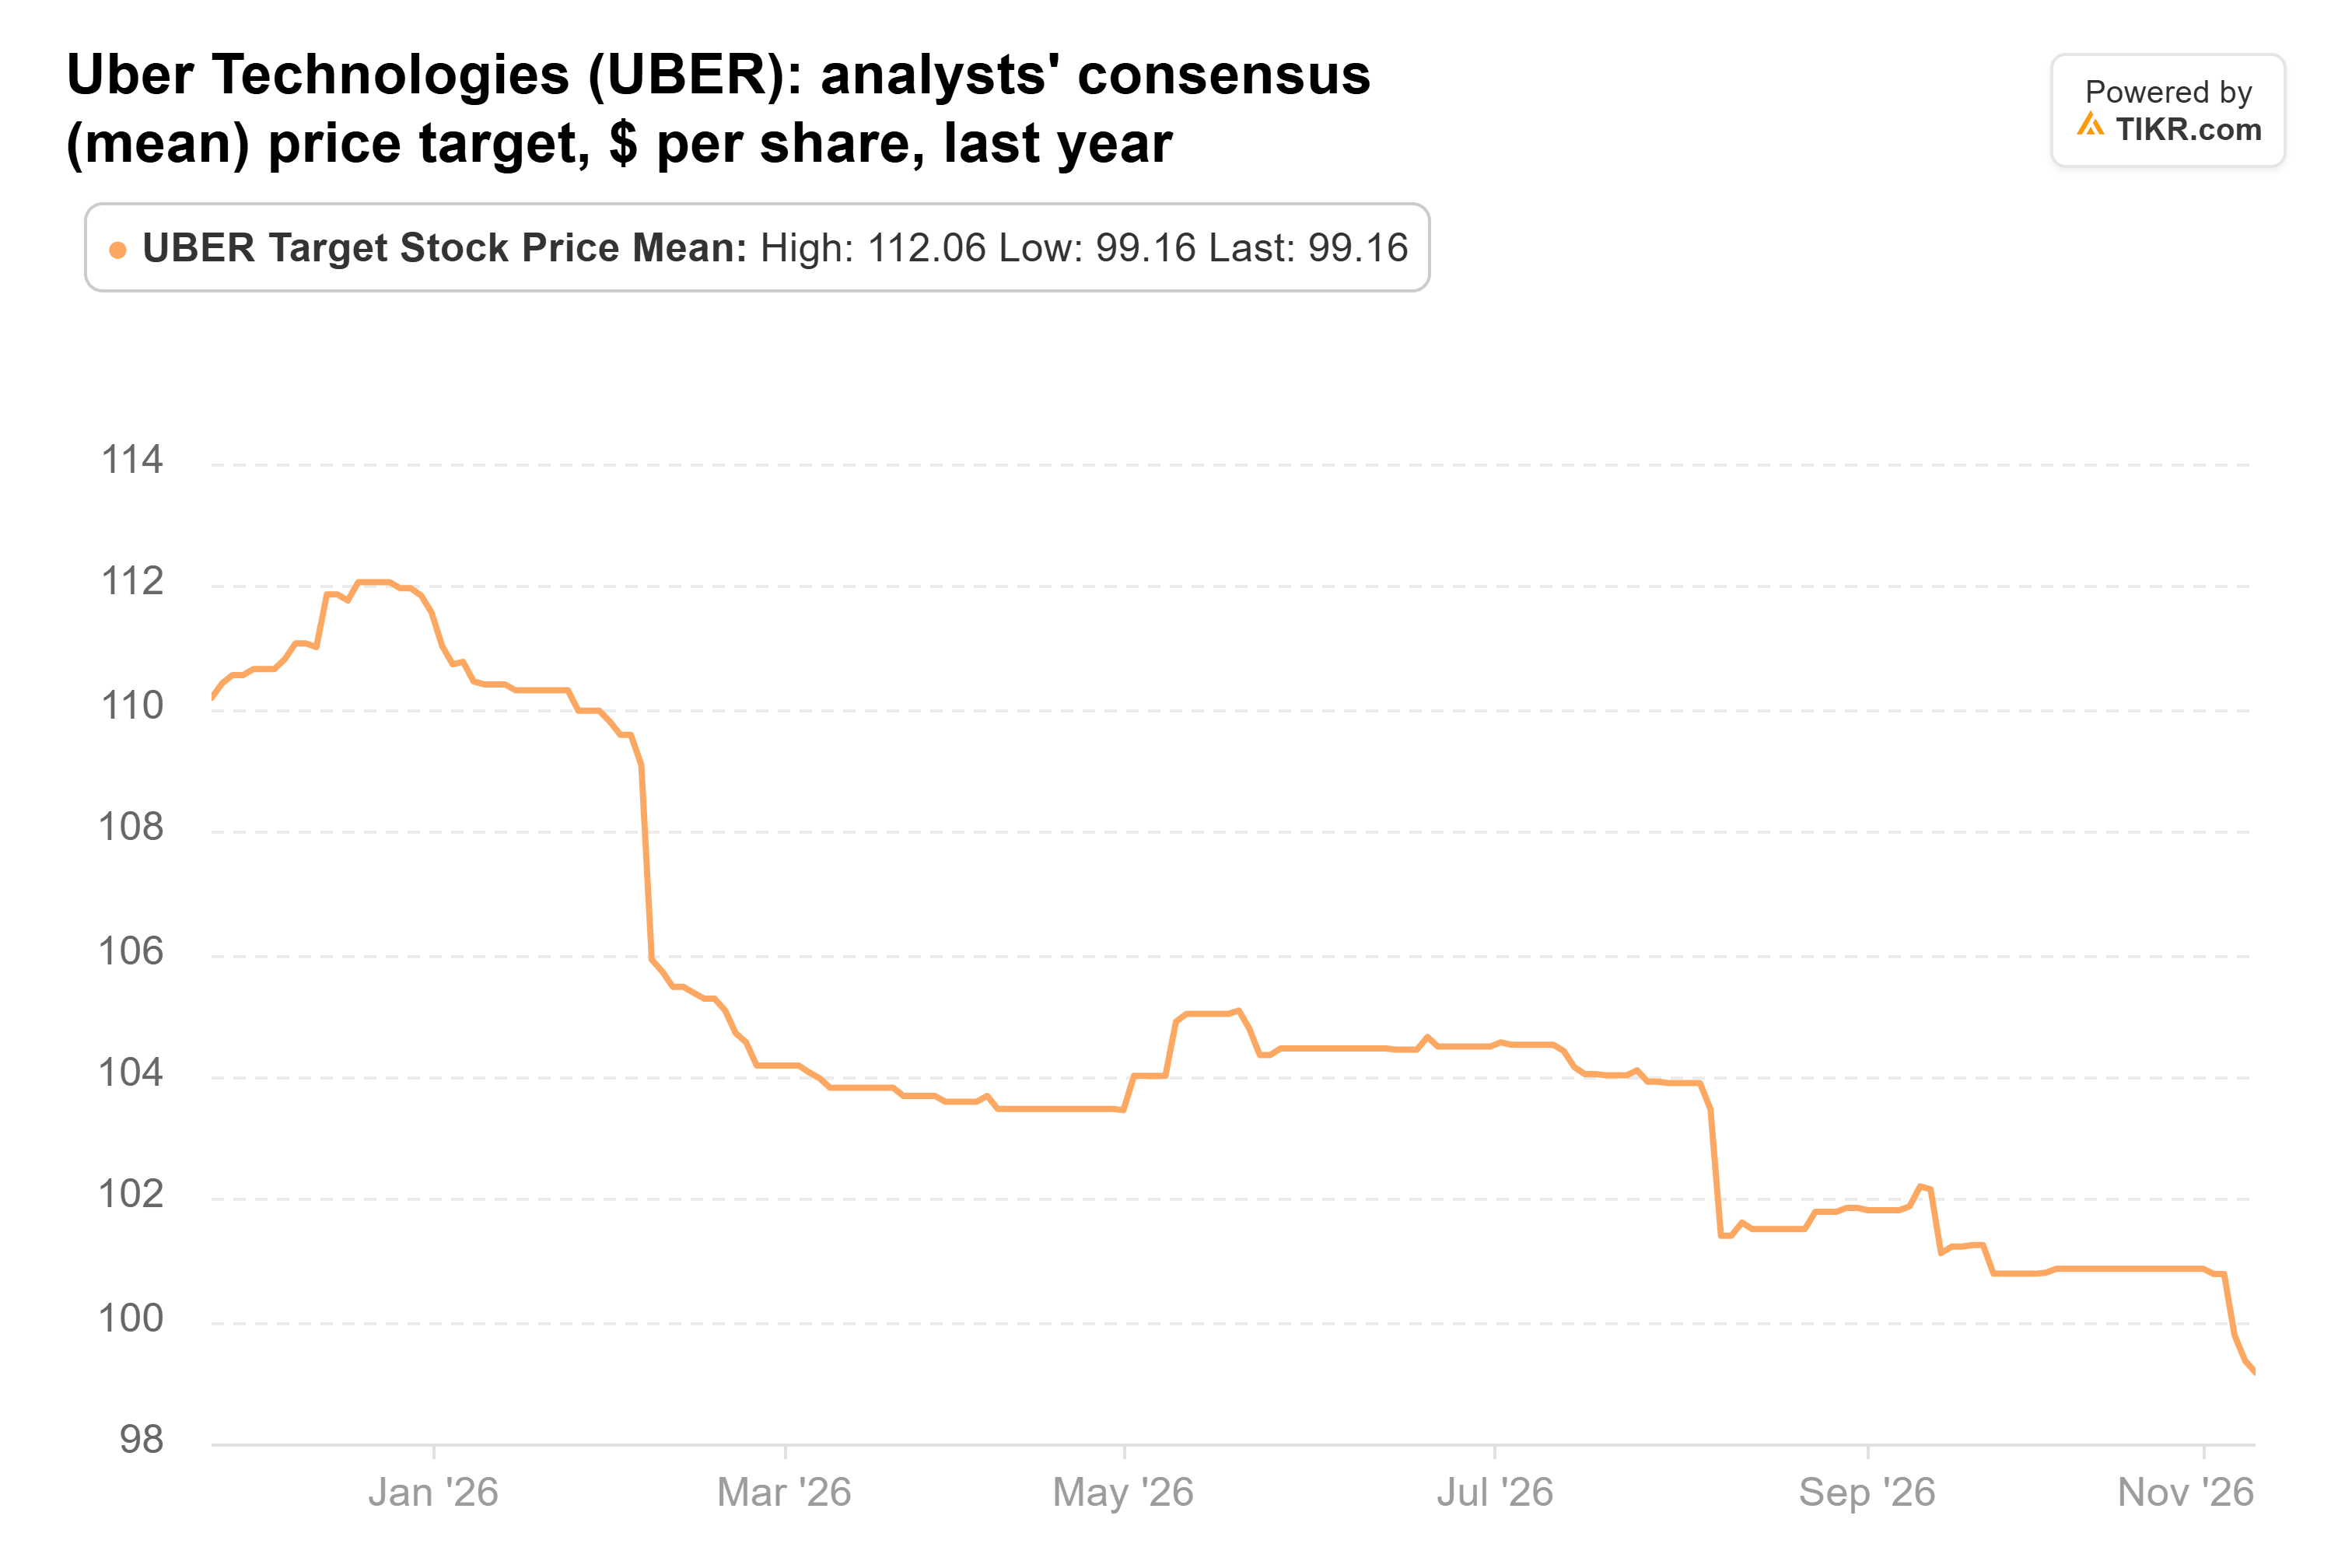
L'objectif de cours moyen pour Uber est tombé à 99 $ contre 110 $ il y a un an. Cela représente toujours 39 % au-dessus du cours actuel, et les 46 objectifs parmi les 51 analystes couvrant Uber vont de 70 $ à 150 $.
Les analystes s'attendent toujours à ce que le BPA normalisé plus que double, passant de 2,45 $ pour l'exercice 2025 à 5,50 $ pour l'exercice 2028.
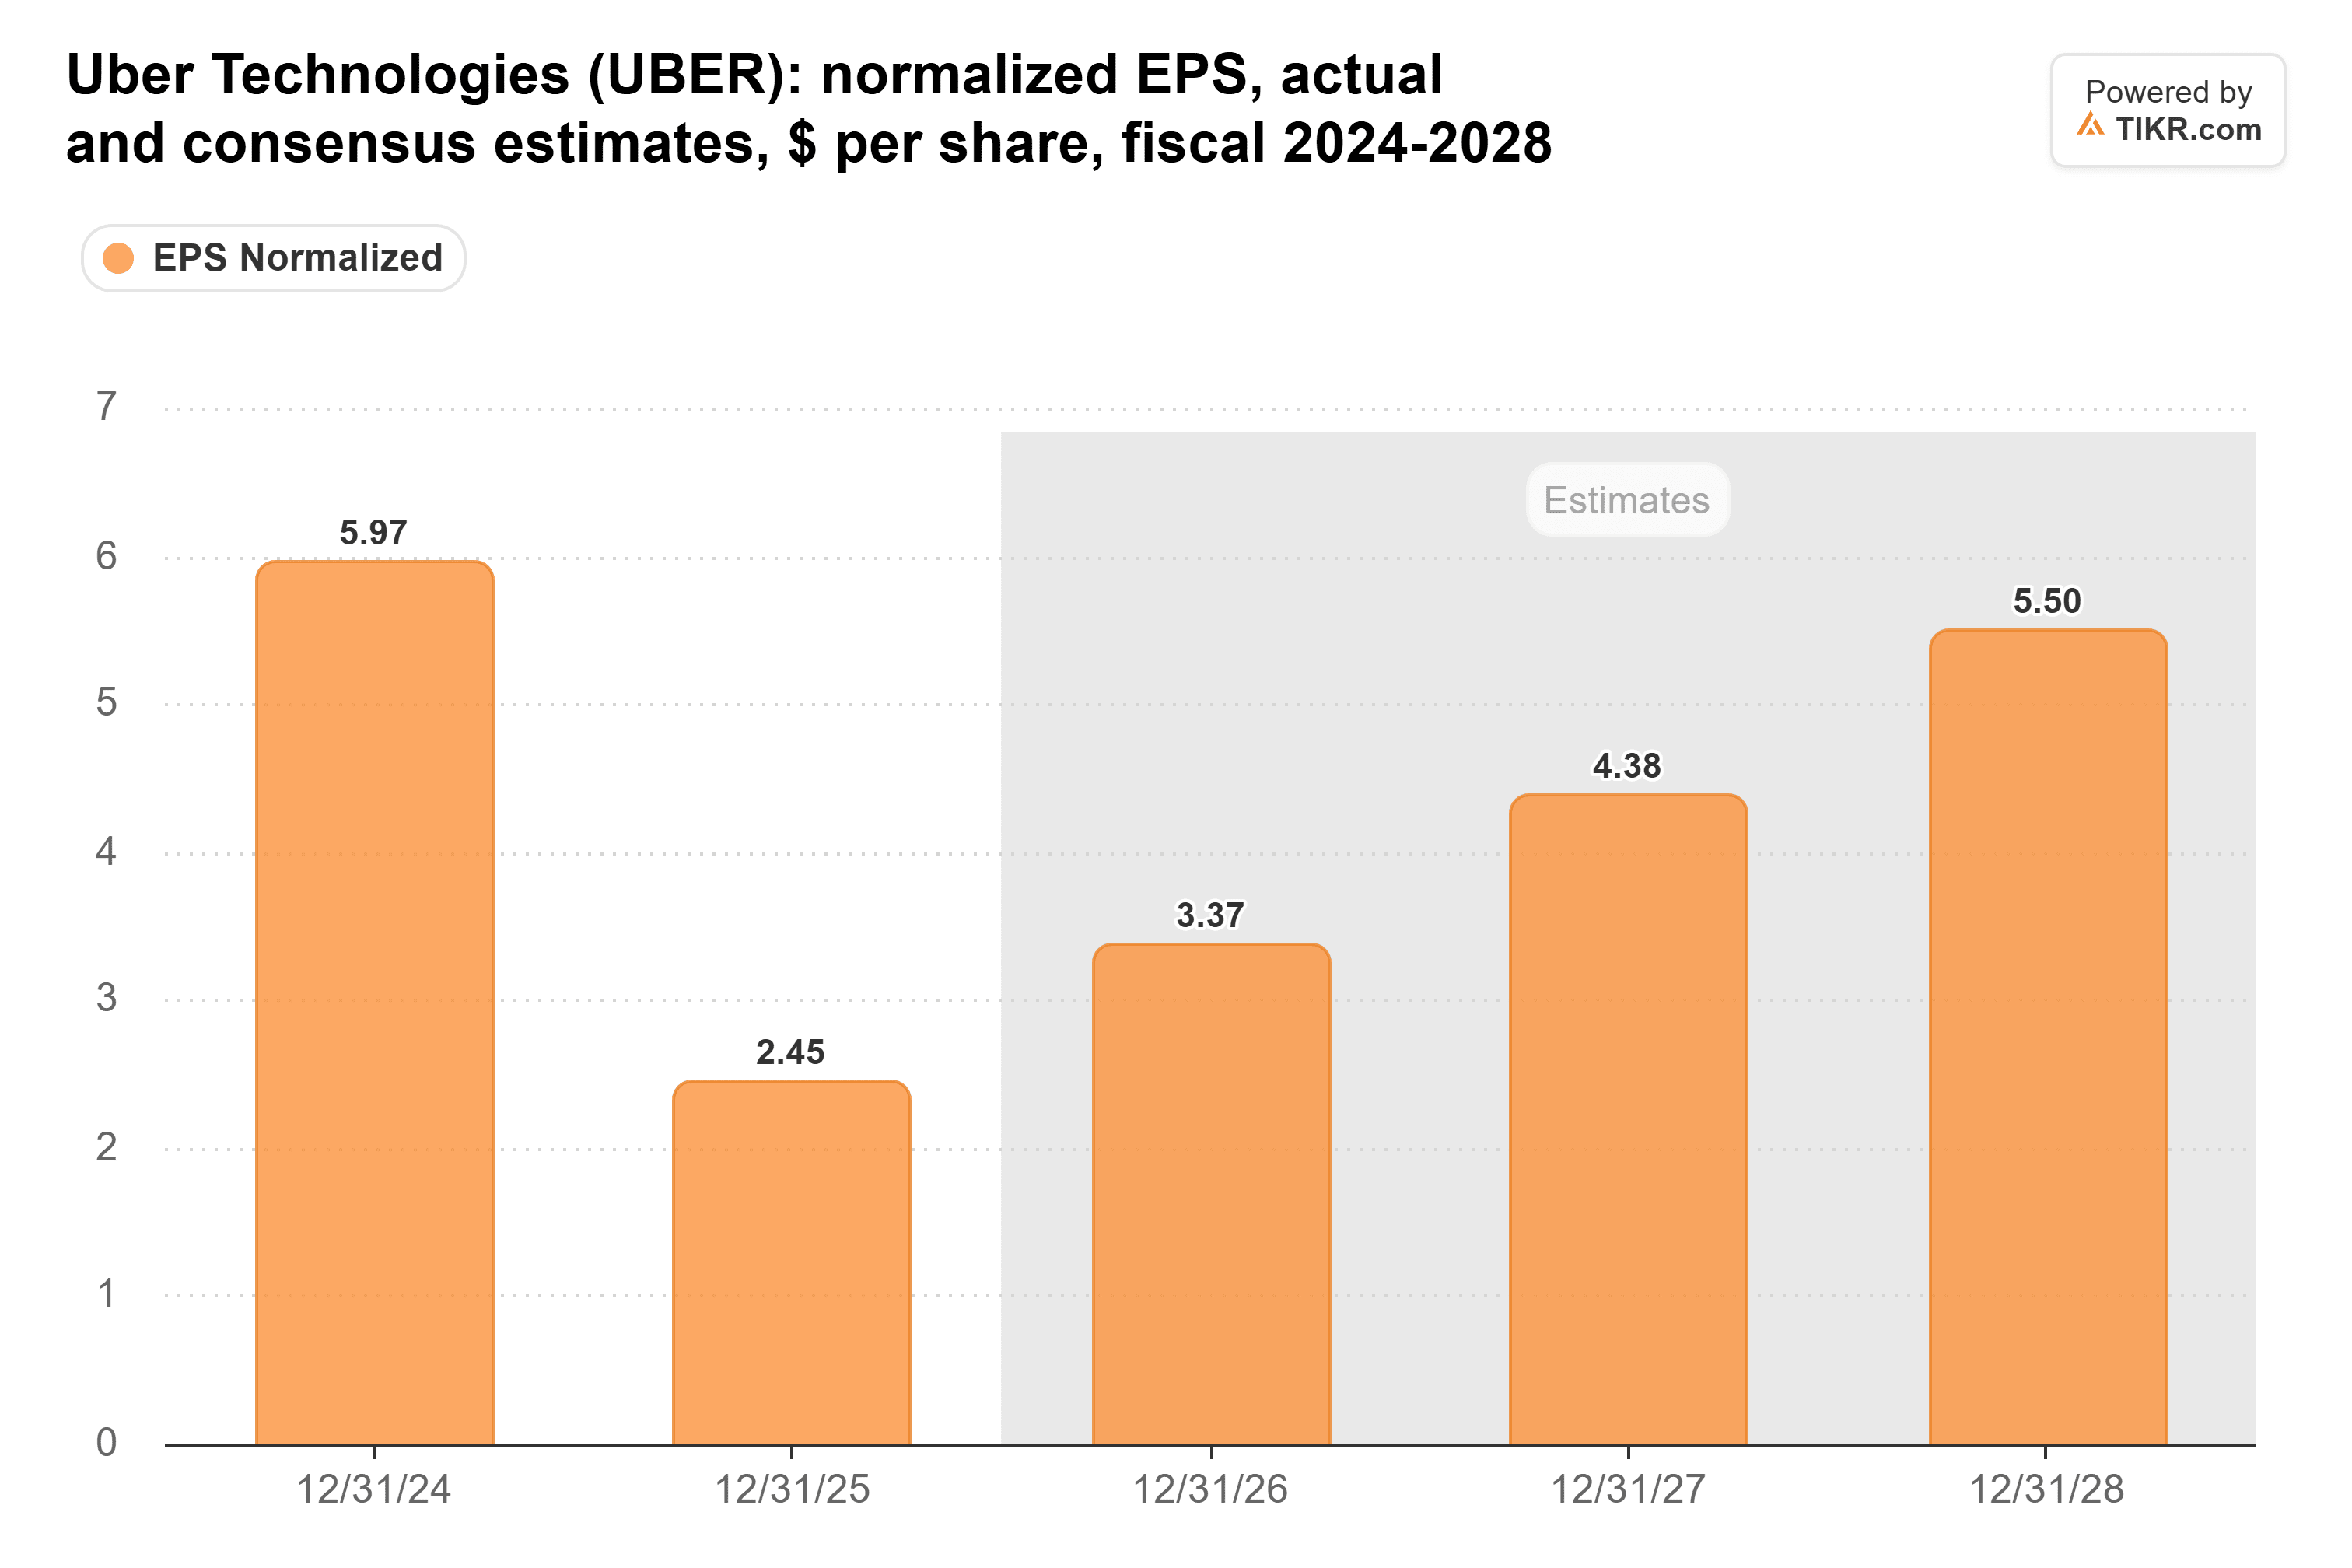
L'estimation pour 2027 a légèrement baissé au cours des trois derniers mois. Les analystes ont peu de raisons de la relever tant que l'amélioration de l'offre de chauffeurs qu'Uber a constatée en octobre ne se reflète pas dans ses résultats.
Uber s'échangeait à environ 17 fois les bénéfices futurs à la clôture du 9 novembre, en dessous de sa moyenne sur trois ans de 25x. L'objectif de 150 $ d'Evercore correspond à 37 fois les 4,08 $ par action que les analystes attendent sur les douze prochains mois, un multiple auquel Uber n'a pas clôturé un trimestre depuis au moins début 2023 (son pic était de 35x en mars 2024).
Un rebond, mais plus modeste
Le risque le plus important est celui des robotaxis : si Waymo et d'autres flottes solides conservent leurs courses sur leurs propres applications, l'activité la plus rentable d'Uber a moins de marge de croissance. Néanmoins, Uber semble en mesure de regagner une bonne partie de sa baisse, avec un BPA non-GAAP en hausse de 35 % au dernier trimestre et l'action en dessous de son multiple habituel. Mais 150 $ nécessite un multiple que les investisseurs n'ont pas payé pour Uber depuis des années, alors que les estimations reculent, donc l'objectif de 99 $ du consensus semble être l'atterrissage le plus probable dans l'année. Le rapport du quatrième trimestre d'Uber début de l'année prochaine sera le prochain test : un BPA dans la partie haute de sa fourchette 0,95-0,99 $, avec une croissance des réservations Mobility repartant à la hausse par rapport aux 18 % du troisième trimestre, rendrait l'argument d'un rebond plus important beaucoup plus solide.
Alors, quelle est la valeur réelle de l'action Uber ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Uber pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





