


Points clés
- Mizuho a abaissé son objectif de cours sur DraftKings à 35 $ contre 45 $ précédemment, tout en maintenant sa recommandation Outperform. Le nouvel objectif représente un potentiel de hausse de 87 % par rapport à la clôture de lundi, après une chute de 48 % depuis le plus haut de clôture de l'action en janvier.
- DraftKings a relevé son plan de dépenses 2026 pour Predictions à 650-700 millions de dollars et a abaissé ses prévisions d'EBITDA ajusté 2026 à 175-275 millions de dollars.
- À 35 $, DraftKings se négocierait à environ 31 fois les bénéfices anticipés sur les douze prochains mois, près du sommet de sa fourchette depuis début 2025, alors que les analystes continuent de réduire leurs estimations.
- L'objectif de Mizuho semble trop élevé pour l'année à venir, jusqu'à ce que DraftKings démontre que ses prévisions pour 2027 tiennent la route et que ses dépenses pour Predictions diminuent.
L'action DraftKings (DKNG) a perdu 48 % depuis son plus haut de clôture de janvier. Lundi 9 novembre, Mizuho a abaissé son objectif de cours à 35 $ contre 45 $. Cela représente toujours un potentiel de hausse de 87 % par rapport à la clôture de lundi à 18,70 $.
Predictions est devenu beaucoup plus cher
DraftKings a lancé Predictions en décembre 2025 pour concurrencer les marchés de prédiction. Ces marchés vendent des contrats sportifs dans tout le pays, y compris dans des États où les paris sportifs sont illégaux, et ne paient pas de taxes d'État sur les jeux. Le rapport du troisième trimestre publié jeudi a montré ce que cela coûte. DraftKings a relevé son investissement 2026 pour Predictions à 650-700 millions de dollars, contre 200-300 millions précédemment, et a abaissé ses prévisions d'EBITDA ajusté 2026 à 175-275 millions de dollars, contre 700-900 millions. L'action a chuté de 21,3 % vendredi 6 novembre.
Mizuho ajuste à la baisse, mais reste optimiste
L'analyste de Mizuho, Ben Chaiken, a maintenu sa recommandation Outperform, tout en qualifiant la vente post-publication des résultats de compréhensible. Le scénario haussier repose sur les propres prévisions de DraftKings pour 2027 : un EBITDA ajusté de 800 millions à 1 milliard de dollars, avec des dépenses pour Predictions qui tombent à 250-350 millions de dollars. Le PDG Jason Robins a également écrit dans la lettre aux actionnaires que "même si les contrats sportifs devaient prendre fin en juillet 2028, nous estimons que notre cohorte de 2026 serait entièrement remboursée avant cette date."
Mizuho est toutefois un peu isolé. Plus d'une douzaine d'autres sociétés ont abaissé leurs objectifs après la publication, et aucune n'est allée au-dessus de 35 $. JPMorgan, UBS et Stifel ont dégradé l'action, avec des objectifs de 21 à 22 $.
TIKR suit 37 analystes sur DraftKings. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur DraftKings, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur DraftKings
L'objectif de 35 $ est-il réaliste ?
L'objectif de cours moyen des analystes a baissé régulièrement au cours de l'année écoulée :
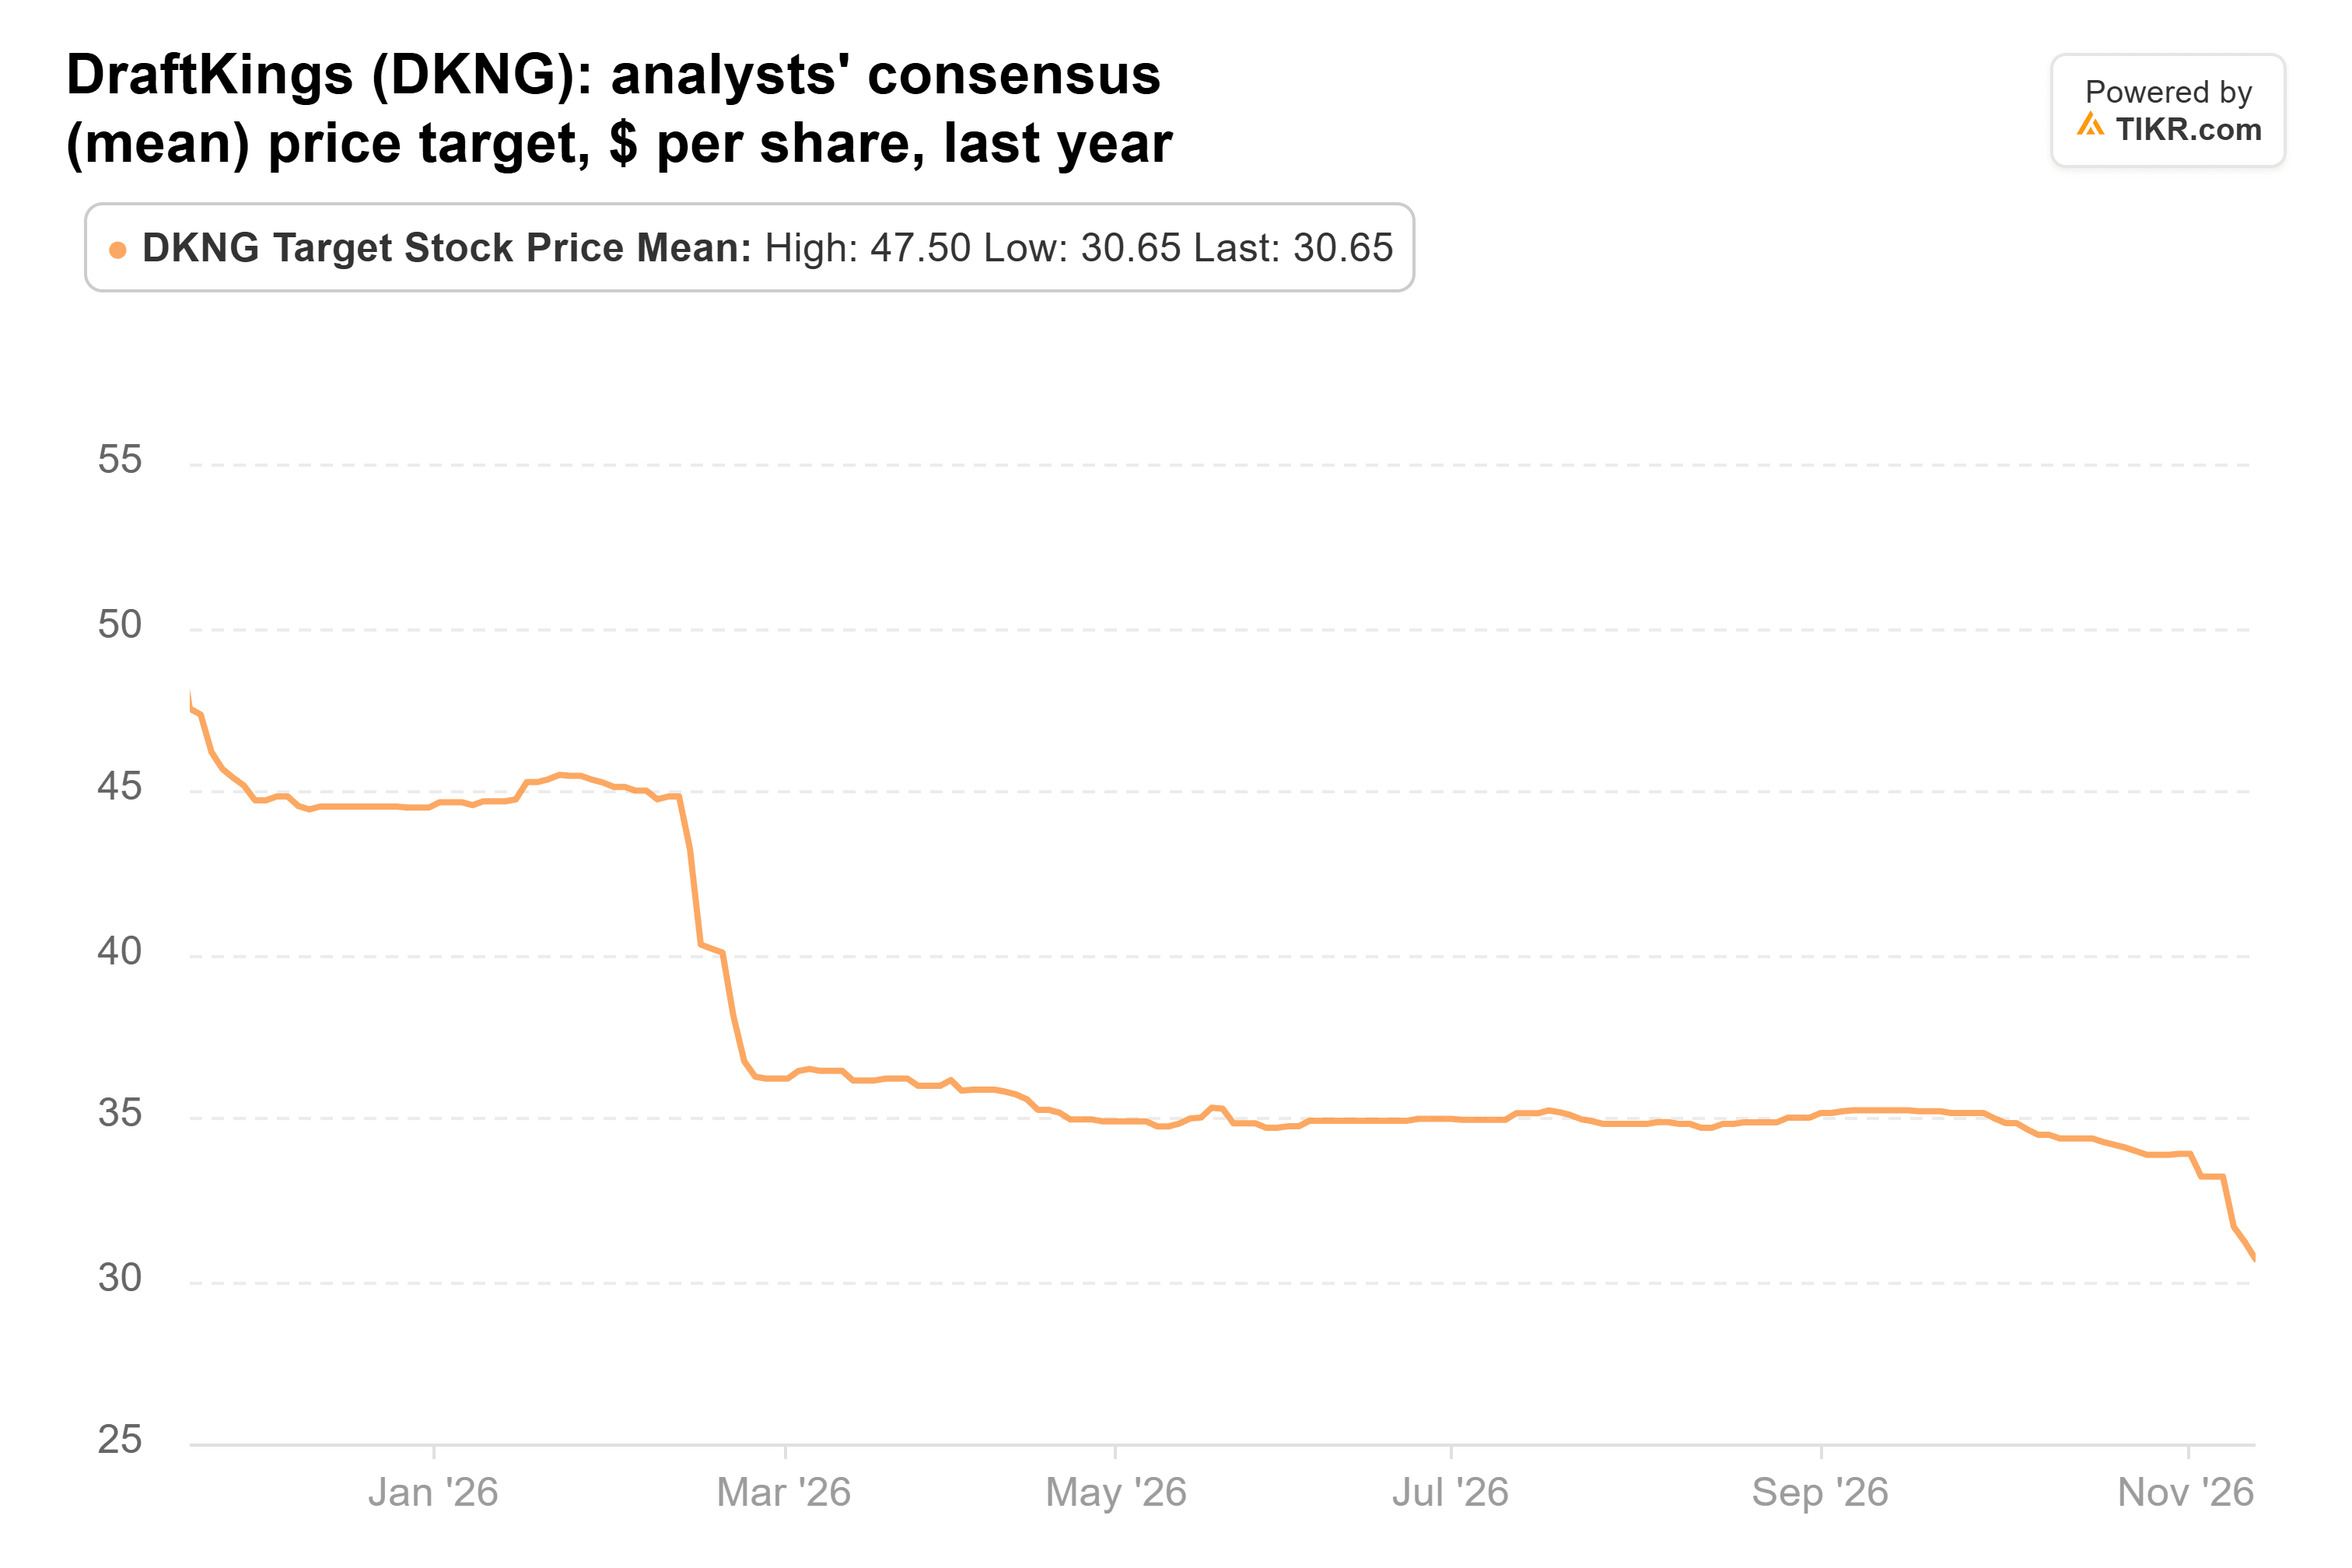
Il est maintenant à 31 $, contre 48 $ il y a un an, et 37 analystes suivent l'action. Un cours de 35 $ correspondrait à environ 31 fois ce que les analystes attendent que DraftKings gagne au cours des douze prochains mois. À la clôture de vendredi, l'action se négociait à 16 fois. Sur l'année écoulée, elle a affiché une moyenne d'environ 22 fois, et depuis mars 2025, elle n'a jamais clôturé un trimestre au-dessus d'environ 31 fois.
Mizuho a donc besoin de retrouver le sommet de cette fourchette. Les analystes s'attendent toujours à ce que les bénéfices plus que doublent par rapport aux 0,66 $ par action de 2025 d'ici 2027 :
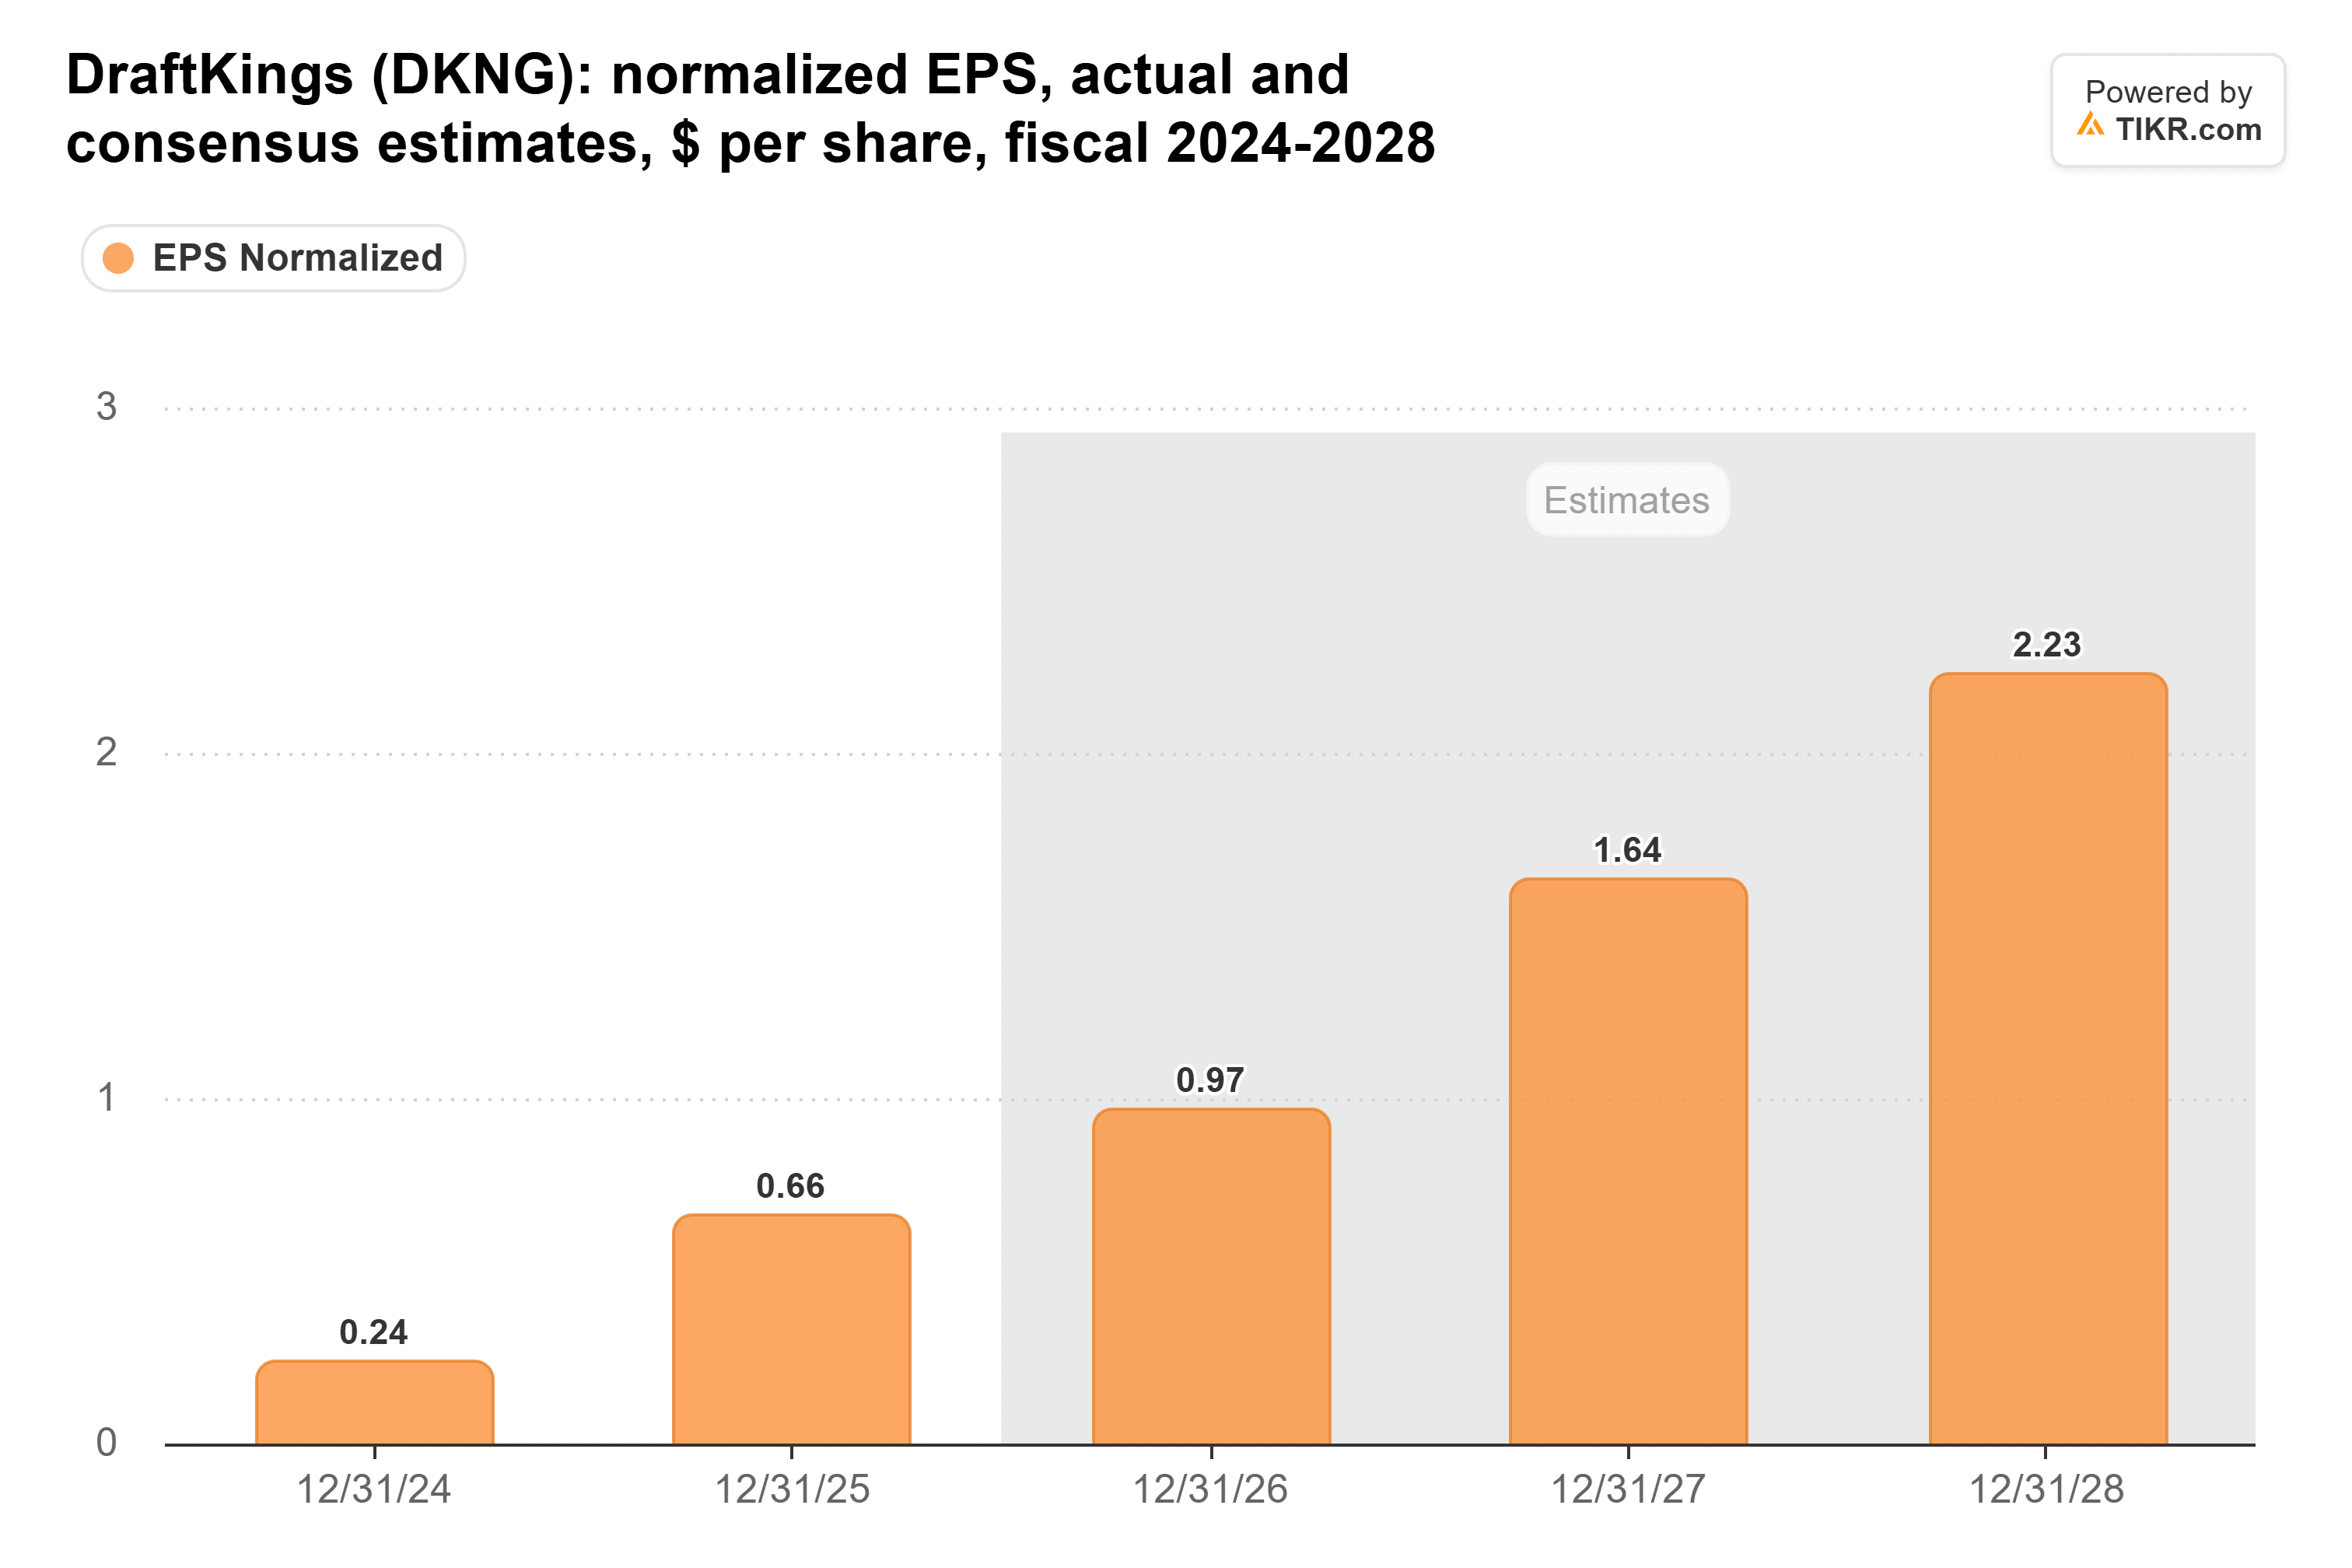
Mais ils les ont réduites depuis la publication, et les estimations pour cette année ont été les plus revues à la baisse.
Mieux vaut attendre février
Robins lui-même a nommé le plus grand risque lors de la conférence téléphonique de vendredi. Sa prévision de scénario de base est une décision de la Cour suprême sur les contrats d'événements sportifs mi-2028, et une défaite là-bas pourrait mettre fin à la partie sportive de Predictions. Le propre modèle de scénario défavorable de DraftKings suppose qu'une fois les contrats sportifs terminés, un client Predictions génère seulement 20 % du bénéfice brut qu'il génère aujourd'hui. Dans ce cas, les clients signés en 2027 mettraient 41 mois à être remboursés au lieu de 18. Mizuho en demande trop, trop tôt. Si le rapport du quatrième trimestre en février montre que les prévisions pour 2027 tiennent la route et que les dépenses pour Predictions diminuent comme prévu, Mizuho aura beaucoup plus de facilité à défendre un objectif de 35 $.
Alors, quelle est la valeur réelle de l'action DraftKings ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que DraftKings pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez DraftKings gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



