Points clés
- L'action Western Digital (WDC) a chuté d'environ 28% lors des cinq séances de bourse se terminant le 6 novembre avant de rebondir de 9,9% à $289,78 le 9 novembre.
- Micron Technology (MU) a rapporté une marge brute de 80,7% pour l'exercice 2026, contre 48,9% pour Western Digital, soulignant sa rentabilité actuelle plus forte.
- Le bénéfice par action normalisé de Western Digital devrait passer de $24,72 pour l'exercice 2027 à $40,40 pour l'exercice 2028, représentant une croissance d'environ 63%.
- Micron offre une exposition plus directe à la mémoire IA, tandis que les marges en amélioration de Western Digital, la demande contractuelle de stockage et ses perspectives de bénéfices en font une alternative attractive.
Que s'est-il passé ?
L'action Western Digital (WDC) a baissé d'environ 28% du 30 octobre au 6 novembre, clôturant à $263,78 avant de rebondir d'environ 9,9% à $289,78 le 9 novembre.
Micron Technology (MU) a également subi des pressions de vente alors que les investisseurs réévaluaient les dépenses en infrastructure IA, les valorisations des semi-conducteurs et la durabilité des prix élevés de la mémoire.
Lors de l'épisode du 2 novembre de Mad Money sur CNBC, un téléspectateur a dit à Jim Cramer qu'il avait acheté une position importante sur Western Digital et prévoyait de la conserver pendant deux à trois ans.
« Je pense que c'est une bonne entreprise, mais je pense que Micron est une meilleure entreprise. »
Il a ajouté que Micron possède plus de technologie, suggérant que ses capacités de mémoire avancées en faisaient son investissement préféré.
Cependant, les derniers résultats opérationnels de Western Digital montrent pourquoi la comparaison est plus complexe.
L'entreprise a annoncé un chiffre d'affaires de $4,38 milliards pour le premier trimestre de l'exercice 2027, en hausse de 55% sur un an, tandis que sa marge brute non-GAAP s'est étendue à 58,1%, augmentant de 1 420 points de base.
La direction prévoit un chiffre d'affaires d'environ $5,1 milliards pour le deuxième trimestre de l'exercice, avec une marge brute non-GAAP atteignant 60% à 61%.
Le prix de vente moyen par téraoctet de Western Digital a augmenté d'environ 28% sur un an, reflétant une tarification plus forte et une demande accrue pour les disques durs de plus grande capacité.
Ces résultats suggèrent que la demande de stockage des centres de données reste solide malgré la récente volatilité boursière, bien qu'un pouvoir de tarification durable sera critique pour la rentabilité future.
La question clé est de savoir si les marges plus élevées de Micron justifient la préférence de Cramer ou si la croissance projetée des bénéfices de Western Digital offre une opportunité plus attractive.
L'action Western Digital est-elle sous-évaluée ou surévaluée ?
La récente vente massive de Western Digital rend ses perspectives de bénéfices particulièrement intéressantes, car les analystes s'attendent à une accélération de la rentabilité au cours des deux prochaines années.
Selon les estimations consensuelles de TIKR datées du 27 octobre, Western Digital a généré un bénéfice par action normalisé de $10,22 pour l'exercice 2026, les analystes projetant $24,72 pour l'exercice 2027 et $40,40 pour l'exercice 2028.
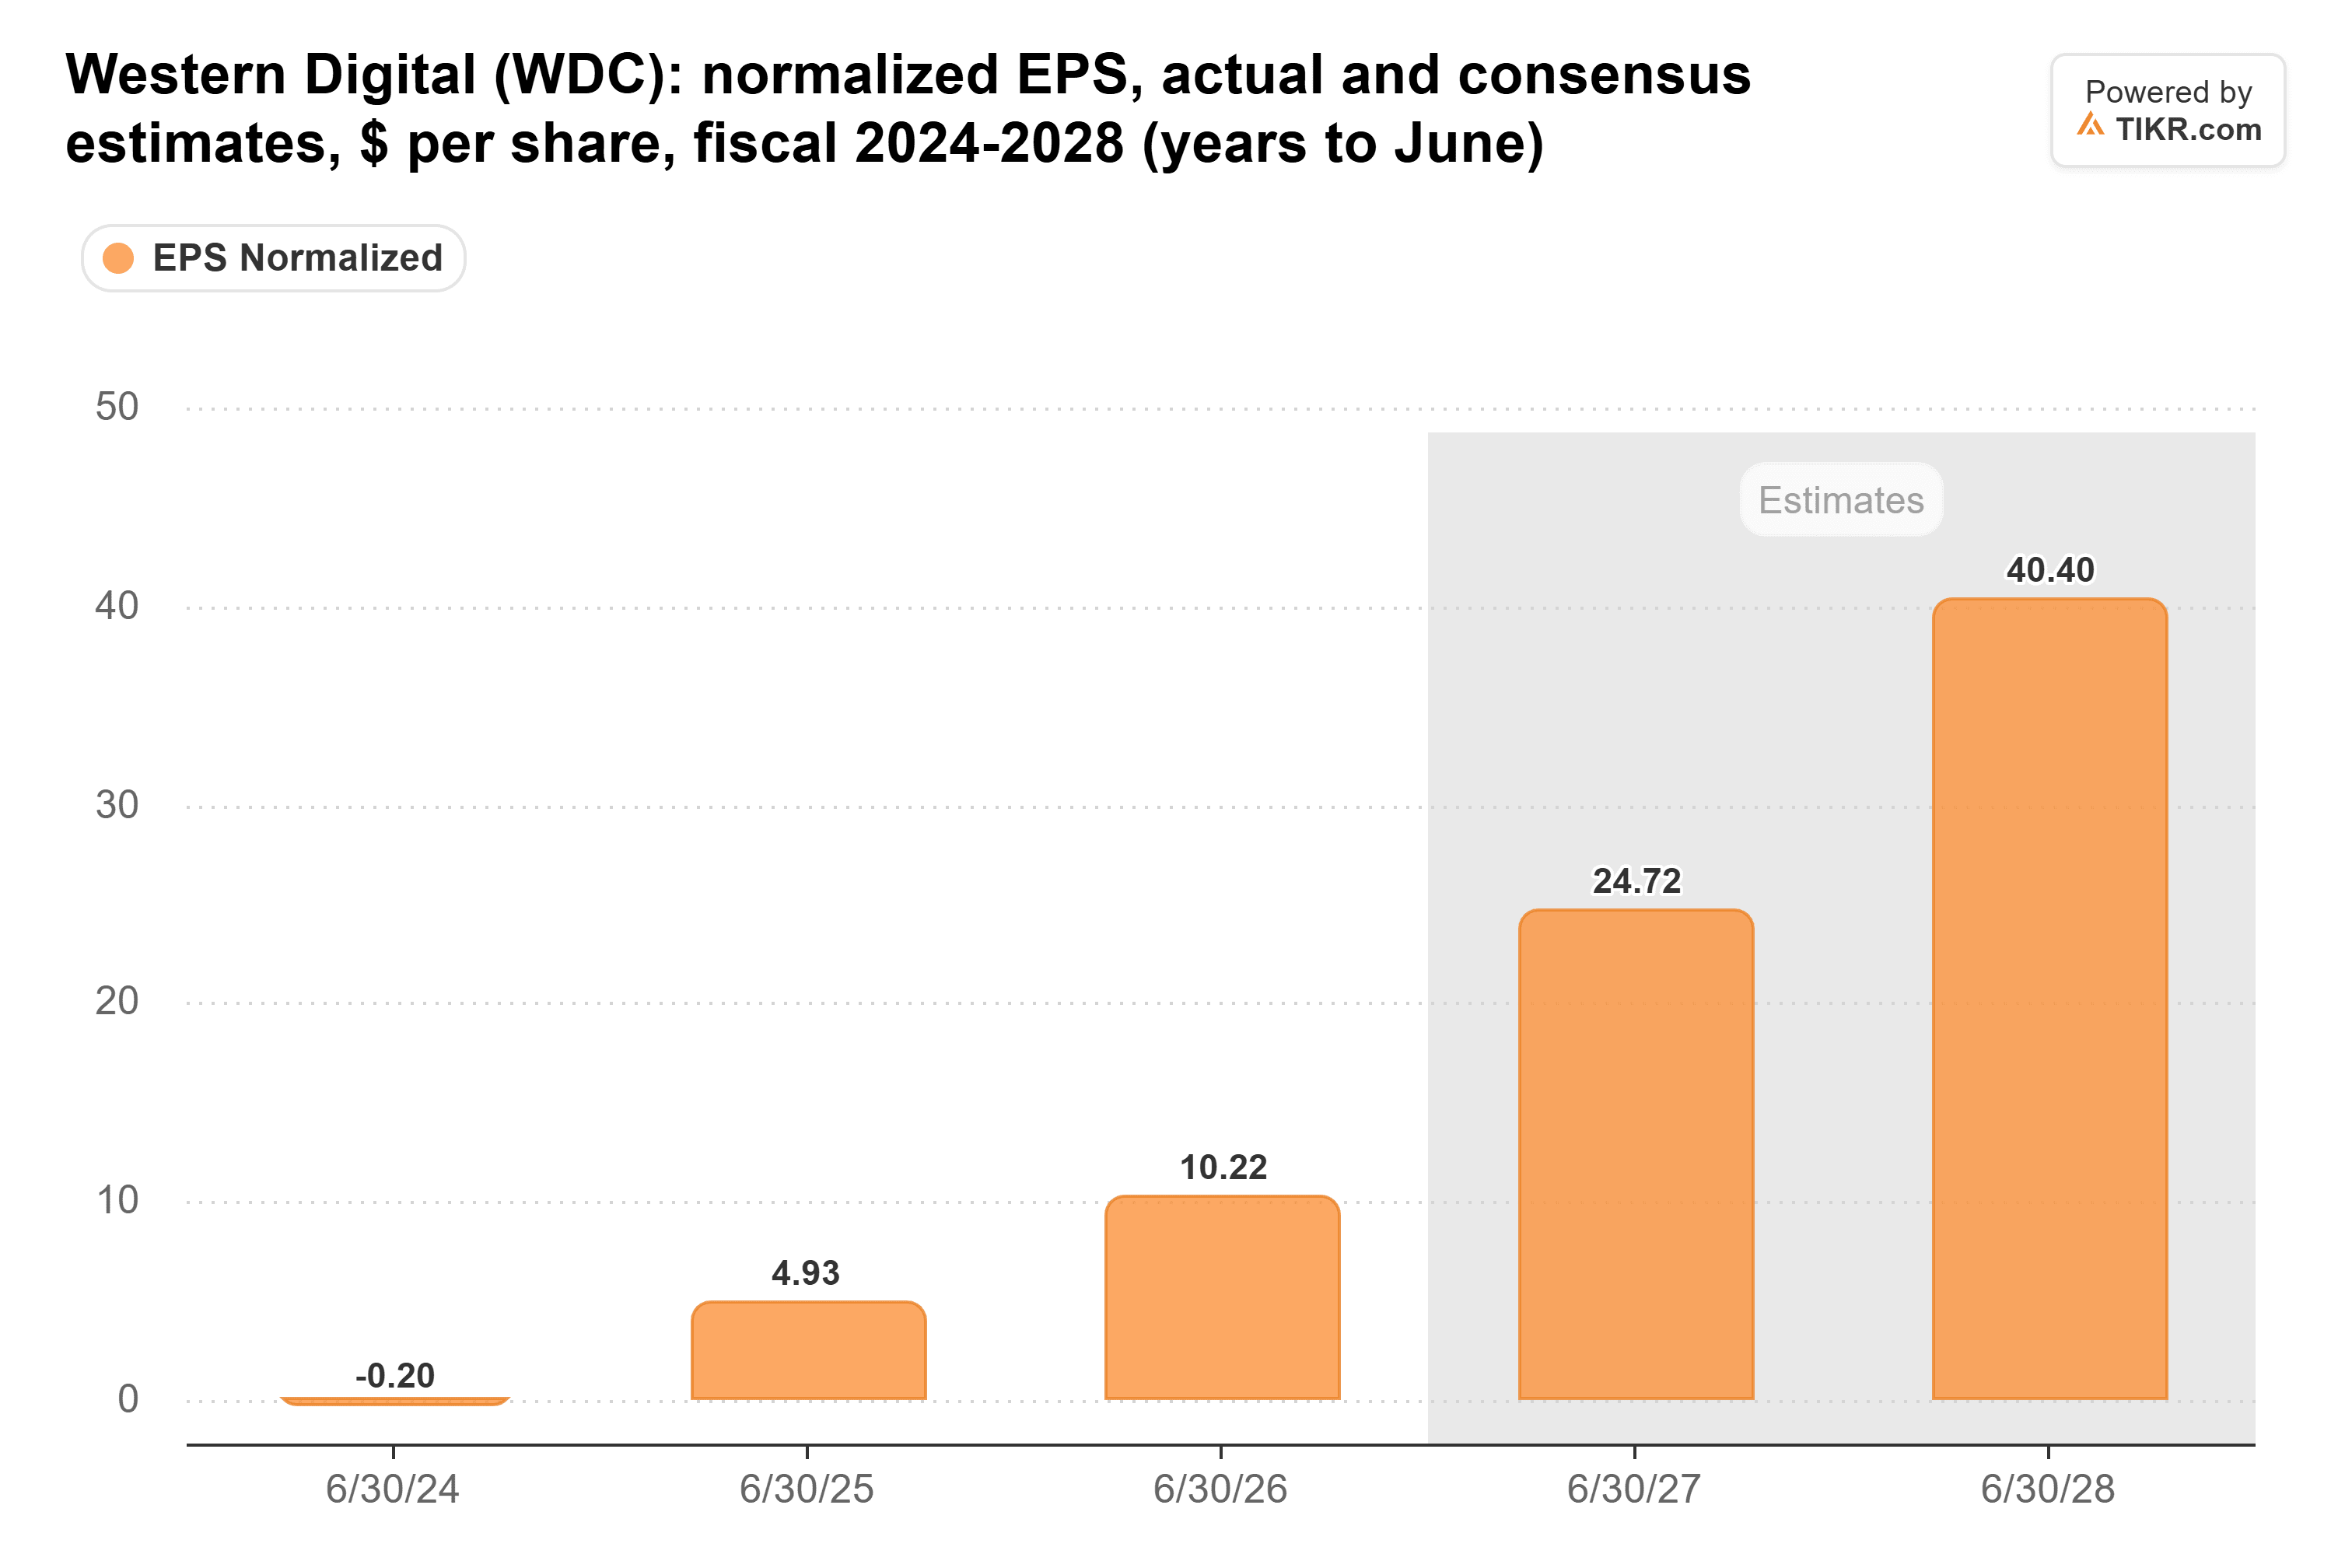
Cela représente une croissance projetée des bénéfices d'environ 63% entre les exercices 2027 et 2028, soutenue par une tarification plus forte des disques durs, une demande accrue de stockage de haute capacité et un effet de levier opérationnel.
Sur la base de son cours de clôture du 9 novembre à $289,78 et de l'estimation du BPA normalisé pour l'exercice 2027 de TIKR datée du 27 octobre ($24,72), Western Digital se négociait à un PER prospectif indicatif d'environ 11,7 fois.
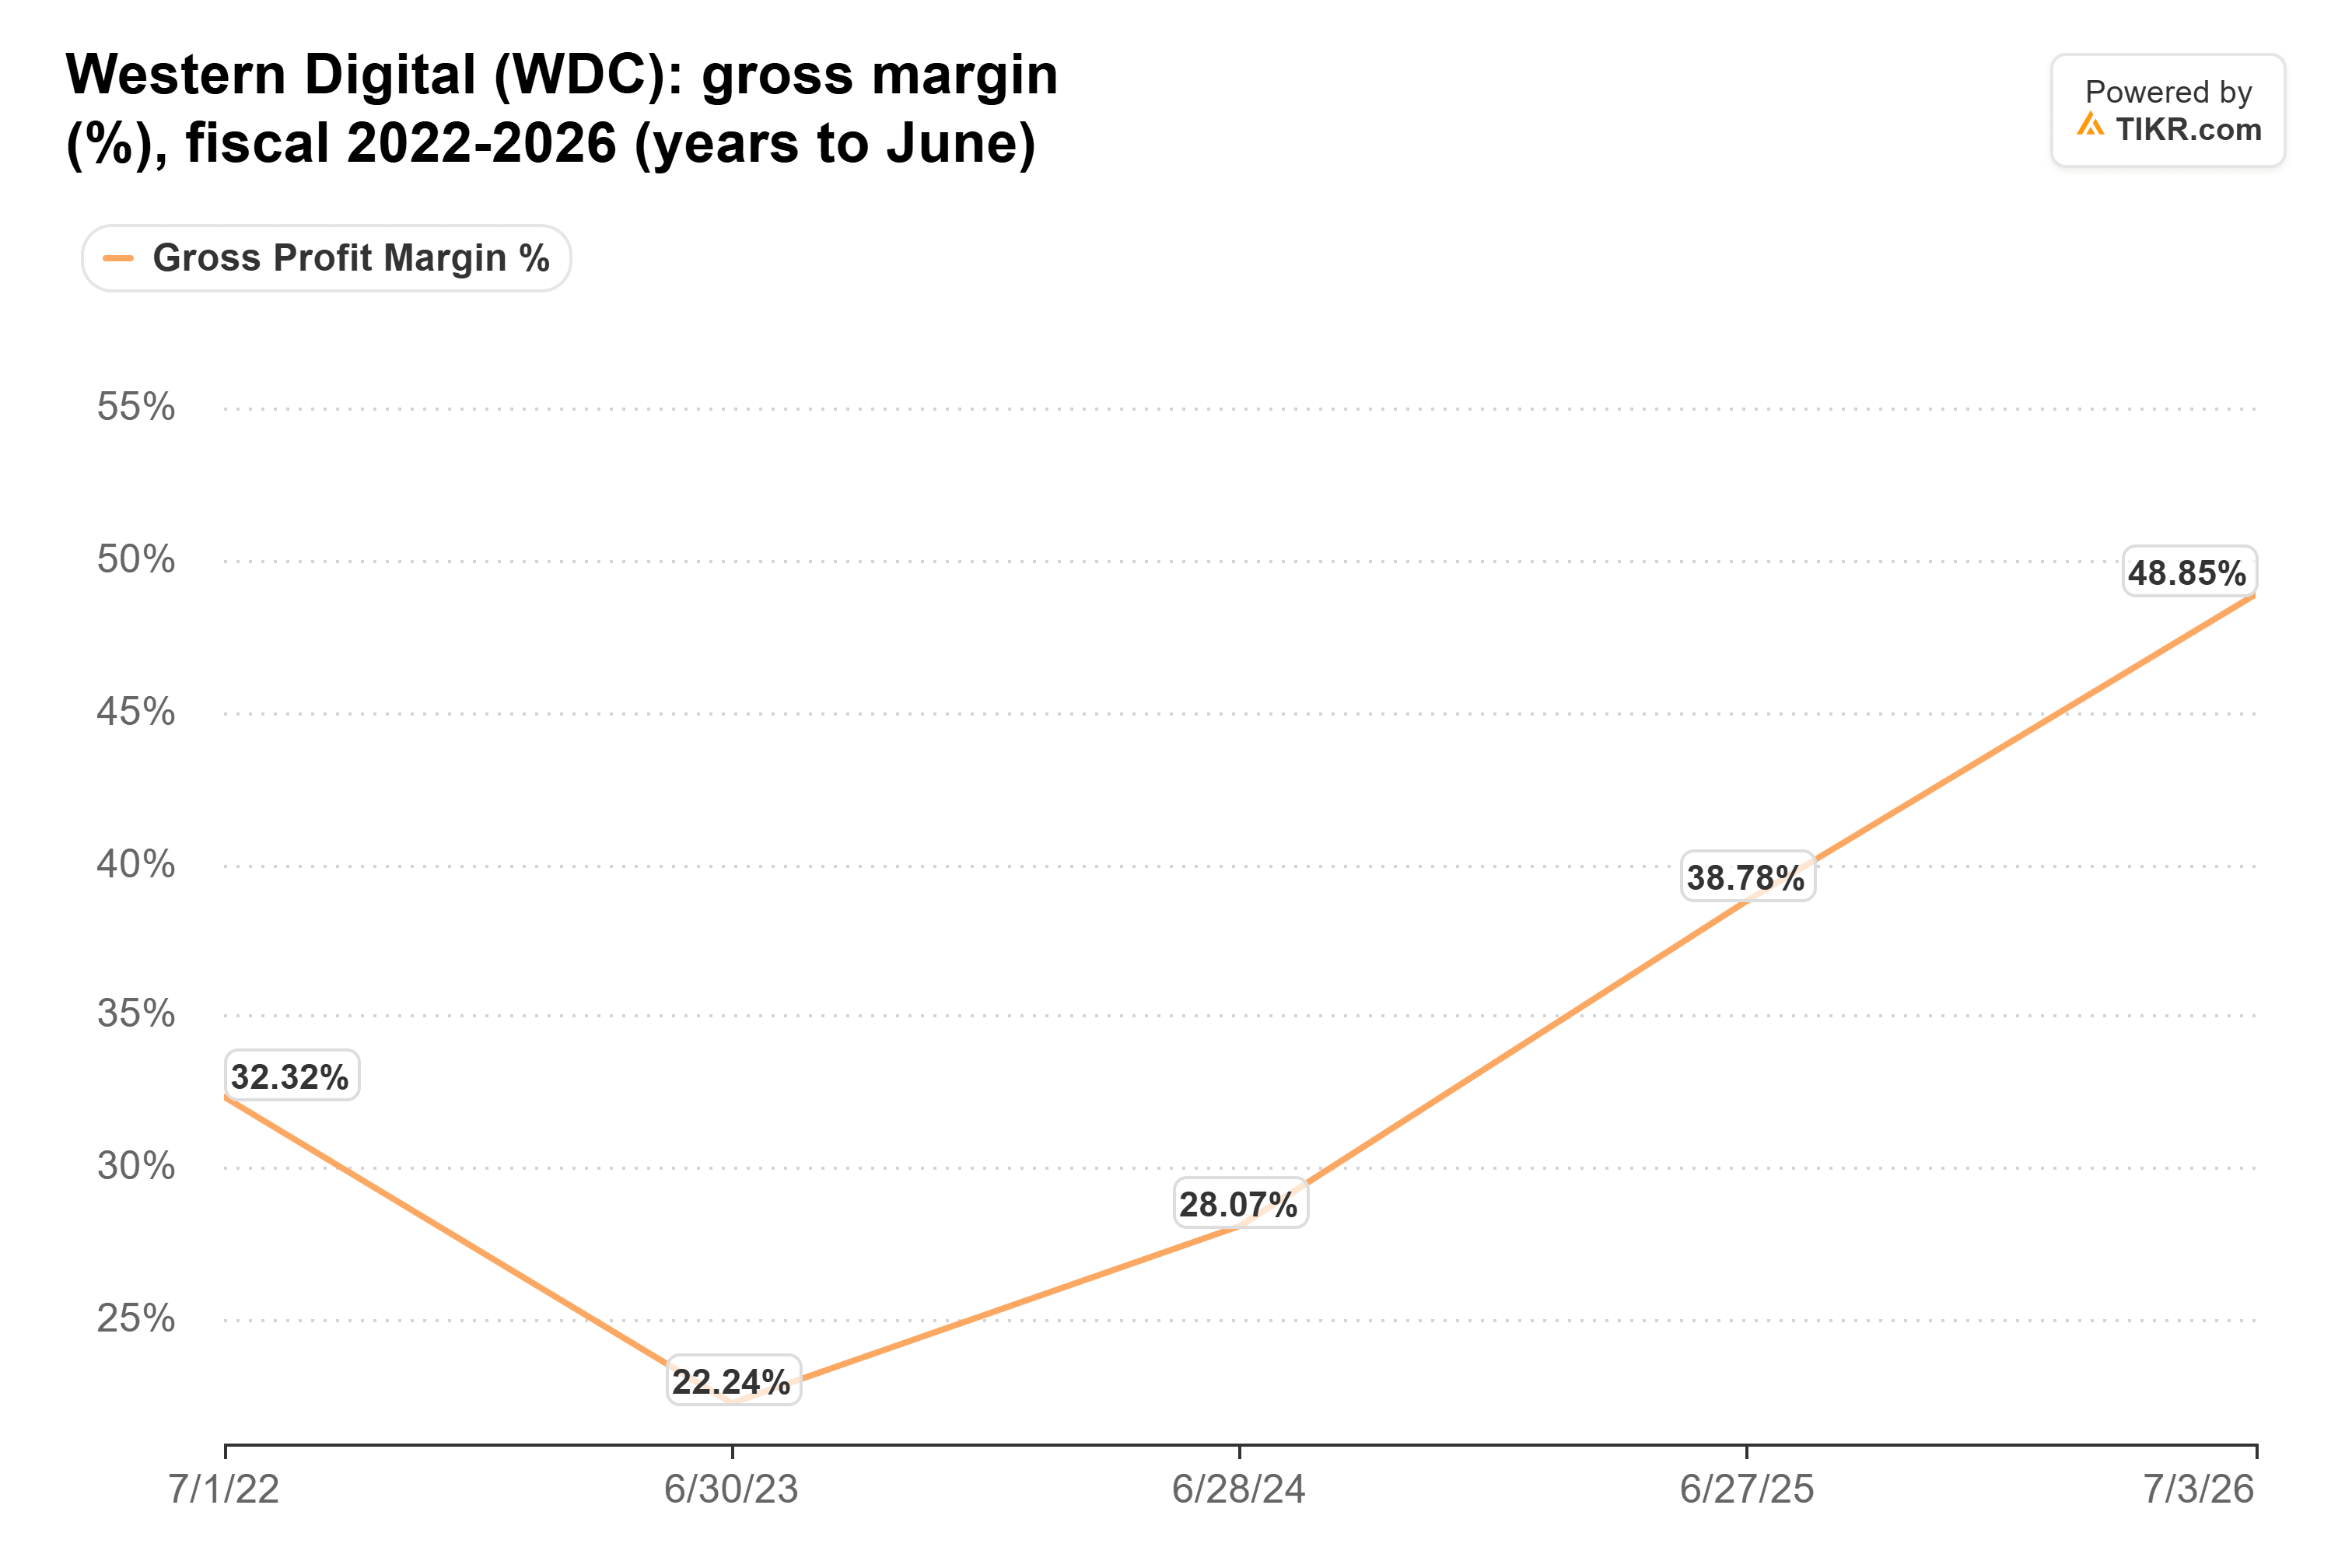
La marge brute de Western Digital s'est également améliorée, passant de 22,2% pour l'exercice 2023 à 48,9% pour l'exercice 2026, selon les données historiques de TIKR. Les comparaisons avec les années antérieures doivent être faites avec prudence suite à sa séparation de Sandisk en février 2025.
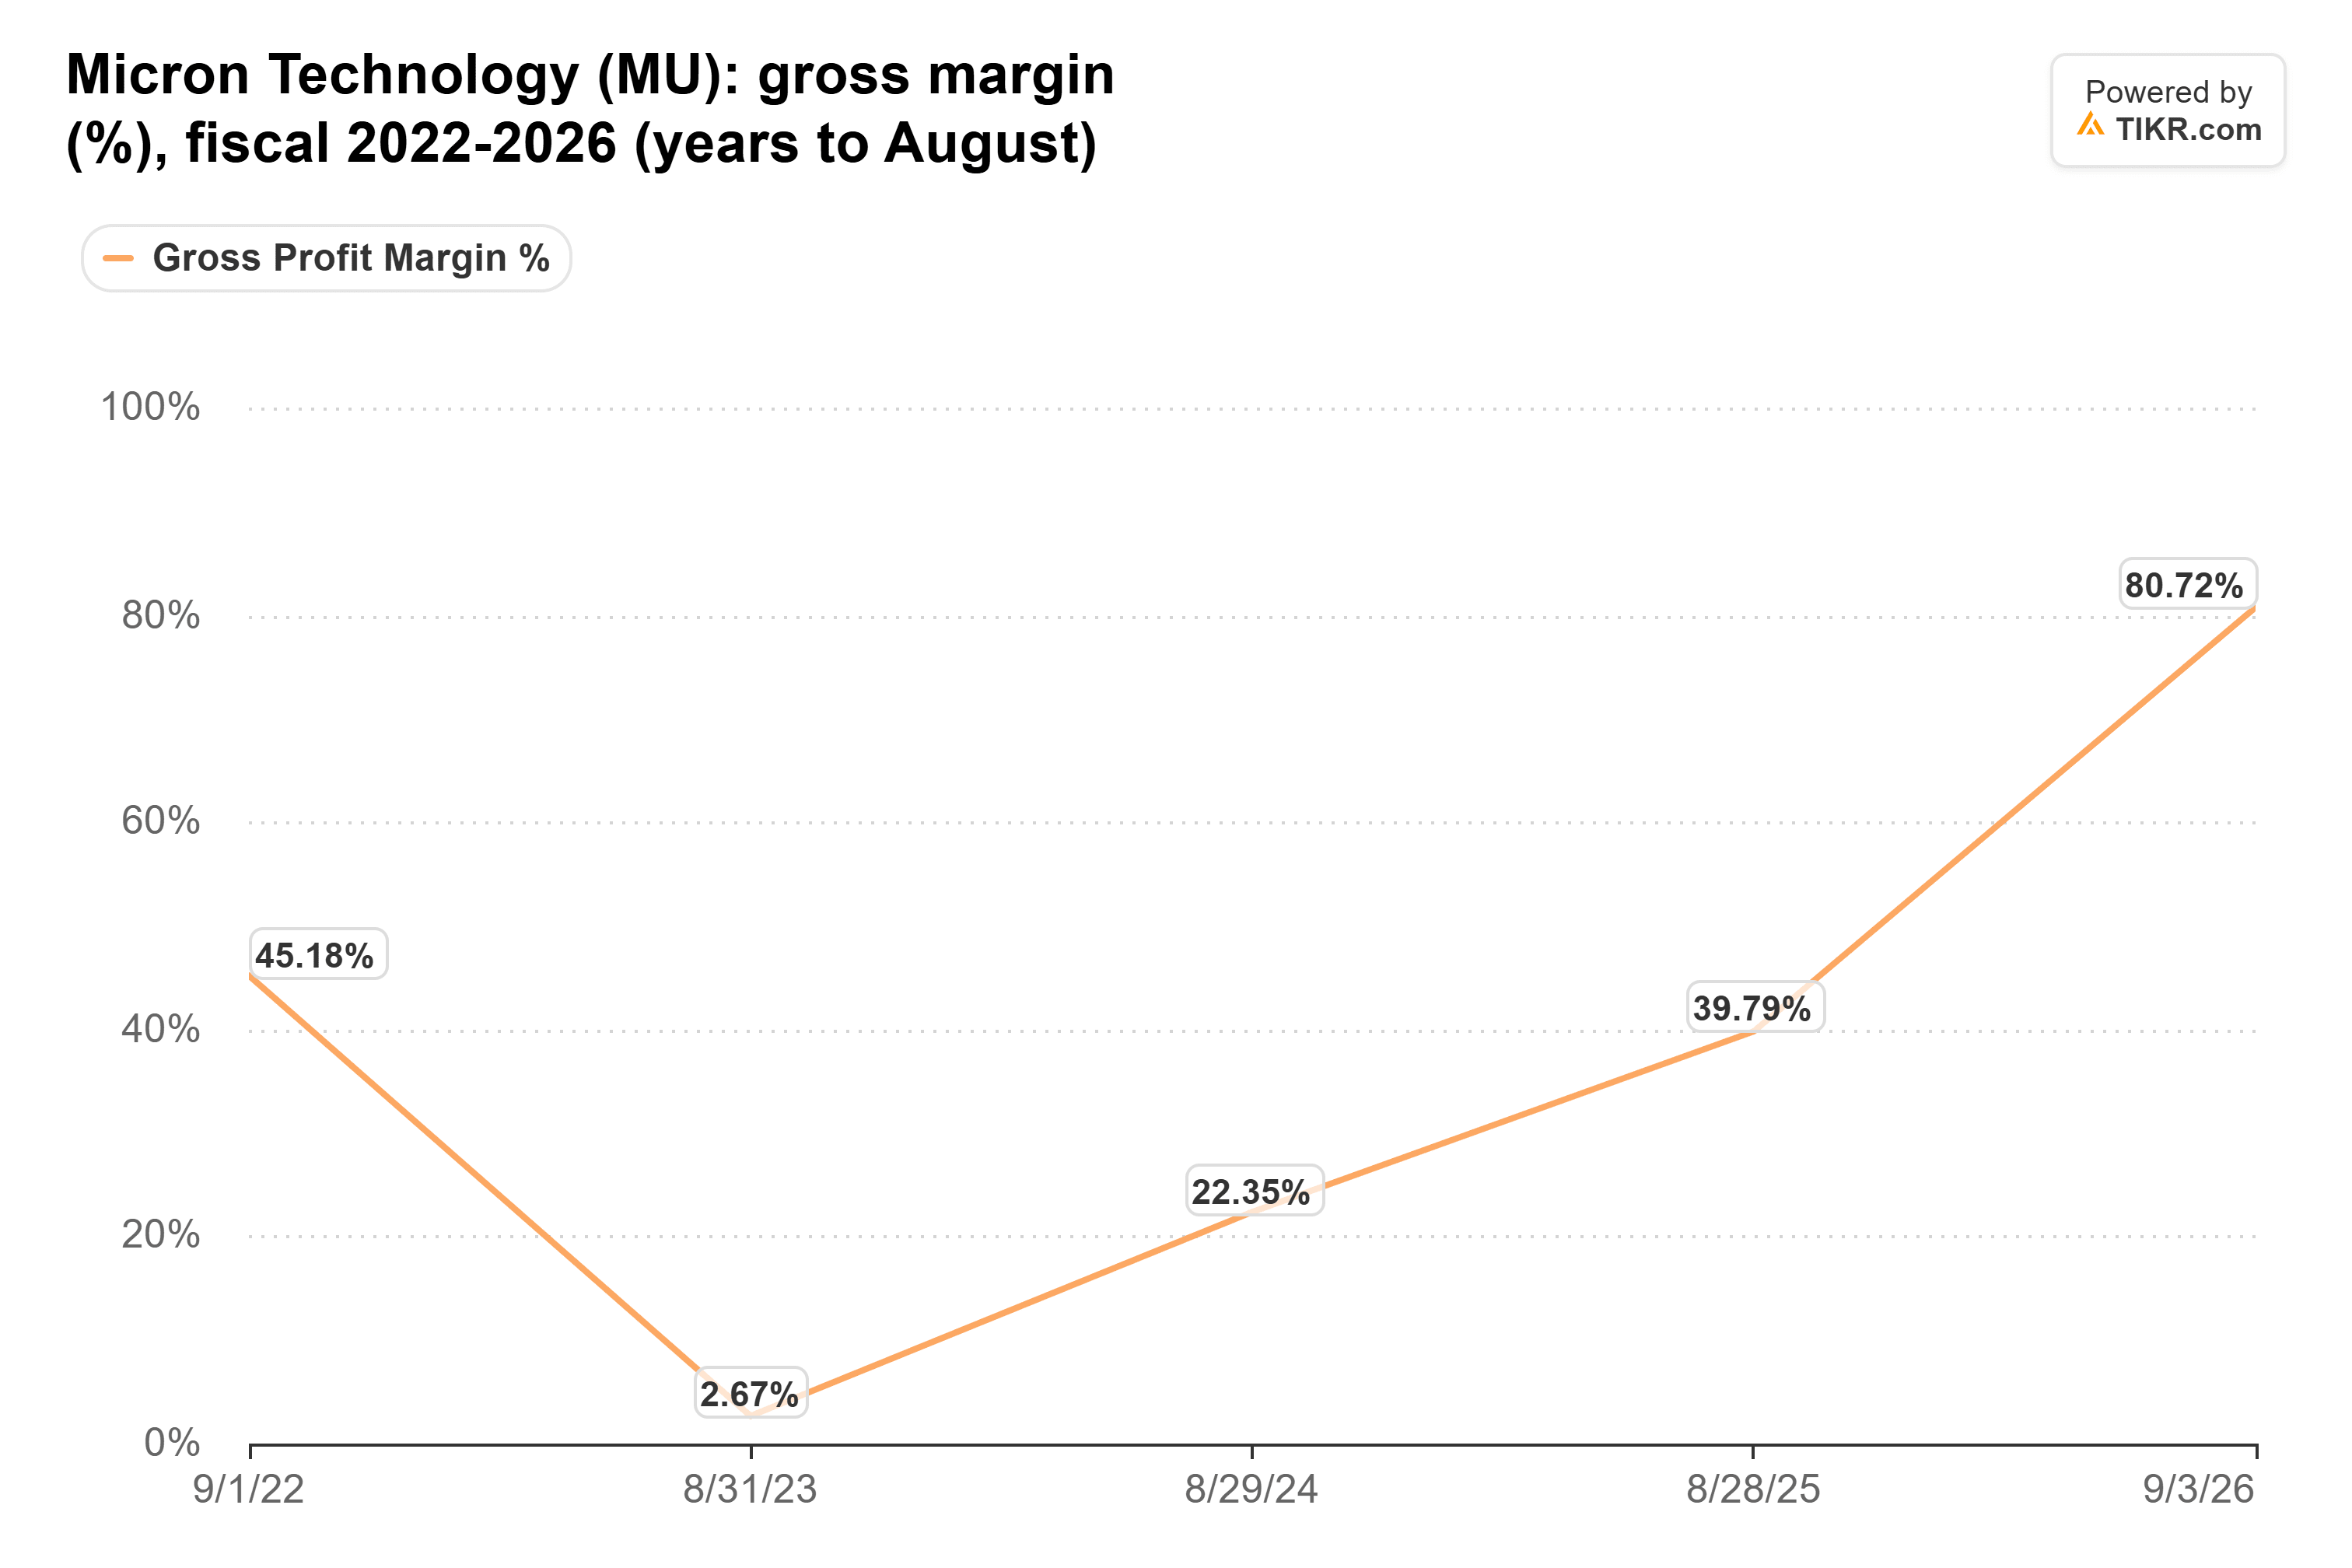
Micron, quant à lui, a annoncé une marge brute de 80,7% pour l'exercice 2026, soutenue par des prix solides pour la DRAM et la NAND et la demande de mémoire liée à l'IA.
Cependant, sa marge brute est tombée à seulement 2,7% pour l'exercice 2023, selon les données historiques de TIKR, illustrant la volatilité associée aux cycles de prix de l'industrie de la mémoire.
La technologie de mémoire avancée de Micron et ses accords à long terme avec les clients offrent une exposition aux investissements croissants dans l'infrastructure IA, bien que sa rentabilité reste sensible aux prix de la mémoire et à la capacité de production supplémentaire.
Western Digital bénéficie également d'accords de stockage à long terme, les disques de plus grande capacité et des prix de vente plus forts soutenant l'expansion des marges.
Néanmoins, la hausse des coûts des composants DRAM et NAND pourrait exercer une pression sur l'économie de fabrication de Western Digital, tandis que Micron pourrait faire face à une compression de ses marges si l'offre de mémoire finit par rattraper la demande.
Au cours des 12 prochains mois, le plus grand défi de Western Digital sera de savoir si elle peut maintenir une tarification plus forte et atteindre sa marge brute trimestrielle non-GAAP projetée de 60% à 61%. Les prochains résultats de Micron aideront à déterminer si la demande de mémoire IA peut soutenir sa rentabilité exceptionnellement forte.
Western Digital semble potentiellement attractive à environ 11,7 fois son estimation de bénéfices pour l'exercice 2027 fournie par TIKR si les attentes de croissance des analystes se matérialisent. Micron reste l'entreprise la plus forte sur le plan des marges brutes actuelles et offre une exposition plus directe à la mémoire IA. Pour les investisseurs avec un horizon de deux à trois ans, Western Digital offre une opportunité de croissance des bénéfices intéressante, mais l'investissement le plus attractif dépendra finalement de la valorisation, du pouvoir de tarification et de la capacité de chaque entreprise à développer ses bénéfices de manière durable.
Alors, quelle est la valeur réelle de l'action Western Digital ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Western Digital pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Western Digital gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !