Points clés
- Six fonds gérant chacun entre 2 et 6 milliards de dollars en actions américaines ont déclaré de nouvelles positions dans Devon Energy (DVN) dans leurs déclarations 13F pour le trimestre clos le 30 juin, et l'action a progressé de 15 % depuis.
- L'objectif de prix moyen des analystes se situe 27 % au-dessus du cours de Devon, tandis que ConocoPhillips (COP), EOG Resources (EOG) et Canadian Natural Resources (CNQ) se négocient tous près ou au-dessus de leurs propres objectifs.
- Devon se négocie à 9 fois les bénéfices anticipés, au-dessus de sa moyenne quinquennale de 8,4x, et les analystes prévoient que ses bénéfices par action passeront de 3,92 $ en 2025 à 5,37 $ en 2028.
- Devon semble toujours être un achat avant sa publication de résultats le 5 novembre, à condition que les économies issues de sa fusion avec Coterra se matérialisent comme prévu.
Six fonds ont fait le même pari au T2 : Devon Energy. Chacune de leurs déclarations 13F pour le trimestre clos le 30 juin, déposée le 14 août et toujours la plus récente, montre une nouvelle position sur Devon, et deux d'entre eux en ont fait leur plus gros investissement.
Devon publiant ses résultats du T3 après la clôture le 5 novembre, la question pour tous les autres est de savoir s'il reste de la place pour les suivre.
TIKR suit 28 analystes sur Devon Energy. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Devon Energy, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Devon Energy
Deux fonds ont fait de Devon leur plus gros pari
TOMS Capital Investment Management est allé le plus loin. Ses 10,26 millions d'actions Devon valaient 424 millions de dollars au 30 juin. Cela représentait 22,4 % des 1,89 milliard de dollars d'actions américaines dans son 13F, et sa plus grande position. Il a également déclaré des options d'achat avec une valeur notionnelle de 566 millions de dollars.
Les 6,56 millions d'actions de Merewether Investment Management, d'une valeur de 271 millions de dollars, constituaient également sa plus grande position, à hauteur de 5,1 % du fonds.
Devon était également la 4ème position chez Yaupon Capital Management (1,7 %), la 4ème chez HITE Hedge Asset Management (5,1 %), la 10ème chez Disciplined Growth Investors (3,0 %) et la 14ème chez GoldenTree Asset Management (2,7 %).
Un 13F ne montre que ce qu'un fonds détenait au 30 juin, il ne peut donc pas nous dire à quel moment du trimestre ces fonds ont acheté, à quel prix, ou pourquoi.
Devon a également finalisé sa fusion par échange d'actions avec Coterra Energy au cours de ce trimestre, le 7 mai, donc un fonds qui détenait Coterra au départ s'est retrouvé avec des actions Devon.
L'action Devon a progressé de 15 % depuis son cours du 30 juin jusqu'à la clôture du 3 novembre. Il s'agit de la seule évolution du titre, puisque nous ne savons pas ce que les fonds ont payé ni s'ils détiennent toujours les actions.
Les analystes voient plus de potentiel chez Devon que chez ses rivaux
Devon n'est pas le seul grand producteur de pétrole proche de ses sommets. ConocoPhillips, EOG Resources et Canadian Natural Resources ont tous clôturé le 3 novembre à moins de 1 % de leurs plus hauts sur 52 semaines, tout comme Devon.
Ce qui distingue Devon, c'est l'endroit où les analystes pensent qu'elle peut aller à partir de là. Les 28 analystes qui la suivent ont un objectif de prix moyen de 61,69 $, soit 27 % au-dessus de son cours. L'objectif moyen d'EOG est 8 % au-dessus de son cours, celui de ConocoPhillips 6 % au-dessus, et celui de Canadian Natural est au pair.
Devon est également l'une des moins chères des quatre, à 9 fois les bénéfices anticipés, contre environ 9x pour EOG et environ 12x pour ConocoPhillips et Canadian Natural.
Deux des six fonds détiennent également ConocoPhillips, et ils ont pris des directions opposées au trimestre de juin.
Merewether a réduit sa position de 12 %, et Yaupon l'a augmentée de 5 %, chacune représentant moins de 1 % de son fonds. ConocoPhillips a gagné 39 % depuis, ce qui la place au-dessus de l'objectif moyen des analystes.
Les bénéfices de Devon doivent remonter
Le BPA normalisé de Devon est passé de 5,71 $ en 2023 à 3,92 $ en 2025, et les analystes prévoient qu'il atteindra 5,37 $ d'ici 2028 :

Devon compte sur sa fusion pour y parvenir.
Elle vise 1 milliard de dollars de synergies annuelles avant impôts avec Coterra d'ici fin 2027, et le rapport du 5 novembre couvre son premier trimestre complet en tant qu'entreprise fusionnée.
Le 8 octobre, elle a également accepté de vendre ses actifs d'Eagle Ford pour 4,2 milliards de dollars.
Les investisseurs paient déjà pour cette reprise. Devon se négocie à 8,8 fois les bénéfices anticipés, au-dessus de sa moyenne quinquennale de 8,4x :
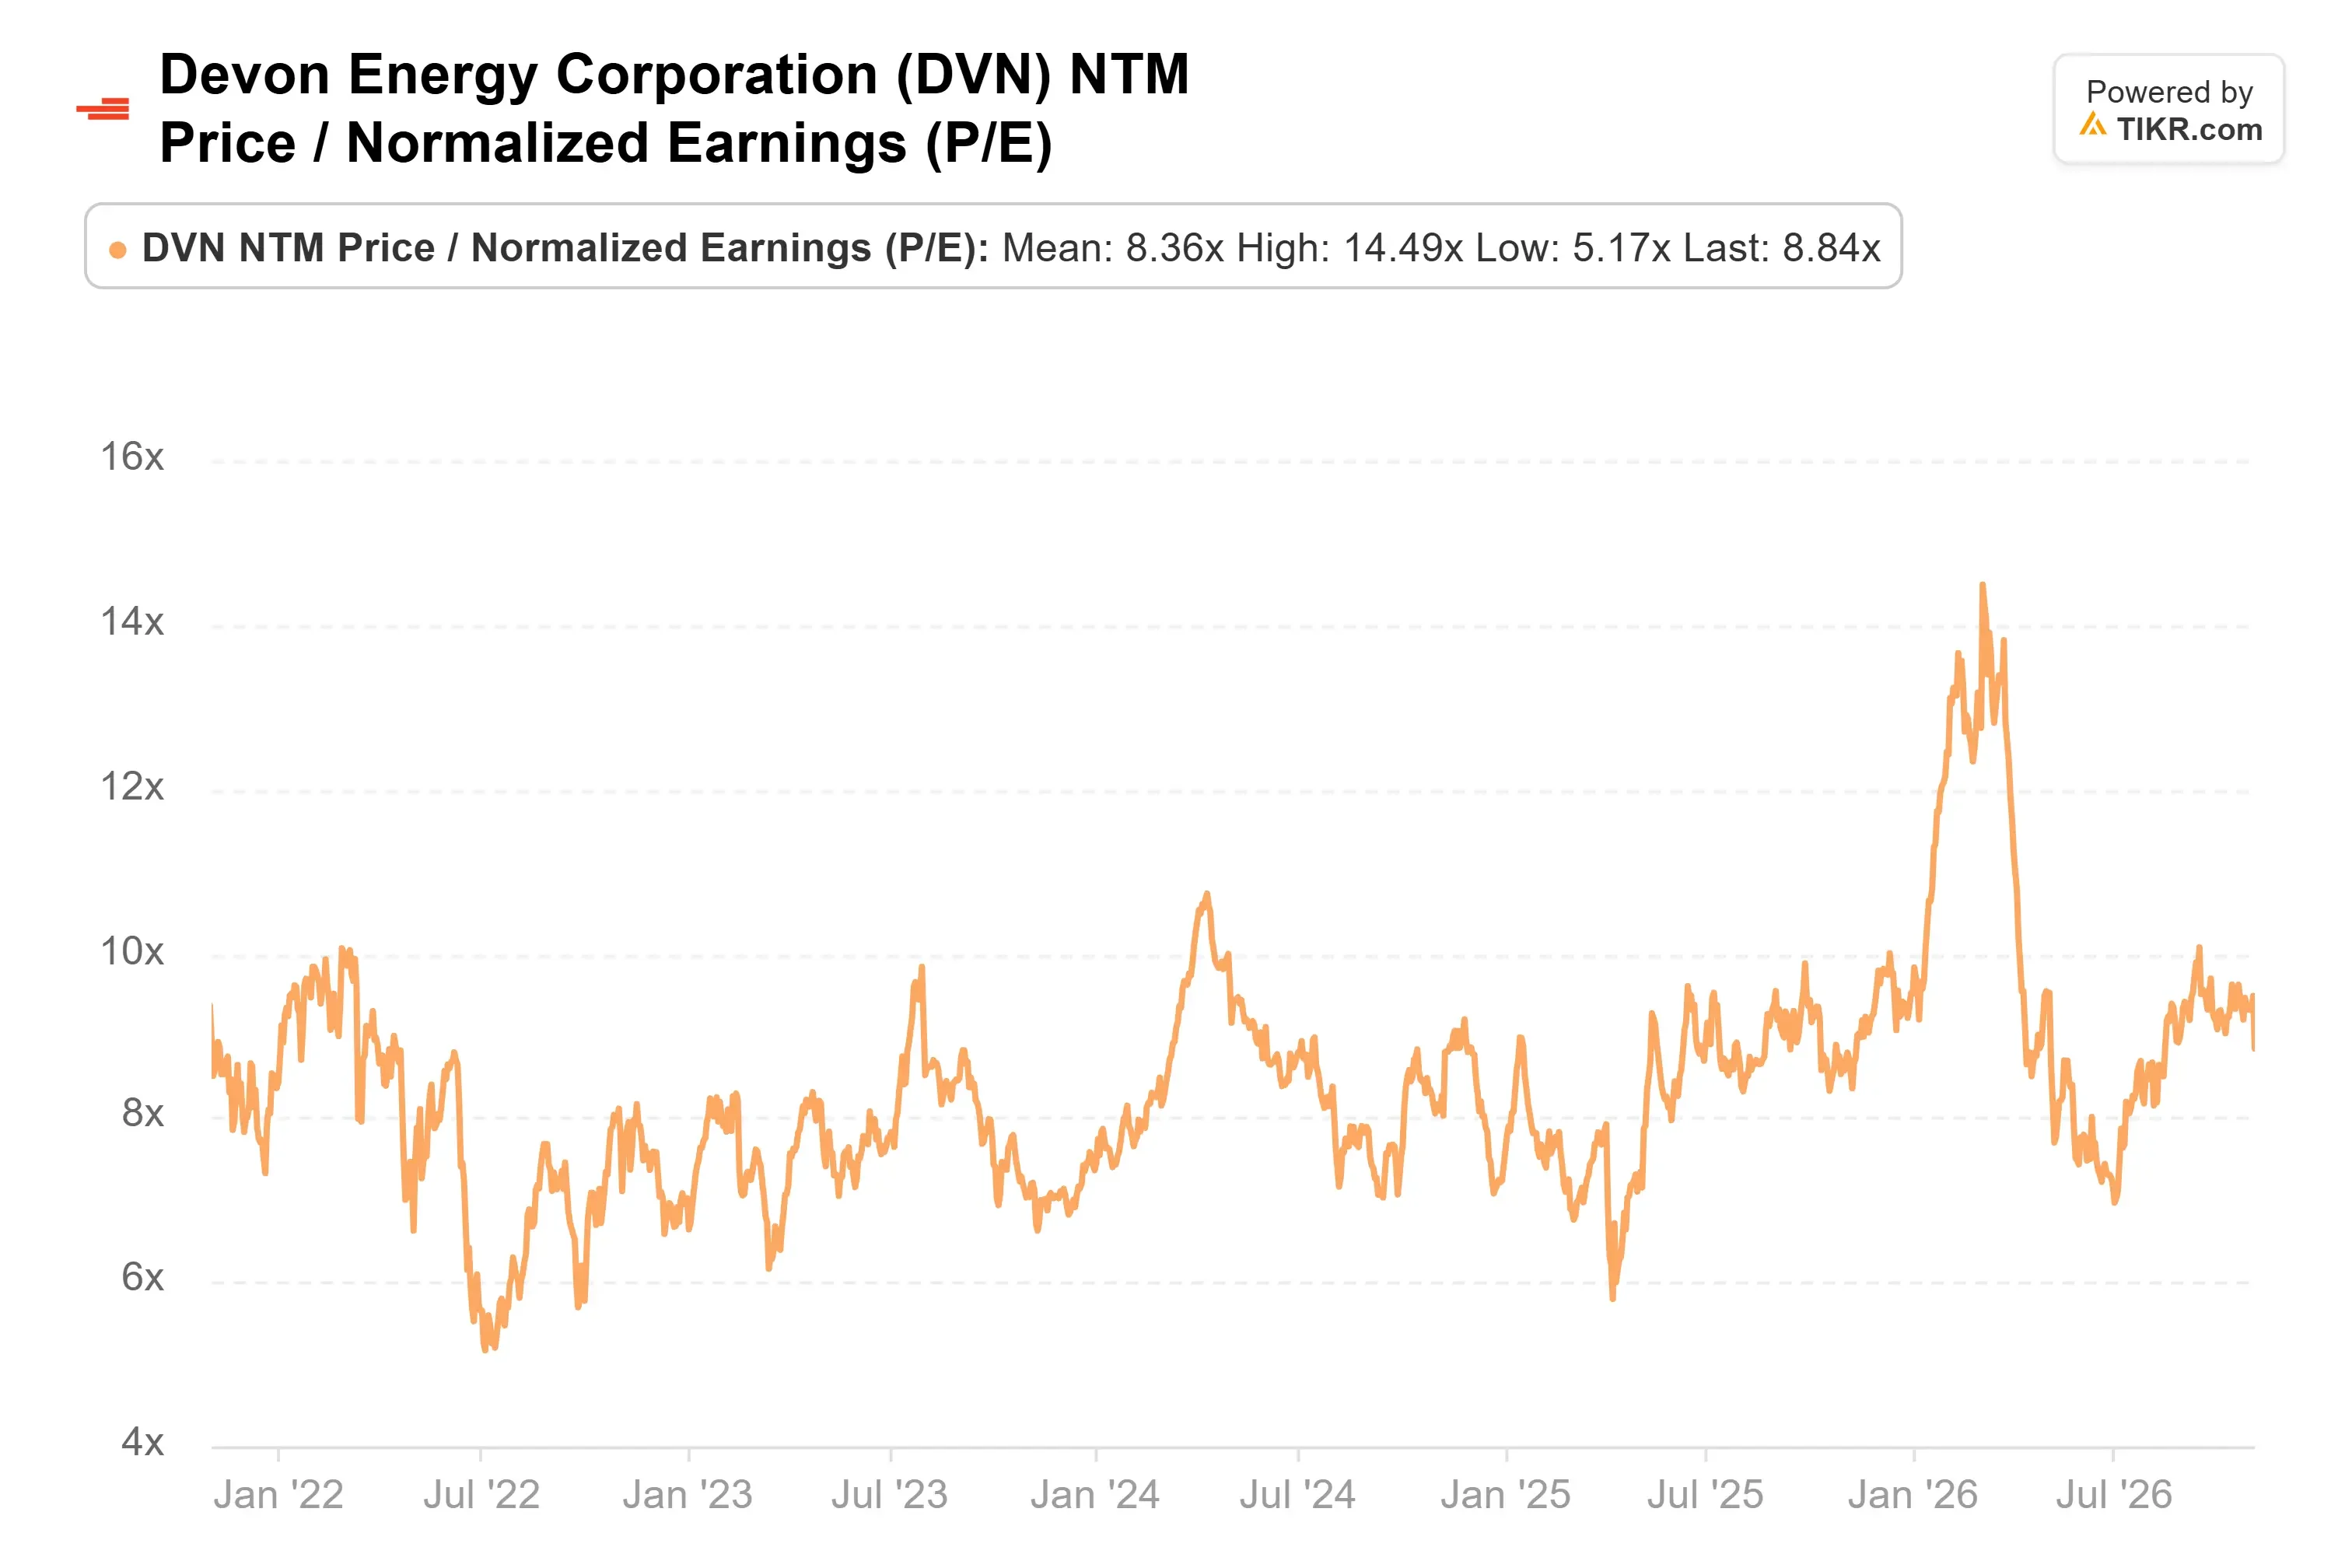
(Il reste bien en dessous des près de 15x atteints en mars.)
Wall Street continue de relever son objectif
Les analystes ont relevé leur objectif de prix moyen de 45,30 $ il y a un an à 61,69 $ aujourd'hui, son plus haut niveau de l'année :

L'analyste le plus optimiste voit 74 $ par action. Le plus prudent voit 44 $, en dessous du cours de clôture de l'action à 47,62 $.
Devon semble toujours être un achat
Le risque est que les quatre actions entrent dans leurs publications de résultats début novembre près de leurs sommets, ce qui laisse peu de marge de manœuvre en cas de déception de l'une d'entre elles.
Malgré cela, j'achèterais Devon avant la publication. Elle est valorisée comme EOG, et les analystes voient un potentiel de hausse bien plus important chez elle que chez ses trois rivales.
Si Devon réalise les économies de Coterra qu'elle vise d'ici fin 2027, elle peut justifier son prix.
Le rapport du 5 novembre est le premier vrai test pour voir si ces économies arrivent comme prévu. Et les déclarations des six fonds pour le trimestre clos le 30 septembre, dues avant le 16 novembre, montreront s'ils ont conservé leurs positions pendant la hausse.
Alors, quelle est la valeur réelle de l'action Devon Energy ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Devon Energy pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Devon Energy gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !