

Points clés
- Le fonds Third Point de Dan Loeb a augmenté sa position dans TransDigm (TDG) de 216 % au cours du trimestre clos le 30 juin, tandis qu'Edgewood Management, qui gère 22 milliards de dollars, a réduit sa position de 55 %.
- TransDigm se négocie à 26 fois les bénéfices anticipés, bien en dessous de sa moyenne quinquennale de 33x, et les analystes prévoient que son bénéfice par action augmentera chaque année jusqu'à l'exercice 2028.
- Le principal risque est l'objectif de prix moyen des analystes, qui est tombé à son plus bas niveau de l'année écoulée.
- Loeb semble avoir le meilleur côté de cette transaction, et les prochains formulaires 13F des deux fonds doivent être déposés avant le 16 novembre.
Deux grands investisseurs ont pris des directions opposées sur TransDigm au T2.
Le fonds Third Point de Dan Loeb a plus que triplé sa position, tandis qu'Edgewood Management a réduit la sienne de plus de moitié, selon leurs formulaires 13F pour le trimestre clos le 30 juin, qui restent leurs derniers dépôts.
Le vendeur détient toujours plus
Third Point, qui gère 29 milliards de dollars, a déposé son 13F le 14 août. Il détenait 79 000 actions TransDigm d'une valeur de 105 millions de dollars au 30 juin, après avoir augmenté son nombre d'actions de 216 % sur le trimestre. Cela faisait de TransDigm 2,3 % de ses avoirs déclarés en 13F et sa 18e plus grande position.
Le fonds de 22 milliards de dollars a pris la direction opposée. Son 13F, déposé le 13 août, montrait qu'il avait réduit son nombre d'actions de 55 % sur le trimestre, à 278 240 actions d'une valeur de 371 millions de dollars.
Malgré cela, TransDigm représentait toujours 3,8 % de ses avoirs déclarés en 13F et sa 14e plus grande position, un pari plus important que celui de Loeb en dollars et en poids.
Ainsi, le vendeur n'avait pas abandonné TransDigm au 30 juin.
TIKR suit 23 analystes sur TransDigm. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur TransDigm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour TransDigm
TransDigm a continué de performer
Depuis le 30 juin, TransDigm a donné à l'acheteur plus de raisons d'apprécier. Le 4 août, elle a annoncé que ses ventes avaient augmenté de 23 % pour atteindre 2,74 milliards de dollars au cours de son T3 de l'exercice, clos le 27 juin, avec une croissance à deux chiffres sur ses trois principaux marchés. Les ventes sur le marché secondaire commercial ont augmenté de 17 %, et la société a racheté environ 1,0 milliard de dollars de ses propres actions au cours du trimestre.
Elle a également relevé ses prévisions pour l'exercice 2026, augmentant le point médian de ses perspectives d'EBITDA tel que défini de 100 millions de dollars pour atteindre 5,52 milliards de dollars.
Les analystes s'attendent à ce que le BPA normalisé de TransDigm progresse chaque année jusqu'à l'exercice 2028, passant de 37,33 dollars pour l'exercice 2025 à 55,88 dollars :
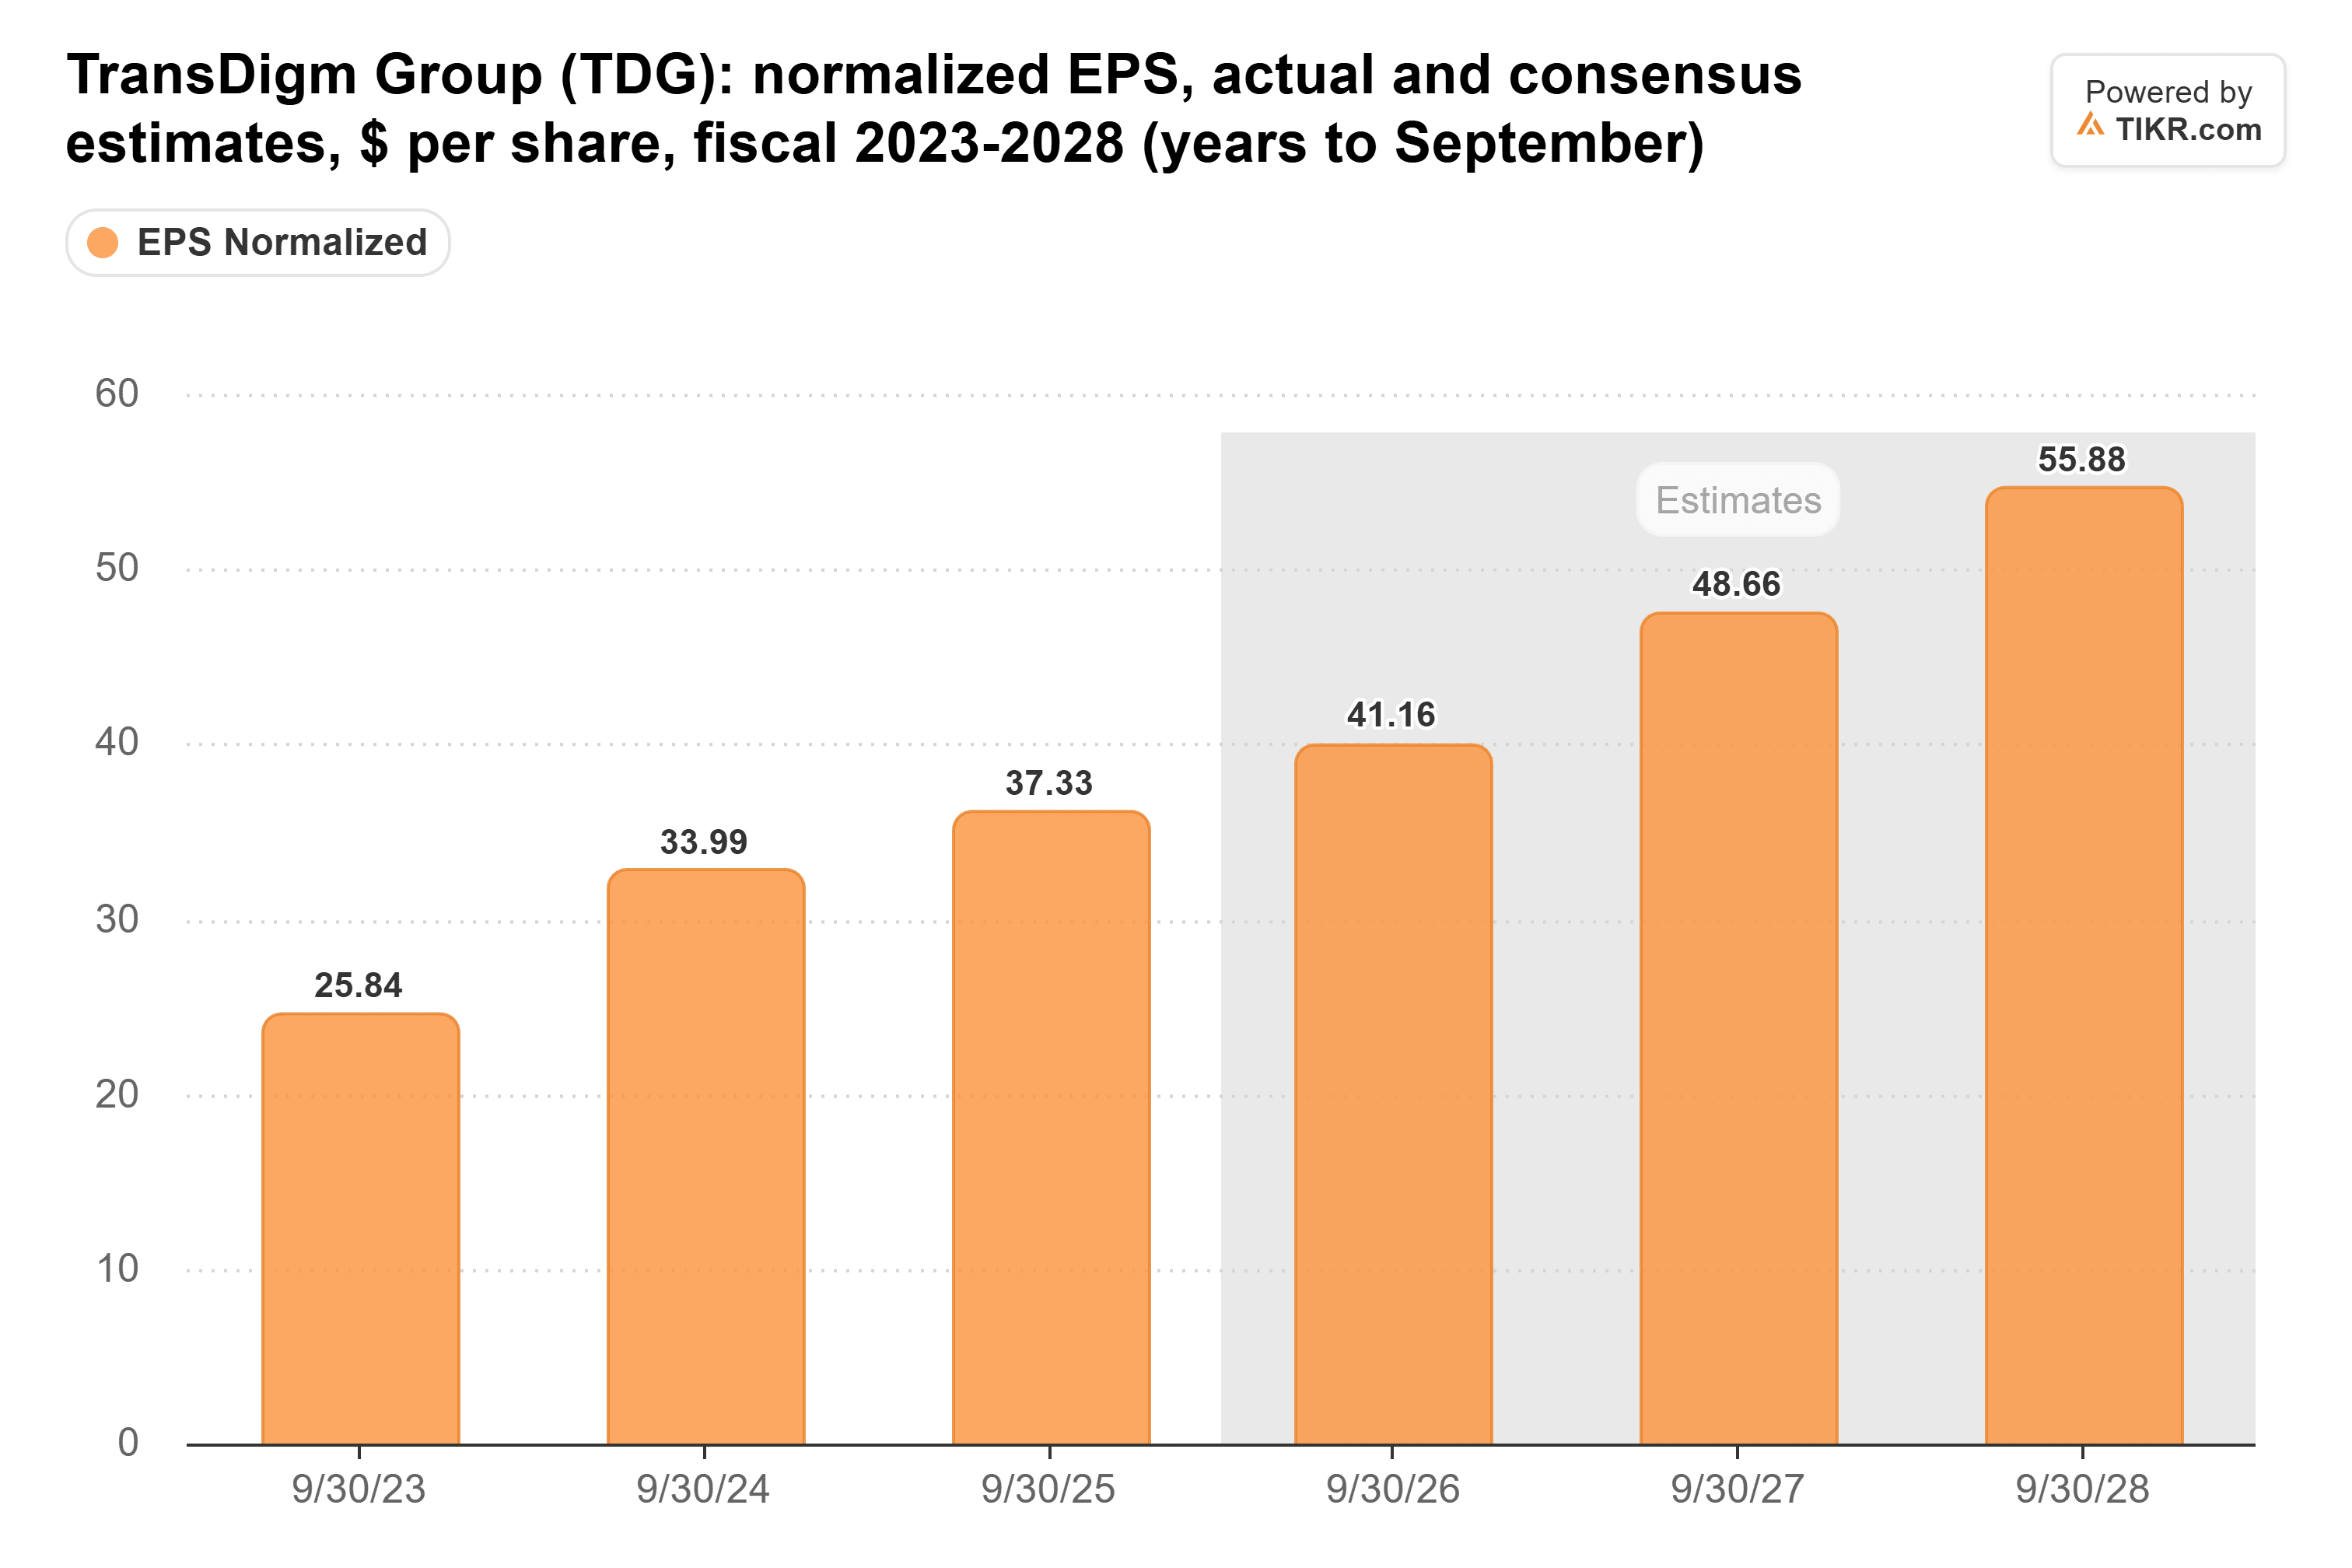
Rien dans les prévisions relevées en août ne me donne de raison de penser que ces estimations vont être revues à la baisse.
Près de son niveau le moins cher en cinq ans
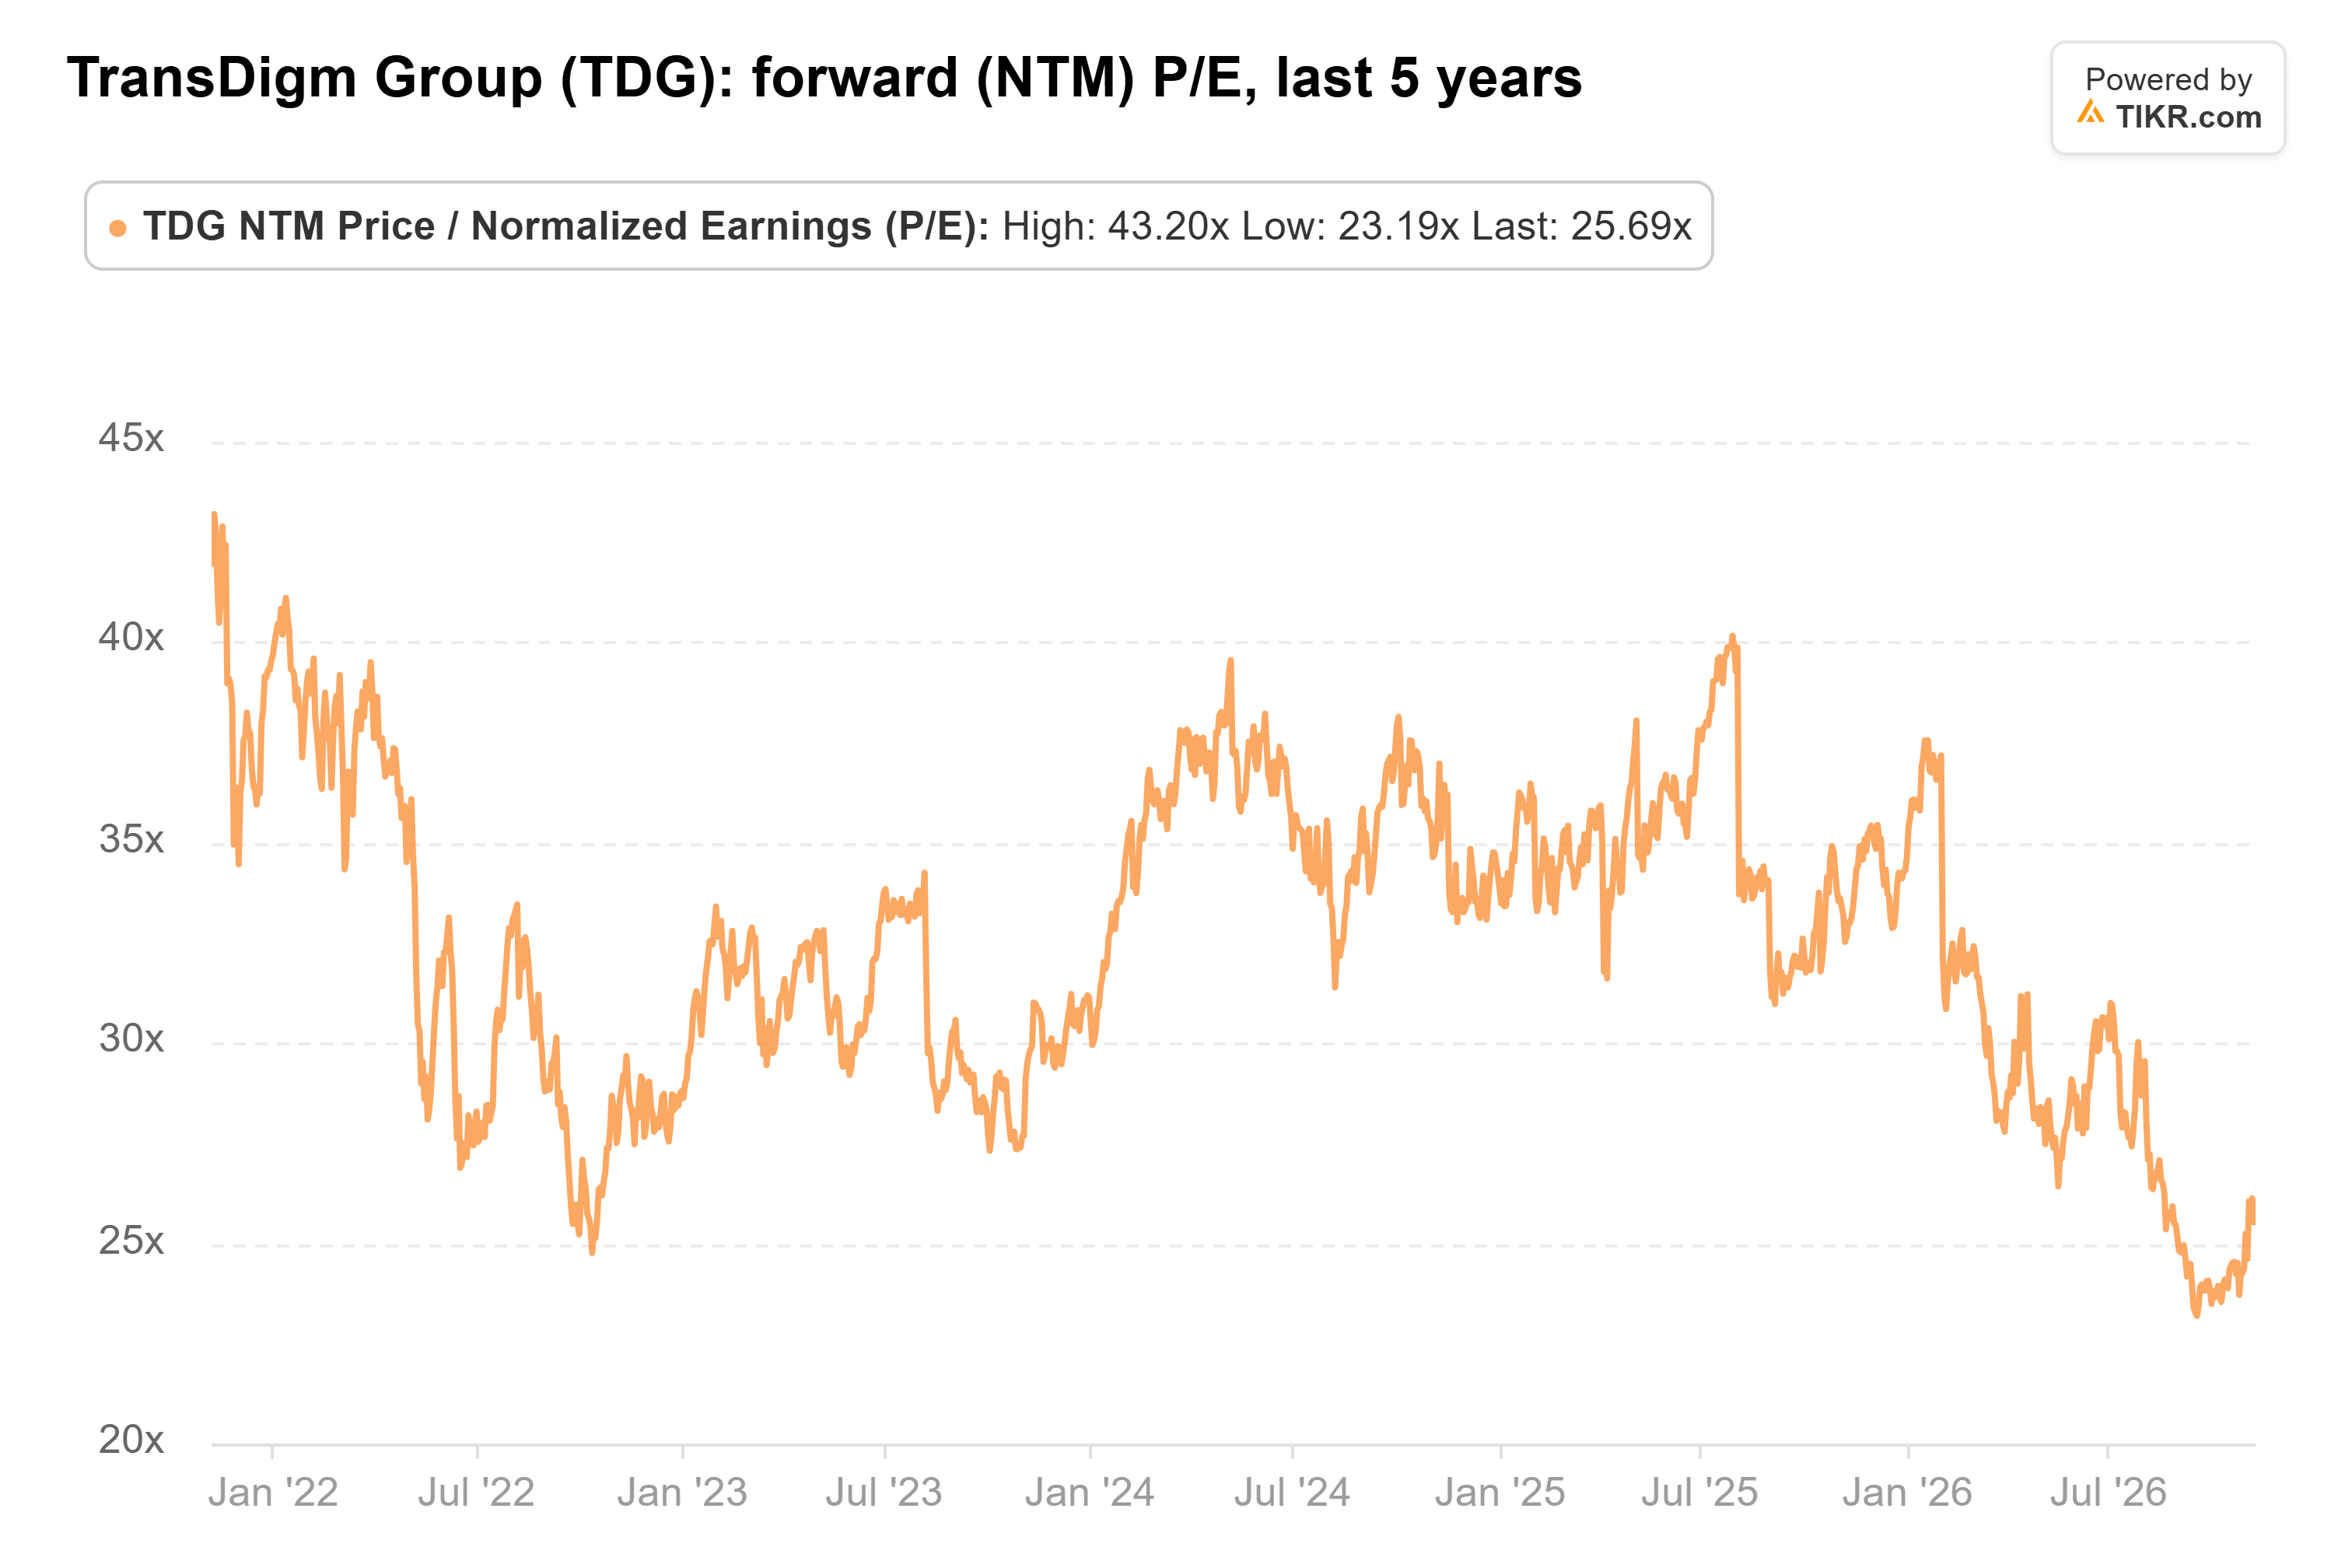
L'action n'a pas suivi le rythme de l'entreprise. TransDigm se négocie à 26 fois les bénéfices anticipés, bien en dessous de sa moyenne quinquennale de 33x et pas loin du plus bas de 23x atteint le 17 septembre :
Les analystes sont toutefois devenus plus prudents. Leur objectif de prix moyen est passé de 1 558 $ il y a un an, et d'un pic de 1 622 $ en janvier, à 1 414 $, son point le plus bas de l'année écoulée :
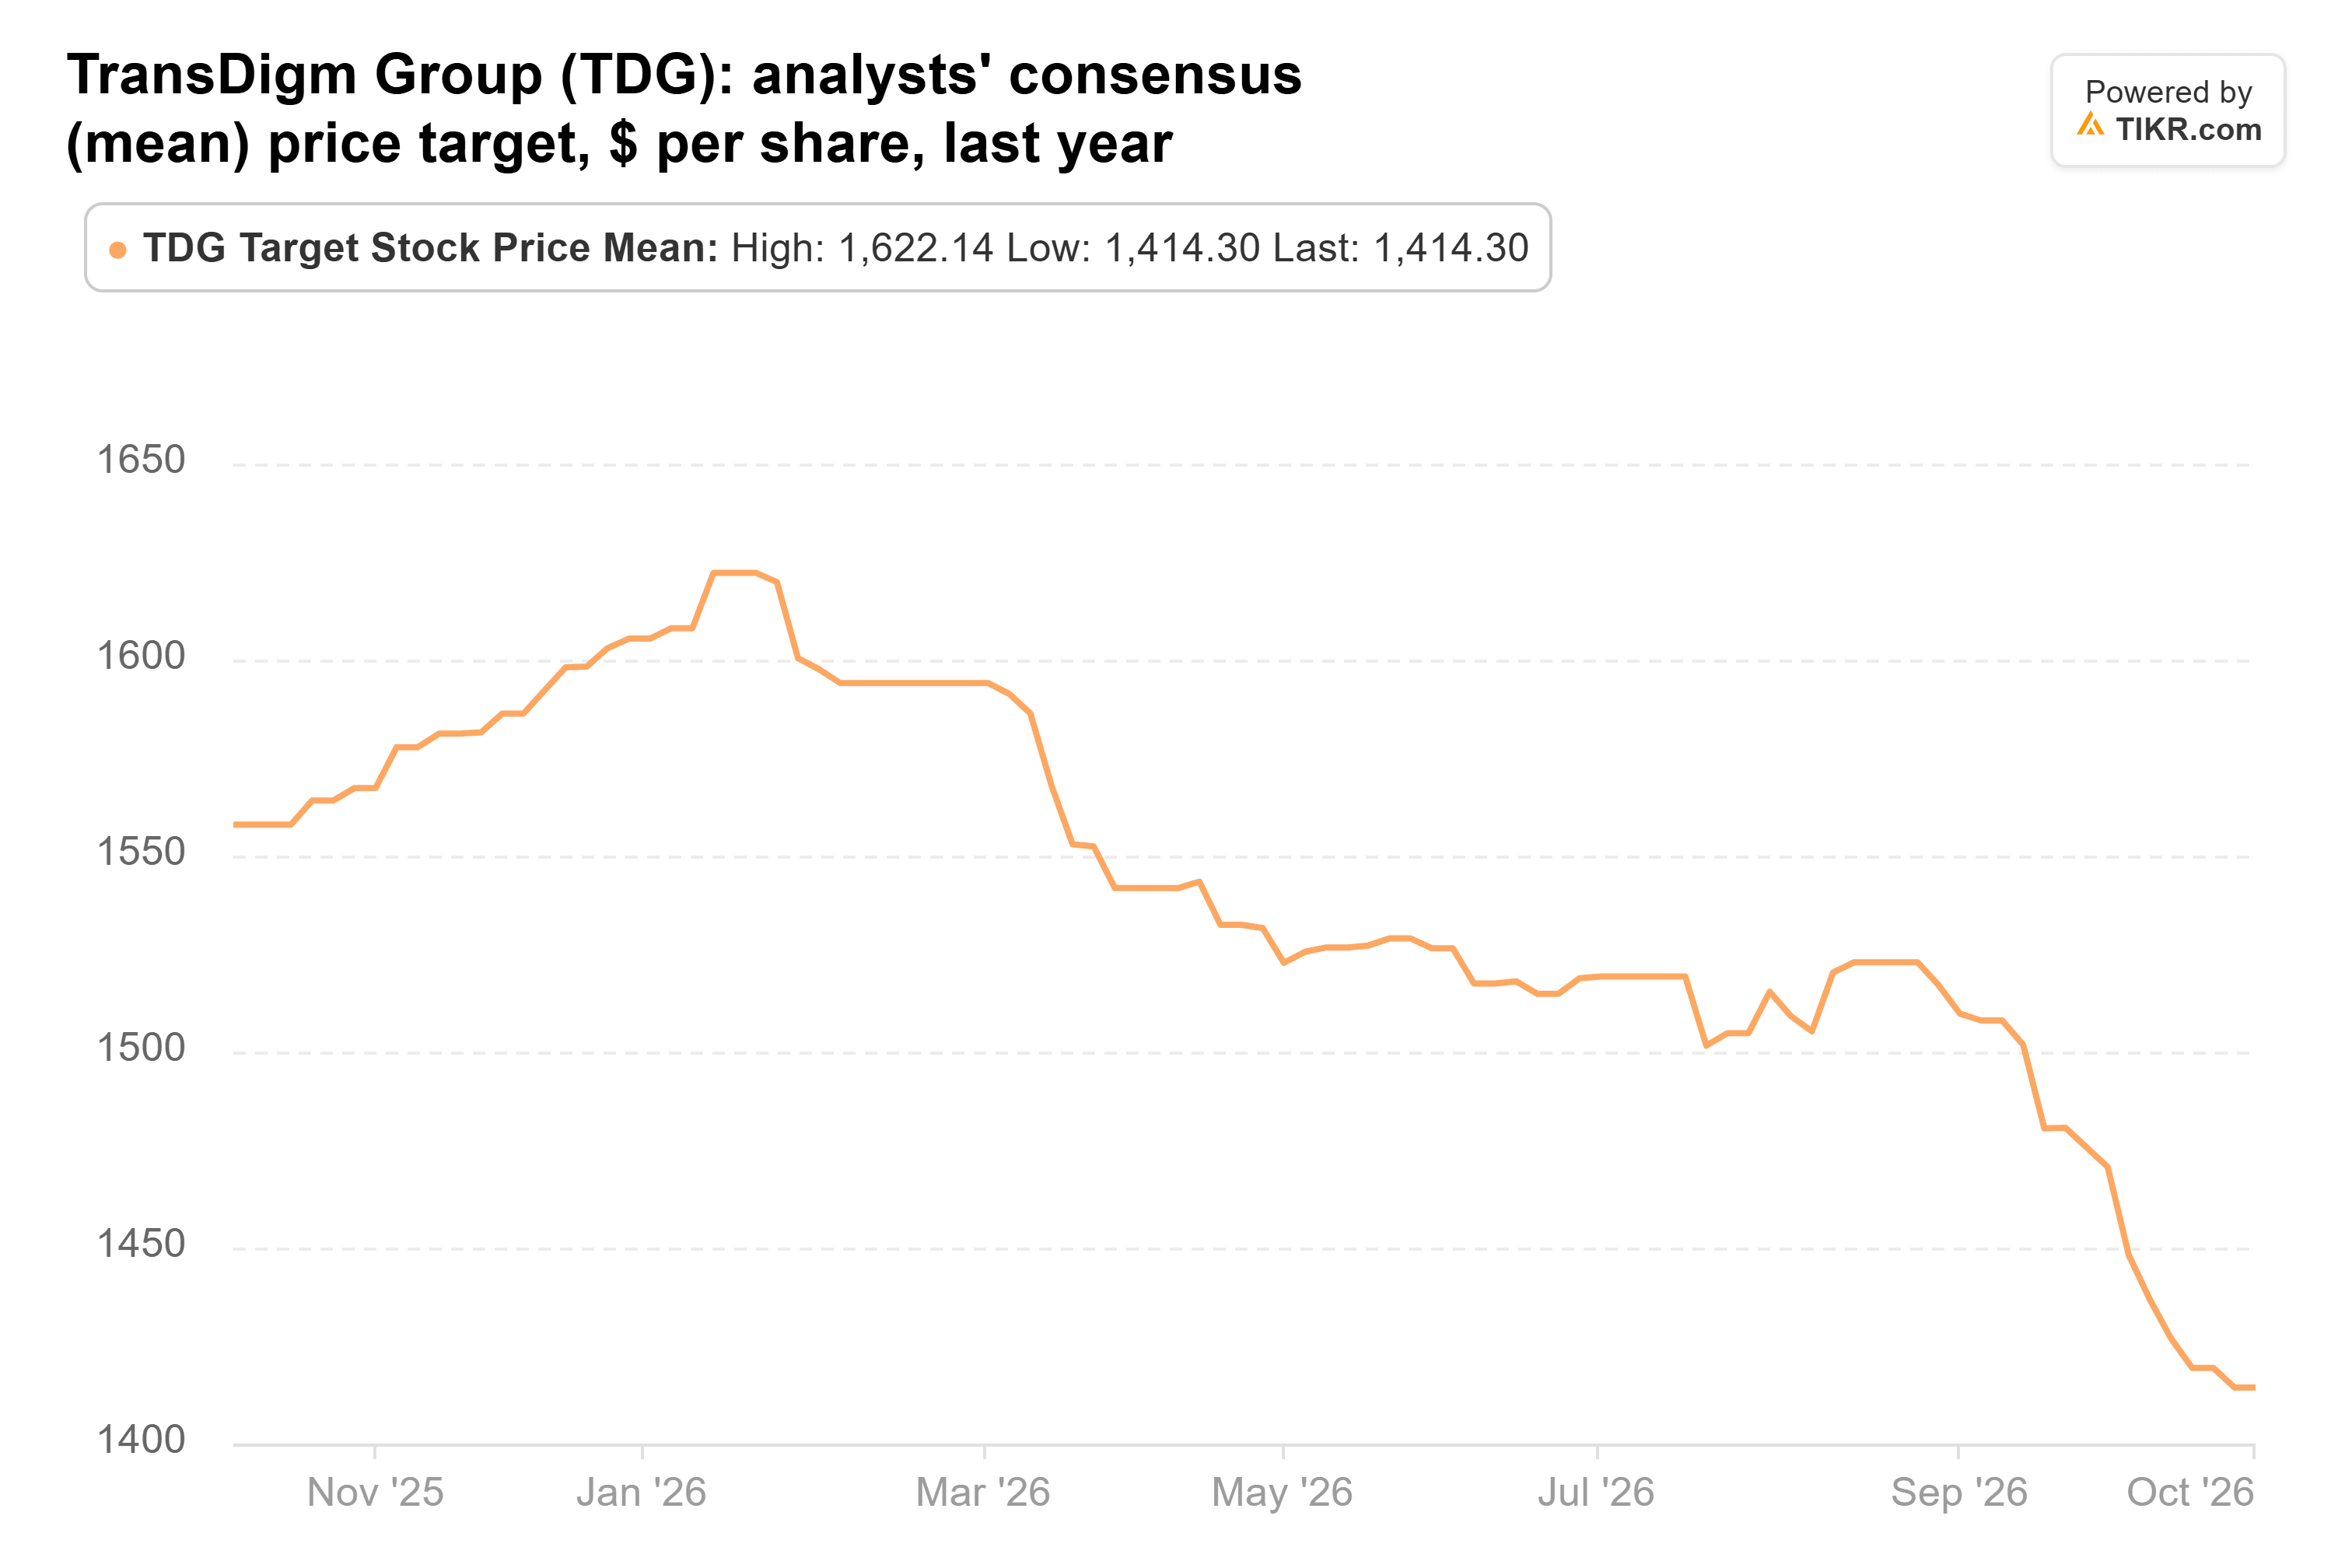
Même après ces réductions, cette moyenne est supérieure de 18 % à la clôture de vendredi à 1 197 $. Vingt-trois analystes suivent l'action, et l'objectif le plus élevé est de 1 745 $.
Loeb a le meilleur côté de cette affaire
De mon point de vue, Loeb achète une entreprise qui continue de relever ses prévisions, à l'un de ses multiples les plus bas depuis cinq ans.
Le bénéfice par action devrait augmenter chaque année jusqu'à l'exercice 2028, donc l'action n'a pas besoin de retrouver son ancien multiple de 33x pour bien performer à partir d'ici. Si le multiple remonte ne serait-ce qu'en partie vers cette moyenne tandis que les estimations se maintiennent, les actionnaires devraient s'en sortir.
Le vendeur a eu les meilleurs mois sur le seul plan du prix, l'action ayant baissé de 10 % par rapport à son cours du 30 juin. Et le risque est que les analystes continuent de réduire leurs objectifs : le plus bas objectif de la place, 1 100 $, est déjà inférieur à la clôture de vendredi.
Le rapport du T4 de l'exercice de TransDigm, attendu dans les prochains jours, montrera si les prévisions relevées en août se sont maintenues.
Ensuite, les formulaires 13F des deux fonds pour le trimestre clos le 30 septembre, à déposer avant le 16 novembre, montreront si Loeb a continué d'ajouter et si le fonds de 22 milliards de dollars a continué de vendre.
Alors, quelle est la valeur réelle de l'action TransDigm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que TransDigm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez TransDigm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






