Points clés
- L'action de Credo Technology (CRDO) a chuté d'environ 26 % au cours de l'année écoulée, malgré un chiffre d'affaires pour l'exercice 2026 qui a plus que triplé pour atteindre 1,3 milliard de dollars.
- MaxLinear (MXL) vise à capturer 20 % à 30 % du marché de la prochaine génération de câbles électriques actifs 1,6T, menaçant ainsi la position dominante de Credo.
- Broadcom (AVGO) pourrait concurrencer Credo dans la connectivité par câble de nouvelle génération, tandis que Marvell Technology (MRVL) développe son activité de réseaux optiques via son projet d'acquisition de Lumentum.
- La croissance des bénéfices de Credo et sa valorisation historique plus faible soutiennent une perspective prudemment optimiste, bien que la concentration de la clientèle et la concurrence restent des risques significatifs.
Credo Technology (CRDO) a clôturé à environ 121 dollars le 6 novembre, en baisse de 26 % sur un an et de 61 % par rapport à son sommet de juin proche de 309 dollars, selon les données historiques de cours.
Pourtant, son activité sous-jacente continue de se développer rapidement. Le chiffre d'affaires de l'exercice 2026 a plus que triplé pour atteindre 1,3 milliard de dollars, tandis que le chiffre d'affaires du premier trimestre de l'exercice 2027 a augmenté de 115 % pour atteindre 479 millions de dollars.
La question est de savoir si Credo pourra défendre sa position dominante dans les câbles électriques actifs (AEC) face à l'émergence de technologies concurrentes.
Que s'est-il passé ?
La vente massive des actions de Credo s'est accélérée après l'annonce de ses résultats le 1er septembre, malgré des performances supérieures aux attentes.
Selon son communiqué de résultats du premier trimestre de l'exercice 2027, le chiffre d'affaires a atteint 479 millions de dollars, en hausse de 115 % en glissement annuel, tandis que le BPA ajusté de 1,20 dollar a dépassé l'estimation consensuelle de 1,17 dollar.
La direction a également projeté un chiffre d'affaires pour le deuxième trimestre compris entre 525 et 535 millions de dollars, supérieur aux 516,5 millions de dollars attendus par les analystes.
Cependant, Credo a maintenu ses prévisions de chiffre d'affaires optique pour l'exercice 2027 au-dessus de 600 millions de dollars au lieu de les relever, décevant ainsi les investisseurs qui anticipaient des prévisions plus solides.
Le PDG Bill Brennan a expliqué l'opportunité lors de la conférence téléphonique sur les résultats de juin de l'entreprise :
« Au total, nous attendons une contribution au chiffre d'affaires de plus de 600 millions de dollars. »
Malgré le dépassement des bénéfices, l'action a chuté d'environ 20 % le jour suivant. Les inquiétudes concernant les dépenses d'infrastructure d'IA et l'intensification de la concurrence ont ajouté une pression supplémentaire.
Lors de la conférence téléphonique sur les résultats de MaxLinear du 22 octobre, le PDG Kishore Seendripu a estimé la part de marché de Credo dans les AEC entre 93 % et 99 %. MaxLinear vise à capturer 20 % à 30 % du marché de la prochaine génération 1,6T au cours des prochaines années.
MaxLinear prévoit de fournir des puces aux fabricants de câbles plutôt que de vendre des câbles complets, créant ainsi une approche concurrentielle différente sur le marché des AEC de nouvelle génération.
Cette menace est importante car les produits AEC ont représenté plus de 90 % de l'augmentation du chiffre d'affaires de Credo au premier trimestre en glissement annuel.
Par ailleurs, le projet d'acquisition de Lumentum par Marvell, évalué à 115 milliards de dollars sur la base de la valeur d'entreprise, souligne l'investissement croissant dans la connectivité optique et une concurrence potentiellement plus forte avec Broadcom.
Credo poursuit également son expansion dans l'optique. La direction s'attend à ce que les DSP optiques, les puces de photonique sur silicium et les émetteurs-récepteurs optiques ZeroFlap contribuent chacun à plus de 100 millions de dollars de chiffre d'affaires pour l'exercice 2027.
L'action Credo Technology est-elle sous-évaluée ou surévaluée ?
Credo semble potentiellement sous-évaluée par rapport à son multiple de bénéfices historique, bien que sa décote reflète l'incertitude quant à sa capacité à maintenir sa croissance et à défendre ses parts de marché.
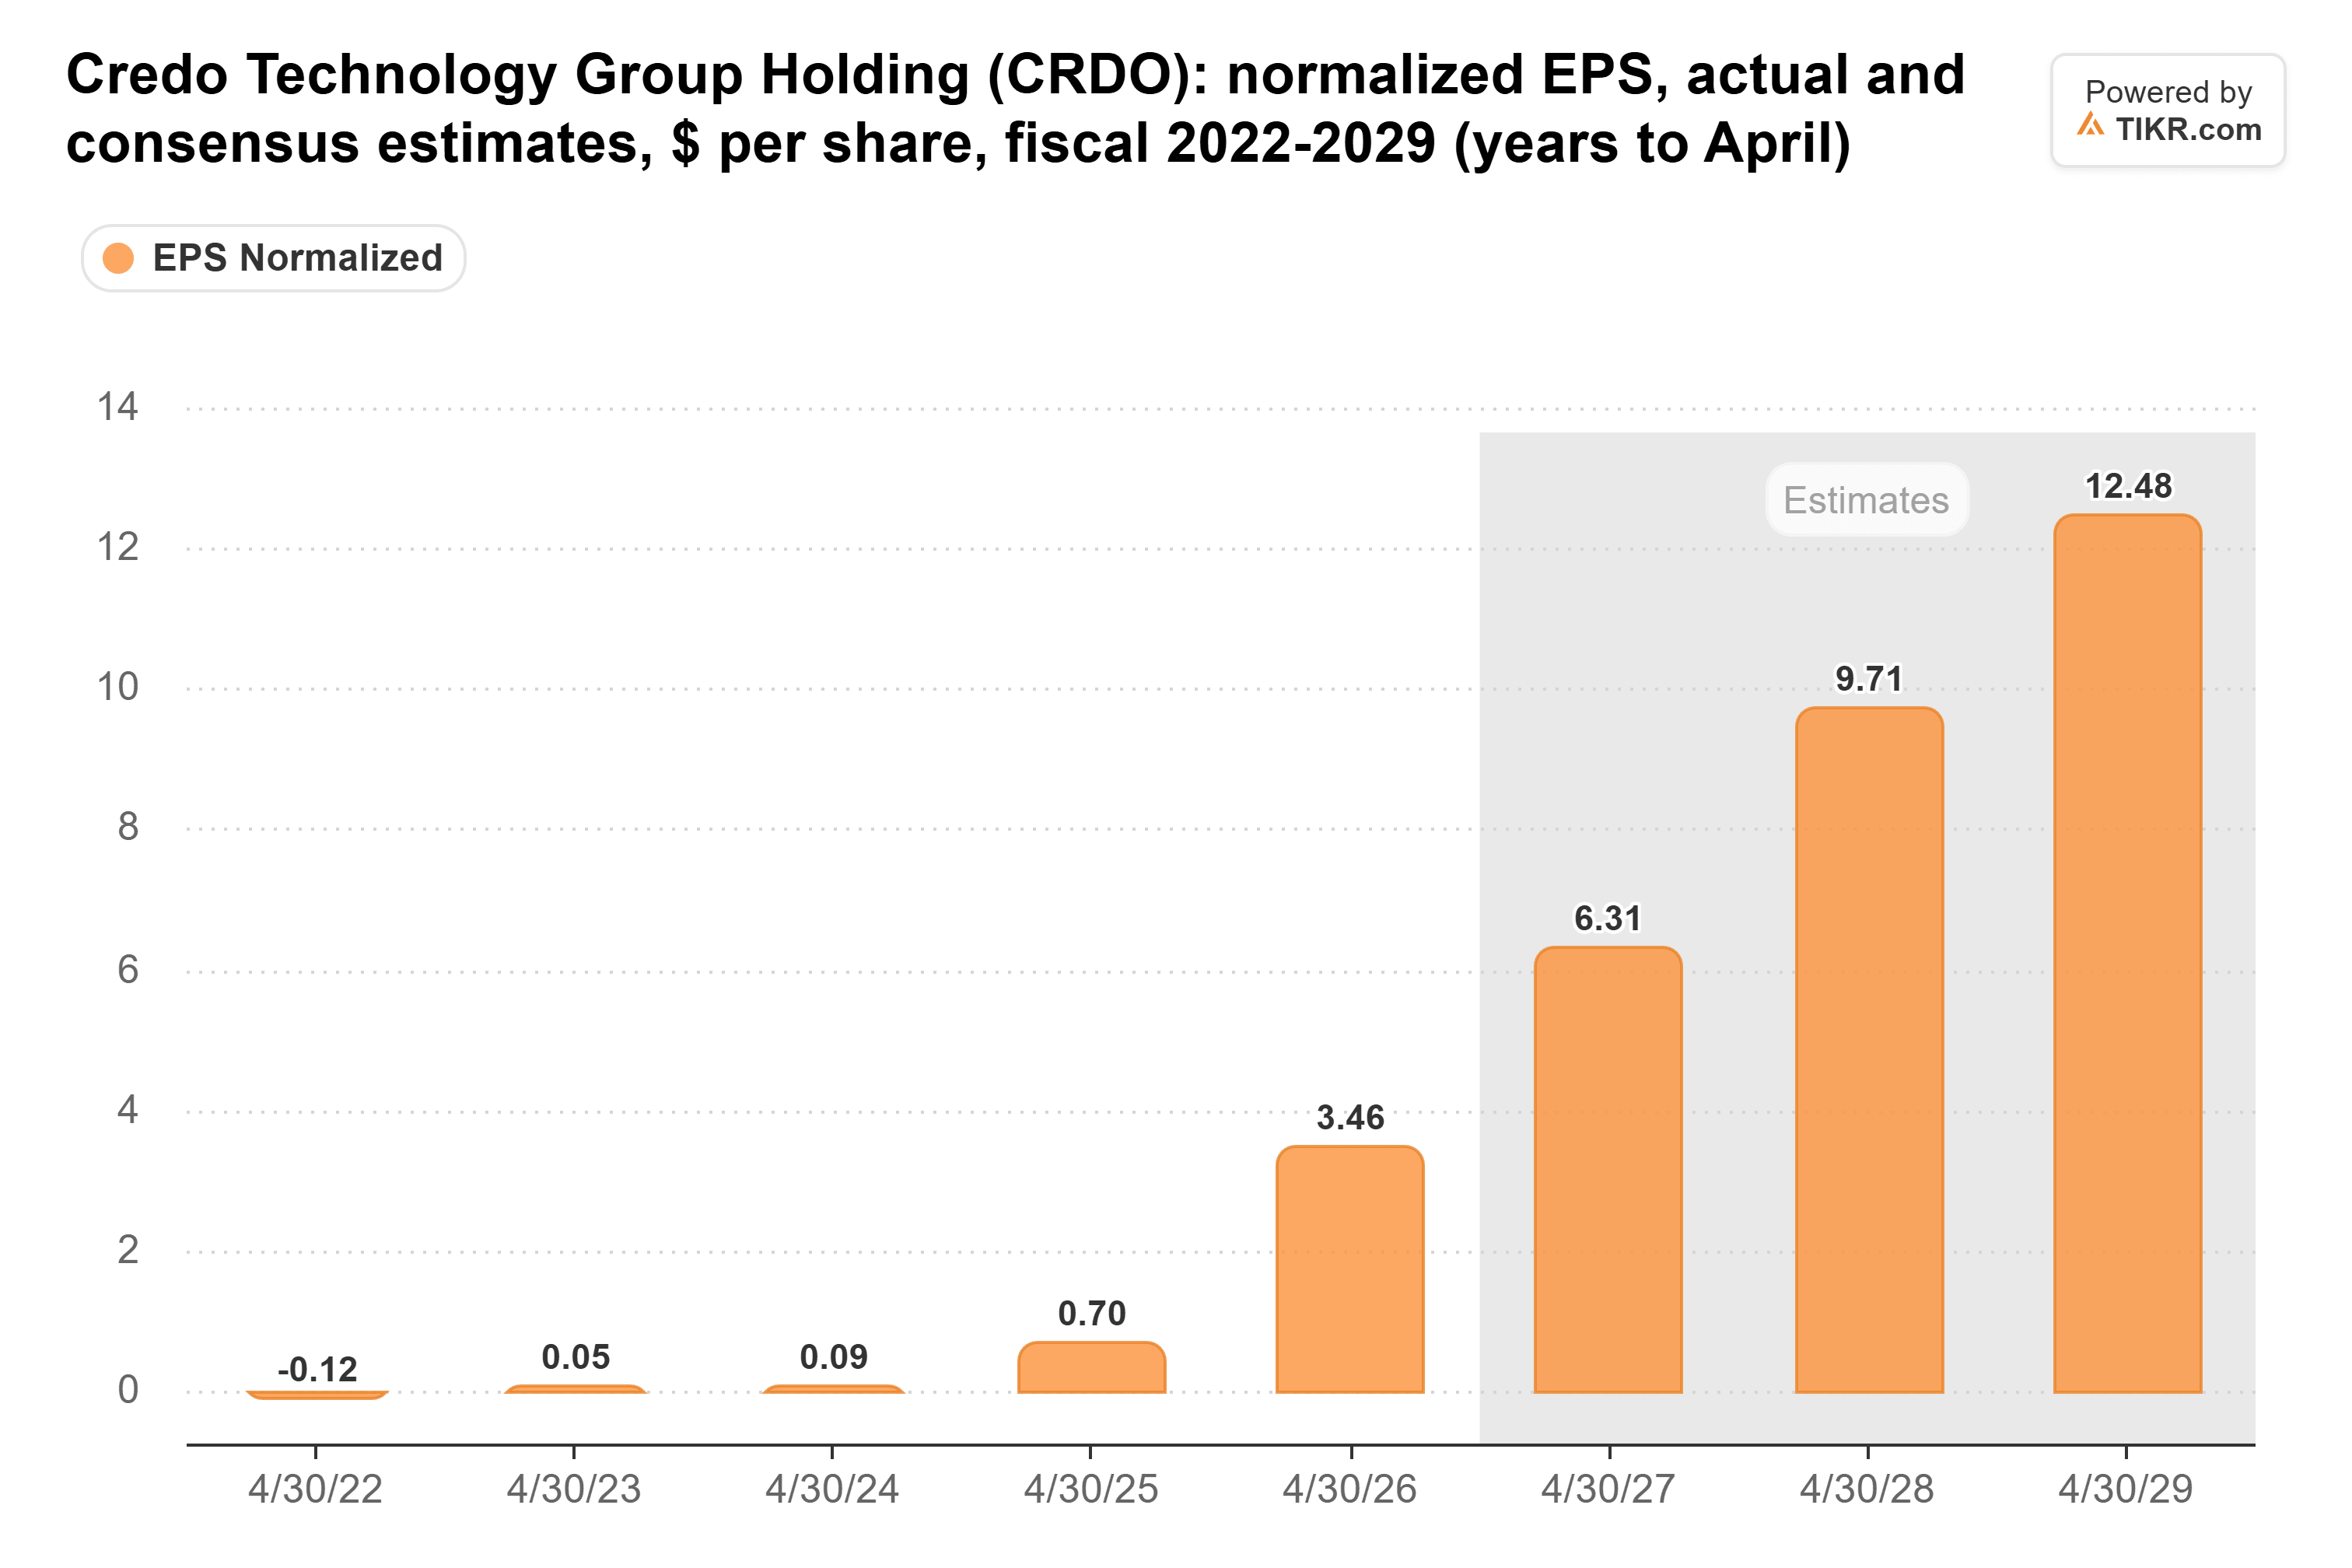
Selon les estimations consensuelles de TIKR datées du 21 octobre, le BPA normalisé devrait passer de 3,46 dollars pour l'exercice 2026 à 9,71 dollars pour l'exercice 2028, représentant une croissance cumulée d'environ 181 %.
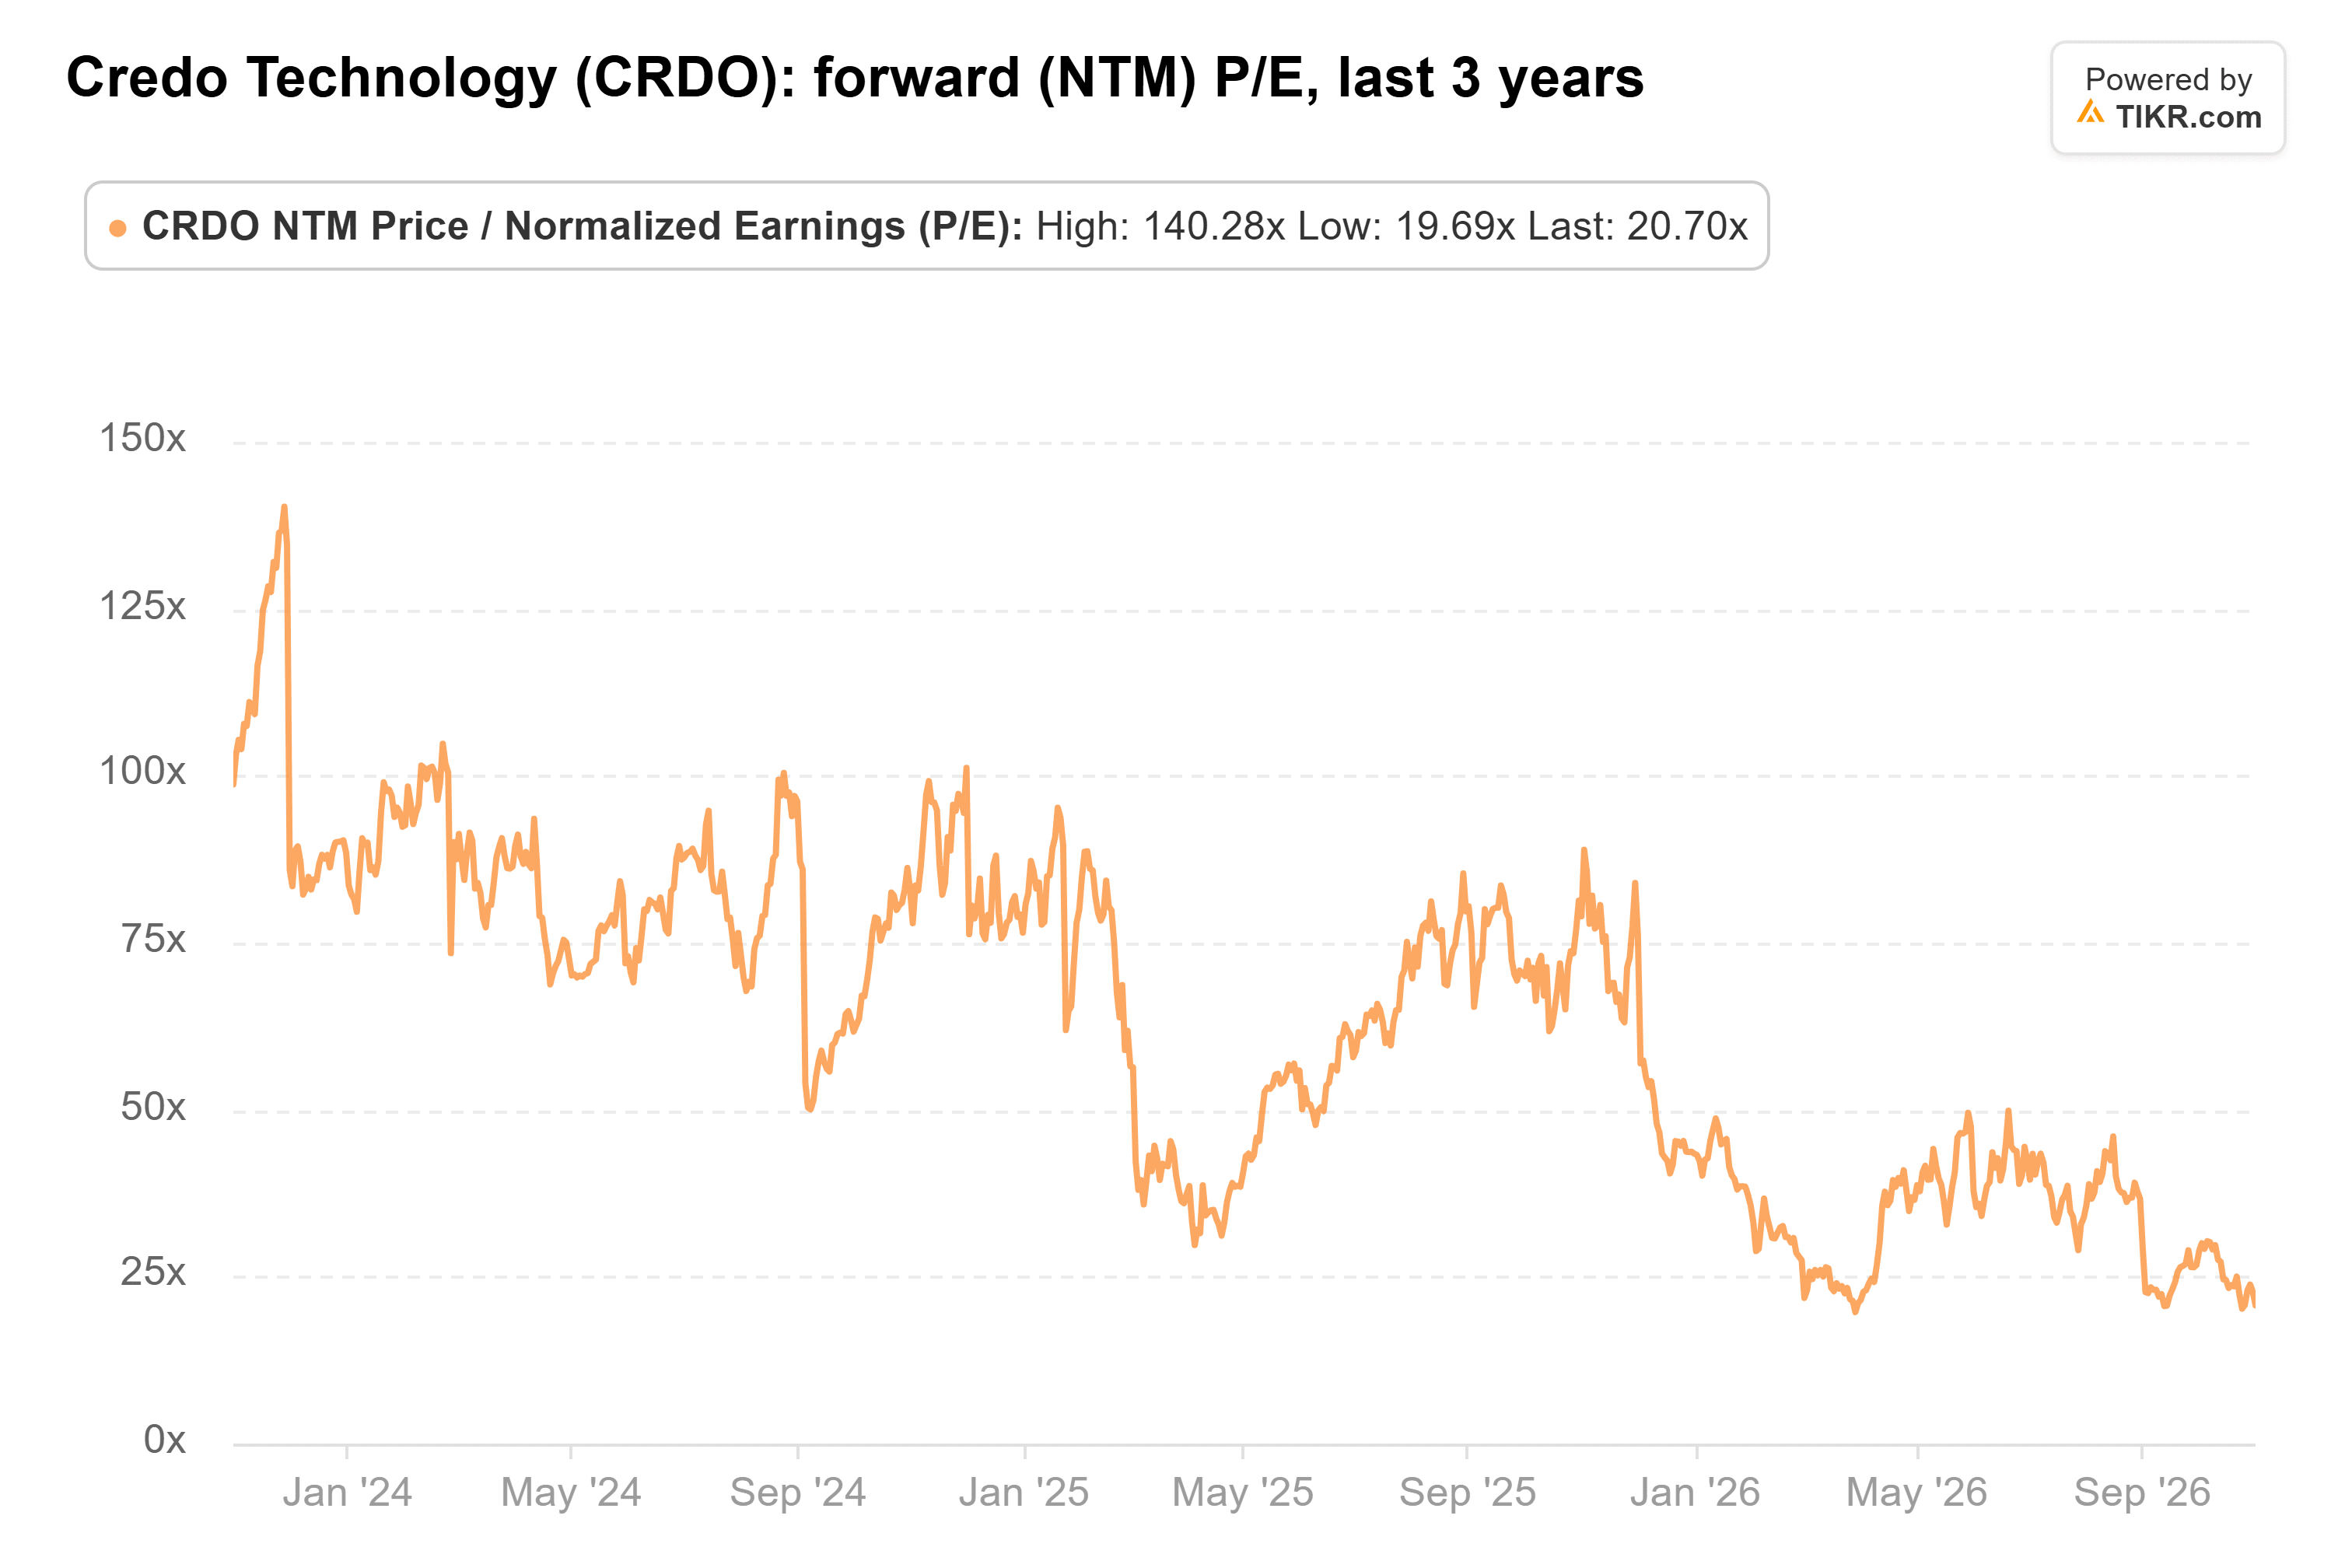
Parallèlement, Credo se négociait à environ 21 fois les bénéfices futurs le 30 octobre, contre 44 fois le 30 juin et sa moyenne historique sur trois ans de 63 fois, selon les données de valorisation historique de TIKR.
Cependant, la décote par rapport à la valorisation historique ne garantit pas une hausse. Quatre clients ont représenté 84 % du chiffre d'affaires du premier trimestre, créant un risque de concentration si les modèles de dépenses ou les relations avec les fournisseurs changent.
L'objectif de croissance du chiffre d'affaires de la direction pour l'exercice 2027, supérieur à 85 %, nécessite également une croissance substantielle des ventes au second semestre, tandis que la concurrence sur les câbles de nouvelle génération pourrait exercer une pression sur les parts de marché.
Pour les investisseurs à l'aise avec la volatilité, accumuler prudemment des actions Credo semble plus attractif que de vendre uniquement en raison de son déclin. Cependant, cette perspective optimiste dépend de la capacité de la direction à atteindre ses objectifs de croissance ambitieux.
Le prochain rapport sur les résultats, attendu début décembre, constituera un test important pour les prévisions de chiffre d'affaires, l'adoption de l'optique et la position concurrentielle de Credo.
La forte baisse de Credo crée une opportunité potentielle pour les investisseurs à long terme, mais la croissance soutenue des bénéfices et l'expansion réussie dans l'optique détermineront en fin de compte si sa valorisation est justifiée.
Alors, quelle est la valeur réelle de l'action Credo Technology ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Credo Technology pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Credo Technology gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !