

Points clés
- CoreWeave publie ses résultats du troisième trimestre après la clôture aujourd'hui, sa dette non garantie offrant un rendement d'environ 16 %.
- Le bail de 400 MW de CoreWeave sur Polaris Forge 1 représente environ 11,0 milliards de dollars pour Applied Digital, soit 30,4 % de ses 36,2 milliards de dollars de revenus contractuels.
- Le bail est de type "take-or-pay", et la majeure partie des autres loyers contractuels d'Applied Digital provient d'hyperscalers de qualité investissement, donc le risque locataire semble moindre que ne le suggère la chute de l'action.
- Le test le plus important concerne le financement propre d'Applied Digital, qui a coûté 2,6 fois son loyer de base le trimestre dernier alors qu'il lui reste encore environ 800 MW à financer.
CoreWeave (CRWV) publie ses résultats du troisième trimestre après la clôture aujourd'hui, et Bloomberg affirme qu'il a « un problème de sentiment que même de bons résultats ne peuvent pas régler. »
La majeure partie de ce problème est la dette de CoreWeave. Comme l'a expliqué Nick Del Deo, directeur général chez MoffettNathanson, lors de l'épisode d'hier de Closing Bell Overtime sur CNBC :
« Le rendement de sa dette non garantie de la société mère est d'environ 16 %. Il est assez rare de voir une entreprise dont la dette offre un tel rendement sur le marché, tout en ayant une capitalisation boursière d'environ 30 milliards. L'une de ces deux choses est erronée. »
Si le marché obligataire s'avère avoir raison, les actionnaires de CoreWeave ne seront pas les seuls à en subir les conséquences. Applied Digital (APLD) loue l'intégralité des 400 MW de son campus Polaris Forge 1 dans le Dakota du Nord à CoreWeave, et son action a atteint un plus bas annuel la semaine dernière.
TIKR suit 42 analystes sur CoreWeave. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur CoreWeave, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour CoreWeave
Un tiers du loyer provient de CoreWeave
Le bail sur Polaris Forge 1 court sur 15 ans avec des conditions "take-or-pay" et vaut environ 11,0 milliards de dollars sur sa durée de base. Cela représente 30,4 % des 36,2 milliards de dollars de revenus contractuels d'Applied Digital au 31 mai. Seul un hyperscaler de premier rang, à 55,8 %, représente une part plus importante. CoreWeave paie également le plus par mégawatt : environ 1,83 million de dollars par an, soit environ 10 % de plus que les 1,65 à 1,67 million de dollars payés par les hyperscalers. (Cela est logique pour un locataire plus risqué.)
Ces baux expliquent pourquoi les analystes s'attendent à ce que les revenus d'Applied Digital plus que triplent entre l'exercice 2026 et l'exercice 2028.
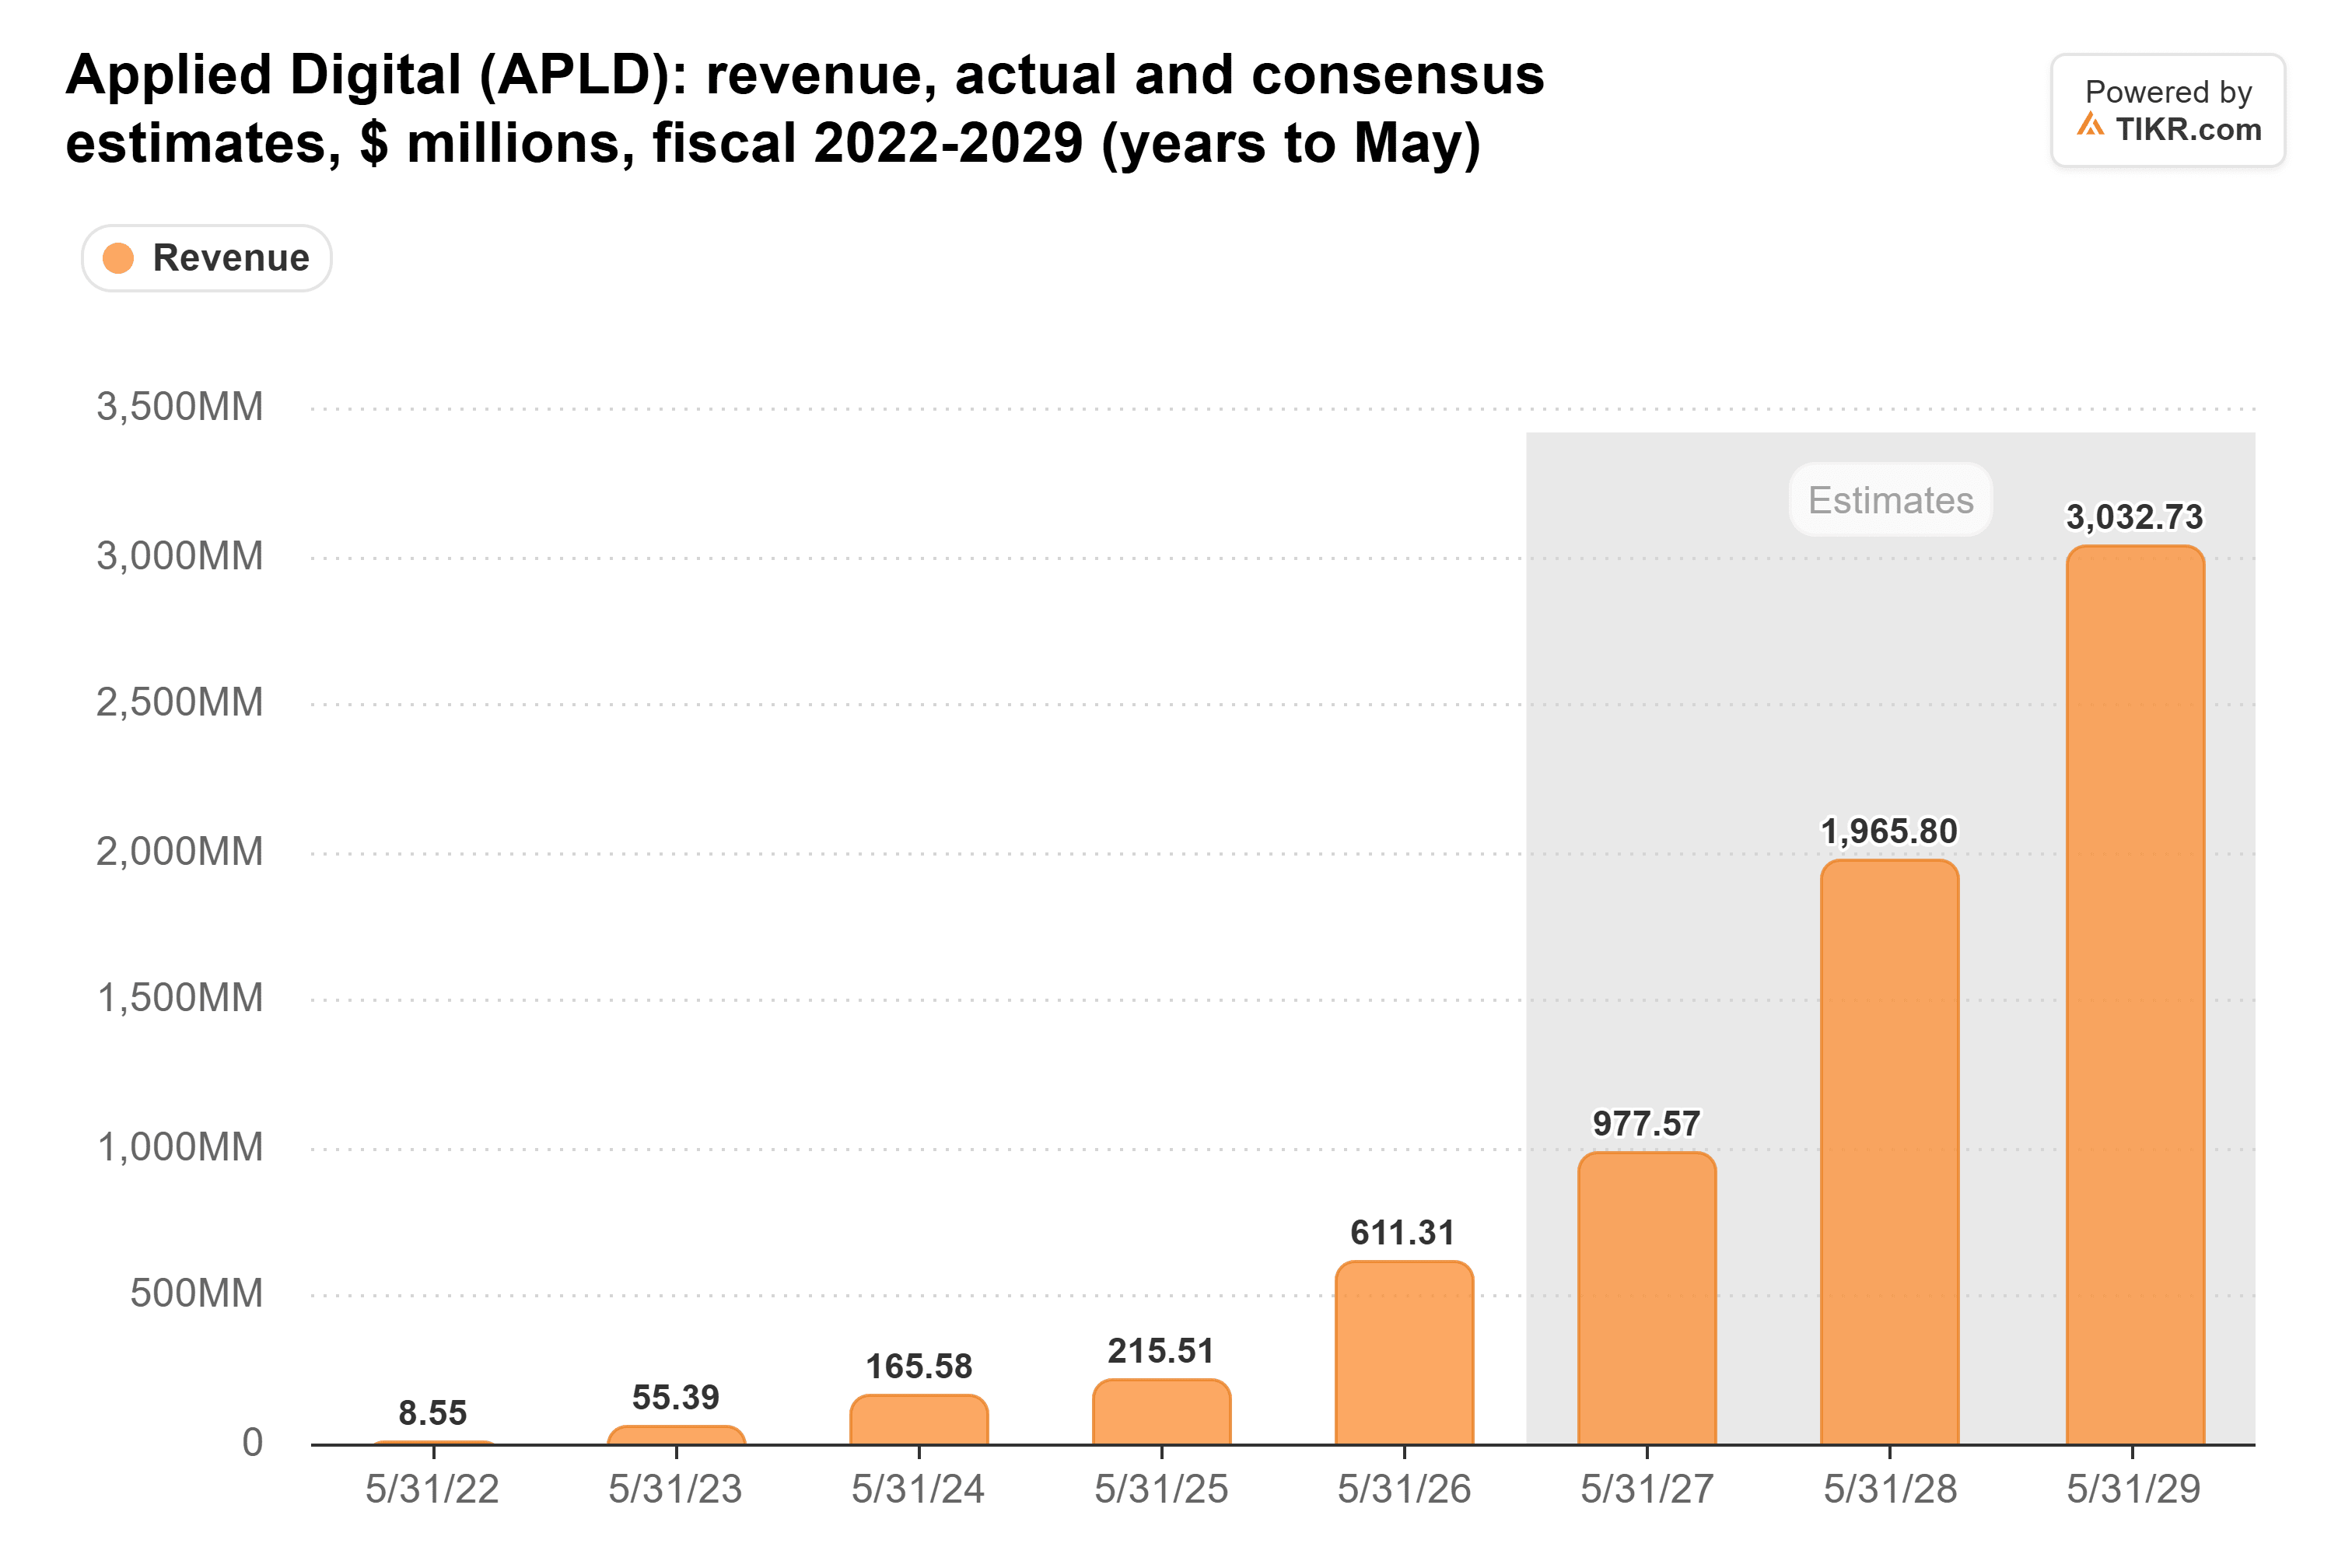
Et rien dans les prix des obligations de CoreWeave ne modifie le calendrier des loyers derrière ces estimations, tant que CoreWeave continue de payer.
L'endettement de CoreWeave continue d'augmenter
La dette totale de CoreWeave a plus que triplé en un an, pour atteindre 51,6 milliards de dollars au 30 juin.
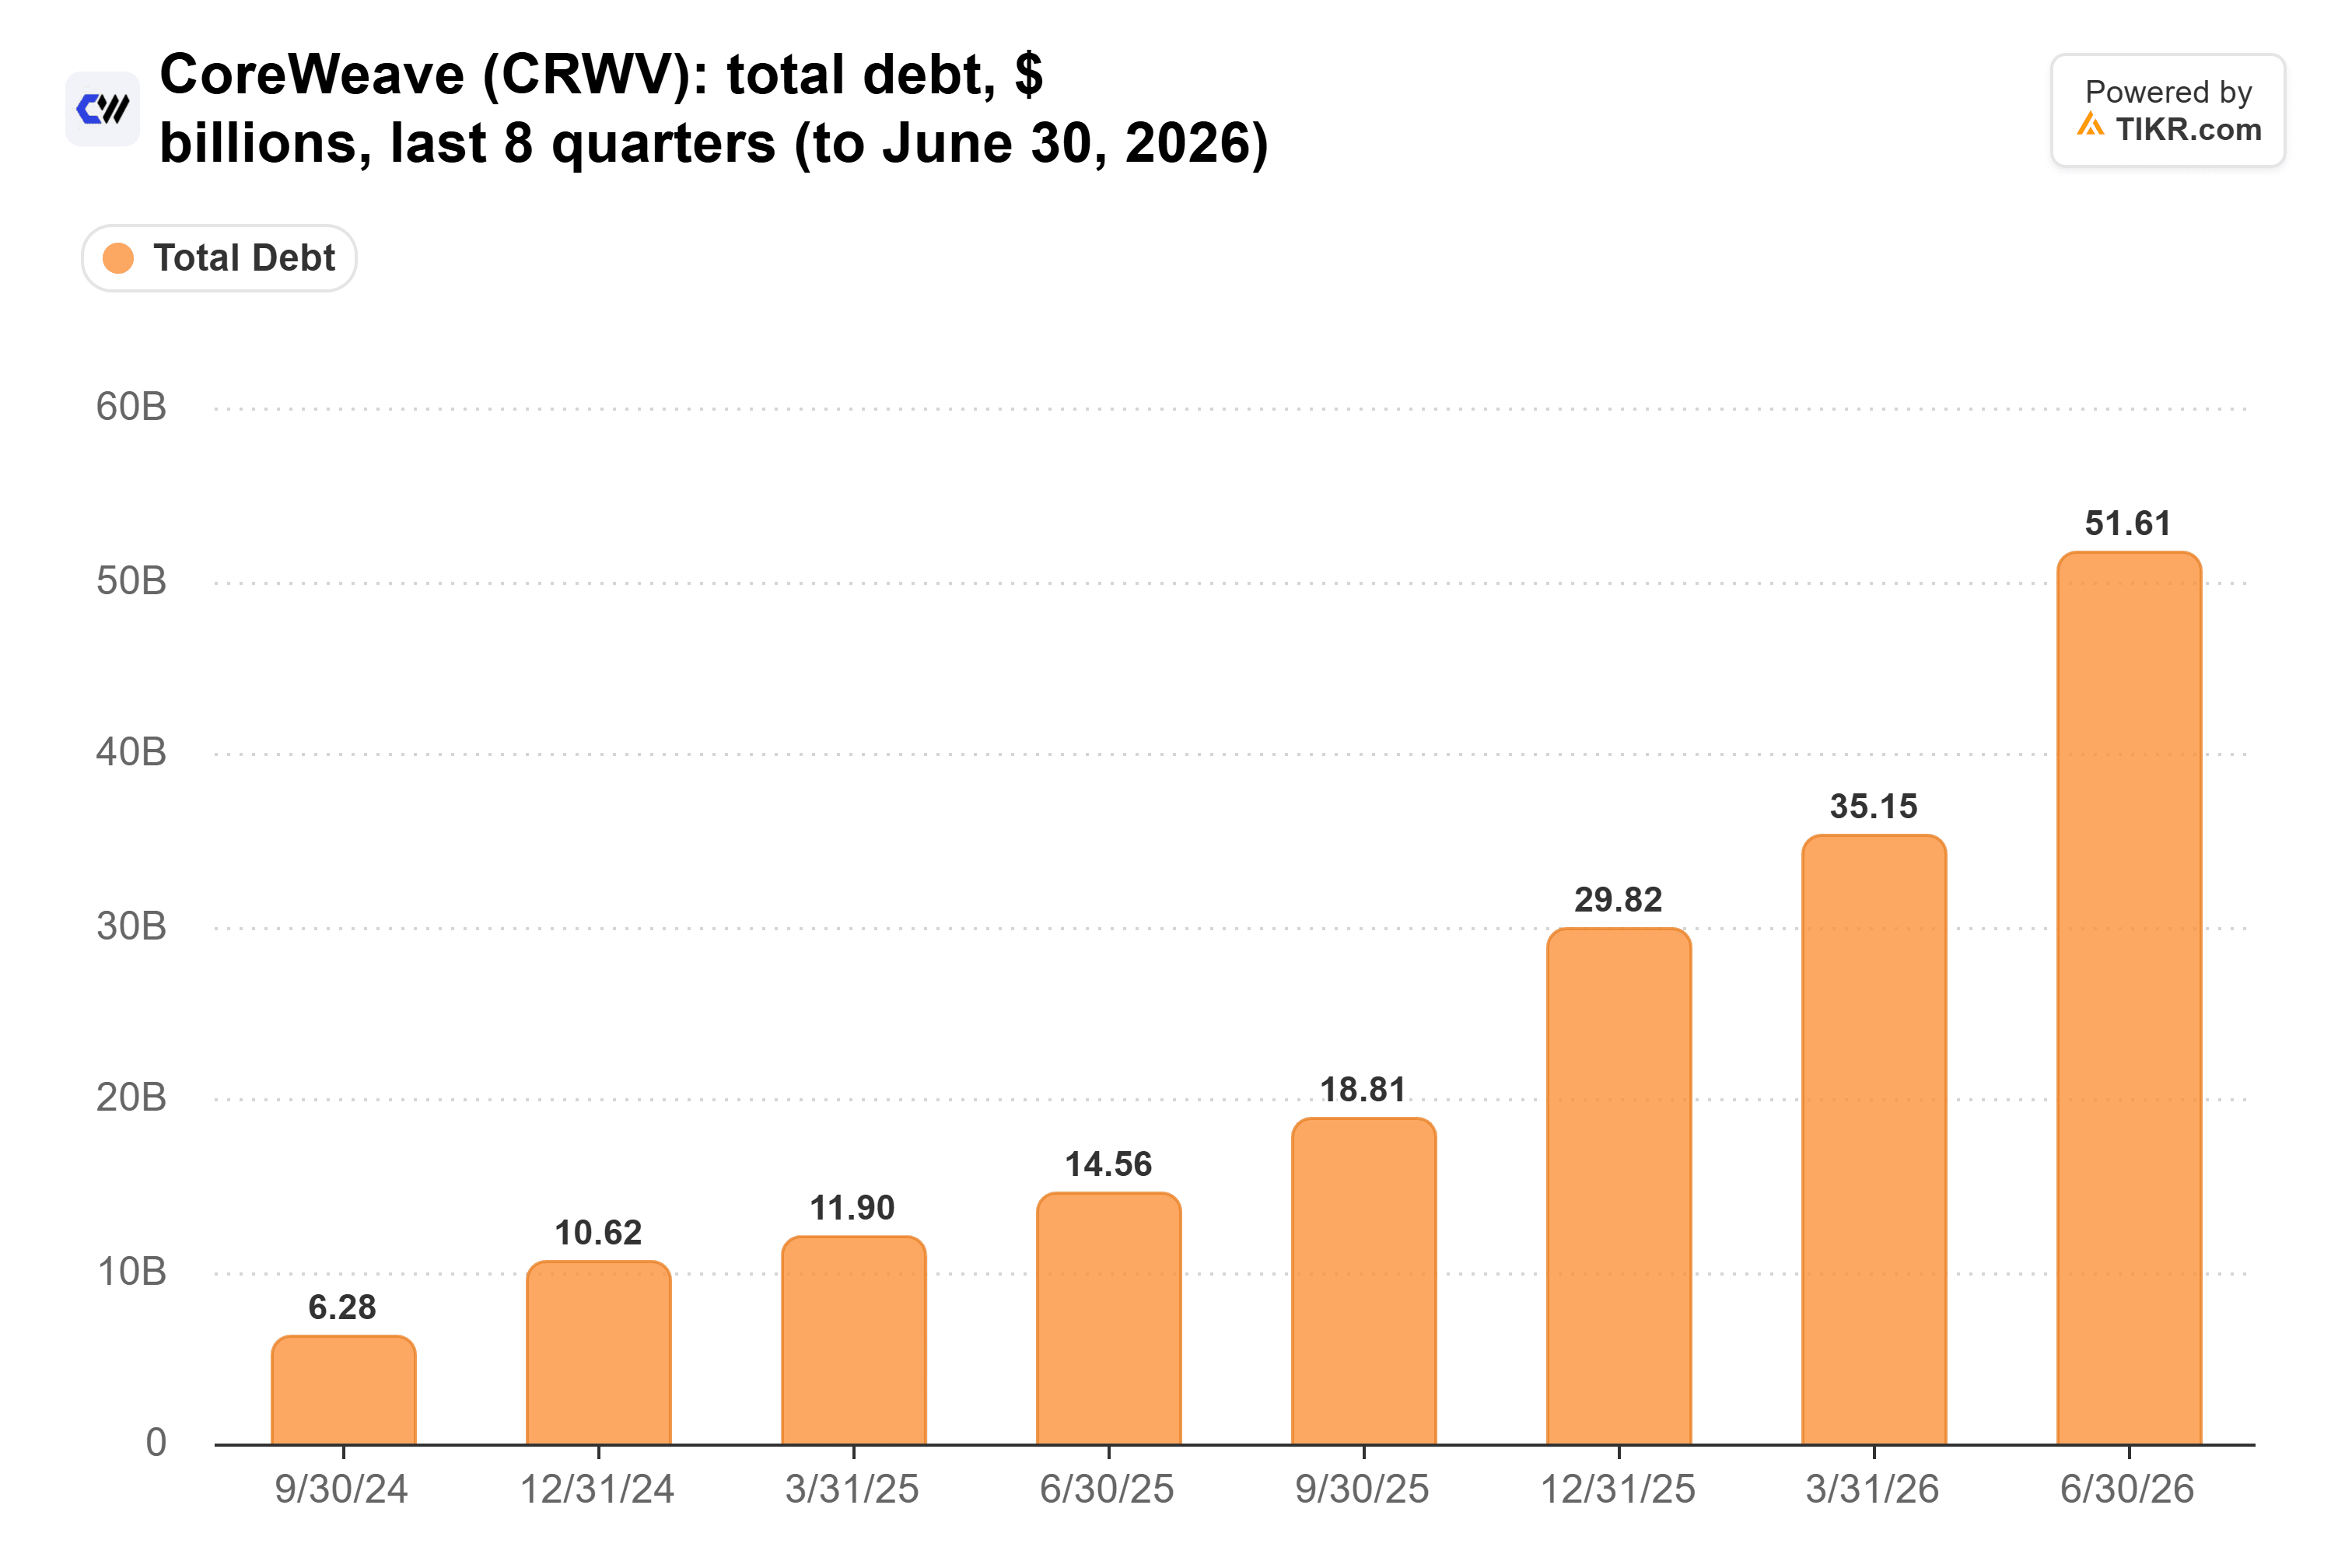
Del Deo a ajouté que CoreWeave est largement exclu du marché obligataire non garanti actuellement, alors qu'elle a besoin de dizaines de milliards de dollars au cours des prochains trimestres. C'est ce déficit qui inquiète les investisseurs obligataires.
Et le filet de sécurité sur lequel de nombreux investisseurs comptaient semble plus fragile cette semaine. Le mois dernier, le PDG de Nvidia (NVDA), Jensen Huang, a défendu CoreWeave après que les inquiétudes concernant sa dette ont touché l'action. Aujourd'hui, Nvidia enquête sur la relation de Huang avec une présumée espionne chinoise. Gil Luria, responsable de la recherche technologique chez D.A. Davidson, a expliqué ce que cela signifie lors de Squawk on the Street hier : « si quelqu'un détient CoreWeave en croyant que, oh, Nvidia est juste un filet de sécurité, cela devient plus difficile sans Jensen Huang. »
Applied Digital a rédigé ce bail pour une semaine comme celle-ci
Le bail sur Polaris Forge 1 ne peut pas être annulé, et Applied Digital déclare qu'un locataire qui se retire de son plein gré doit la totalité de la valeur contractuelle restante. En mars 2026, CoreWeave a également transféré des parties de deux baux sur Polaris Forge 1 dans une filiale notée A3 avec une garantie de la société mère, de sorte qu'une partie de ce loyer provient désormais d'une signature plus solide que celle de CoreWeave elle-même. Les autres 69,6 % des loyers contractuels, soit 25,2 milliards de dollars, proviennent d'hyperscalers de qualité investissement. Et les campus signés d'Applied Digital se trouvent dans le Dakota du Nord, en Louisiane et en Alabama, en dehors du moratoire sur les nouveaux centres de données que la gouverneure élue du Texas, Gina Hinojosa, a demandé.
Le financement propre d'Applied Digital est le test le plus important
Les charges d'intérêts d'Applied Digital ont bondi à 78,9 millions de dollars au trimestre clos le 31 août, contre 9,6 millions de dollars un an plus tôt.
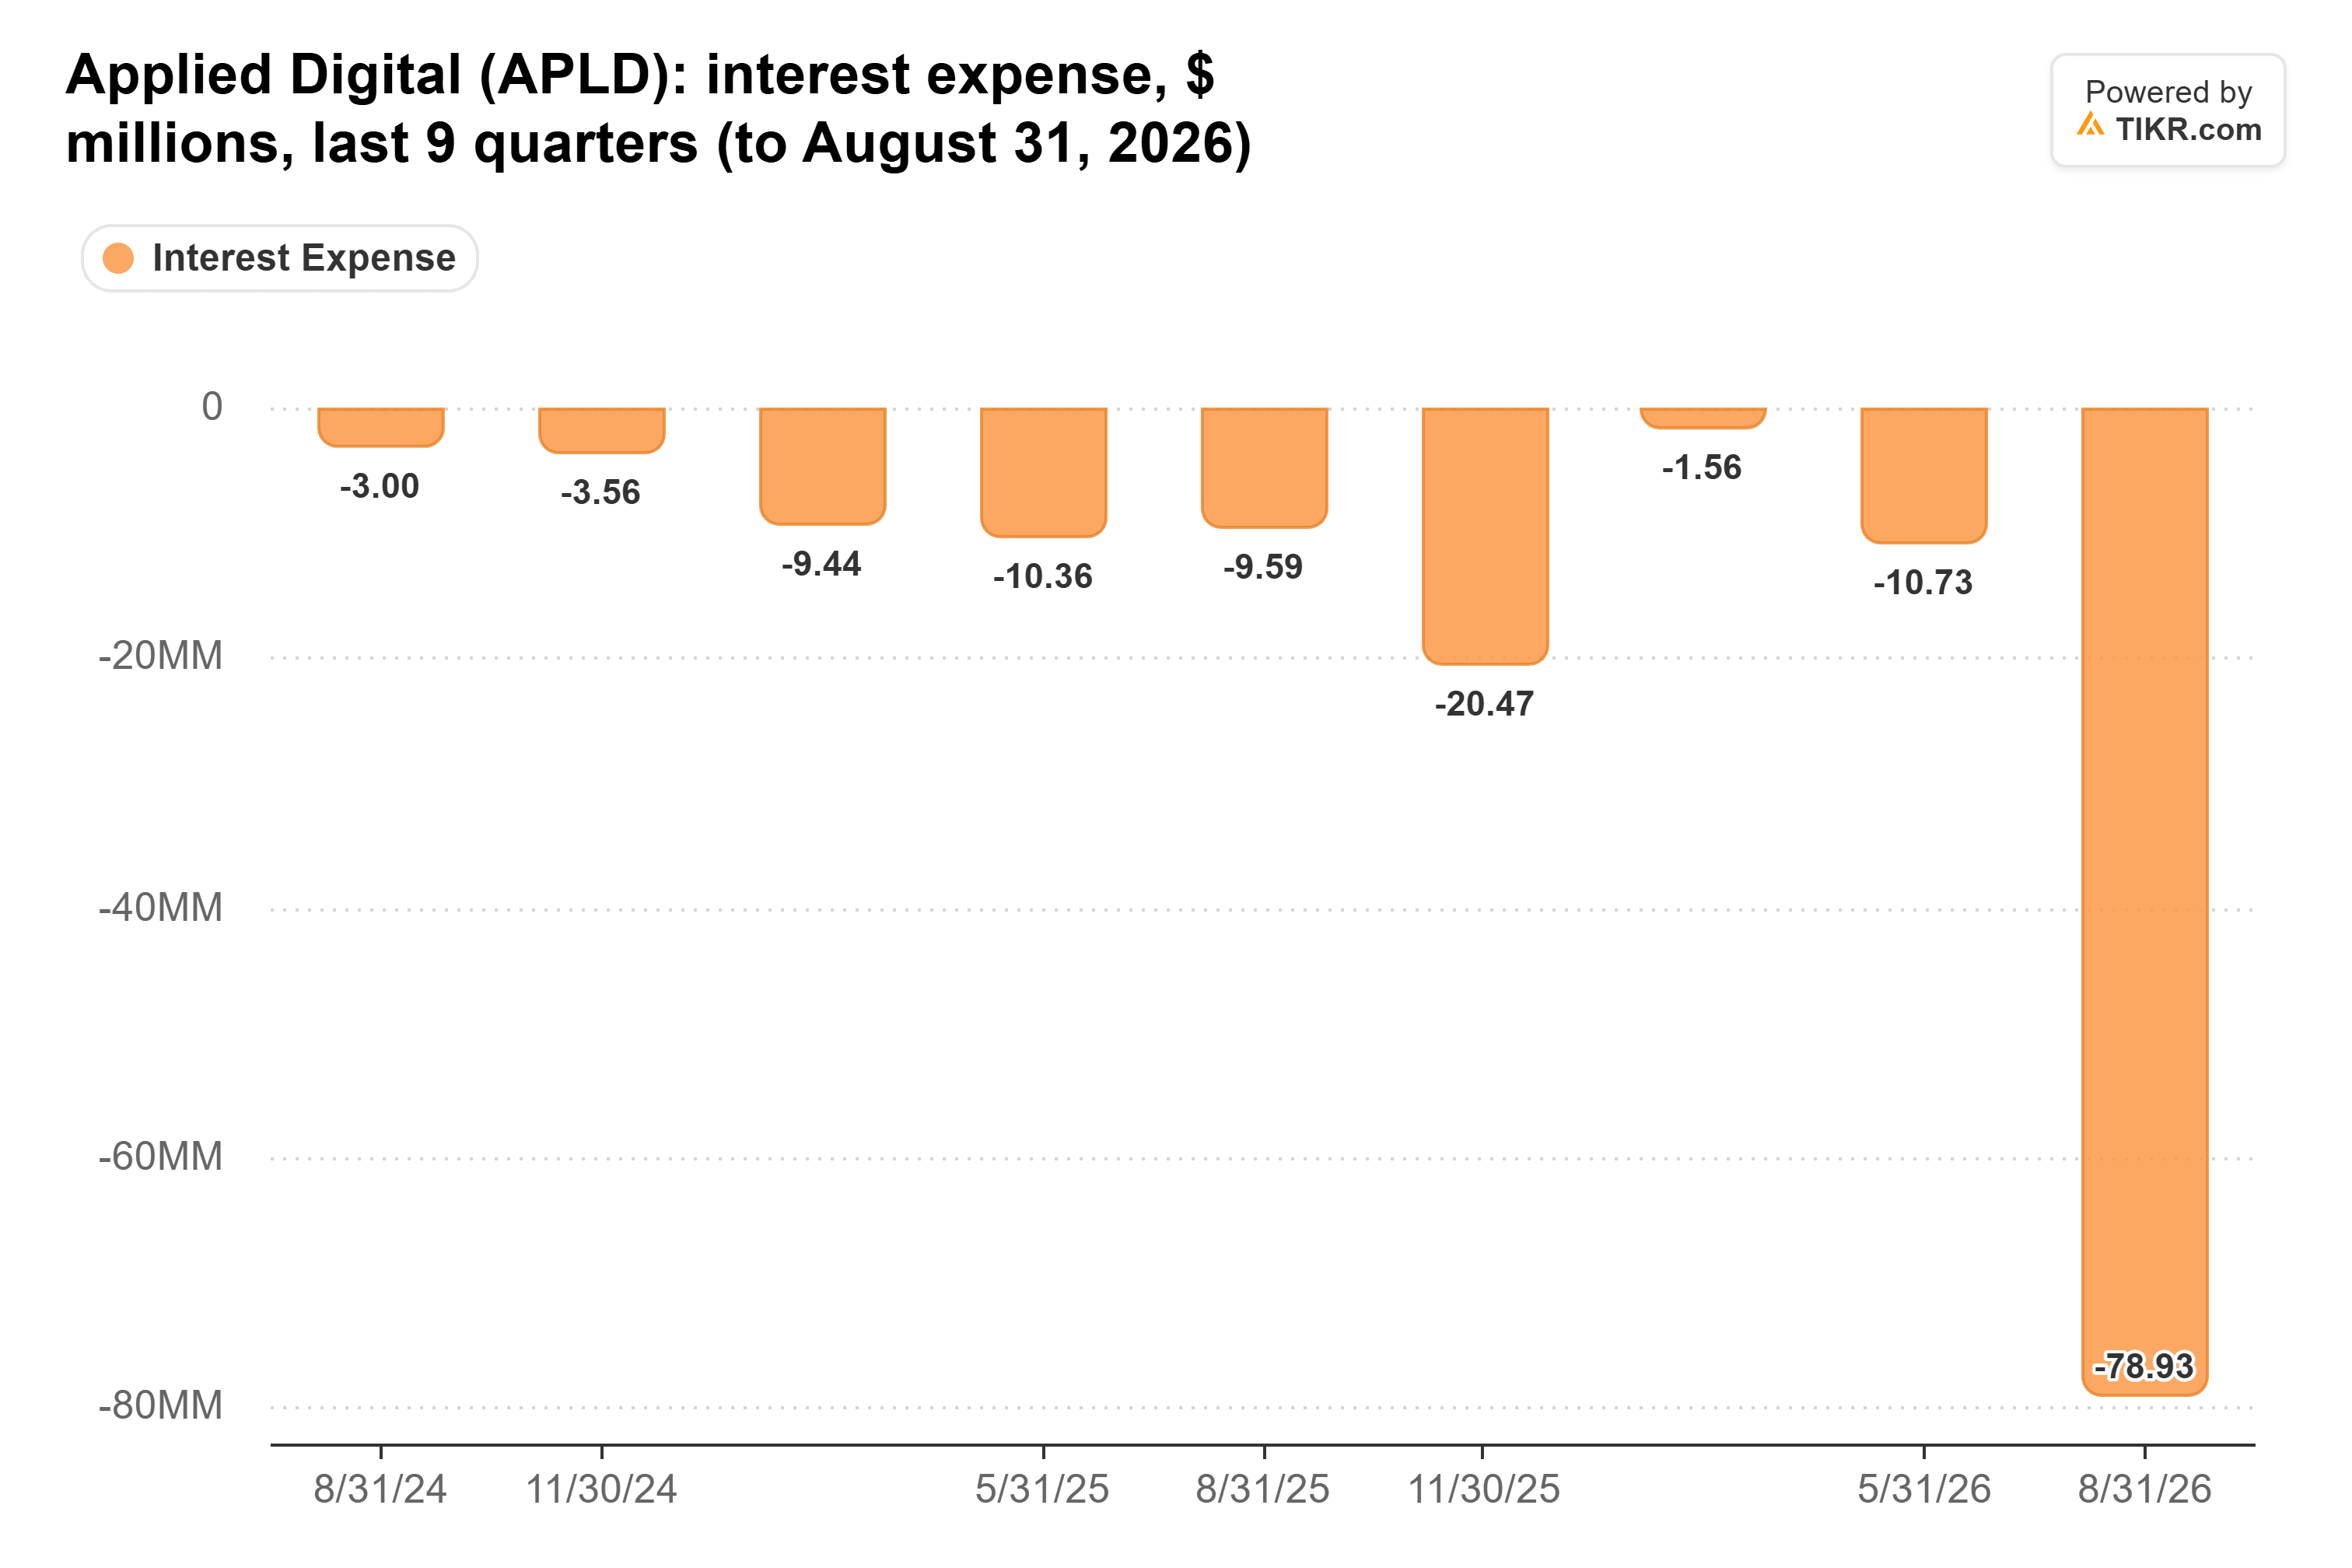
En comptant les intérêts qu'il a capitalisés dans la construction et les dividendes préférentiels que Macquarie a pris en nature, le financement a coûté 2,6 fois les 65,8 millions de dollars de loyer de base qu'Applied Digital a perçus ce trimestre. La majeure partie du loyer est encore à venir au fur et à mesure que les bâtiments deviennent opérationnels, mais il en va de même pour la majeure partie des dépenses : le PDG Wes Cummins a déclaré sur CNBC le 2 novembre que l'entreprise avait encore besoin de financement pour environ 800 MW au cours des 12 prochains mois. Entre-temps, le nombre d'actions en circulation est passé de 287,88 millions au 31 mai à 302,39 millions au 6 octobre.
Franchement, je pense que le chèque de loyer de CoreWeave est à peu près aussi sûr que peut l'être celui d'un locataire dont les obligations offrent un rendement de 16 %. Je m'inquiète davantage du fait que l'action d'Applied Digital continue de s'échanger comme celle de CoreWeave alors que l'entreprise doit encore lever des fonds, car chaque action qu'elle vend à ces prix coûte plus cher aux actionnaires existants.
Bien sûr, si les résultats de CoreWeave ce soir montrent qu'elle ne peut pas lever les fonds dont elle a besoin, je prendrais le risque locataire beaucoup plus au sérieux. Le prochain rapport d'Applied Digital, attendu en janvier, sera son premier trimestre complet avec 250 MW opérationnels sur Polaris Forge 1.
Alors, quelle est la valeur réelle de l'action Applied Digital ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Applied Digital pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Applied Digital gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





