Points clés
- L'action Celestica a chuté de 36% au cours du dernier mois, bien que l'entreprise ait dépassé ses propres prévisions pour le troisième trimestre et prévoie 40,0 milliards de dollars de chiffre d'affaires pour 2027.
- Celestica a chuté avec le reste du groupe du matériel IA, incluant Dell et Super Micro, sans aucune mauvaise nouvelle spécifique.
- Le principal risque est la trésorerie : Celestica a réduit sa prévision de flux de trésorerie disponible pour 2026 à 460 millions de dollars et prévoit des dépenses en capital de 1,5 à 2,0 milliards de dollars en 2027.
- Les estimations et objectifs des analystes ont tenu bon malgré la baisse, et si les perspectives 2027 se confirment, la vente massive ressemble à une surréaction.
L'action Celestica (CLS) a chuté de 36% au cours du dernier mois, et Celestica a donné très peu de raisons aux investisseurs de vendre. Ses résultats du troisième trimestre ont dépassé le haut de ses propres prévisions, et sa première perspective pour 2027 prévoit une croissance du chiffre d'affaires de 90%.
Elle s'est plutôt retrouvée prise dans une vente massive des actions du matériel IA. Elle a chuté aux côtés de Flex et Sanmina le 22 octobre sans nouvelle spécifique. Sur le mois, Dell Technologies a perdu 30% et Super Micro Computer 29%, tandis que le Nasdaq 100 baissait de 9%.
Wall Street n'a pas vacillé. Le 29 octobre, l'analyste de CIBC Todd Coupland a maintenu sa recommandation Achat et son objectif de cours de 500$, soit 101% au-dessus du cours de clôture de lundi.
TIKR suit 21 analystes sur Celestica. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Achat, Conserver et Vendre sur Celestica, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Celestica
Le trimestre a été exceptionnel
Celestica a publié ses résultats après la clôture du 26 octobre, et les chiffres ont dépassé à la fois ses propres prévisions et celles de Wall Street :
- Chiffre d'affaires du troisième trimestre de 5,83 milliards de dollars, en hausse de 83% sur un an, contre un consensus de 5,47 milliards de dollars
- BPA ajusté de 3,30$, en hausse de 109%, contre 2,96$
- Une marge opérationnelle ajustée record de 8,5%
- Une perspective 2026 relevée à 21,0 milliards de dollars de chiffre d'affaires et 11,55$ de BPA ajusté
- Une première perspective 2027 de 40,0 milliards de dollars de chiffre d'affaires, 21,50$ de BPA ajusté et une marge de 9,0%, alors que les analystes attendaient 35,71 milliards de dollars de chiffre d'affaires
Le président et directeur général Rob Mionis est allé plus loin dans le communiqué : "L'environnement de la demande continue d'être très robuste, soutenant notre perspective de chiffre d'affaires pour 2027, avec les prévisions de demande des clients significativement plus élevées pour 2028."
L'action a bondi de 12% le lendemain et a rendu ces gains en moins d'une semaine. Les analystes s'attendent maintenant à ce que le BPA normalisé double presque à nouveau en 2027, pour atteindre 22,24$, légèrement au-dessus de la propre prévision de l'entreprise de 21,50$ :
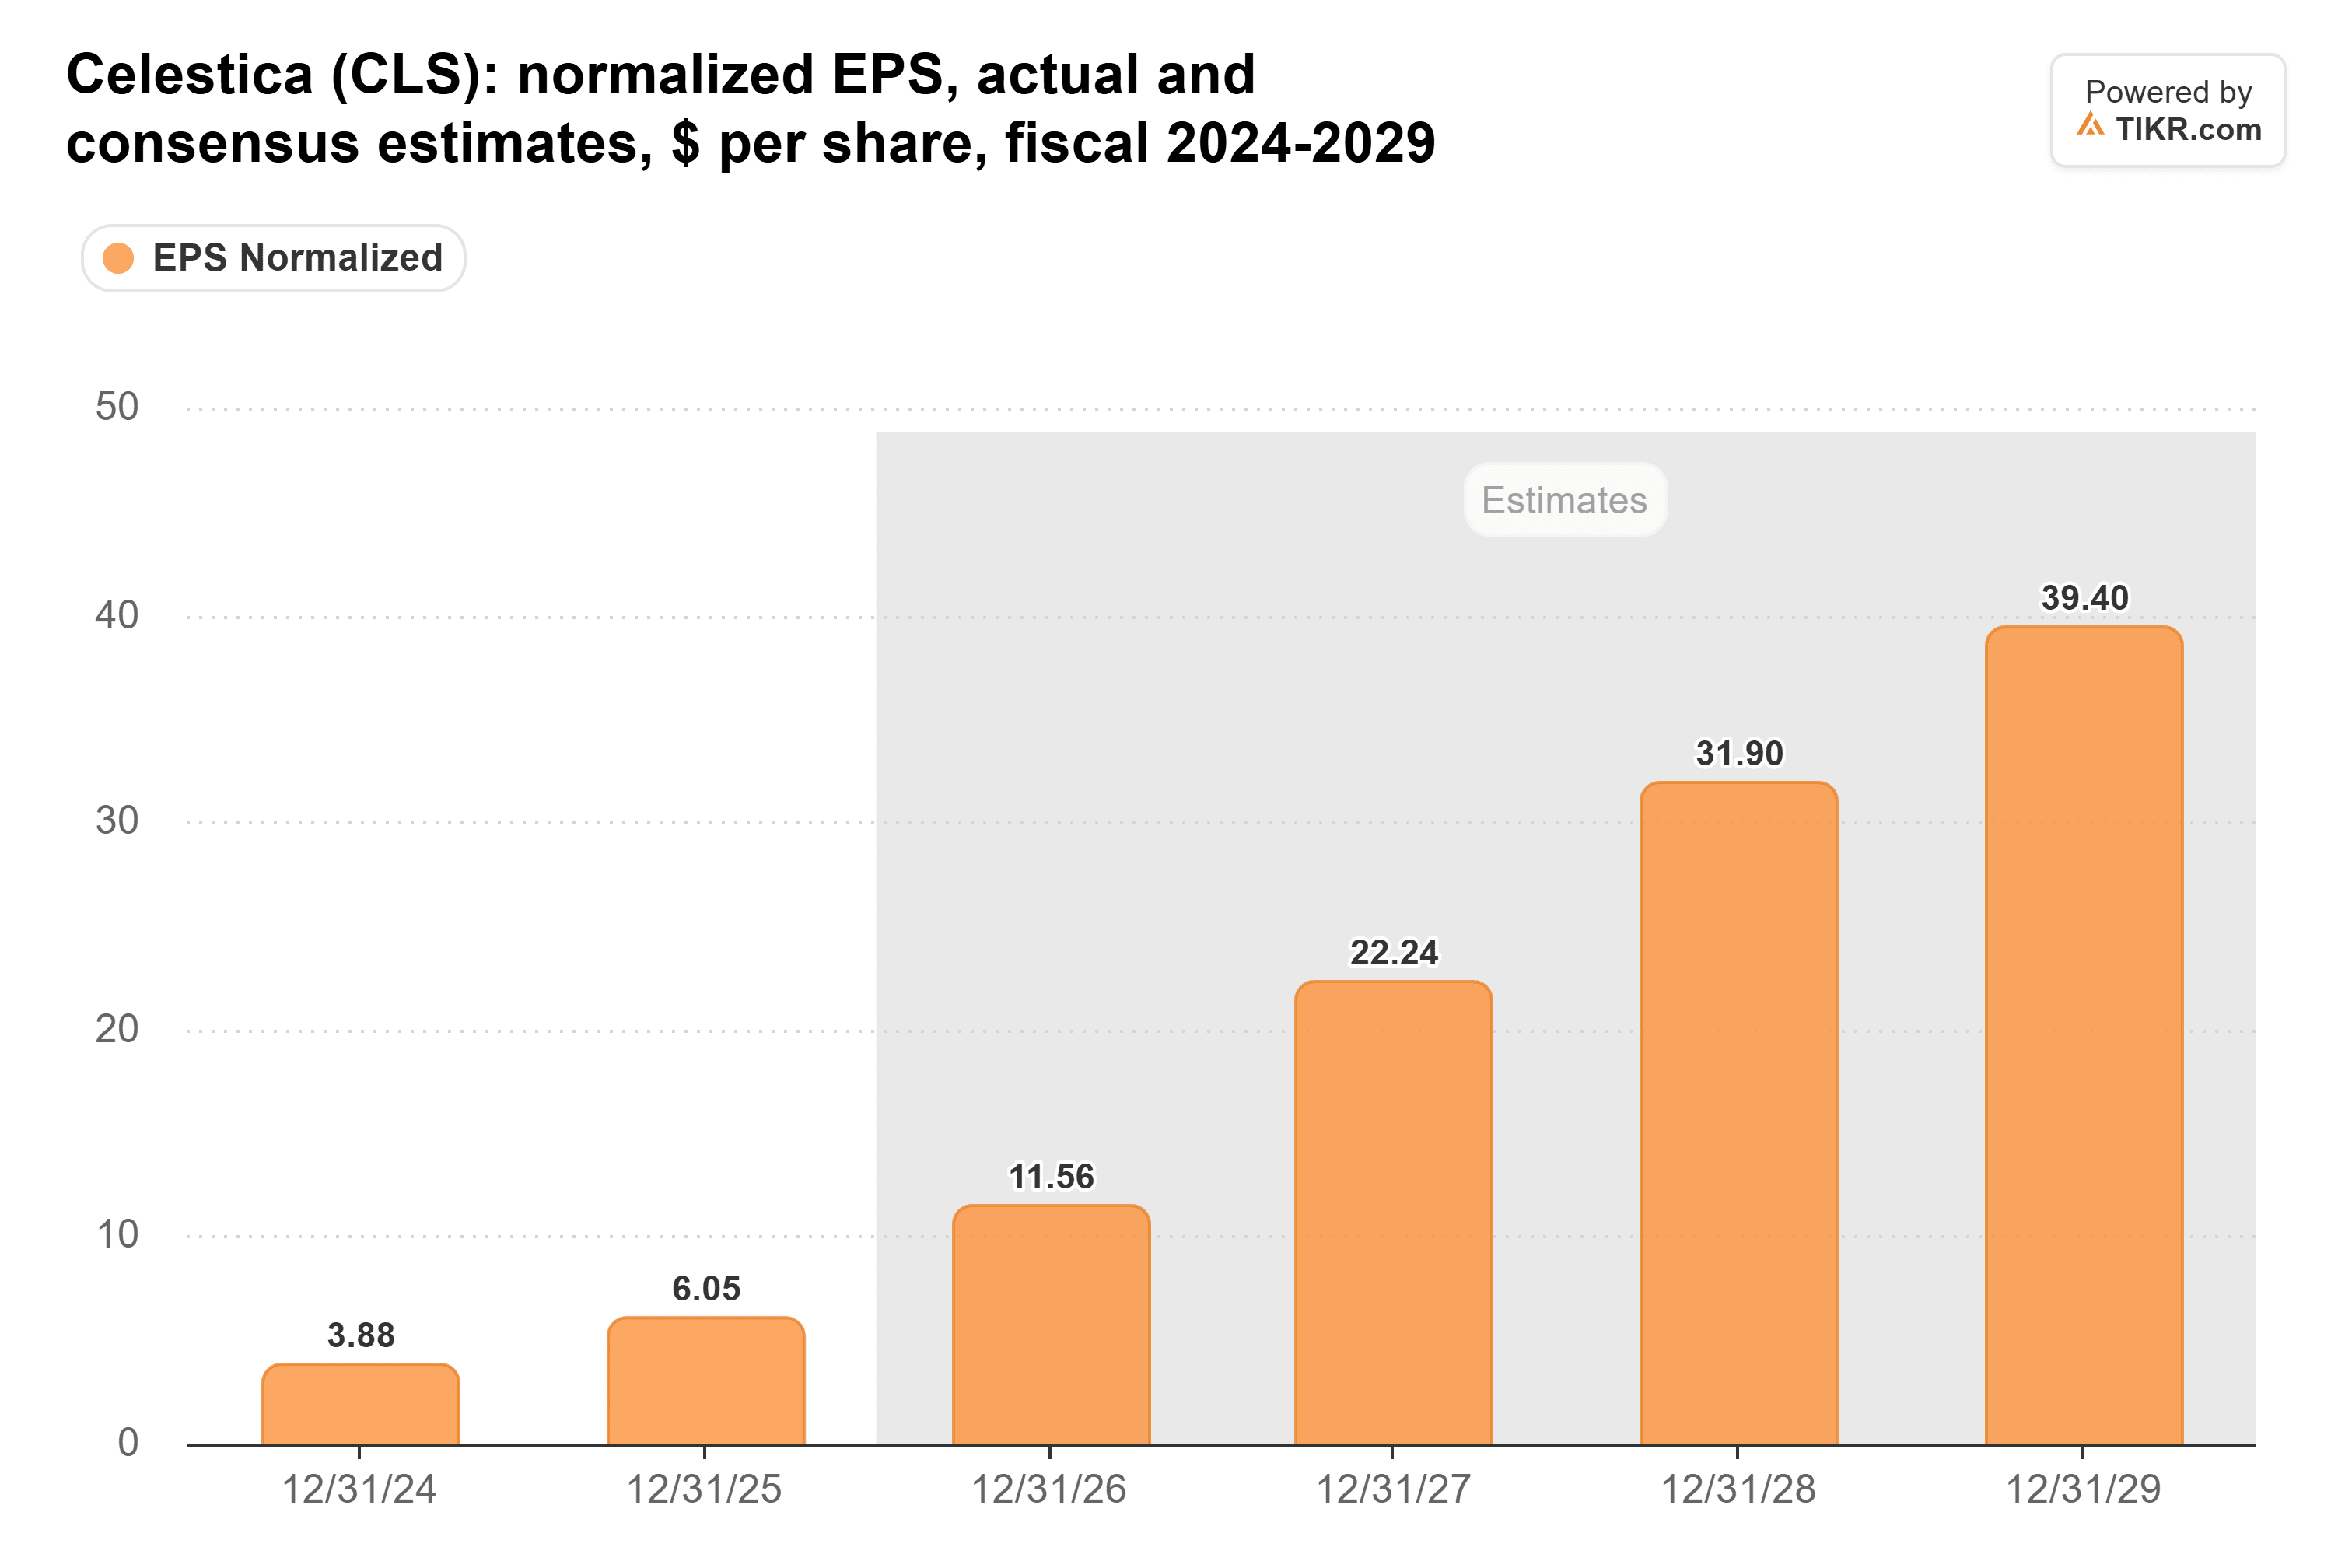
Mionis pointant une demande encore plus élevée en 2028, rien dans ce rapport ne plaide en faveur d'une réduction de ces chiffres.
Le hic, c'est la trésorerie
Cette croissance coûte cependant de l'argent. Celestica a réduit sa prévision de flux de trésorerie disponible pour 2026 à 460 millions de dollars contre 600 millions de dollars, principalement pour injecter plus dans le fonds de roulement avant 2027. Et elle prévoit de dépenser 1,5 à 2,0 milliards de dollars en dépenses en capital en 2027.
Elle a levé l'argent à l'avance. Celestica a réalisé une augmentation de capital de 3,45 milliards de dollars au troisième trimestre et a terminé septembre avec 3,96 milliards de dollars de trésorerie. Les actionnaires ont payé pour cela par une dilution : Celestica avait 126,1 millions d'actions en circulation le 20 octobre, soit environ 10% de plus qu'à la fin de 2025. À partir du 3 novembre, elle peut racheter jusqu'à 3,13 millions d'actions, soit environ 2,5% de son flottant public, au cours de l'année à venir.
Ainsi, 2027 est financée. La question est de savoir si les clients passent réellement les commandes qu'ils ont prévues.
Est-ce un achat à 14 fois les bénéfices ?
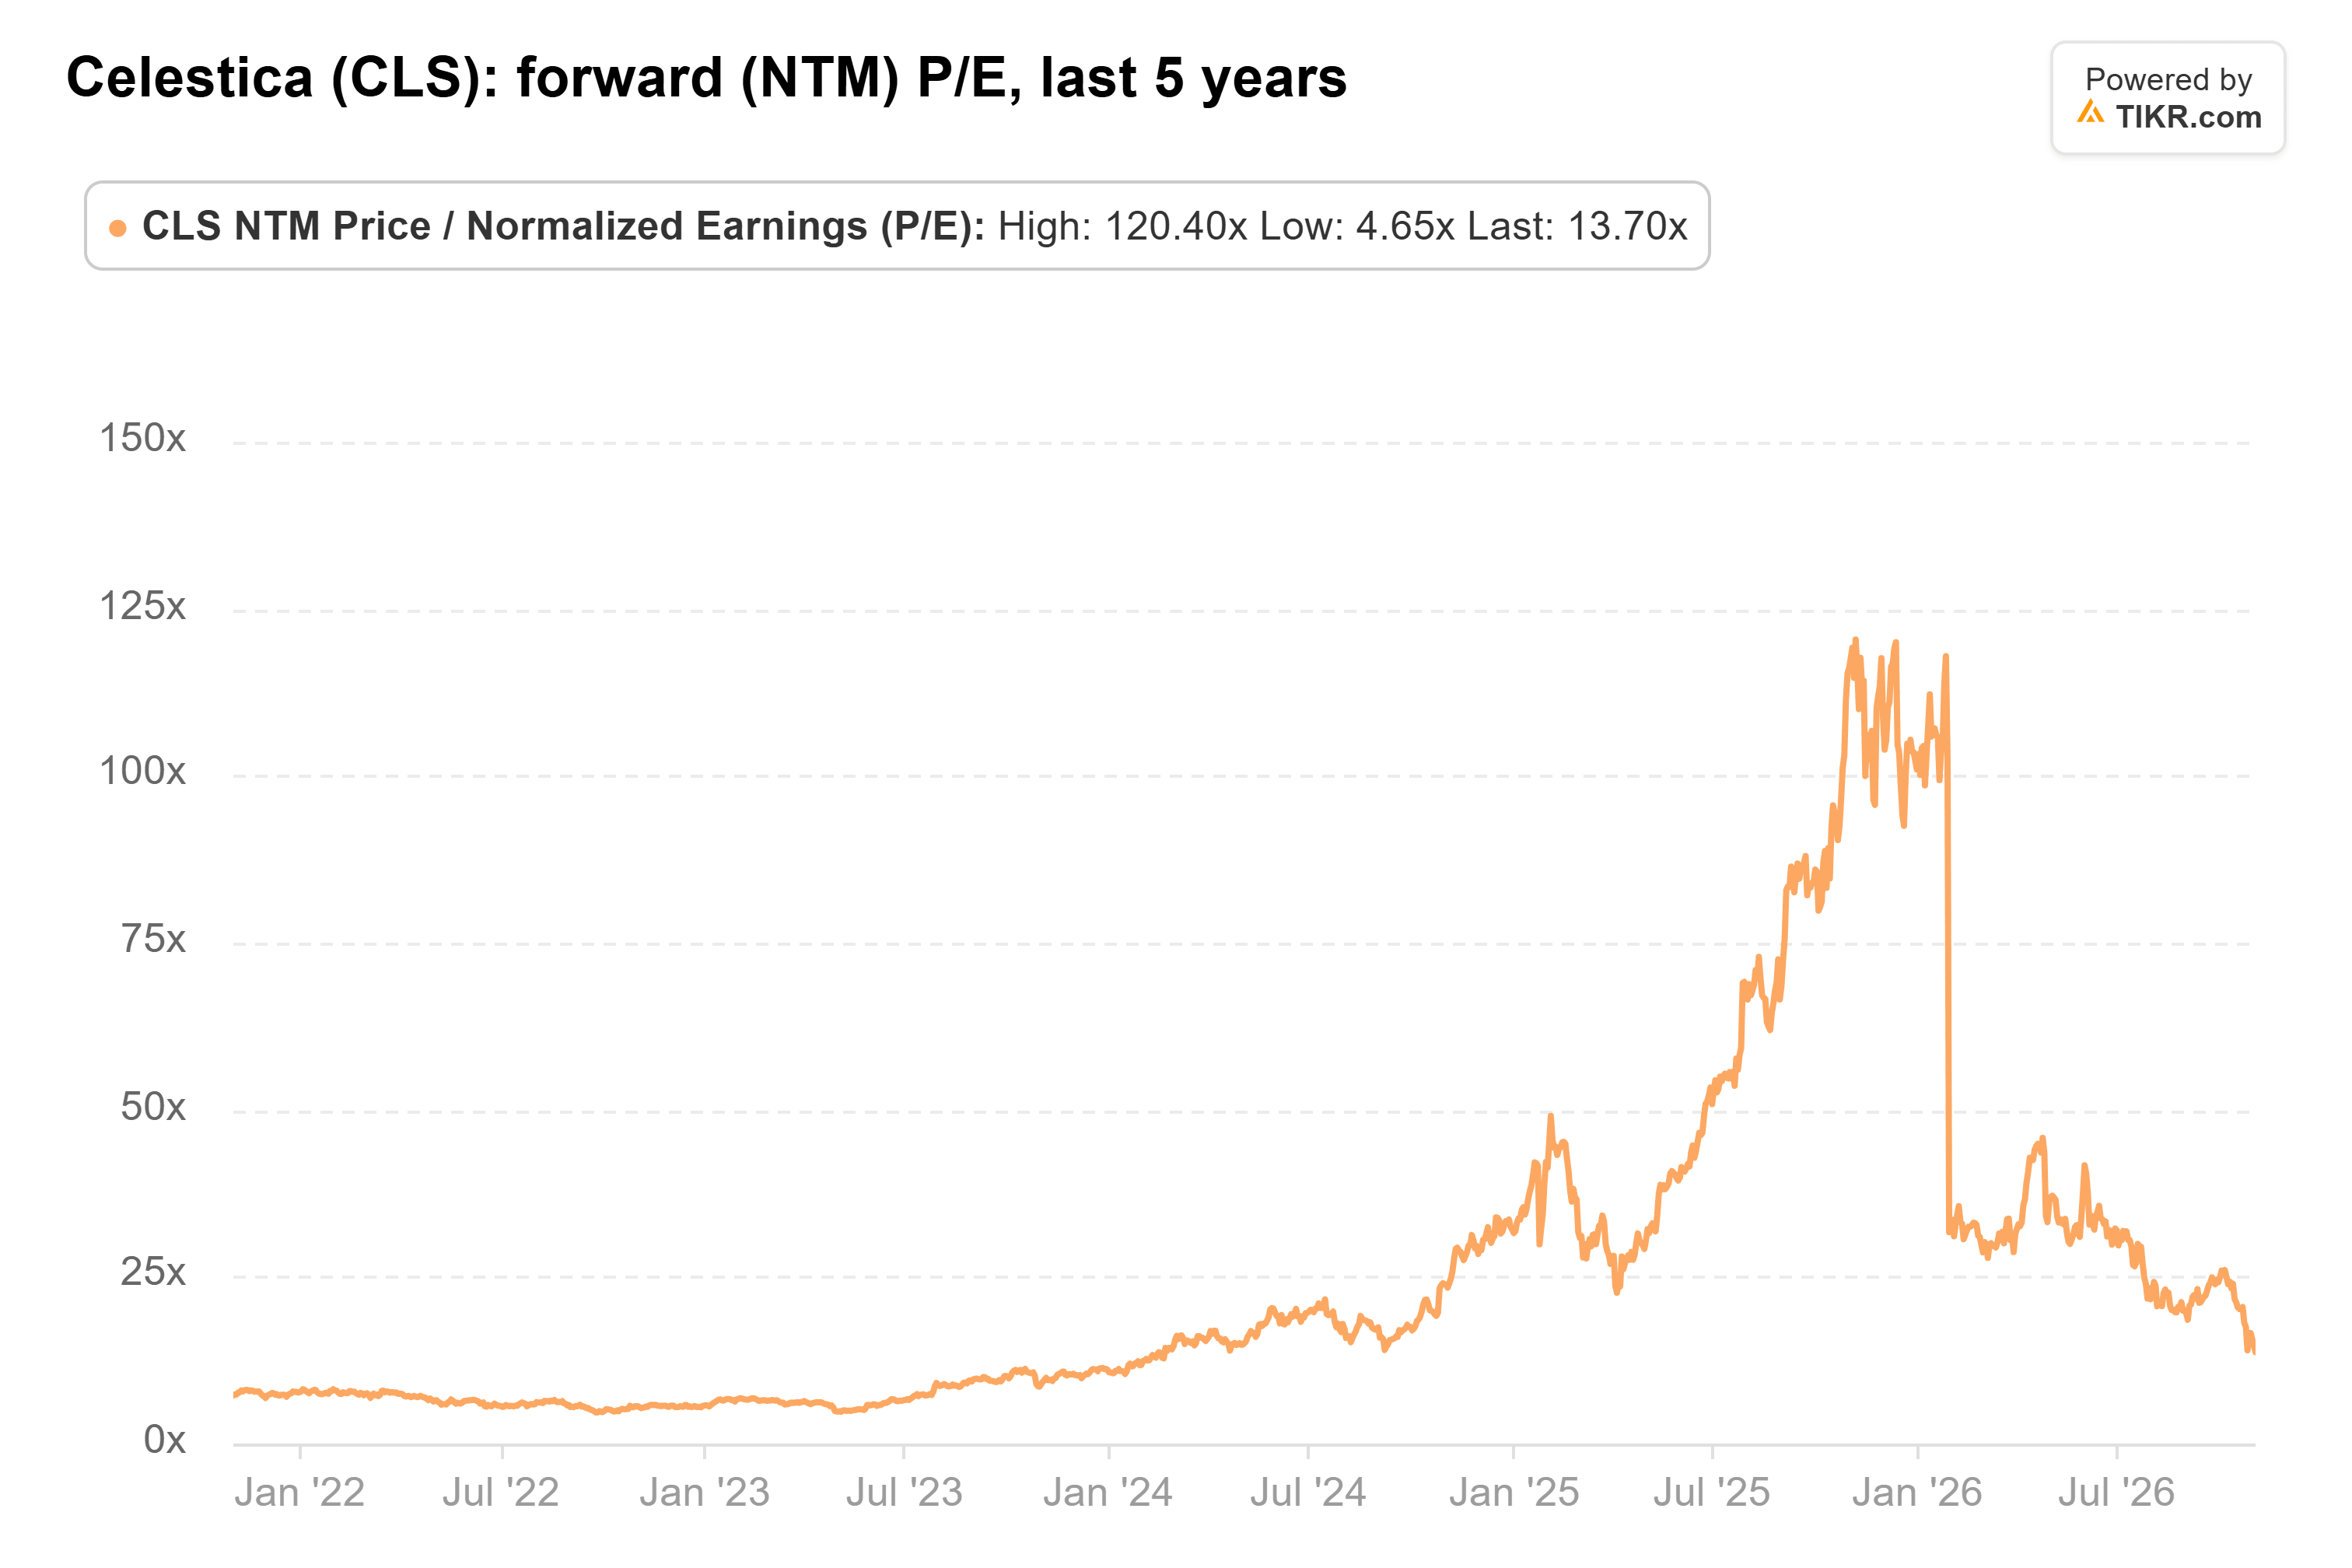
À la clôture de lundi, l'action se négocie à 14 fois les bénéfices anticipés, bien en dessous de sa moyenne sur 5 ans de 25x :
Les analystes n'ont pas non plus reculé. Citi, UBS et Barclays ont tous relevé leurs objectifs le 28 octobre, et l'objectif moyen est passé à 465$ contre 324$ il y a un an :
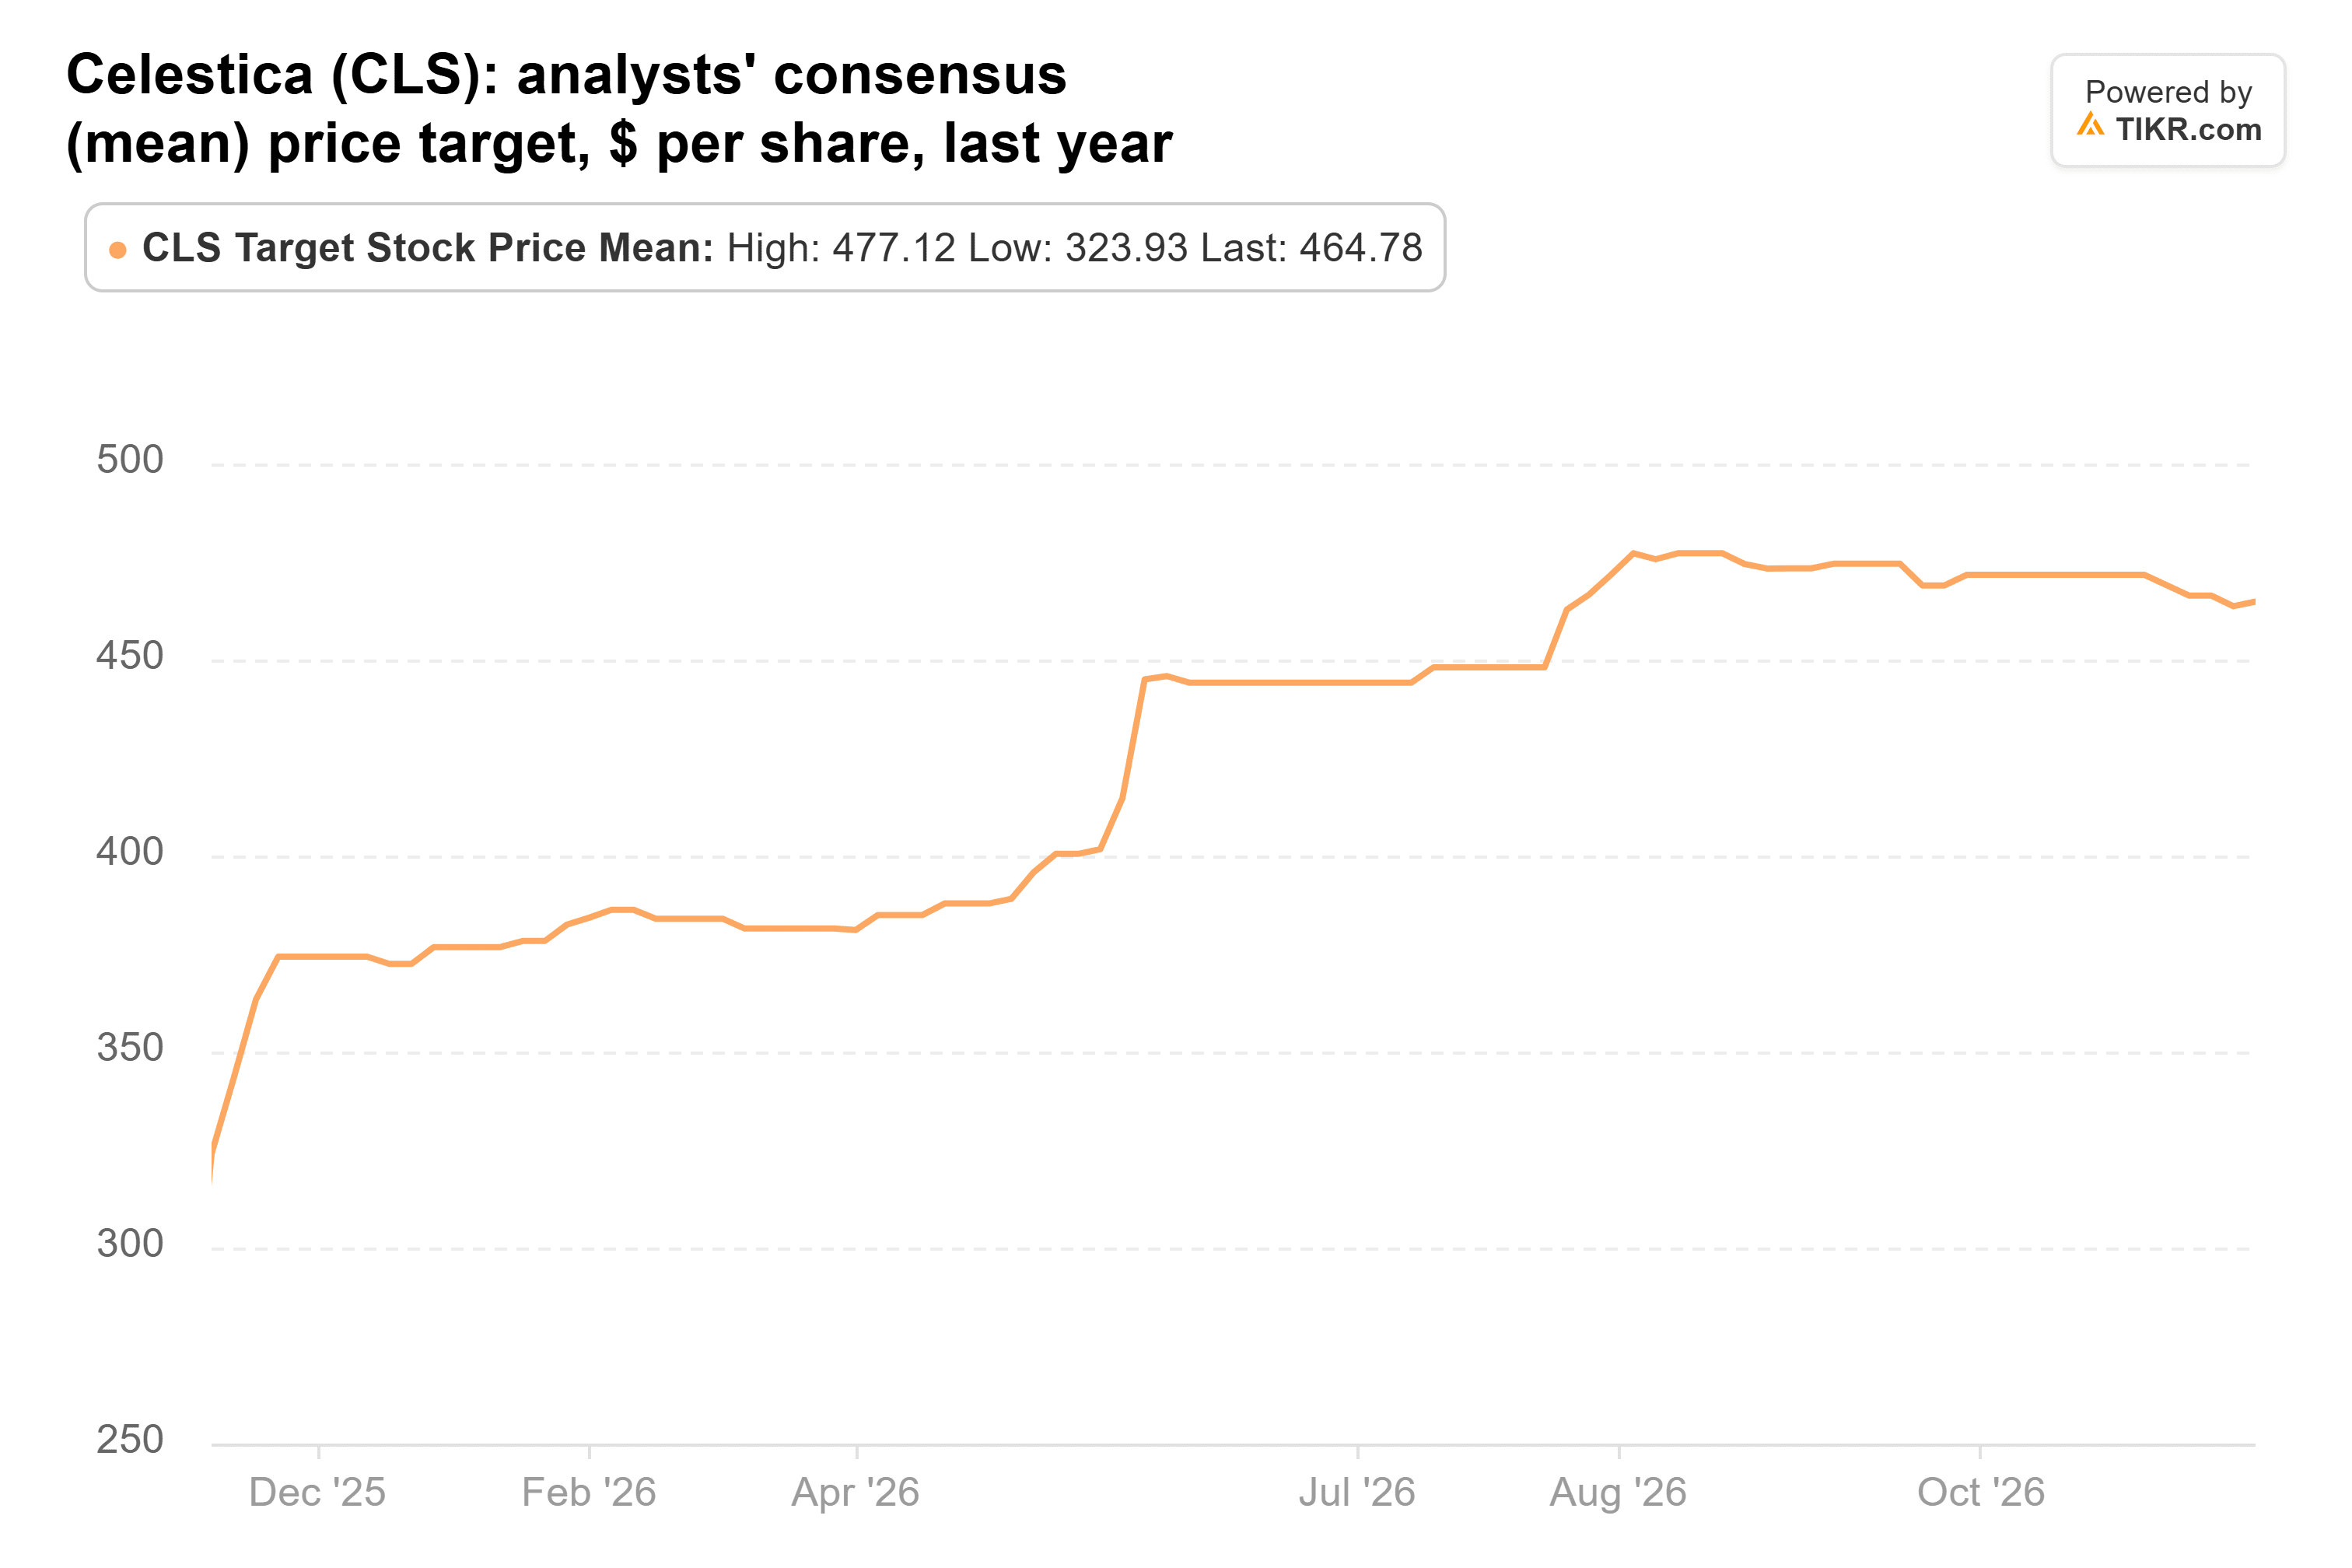
L'objectif de 500$ de CIBC correspond à environ 23 fois la propre prévision de BPA 2027 de Celestica, ce qui reste inférieur à la moyenne sur 5 ans de l'action. Ainsi, CIBC a seulement besoin que Celestica atteigne sa prévision et que l'action retrouve son multiple habituel.
Voici ma conclusion : un multiple de 14 fois les bénéfices pour une entreprise prévoyant une croissance du chiffre d'affaires de 90% l'année prochaine ressemble à une surréaction à la vente massive du matériel IA. Le risque est que Celestica dépense la trésorerie avant que le chiffre d'affaires ne se matérialise, ou que les dépenses en IA se refroidissent avant que ces prévisions 2028 ne se transforment en commandes.
Le prochain point de contrôle viendra avec les résultats du quatrième trimestre, probablement fin janvier. Celestica a prévu un chiffre d'affaires de 6,275 à 6,575 milliards de dollars et un BPA ajusté de 3,37 à 3,57$ pour le trimestre.
Alors, quelle est la valeur réelle de l'action Celestica ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Celestica pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Celestica gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !