Points clés
- L'action Fabrinet a chuté de 32% au cours du dernier mois alors que les valeurs de l'optique IA, dont Coherent, Lumentum et Marvell, ont été vendues sur des craintes concernant le financement de l'IA et les dépenses des hyperscalers.
- Fabrinet n'a publié aucune nouvelle propre lors de cette vente. Son rapport du 2 novembre a montré un chiffre d'affaires trimestriel record de 1,47 milliard de dollars, en hausse de 51% sur un an.
- Barclays note l'action "Acheter" avec un objectif de 496 $. Cet objectif ne nécessite qu'environ le multiple habituel de Fabrinet sur les bénéfices attendus par les analystes pour l'exercice 2028.
- Avant le prochain rapport début février, surveillez les dépenses des hyperscalers et ce que l'accord annoncé de Marvell pour Lumentum, un client clé, signifie pour les commandes de Fabrinet.
Fabrinet (FN) a perdu 32% en un mois, et la société n'a donné aux investisseurs aucune raison de vendre.
La vente a touché l'optique IA dans son ensemble. Coherent (COHR) a chuté de 41% sur la même période. Lumentum (LITE), que Northland compte parmi les clients clés de Fabrinet, et Marvell Technology (MRVL), en pourparlers avancés pour acheter Lumentum selon les informations, ont chuté de 37% chacun. Ensuite, Fabrinet a publié un trimestre record après la clôture du 2 novembre, et le 3 novembre, Barclays a noté l'action "Acheter" avec un objectif de 496 $, soit 58% au-dessus du cours de clôture du 2 novembre.
Coupable par association
Les ennuis ont commencé le 12 octobre, lorsque le PDG de Broadcom, Hock Tan, a déclaré que le capital serait la plus grande contrainte pour le développement de l'IA. Deux jours plus tard, les avertissements de Broadcom et d'Intel sur le financement de l'IA ont à nouveau frappé les valeurs optiques. Le 22 octobre, Fabrinet, Lumentum et Coherent ont chuté ensemble alors que les valeurs technologiques reculaient avant les résultats, sans nouvelle de leur part. Et les rapports des Big Tech le 30 octobre ont ravivé les craintes sur le montant que les hyperscalers dépenseront.
Les analystes ont suivi l'action à la baisse : B. Riley a abaissé deux fois son objectif, à 385 $, Susquehanna l'a abaissé à 600 $ et JPMorgan à 465 $.
TIKR suit 9 analystes sur Fabrinet. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Fabrinet, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Fabrinet
La demande n'a pas disparu
Pendant ce temps, l'activité de Fabrinet était florissante. Au cours de son premier trimestre fiscal, les trois mois jusqu'en septembre, le chiffre d'affaires a augmenté de 51% sur un an pour atteindre un record de 1,47 milliard de dollars. Le BPA non-GAAP est passé à 4,34 $ contre 2,92 $. Les deux ont largement dépassé ses prévisions. Le chiffre d'affaires des centres de données, plus de la moitié du total, a bondi de 78% à 777 millions de dollars.
La direction prévoit un chiffre d'affaires de 1,6 à 1,65 milliard de dollars ce trimestre. Le PDG Seamus Grady a déclaré dans le communiqué : "Une demande large sur plusieurs programmes significatifs a généré ces résultats, avec des montées en puissance de nouveaux produits soutenant davantage notre croissance."
Un client clé change de mains
La propre demande de Lumentum semble correcte. StoneX a initié sa couverture le 26 octobre avec une recommandation "Acheter" et un objectif de 1 200 $, estimant qu'elle est vendue jusqu'en 2029. Pour Fabrinet, ce qui compte est ce que Marvell fera de la fabrication de Lumentum une fois qu'il possédera l'entreprise. Ces commandes restent-elles en place ?
Coherent a chuté le plus fort des trois, et StoneX lui a donné un "Acheter" le même jour, avec un objectif de 425 $. Si les fabricants d'optique que les analystes préfèrent peuvent être vendus aussi fort, le marché s'inquiète de la manière dont l'IA est financée.
Est-ce que 496 $ tient la route ?
Avant le rapport, les analystes s'attendaient à ce que les bénéfices de Fabrinet continuent de croître pendant des années :

Les analystes voient le BPA normalisé passer de 14,09 $ pour l'exercice 2026 (l'année se terminant en juin 2026) à 21,96 $ pour l'exercice 2028. Après un trimestre record et des prévisions de chiffre d'affaires plus élevées, je m'attendrais à ce que les analystes relèvent ces chiffres avant de les abaisser.
Après la baisse, l'action semble bon marché sur ces estimations :
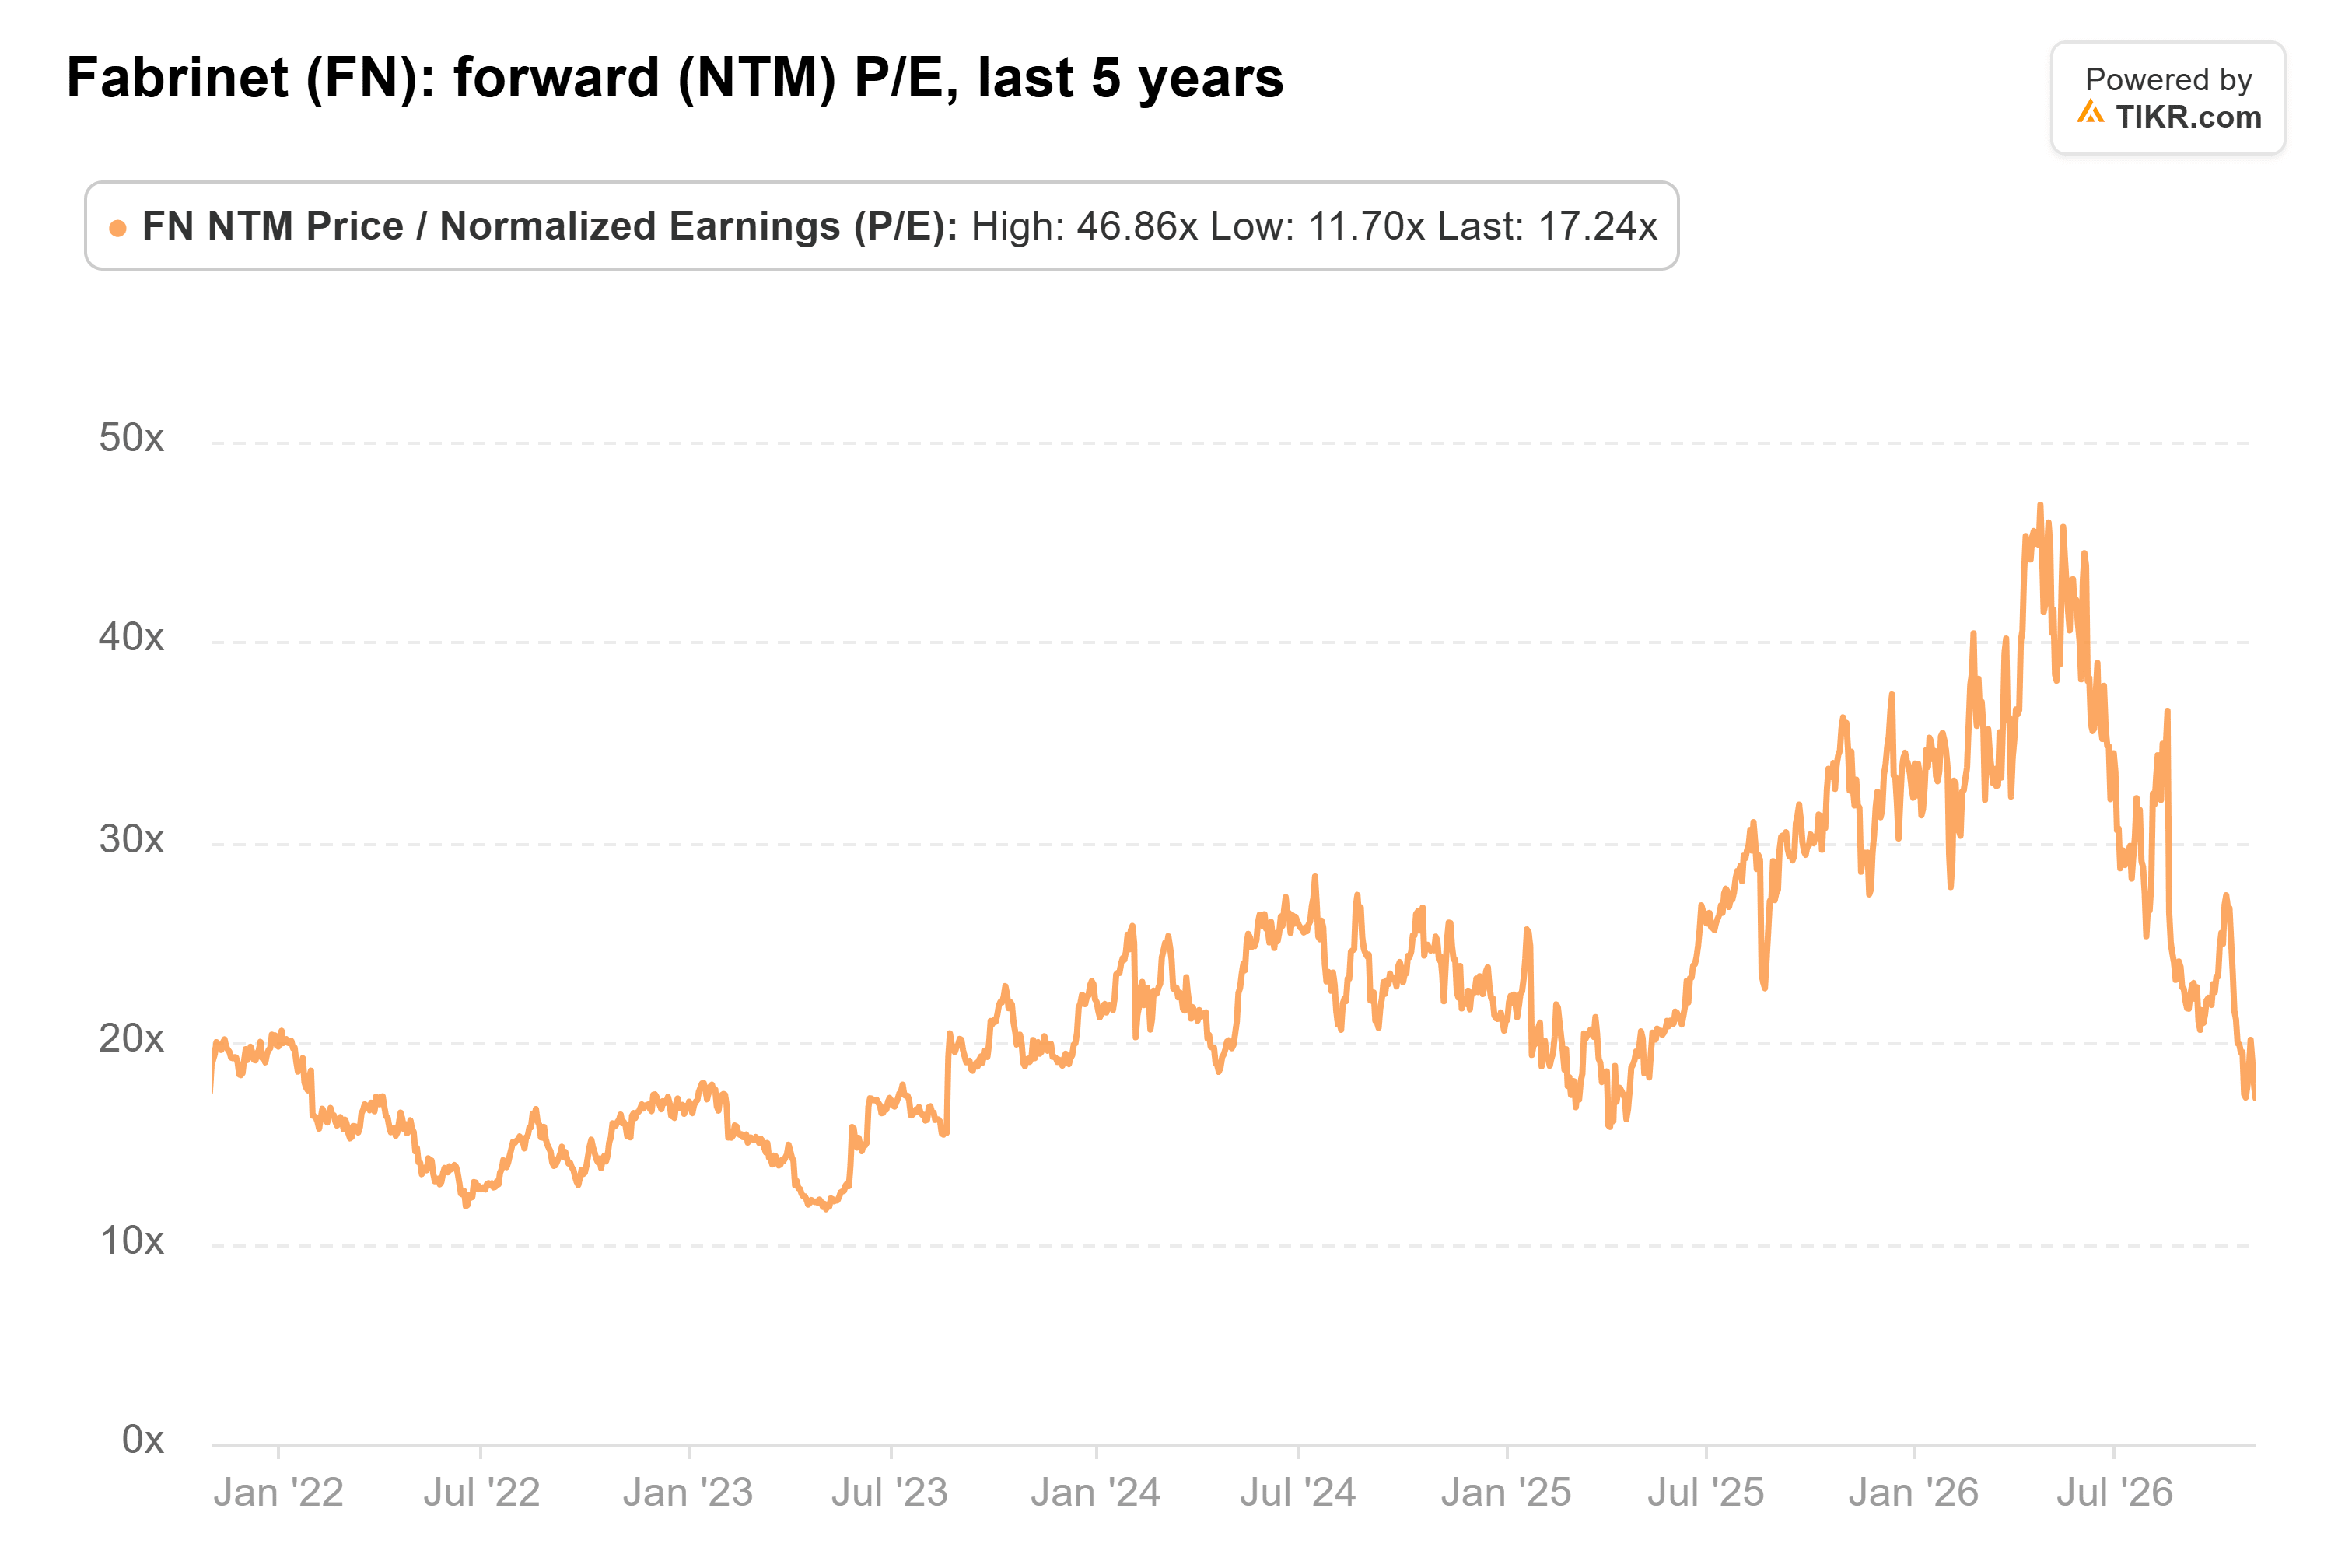
À la clôture du 2 novembre, Fabrinet se négociait à environ 17 fois les bénéfices forward, contre une moyenne sur cinq ans de 22x.
L'objectif de 496 $ de Barclays représente environ 27 fois les bénéfices attendus sur les douze prochains mois. Mais un objectif à 12 mois regarde un an plus loin, et sur les 21,96 $ de l'exercice 2028, c'est environ 23x, soit juste autour du multiple habituel de Fabrinet.
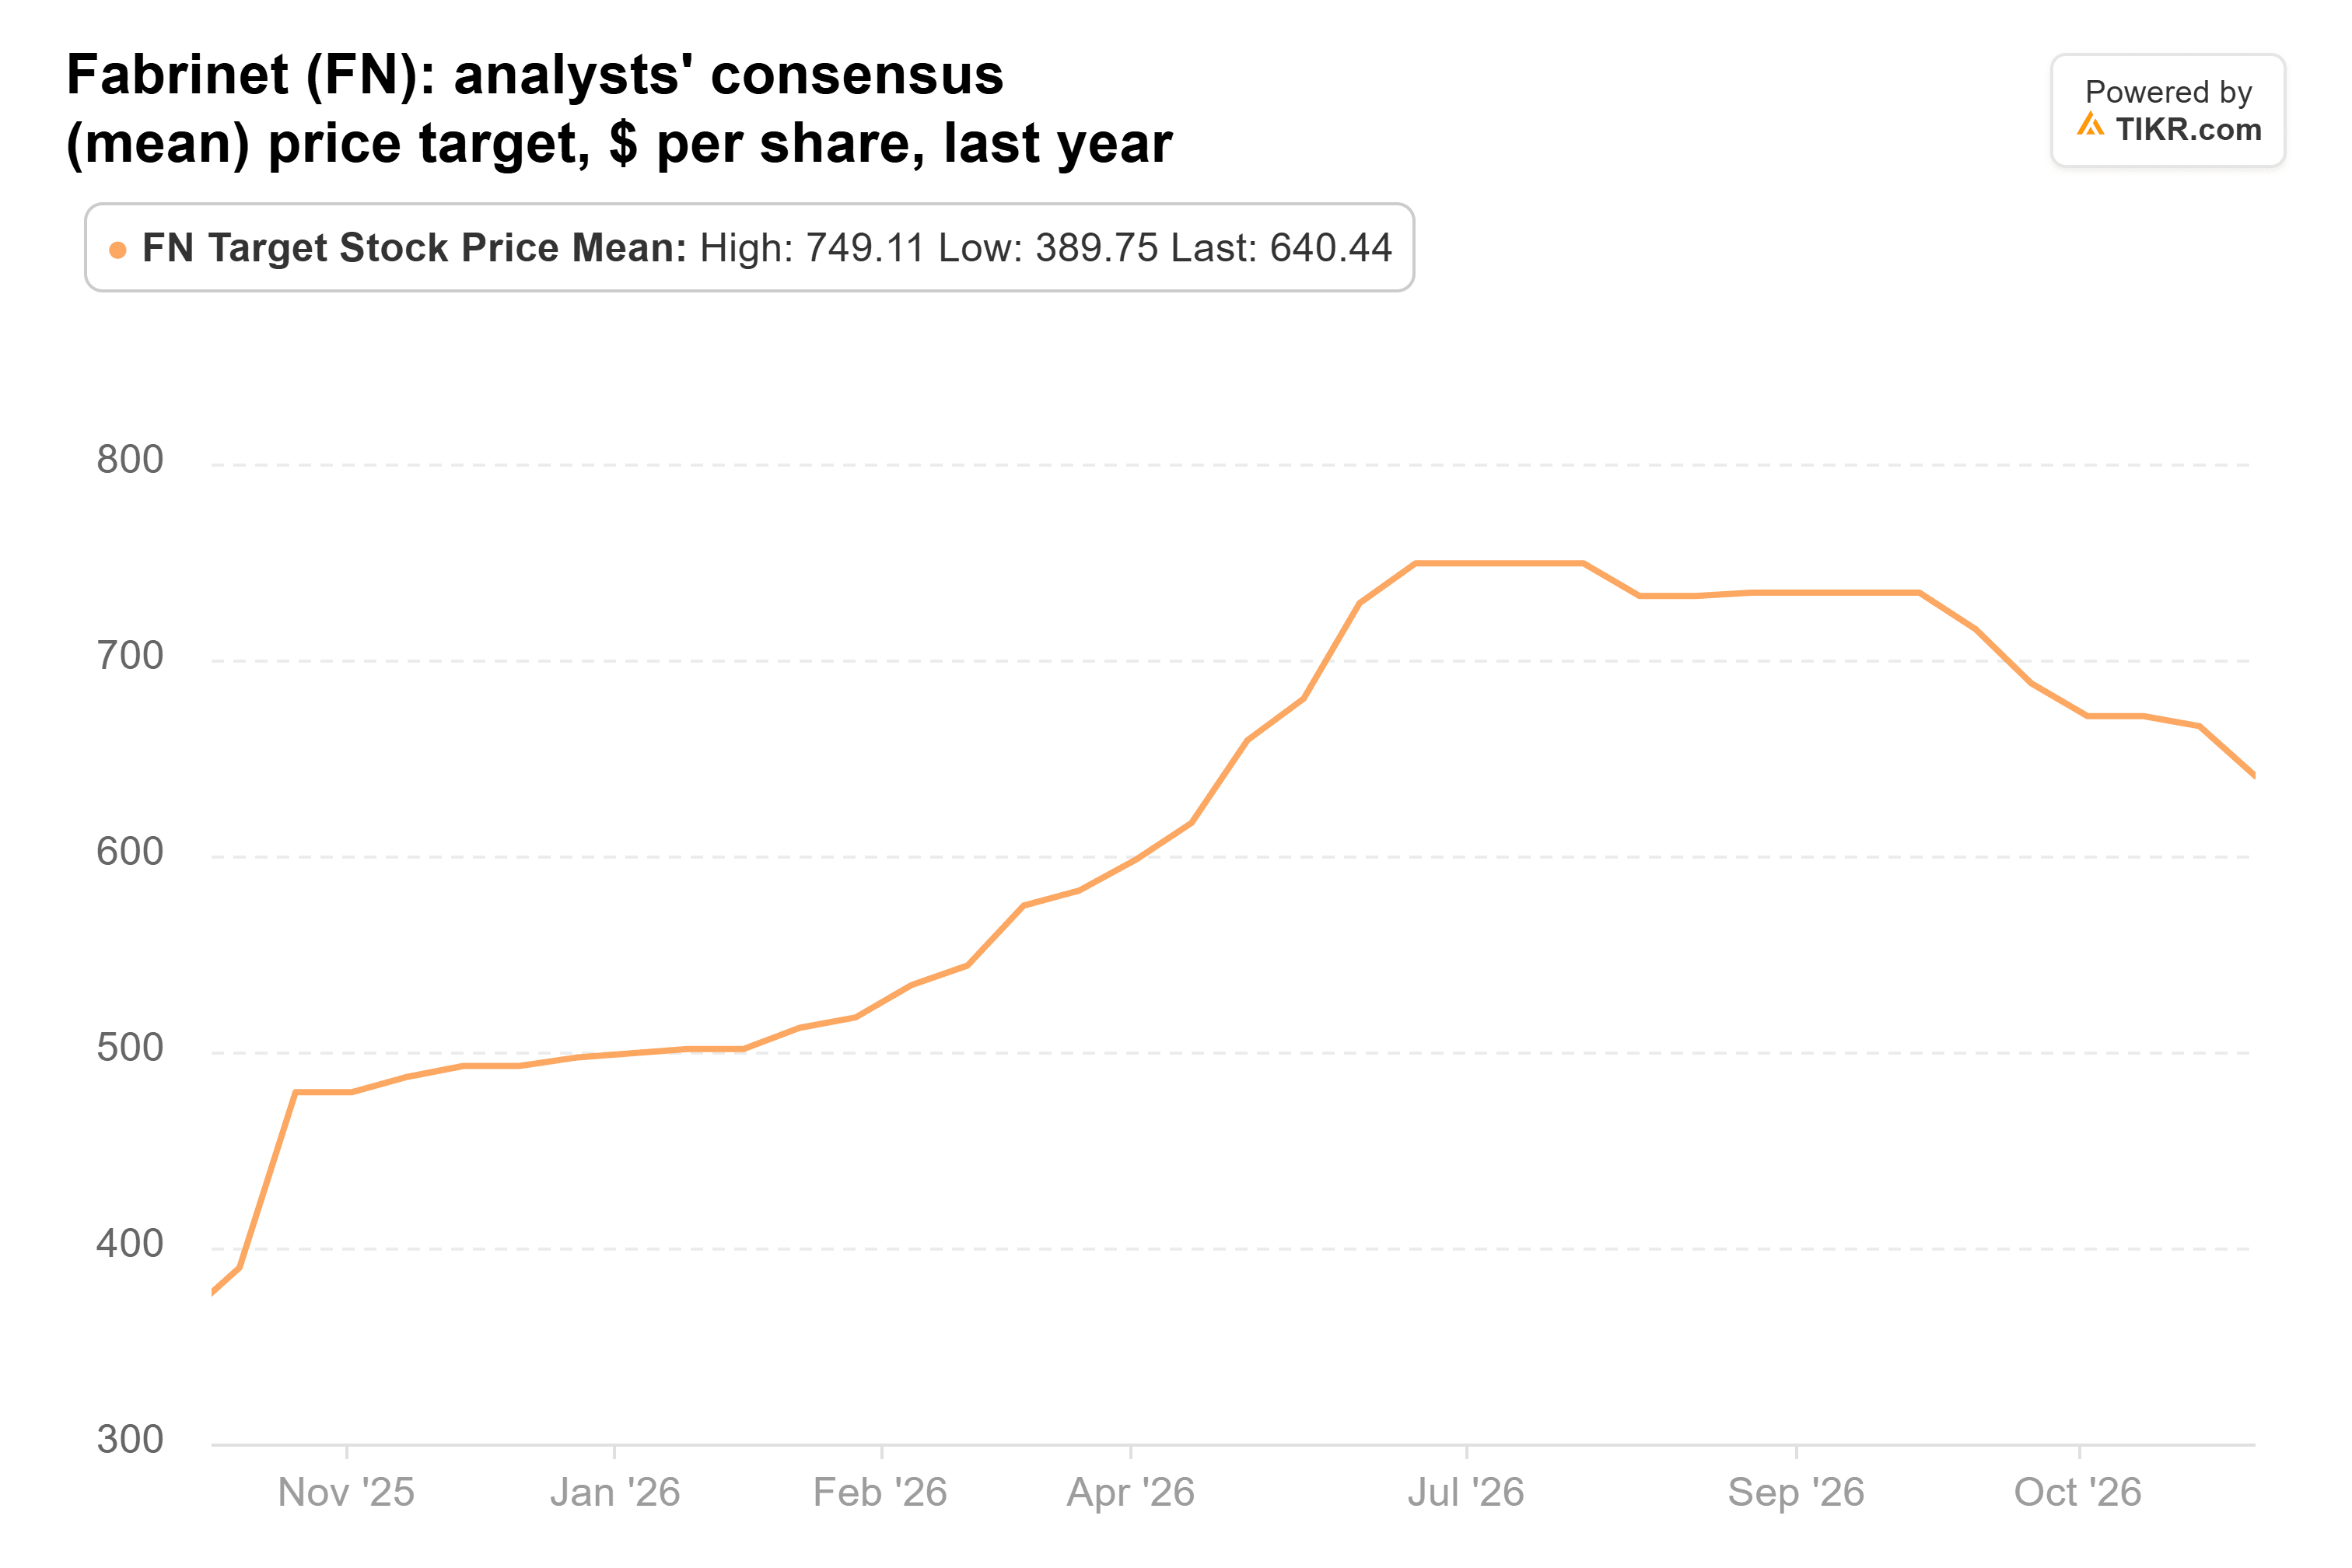
Et Barclays est plus prudent que la plupart. Le consensus d'objectif est descendu de son sommet de juin à 749 $, mais à 640 $, il reste bien au-dessus de 496 $ :
J'achèterais à ce prix
Je pense que Fabrinet est un achat à ce prix, et l'objectif de 496 $ de Barclays me semble conservateur tant que les estimations tiennent.
Le prochain point de contrôle est le rapport du deuxième trimestre fiscal début février. D'ici là, surveillez les plans de dépenses des hyperscalers et les termes de tout accord Marvell-Lumentum. Si les gros dépensiers réduisent leurs investissements, ou si Marvell déplace le travail de Lumentum loin de Fabrinet, les analystes auront une raison d'abaisser ces estimations.
Alors, quelle est la valeur réelle de l'action Fabrinet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Fabrinet pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Fabrinet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !