


Points clés
- L'action Booking Holdings a chuté de 27% cette année, et UBS, Baird, Bank of America et RBC Capital ont tous maintenu leurs recommandations Acheter avant la publication de ses résultats du troisième trimestre, bien que la plupart aient abaissé leurs objectifs de cours.
- Les estimations des analystes pointent une valorisation plus faible comme cause de la baisse : avant la publication, le consensus tablait sur un BPA normalisé passant de 9,12 $ pour l'exercice 2025 à 14,46 $ pour l'exercice 2028.
- Le troisième trimestre de Booking a dépassé ses propres prévisions, avec une hausse de 7% des nuitées contre une prévision de 3% à 5%, bien que la demande se soit affaiblie en octobre et que les prévisions pour le quatrième trimestre anticipent une hausse des nuitées de seulement 1% à 3%.
- L'action se négocie près de son plus faible PER prospectif des cinq dernières années, et les agents de réservation IA ainsi que la croissance d'Airbnb sont les risques à surveiller.
Booking Holdings (BKNG) a chuté de 27% cette année jusqu'à sa clôture du 3 novembre, et les analystes ont passé les semaines précédant la publication de ses résultats du troisième trimestre à abaisser leurs objectifs de cours.
Ils n'ont cependant pas abaissé leurs recommandations. Quatre des cinq appels récents couverts ici maintiennent toujours un Acheter. Ensuite, le rapport du 3 novembre de Booking leur a donné un argument solide, même si les actions ont reculé d'environ 1,5% en négociation après les heures, selon Reuters.
Des objectifs plus bas, mêmes recommandations Acheter
Voici les appels, du plus récent au plus ancien :
- UBS a réitéré son Acheter le 3 novembre, quelques heures avant la publication, et a abaissé son objectif à 265 $ contre 274 $.
- Baird a maintenu sa recommandation Outperform, sa version d'un Acheter, le 27 octobre et a abaissé son objectif à 223 $ contre 230 $.
- Bank of America a réitéré son Acheter le 26 octobre et a légèrement abaissé son objectif à 232 $ contre 234 $.
- RBC Capital a maintenu son Acheter et un objectif de 220 $ le 20 octobre.
- Wells Fargo a maintenu sa recommandation Equal Weight le 7 octobre et a abaissé son objectif à 190 $ contre 220 $.
À part celui de Wells Fargo, ce sont des baisses modestes. Même l'objectif de 190 $ de Wells Fargo est 22% au-dessus du cours de clôture de Booking à 155,67 $ le 3 novembre, et l'objectif d'UBS est 70% au-dessus. Toutes les sociétés ne sont pas aussi optimistes : Goldman Sachs et Cantor Fitzgerald, tous deux avec des recommandations équivalentes à Conserver, ont abaissé leurs objectifs en octobre à 180 $ et 170 $.
TIKR suit 37 analystes sur Booking Holdings. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Booking Holdings, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Booking Holdings
Le trimestre a dépassé les prévisions
Booking a publié ses résultats après la clôture le 3 novembre, et le trimestre a été supérieur à ce que la direction avait prévu en août. Les nuitées ont augmenté de 7%, contre une prévision de 3% à 5%. L'EBITDA ajusté a progressé de 9%, contre 4% à 6%, le BPA ajusté a bondi de 17%, et les réservations brutes ont augmenté à un rythme à deux chiffres.
Les revenus sont plus complexes. Booking présente désormais en premier un chiffre de revenus ajusté, qui a augmenté de 9% (environ 10% à taux de change constants), tandis que les revenus déclarés ont reculé de 1%. L'écart provient d'une réduction de revenus de 900 millions de dollars, plus une perte comptabilisée de 100 millions de dollars, liée à une affaire de la Federal Trade Commission que Reuters a rapporté impliquer Priceline. Booking a exclu ces deux éléments de ses chiffres ajustés, et Reuters a rapporté que la société a averti qu'elle pourrait faire face à d'autres amendes.
Les nouvelles plus faibles concernaient les perspectives. Booking a déclaré que la demande de voyages s'était refroidie vers la fin du trimestre alors que les voyages internationaux ralentissaient, bien que les voyages domestiques aient résisté. Octobre a été encore plus difficile, avec des déplacements perturbés vers et depuis le Moyen-Orient, des tarifs aériens plus élevés liés au conflit et des troubles dans certaines villes européennes. Les prévisions de Booking supposent que tout cela dure jusqu'à la fin de l'année. Pour le quatrième trimestre, elle prévoit une hausse des nuitées de seulement 1% à 3% et un EBITDA ajusté à peu près stable, bien qu'elle ait maintenu ses perspectives pour l'année complète.
Les estimations de bénéfices ont tenu bon
Alors, la baisse est-elle due à des perspectives de bénéfices plus faibles ? Avant la publication, 33 analystes s'attendaient à un BPA normalisé de 10,46 $ cette année, et le consensus le voyait atteindre 14,46 $ d'ici l'exercice 2028, contre 9,12 $ pour l'exercice 2025.

Une hausse de 17% du BPA ajusté au troisième trimestre, ainsi que la prévision de Booking pour l'année complète d'une croissance du BPA ajusté dans la fourchette basse à moyenne des deux chiffres, donnent peu de raisons aux analystes de procéder à des coupes profondes, même avec un quatrième trimestre plus faible.
Le multiple a bien moins tenu bon. Le PER prospectif de Booking est tombé à 14x, proche de son plus bas des cinq dernières années à 13x et bien en dessous de sa moyenne de 21x.
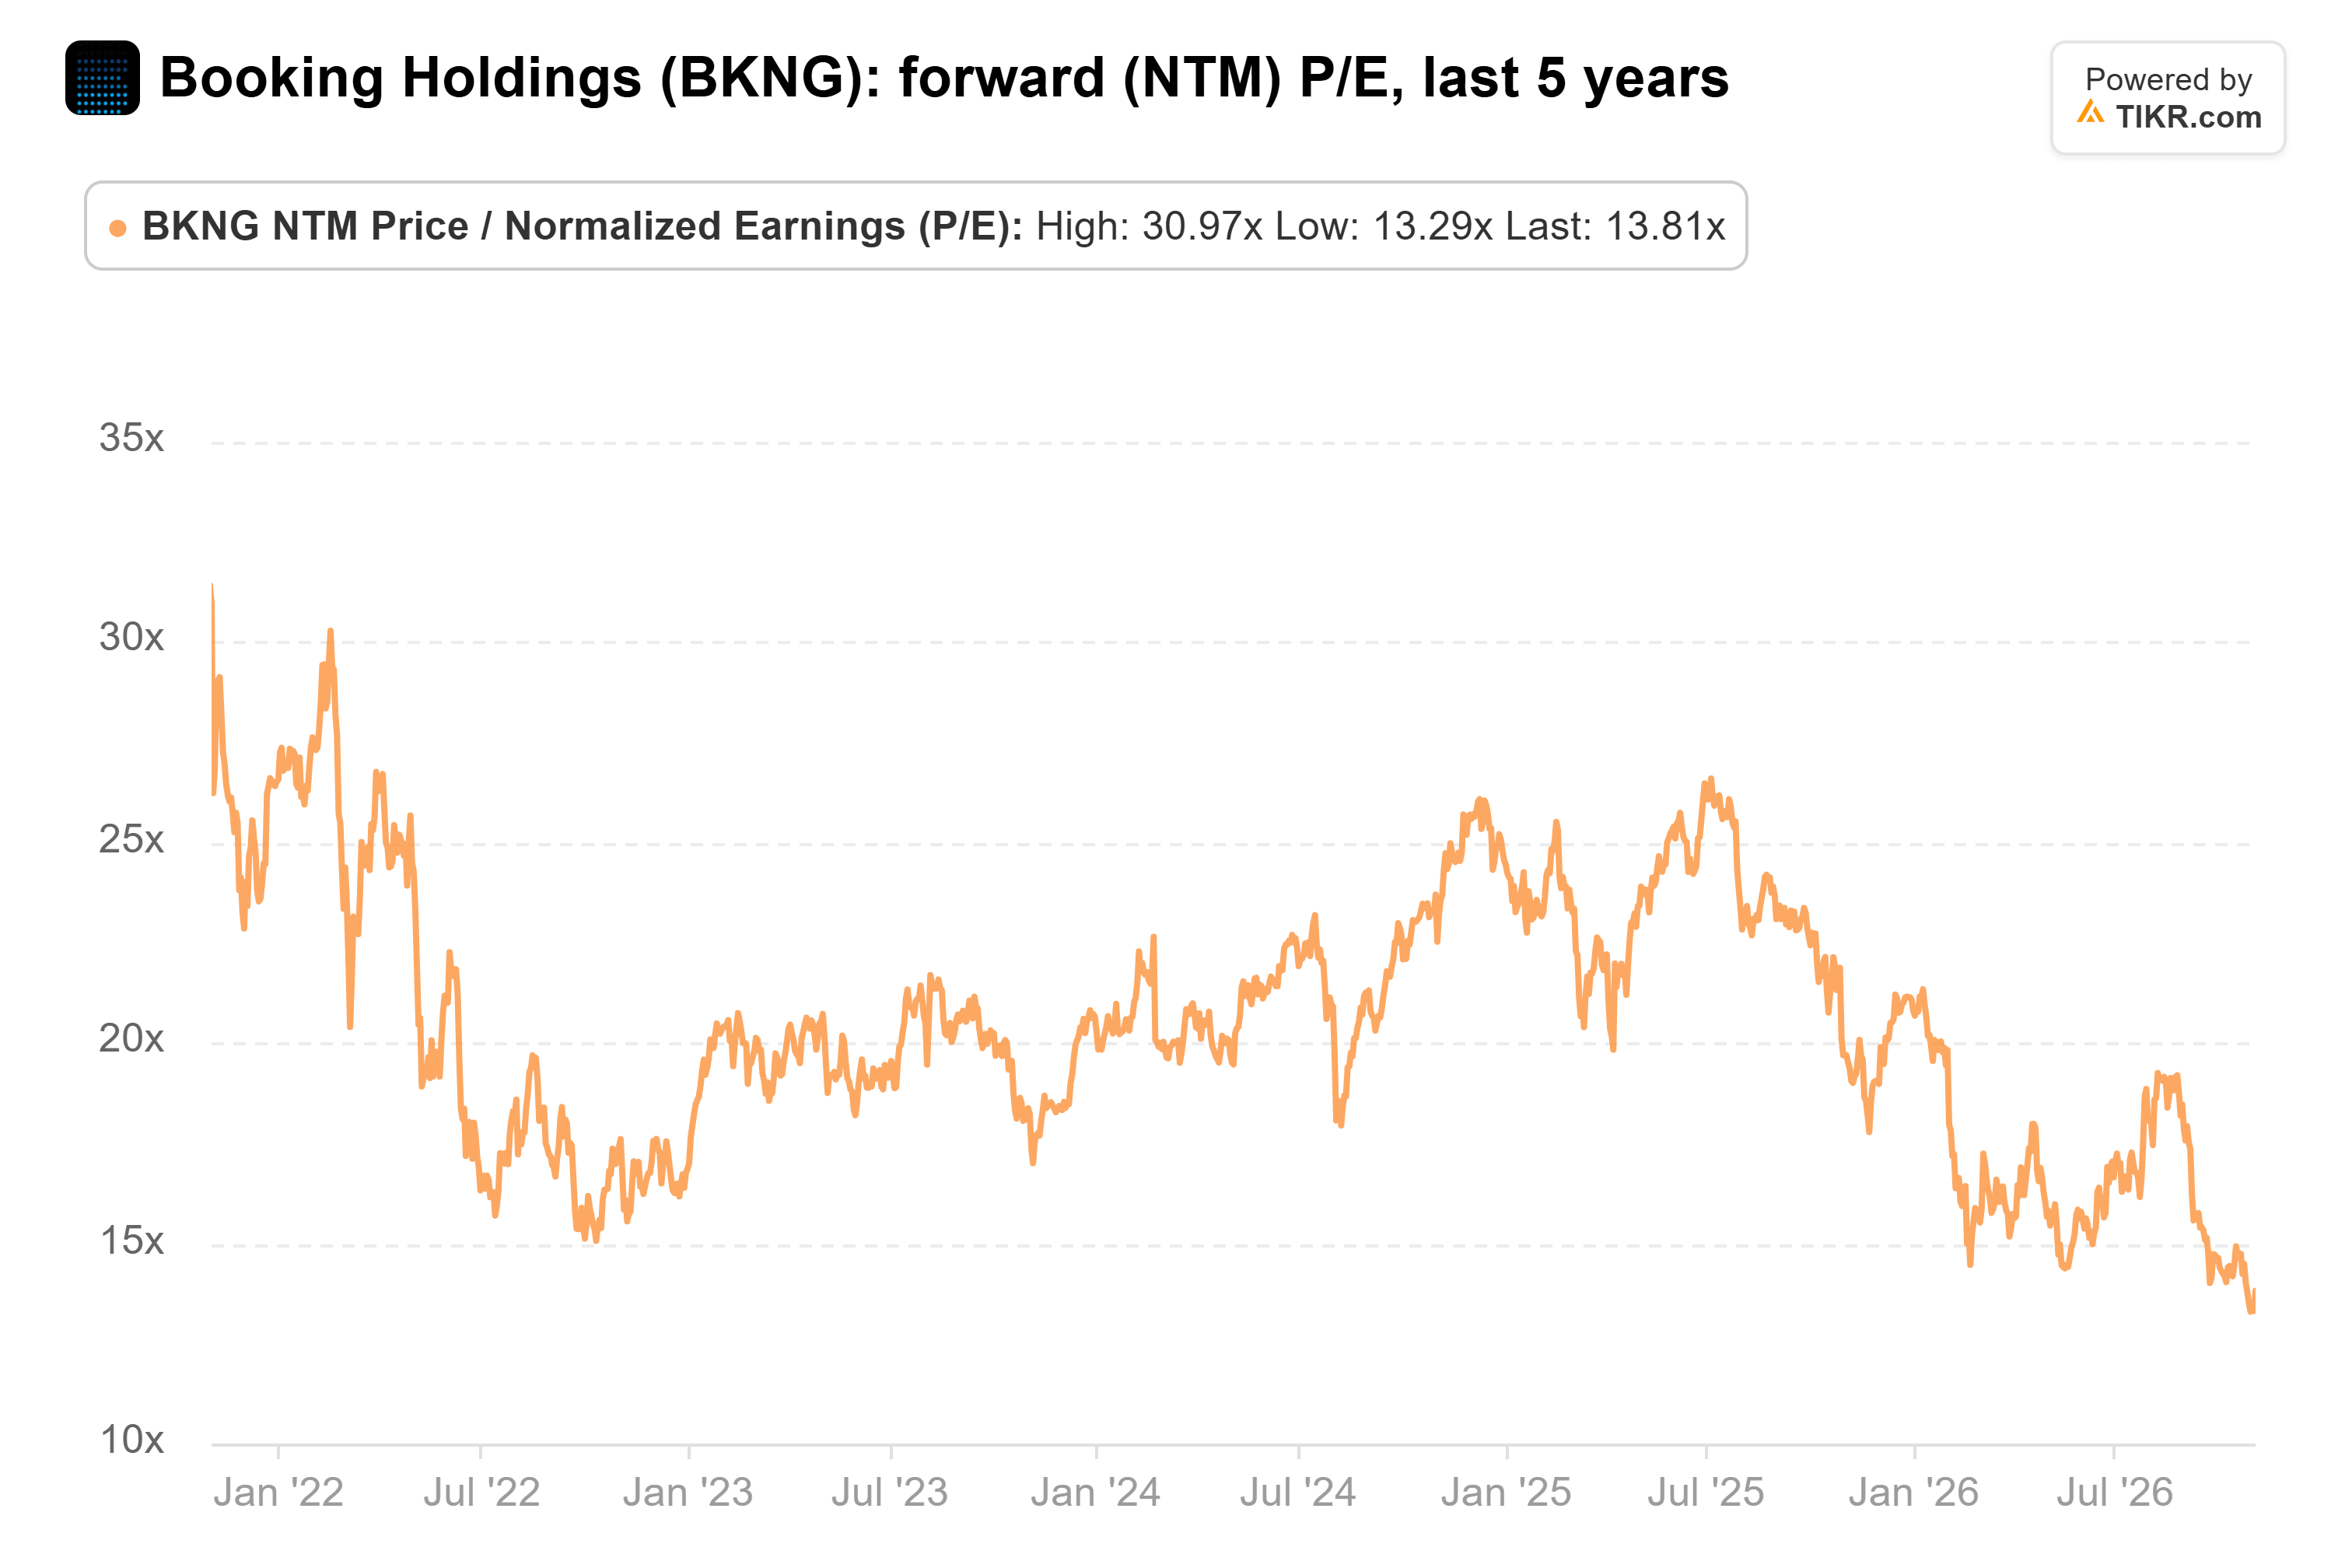
La plupart des objectifs n'ont besoin que de voir ce multiple revenir à la normale. Les 223 $ de Baird, les 220 $ de RBC et les 232 $ de Bank of America représentent 20x-21x les bénéfices que les analystes attendent sur les douze prochains mois, soit juste autour de la moyenne des cinq dernières années. Les 265 $ d'UBS nécessitent 24x.
Les hôtels adoreraient contourner l'intermédiaire
Bien sûr, un multiple peut baisser pour de bonnes raisons. Le marché peut anticiper un avenir plus lent que les estimations ne le montrent encore.
L'IA est la première inquiétude. Sur le podcast Thoughts on the Market de Morgan Stanley, l'analyste de l'hébergement et des loisirs Stephen Grambling a déclaré que les hôtels de marque paient généralement aux agences de voyage en ligne des commissions de 10% à 20%, et les indépendants de 20% à 30%. Lorsque les clients réservent directement, cela coûte aux hôtels plus près de 5%. Selon ses mots : "À mesure que les agents IA aident de plus en plus les voyageurs à trouver des hôtels, à comparer les options et potentiellement à réserver en leur nom, nous pourrions assister à un pivot majeur dans la préférence de marque et le canal de réservation."
Dans le test de Morgan Stanley sur huit destinations américaines, les moteurs de recherche traditionnels ont orienté les voyageurs vers les sites web officiels des hôtels 13% du temps. Les recherches IA les y ont orientés 97% du temps.
C'est beaucoup de trafic qui pourrait contourner Booking. Mais le même test a révélé que lorsque le voyageur était membre d'un programme de fidélité d'une agence de voyage en ligne, les résultats de l'IA se déplaçaient entièrement vers cette plateforme. Jusqu'à présent, l'IA ne détourne pas beaucoup d'activité de toute façon. Lors de la conférence téléphonique du 3 novembre de Booking, le CFO Ewout Steenbergen a déclaré que le trafic provenant des grands modèles de langage avait augmenté ces dernières semaines mais était "encore nettement inférieur à 1%" des nuitées. Et au cours des quatre derniers trimestres, la part des nuitées de Booking réservées directement est restée dans la fourchette du milieu des cinquante pour cent, à peu près au même niveau qu'il y a un an.
Airbnb est la deuxième inquiétude, dans les locations de vacances. Sur le podcast We Study Billionaires, les animateurs Kyle Grieve et Shawn O'Malley ont comparé la croissance de 4% de Booking au deuxième trimestre dans les hébergements alternatifs à la croissance de 10% d'Airbnb dans les nuitées réservées, notant que "il semble qu'Airbnb leur prenne toujours des parts de marché." Le troisième trimestre de Booking a montré une hausse de 7% des nuitées d'hébergements alternatifs sur Booking.com, et Airbnb publie ses propres résultats trimestriels le 5 novembre.
Même ainsi, les analystes n'anticiperaient pas un effondrement de la croissance. Avant la publication, le consensus tablait sur une hausse des revenus chaque année, passant de 26,9 milliards de dollars pour l'exercice 2025 à 34,7 milliards de dollars pour l'exercice 2028.

C'est environ 9% par an, plus lent que les 11% et 13% des exercices 2024 et 2025, mais rien de comparable à une activité en déclin.
Les appels Acheter ont raison
L'argument en faveur des recommandations Acheter est simple. Si les estimations se maintiennent, Booking peut récompenser les actionnaires uniquement sur la croissance des bénéfices, et toute reprise du multiple est un bonus.
Néanmoins, la faiblesse d'octobre est réelle. Le prochain test est de savoir si les analystes abaissent leurs estimations après ce rapport, puis après les résultats du quatrième trimestre en février. Si ces estimations commencent à baisser, le multiple ne sera pas le seul problème de Booking.
Alors, quelle est la valeur réelle de l'action Booking Holdings ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Booking Holdings pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Booking Holdings gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


