


Points clés
- Truist Financial offre un rendement de 4,6 % et KeyCorp de 4,3 %, et les deux ont versé le même dividende en 2025 qu'en 2023 : 2,08 $ et 0,82 $ par action.
- Les deux dividendes sont bien couverts : 52 % du BPA normalisé pour Truist et 55 % pour KeyCorp en 2025, tombant à 44 % et 45 % sur le consensus pour 2026.
- Le ratio de distribution de KeyCorp a atteint 93 % en 2023, tandis que celui de Truist a culminé à 58 % sur la dernière décennie.
- KeyCorp prévoit une croissance de ses revenus de 7 % à 8 % en 2026, contre 3,5 % à 4 % pour Truist.
Truist Financial (TFC) a vu son BPA dilué progresser de 37 % sur un an au deuxième trimestre 2026, et KeyCorp (KEY) a augmenté ses bénéfices du deuxième trimestre de 26 %. Aucun n'a pour autant accordé un dividende plus élevé à ses actionnaires. Truist a versé 2,08 $ par action en 2023, 2024 et 2025, KeyCorp a versé 0,82 $, et les deux versent aujourd'hui les mêmes montants.
Cela laisse les investisseurs en quête de revenus à comparer le rendement de 4,6 % de Truist avec celui de 4,3 % de KeyCorp, au cours de clôture du 7 octobre 2026. Alors, quelle est la meilleure action à dividende ?
| Métrique | Truist Financial (TFC) | KeyCorp (KEY) |
|---|---|---|
| Rendement du dividende (7 oct. 2026) | 4,6 % | 4,3 % |
| Dividende annuel | 2,08 $ | 0,82 $ |
| Croissance du dividende, 2020–2025 | 2,9 % par an | 2,1 % par an |
| Croissance du dividende, 2015–2025 | 7,1 % par an | 11,0 % par an |
| Ratio de distribution du BPA normalisé, 2025 | 52 % | 55 % |
| Ratio de distribution du BPA normalisé, consensus 2026 | 44 % | 45 % |
| Cours / valeur comptable tangible (TTM) | 1,4x | 1,5x |
La marge de sécurité de Truist a tenu bon
Le dividende de Truist est bien couvert par les bénéfices, la mesure qui convient à une banque. Il représentait 52 % du BPA normalisé en 2025 (2,08 $ contre 4,01 $), et ce ratio tombe à un niveau plus confortable de 44 % sur le consensus des 19 analystes pour 2026, à 4,75 $. (Le consensus de l'année dernière était à moins de 1 % du résultat réel.)
Cette marge de sécurité est stable depuis dix ans. Le dividende est passé de 1,15 $ par action en 2016 à 2,08 $ en 2023, et le ratio de distribution n'a jamais dépassé 58 %.

Une partie de la croissance des bénéfices provient d'un recentrage. Truist a cessé d'accorder des prêts maritimes et pour camping-cars et a fortement réduit ses prêts automobiles, réorientant ce capital vers des prêts commerciaux de meilleure qualité. Lors de la conférence téléphonique du deuxième trimestre, le président et PDG William Rogers a déclaré : « Bien que certains de ces choix puissent entraîner des compromis à court terme sur certaines métriques de croissance individuelles, ils produisent les résultats escomptés et génèrent une rentabilité plus forte et une amélioration des performances financières. »
Truist le paie en marge d'intérêt nette. La direction prévoit désormais que cette ligne progresse de 1 % à 1,5 % en 2026, contre 2 % à 3 % précédemment, car les déposants recherchent des taux plus élevés. La direction place le dividende avant les rachats d'actions, et le deuxième trimestre montre cet ordre de priorité : les dividendes ont absorbé 42 % des bénéfices, auxquels se sont ajoutés 1,2 milliard de dollars de rachats.
KeyCorp croît plus vite, mais sur une base plus fragile
Le dividende de KeyCorp est resté stable tout aussi longtemps, et sa couverture aujourd'hui ressemble beaucoup à celle de Truist : 55 % du BPA normalisé en 2025 (0,82 $ contre 1,50 $), tombant à 45 % sur le consensus des 15 analystes pour 2026, à 1,84 $.
Son historique est cependant plus cahoteux. Le dividende est passé de 0,33 $ par action en 2016 à 0,82 $ en 2023. C'est l'année où le BPA normalisé est tombé à 0,88 $ contre 1,92 $ en 2022, et le ratio de distribution a bondi à un niveau risqué de 93 %.
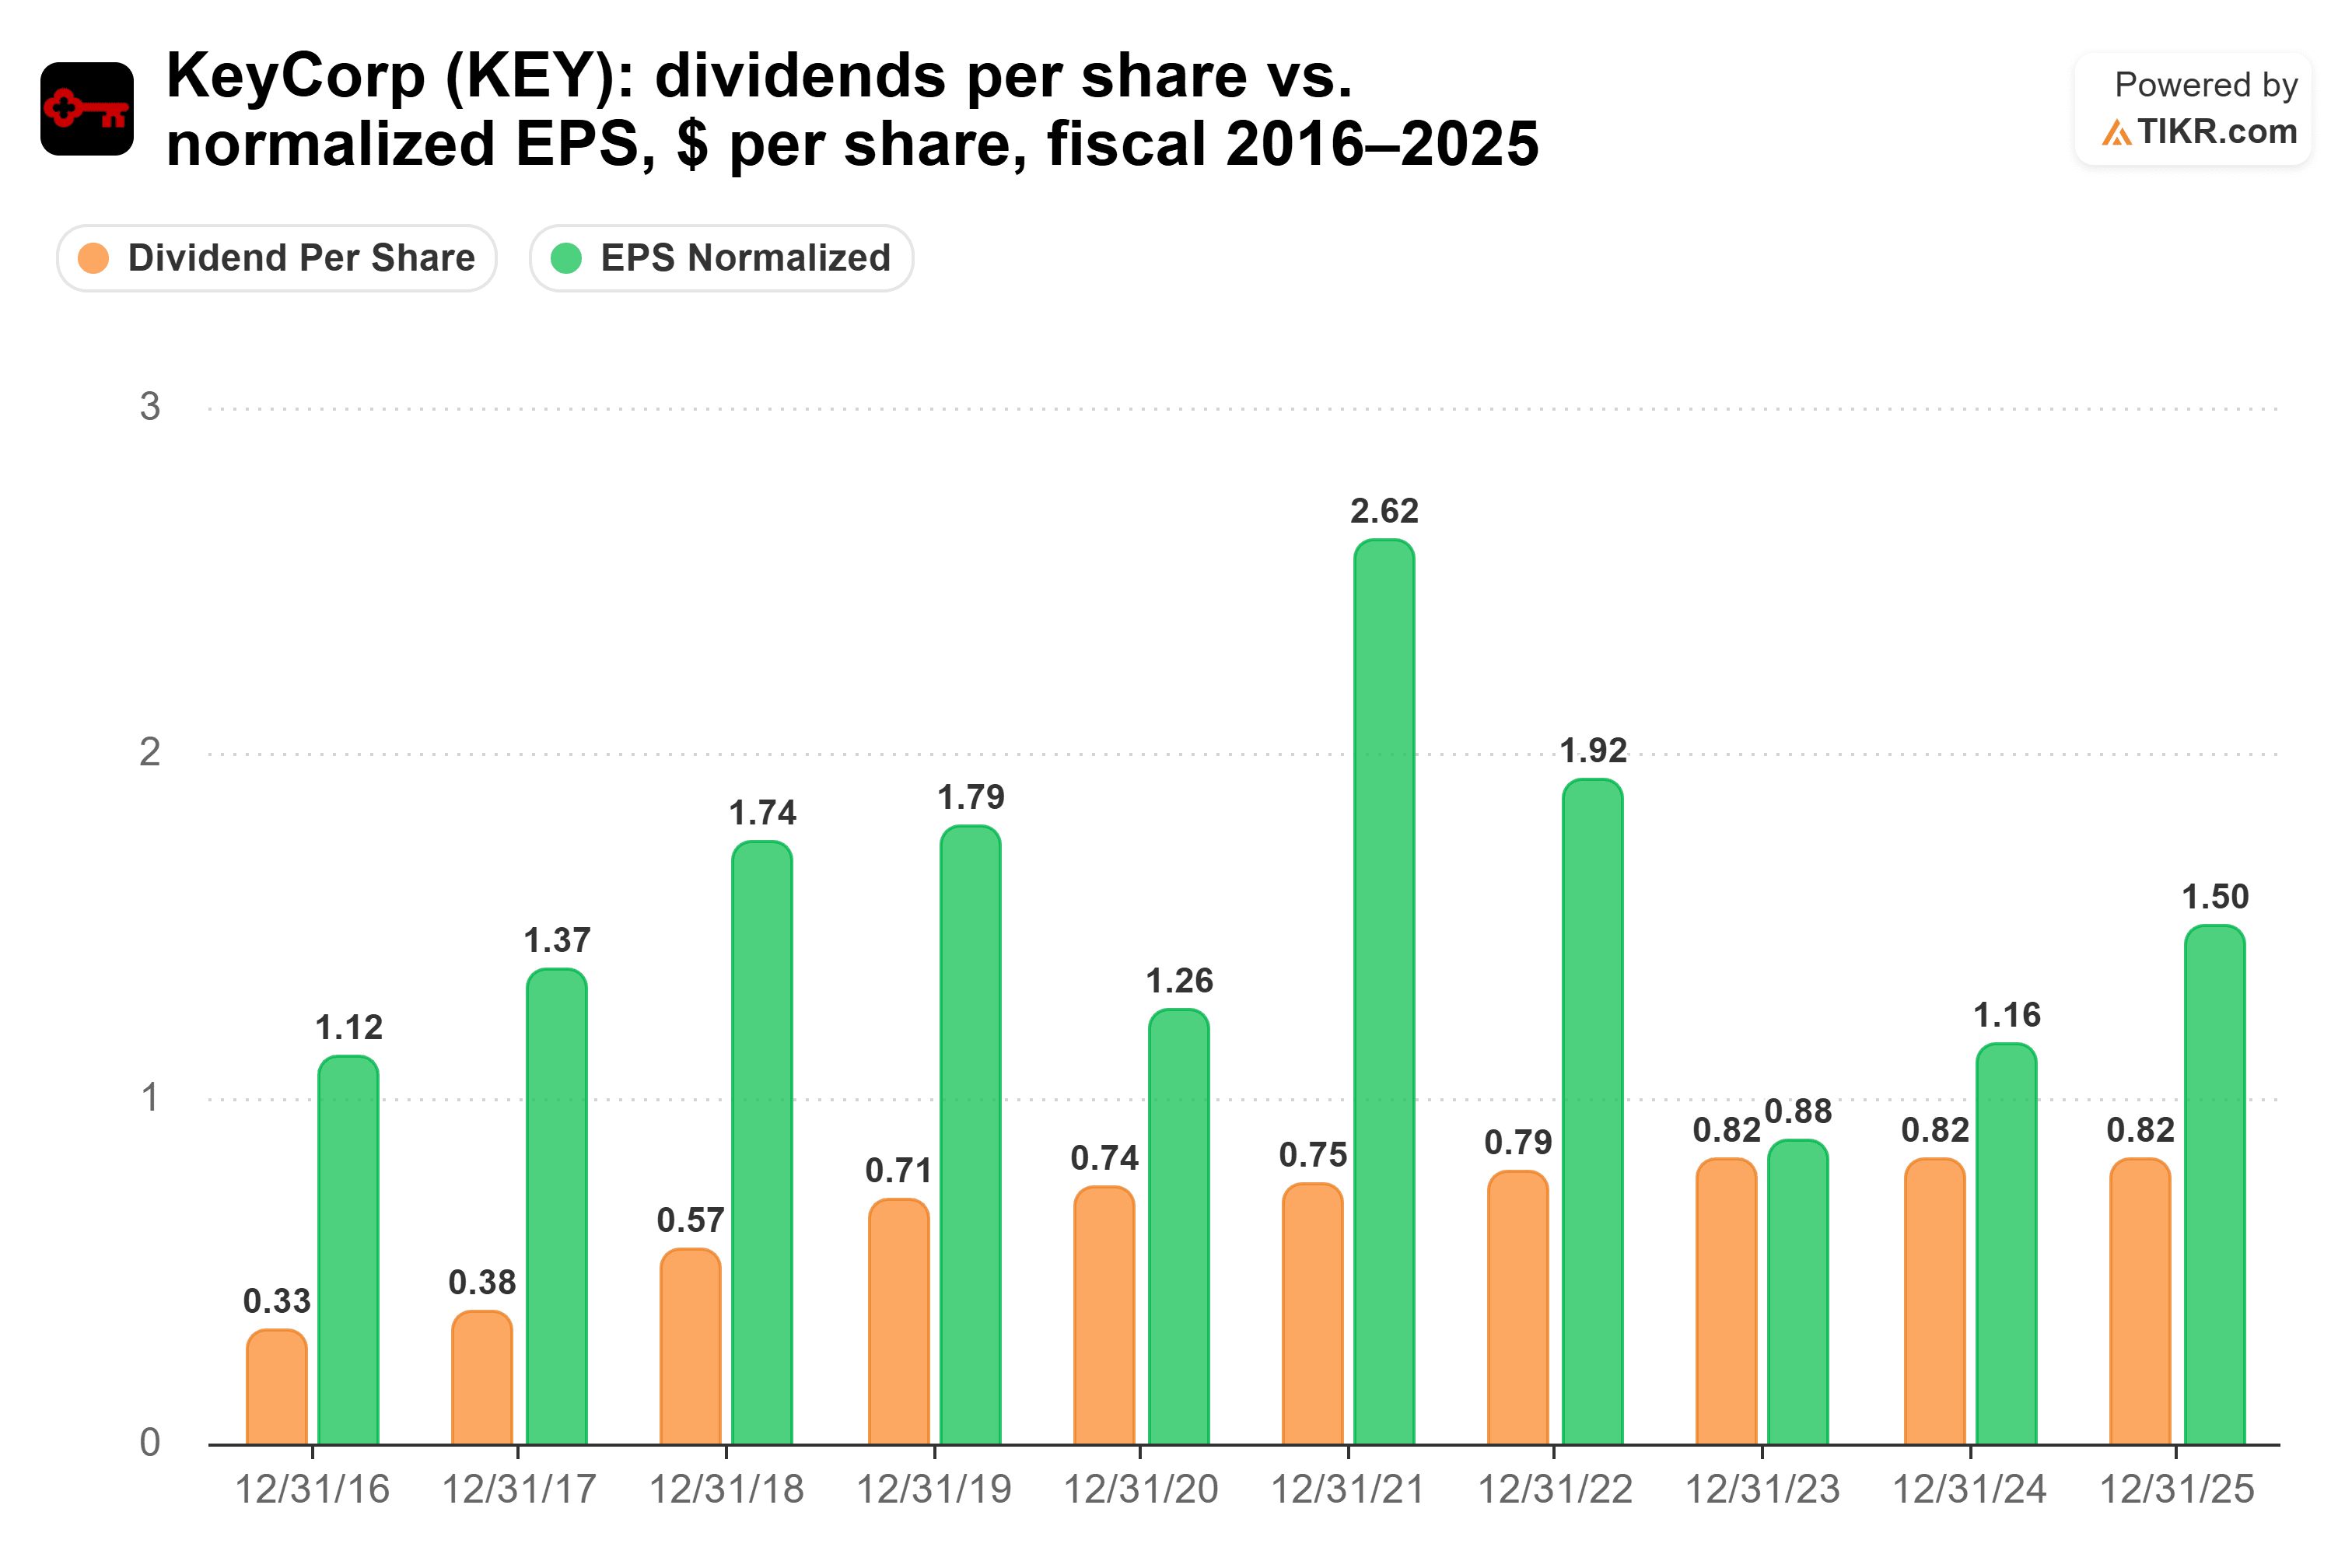
L'activité a désormais plus de dynamisme. Les revenus du deuxième trimestre 2026 ont augmenté de 7 % sur un an pour atteindre 1,96 milliard de dollars. KeyCorp a également relevé ses prévisions pour 2026 à une croissance des revenus de 7 % à 8 % et une croissance de la marge d'intérêt nette de 9 % à 11 %.
Le président et PDG Christopher Gorman place les clients et les investissements dans l'entreprise en priorité, déclarant : « En troisième viendrait notre dividende. Et enfin, les rachats d'actions. » Avec au moins 1,3 milliard de dollars de rachats encore prévus pour 2026, il y a de la place pour les deux. Le risque à surveiller est le crédit : les créances irrécouvrables nettes sont passées à 42 points de base au deuxième trimestre, contre 39 un an plus tôt.
Alors, quel dividende l'emporte ?
Truist est la meilleure action à dividende. Aucun des deux dividendes n'était plus élevé en 2025 qu'en 2023, donc ce qui décide, c'est le chèque que vous encaissez et les bénéfices qui le soutiennent. Truist mène sur les deux fronts. 10 000 $ investis dans Truist rapportent 460 $ par an avec son rendement de 4,6 %, contre 430 $ pour KeyCorp. Le ratio de distribution de Truist a également culminé à 58 % sur la dernière décennie, là où celui de KeyCorp a atteint 93 %.
Le taux de croissance sur 5 ans de chaque action ne fait qu'élargir l'écart. À ces taux, le revenu de Truist atteint environ 597 $ la dixième année, soit un rendement de 6,0 % sur votre mise initiale. Celui de KeyCorp atteint environ 517 $, et il ne rattrape jamais.
KeyCorp présente tout de même un bon argument. Son ratio de distribution consensuel pour 2026 de 45 % est quasiment égal aux 44 % de Truist, et ses prévisions de revenus pour 2026 sont le double de celles de Truist. Sa croissance du dividende a également été de 11,0 % par an de 2015 à 2025, contre 7,1 % pour Truist. C'est simplement qu'un dividende qui ne progresse pas verse ce qu'il verse aujourd'hui. Truist verse plus, avec une marge de sécurité qui a mieux résisté lorsque les bénéfices bancaires ont chuté.
Bien sûr, cette croissance plus rapide est ce qui pourrait financer une augmentation chez KeyCorp, donc sa prochaine annonce de dividende est celle à surveiller.
Alors, quelle est la vraie valeur de l'action Truist ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Truist pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


