Points clés
- Truist offre un rendement de 4,2 % et PNC de 3,5 %, mais le dividende de Truist est resté à 2,08 $ par action par an depuis l'exercice 2023, tandis que PNC a augmenté son dividende trimestriel de 18 % à 2,00 $ en juillet.
- Les deux banques distribuent bien moins que leurs bénéfices : Truist a versé 52 % de son BPA normalisé pour l'exercice 2025 et PNC 40 %, les analystes anticipant respectivement 45 % et 38 % pour l'exercice 2026.
- Truist a enregistré 1,4 milliard de dollars de pertes sur titres au troisième trimestre dans le cadre d'une restructuration, tandis que PNC prévoit une hausse de ses revenus d'environ 13,7 % pour l'exercice 2026.
- Les perspectives de Truist pour 2027, attendues en janvier, constitueront le prochain test pour savoir si son dividende pourra recommencer à croître.
Tout retraité à la recherche de dividendes bancaires va forcément examiner Truist Financial (TFC) et PNC Financial Services Group (PNC). Actuellement, elles proposent des offres très différentes.
Truist offre un rendement de 4,2 % et, le 27 octobre, elle a déclaré un autre dividende trimestriel de 0,52 $, le même taux qu'elle verse depuis l'exercice 2023. Alors qu'en juillet dernier, PNC a augmenté son dividende trimestriel de 18 % à 2,00 $ par action, pour un rendement de 3,5 %.
Alors, laquelle est la meilleure action à dividende pour les retraités qui ont besoin d'un revenu sur lequel ils peuvent compter ?
| Métrique | Truist (TFC) | PNC (PNC) |
|---|---|---|
| Rendement du dividende | 4,2% | 3,5% |
| Dividende annuel, taux actuel | $2,08 | $8,00 |
| Croissance du dividende, exercices 2020-2025 | 2,9 % par an | 7,5 % par an |
| Taux de distribution du BPA normalisé, exercice 2025 | 52% | 40% |
| Taux de distribution du BPA normalisé, consensus exercice 2026 | 45% | 38% |
| Prix/valeur comptable tangible (TTM) | 1,6x | 1,9x |
Source : TIKR, 5 novembre 2026 ; taux de dividende actuels de StockAnalysis.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Le dividende plus élevé de Truist n'a pas augmenté depuis 2023
Le BPA normalisé de Truist est passé de 5,53 $ pour l'exercice 2021 à 3,59 $ pour l'exercice 2023, et le conseil d'administration a maintenu le dividende à 2,08 $ par action pendant cette baisse. Les bénéfices se sont redressés à 4,01 $ pour l'exercice 2025, pour un taux de distribution de 52 %. C'est plus que les 40,3 % de l'exercice 2022, mais cela reste un niveau confortable. Les analystes attendent un BPA normalisé de 4,60 $ pour l'exercice 2026, ce qui ferait descendre le ratio à 45 %.
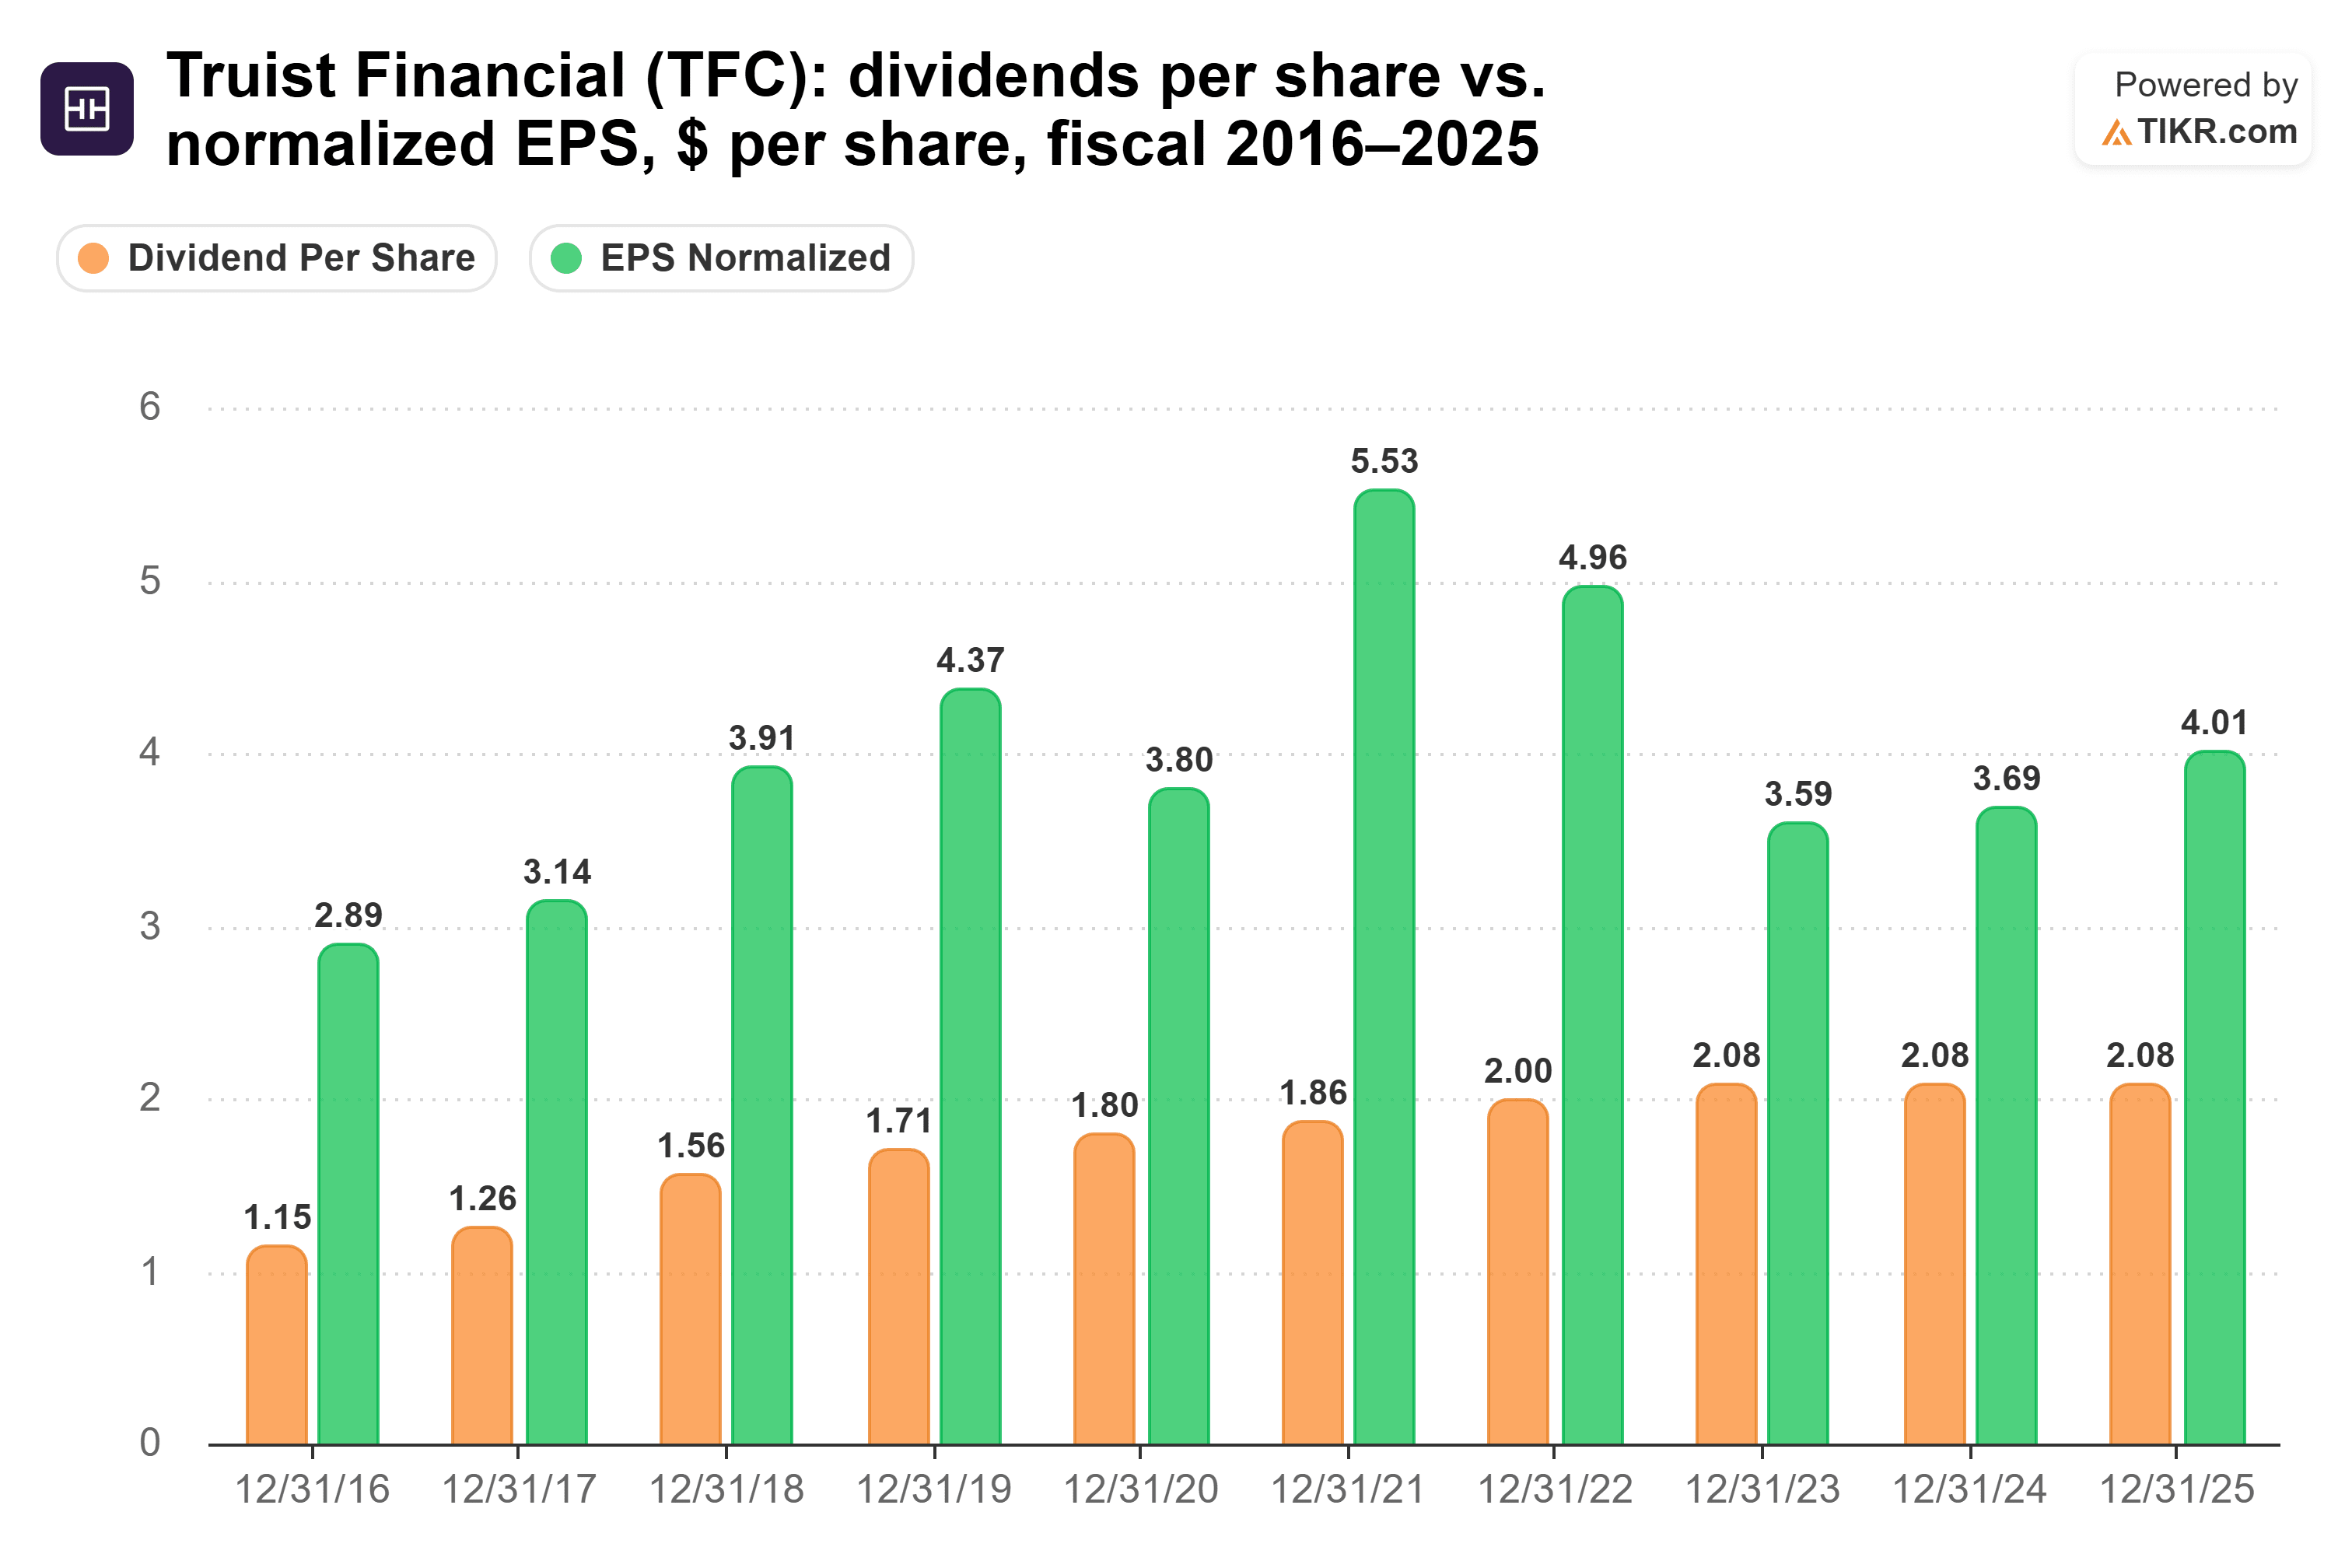
Truist est au milieu d'une restructuration sous la direction du PDG Michael Lyons. Le 14 octobre, elle a accepté de vendre son activité liée aux concessionnaires RAC, pour 7,7 milliards de dollars d'actifs. Elle a également repositionné son portefeuille de titres, enregistrant 1,4 milliard de dollars de pertes réalisées. Cela a fait chuter le BPA dilué du troisième trimestre à 0,56 $ et son ratio CET1 de 20 points de base, à 10,7 %.
Le BPA dilué ajusté de 1,16 $ était en hausse de 12 % par rapport à l'année précédente et couvrait le dividende de 0,52 $ plus de deux fois. Le 16 octobre, Truist a également réorganisé sa direction pour les particuliers et les petites entreprises, et le cadre de longue date Dontá Wilson quitte la société.
« Il s'agit de créer une base plus solide pour une croissance durable et des rendements plus élevés sur le long terme », a déclaré Lyons lors de la conférence téléphonique du troisième trimestre.
Pour l'instant, Truist privilégie les rachats d'actions. Sur les 1,8 milliard de dollars retournés aux actionnaires au troisième trimestre, 1,2 milliard sont allés aux rachats et 632 millions au dividende. Son portefeuille de prêts se contracte également : les prêts moyens ont diminué de 3,6 milliards de dollars par rapport au deuxième trimestre alors que Truist vendait ou laissait courir les prêts moins rentables.
PNC continue d'augmenter, même dans une mauvaise année
Le dividende de PNC, en revanche, continue de croître. Ses dividendes par action ont augmenté chaque exercice, passant de 2,12 $ pour l'exercice 2016 à 6,60 $ pour l'exercice 2025. Cela inclut l'exercice 2020, lorsque le BPA normalisé est tombé à 6,21 $ et que le taux de distribution a bondi à 74,1 %.
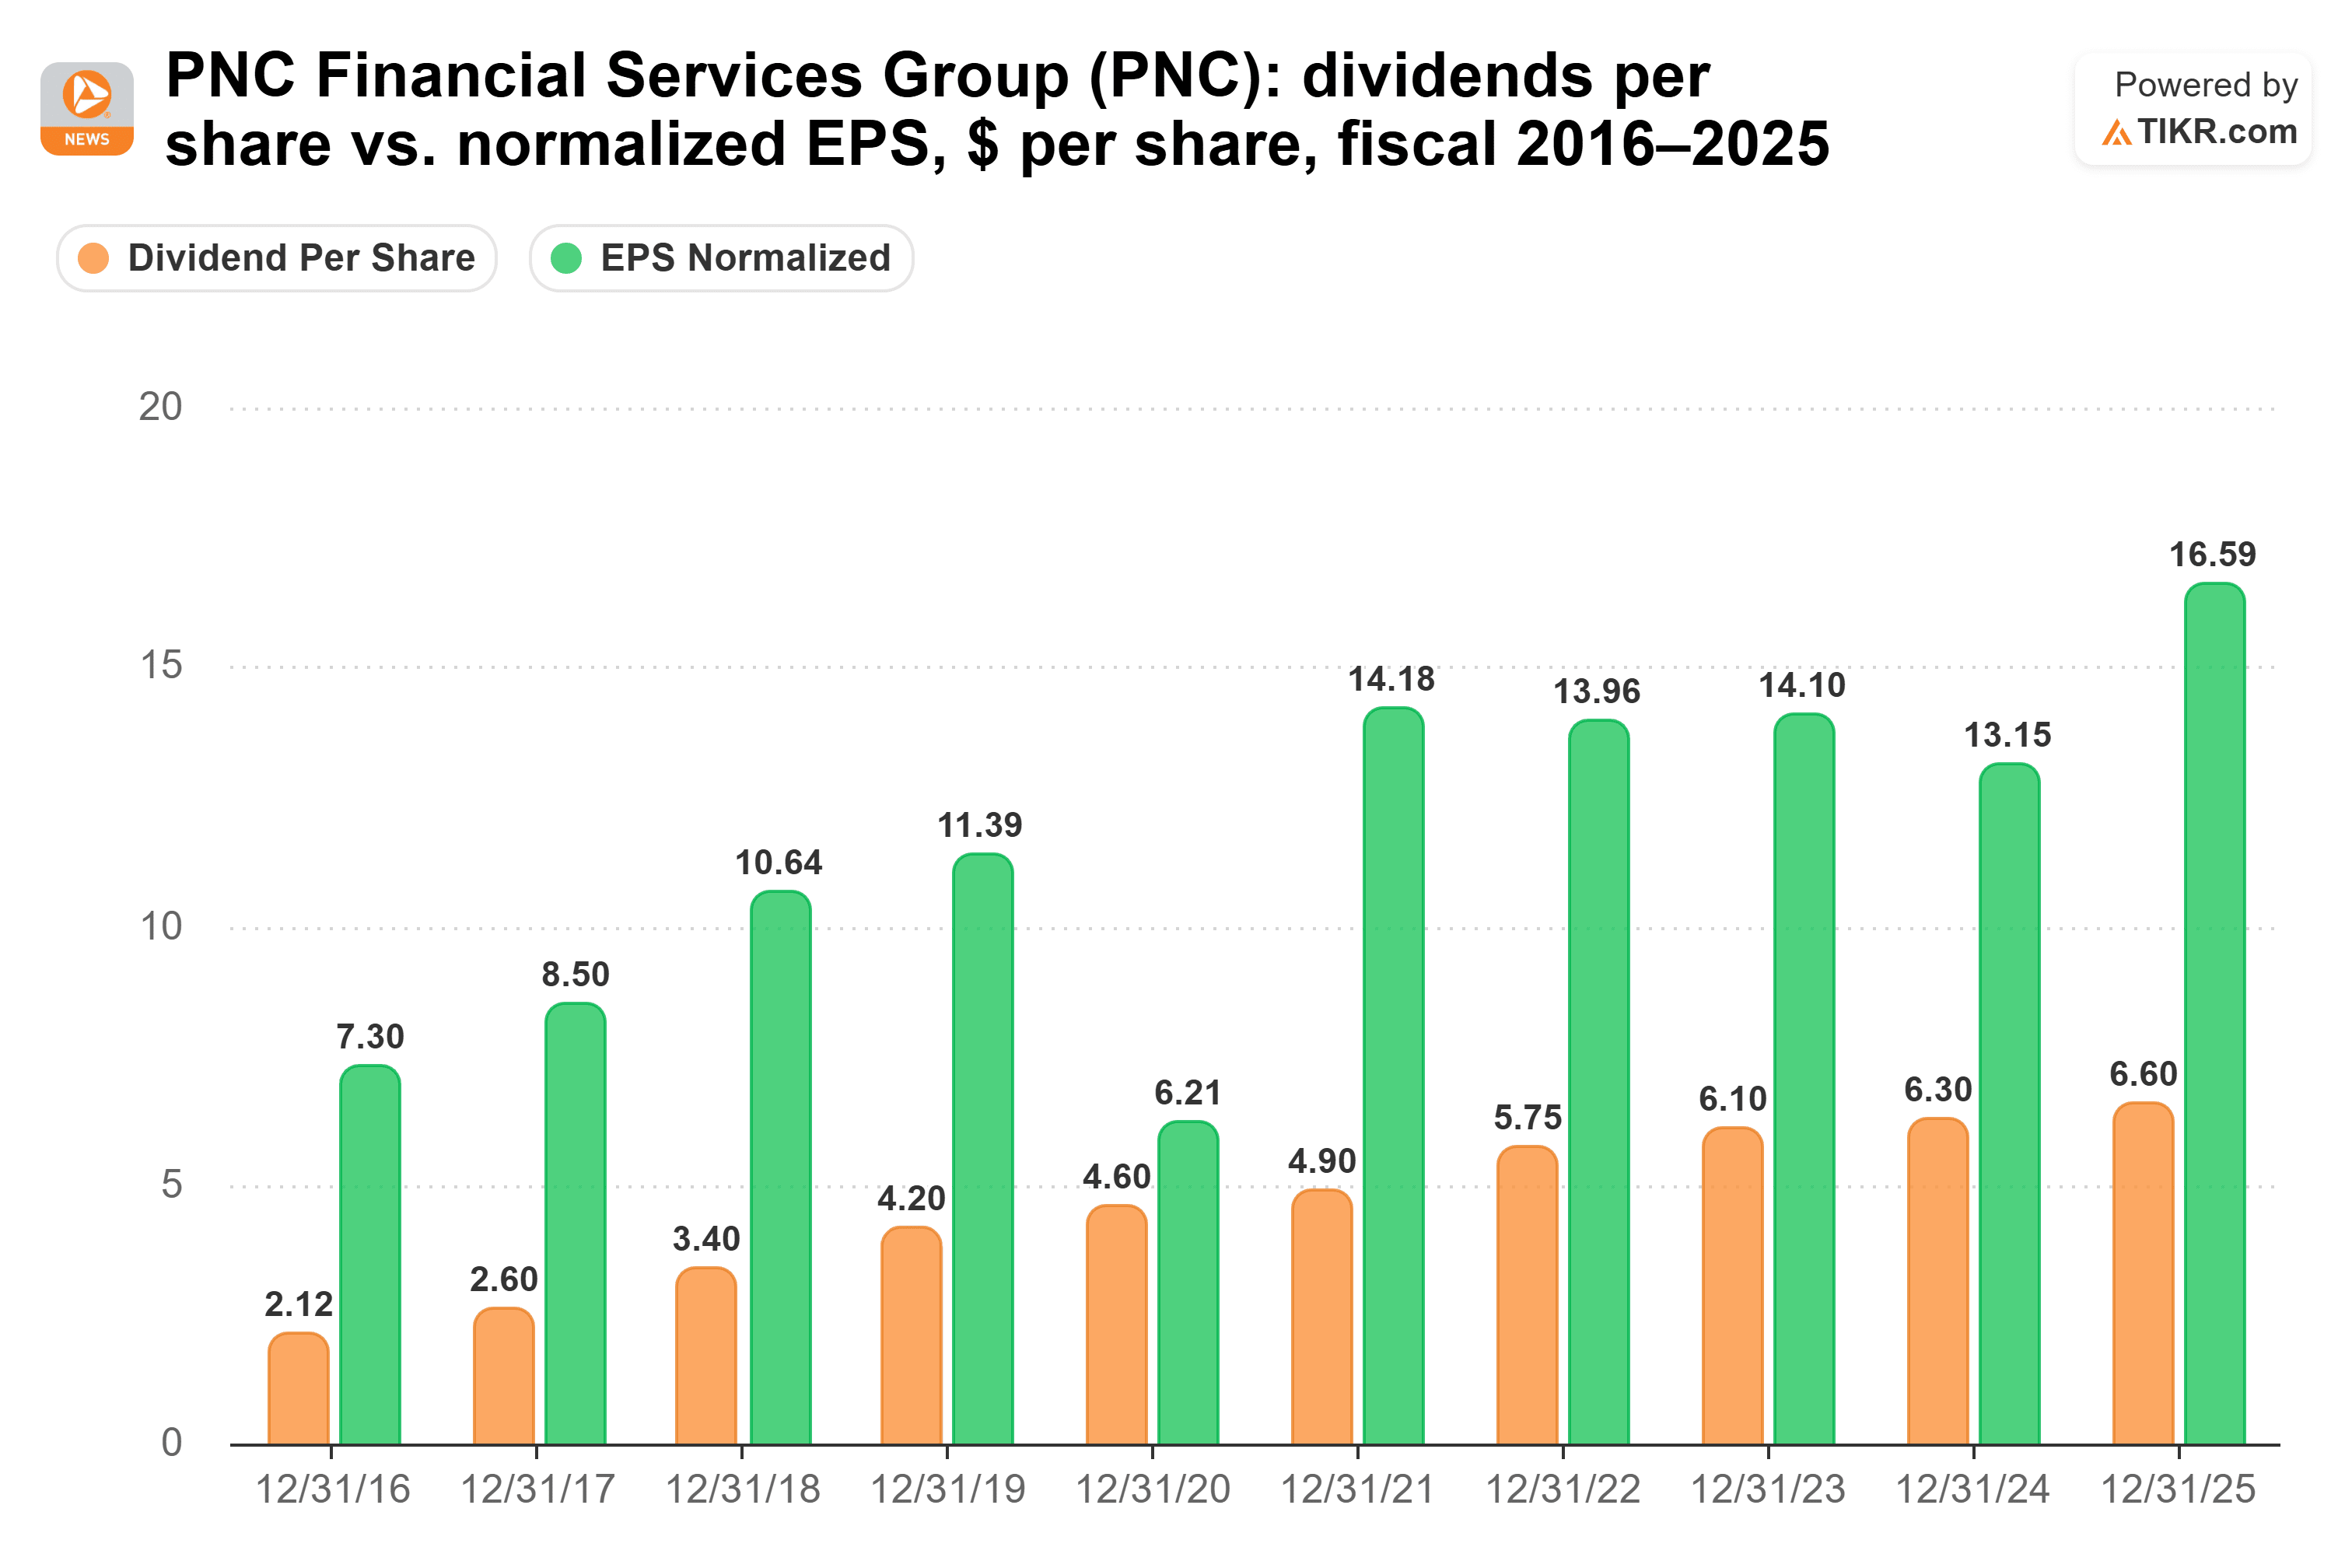
Ce ratio était de 39,8 % pour l'exercice 2025, le BPA normalisé ayant grimpé à 16,59 $ contre 13,15 $ pour l'exercice 2024. Les analystes attendent 38 % pour l'exercice 2026 : 7,40 $ par action de dividendes contre 19,32 $ de BPA normalisé.
La croissance de PNC provient des prêts aux entreprises, en particulier dans les marchés en expansion comme le Sud-Ouest, la Floride et la Californie, qui croissent deux à trois fois plus vite que ses marchés historiques. Elle prévoit une hausse des prêts moyens d'environ 13,5 % et des revenus d'environ 13,7 % pour l'exercice 2026.
Le résultat net du troisième trimestre s'est élevé à 2,1 milliards de dollars. PNC a retourné 1,4 milliard de dollars aux actionnaires : 0,8 milliard en dividendes et 0,6 milliard en rachats d'actions. Son ratio CET1 de 9,8 % se situe juste en dessous de son objectif de 10 %, car les prêts ont augmenté plus vite que prévu.
Le 14 octobre, l'OCC a déclaré que PNC faisait partie des neuf grandes banques dont les politiques de gestion du risque de réputation de 2020 à septembre 2025 avaient contribué à refuser ou limiter des services en raison des convictions politiques ou religieuses des clients. Elle n'a infligé aucune amende, donc la couverture du dividende de PNC ne change pas aujourd'hui. L'OCC a déclaré qu'elle envisageait de nouvelles règles.
Alors, quel dividende l'emporte ?
Pour les retraités, PNC est la meilleure action à dividende. Elle distribue une part plus faible de ses bénéfices, et son conseil d'administration continue d'augmenter le dividende.
Au rythme actuel de chaque dividende, 10 000 $ investis dans PNC rapportent 350 $ par an contre 420 $ pour Truist. Même si PNC ne croissait que de 4,8 % par an, soit sa hausse de l'exercice 2025, ses revenus dépasseraient le dividende fixe de Truist dans environ 3,9 ans (2030) et atteindraient environ 532 $ la dixième année. L'augmentation de juillet était bien plus importante que cela.
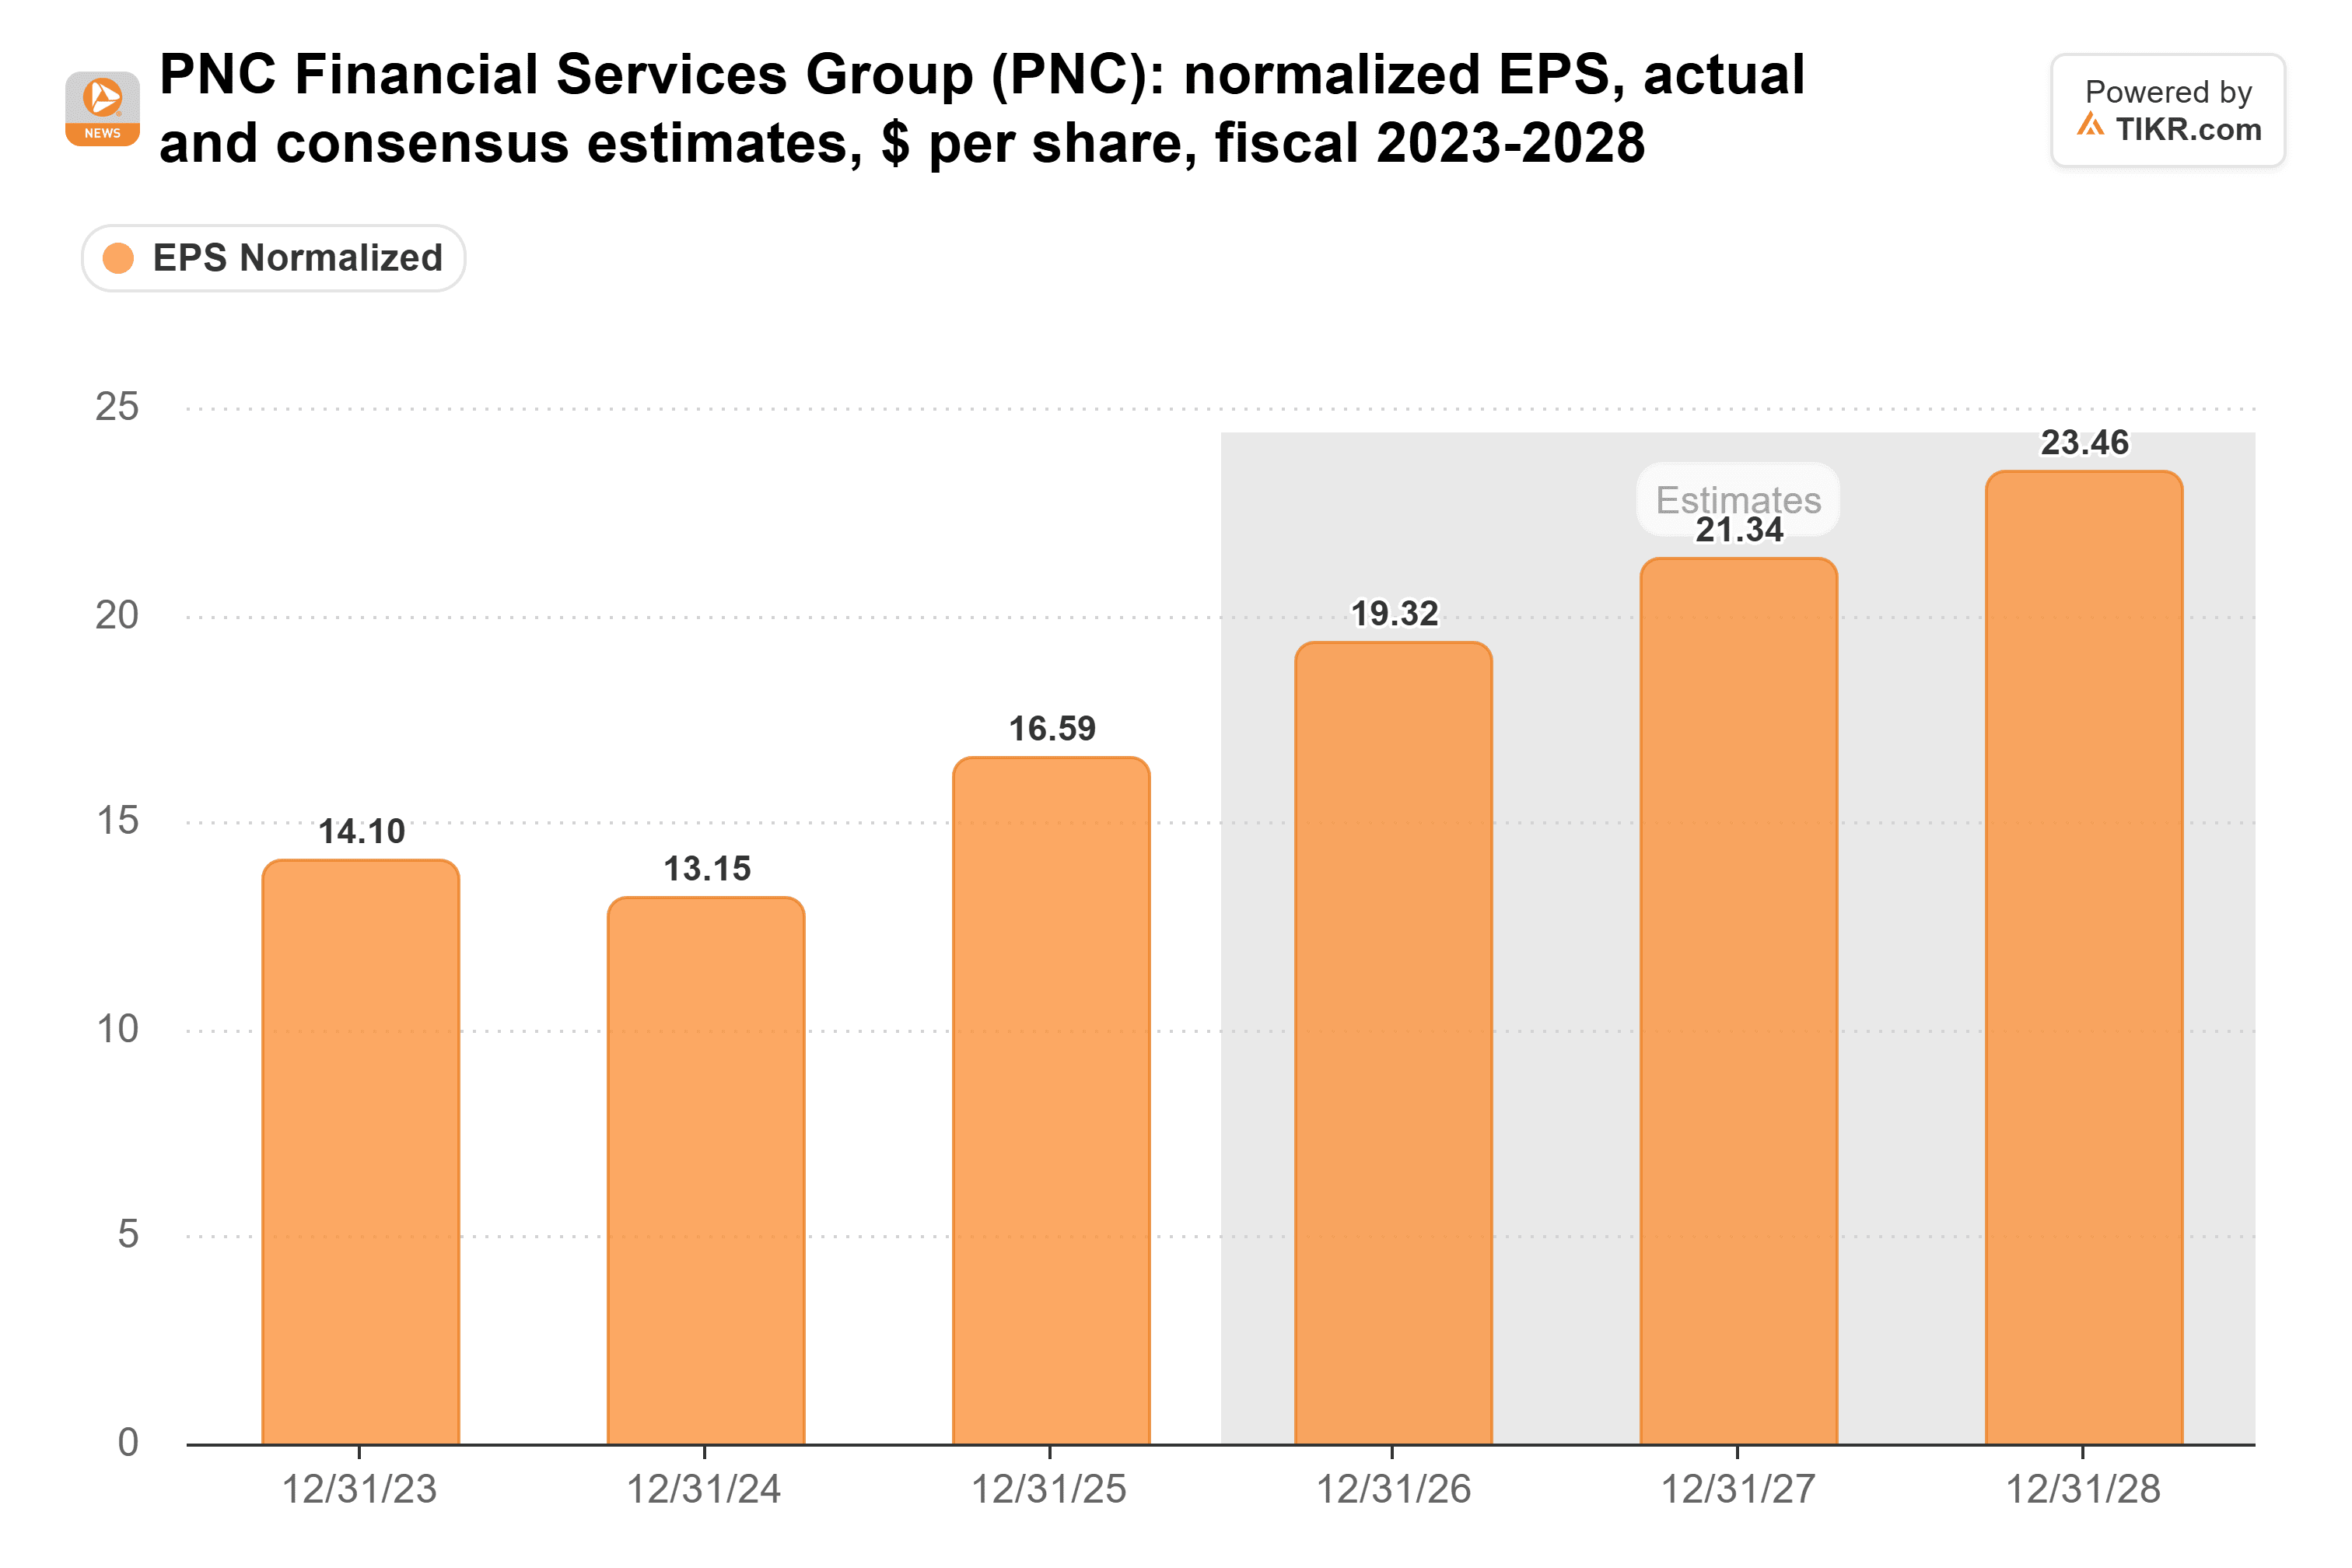
Les analystes s'attendent à ce que le BPA normalisé de PNC passe de 16,59 $ pour l'exercice 2025 à 23,46 $ pour l'exercice 2028, ce qui laisse amplement de place pour de nouvelles augmentations :
Cela ne veut pas dire que le dividende de Truist est en danger. Son taux de distribution est en passe de descendre à 45 %, et 10 000 $ rapportent 70 $ de plus par an aujourd'hui. Elle est également moins chère, à 1,6x la valeur comptable tangible contre 1,9x pour PNC. C'est simplement que, en fin de compte, je préférerais détenir la banque qui distribue moins et qui continue d'augmenter son dividende.
Bien sûr, Truist prévoit de donner une vision plus complète pour 2027 en janvier. Un retour aux augmentations à ce moment-là rendrait le choix beaucoup plus serré.
Oubliez PNC Financial Services Group : 6 rendements de dividende sûrs de 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une fortune considérable. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et PNC Financial Services Group n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !