Points clés
- L'action de BETA Technologies a chuté de 27 % en 2026, après une baisse en début d'année partagée avec son rival de l'aviation électrique, Joby Aviation.
- Depuis mars, BETA a effectué les premiers vols dans le cadre du programme pilote eVTOL de la FAA, relevé ses prévisions de revenus pour 2026 et est devenue la première entreprise autorisée par la FAA à transporter des clients potentiels dans un VTOL électrique.
- Les pertes s'aggravent, et le moteur électrique H500A n'a pas atteint l'objectif de certification du premier semestre que BETA s'était fixé en mars.
- Avec 1,48 milliard de dollars de trésorerie au 30 juin, BETA semble un achat spéculatif pour les investisseurs patients, et son rapport du troisième trimestre le 3 novembre constitue le prochain test.
L'action de BETA Technologies (BETA) a chuté de 27 % en 2026, et la majeure partie de cette baisse est survenue avant fin mars. Son rival de l'aviation électrique, Joby Aviation (JOBY), a fait bien pire, avec une baisse de 64 % sur la même période.
La vente massive initiale a donc touché l'ensemble du secteur. Depuis lors, l'activité de BETA a globalement tenu ses promesses. Le moteur est la grande exception.
Les pertes continuent de s'aggraver
BETA a enregistré une perte ajustée de l'EBITDA de 304,1 millions de dollars en 2025, pour un chiffre d'affaires de 35,6 millions de dollars. En mars, la direction a donné des prévisions pour une perte ajustée de l'EBITDA 2026 comprise entre 305 et 395 millions de dollars. Elle a élargi cette fourchette à 355-445 millions de dollars en mai, puis l'a resserrée à 400-445 millions de dollars en août. Même la plus petite perte de cette fourchette est supérieure de 32 % à celle de l'année dernière.
Les dépenses augmentent : les coûts de recherche et développement ont atteint 122,4 millions de dollars au deuxième trimestre (dont 16,1 millions de dollars liés à une acquisition), plus du double des 58,0 millions de dollars de l'année précédente.
Le plus gros sujet d'inquiétude est le moteur électrique H500A. En mars, BETA déclarait être sur la bonne voie pour obtenir la certification de type de la FAA au premier semestre 2026. Lors de sa conférence téléphonique du premier trimestre en mai, la direction a indiqué qu'une partie des travaux avec la FAA, y compris les tests de rotation continue, prenaient plus de temps que prévu. En août, BETA s'était mise d'accord avec la FAA sur la manière de démontrer la conformité sur ce point, et les tests formels de la FAA étaient en cours.
BETA a donc manqué son objectif du premier semestre.
TIKR suit 9 analystes sur BETA Technologies. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur BETA Technologies, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour BETA Technologies
Mais l'activité continue de tenir ses objectifs
Par ailleurs, BETA a tenu ses engagements. Au premier trimestre, la FAA et le Département des Transports l'ont sélectionnée pour sept des huit programmes de lancement de leur Programme Pilote d'Intégration eVTOL. C'est le plus grand nombre parmi tous les développeurs d'avions électriques, Joby inclus. Au deuxième trimestre, elle est devenue la première entreprise à voler dans le cadre de ce programme.
Le chiffre d'affaires du deuxième trimestre a augmenté de 146 % par rapport à l'année précédente pour atteindre 14,7 millions de dollars, dépassant largement les 9,65 millions de dollars attendus par les analystes. BETA a également relevé sa fourchette de revenus pour 2026 à 42-50 millions de dollars, contre 39-43 millions de dollars auparavant.
Et le 21 octobre, la FAA a délivré un certificat de navigabilité spécial pour études de marché au VTOL ALIA, faisant de BETA la première entreprise autorisée à transporter des clients potentiels dans un VTOL électrique.
Les analystes s'attendent à une forte augmentation des revenus à partir de maintenant :
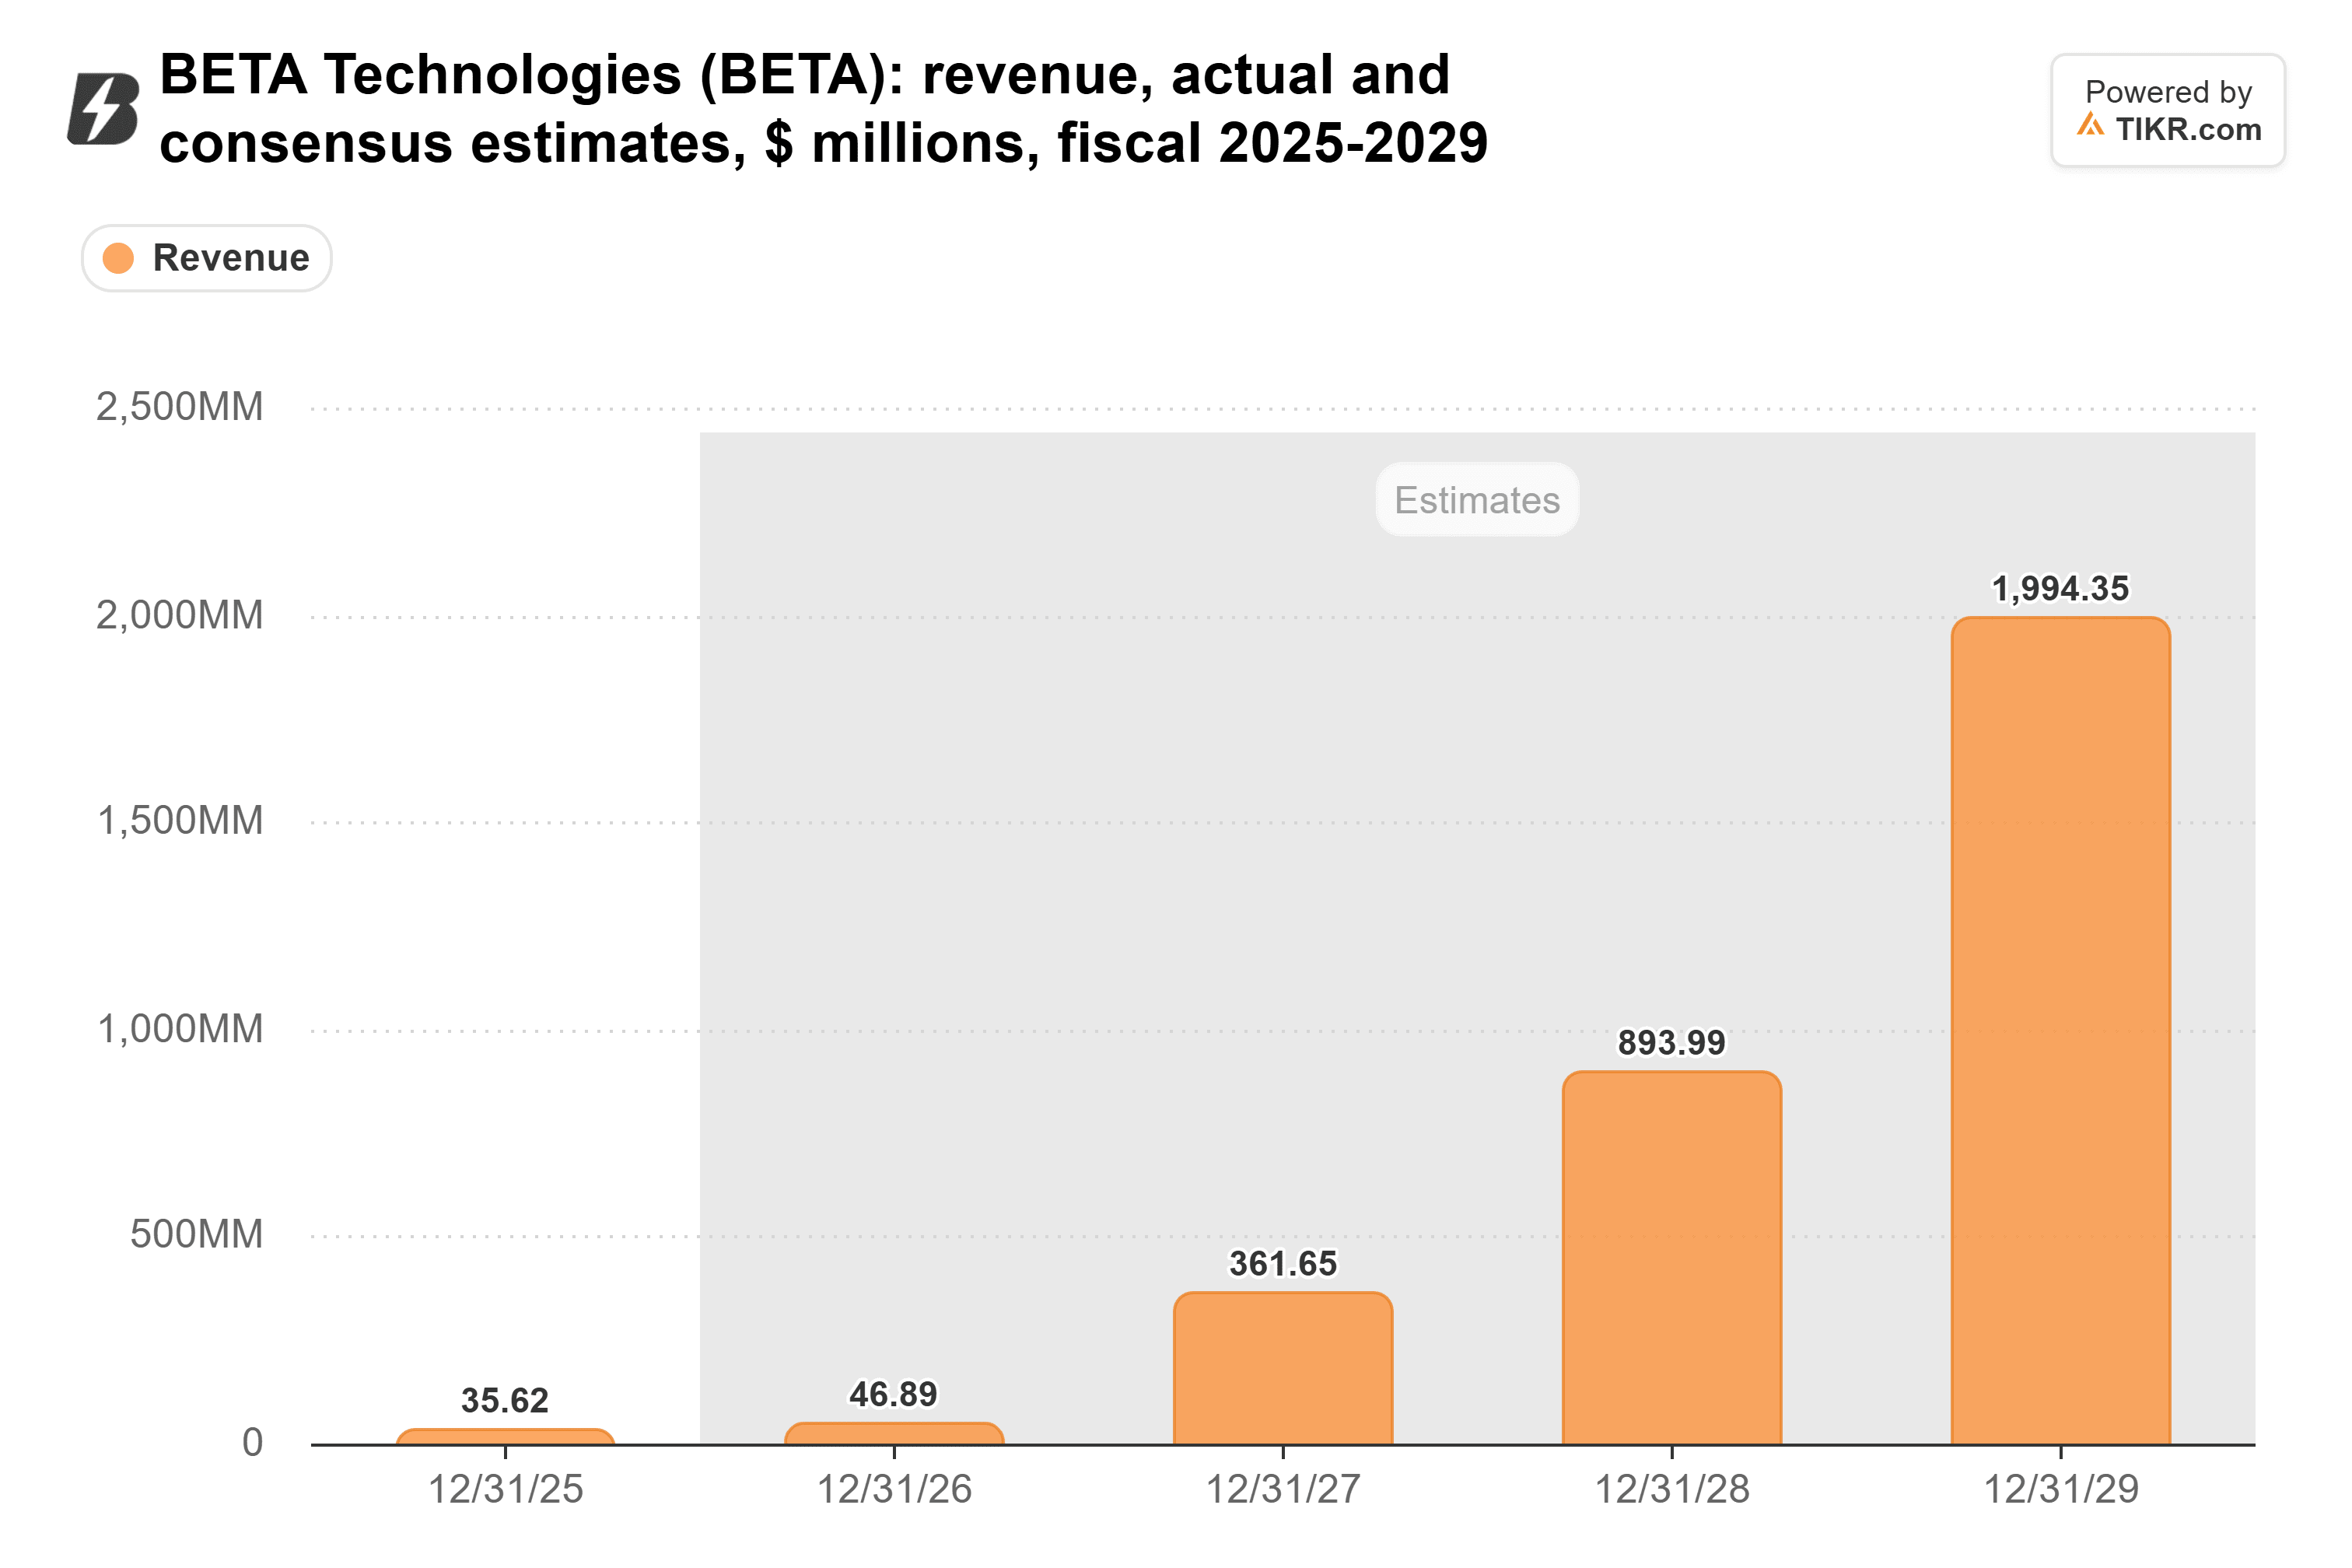
Cela représente 362 millions de dollars en 2027, près de huit fois le consensus de 46,9 millions de dollars pour cette année. Pour y parvenir, il faut des avions certifiés.
Toujours cher, avec la trésorerie pour attendre
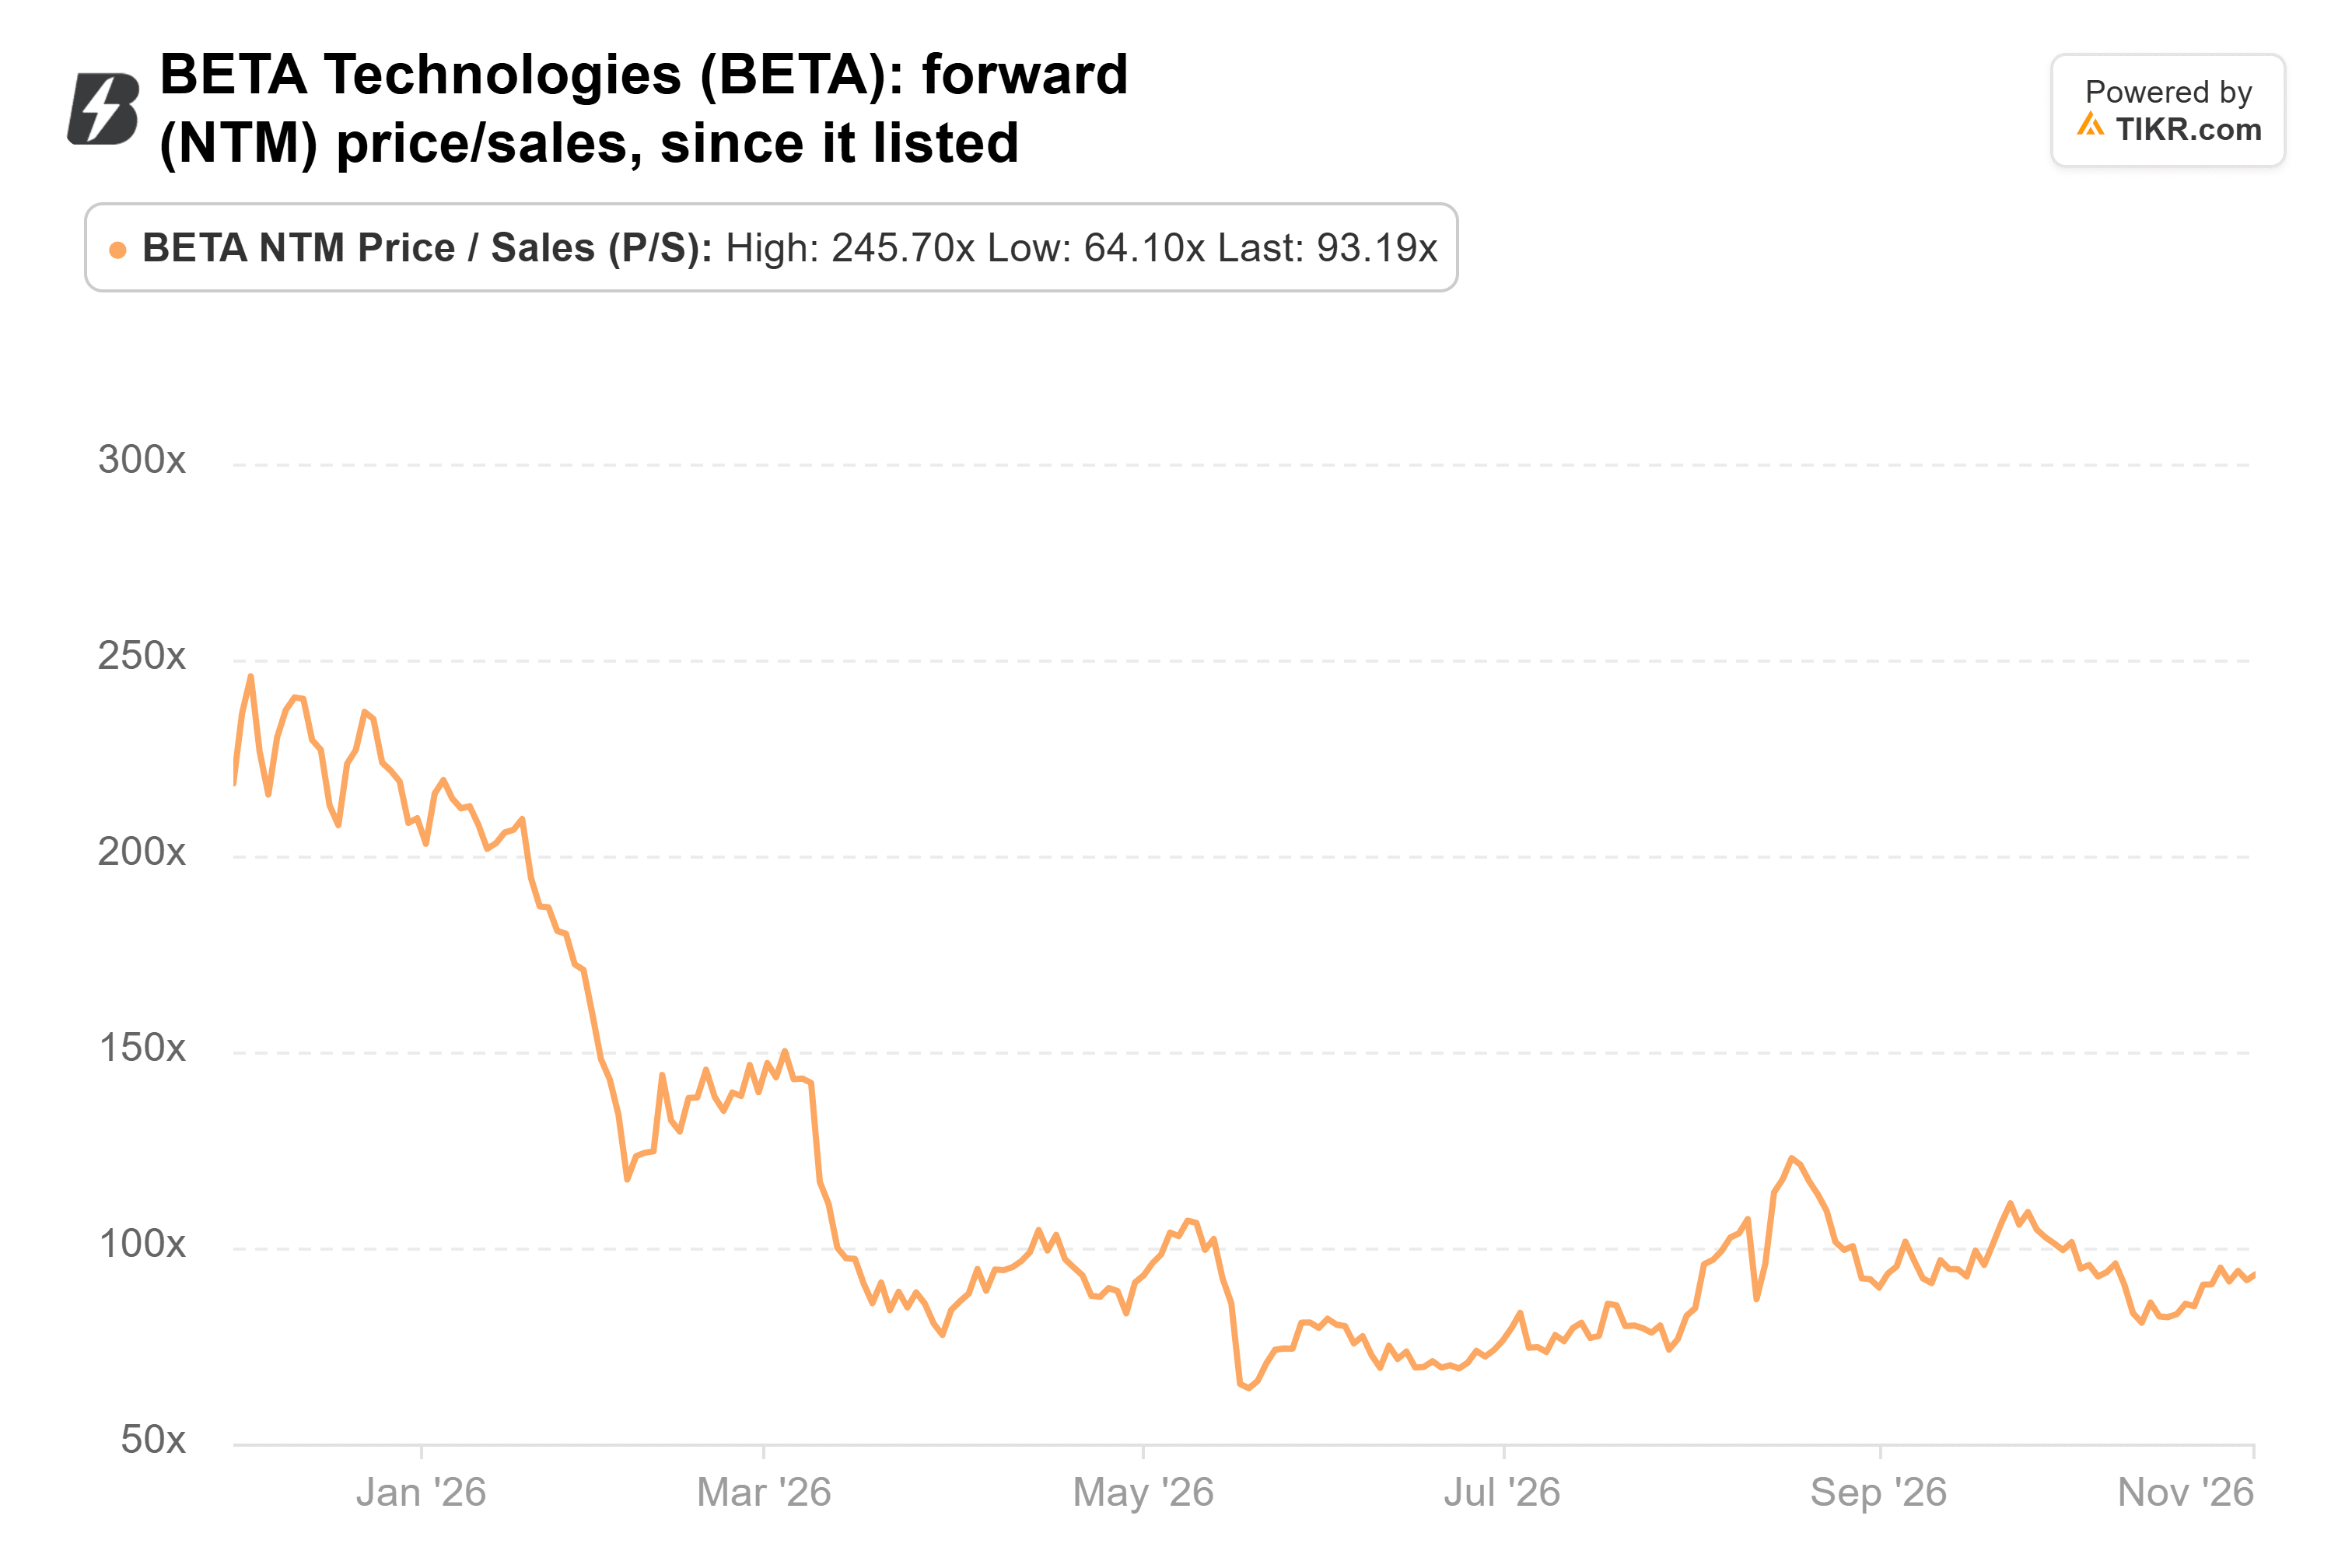
À la clôture de lundi, BETA se négociait à 93 fois les ventes anticipées. C'est en dessous de sa moyenne de 117x depuis son introduction en bourse, mais bien au-dessus de son plus bas de 64x en mai :
BETA a clôturé l'exercice 2025 avec 1,71 milliard de dollars de trésorerie et d'investissements à court terme, après son introduction en bourse et ses financements privés :
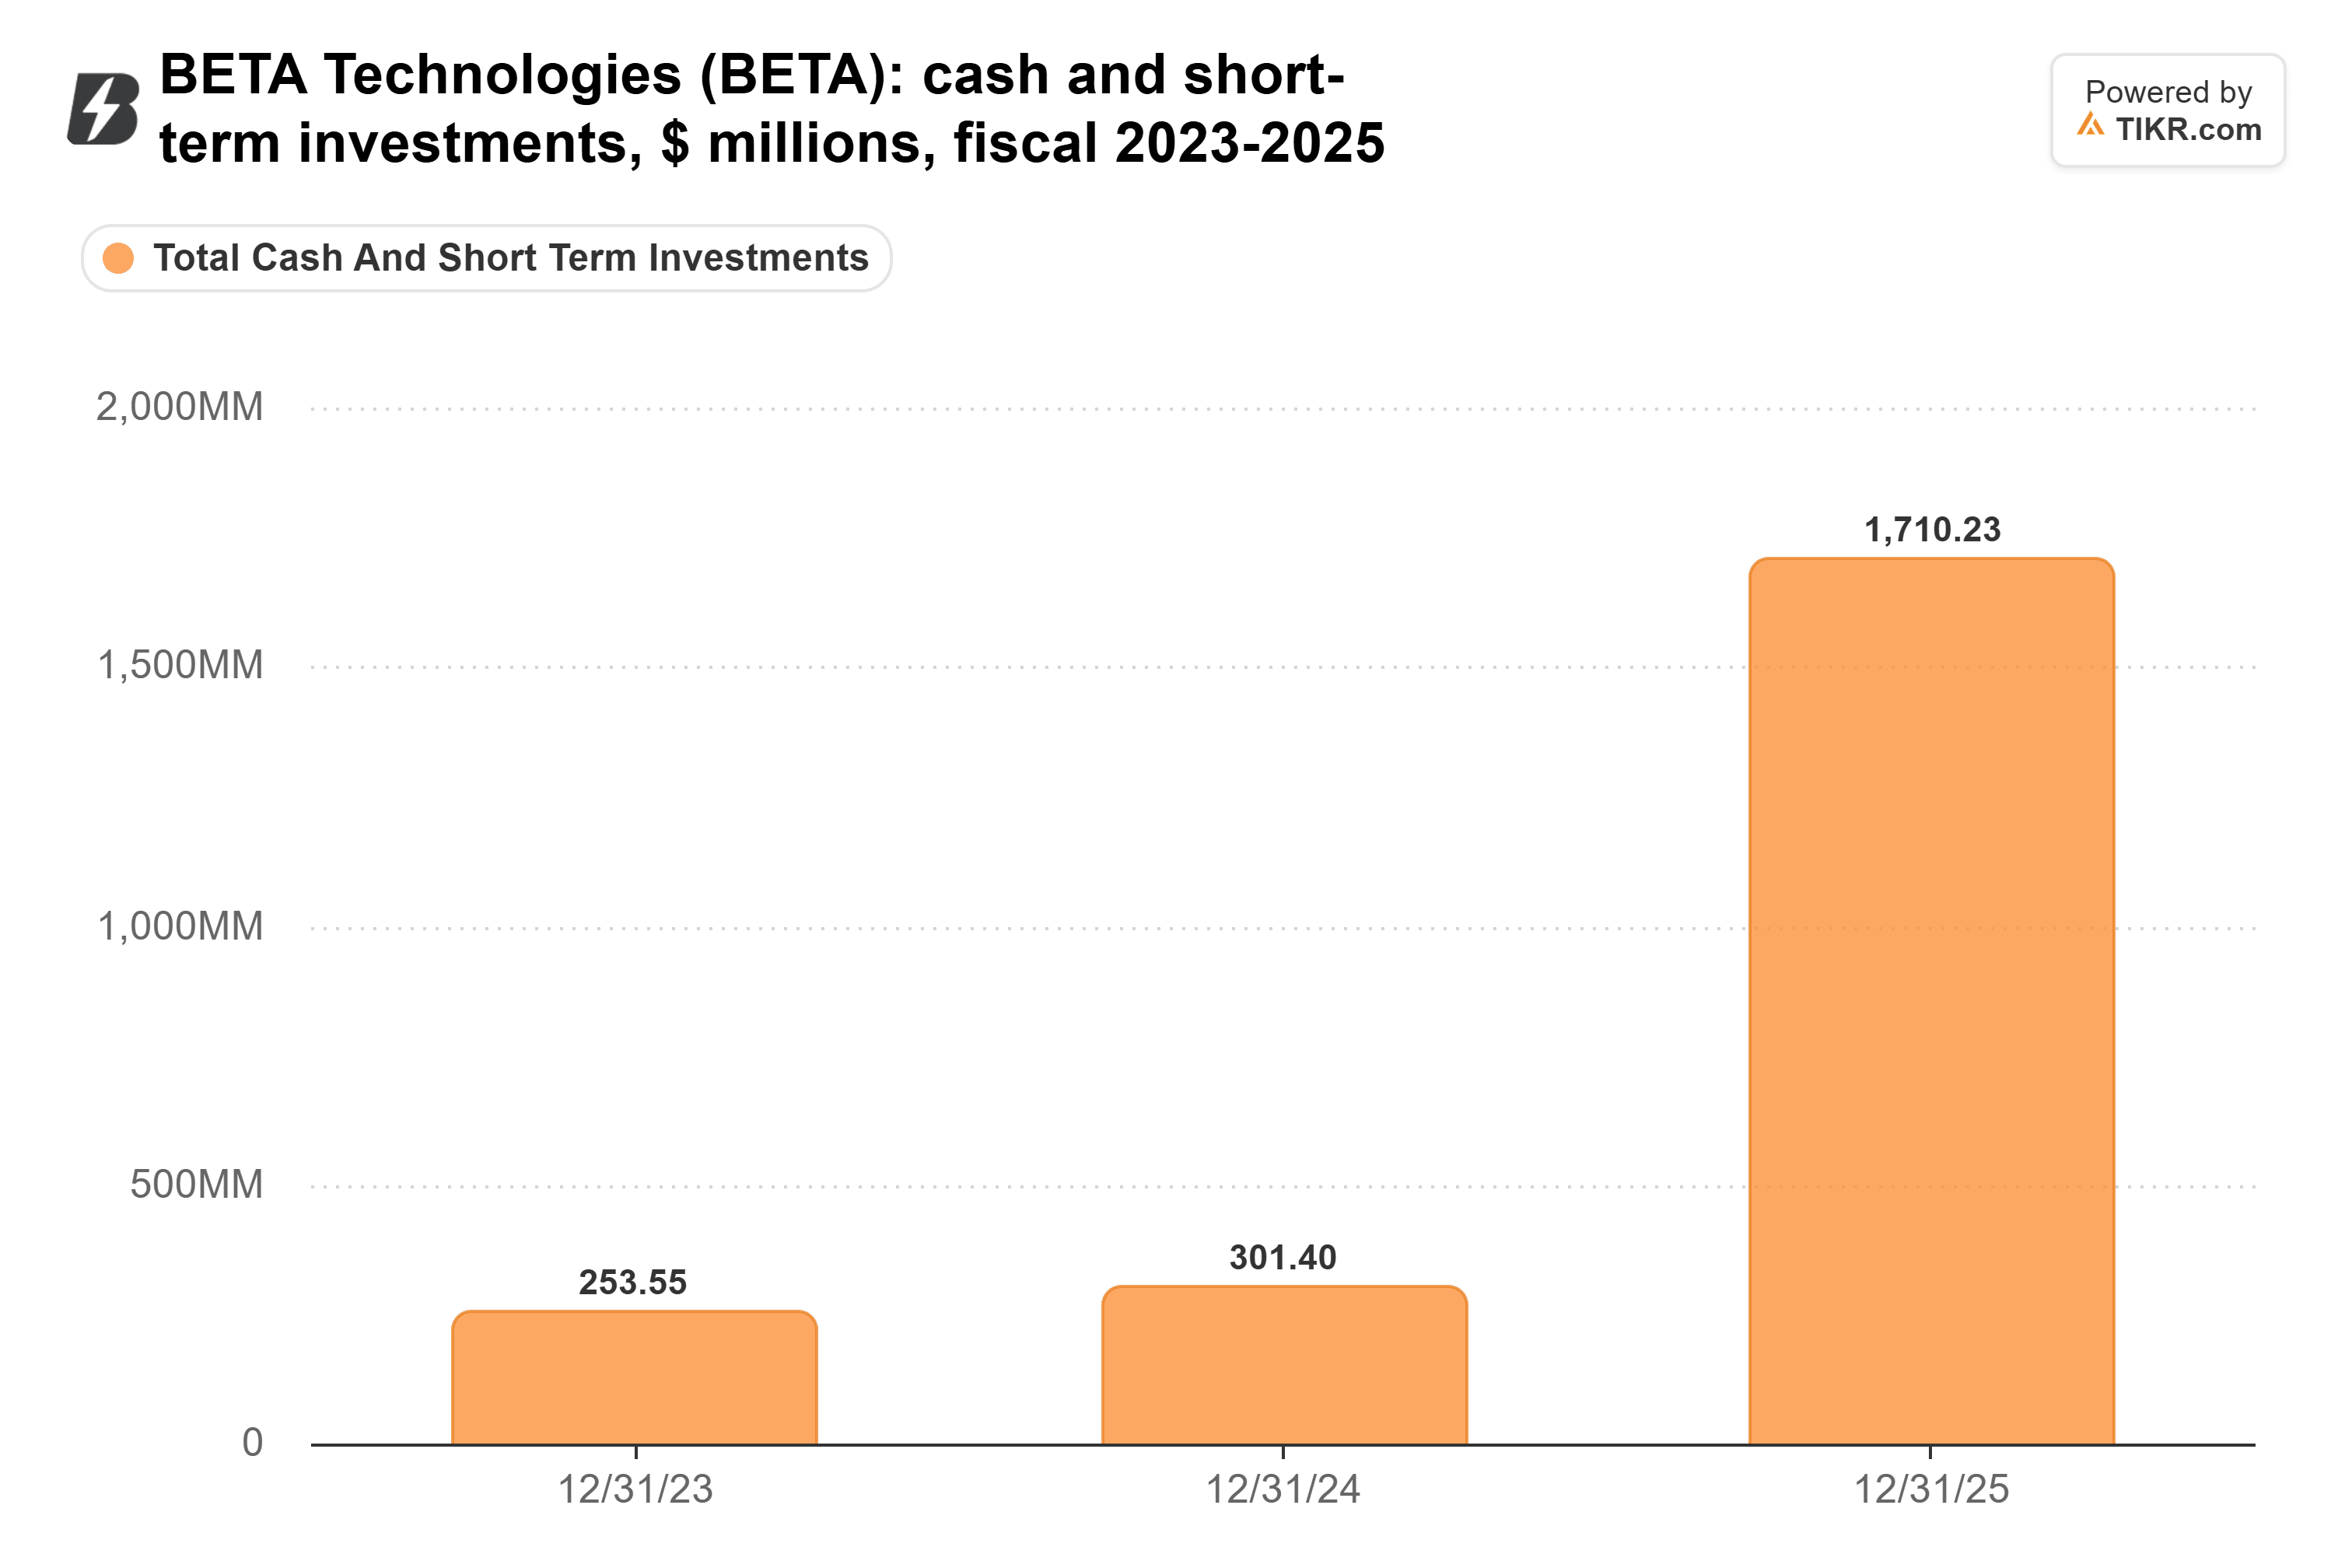
Au 30 juin, ce montant était tombé à 1,48 milliard de dollars, avec 41,1 millions de dollars d'investissements au deuxième trimestre seulement. Au rythme du premier semestre, cela représente un peu plus de trois ans de trésorerie restante. (Cela dit, je ne serais pas surpris de voir une augmentation de capital une fois le moteur certifié. Construire des avions coûte cher !)
Barclays a initié sa couverture avec une recommandation "Surpondérer" et un objectif de 35 dollars le 8 octobre, et l'objectif moyen de la place de 32 dollars se situe 58 % au-dessus du cours de clôture de lundi.
Voici ma conclusion : BETA est un achat spéculatif pour les investisseurs patients, à prendre en petite position. Si la certification arrive à peu près dans les délais modélisés par les analystes, le prix actuel pourrait paraître bon marché par rapport aux ventes de 2027. Si elle continue de glisser, cette estimation de 362 millions de dollars se réduira avec elle.
Nous en saurons plus le 3 novembre, lorsque BETA publiera ses résultats du troisième trimestre. Surveillez une date ferme pour le certificat du H500A, si la fourchette de revenus de 42-50 millions de dollars tient, et l'ampleur des pertes par rapport aux prévisions de 400-445 millions de dollars.
Alors, quelle est la valeur réelle de l'action BETA Technologies ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que BETA Technologies pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez BETA Technologies gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !