Points clés
- NVIDIA a chuté d'environ 12% mercredi et jeudi tandis qu'Amazon et Microsoft progressaient, après la victoire des démocrates au Congrès et l'estimation de Dan Ives (Yorkville Ives) que 10% des centres de données prévus aux États-Unis ne verront pas le jour.
- Ben Thompson de Stratechery s'attend à ce que NVIDIA soit perdante à court terme en raison d'une construction américaine plus lente, et prévoit que les géants du cloud disposant déjà de capacités opérationnelles en sortiront gagnants.
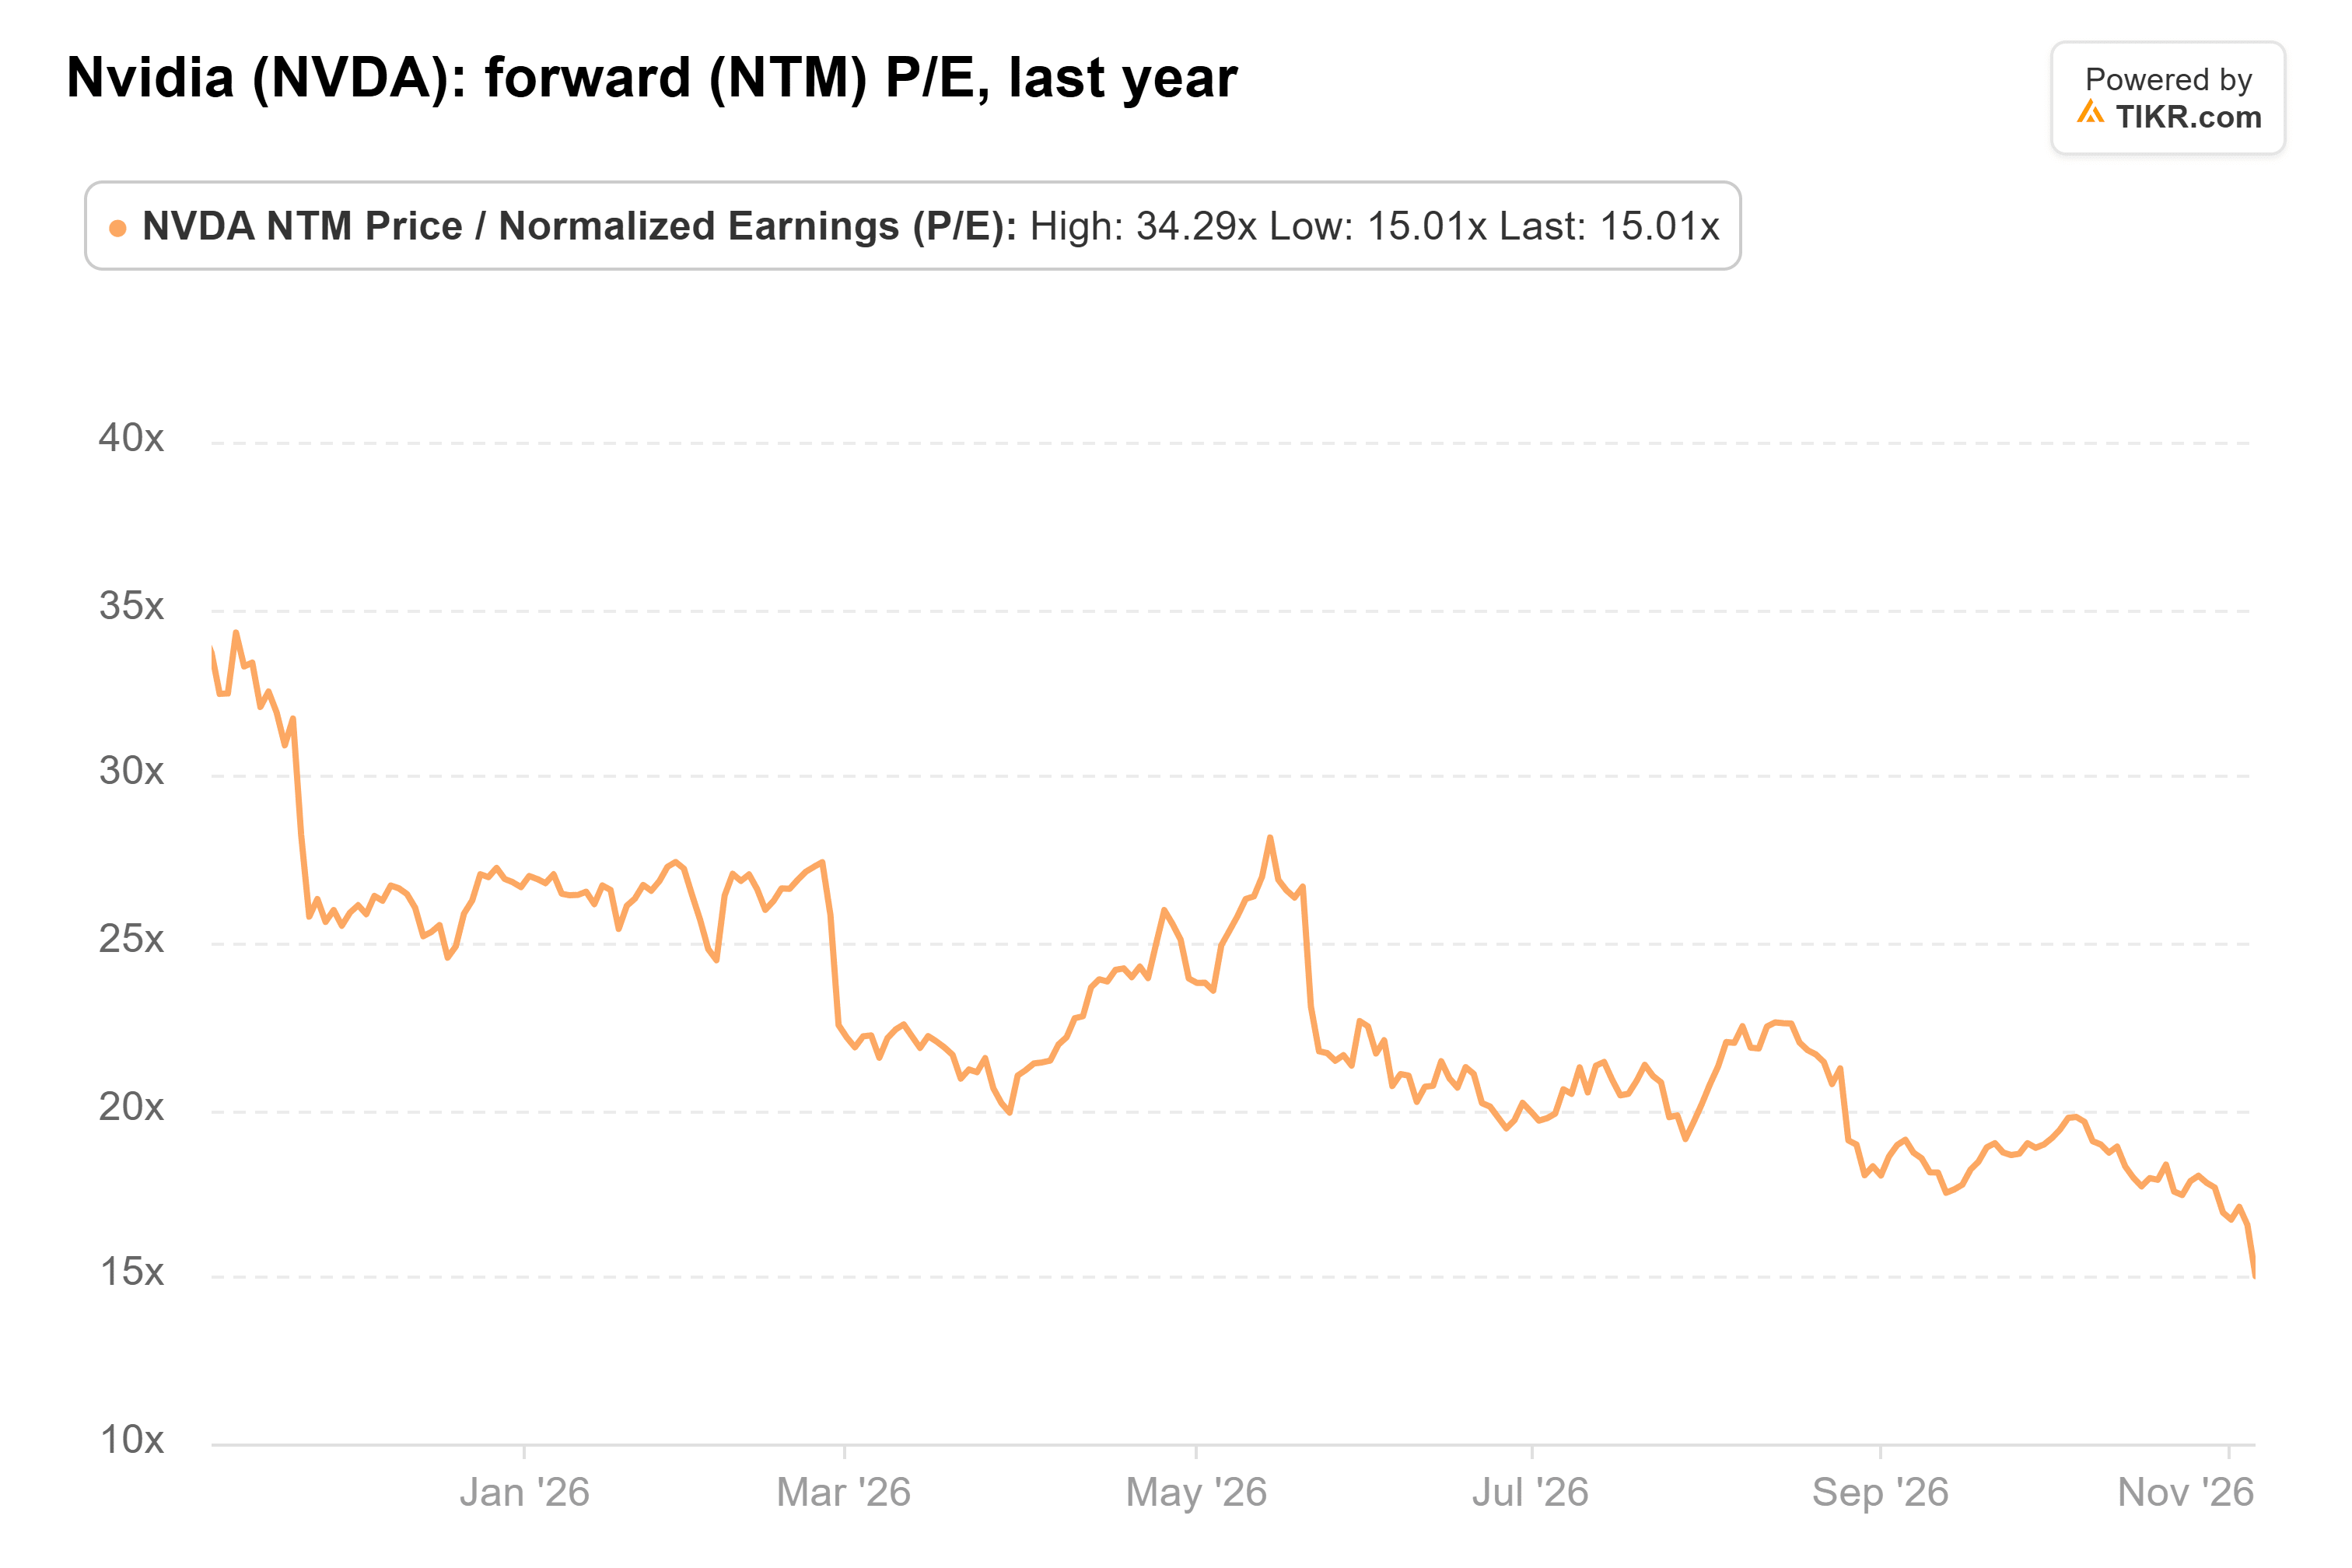
- Les analystes n'ont pas encore réduit leurs prévisions, mais le P/E forward de NVIDIA est déjà tombé à 15x, son plus bas de l'année écoulée, ce qui intègre dans le cours plus de dégâts qu'un ralentissement des constructions ne semble devoir causer.
- Avec l'énergie rare, la mise à niveau des anciens centres de données avec les dernières puces de NVIDIA constitue le scénario haussier de long terme, et le rapport du 17 novembre est le prochain test.
Les démocrates ont remporté les deux chambres du Congrès mardi, et les investisseurs n'ont pas perdu de temps pour trier les actions d'IA en gagnants et perdants. NVIDIA (NVDA) s'est retrouvée dans la seconde catégorie.
Le fabricant de puces a chuté de 3,2% mercredi tandis que Amazon (AMZN) et Microsoft (MSFT) progressaient. Puis il a encore plongé de 9,3% jeudi alors que la rotation des capitaux hors des actions de semi-conducteurs se poursuivait. Le rebond de vendredi ne l'a ramené qu'à 187 $. Cela faisait suite à une baisse de NVIDIA qui avait déjà perdu 11% en un mois.
Ben Thompson de Stratechery a résumé ce que le vote signifie pour NVIDIA dans son article post-électoral, AI on the Ballot :
« Nvidia sera presque certainement un perdant à court terme. »
Moins de centres de données signifient moins de puces NVIDIA, a-t-il argumenté. Des néo-clouds plus faibles nuisent également à NVIDIA à double titre, puisqu'ils fonctionnent presque entièrement sur ses systèmes complets et que NVIDIA garantit financièrement bon nombre d'entre eux.
Dan Ives de Yorkville Ives a quantifié le ralentissement. Sur les 800 à 1 000 centres de données prévus à travers les États-Unis, il estime que « 10 % des centres de données ne se concrétiseront pas maintenant. »
Soit 80 à 100 projets.
TIKR suit 62 analystes sur Nvidia. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
De grandes estimations, un petit multiple
Les analystes n'ont pas encore réduit leurs chiffres. Au 27 octobre, ils prévoyaient un quasi-doublement des revenus à 412 milliards de dollars cette année fiscale et 903 milliards de dollars d'ici l'exercice 2029 :
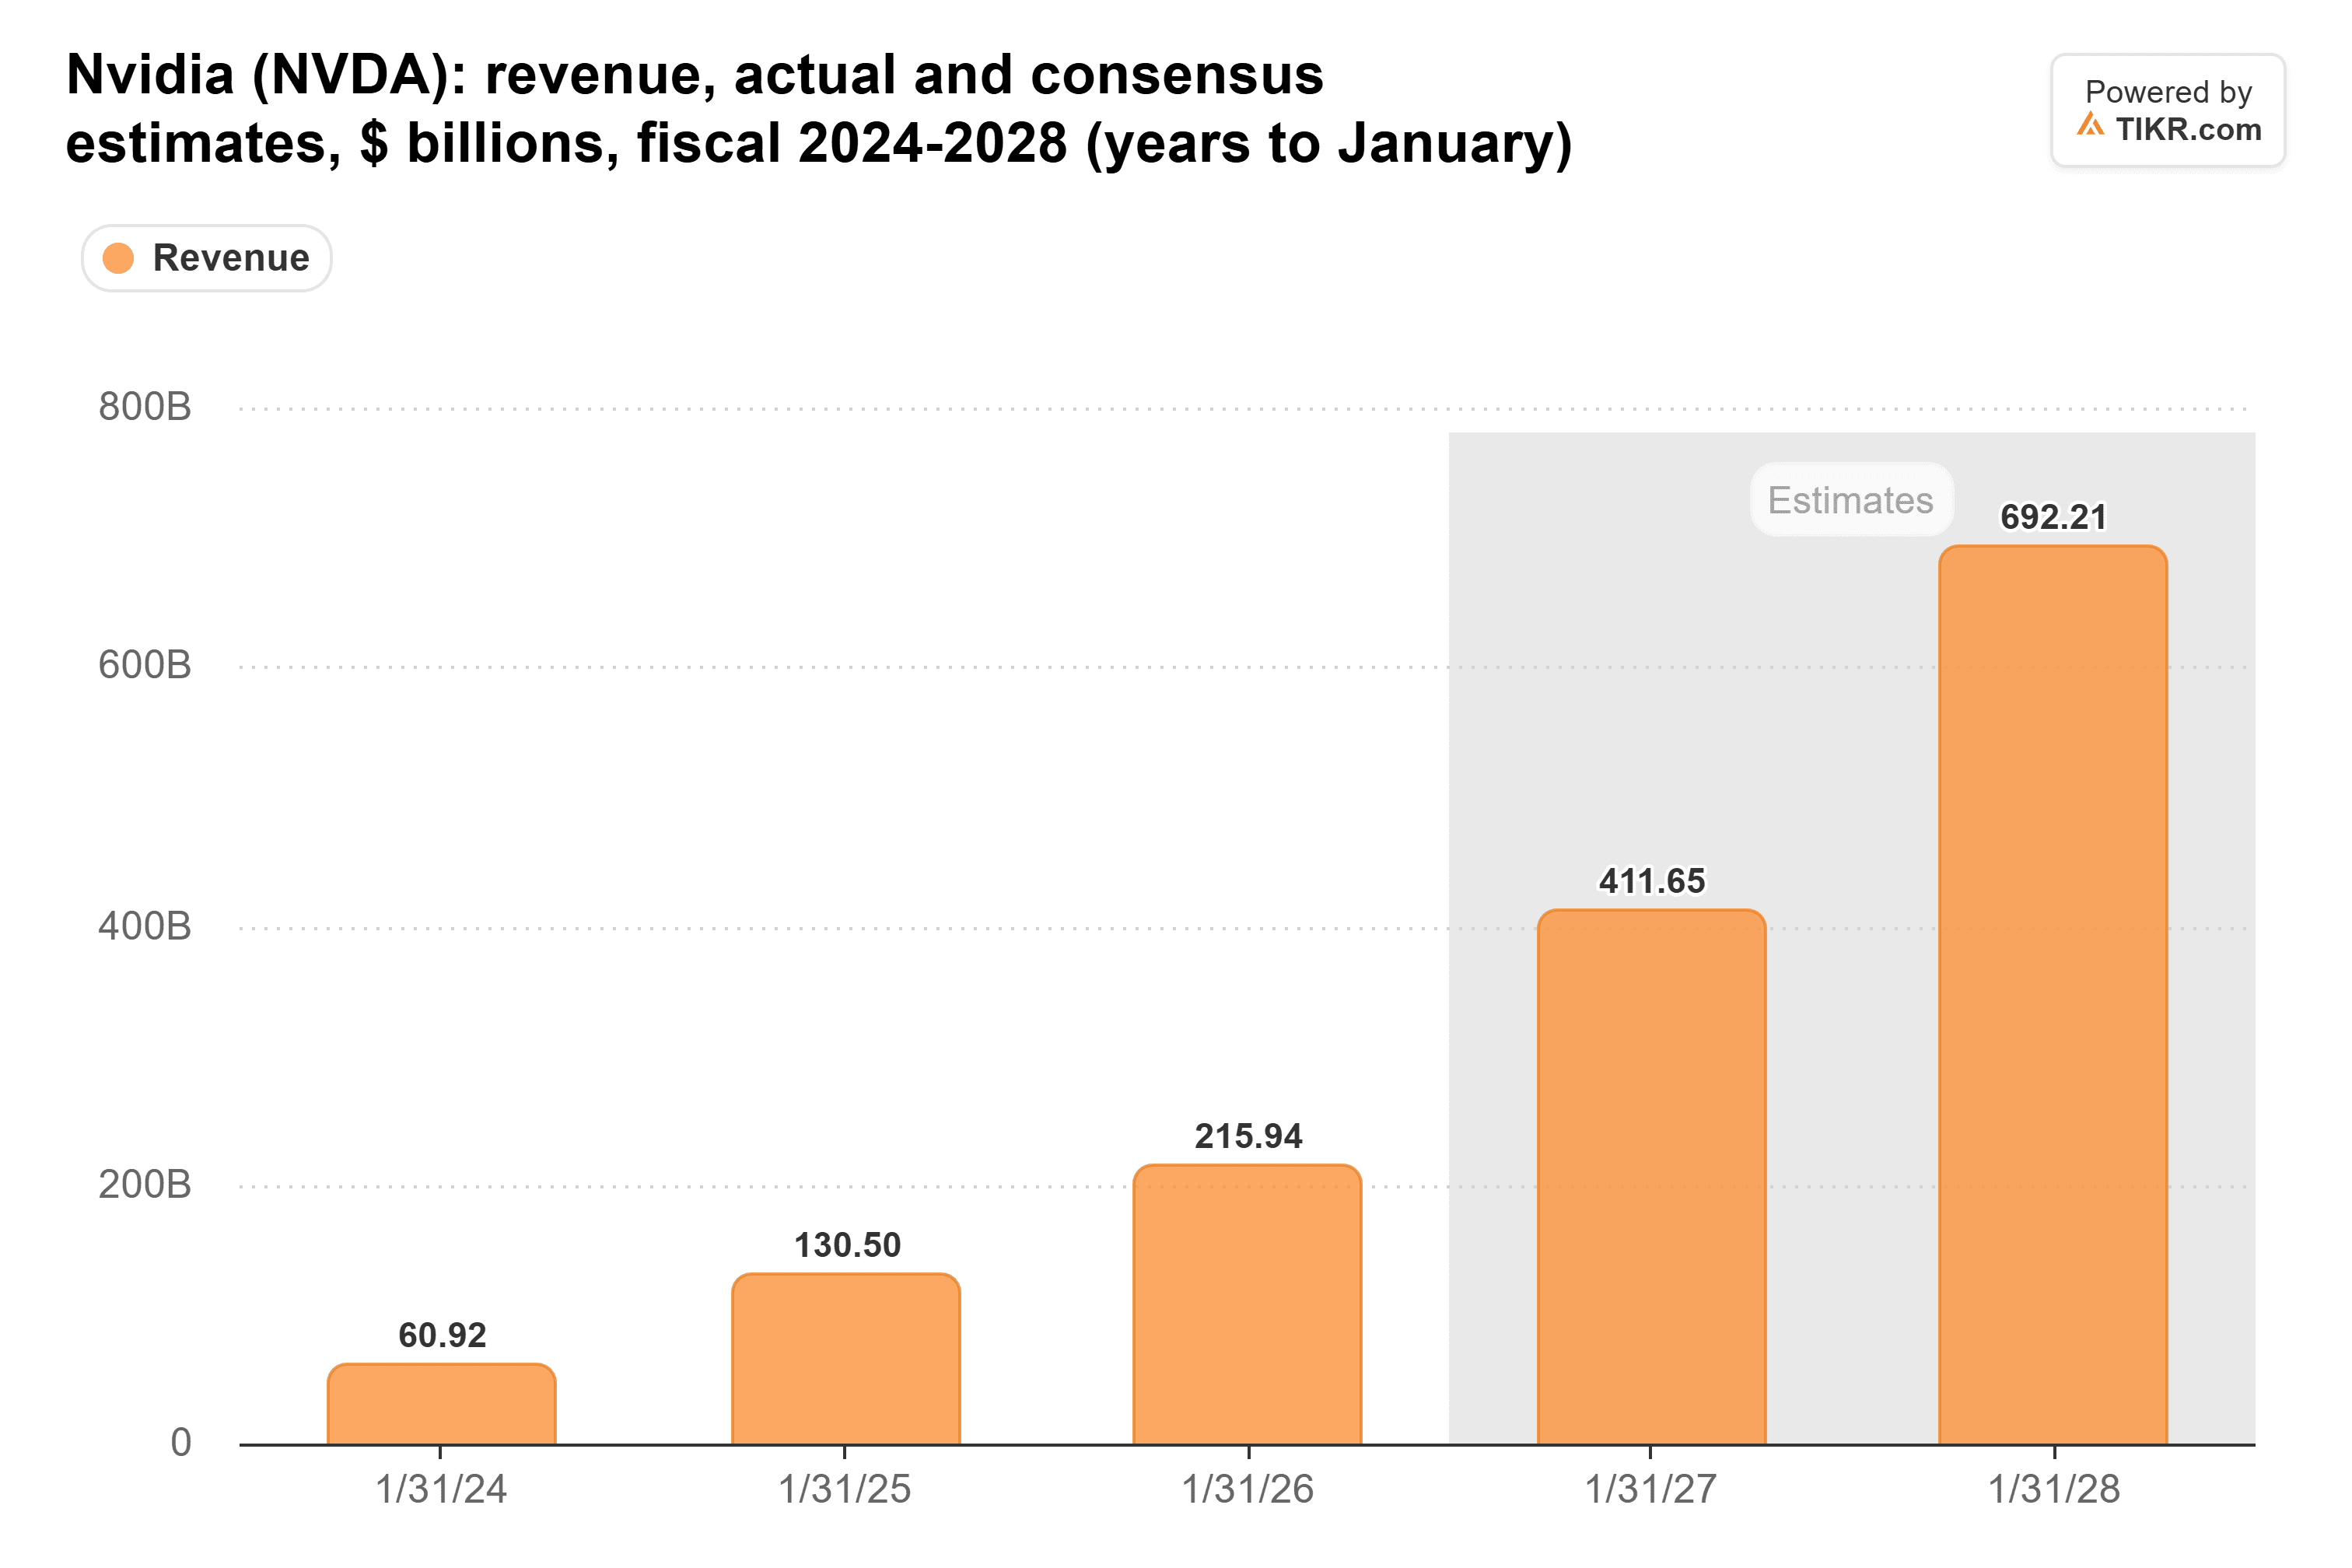
Les clients dont le siège est aux États-Unis ont fourni 69,3 % des revenus de NVIDIA. Si Ives a raison, je m'attendrais à des réductions pour les exercices 2028 et 2029, lorsque les projets prévus aujourd'hui ouvriraient.
Les investisseurs n'attendent pas les révisions. Le P/E forward de NVIDIA est tombé à 15x le 5 novembre, son plus bas de l'année écoulée et bien en dessous de sa moyenne de 23x :
Les clouds déjà construits sortent gagnants
L'autre face de la pièce de Thompson est que les hyperscalers gagnent. Mon interprétation : à mesure que la construction de nouveaux centres de données devient plus difficile, les capacités déjà opérationnelles deviennent plus rares. Et les entreprises qui les possèdent peuvent en facturer plus cher.
Microsoft en possède beaucoup. Ses dépenses d'investissement ont presque quintuplé en quatre ans, pour atteindre 116 milliards de dollars lors de l'exercice 2026 :
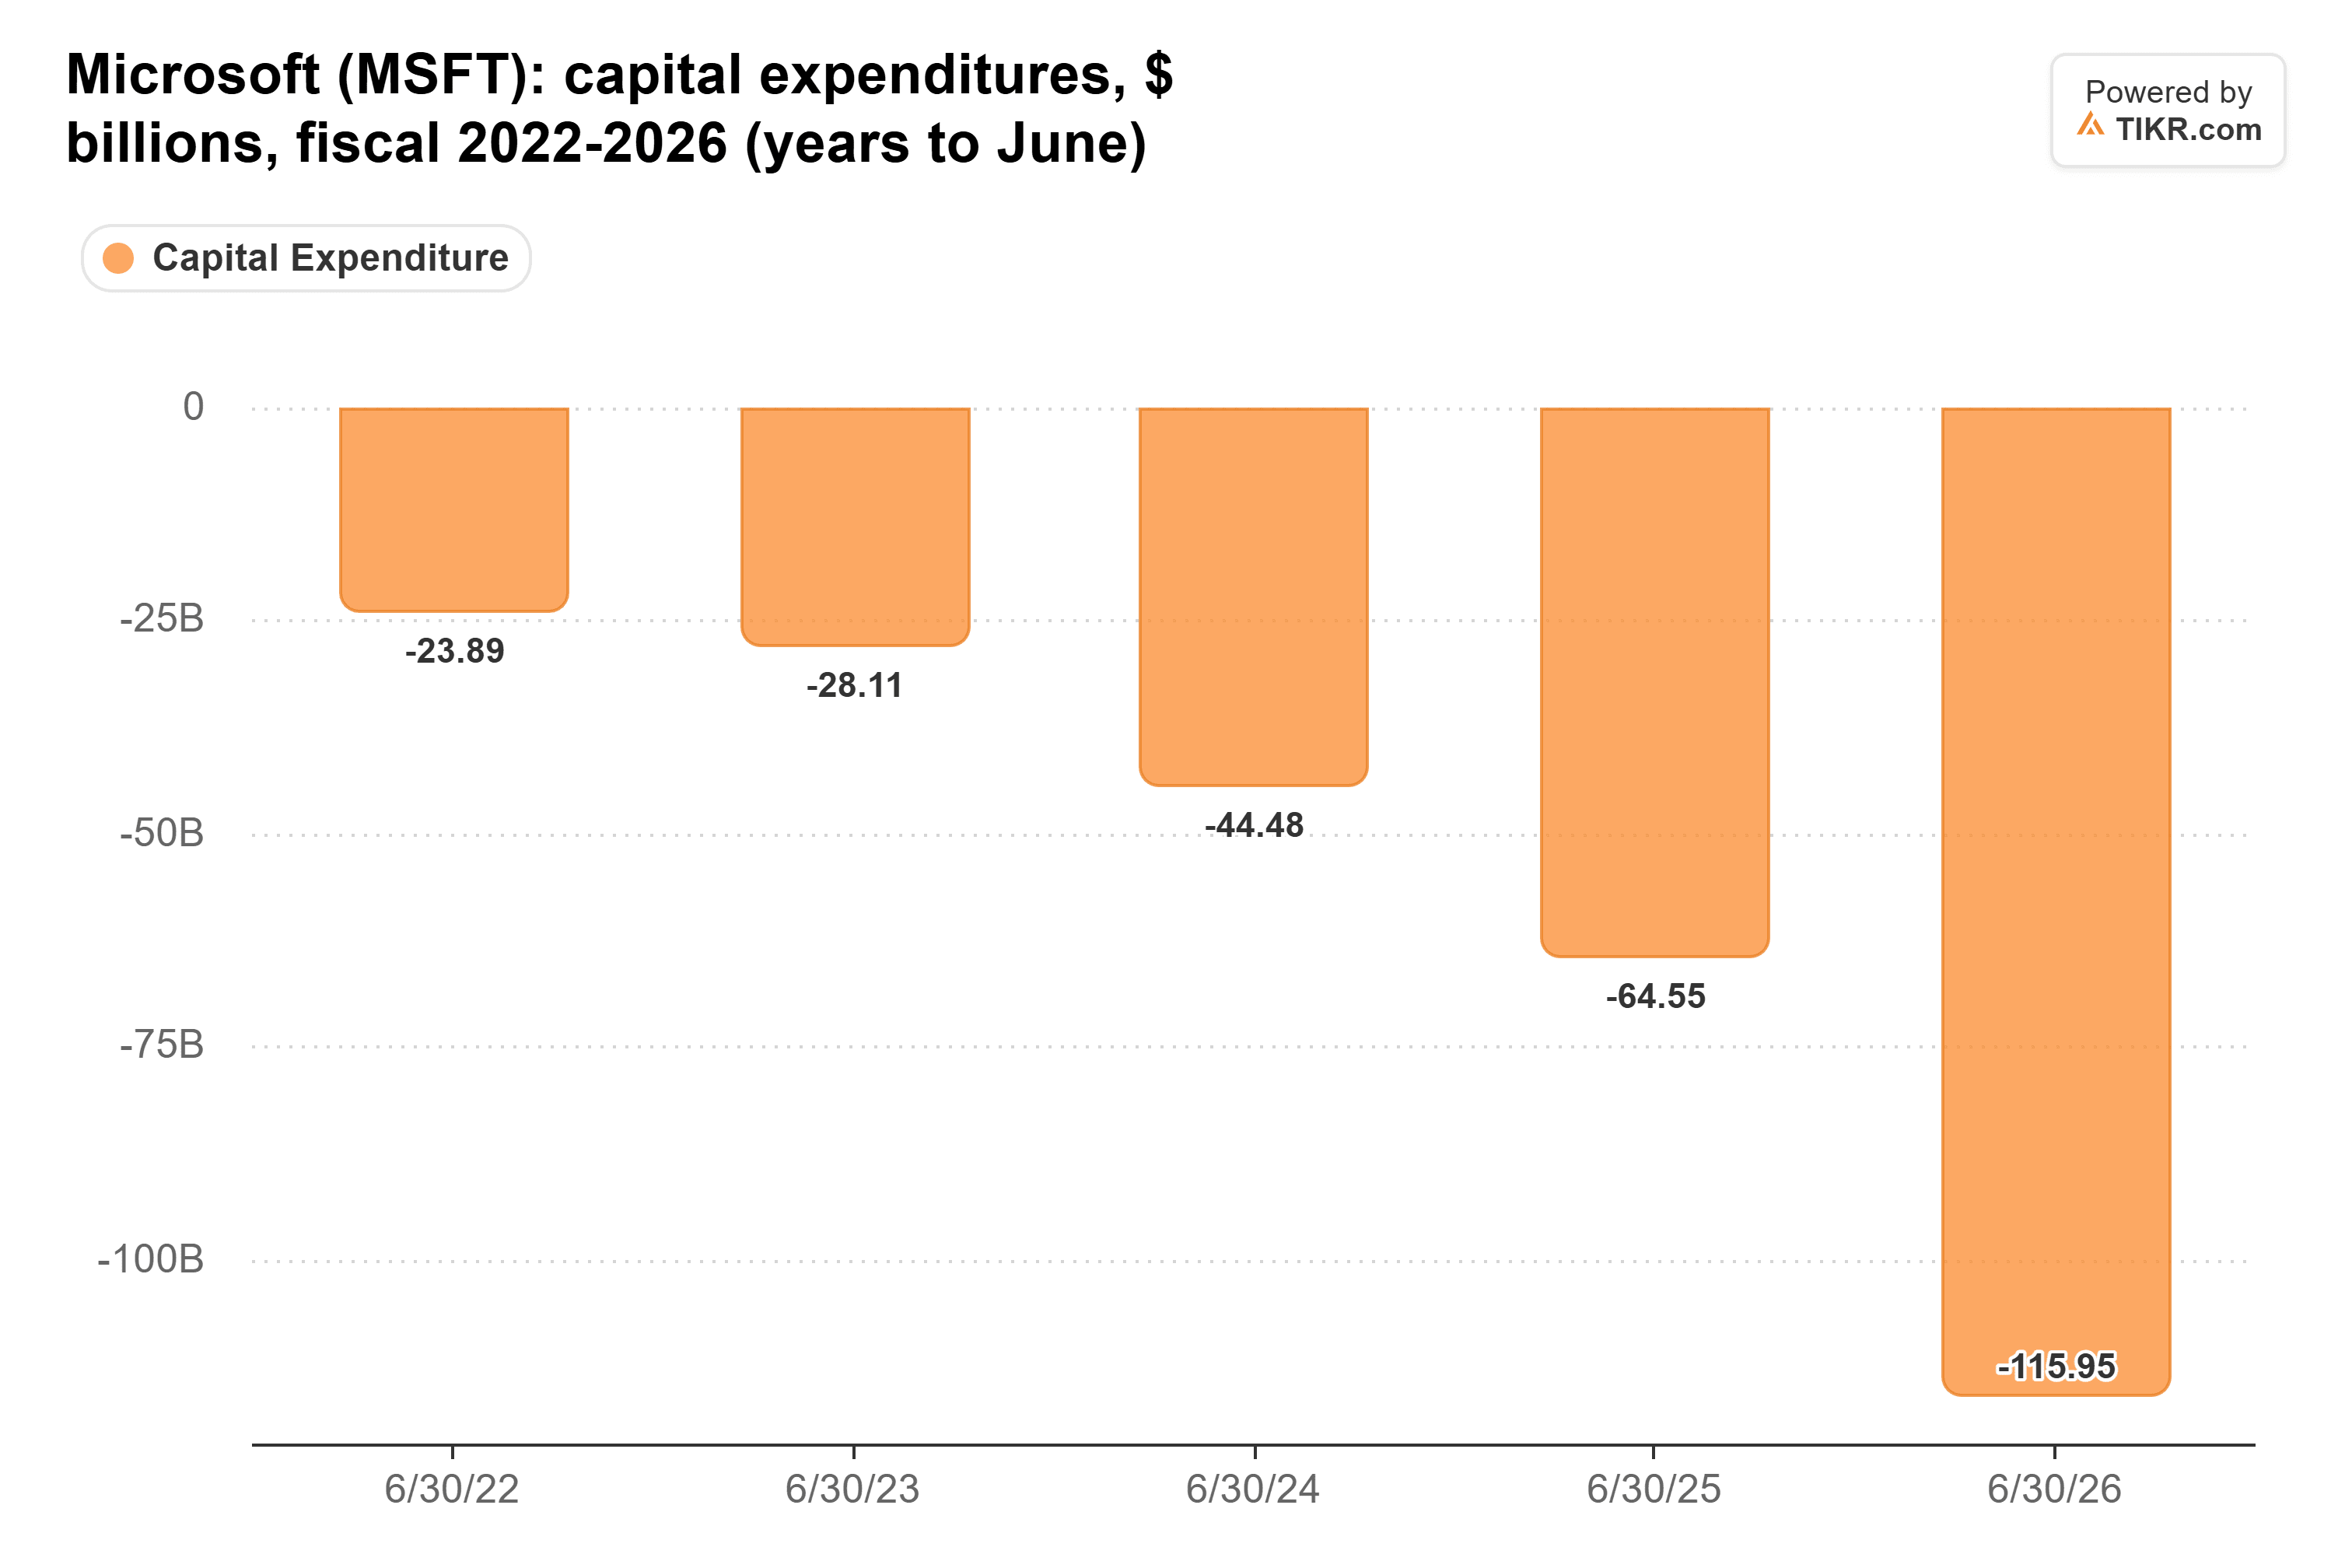
Les investisseurs pourraient également apprécier un rythme plus lent. Ives a déclaré que cela signifie « moins de soucis de Capex, ce qui aide les actions de la Big Tech ». Cela aide à expliquer pourquoi Amazon et Microsoft ont progressé tandis que leur fournisseur de puces chutait.
Moins de bâtiments, de meilleures puces
L'article de Thompson contient également le scénario haussier de long terme. Une fois que l'énergie devient la contrainte, « un avantage en tokens/mégawatt vaut beaucoup d'argent ». Un client qui ne peut pas construire un nouveau centre de données peut reconstruire un ancien avec les nouvelles puces NVIDIA.
Les calculs de la direction montrent ce que vaut cette mise à niveau. Elle prévoit environ 18 milliards de dollars de revenus par gigawatt avec Hopper, 25 milliards avec Grace Blackwell et 40 milliards avec Vera Rubin. Remplacez Hopper par Vera Rubin dans le même bâtiment, et la part de NVIDIA plus que double.
La demande dépasse toujours l'offre, également. La direction qualifie sa prévision d'environ 70 % de croissance des revenus pour l'exercice 2028 de limitée par l'offre.
Thompson souligne lui-même le risque de l'autre côté. Les hyperscalers, avec l'échelle et la trésorerie pour construire leurs propres puces, constituent la plus grande menace à long terme pour NVIDIA.
À court terme, il a probablement raison
NVIDIA aura probablement quelques trimestres plus difficiles, comme le dit Thompson, et ses clients néo-clouds constituent sa plus grande exposition. Mais avec un P/E forward de 15x, les investisseurs ont déjà intégré dans le cours bien plus de dégâts que 10 % de centres de données américains en moins ne pourraient causer.
Bien sûr, Thompson lui-même ne prétend pas que l'opposition est permanente. La première véritable indication arrive le 17 novembre, lorsque NVIDIA publiera ses résultats du troisième trimestre et ses prévisions pour le trimestre de janvier.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !