

Points clés
- Baird a abaissé son objectif de cours sur Qualcomm à $320 contre $400 après la publication des résultats du quatrième trimestre fiscal et a maintenu sa recommandation Outperform.
- Les ventes de puces téléphoniques de Qualcomm diminuent alors qu'Apple passe à ses propres modems, tandis que ses puces pour centres de données commencent à être expédiées vers Amazon et un deuxième hyperscaler.
- L'objectif de Baird implique un PER forward de 35x, bien au-dessus du plus haut sur cinq ans de Qualcomm à 26x, et les estimations pour l'exercice 2027 continuent de baisser.
- Le plan pour l'exercice 2029 pourrait justifier l'optimisme de Baird, mais un an est trop court pour que les investisseurs le valorisent pleinement alors que les estimations baissent.
Qualcomm (QCOM) a chuté de 9,49% pour clôturer à $156,75 le 5 novembre, le lendemain de la publication de ses résultats du quatrième trimestre fiscal, alors que l'indice PHLX Semiconductor perdait plus de 10%. Cela place l'action à 38% en dessous de son plus haut de clôture du 29 mai. Baird a abaissé son objectif de cours à $320 contre $400 ce même matin, et voit toujours un potentiel de hausse de 104%.
Le marché des téléphones se contracte et les coûts augmentent
Deux problèmes ont touché les puces téléphoniques de Qualcomm cette année. La pénurie de mémoire a réduit la production de téléphones Android, coûtant plus de $1,50 de BPA pour l'exercice 2026, a déclaré la direction en juillet. Et Apple (AAPL) équipe désormais ses iPhone de ses propres modems.
Le rapport de mercredi a montré les deux effets. Le chiffre d'affaires des puces pour terminaux a chuté de 26% en glissement annuel à $5,1 milliards au trimestre de septembre, et Qualcomm prévoit une nouvelle baisse en décembre avec la diminution des revenus Apple.
L'augmentation des coûts des wafers, de l'encapsulation et de la mémoire pèse également sur les marges. Qualcomm augmente les prix de ses puces, le bénéfice complet n'étant attendu qu'au second semestre de l'exercice 2027. La direction a donné une marge pré-imposition de son unité puces de 20%-22% pour décembre, contre 24% en septembre, bien qu'environ 3 points de cette baisse proviennent du transfert des activités centres de données dans cette unité.
Baird mise sur l'après-téléphones
L'analyste de Baird Tristan Gerra a maintenu sa recommandation Outperform, donc la firme s'attend toujours à ce que l'action surperforme le marché malgré la réduction de l'objectif.
Le rapport a confirmé une partie de cette thèse. Le chiffre d'affaires automobile a atteint un record de $1,99 milliard, en hausse de 89% en glissement annuel. Les ventes pour centres de données débutent ce trimestre, avec l'expédition de puces sur mesure vers Amazon (AMZN) et un deuxième hyperscaler, et la direction a maintenu son objectif de $5 milliards pour les centres de données à l'exercice 2027.
TIKR suit 37 analystes sur Qualcomm. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Qualcomm ne s'est pas échangé au multiple de Baird depuis des années
Le reste de la place est bien moins enthousiaste. L'objectif de cours moyen de la place est resté entre $150 et $223 sur la dernière année :
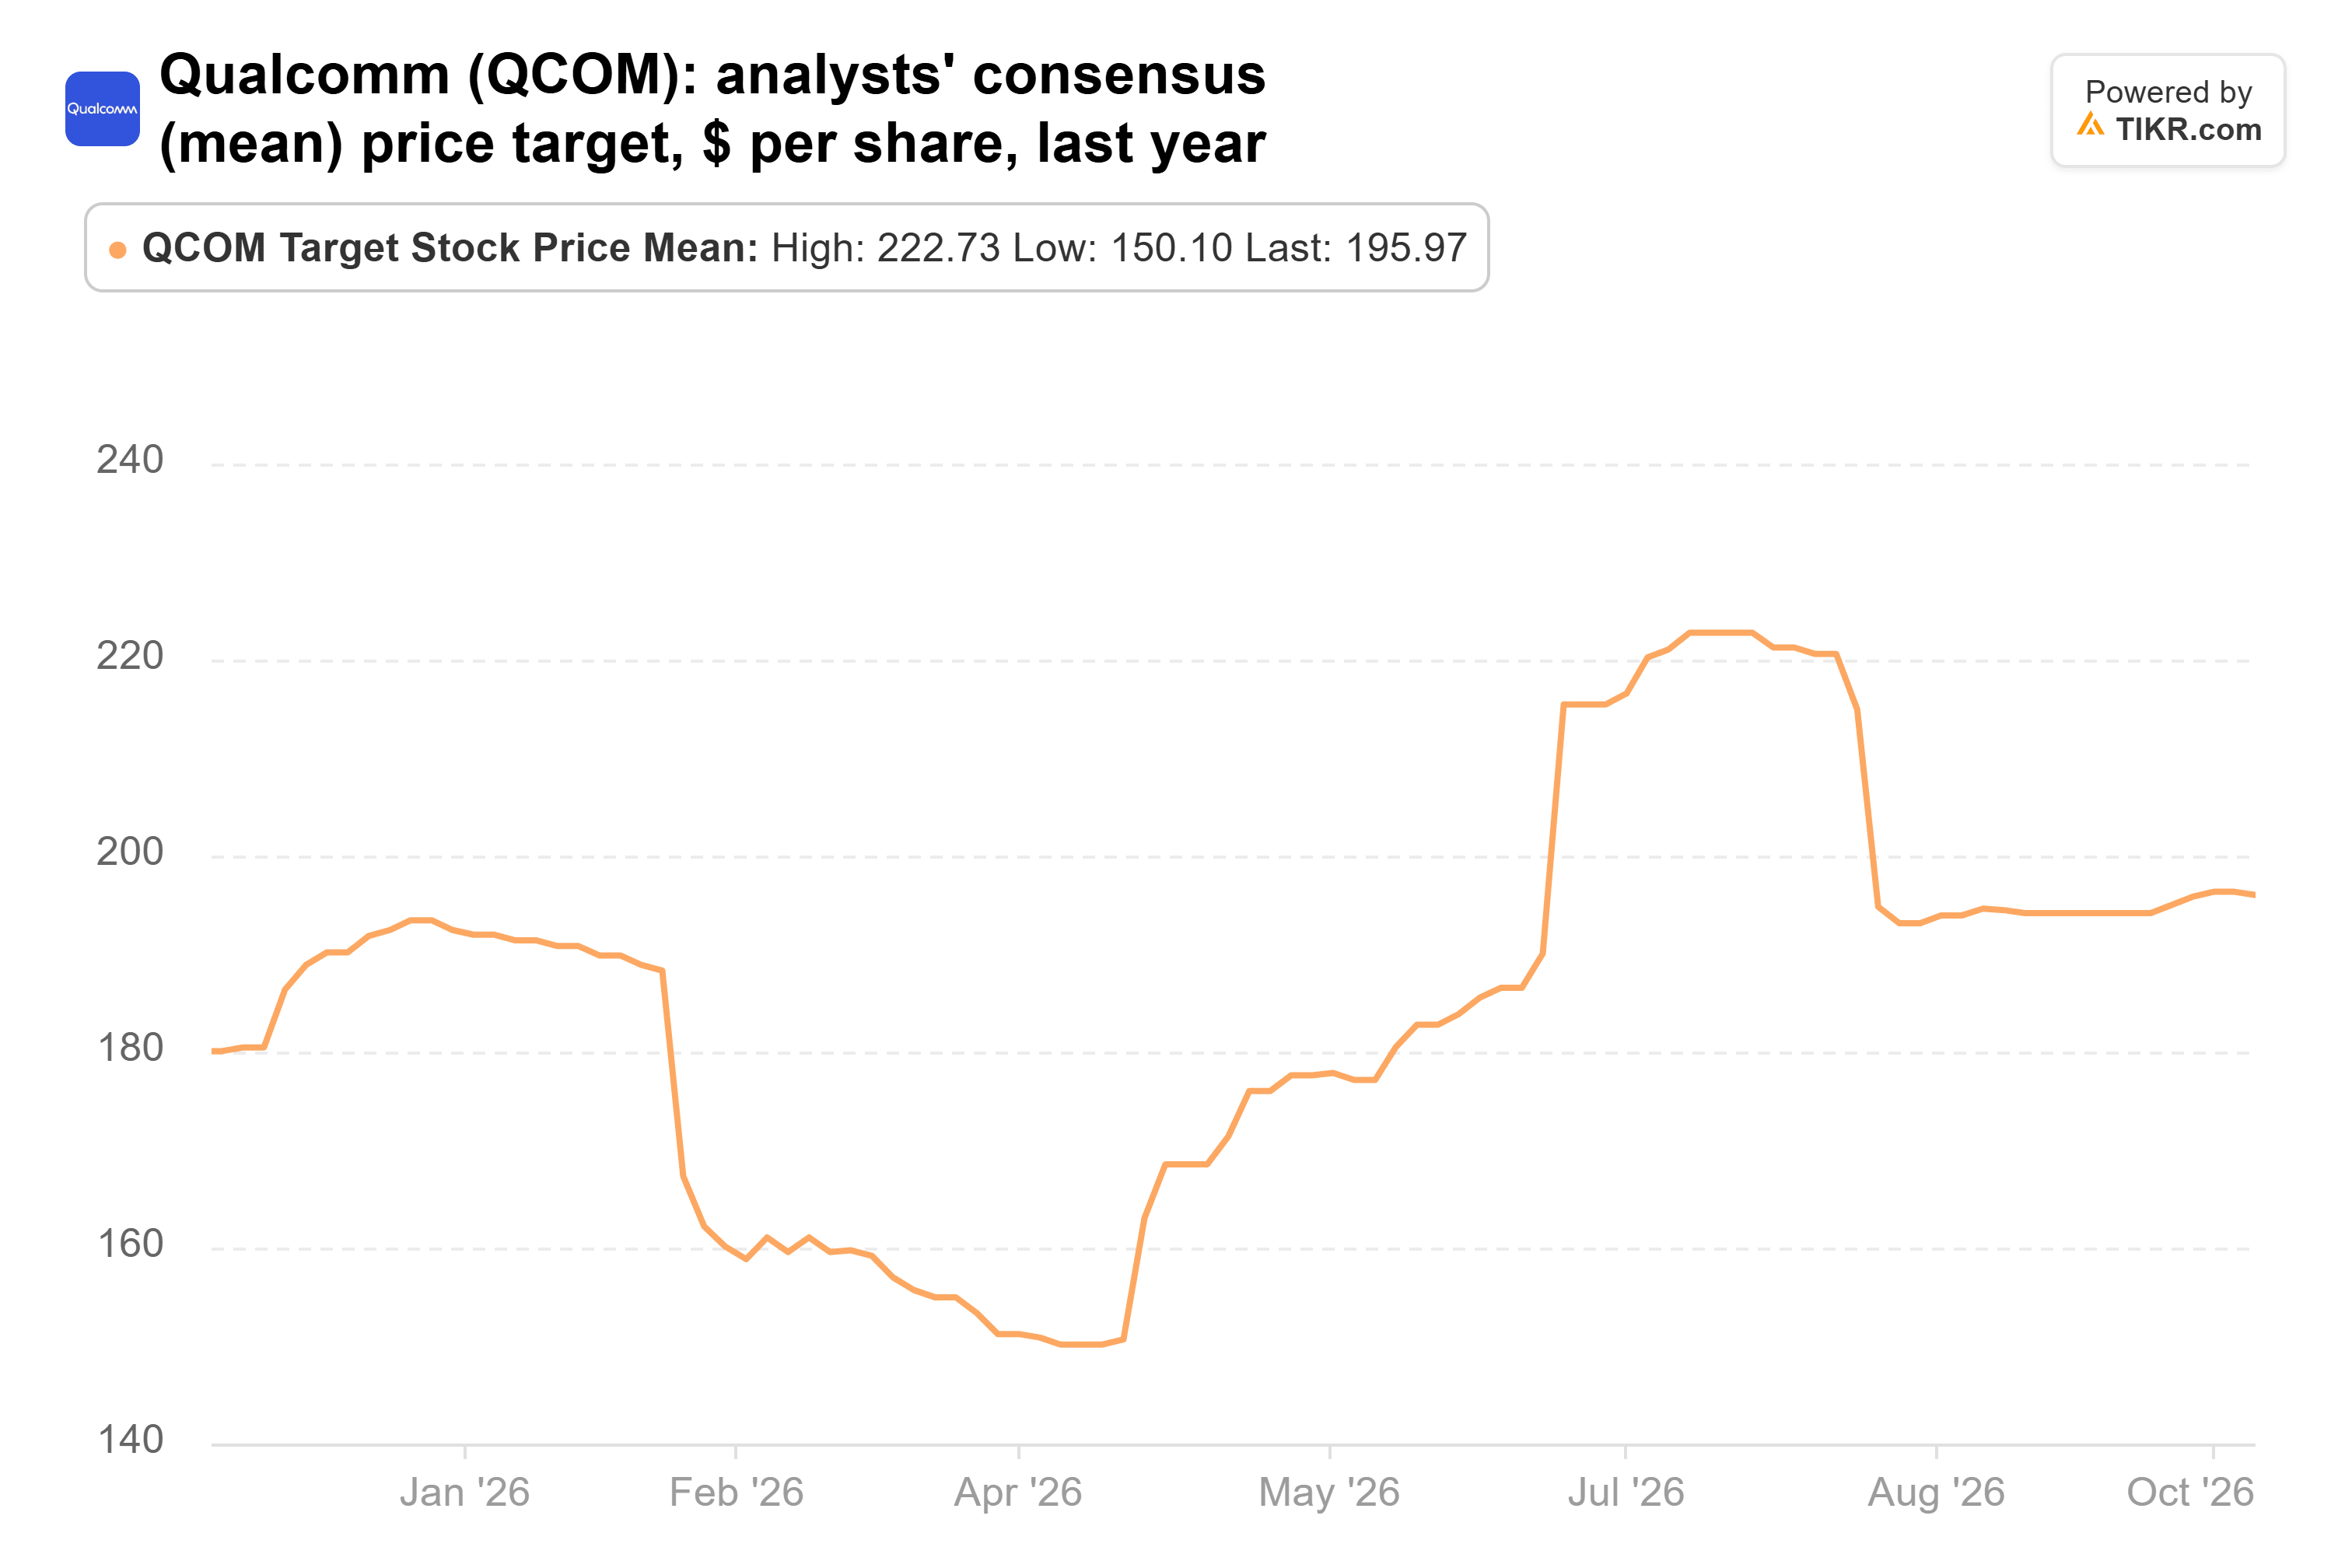
À $196 lundi, l'objectif moyen est 25% au-dessus de la clôture du 5 novembre, et l'objectif de $320 de Baird est 63% au-dessus de cette moyenne.
Les analystes s'attendent à ce que le BPA normalisé recule à $10,17 à l'exercice 2027, contre les $10,54 de BPA non-GAAP que Qualcomm vient de publier pour l'exercice 2026, avant de remonter à $12,89 à l'exercice 2028 :

Cette estimation pour l'exercice 2027 a baissé de 17% depuis septembre 2025, et la prévision de BPA pour le trimestre de décembre, de $2,15 à $2,35, ne laisse entrevoir aucun retournement rapide.
Qualcomm s'échangeait à 17x les bénéfices forward à la clôture de lundi, au-dessus de sa moyenne sur cinq ans de 14x :

Sur les $9,27 par action que les analystes attendent sur les douze prochains mois, l'objectif de $320 de Baird implique un multiple de 35x, bien au-delà du pic de 26x de Qualcomm en mai.
Un an est trop court pour $320
Qualcomm compte également sur un nombre très limité d'acheteurs pour les centres de données. Le PDG Cristiano Amon a déclaré lors de la conférence téléphonique que la majeure partie de l'objectif de $5 milliards pour l'exercice 2027 provient des deux clients hyperscalers, dont l'un est Amazon.
Baird a peut-être raison sur la direction que prend Qualcomm. La direction vise plus de $18 de BPA non-GAAP à l'exercice 2029. Il est peu probable que les investisseurs valorisent pleinement ce plan dans un délai d'un an alors que les estimations continuent de baisser. Un retournement des marges au trimestre de décembre serait le premier signe que les objectifs de la place pourraient se rapprocher de ceux de Baird.
Si le rapport du trimestre de décembre, attendu début 2027, montre des ventes centres de données sur la trajectoire des $5 milliards et des marges des puces en hausse, ce serait le retournement à surveiller.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Qualcomm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


