


Points clés
- Jason Goodison, CTO de General Compute, affirme que les puces de NVIDIA peinent sur le décodage des très grands modèles d'IA, et que les tokens rapides peuvent être vendus 3 à 5 fois plus cher.
- Cela met en péril le pouvoir de fixation des prix de NVIDIA alors que des entreprises conçues pour la vitesse, comme Cerebras, visent ce segment premium, même si NVIDIA ne perd aucune vente tant que l'offre reste limitée.
- NVIDIA anticipe déjà une baisse de sa marge brute à 71-72% au trimestre de janvier 2027, et a déboursé 13 milliards de dollars dans l'acquisition de Groq, qui ajoute un accélérateur d'inférence à sa prochaine plateforme.
- À 17 fois les bénéfices anticipés, son niveau le plus bas en cinq ans, l'action intègre déjà plus que ce risque, et les prévisions de marge du rapport du 17 novembre sont le prochain élément à surveiller.
NVIDIA (NVDA) a un point faible, et l'une des personnes qui développent sur ses puces vient de le dire ouvertement.
Jason Goodison, co-fondateur et CTO de General Compute, est intervenu sur le podcast MTS le jour où sa société a annoncé une série A de 100 millions de dollars pour construire un cloud d'inférence sur des puces conçues pour cela. Son équipe exécute la première étape de réponse à une requête, appelée préremplissage, sur les GPU de NVIDIA, et Goodison déclare que « NVIDIA fait un excellent travail dessus. »
La deuxième étape, le décodage, écrit la réponse token par token. Il n'a pas mâché ses mots :
« C'est sur le décodage, vous savez, générer un token à la fois, que NVIDIA rencontre vraiment des difficultés sur les très grands modèles. »
C'est une déclaration difficile à entendre pour les actionnaires de NVIDIA.
General Compute confie le décodage à des partenaires comme Cerebras (CBRS), qui, selon lui, répartit un grand modèle sur plusieurs plaquettes et génère « jusqu'à 2000 tokens par seconde. »
TIKR suit 62 analystes sur Nvidia. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les clients paieront plus cher pour la vitesse
Interrogé sur le moment où l'IA rapide deviendra la norme, Goodison a déclaré que la prime existe déjà : « vous pouvez facturer plusieurs fois le prix pour le même token s'il est rapide. Donc, si vous voulez facturer 3 à 5 fois plus, vous voudrez produire un token rapide. »
Et il ne pense pas que la demande soit à des années de distance : « Je pense que de l'ordre de quelques mois à six mois, c'est le moment où les gens vont vraiment commencer à exiger des tokens rapides. » Ses amis ingénieurs, dit-il, passent déjà à Codex Ultrafast d'OpenAI.
Goodison a évoqué le gros contrat d'OpenAI avec Cerebras, qui lui permet de placer ses modèles de pointe sur « cette expérience ultra rapide. » Cerebras valorise ce contrat, pour 750 mégawatts de puissance de calcul, à plus de 20 milliards de dollars, selon son communiqué du premier trimestre.
Ainsi, les tokens pour lesquels les clients paieront le plus sont ceux que Goodison dit que le matériel de NVIDIA est le moins apte à produire.
NVIDIA vend toujours tout ce qu'il peut produire
Rien de tout cela ne coûte une vente à NVIDIA aujourd'hui. Goodison le dit lui-même : « actuellement, toute l'industrie est limitée par l'offre. Donc toute inférence est une bonne inférence. »
Les propres prévisions de NVIDIA le confirment. La direction anticipe une hausse des revenus d'environ 70% pour l'exercice se terminant en janvier 2028, et qualifie ce chiffre de limité par l'offre. Les analystes s'attendent à ce que les revenus plus que quadruplent en trois ans, passant de 216 milliards de dollars pour l'exercice clos en janvier 2026 à 903 milliards de dollars pour l'exercice se terminant en janvier 2029 :
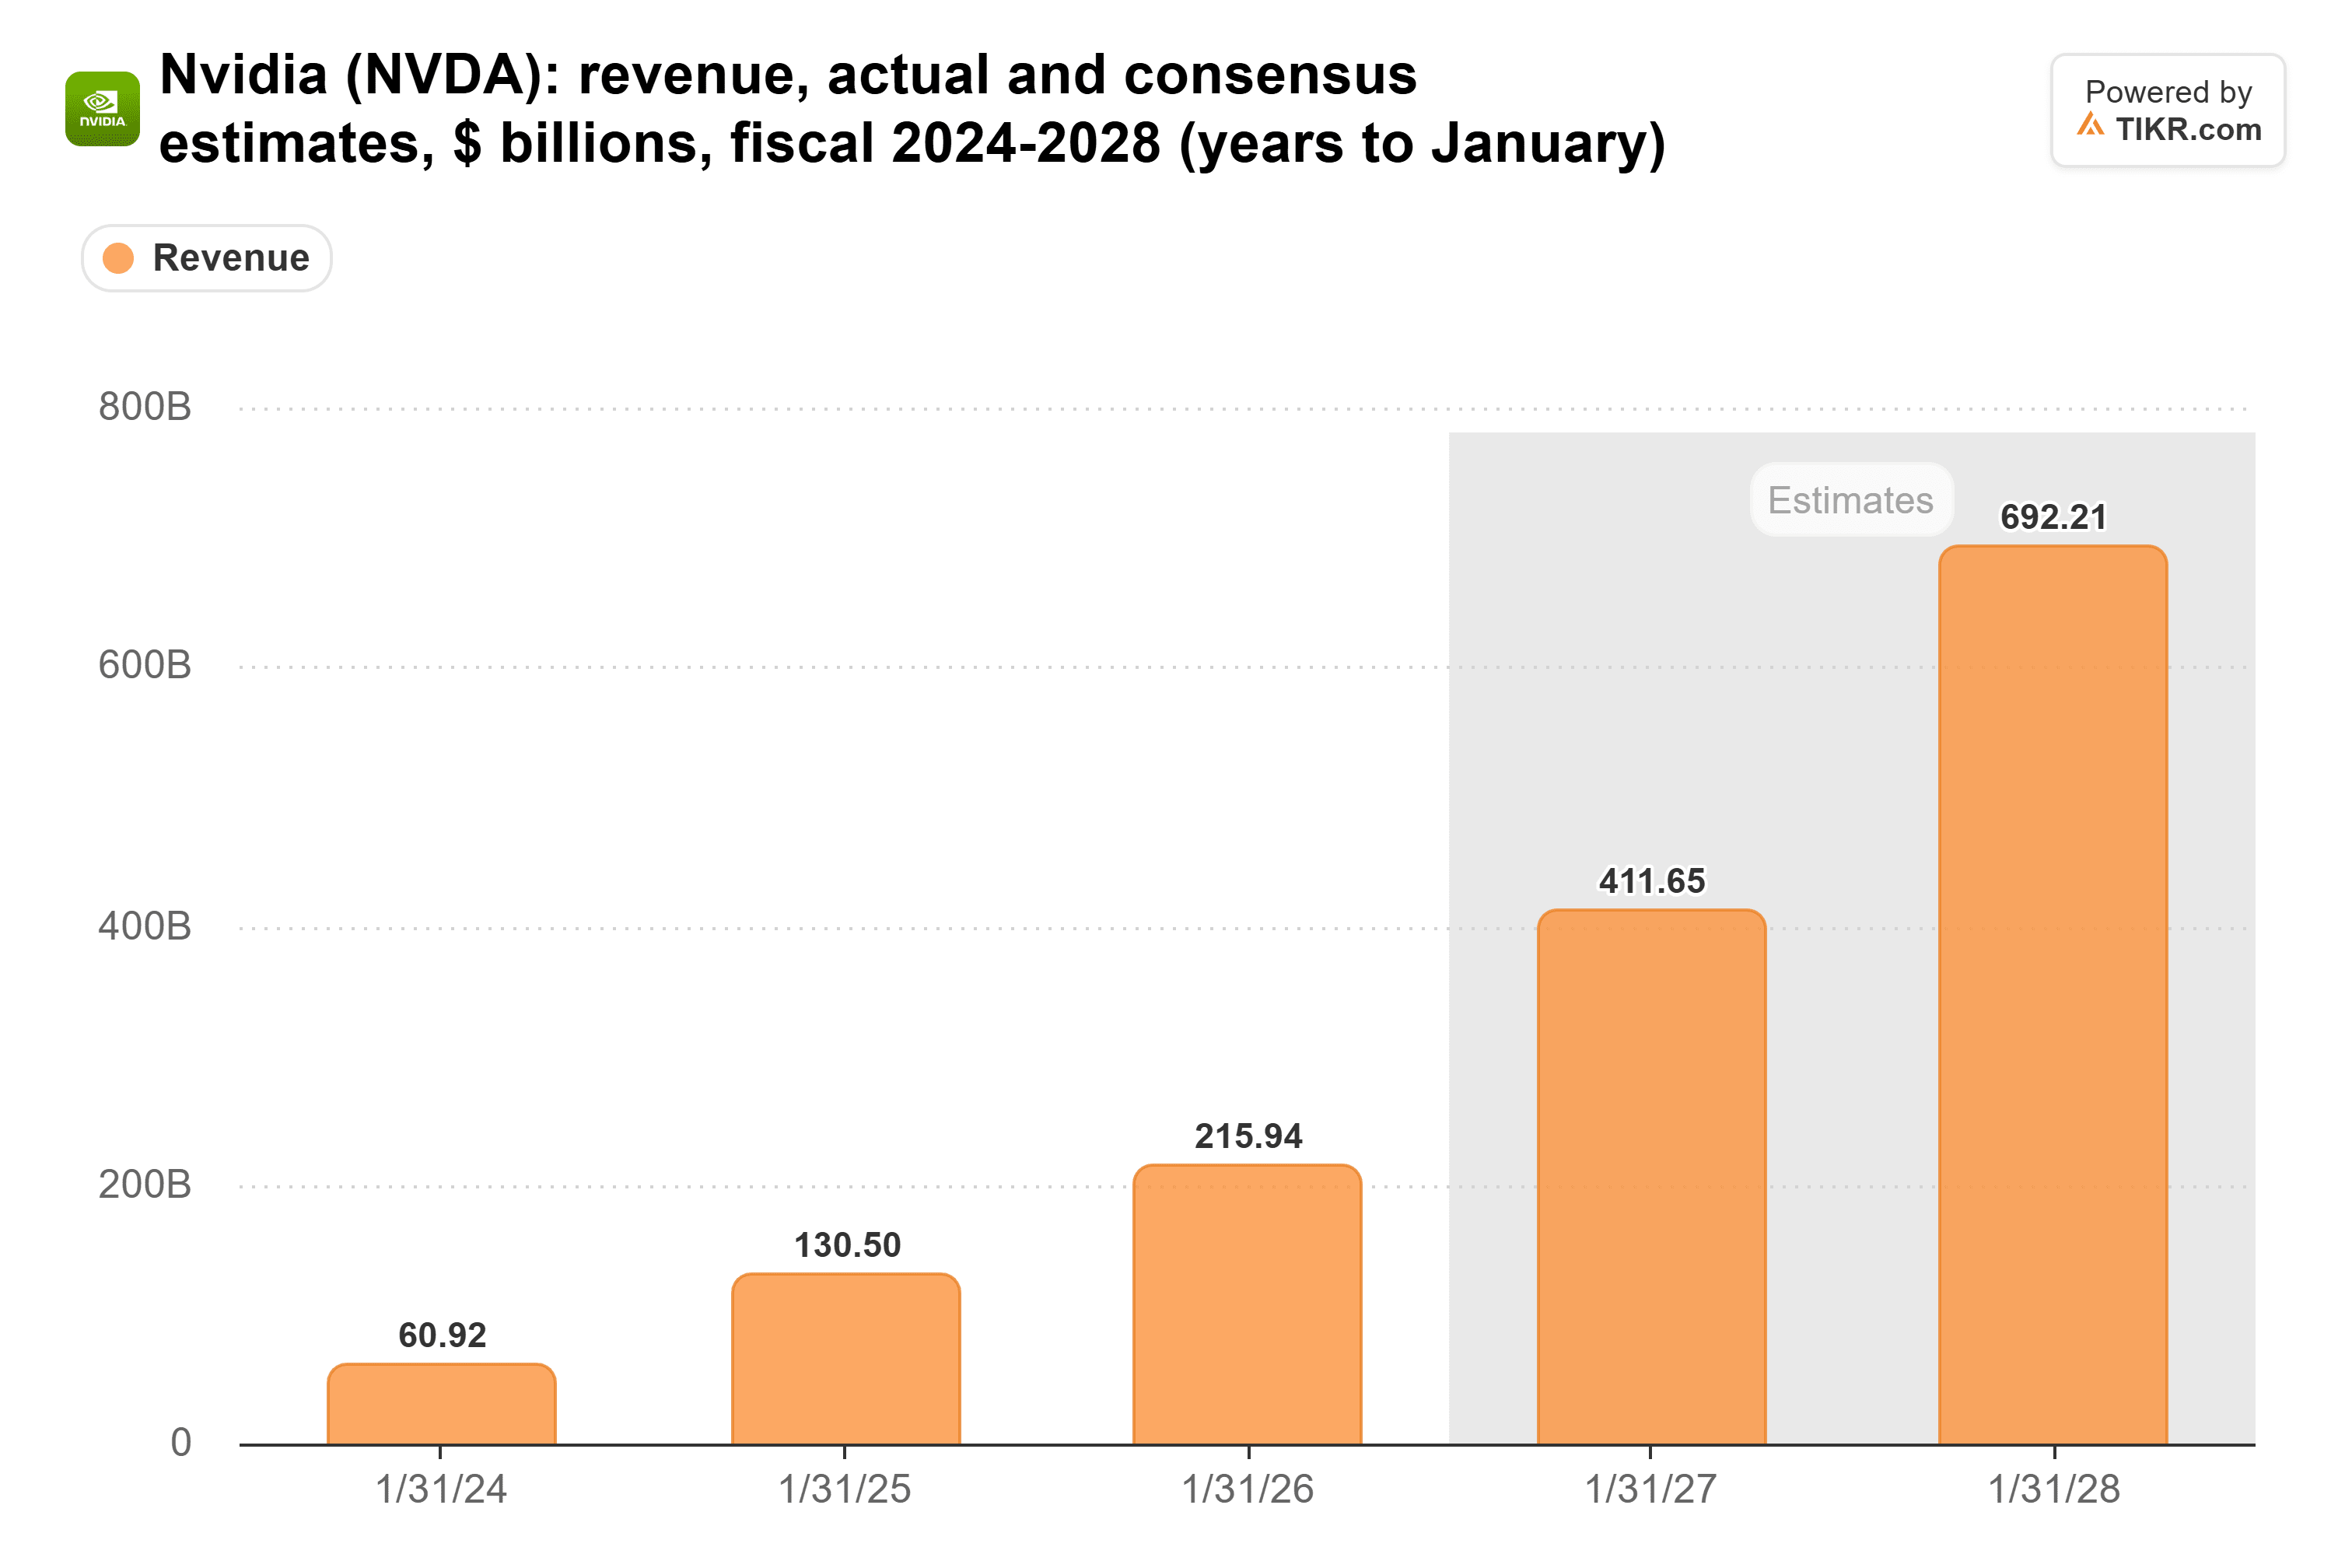
Rien de ce qu'a dit Goodison ne devrait modifier ces estimations : les tokens rapides s'ajoutent aux demandes d'inférence que les clients ne peuvent déjà pas satisfaire.
La bataille porte sur la prime
Le risque concerne le pouvoir de fixation des prix de NVIDIA. Sa marge brute a dépassé 70% au cours de chacun des trois derniers exercices :
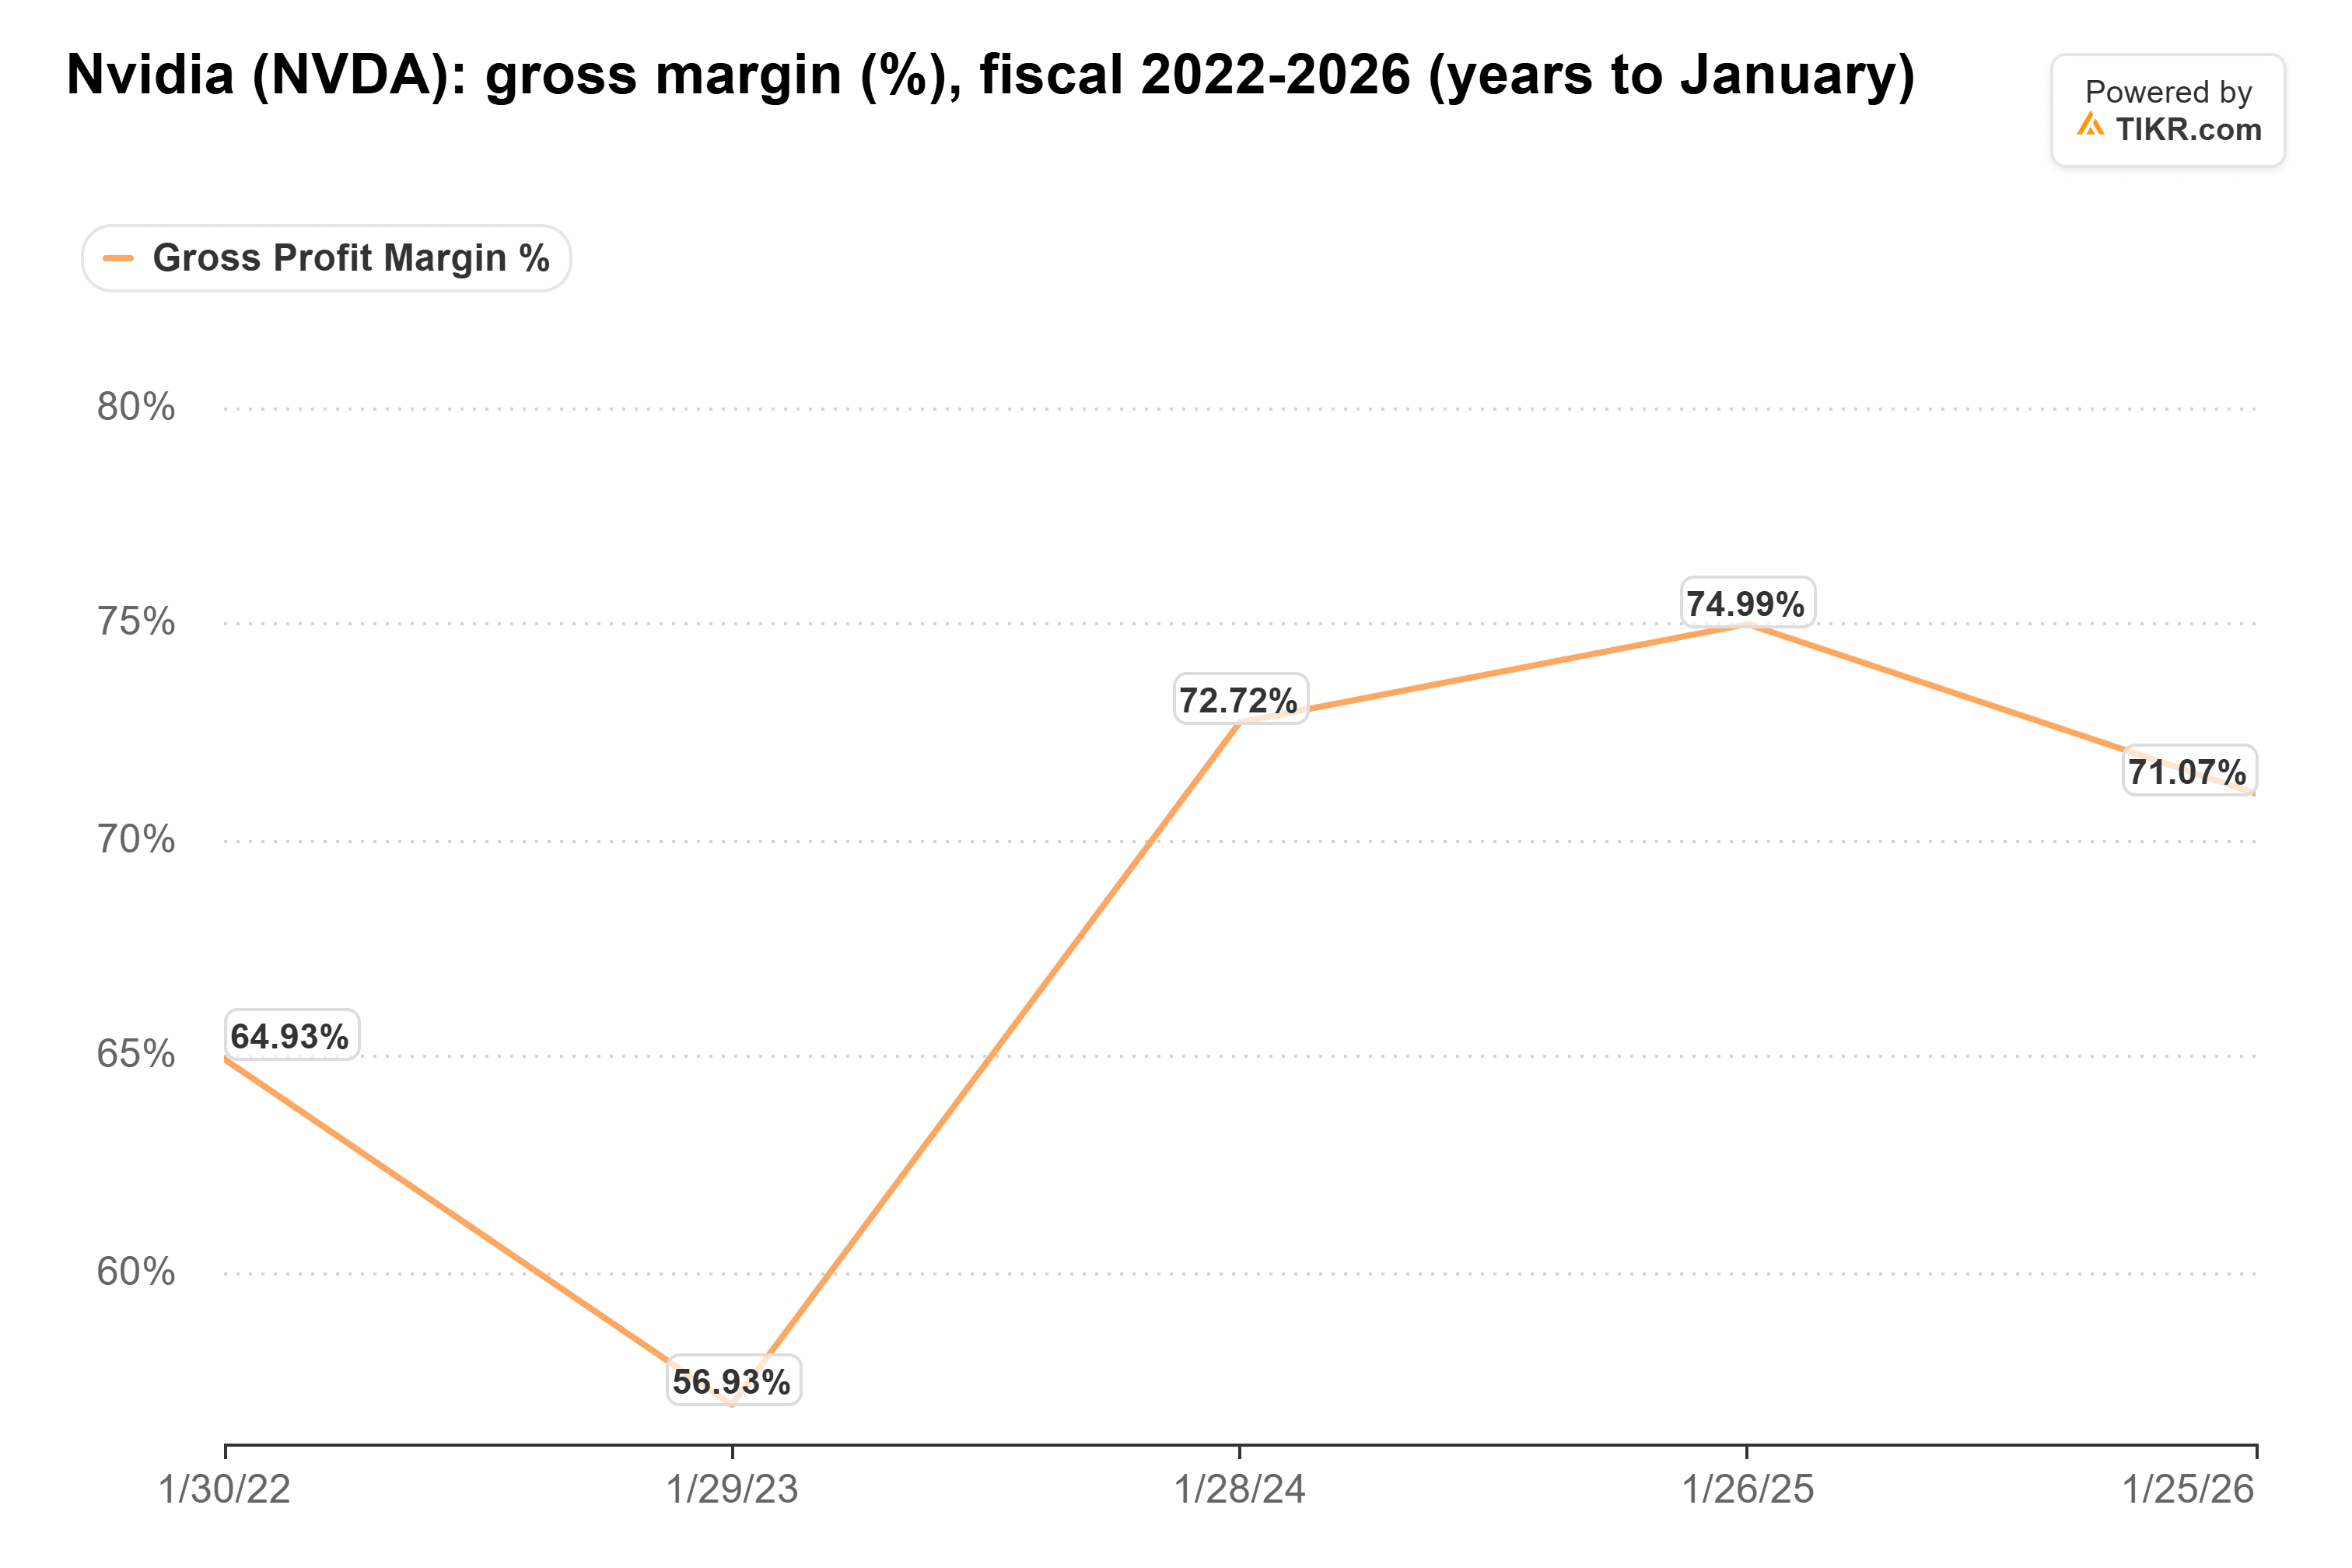
Et elle est déjà sous pression : la direction s'attend à ce qu'elle atteigne son point bas à 71-72% au trimestre de janvier 2027 alors que les coûts de la mémoire augmentent, contre 75,0% au trimestre de juillet 2026.
Si les clients prêts à payer 3 à 5 fois plus pour la vitesse confient cette activité à Cerebras et aux clouds que General Compute construit, NVIDIA conserve le volume mais perd le haut de sa grille tarifaire.
NVIDIA a déjà payé pour une solution
En décembre 2025, NVIDIA a déboursé 13 milliards de dollars dans l'acquisition de Groq, avec 4 milliards de dollars supplémentaires encore dus, indique son rapport annuel.
La direction inclut l'accélérateur d'inférence Groq dans Vera Rubin, sa prochaine plateforme, et estime l'opportunité de revenus de Vera Rubin à environ 40 milliards de dollars par gigawatt de capacité de centre de données, contre environ 25 milliards de dollars pour Grace Blackwell.
Mon interprétation : NVIDIA voit le même problème de décodage que Goodison, et elle dépense pour garder ces tokens premium sur ses propres systèmes.
À 17x, beaucoup de mauvaises nouvelles sont déjà intégrées dans le cours
Après un mois d'octobre difficile, NVIDIA se négocie à 17 fois les bénéfices anticipés, son niveau le plus bas en cinq ans et moins de la moitié de sa moyenne quinquennale de 36x :

Conclusion : le point de Goodison est une mauvaise nouvelle pour les marges de NVIDIA dans un an ou deux, alors que les clients qui veulent les tokens les plus rapides les achètent sur du matériel conçu pour la vitesse. Mais NVIDIA vend toujours toutes les puces qu'il peut produire, il achète déjà son entrée dans l'inférence rapide avec Groq, et à 17x, je pense que le marché intègre bien plus de douleur que ce qu'un créneau premium peut causer.
Bien sûr, si le calendrier de Goodison est correct, nous le saurons bientôt. Surveillez si NVIDIA maintient ses prévisions de marge pour le trimestre de janvier lorsqu'il publiera ses résultats le 17 novembre.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




