


Points clés
- Le formulaire S-1 modifié d'Anthropic montre que les revenus du troisième trimestre ont augmenté d'environ 47 % par rapport au deuxième trimestre, tandis que les dépenses de calcul et d'infrastructure ont augmenté d'environ 78 %.
- Jason Lemkin indique que les nouvelles commandes nettes d'Anthropic ont diminué au troisième trimestre, même si la société s'est engagée sur 895 milliards de dollars de capacité de calcul.
- Broadcom détient la plus grande part de ces engagements avec 161 milliards de dollars, devant Google d'Alphabet avec 121 milliards de dollars et Amazon avec 110 milliards de dollars ou plus. Broadcom garantit également une partie du financement des puces d'Anthropic.
- Broadcom se négocie en dessous de son ratio cours/bénéfice prévisionnel moyen sur cinq ans, mais son plan de croissance dépend toujours de l'introduction en bourse d'Anthropic.
Broadcom (AVGO) a un problème Anthropic :
Un client dont elle dépend pour une grande partie de sa croissance ajoute de nouvelles affaires plus lentement. Cela se produit alors que la correction de marché de cette semaine soulève des doutes sur l'introduction en bourse d'Anthropic.
Le S-1 modifié d'Anthropic liste 895 milliards de dollars d'engagements d'achat et de location de puissance de calcul. Selon la répartition du dépôt par The Kobeissi Letter, la plus grande part, 161 milliards de dollars, revient à Broadcom. Google, détenu par Alphabet (GOOG), suit avec 121 milliards de dollars, et Amazon (AMZN) a au moins 110 milliards de dollars.
Lors de l'épisode de cette semaine de 20VC, Jason Lemkin, fondateur de SaaStr, parlait des fluctuations des actions d'IA. Il a souligné quelque chose qui l'a surpris que plus de gens n'aient pas remarqué :
« Anthropic a connu un trimestre en baisse en termes de nouveaux revenus nets. C'était en baisse ce dernier trimestre en termes de nouvelles commandes nettes par rapport au T2. »
C'est une nouvelle inconfortable pour l'entreprise en tête de cette liste.
Les coûts dépassent les revenus
Les revenus d'Anthropic continuent d'augmenter rapidement. Le S-1 modifié montre 16,96 milliards de dollars de revenus au troisième trimestre, en hausse d'environ 47 % par rapport au deuxième trimestre.
Mais les dépenses de calcul et d'infrastructure ont augmenté d'environ 78 % sur les mêmes trois mois. Jusqu'au deuxième trimestre, les revenus augmentaient plus vite que ces coûts, donc le troisième trimestre a inversé cette tendance.
Et la moitié de ces engagements arrivent à échéance dans environ quatre ans : Anthropic prévoit d'en engager 448 milliards de dollars d'ici fin 2030.
TIKR suit 51 analystes sur Broadcom. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Broadcom, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Broadcom
Broadcom a le plus à perdre
Anthropic se trouve au centre du plan IA de Broadcom. La direction prévoit que les revenus des puces IA vont à peu près doubler, passant de 58 milliards de dollars en exercice 2026 à environ 115 milliards de dollars en exercice 2027, puis doubler à nouveau pour atteindre 230 milliards de dollars en exercice 2028. Ses projections donnent à Anthropic une capacité de 5 gigawatts en 2027 et 10 de plus en 2028. Cela représente la moitié des quelque 30 gigawatts que Broadcom prévoit sur ces deux années.
Les analystes s'attendent à ce que le chiffre d'affaires total de Broadcom plus que quadruple entre l'exercice 2025 et l'exercice 2028.
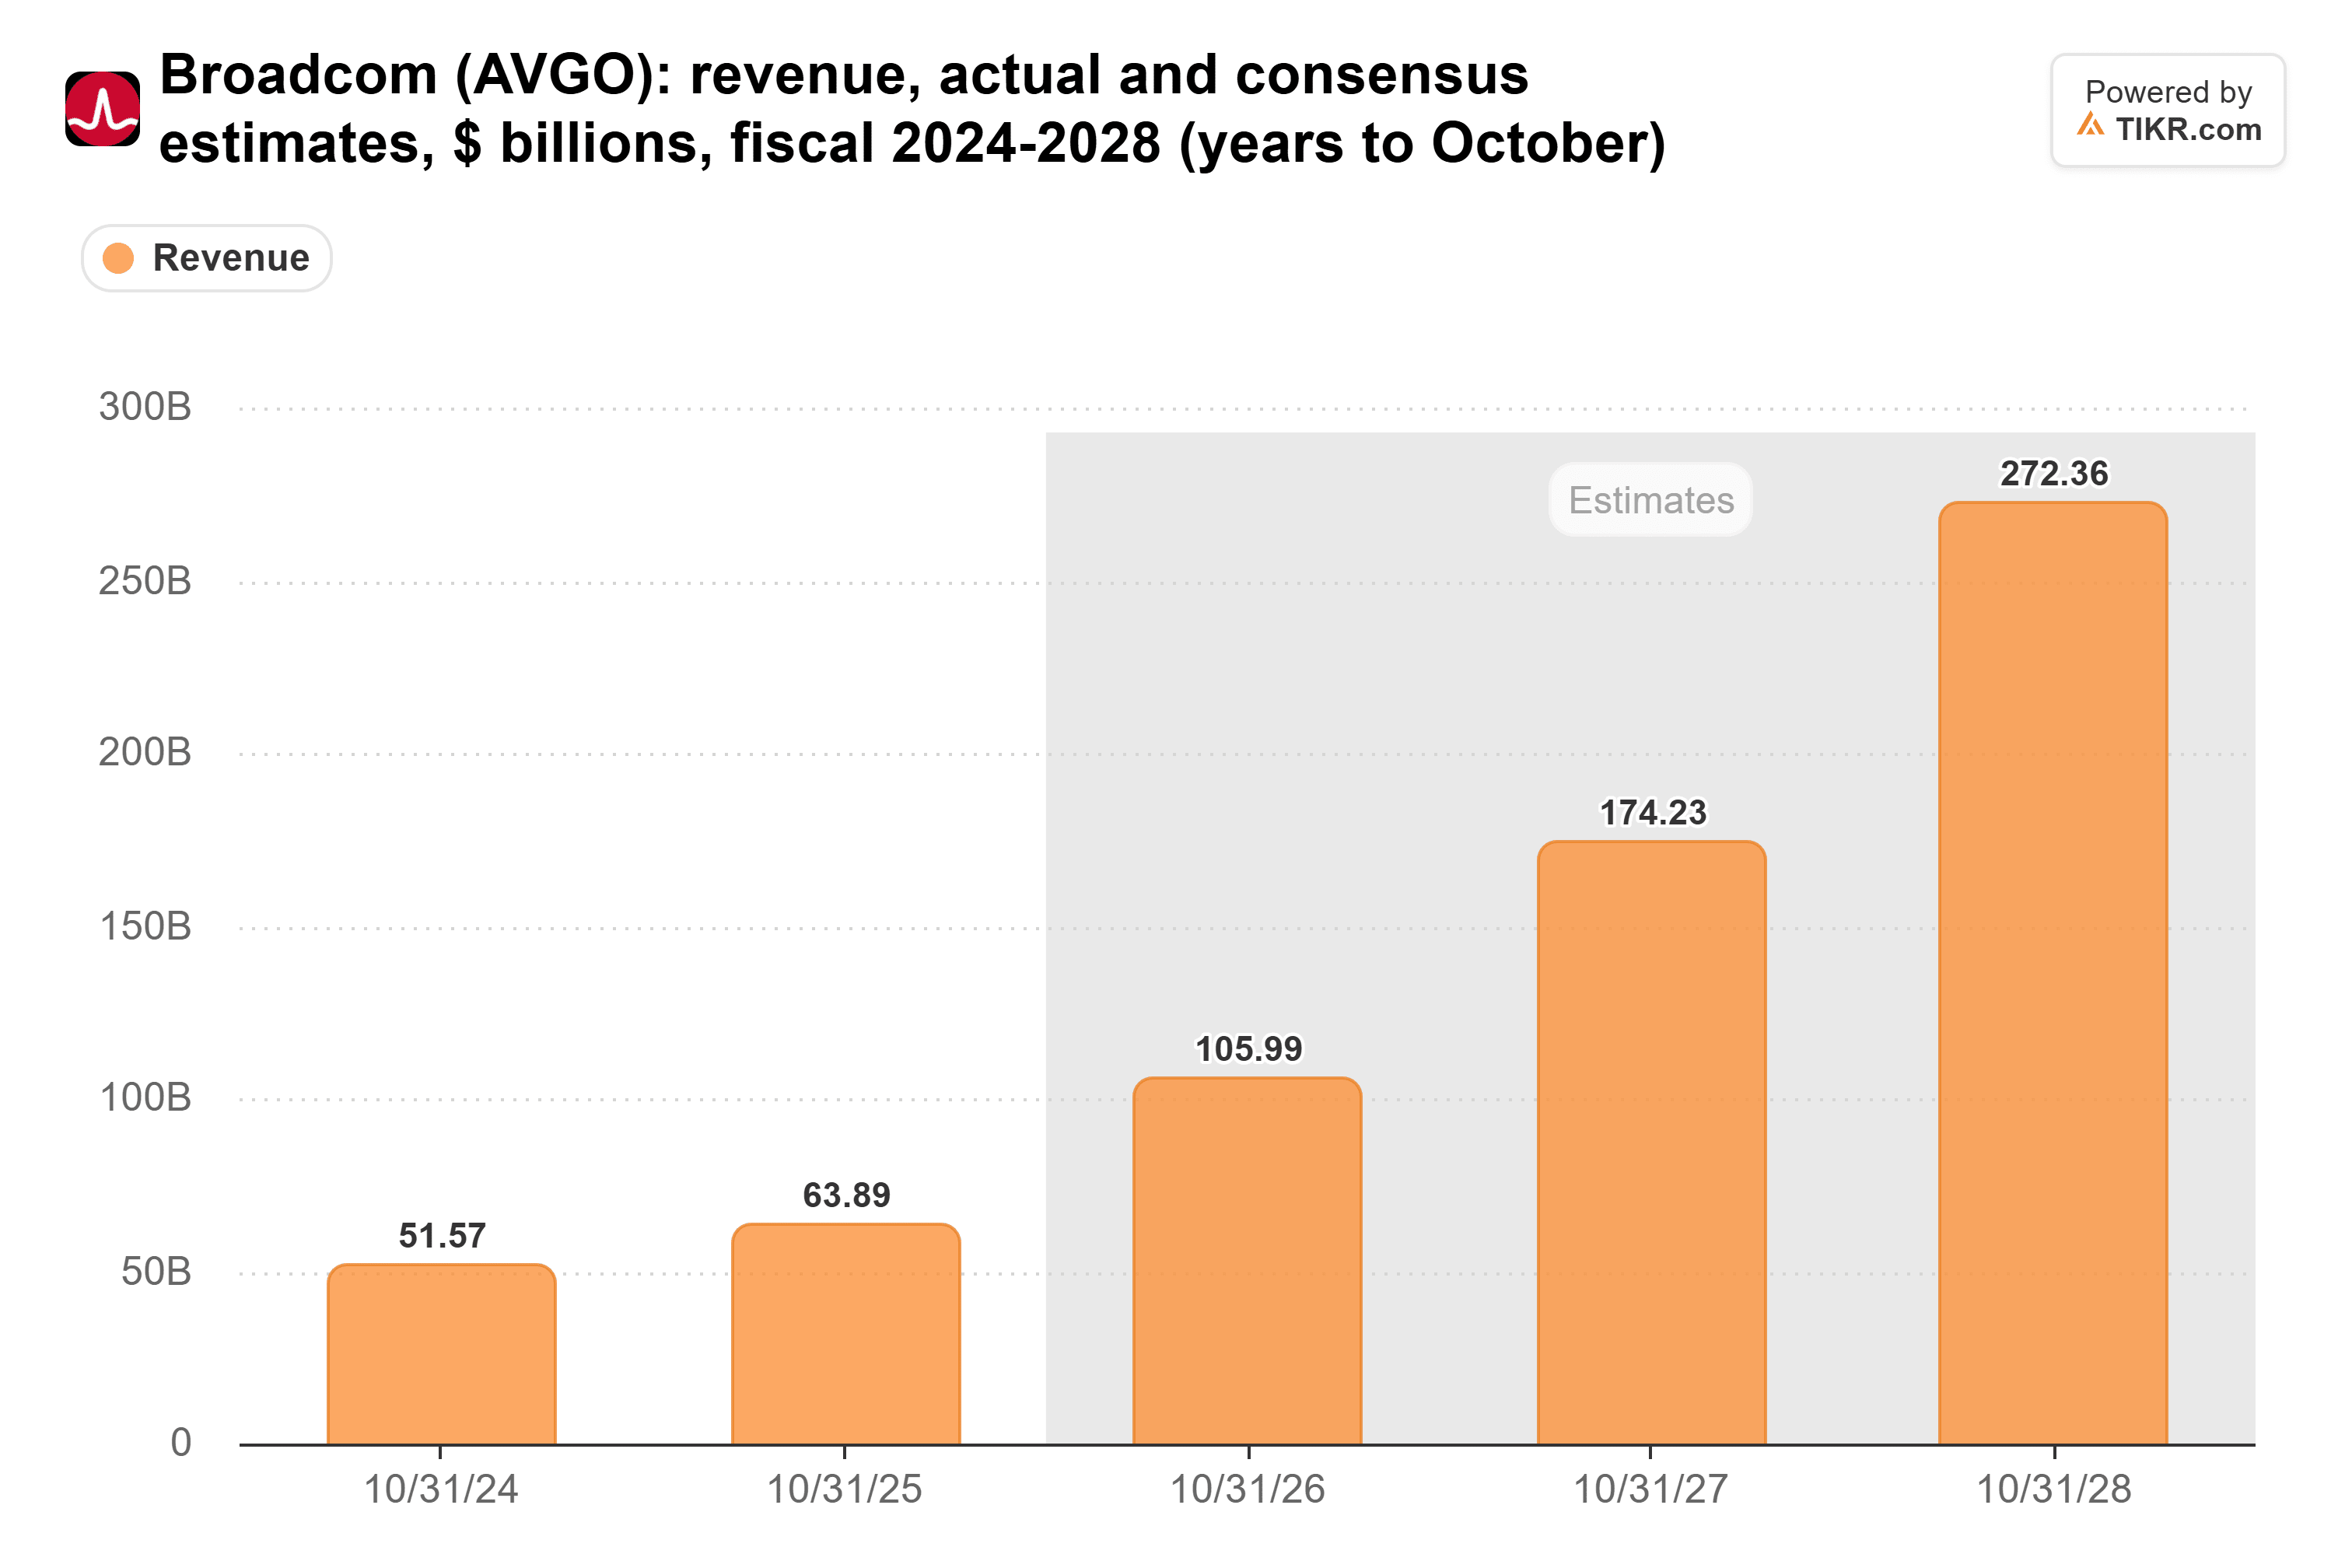
Les perspectives IA de la direction représentent à elles seules environ deux tiers de l'estimation pour l'exercice 2027, donc ces chiffres dépendent plus du rythme d'Anthropic que de toute autre chose. Un trimestre de commandes plus lent chez Anthropic ne devrait pas les faire bouger à lui seul. Un deuxième le ferait.
Broadcom contribue également à financer ces puces. Elle garantit jusqu'à environ 29 milliards de dollars de locations de la première tranche de financement. Un dépôt de Broadcom la semaine dernière a établi sa responsabilité potentielle maximale sur un deuxième paquet, d'une valeur de 63 milliards de dollars, à environ 43 milliards de dollars. Broadcom disposait de 24,0 milliards de dollars de trésorerie au 2 août, et elle estime la probabilité d'un paiement faible.
Lemkin a qualifié le fait que Broadcom doive garantir la dette d'Anthropic de « un peu bancal ». C'est difficile à contredire.
Le marché a déjà déprécié Broadcom pour une partie de cela. Le 2 novembre, elle se négociait à 19 fois les bénéfices prévisionnels. C'est bien en dessous de sa moyenne sur cinq ans de 24x et loin de son pic de 49x en décembre dernier.
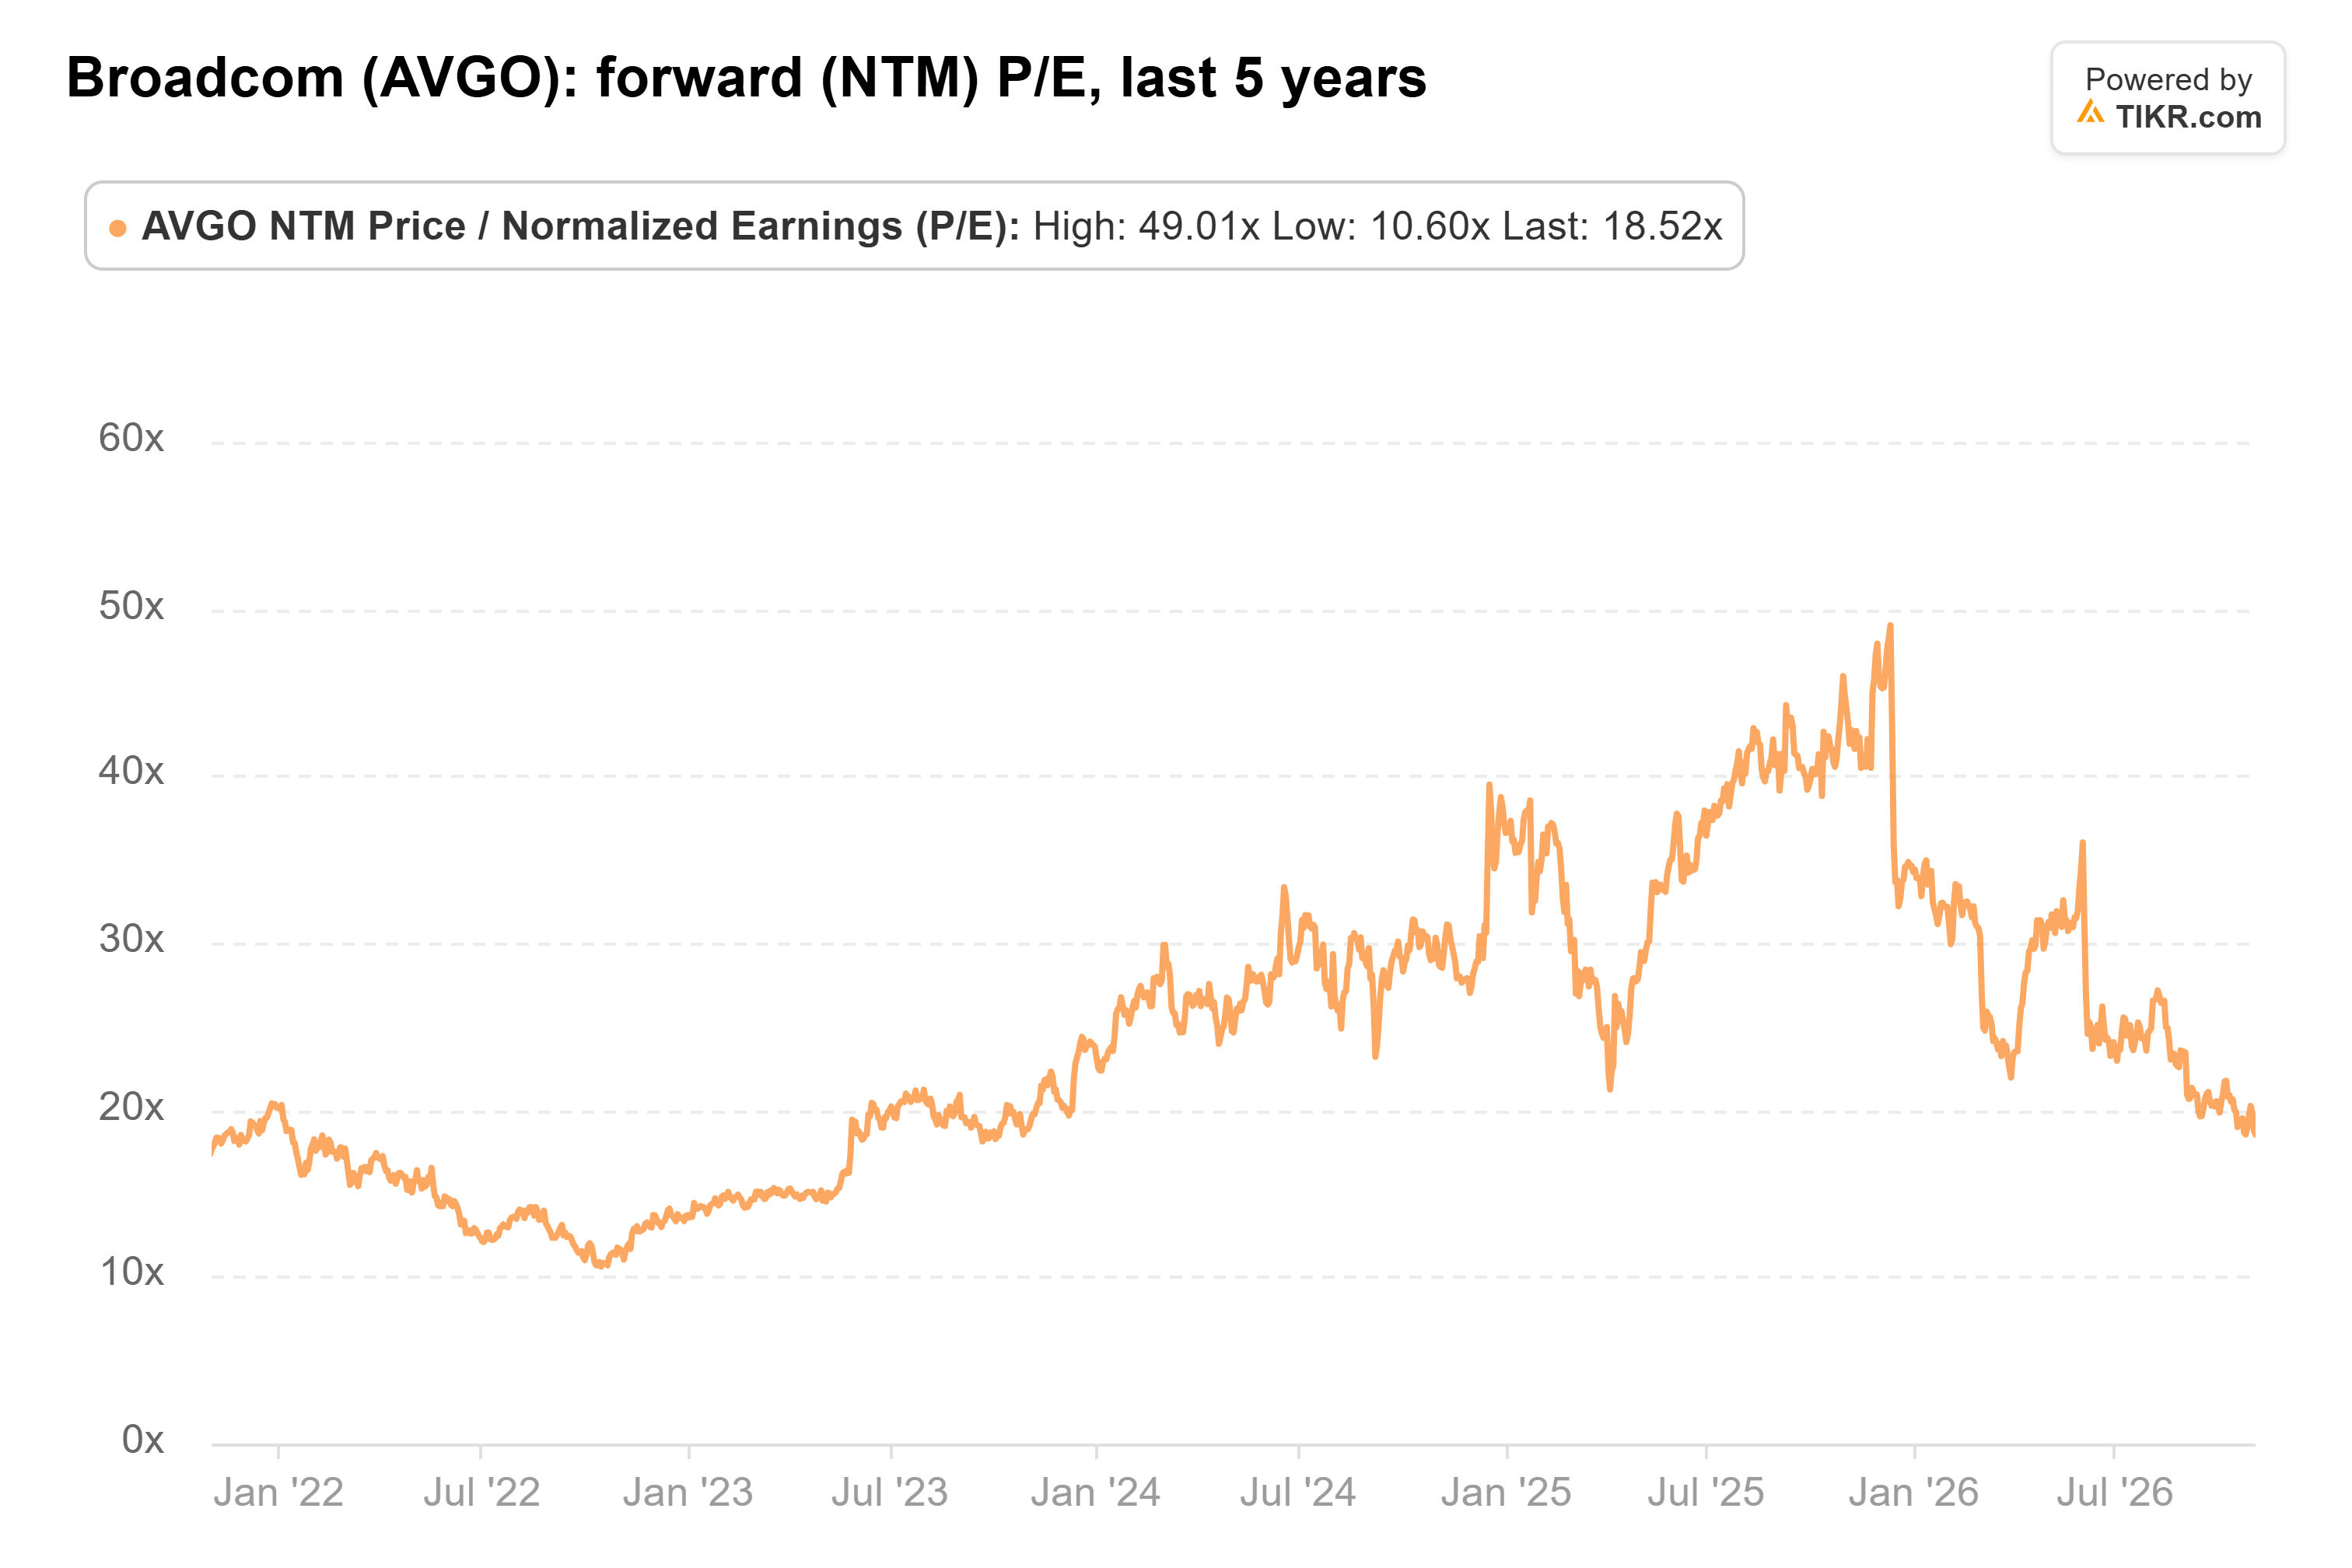
Après la baisse de 9 % de cette semaine, le multiple est encore plus bas aujourd'hui.
Google et Amazon ont plus de marge de manœuvre
Les 121 milliards de dollars de Google sont un chiffre important même pour Alphabet, dont les dépenses d'investissement ont presque triplé, passant de 32,3 milliards de dollars en 2023 à 91,5 milliards de dollars en 2025.
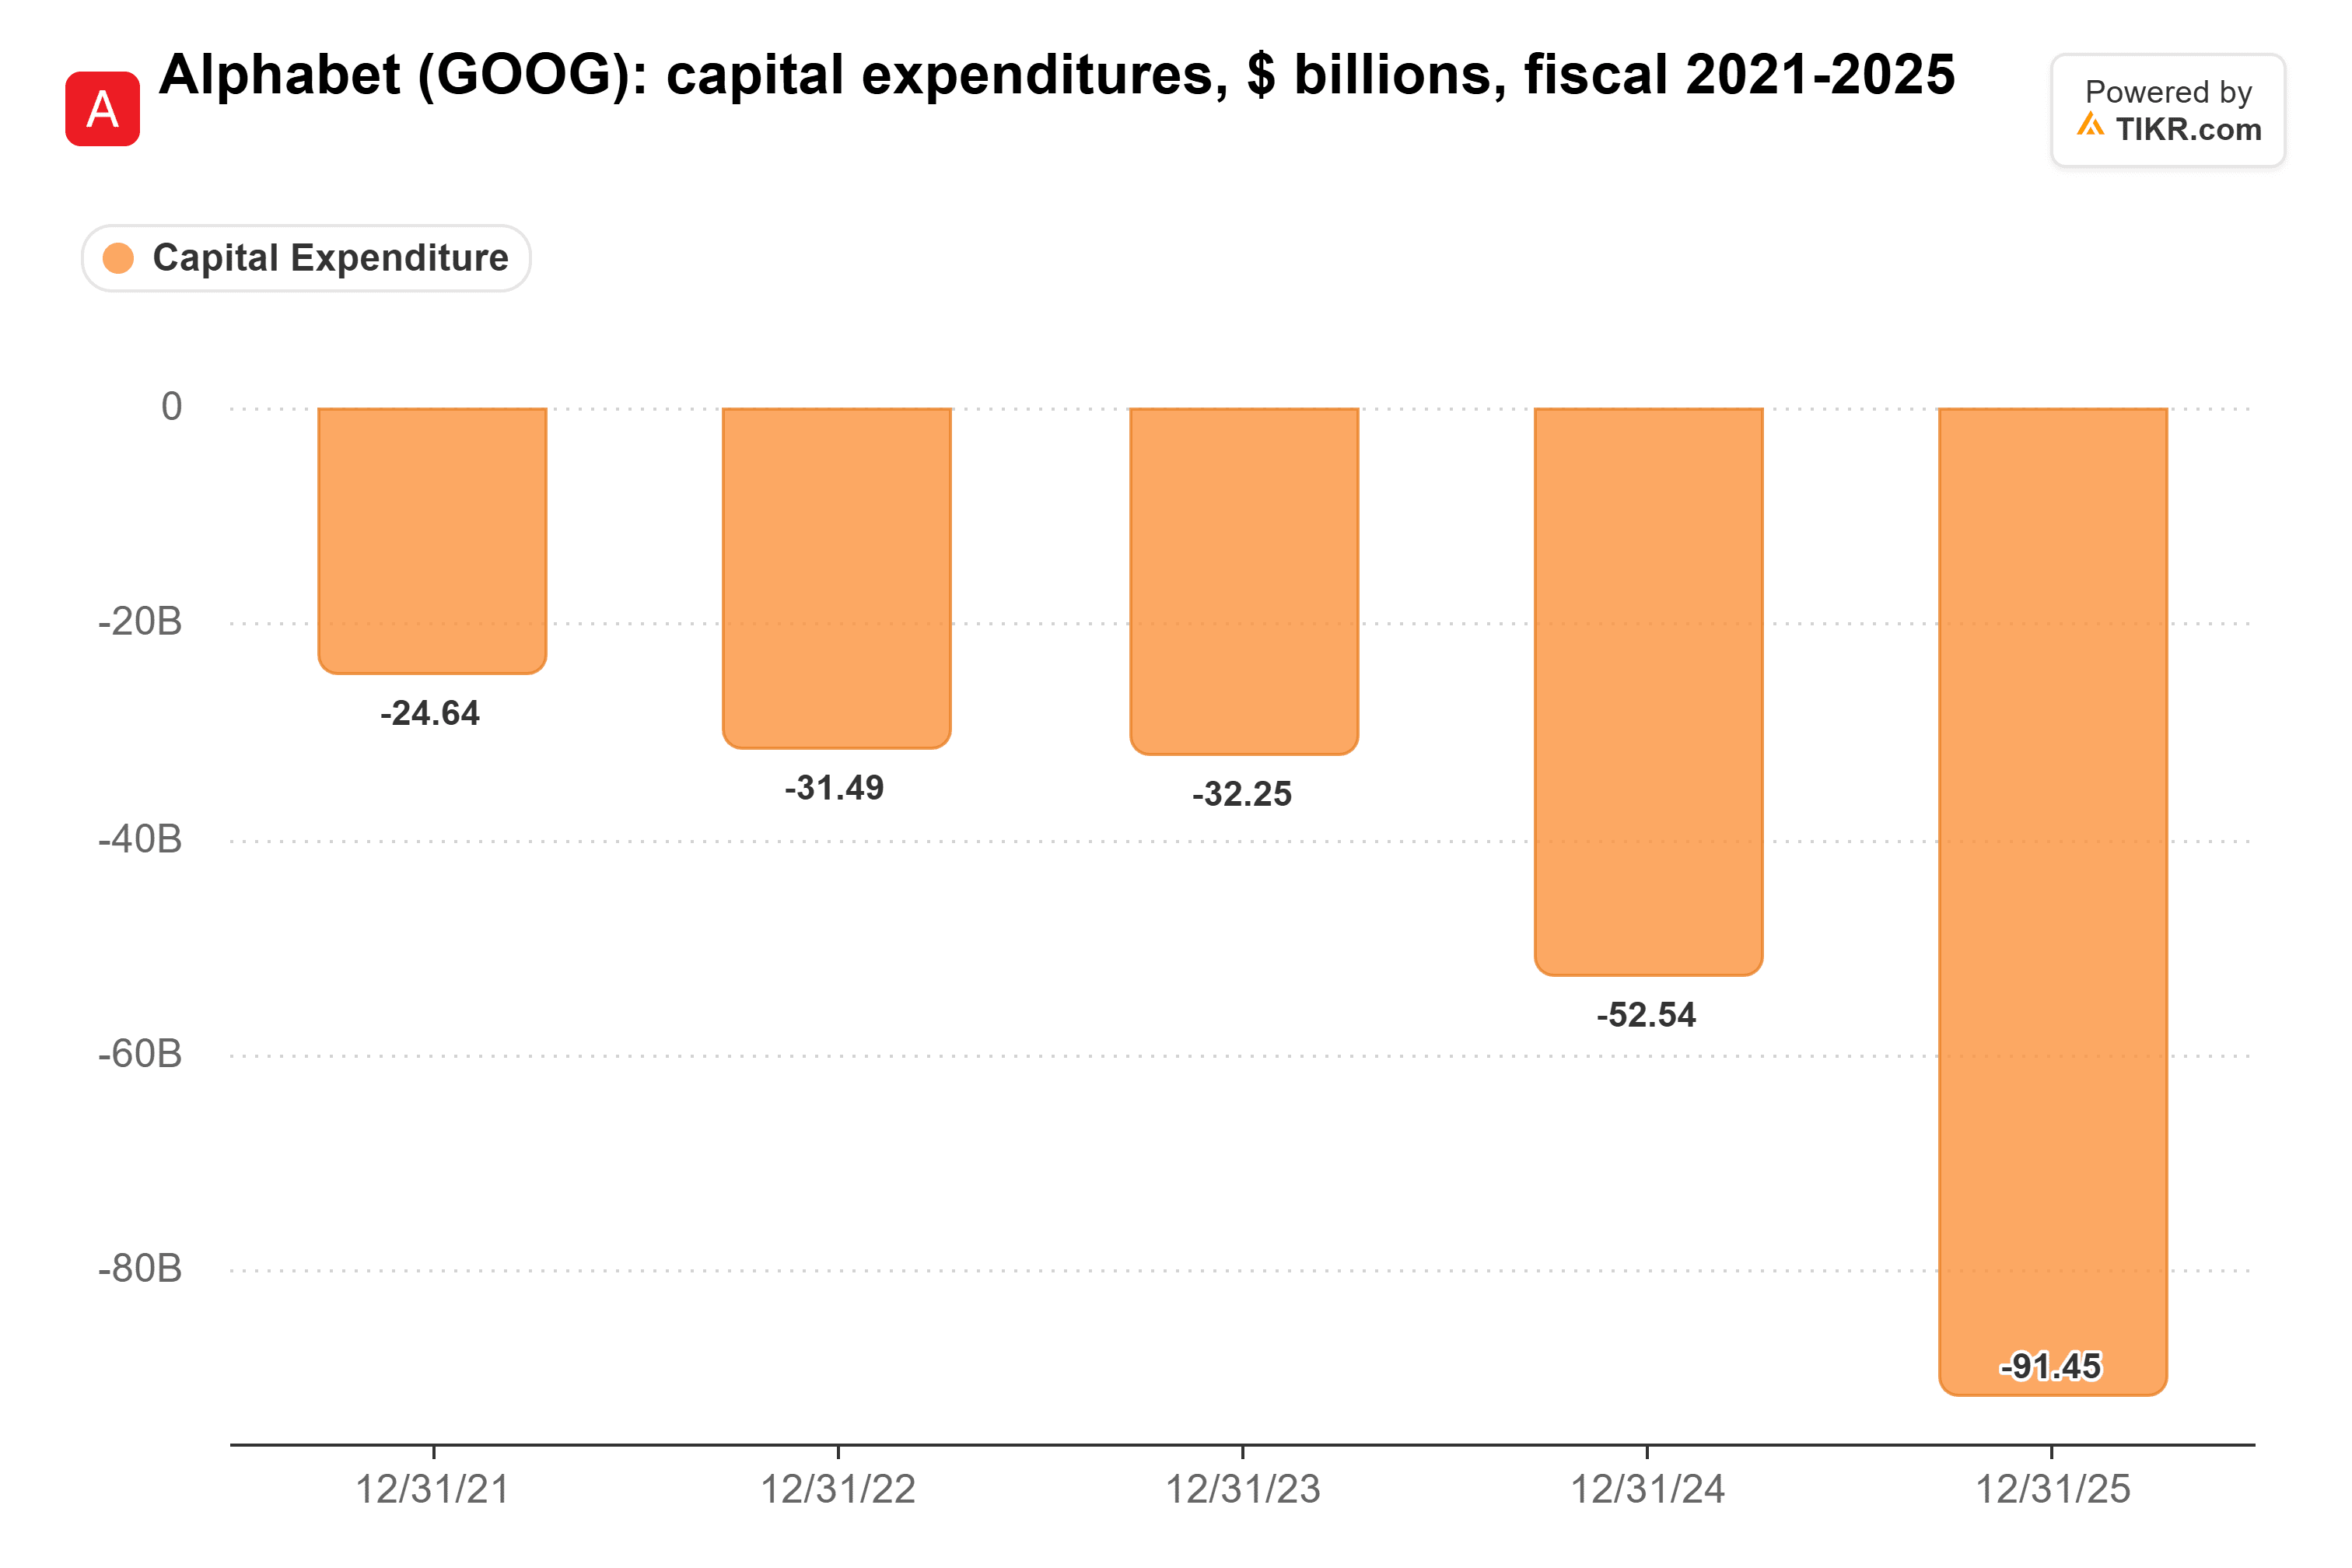
L'engagement d'Anthropic envers Google à lui seul est plus important que cette année entière de dépenses. Pourtant, ni Alphabet ni Amazon ne garantissent le financement derrière ses propres ventes comme le fait Broadcom.
Et une partie de la part de Google revient de toute façon à Broadcom. The Kobeissi Letter estime jusqu'à 150 milliards de dollars de dépenses supplémentaires pour les puces IA de Google, et l'accord d'approvisionnement en TPU et en réseau d'Alphabet avec Broadcom court jusqu'en 2031.
La demande ne s'est pas effondrée
Rien de tout cela ne signifie que les clients d'Anthropic s'en vont. Ses revenus du troisième trimestre ont augmenté de 1 127 % par rapport à l'année précédente. Son dépôt d'introduction en bourse montrait également 131 milliards de dollars de trésorerie et équivalents, contre environ 70 milliards de dollars d'engagements dus au cours des 12 prochains mois.
Le problème est qu'Anthropic a signé ces engagements en s'attendant à ce que les revenus continuent de croître de plus en plus vite. Le trimestre en baisse de Lemkin est le premier signe que la croissance pourrait ralentir. Une cotation publique mettrait beaucoup plus d'argent derrière le plus gros client de Broadcom. Cela rendrait les garanties de Broadcom beaucoup moins susceptibles d'être sollicitées.
C'est pourquoi les doutes sur l'introduction en bourse font mal. Gary Marcus, le scientifique cognitif et critique de longue date de l'IA, a écrit sur X qu'étant donné l'ampleur des engagements et la correction de cette semaine, « l'introduction en bourse d'Anthropic est sûrement quelque peu menacée, et une valorisation à 2 000 milliards de dollars est probablement hors de question. »
De mon point de vue, la décote de Broadcom par rapport à son propre historique est logique. Je ne paierais pas cher pour l'action tant qu'Anthropic n'est pas cotée et que les garanties de Broadcom ne commencent pas à diminuer.
Bien sûr, Broadcom aura son mot à dire le 9 décembre, lorsqu'elle publiera ses résultats du quatrième trimestre. Si la direction maintient ses perspectives IA pour l'exercice 2027, je prendrais cela comme un signe que les commandes d'Anthropic tiennent bon.
Alors, quelle est la valeur réelle de l'action Broadcom ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Broadcom pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Broadcom gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




