Points clés
- L'action d'AMD a progressé de 170 % en 2026, portée par deux trimestres records dans les centres de données et par l'accord de Meta pour jusqu'à 6 gigawatts de ses puces IA.
- Intel a presque autant progressé grâce à la demande pour ses puces serveur, tandis que Nvidia a pris du retard et se négocie à moins de la moitié du multiple forward d'AMD.
- La crainte sur le financement de l'IA en octobre a réduit le multiple d'AMD alors que les analystes continuaient d'anticiper un plus que doublement de son BPA normalisé en 2027.
- Le rapport du 3 novembre est le premier test de ce doublement, et s'il se confirme, il n'est pas trop tard pour acheter AMD.
L'action d'Advanced Micro Devices (AMD) a progressé de 170 % en 2026, et l'entreprise l'a en grande partie mérité : deux trimestres records dans les centres de données et un accord avec Meta Platforms (META) pour jusqu'à 6 gigawatts de ses GPU Instinct.
Le rallye des semi-conducteurs a aussi aidé. Intel (INTC) a gagné 159 % cette année grâce à la même faim de puces serveur, tandis que Nvidia (NVDA) n'a progressé que de 15 % et se négocie à bien moins de la moitié du multiple forward d'AMD. Alors, à quoi sert la prime d'AMD ?
D'un faux pas en février à deux trimestres records
L'année a mal commencé. Le 3 février, AMD a publié des prévisions de chiffre d'affaires pour le premier trimestre inférieures à celui qu'elle venait de déclarer, et l'action a perdu 17 % le lendemain.
Trois semaines plus tard, Meta a signé pour jusqu'à 6 gigawatts de GPU Instinct avec une garantie pour jusqu'à 160 millions d'actions AMD.
Puis les chiffres sont arrivés. Le chiffre d'affaires du premier trimestre s'est établi à 10,25 milliards de dollars, contre les 9,89 milliards de dollars attendus par les analystes, avec des ventes dans les centres de données en hausse de 57 %. Au deuxième trimestre, le chiffre d'affaires a augmenté de 50 % pour atteindre 11,5 milliards de dollars, les ventes dans les centres de données ont plus que doublé pour atteindre 6,7 milliards de dollars, et AMD a publié des prévisions d'environ 13 milliards de dollars pour le troisième trimestre.
La progression d'Intel repose en partie sur la même histoire. AMD a relevé ses prévisions pour le marché des CPU serveur en 2030 à environ 220 milliards de dollars, contre environ 60 milliards de dollars il y a neuf mois, car les agents IA consomment des CPU. New Street Research a relevé sa recommandation sur Intel à Achat le 26 octobre, arguant que l'offre de CPU serveur restera tendue pendant des années, donc le rapport du troisième trimestre d'Intel, attendu avant celui d'AMD, donne une indication sur l'activité serveur d'AMD.
TIKR suit 55 analystes sur AMD. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Achat, Conserver et Vendre sur AMD, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur AMD
Octobre a enlevé une partie de la mousse
AMD a clôturé à un niveau record le 6 octobre, le jour où la PDG Lisa Su a déclaré qu'elle augmenterait considérablement son approvisionnement en 2027. Puis les craintes sur qui paie pour les centres de données IA ont frappé les actions de semi-conducteurs, et AMD se situe maintenant [12 %] en dessous de ce sommet.
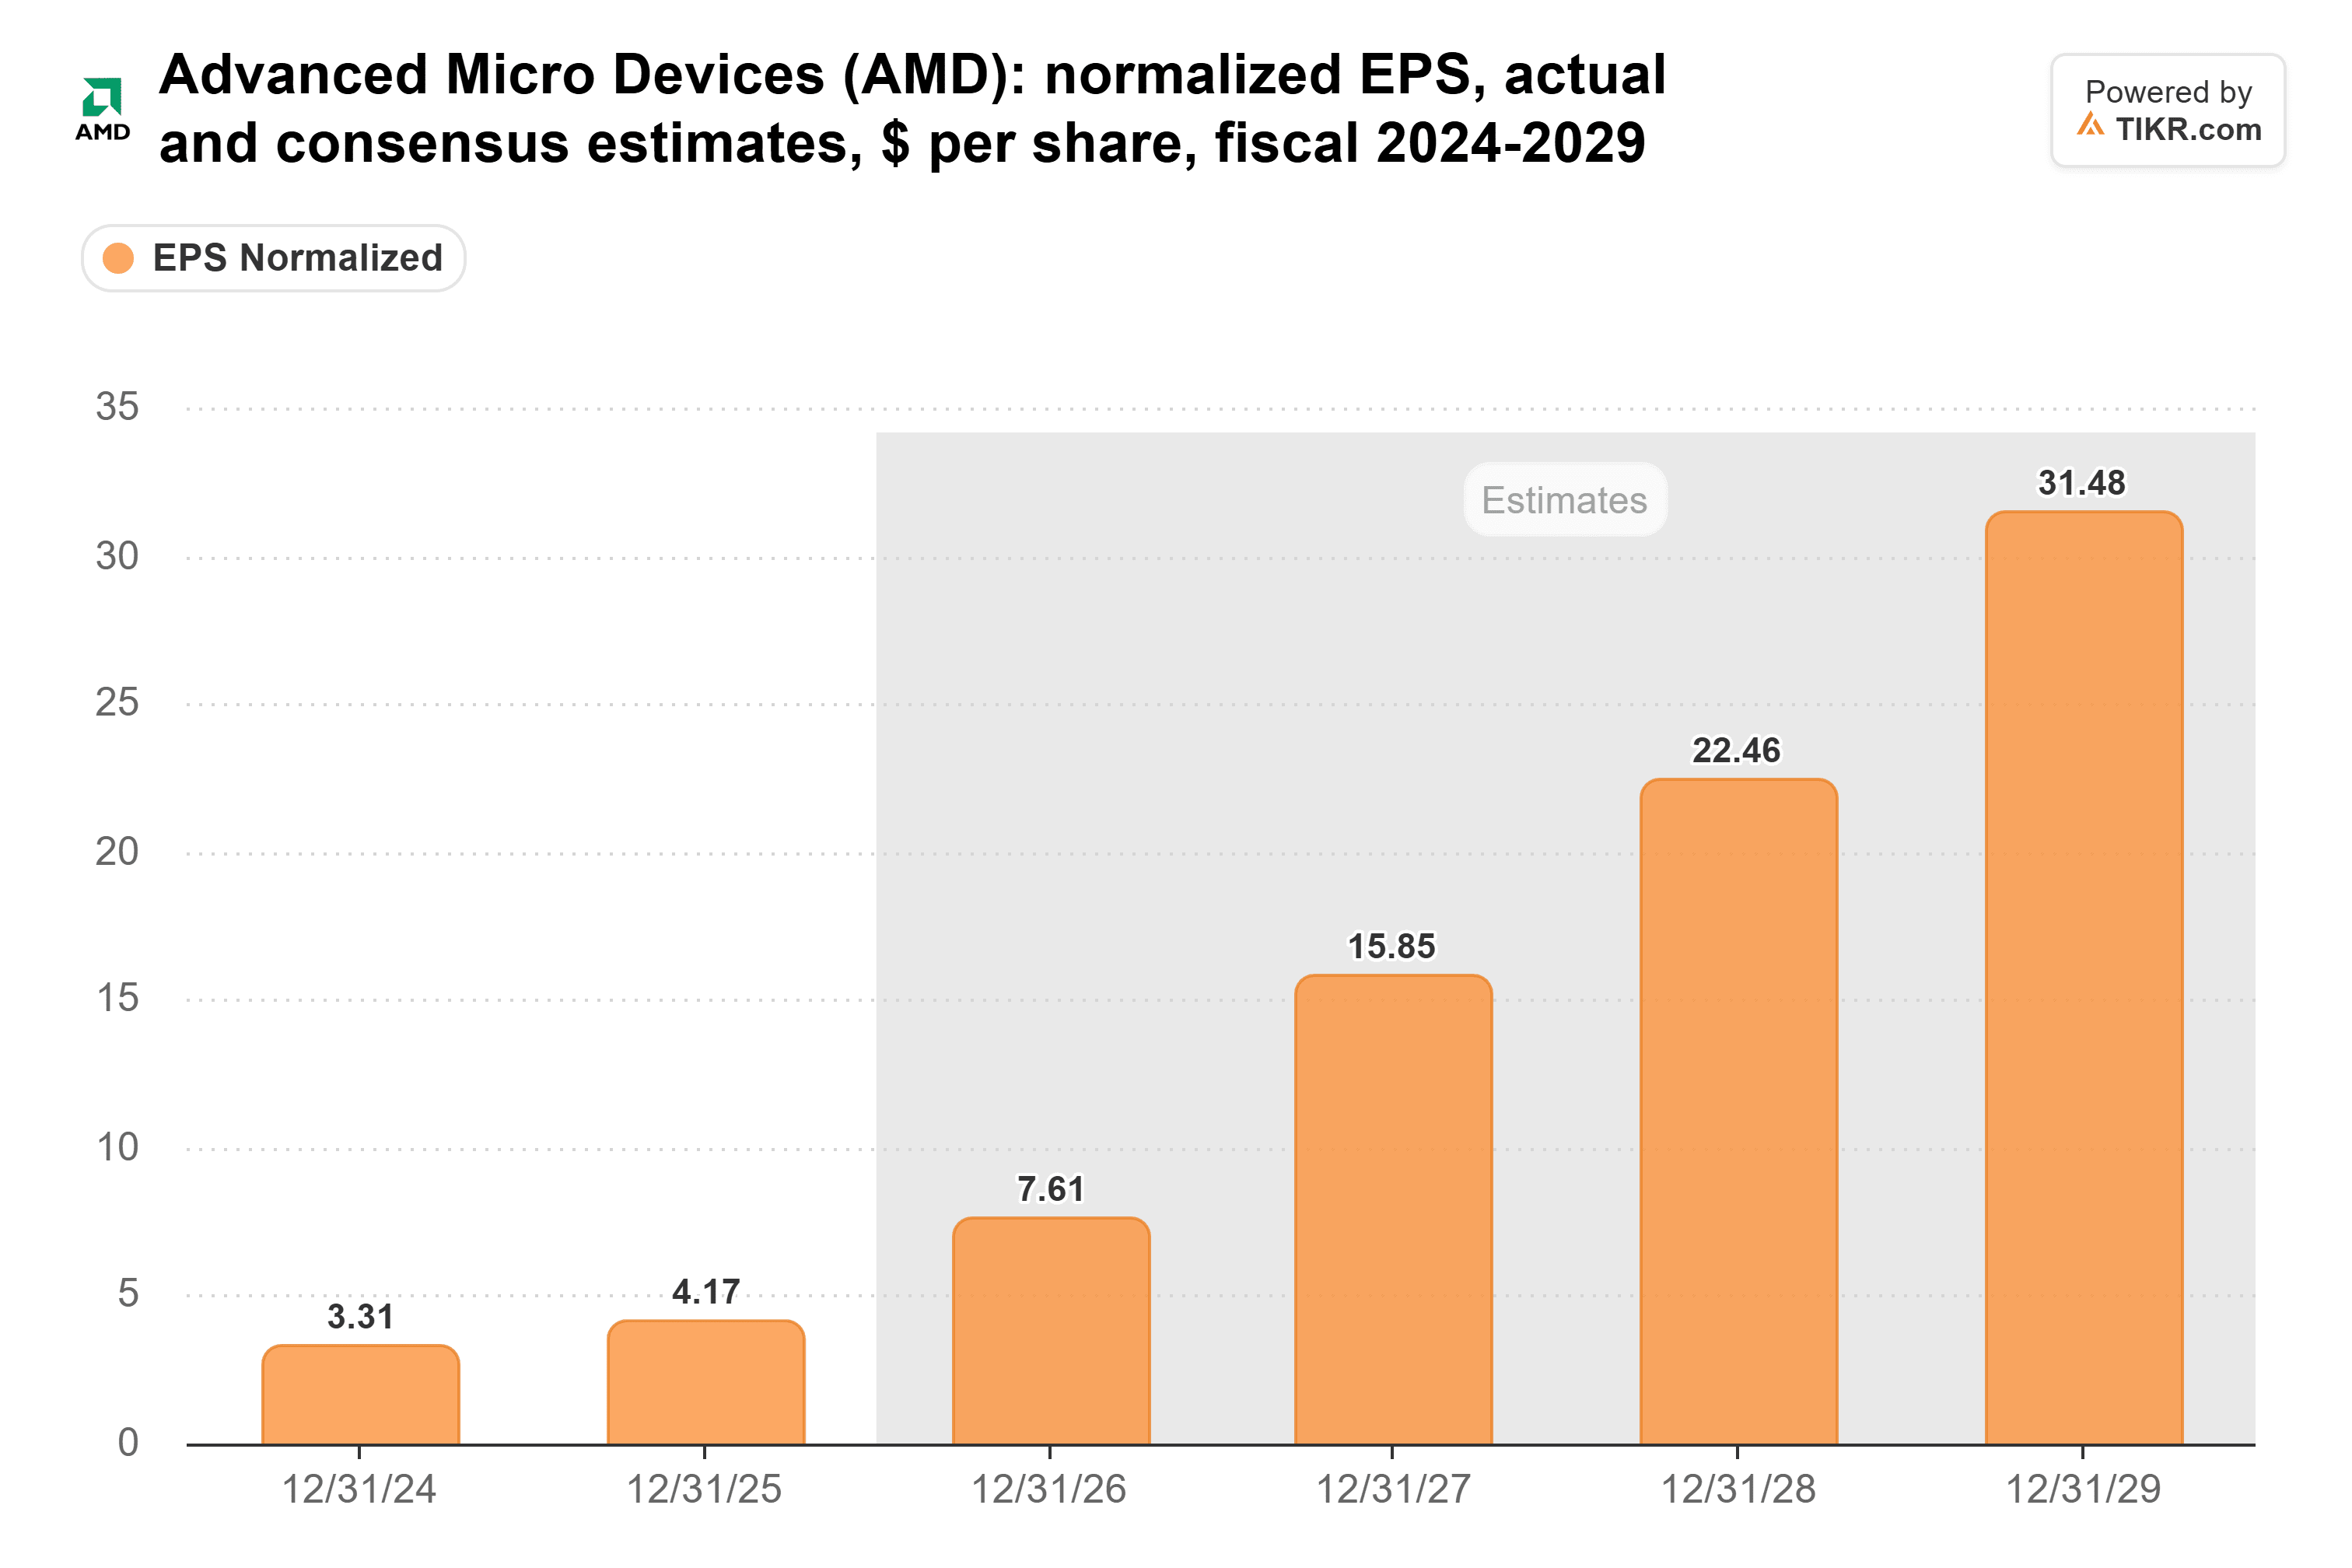
Les analystes n'ont pas réduit leurs estimations pendant la baisse. Ils voient toujours le BPA normalisé plus que doubler, passant de 7,61 $ cette année à 15,85 $ en 2027 :
Le P/E forward d'AMD a atteint un pic de 67x fin juin et était redescendu à 50x le 27 octobre, restant bien au-dessus de sa moyenne sur cinq ans de 35x :
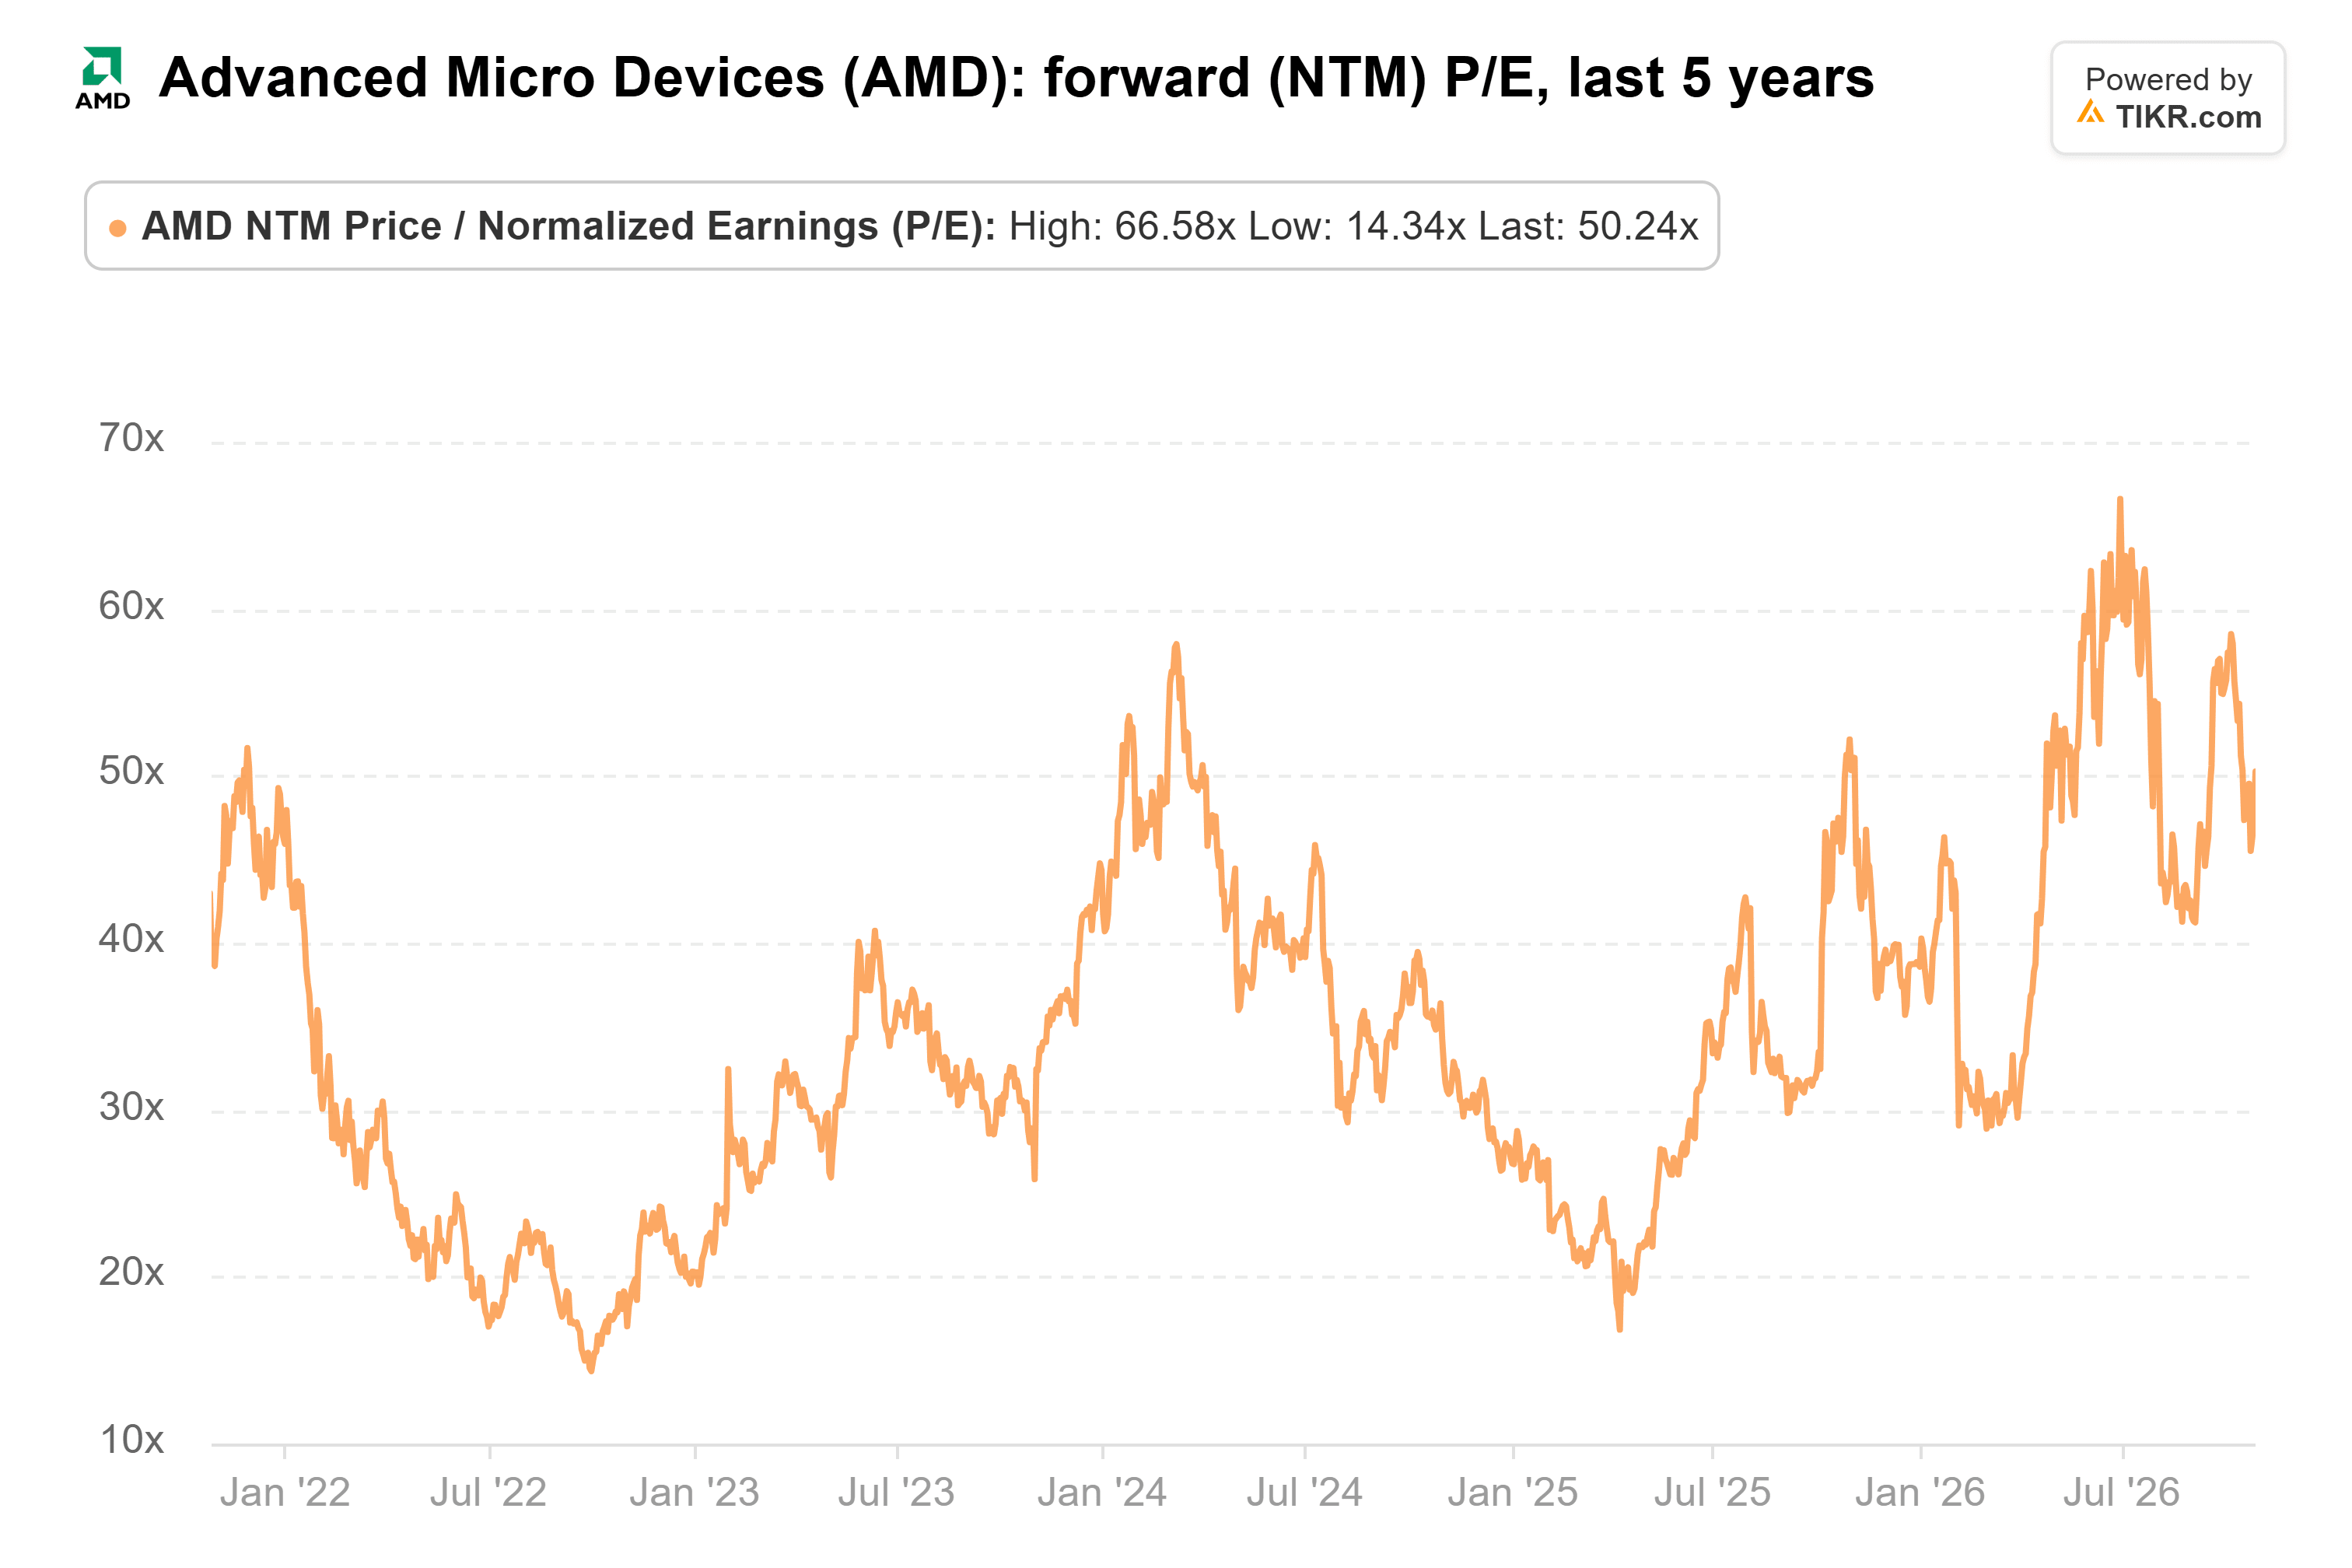
Nvidia se négociait à environ 18x les bénéfices forward le 22 octobre, bien qu'elle soit confrontée à la même inquiétude de financement : elle investit 3 milliards de dollars dans l'offre d'actions de Meta, trois fois les 1 milliard de dollars qu'AMD s'est engagée à investir le 27 octobre. Mon interprétation : la prime concerne entièrement 2027.
Le principal risque est qu'AMD aide à financer une partie de sa propre demande : elle garantit le bail d'un centre de données d'un partenaire, s'est engagée à hauteur de 5 milliards de dollars auprès d'Anthropic et a remis à OpenAI et Meta des garanties pour jusqu'à 160 millions d'actions chacune.
Le 3 novembre est le vrai test
AMD publiera ses résultats du troisième trimestre après la clôture du 3 novembre, ayant publié des prévisions d'environ 13 milliards de dollars de chiffre d'affaires avec une marge brute non-GAAP de 56 %. Les chiffres les plus importants sont les prévisions pour le quatrième trimestre, par rapport aux quelque 16,2 milliards de dollars que le consensus 2026 implique, et si Su répète ce qu'elle a dit lors de la conférence téléphonique du deuxième trimestre : le chiffre d'affaires des centres de données devrait plus que doubler en 2027.
À la clôture de mercredi, AMD se négociait à environ 36x les estimations pour 2027, proche de sa moyenne sur cinq ans une fois que 2027 est l'année à venir. L'objectif consensus de 640 $ se situe à environ 11 % au-dessus de cette clôture.
Mon avis : il n'est pas trop tard. Nvidia est l'action la moins chère, mais la prime d'AMD achète des bénéfices que les analystes s'attendent à voir doubler l'année prochaine, et si le 3 novembre le confirme, je préférerais détenir AMD.
Bien sûr, AMD dépend d'une poignée de gros acheteurs, et si l'un d'eux construit plus lentement, ce doublement glisse à 2028.
Alors, quelle est la vraie valeur de l'action AMD ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que AMD pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !