Points clés
- Le chiffre d'affaires d'Amazon AWS a augmenté de 39 % pour atteindre 46,0 milliards de dollars au troisième trimestre, sa croissance la plus rapide depuis près de cinq ans.
- L'action a chuté de 6,5 % en après-bourse alors que le flux de trésorerie disponible glissant est passé à une sortie de 42,4 milliards de dollars.
- Microsoft Azure a progressé de 48 % et Google Cloud d'Alphabet a doublé, donc AWS croît plus lentement que ses deux plus grands rivaux.
- Le rapport du quatrième trimestre début février montrera si la croissance d'AWS dépasse 40 % et si la croissance de la publicité atteint un rythme élevé à deux chiffres.
L'activité cloud d'Amazon vient de réaliser son meilleur trimestre depuis près de cinq ans. Les investisseurs ont quand même vendu l'action.
Amazon.com (AMZN) a annoncé un chiffre d'affaires du troisième trimestre de 201,9 milliards de dollars le 29 octobre, en hausse de 12 % mais légèrement inférieur aux 202,2 milliards de dollars attendus par Wall Street. L'action a donc chuté de 6,5 % en négociation après-bourse. La plus grande inquiétude se trouvait dans l'état des flux de trésorerie, où le flux de trésorerie disponible glissant est passé à une sortie de 42,4 milliards de dollars.
Les rivaux rendent également la comparaison plus difficile. Microsoft (MSFT) a fait croître le chiffre d'affaires d'Azure de 48 % pour atteindre 33,2 milliards de dollars au même trimestre. Alphabet (GOOGL) est allé plus loin, le chiffre d'affaires de Google Cloud ayant doublé pour atteindre 30,7 milliards de dollars.
Ainsi, les 39 % d'AWS semblent excellents en soi et simplement solides par rapport à ses pairs. Pendant ce temps, Amazon continue d'emprunter pour financer son expansion, avec plus de 92 milliards de dollars d'obligations vendues cette année.
AWS a porté le trimestre
Les chiffres principaux étaient pour la plupart excellents :
- Le chiffre d'affaires d'AWS a augmenté de 39 % pour atteindre 46,0 milliards de dollars, soit un rythme annualisé (run-rate) de 184 milliards de dollars.
- Le résultat opérationnel a grimpé de 61 % pour atteindre 28,1 milliards de dollars, pour une marge opérationnelle record de 13,9 %.
- Le bénéfice par action est tombé à 1,89 $ contre 1,95 $, car l'année dernière incluait 9,5 milliards de dollars de gains sur Anthropic.
La croissance d'AWS continue de s'accélérer, trimestre après trimestre…
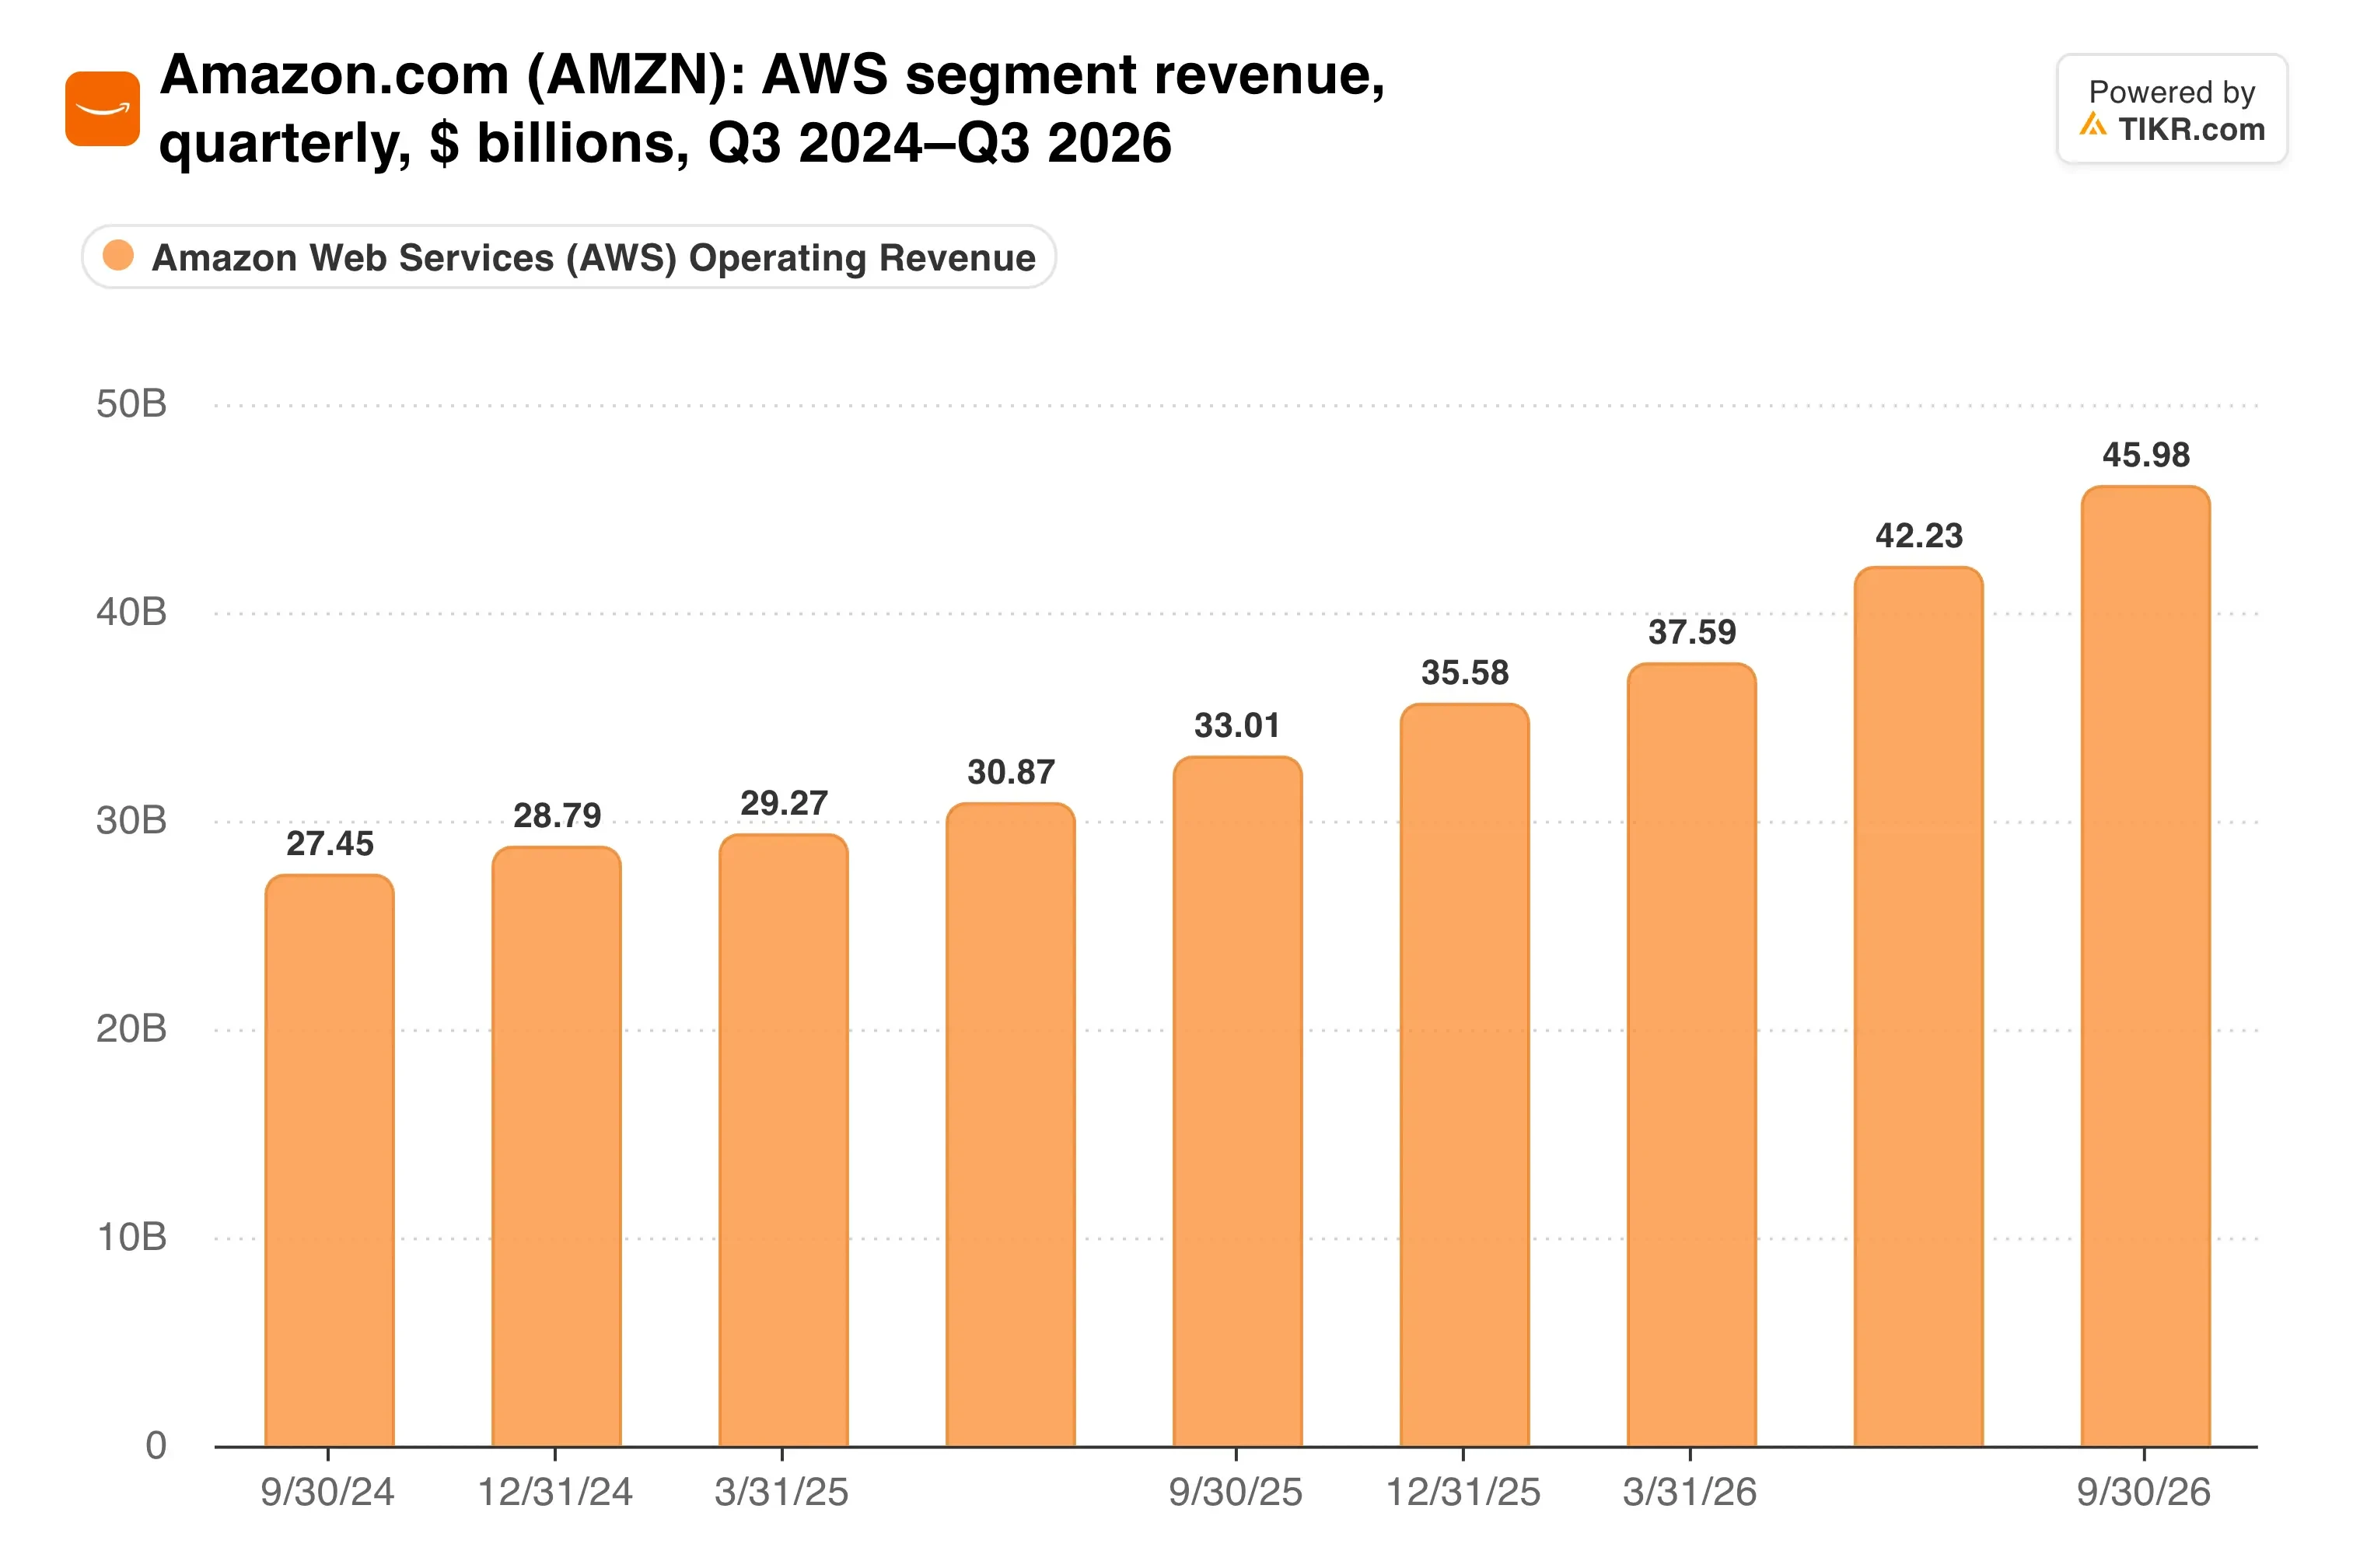
Le segment a ajouté environ 13 milliards de dollars de chiffre d'affaires par rapport à l'année précédente. C'est à peu près la taille d'une grande entreprise de logiciels, et cela a pris douze mois.
Le commerce de détail a également joué son rôle. Le résultat opérationnel en Amérique du Nord est passé à 8,7 milliards de dollars contre 4,8 milliards de dollars, avec une croissance des ventes de 6 %. Le Prime Day a été décalé au deuxième trimestre cette année, et Amazon déclare que la croissance totale aurait été d'environ 4 points plus élevée sans ce changement.
D'où vient le bénéfice
AWS a généré 17,8 milliards de dollars de résultat opérationnel, soit environ 63 % du total de l'entreprise sur moins d'un quart du chiffre d'affaires. Sa marge opérationnelle a atteint 38,7 %, contre 34,5 % un an plus tôt.
Cette composition continue de tirer la marge consolidée vers le haut. Jusqu'où est-elle allée ?
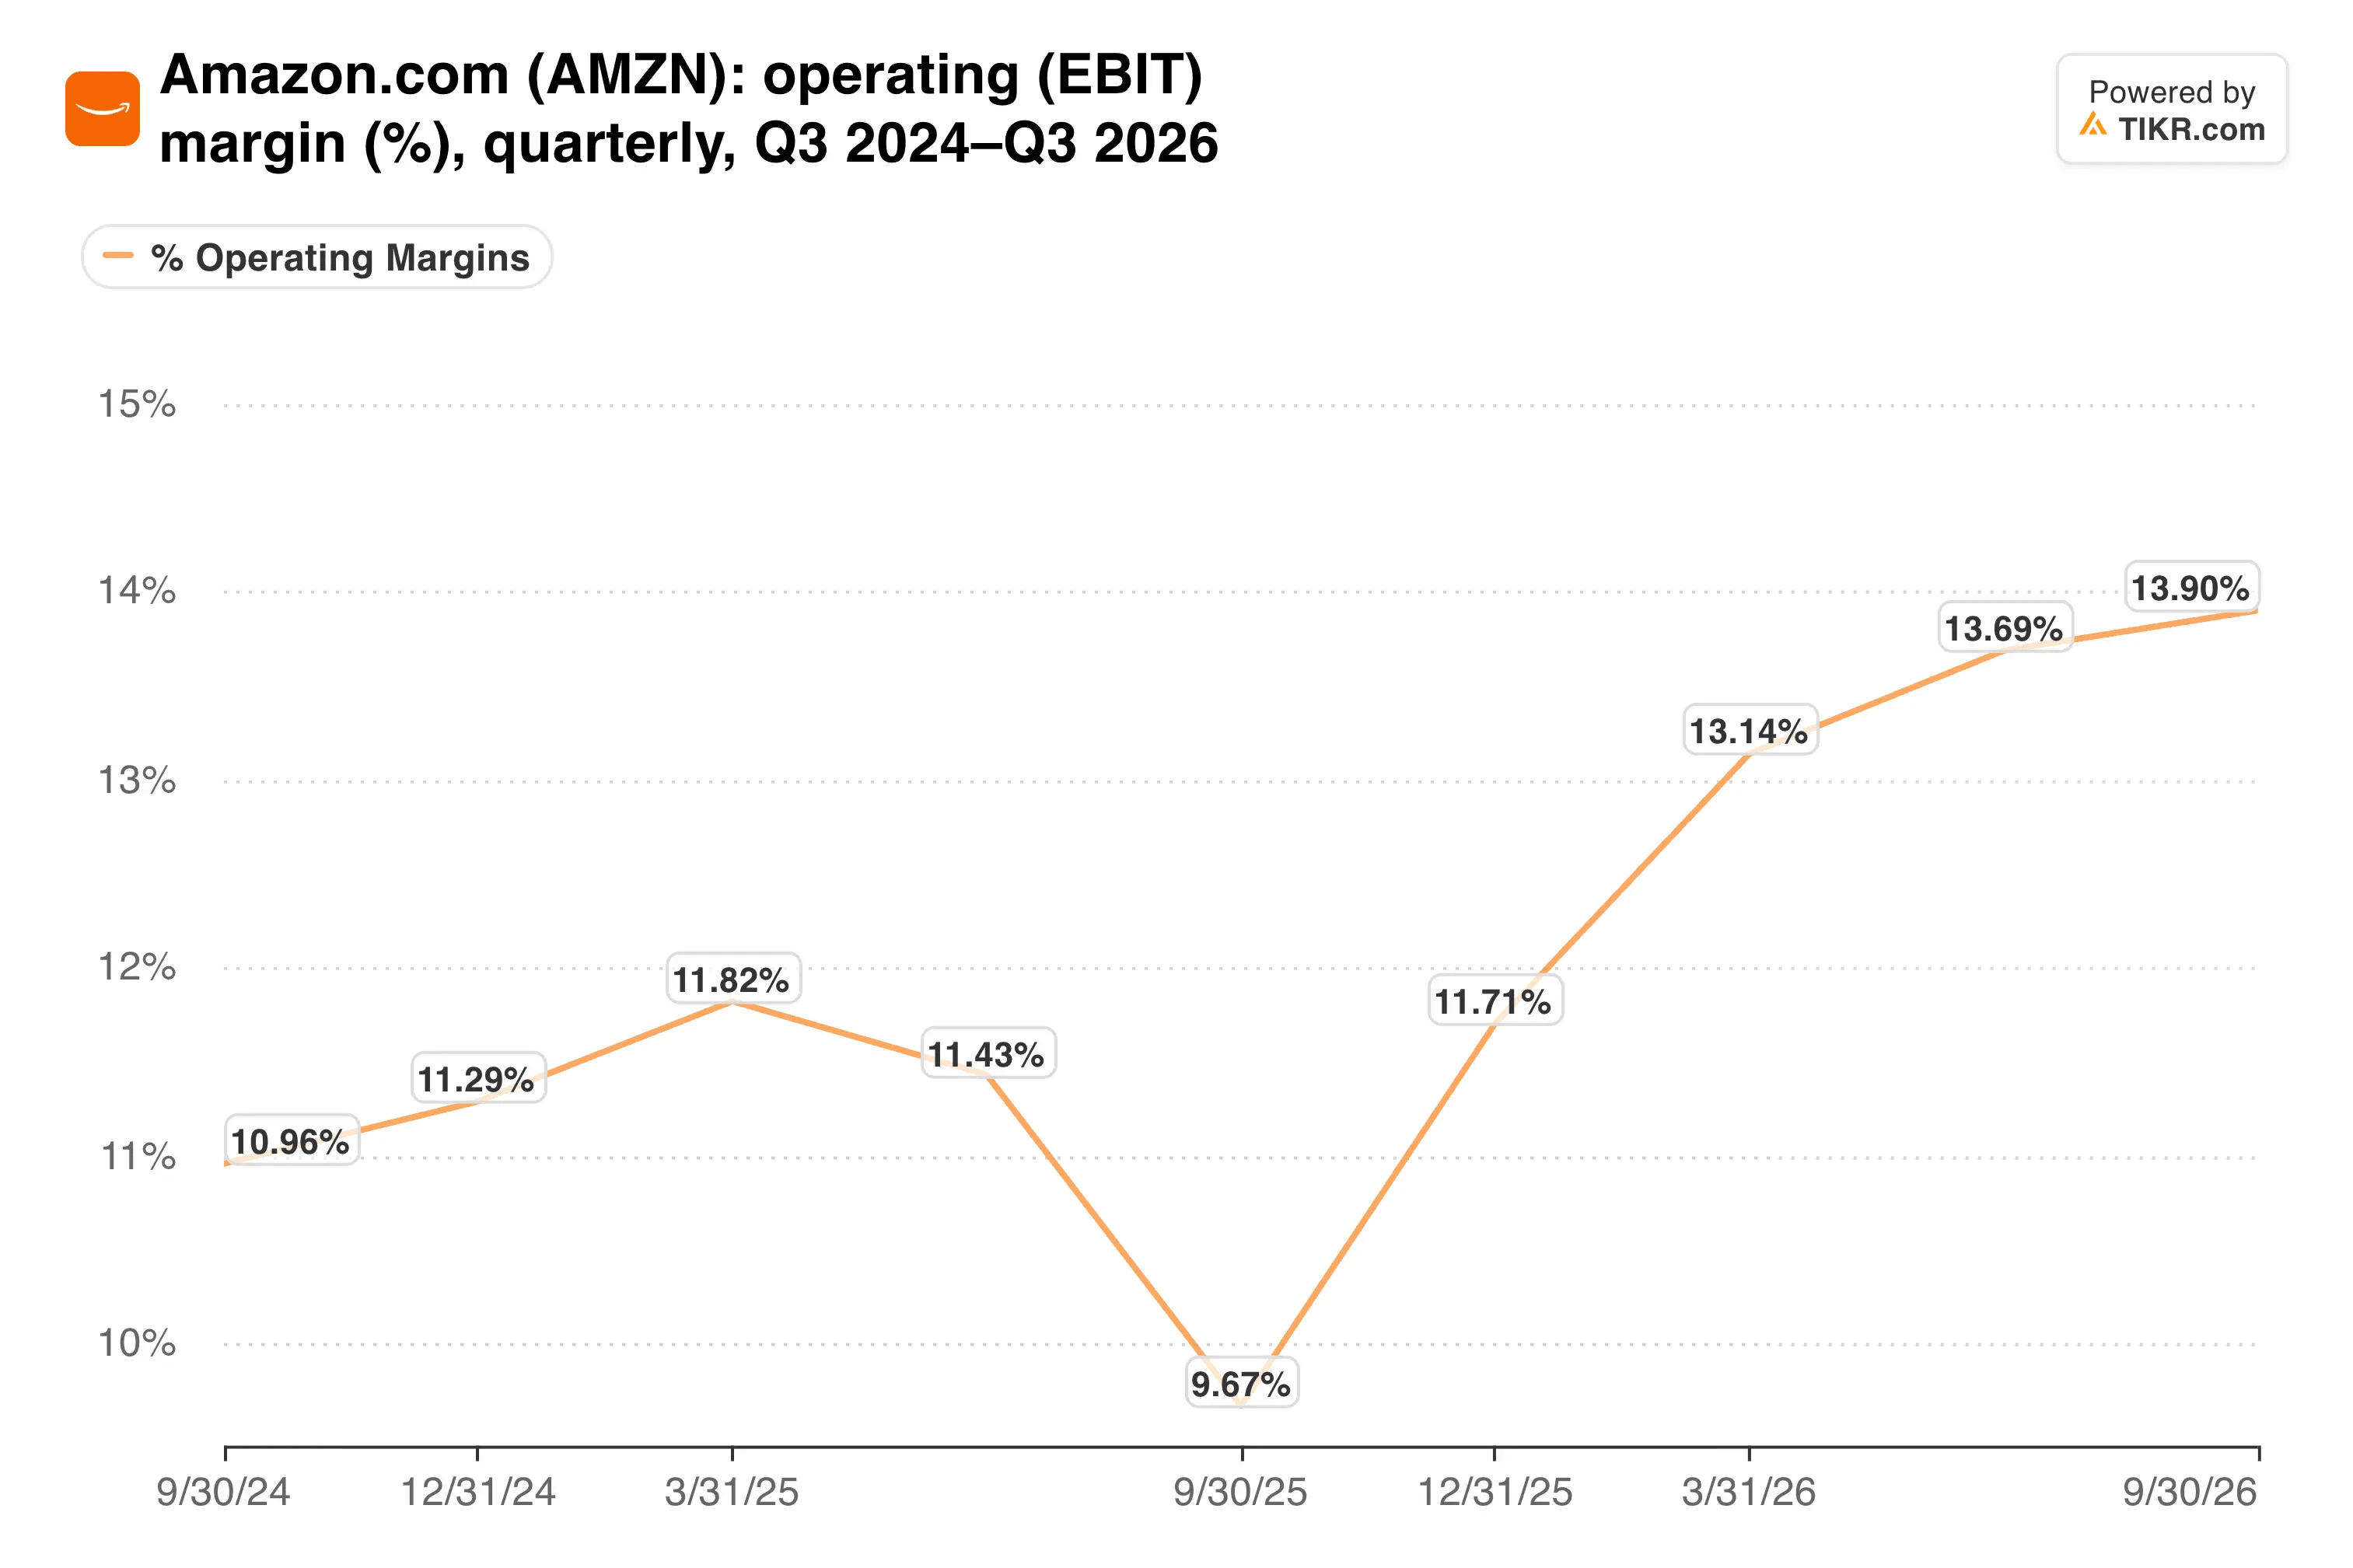
La marge opérationnelle d'Amazon est passée à 13,9 % contre 9,7 % un an plus tôt. Les prévisions (guidance) pour le quatrième trimestre tablent sur un résultat opérationnel compris entre 28,5 et 33,5 milliards de dollars, contre 25,0 milliards de dollars l'année dernière.
Et la demande semble assurée pour l'instant. Le carnet de commandes d'AWS est passé à 578 milliards de dollars contre 496 milliards de dollars fin juin. "Presque aussi vite que nous installons de la capacité, les clients l'absorbent", a déclaré Jassy lors de la conférence téléphonique sur les résultats.
TIKR suit 60 analystes sur Amazon. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
Le problème, c'est la trésorerie
Mais construire cette capacité est coûteux. Les achats de biens et d'équipements ont augmenté de 94,8 milliards de dollars sur les douze derniers mois, et Amazon s'attend toujours à environ 220 milliards de dollars de dépenses d'investissement (capex) en trésorerie en 2026. Jassy a également déclaré aux analystes qu'il s'attendait à dépenser sensiblement plus en 2027.
Voici ce que cela fait à la trésorerie.
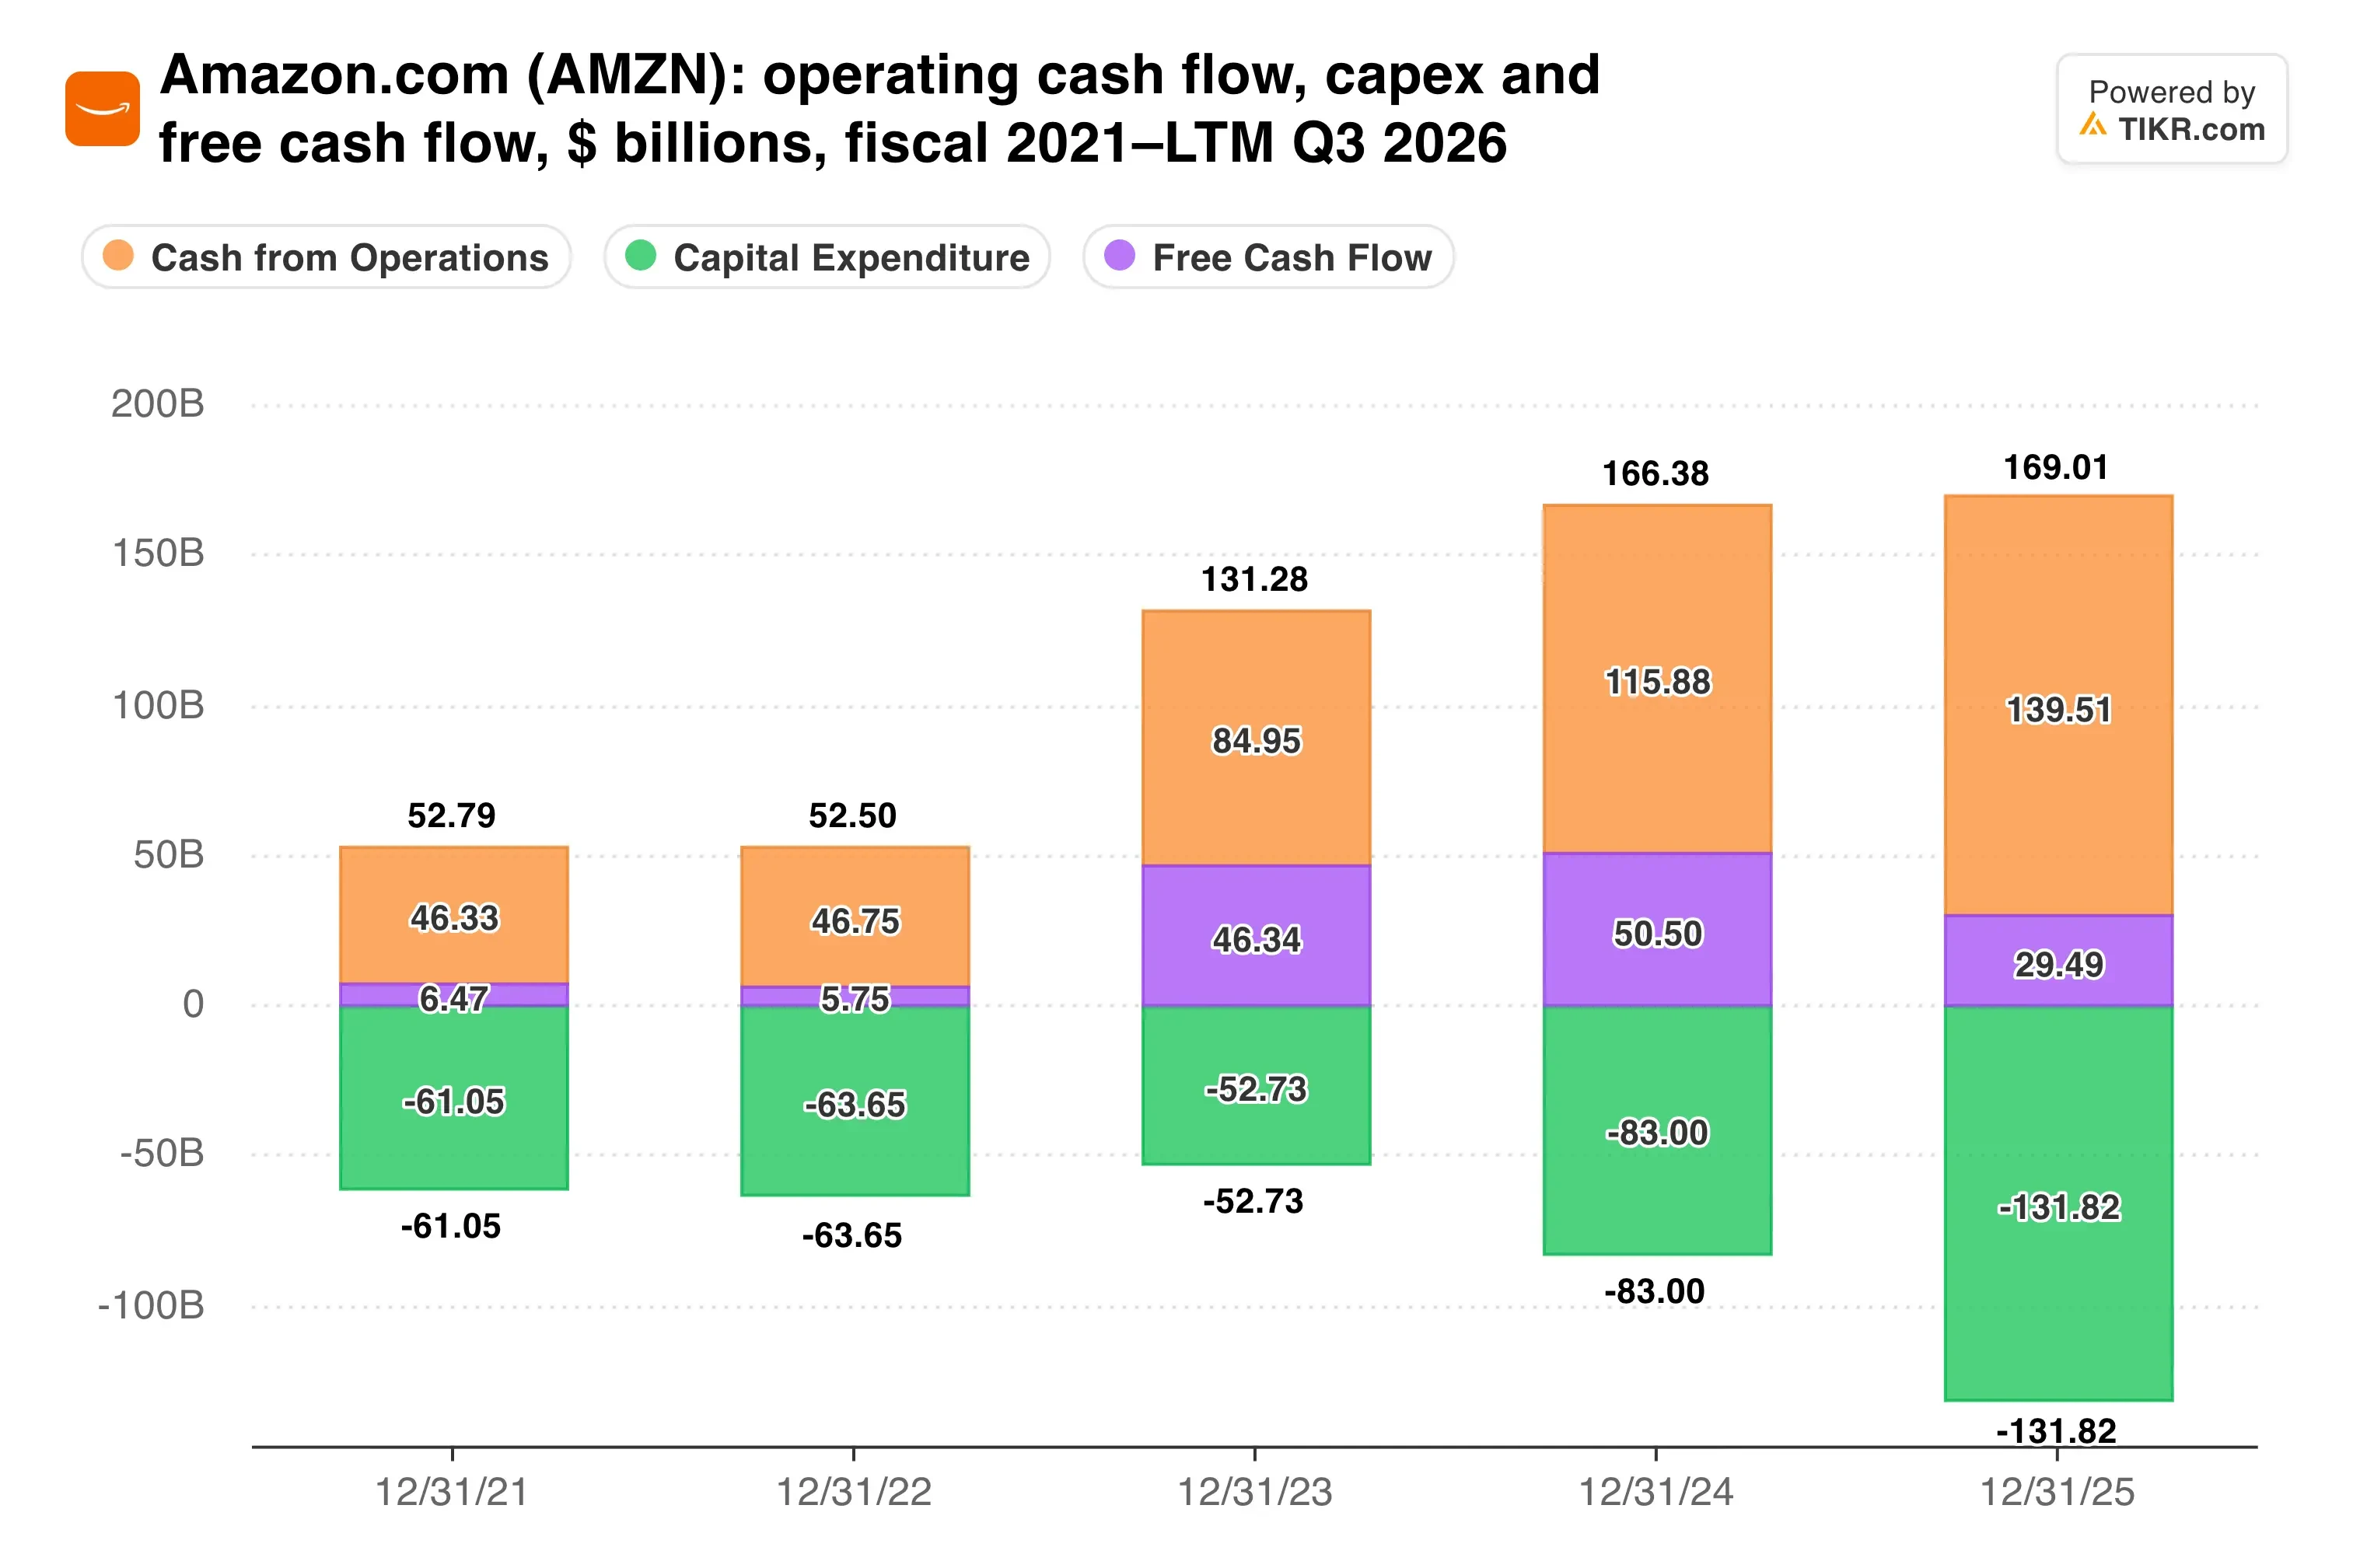
Le flux de trésorerie opérationnel a augmenté de 29 % pour atteindre 168,3 milliards de dollars sur les douze derniers mois. Cependant, les dépenses d'investissement (capex) ont absorbé la totalité de ce montant, et même plus.
C'est donc cet écart qui explique la frénésie d'émissions obligataires. En septembre, Amazon a levé 4,25 milliards de livres sterling lors de sa première émission en sterling, après des ventes en euros, en francs suisses, en dollars canadiens et en dollars américains plus tôt dans l'année. Jassy affirme que le retour sur investissement sera énorme, car il pense qu'Amazon pourrait gérer deux entreprises générant chacune 1 000 milliards de dollars de chiffre d'affaires d'ici une décennie.
Mon avis : Je pense que la vente a puni Amazon pour avoir dépensé pour une demande déjà signée. Un carnet de commandes de 578 milliards de dollars et des marges AWS de 38,7 % constituent une base solide. Pourtant, Azure et Google Cloud croissent plus vite, et un flux de trésorerie disponible négatif laisse peu de marge de manœuvre en cas de faux pas. Je voudrais voir cette sortie de trésorerie se réduire avant de déclarer l'action bon marché.
Le prochain point de contrôle est le rapport du quatrième trimestre, attendu début février. Il montrera si la croissance d'AWS dépasse 40 % et si la publicité retrouve la croissance élevée à deux chiffres qu'Amazon a prévue.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !