Points clés
- Bank of America a maintenu sa recommandation Achat et son objectif de cours de 178 $ sur Alibaba le 11 novembre. Cela représente une hausse potentielle de 76 % par rapport au cours actuel, après que l'action a chuté de 38 % sur l'année écoulée.
- L'action a baissé alors que les bénéfices d'Alibaba ont reculé et que l'entreprise a dépensé massivement dans des centres de données pour l'IA, avant d'émettre de nouvelles actions pour financer davantage d'investissements.
- L'objectif de 178 $ implique une valorisation d'environ 22x les bénéfices futurs, contre une moyenne quinquennale de 13x pour Alibaba, alors que les estimations de bénéfices ont à peine bougé en 90 jours.
- Bank of America semble avoir raison sur le cloud, mais la valorisation nécessaire pour atteindre son objectif devra probablement attendre que les flux de trésorerie redeviennent positifs. Le prochain test sera la publication des résultats du 19 novembre par Alibaba.
L'action Alibaba Group (BABA) a chuté de 38 % sur l'année écoulée, et Bank of America estime qu'elle peut remonter jusqu'à son plus haut de janvier. Le 11 novembre, l'analyste Joyce Ju a maintenu sa recommandation Achat et son objectif de cours de 178 $, soit 76 % au-dessus du cours actuel.
La facture de l'IA est arrivée
Le bénéfice normalisé a chuté de 59 % pour l'exercice 2026 (l'année se terminant en mars) pour atteindre 26,80 RMB par action cotée aux États-Unis, alors qu'Alibaba dépensait massivement dans son activité de livraison rapide de commerce et dans l'IA. Le trimestre de juin, publié le 20 août, a montré le coût total. Le flux de trésorerie disponible était une sortie de 44,7 milliards de RMB, les dépenses d'investissement ayant atteint 67,7 milliards de RMB. Quelques jours plus tard, Alibaba a émis pour 80 milliards de HKD de nouvelles actions et a affecté la totalité des fonds à l'IA.
Bank of America mise sur le cloud
Ju a relevé son objectif à 178 $ contre 175 $ le 9 octobre, soulignant une dynamique plus forte dans l'activité cloud, et a augmenté ses estimations de bénéfices pour les exercices 2027 à 2029 de 3 % à 9 %. Jusqu'à présent, les chiffres du cloud lui donnent raison. Le chiffre d'affaires du cloud IA a augmenté de 45 % au trimestre de juin, et la marge EBITA ajustée du segment est passée à 11,6 % contre 7,2 % un an plus tôt.
Sa note du 11 novembre faisait suite au projet d'Alibaba de scinder son unité de puces T-Head et de l'introduire à Hong Kong, et elle a qualifié tout potentiel haussier lié à cette opération de « prématuré ». Et Bank of America n'est pas seule : Goldman Sachs a réitéré sa recommandation Achat avec un objectif de 177 $ deux jours plus tôt.
TIKR suit 41 analystes sur Alibaba. Combien recommandent "Achat" ?
Consultez la répartition complète des recommandations Achat, Conserver et Vendre sur Alibaba, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alibaba
L'objectif de 178 $ est-il réaliste ?
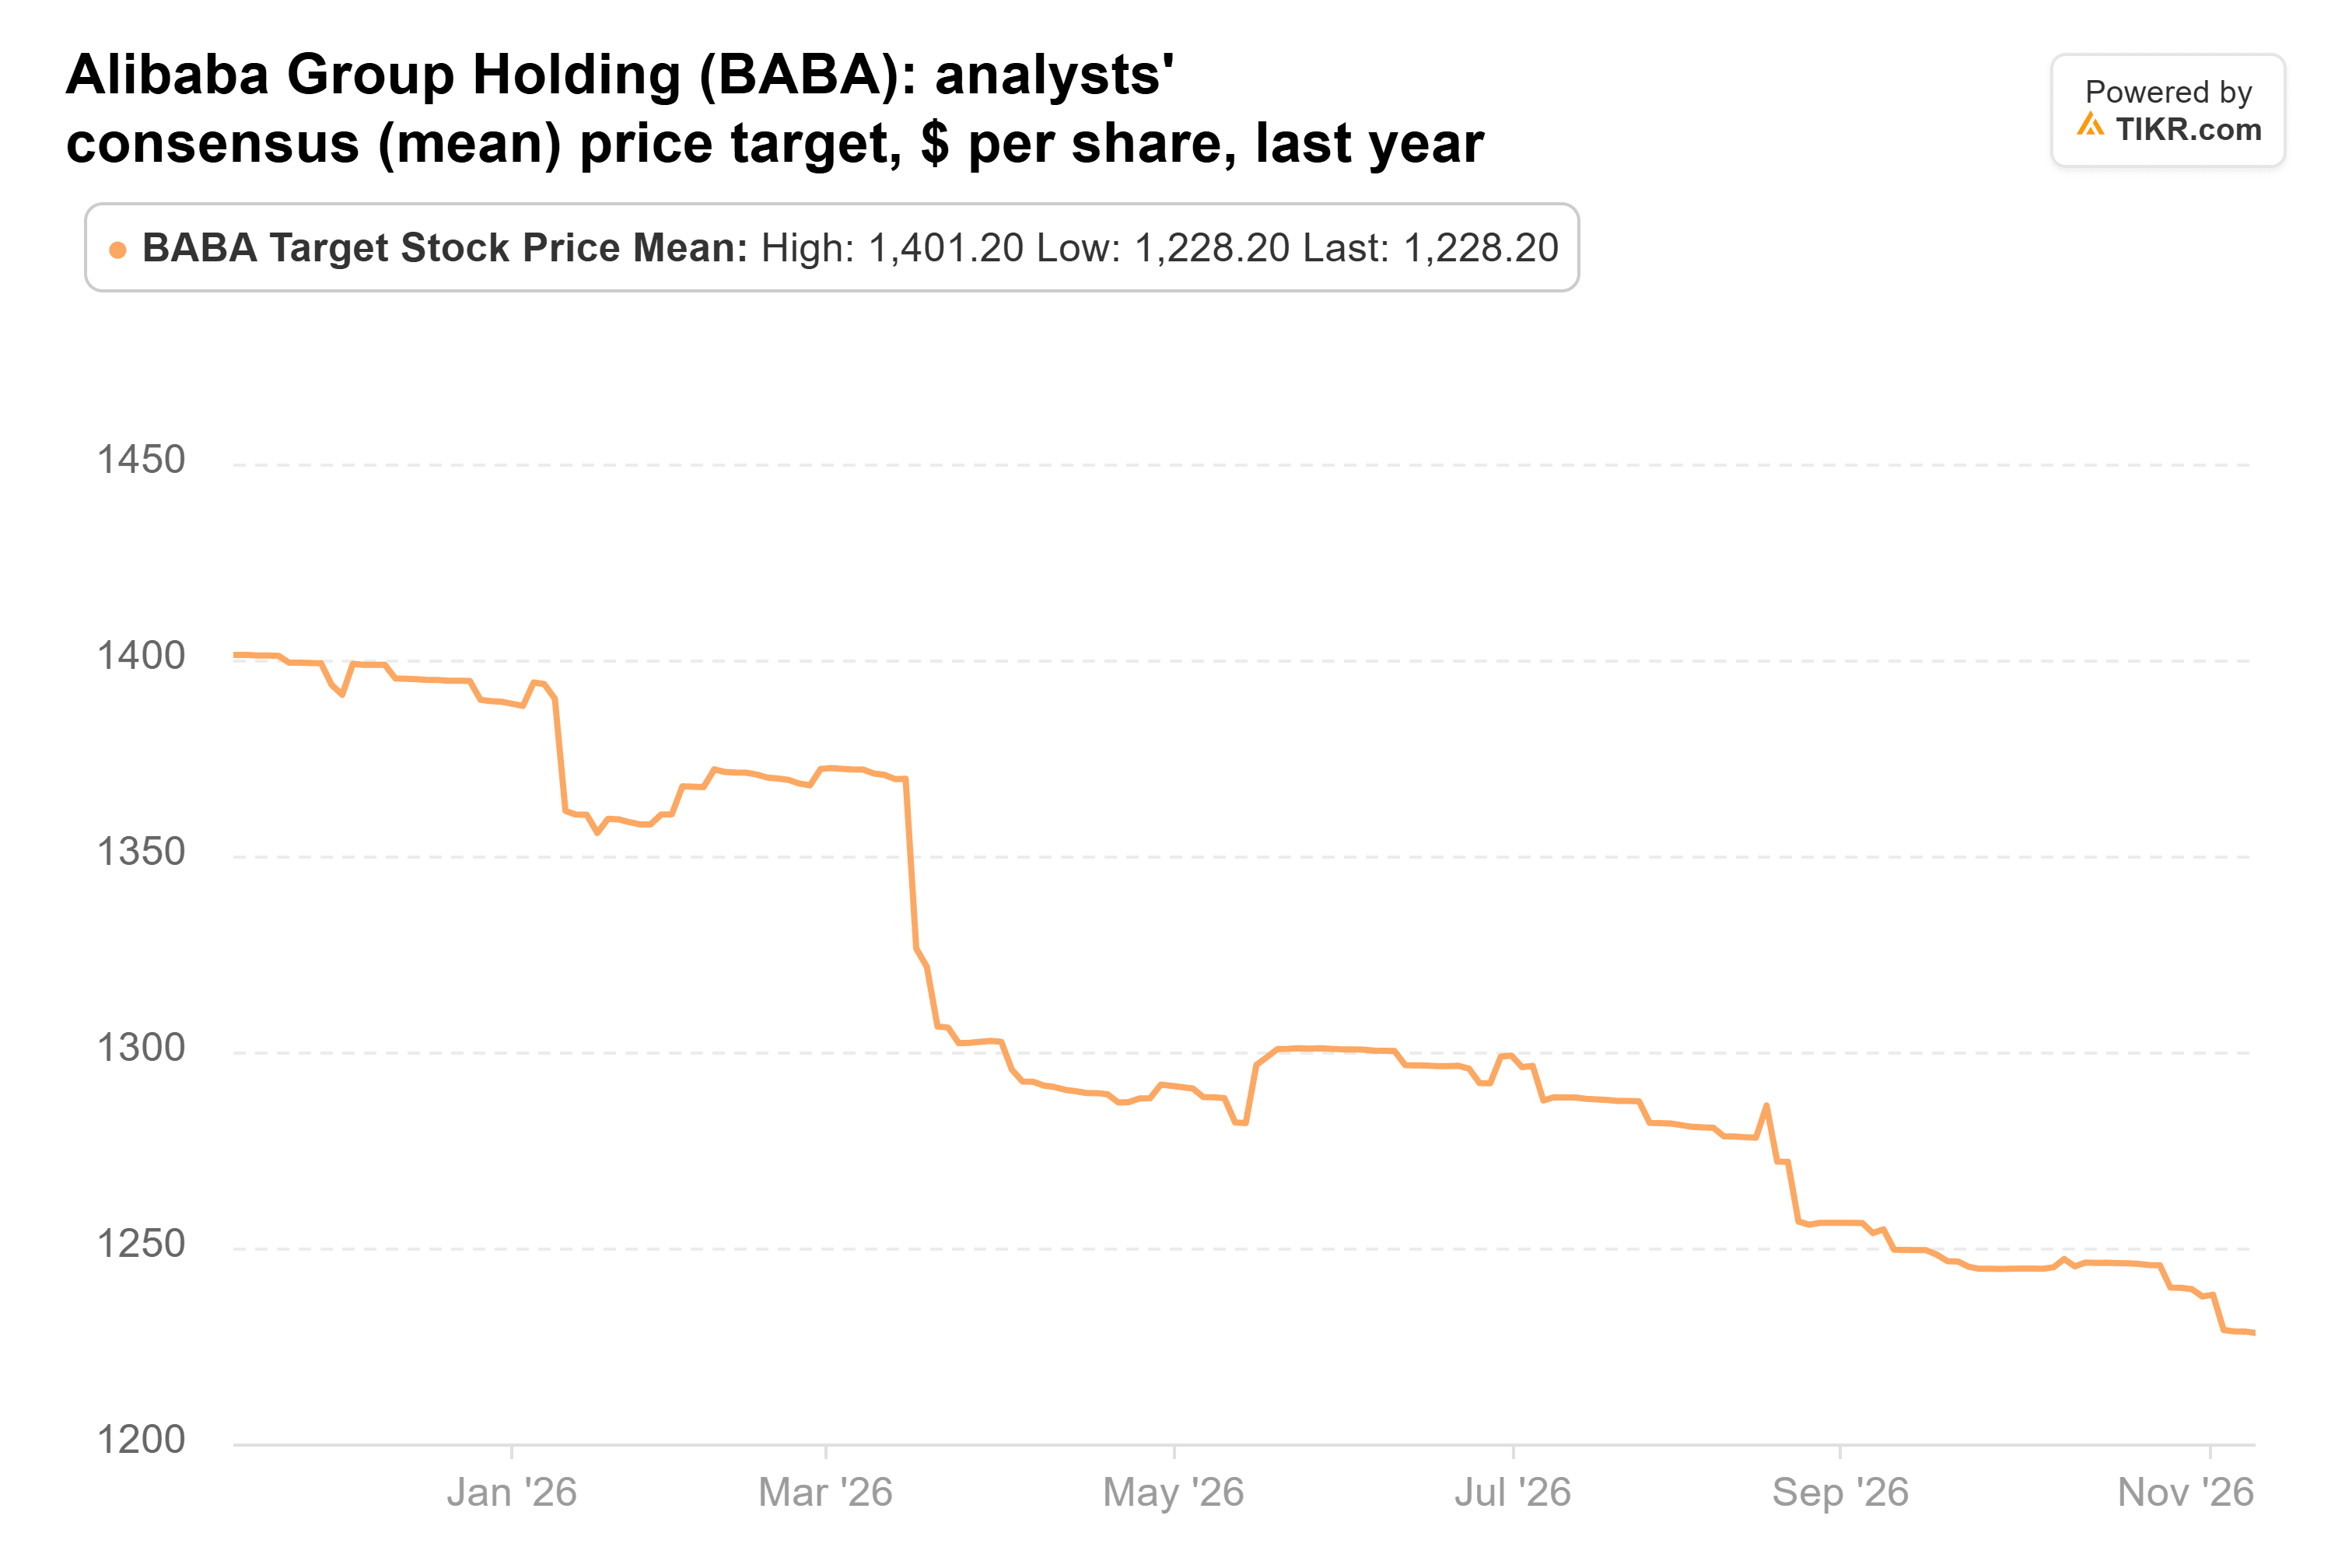
41 analystes suivent Alibaba. Leur objectif moyen est de 184 $, et la fourchette va de 96 $ à 222 $. Cette moyenne a baissé sur l'année écoulée, mais beaucoup moins que l'action :
Ces objectifs reposent sur une forte reprise des bénéfices. Les analystes attendent un BPA normalisé de 44,25 RMB par action cotée aux États-Unis pour l'exercice 2027 et de 61,65 RMB pour l'exercice 2028. Cela la ramènerait près du niveau de l'exercice 2024 (62,23 RMB) :
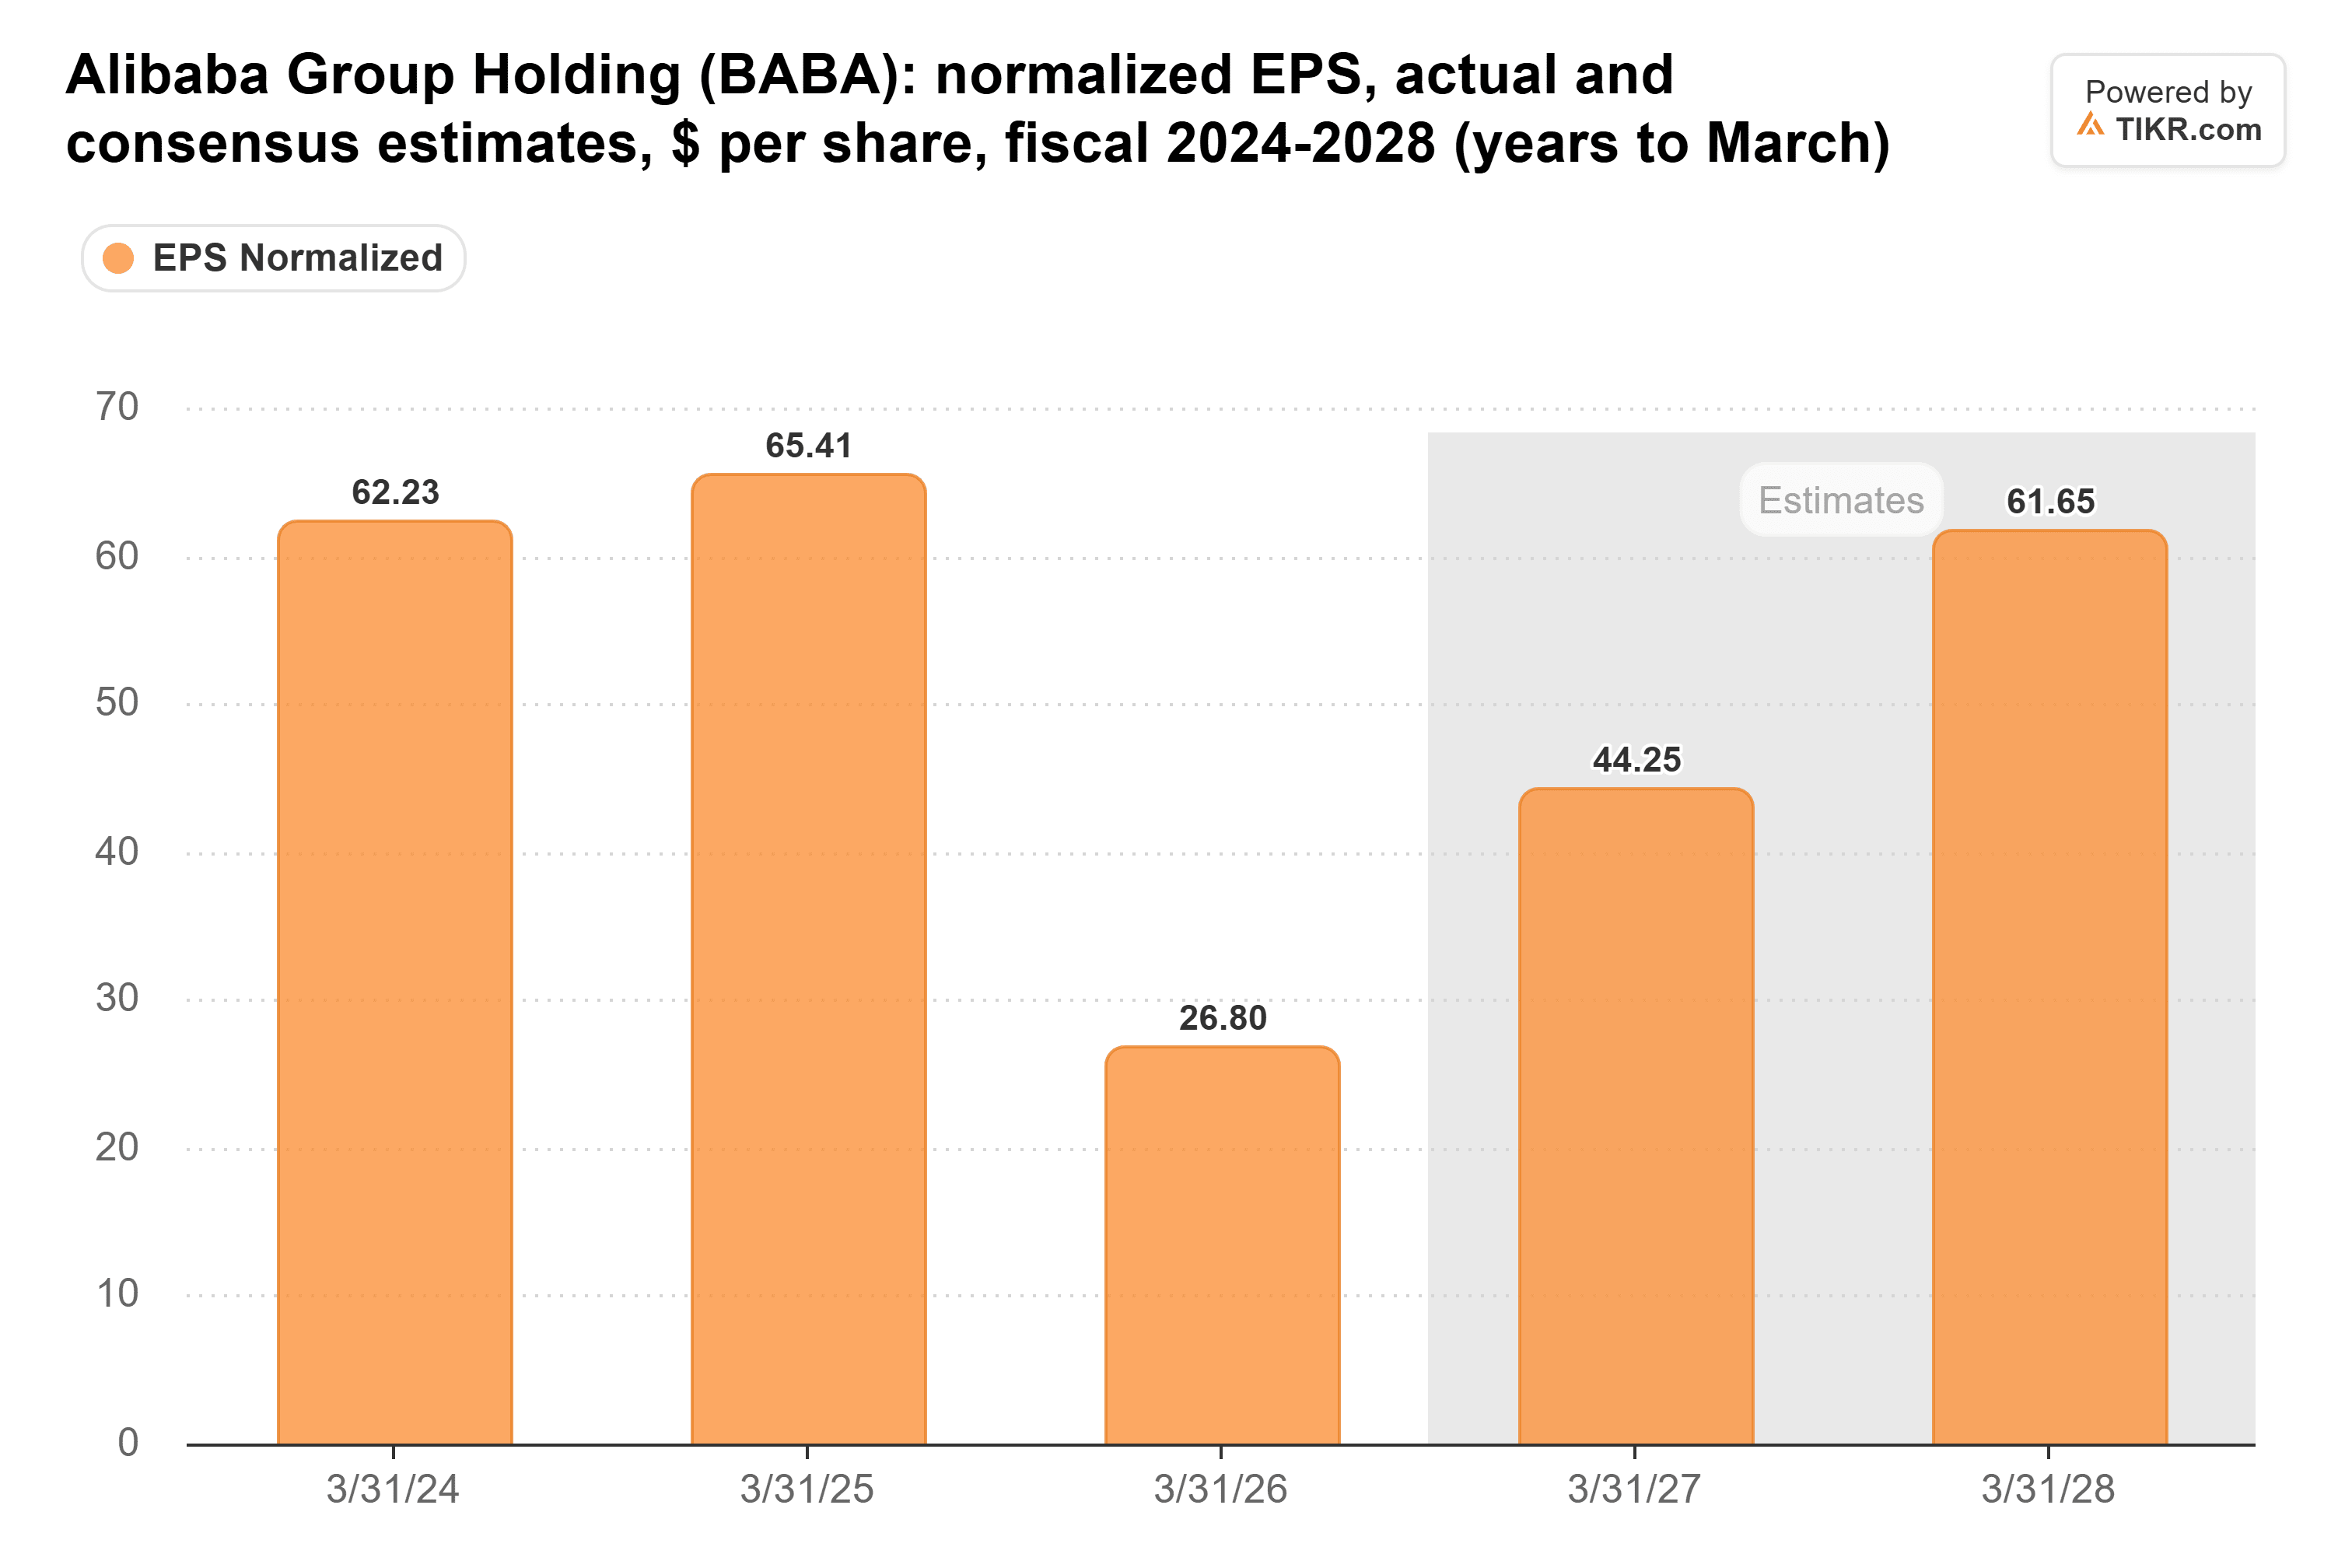
Ces estimations ont à peine bougé en 90 jours, et rien dans l'introduction de T-Head ne donne aux analystes une raison de les relever.
Le multiple est la partie difficile. Alibaba se négocie à 13x les bénéfices futurs, pile sur sa moyenne quinquennale :
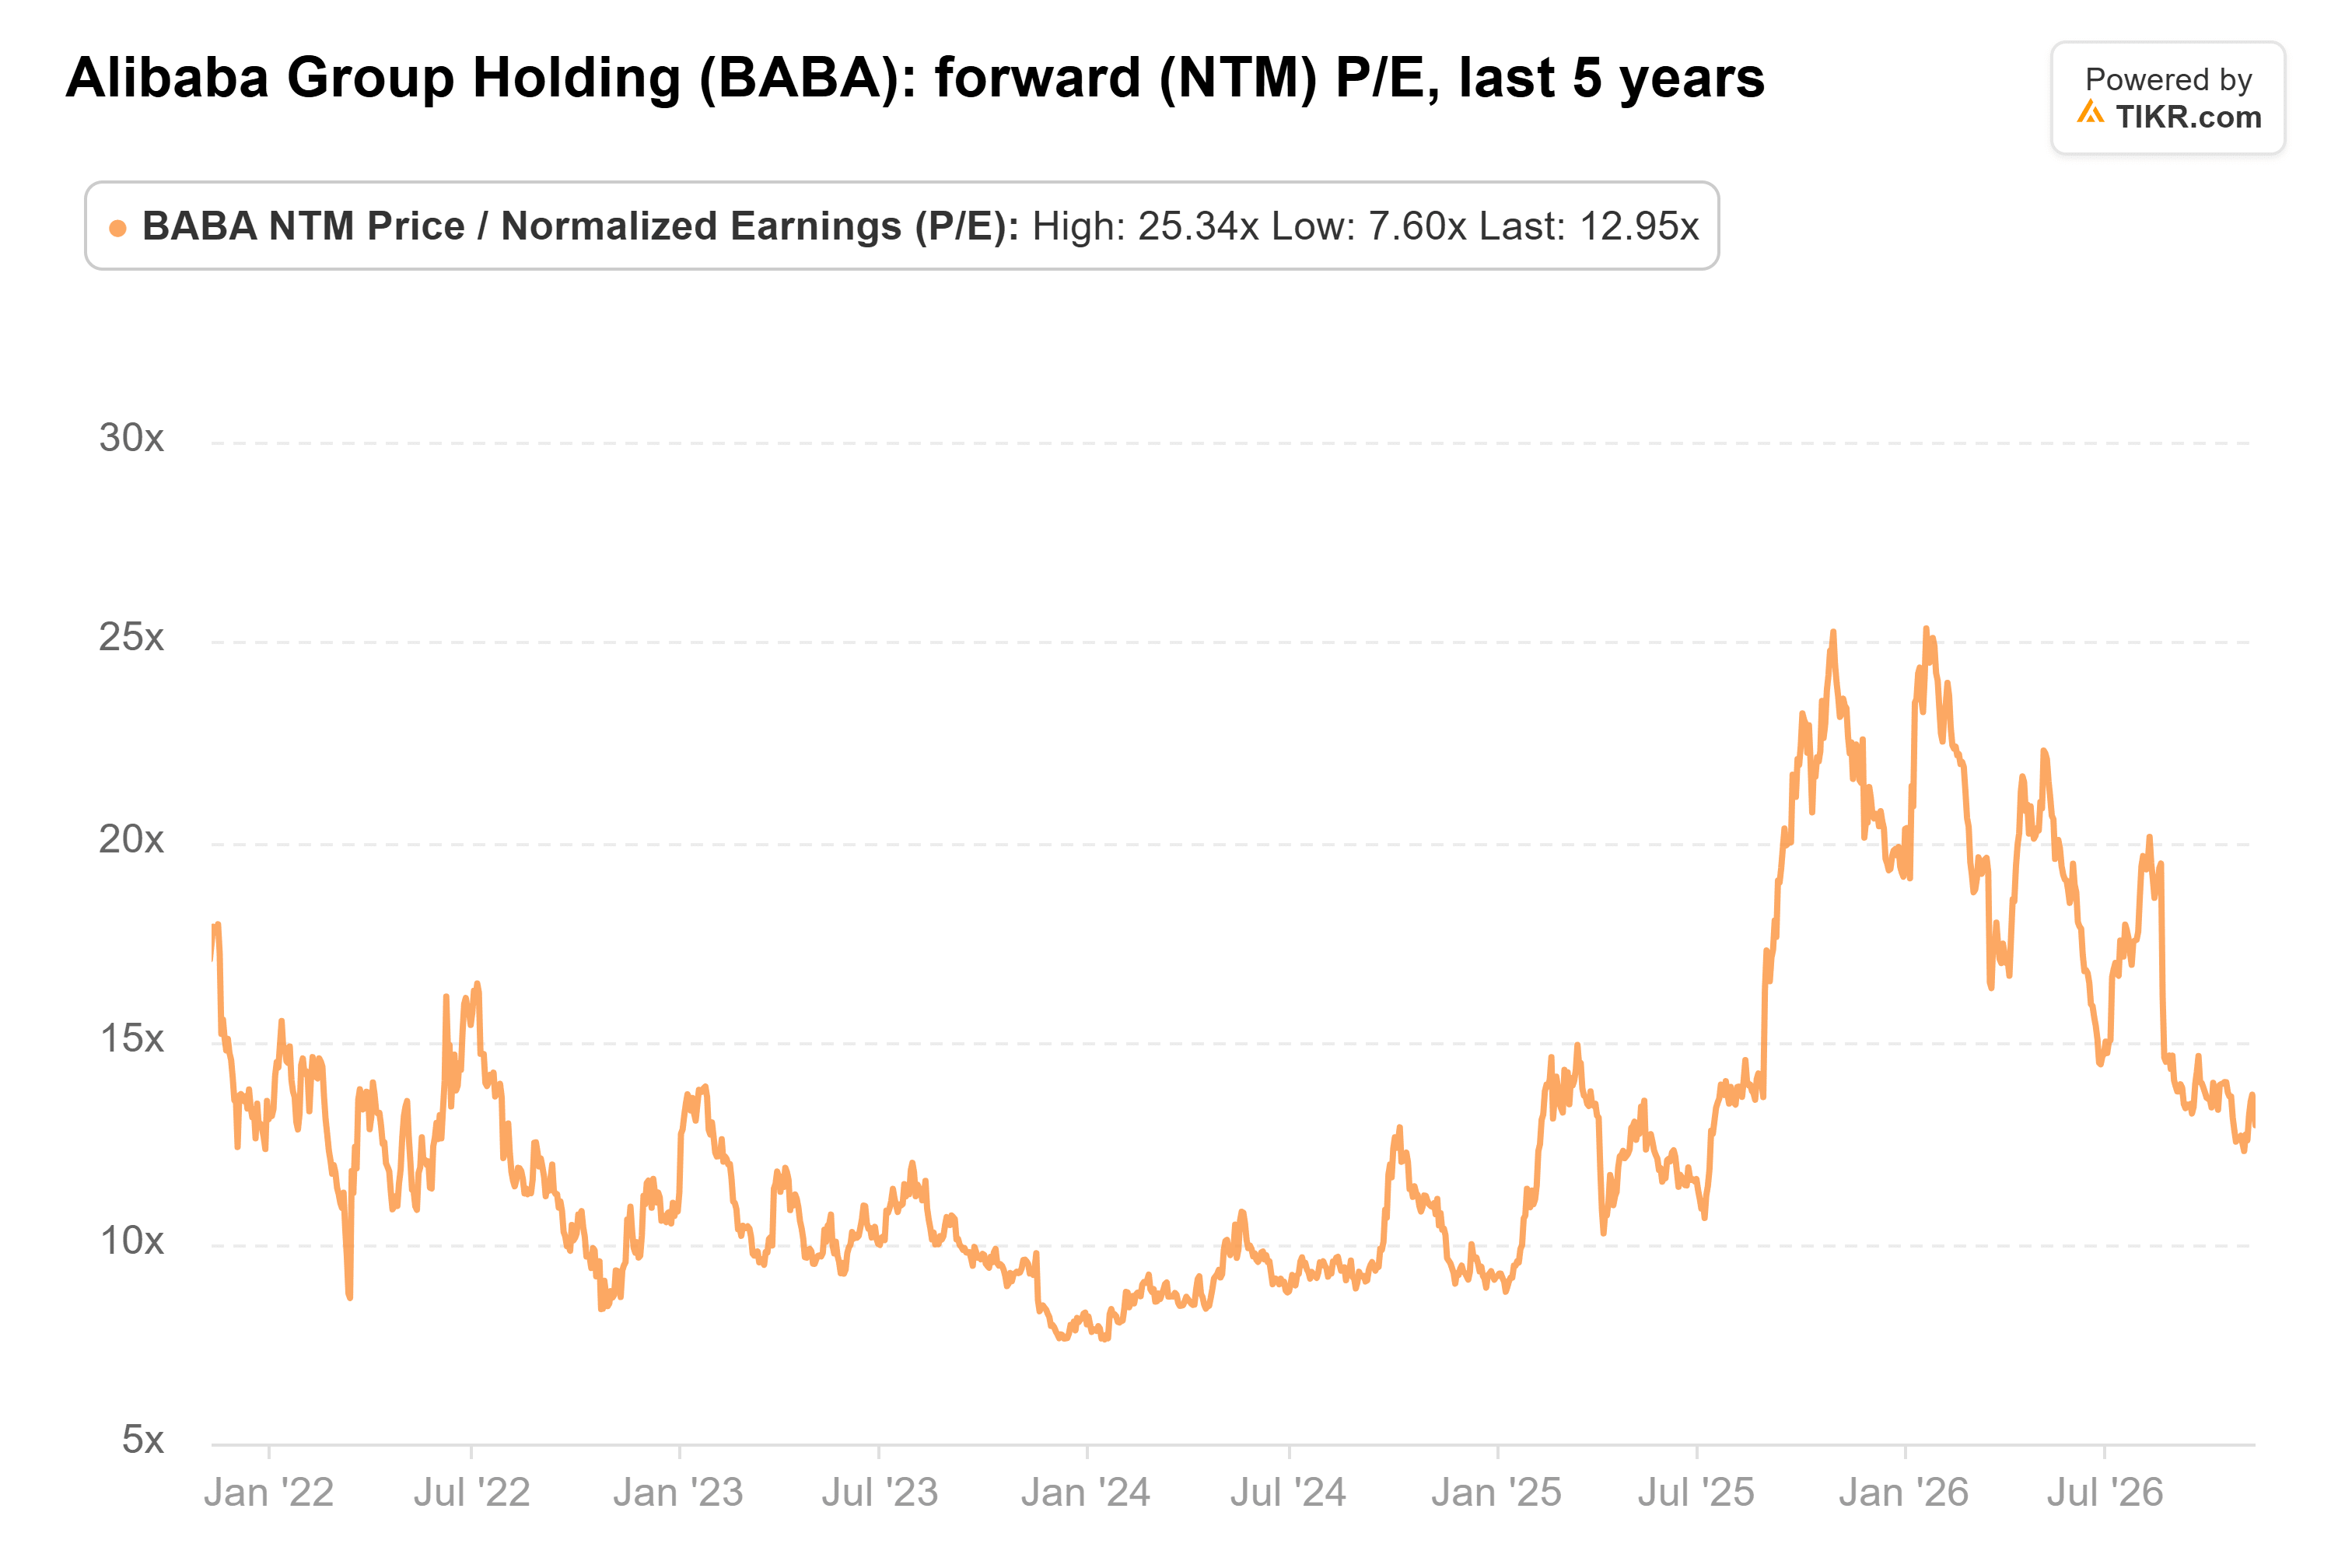
À 178 $, l'action se négocierait à environ 22x les bénéfices futurs. La dernière fois que les investisseurs ont payé autant, c'était en janvier, lorsque le multiple a atteint un pic à 25x.
Le risque est la trésorerie : même dans le scénario de base de Goldman, la trésorerie d'Alibaba ne rentre plus vite qu'elle ne sort qu'à partir de mi-2028. Ju a raison de dire que le cloud fonctionne. Mais je doute que les investisseurs acceptent de payer à nouveau 22x tant que la trésorerie continue de quitter l'entreprise, donc 178 $ ressemble davantage à un prix pour 2028. Alibaba publiera ses résultats du trimestre de septembre le 19 novembre, et une marge cloud supérieure aux 11,6 % de juin rapprocherait cette revalorisation.
Alors, quelle est la valeur réelle de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Alibaba. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alibaba gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !