Points clés
- L'action Oracle a chuté de 50 % par rapport à son sommet de juin. Le 10 novembre, Bernstein a maintenu sa recommandation Outperform et son objectif de cours à 325 $, soit 159 % au-dessus du cours actuel.
- Bernstein considère les activités de centres de données et de bases de données d'Oracle comme des gagnants à long terme de l'IA et cite deux catalyseurs : une introduction en bourse d'OpenAI et un flux de trésorerie disponible positif au second semestre de l'exercice 2028.
- Les analystes ont relevé leurs estimations de bénéfices alors même que l'action baissait, si bien qu'Oracle se négocie à environ 14 fois les bénéfices anticipés contre une moyenne quinquennale de 21x.
- La vente massive semble excessive. Mais l'objectif de 325 $ nécessite environ 38 fois les bénéfices anticipés alors qu'Oracle lève encore des fonds, ce qui est trop attendre en un an.
L'action Oracle (ORCL) a chuté de 50 % par rapport à son sommet de juin, et Bernstein ne bouge toujours pas. Le 10 novembre, l'analyste Mark Moerdler a maintenu sa recommandation Outperform et son objectif de cours à 325 $, soit 159 % au-dessus du cours actuel de l'action.
Les factures sont arrivées d'abord, puis les mauvaises nouvelles
La baisse a commencé avec le coût du développement de l'IA d'Oracle. S&P a abaissé la notation de crédit d'Oracle à BBB- en juillet. Au trimestre clos le 31 août, les investissements ont atteint 28,5 milliards de dollars, le flux de trésorerie disponible était négatif de 5 milliards de dollars, et Oracle a finalisé une vente d'actions de 20 milliards de dollars. Le 2 novembre, elle a fixé le prix d'une nouvelle levée de 20 milliards de dollars en nouvelles actions et obligations.
Puis novembre a empiré les choses. Oracle a annulé un accord de location de puces avec Tencent d'une valeur estimée à 7 milliards de dollars, a rapporté le Financial Times. Les actions liées au développement de l'IA ont été vendues massivement le 5 novembre après la victoire des démocrates dans les deux chambres du Congrès. Et le 6 novembre, Bloomberg a rapporté que Microsoft mettait fin à un accord de location de puissance de calcul IA auprès d'Oracle.
TIKR suit 42 analystes sur Oracle. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Oracle, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Oracle
Bernstein joue sur un horizon de 10 ans
"Oracle a été l'action la plus controversée de notre couverture", a écrit Moerdler. Bernstein a recalculé ses prévisions sur 10 ans sur la base des derniers chiffres de la direction et a constaté que la rentabilité d'Oracle était meilleure que ce que les analystes avaient supposé. Alors que les investisseurs craignent que l'IA ne grignote les logiciels, Moerdler voit la division des centres de données d'Oracle et son activité de bases de données comme des gagnants. Ses deux catalyseurs sont une introduction en bourse d'OpenAI, qui montrerait si les laboratoires d'IA peuvent se permettre la puissance de calcul qu'ils ont commandée, et le retour d'Oracle à un flux de trésorerie disponible positif au second semestre de l'exercice 2028, une date donnée par la direction en octobre.
Oracle peut-il justifier un cours de 325 $ ?
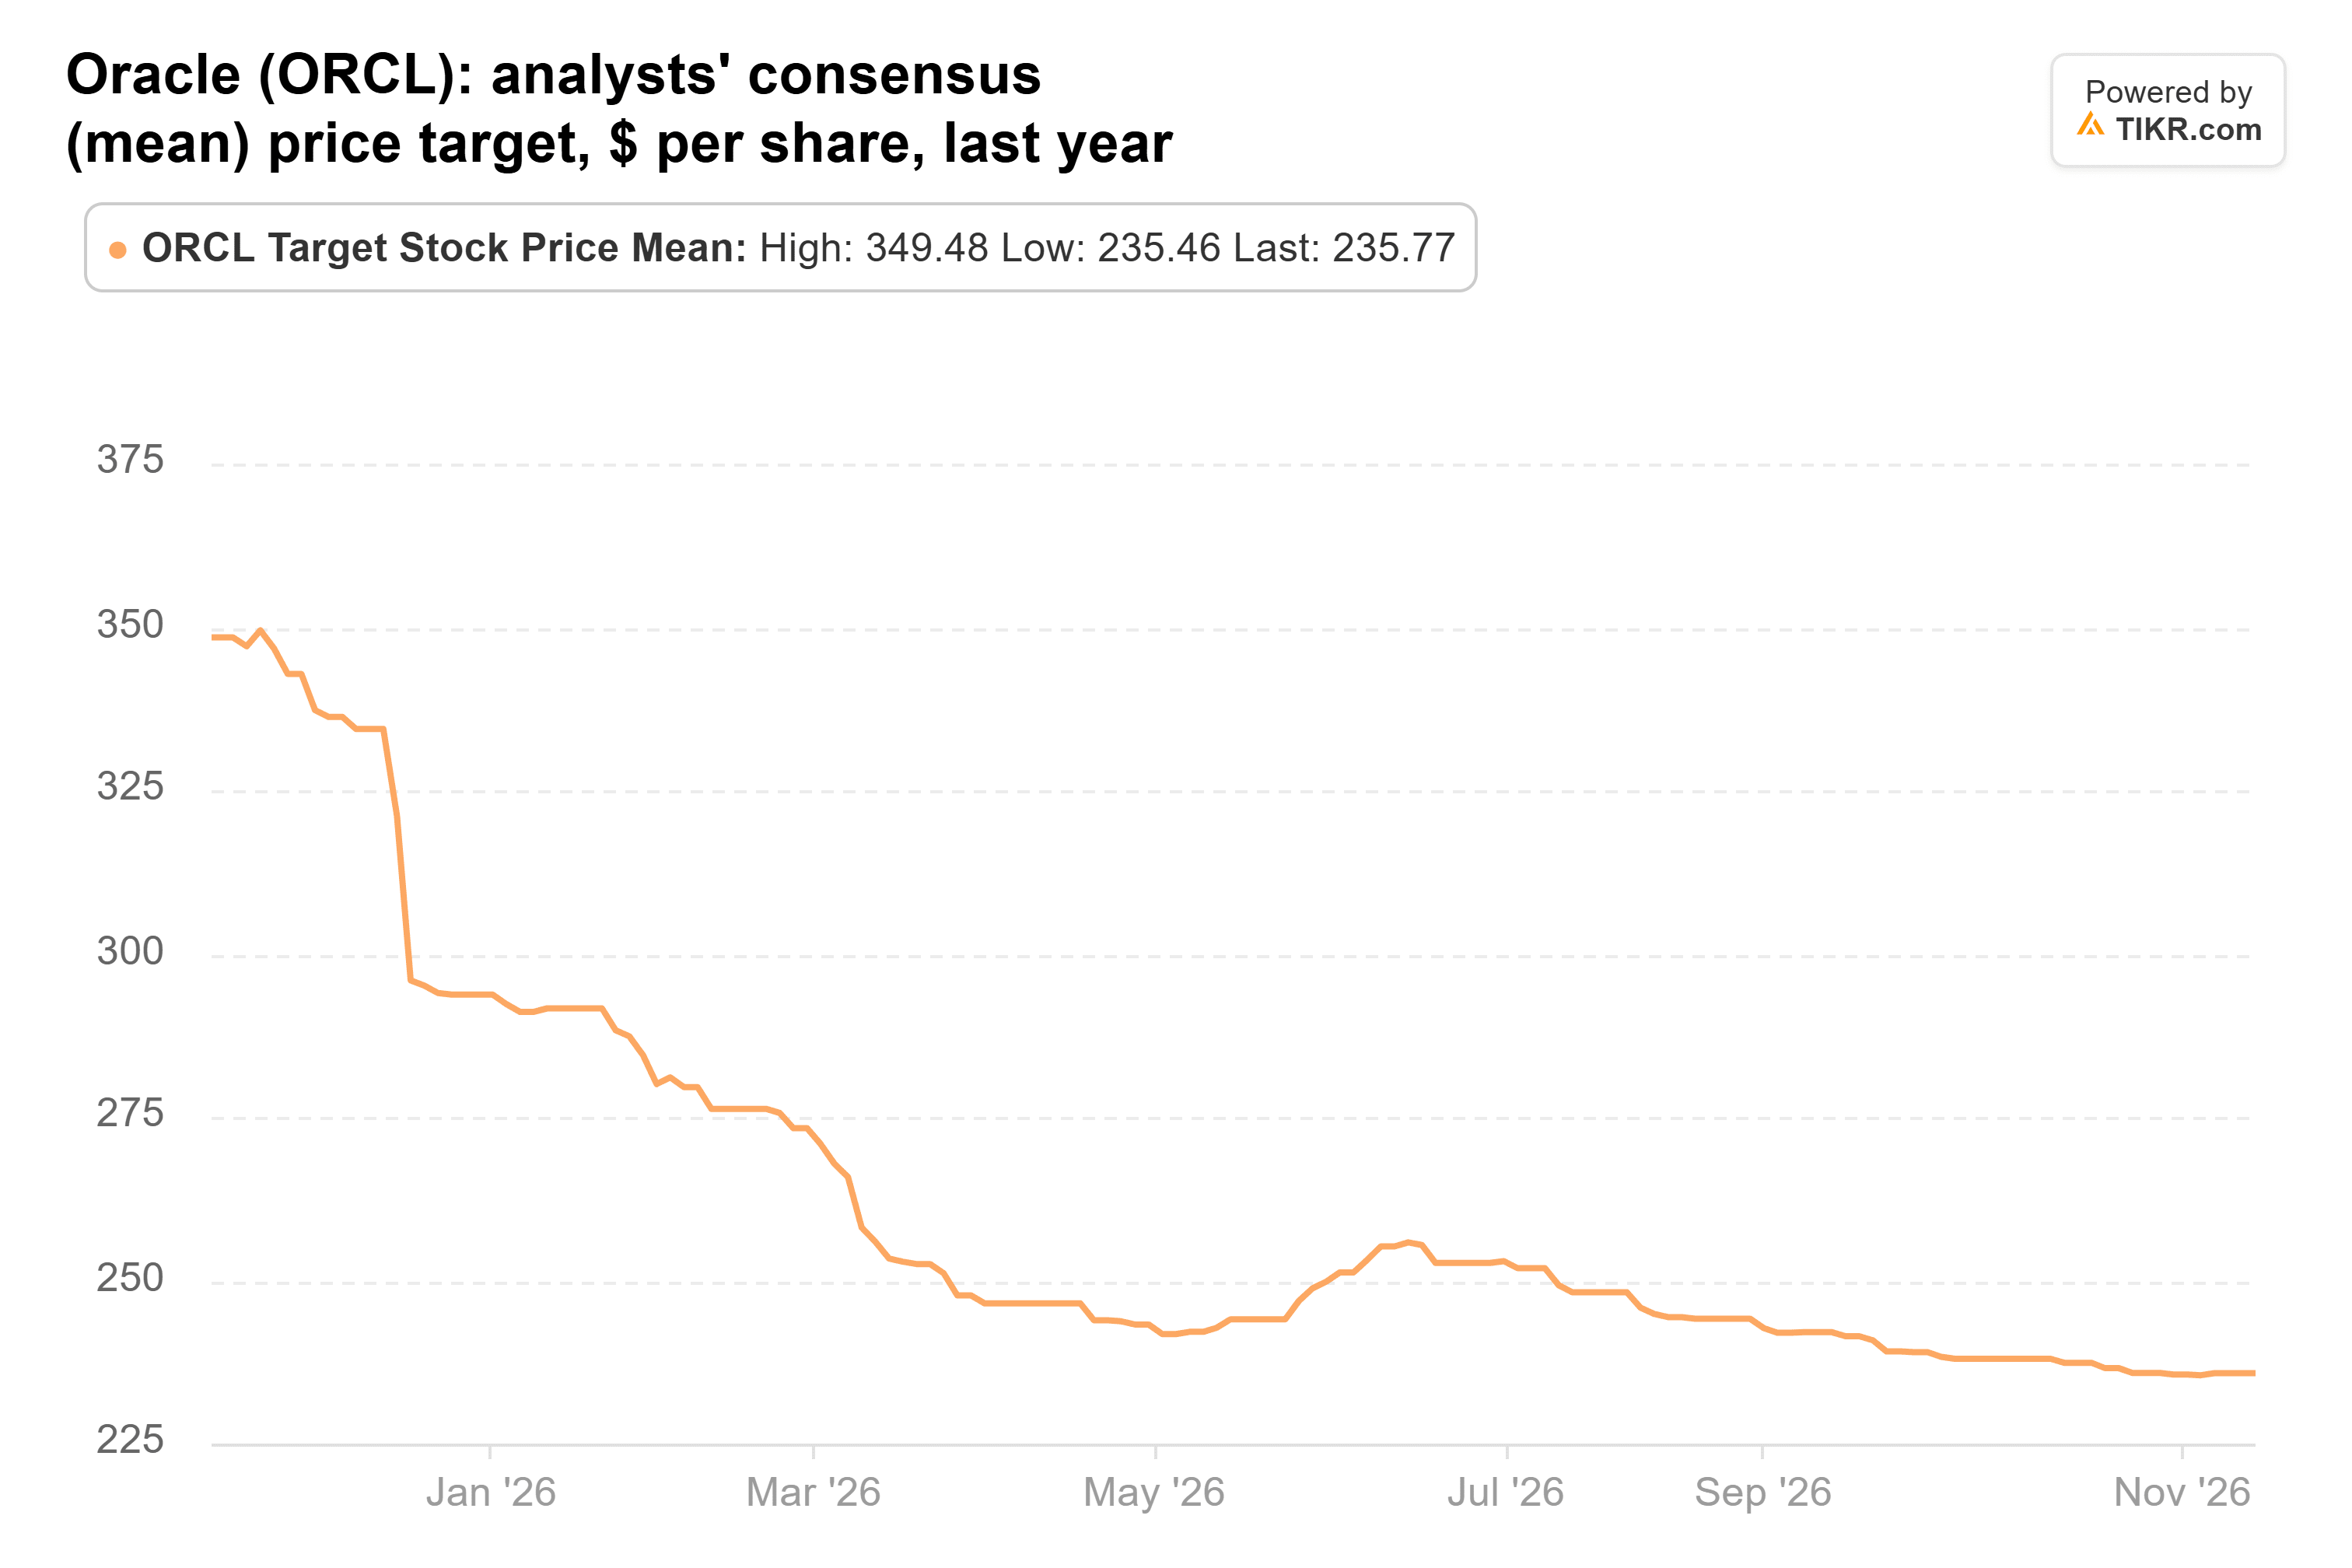
Quarante-deux analystes couvrent Oracle, et leur objectif moyen de 236 $ est 88 % au-dessus du cours, mais 325 $ se situe 38 % au-dessus même de cela. L'objectif consensuel est tombé de 348 $ il y a un an :
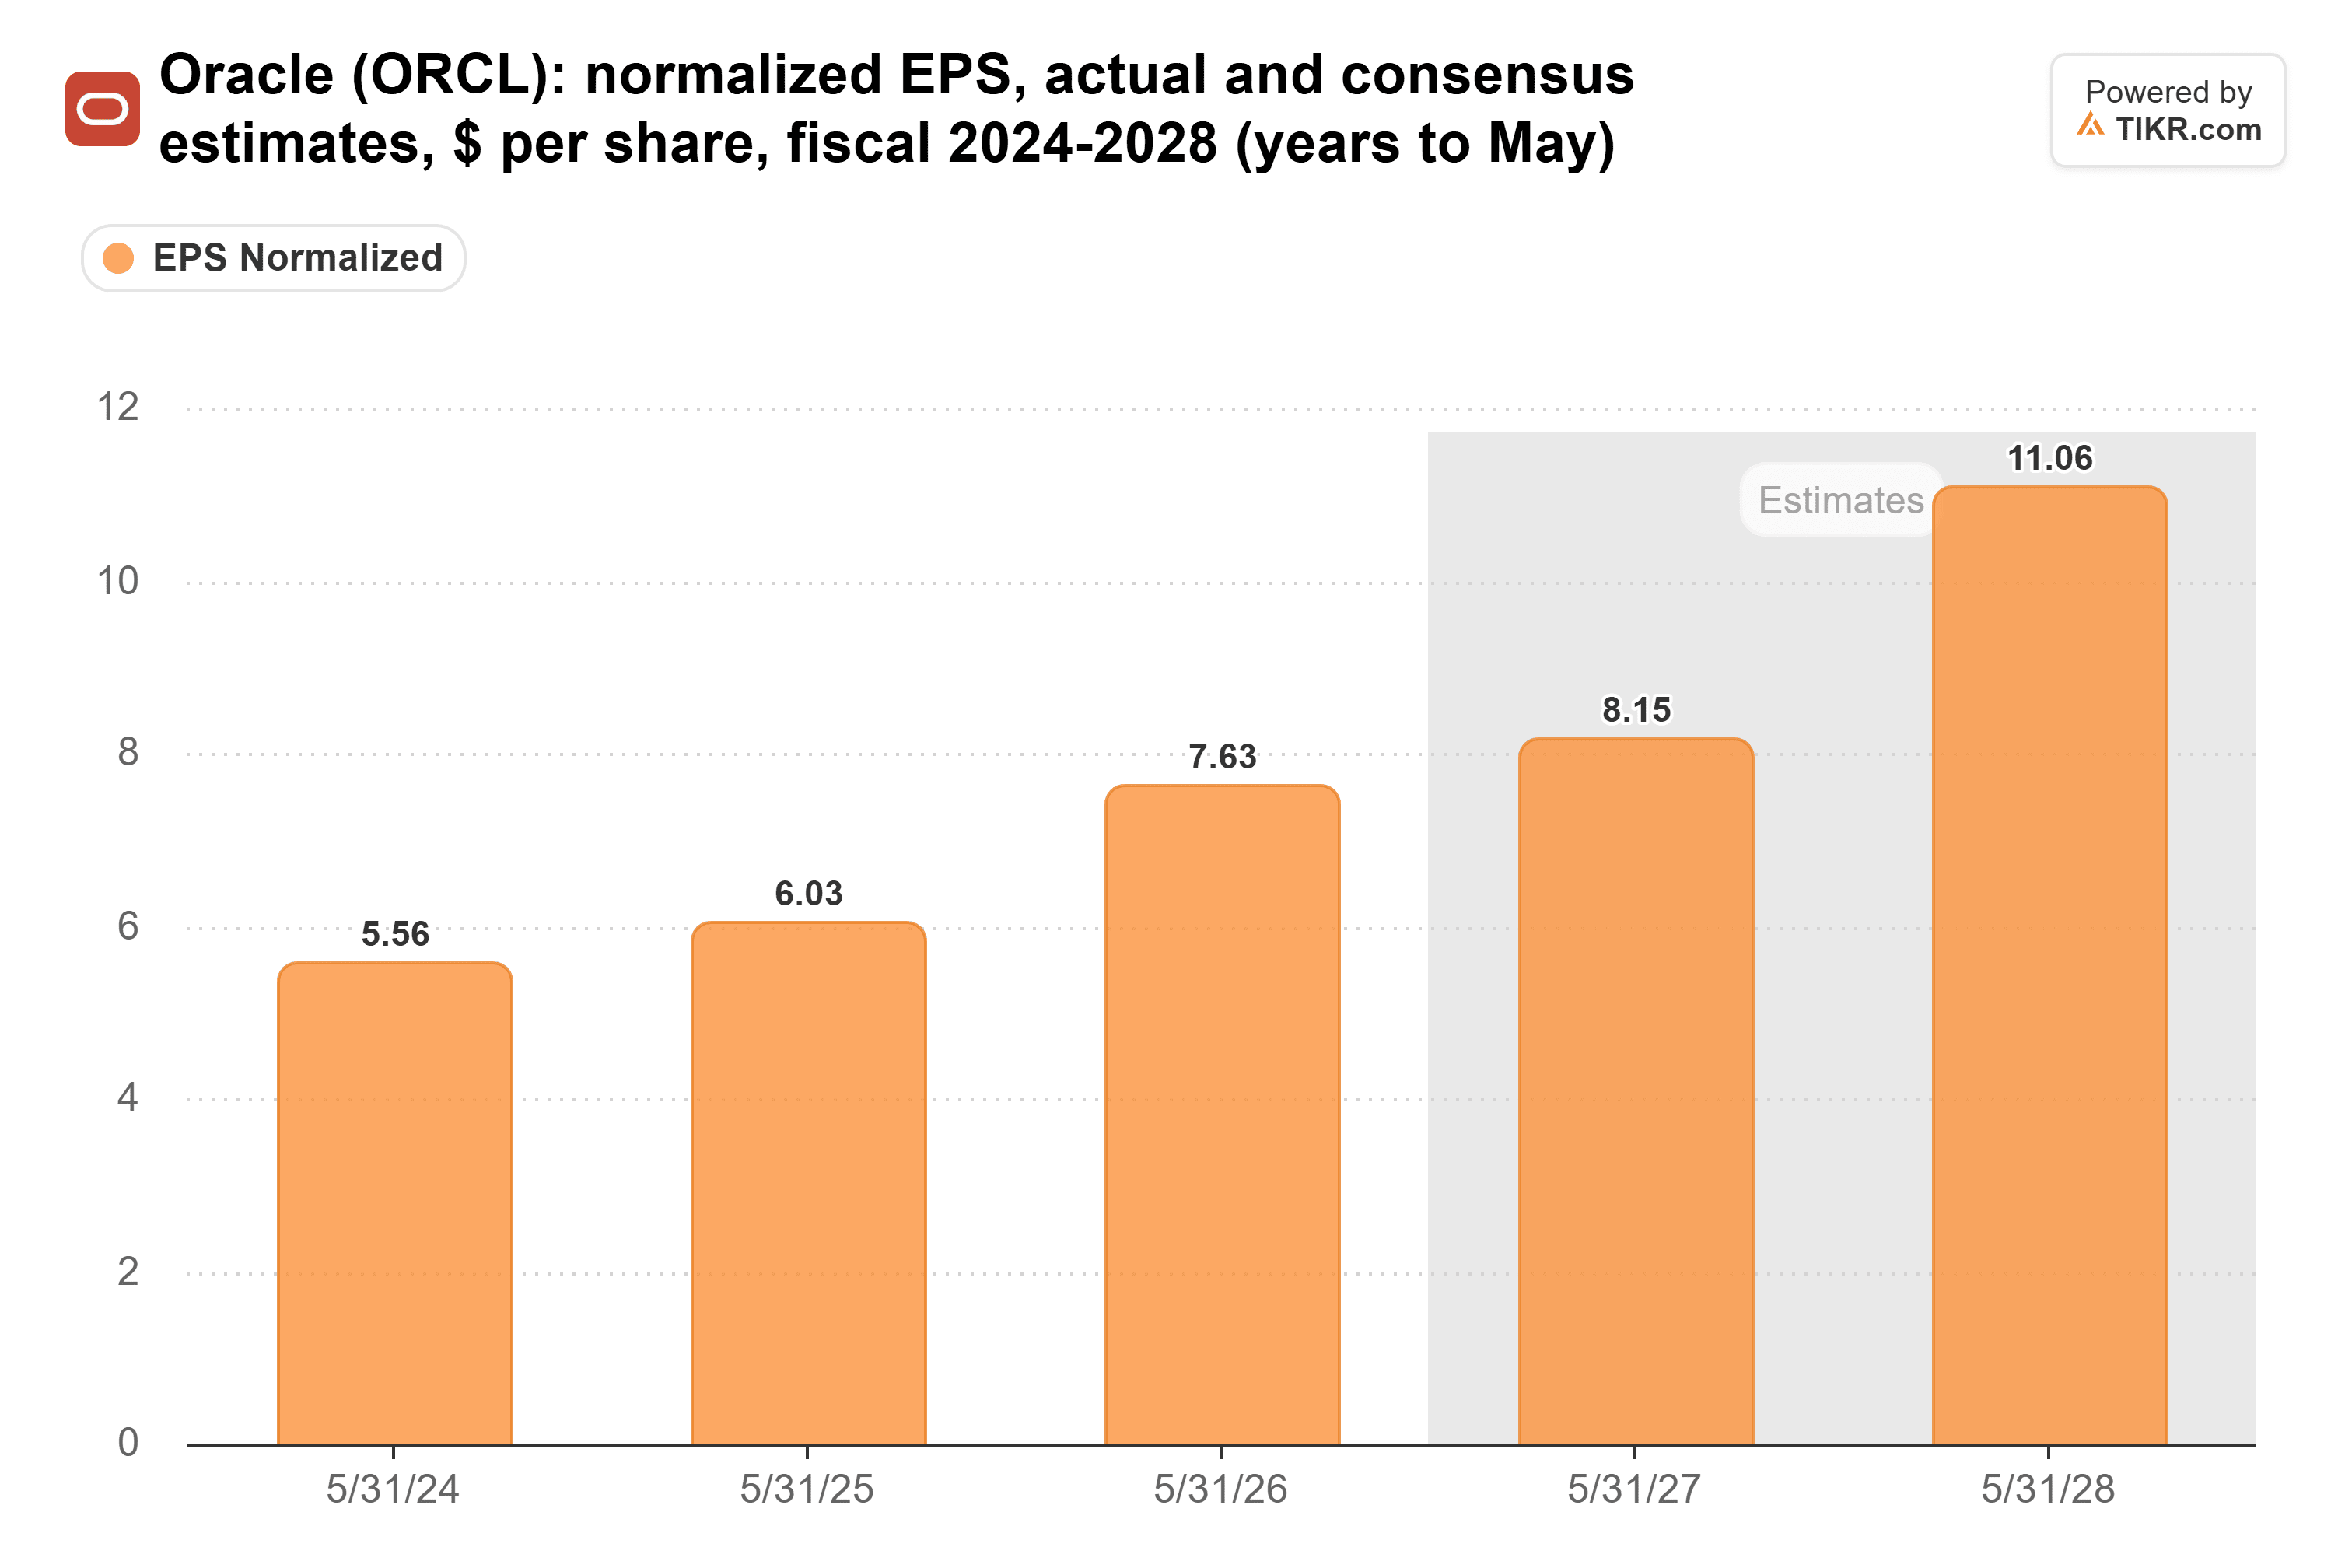
Les estimations de bénéfices ont évolué dans l'autre sens. Les analystes attendent un BPA normalisé de 8,15 $ pour l'exercice clos en mai 2027, contre 8,05 $ il y a 90 jours, et 11,06 $ pour l'exercice 2028, contre 10,90 $ :
Ainsi, l'action est devenue moins chère alors que ses perspectives de bénéfices s'amélioraient. À la dernière clôture, Oracle se négociait à environ 14 fois les bénéfices anticipés, près du plus bas de 12x des cinq dernières années et bien en dessous de sa moyenne de 21x :
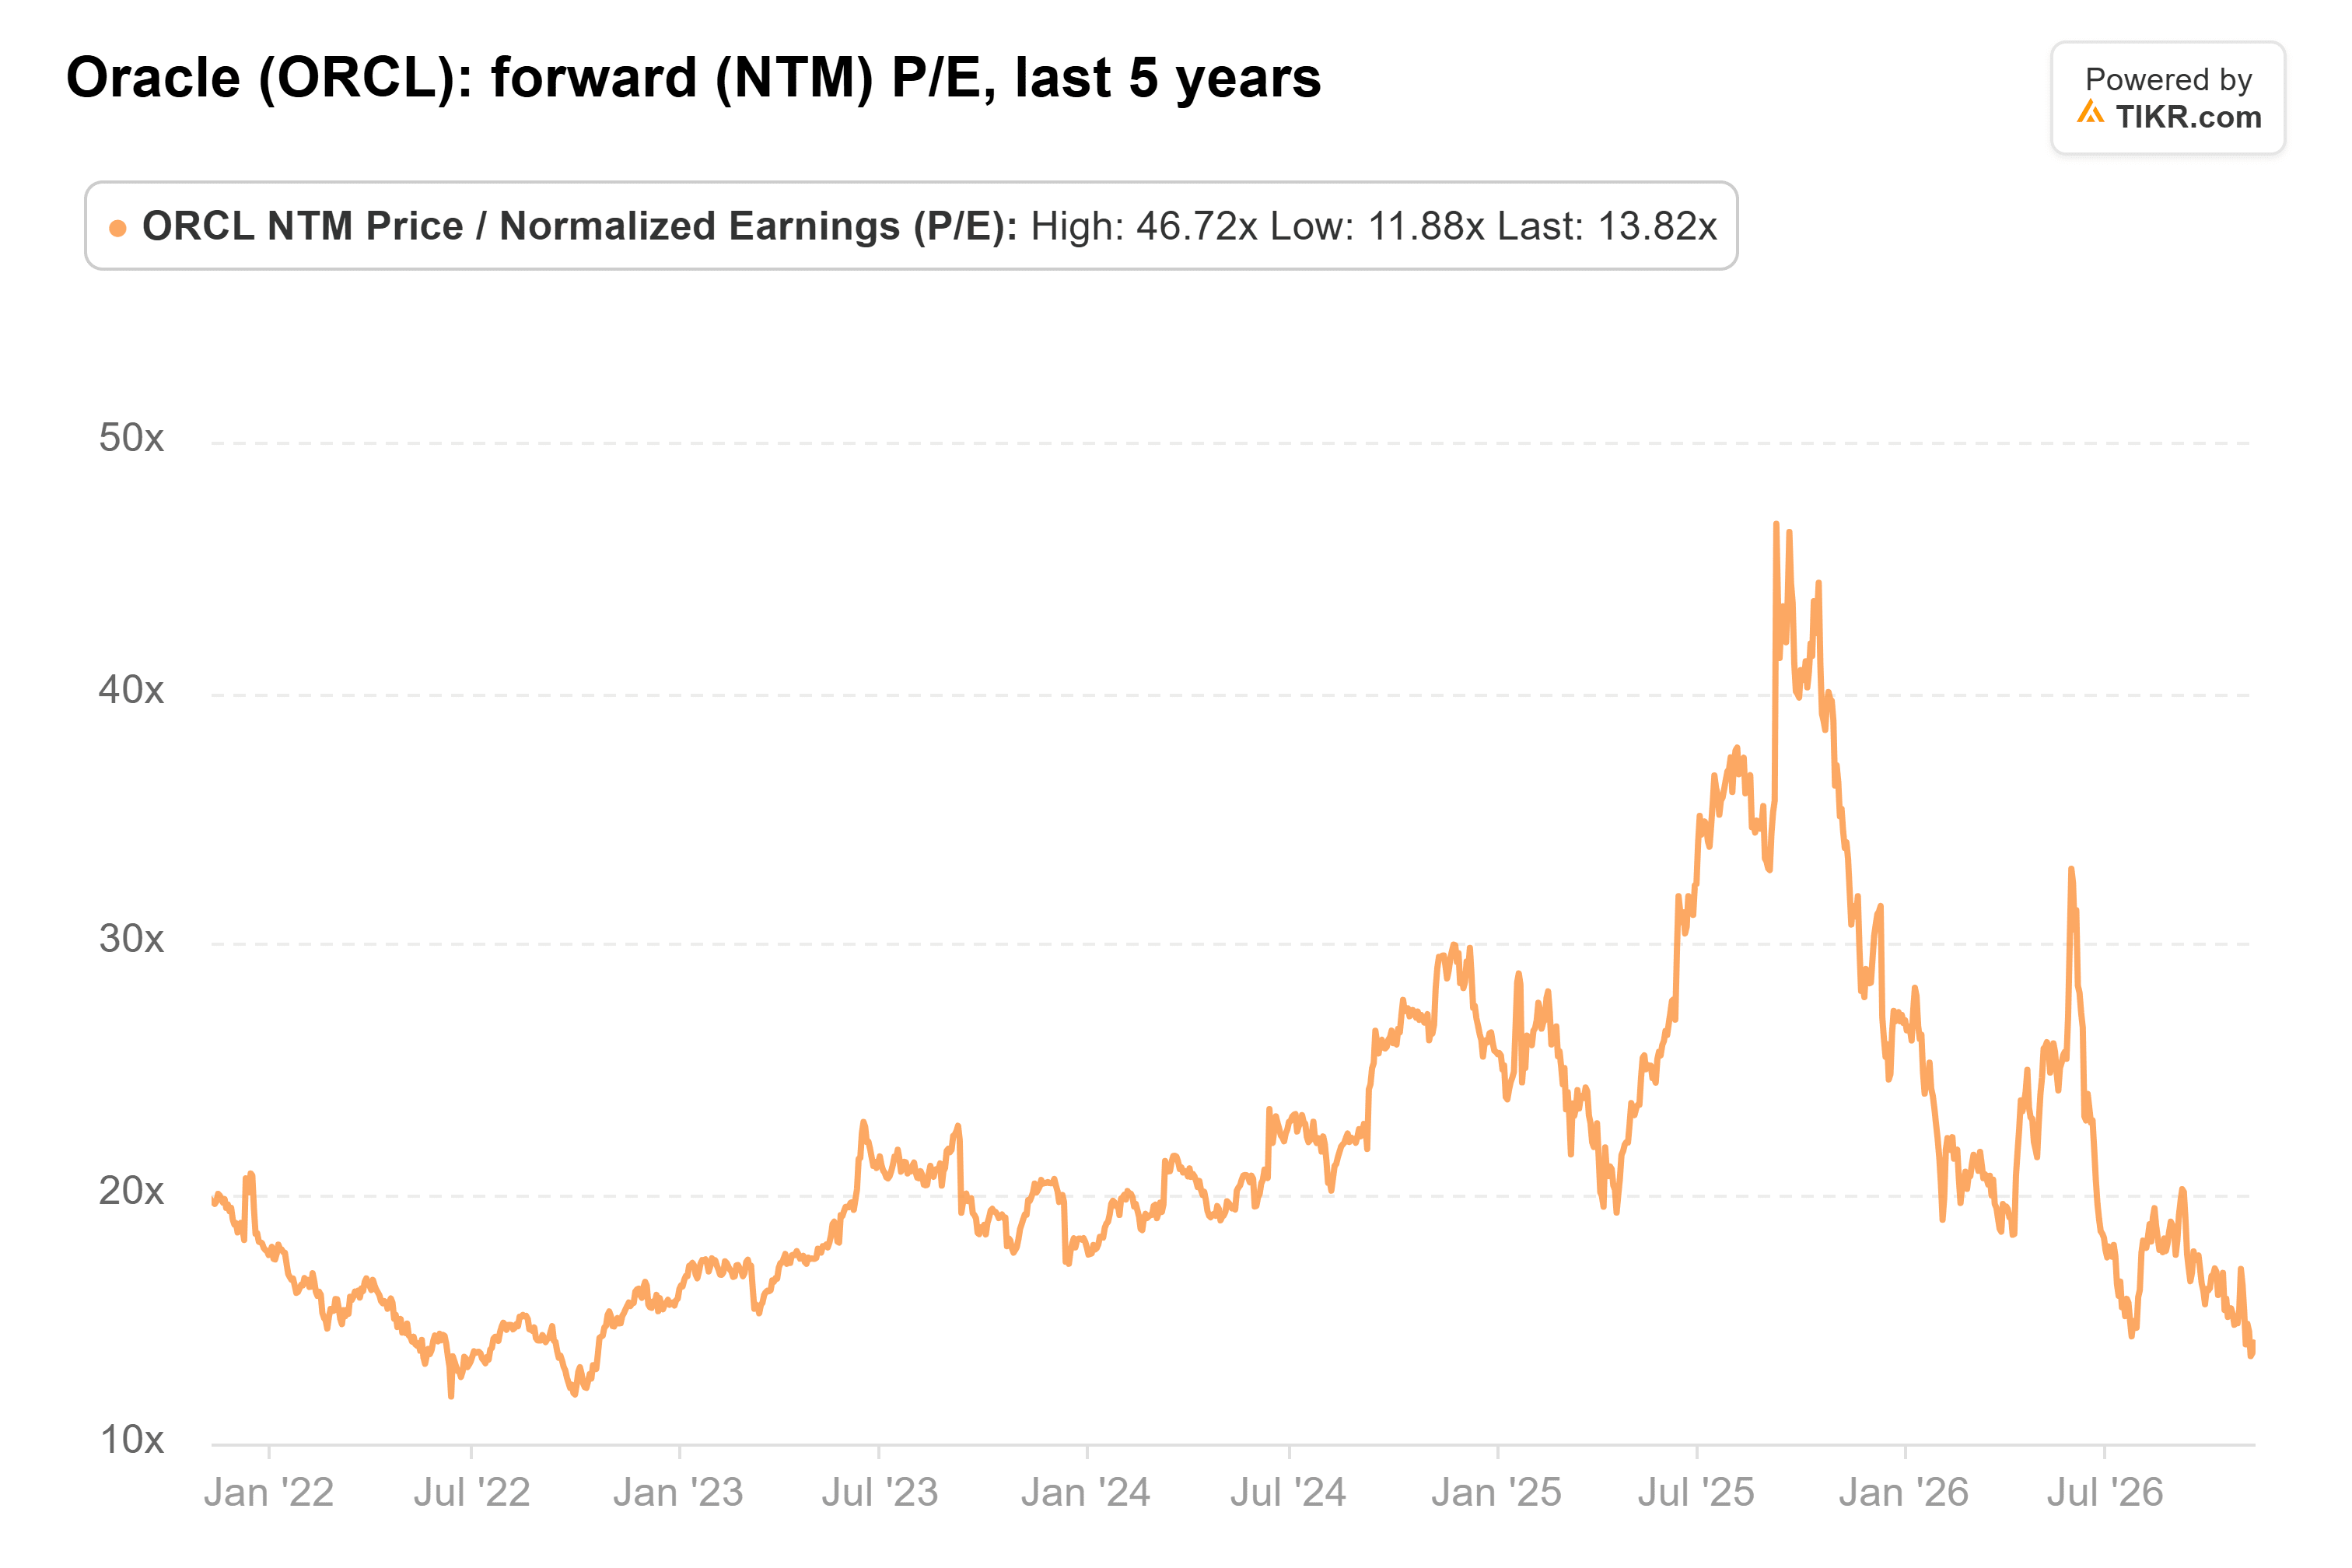
L'objectif de Bernstein demande beaucoup plus : environ 38 fois le BPA consensuel des douze prochains mois de 8,54 $. Le plus haut quinquennal d'Oracle est de 47x, datant de septembre 2025.
De la marge pour rebondir, mais 325 $ est ambitieux
Le risque réside dans le bilan : la dette totale, y compris les contrats de location, s'élevait à 169,1 milliards de dollars au 31 août, avant la levée de fonds de ce mois-ci.
Je pense effectivement que la vente massive est allée trop loin, car une action proche du bas de sa fourchette de multiples avec des estimations en hausse a de la marge pour se redresser. Mais 325 $ nécessite un multiple bien supérieur à la moyenne d'Oracle alors qu'elle vend encore des actions et des obligations pour financer ses centres de données, et c'est trop attendre en un an. Son rapport du deuxième trimestre à la mi-décembre montrera si le carnet de commandes a tenu après l'annulation avec Tencent et le retrait de Microsoft.
Alors, quelle est la valeur réelle de l'action Oracle ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Oracle. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !