Points clés
- Matt Garman, le PDG d'AWS, déclare qu'Amazon installe un GPU toutes les 14 secondes et s'attend toujours à ce qu'AWS manque de capacité au cours des deux prochaines années.
- Avec une demande supérieure à l'offre et des oppositions locales qui ralentissent la construction de nouveaux centres de données, la capacité qu'AWS exploite déjà prend de la valeur.
- AWS a généré environ 23 % des revenus d'Amazon au troisième trimestre, mais environ 63 % de son résultat opérationnel, et les analystes prévoient que le BPA normalisé devrait presque doubler entre 2025 et 2028.
- Le coût se voit dans les flux de trésorerie : la trésorerie disponible (free cash flow) était une sortie de 42,4 milliards de dollars sur les 12 mois clos le 30 septembre, et les perspectives de dépenses d'investissement (capex) d'Amazon pour 2027, début février, constituent le prochain test.
Amazon (AMZN) ajoute du matériel d'IA à un rythme difficile à imaginer, et le responsable de son activité cloud affirme que ce n'est toujours pas suffisant.
Dans l'épisode de cette semaine de Sources avec Alex Heath, Heath a interrogé Matt Garman, le PDG d'AWS, sur la construction de centres de données dans l'espace. Garman a qualifié cette idée de "très improbable d'être économiquement viable ou pratique au cours de la prochaine décennie ou deux", en partie parce que le monde entier ne gère pas un lancement de fusée par jour.
Puis il a offert une comparaison : "nous installons aujourd'hui dans un centre de données un GPU toutes les 14 secondes."
Cela ne suffit toujours pas à répondre à la demande. "Actuellement, la demande dépasse largement l'offre", a déclaré Garman plus tôt dans la conversation, et même avec tous les investissements qu'Amazon dépense, "je prévois que nous manquerons de capacité au cours des deux prochaines années."
Ainsi, la partie la plus rentable d'Amazon est en rupture de stock.
TIKR suit 61 analystes sur Amazon. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
AWS pourrait déjà vendre toute sa capacité de 2027
Garman est allé plus loin. "Je pourrais choisir de vendre chaque accélérateur que j'ai et dont je sais qu'il sera installé en 2027 et en finir avec ça", a-t-il déclaré. AWS ne le fait pas, car elle réserve une partie de sa capacité pour les entreprises et les startups qui arrivent plus tard.
La demande s'accompagne également de contrats. Garman a déclaré que la plupart des clients plus importants d'AWS s'engagent sur leurs dépenses pour trois à six ans, certains jusqu'à dix ans, et qu'ils finissent souvent par dépenser plus que prévu. Amazon a indiqué que le carnet de commandes d'AWS s'élevait à 578 milliards de dollars fin septembre.
Garman ne craint pas non plus qu'une IA moins chère réduise l'activité : "chaque fois que nous voyons l'inférence devenir, vous savez, 50 % moins chère, nous observons une augmentation d'un ordre de grandeur de l'utilisation."
Un déploiement plus lent profite à ceux qui ont déjà construit
Les élections de mi-mandat rendent cela plus important. Le 3 novembre, les démocrates ont remporté la Chambre et le Sénat, et dix villes de l'Ohio ont interdit les grands centres de données. Deux de ces interdictions concerneraient Amazon. À travers le pays, les résultats indiquent davantage un ralentissement des autorisations qu'une interdiction pure et simple, ce qui pourrait forcer les hyperscalers à une discipline en matière de dépenses d'investissement.
Si chaque nouveau centre de données met plus de temps à être approuvé, la capacité déjà opérationnelle et déjà vendue prend de la valeur. AWS en possède plus que presque tout le monde, même si elle a aussi besoin de nouveaux sites.
Le cloud paie les factures
Au troisième trimestre, les ventes d'AWS ont augmenté de 39 % pour atteindre 46,0 milliards de dollars. Son résultat opérationnel de 17,8 milliards de dollars représentait environ 63 % du total d'Amazon (28,1 milliards de dollars), sur environ 23 % des ventes d'Amazon, et sa marge opérationnelle est passée à 38,7 % contre 34,6 % un an plus tôt. Lors de la conférence téléphonique du troisième trimestre d'Amazon, le PDG Andy Jassy a évoqué une croissance d'AWS de 40 % par an au cours de chacune des deux prochaines années, et a déclaré qu'elle pourrait "finalement devenir une activité de plus de mille milliards de dollars."
Les analystes prévoient que le BPA normalisé d'Amazon passera de 7,17 $ en 2025 à 13,99 $ en 2028.
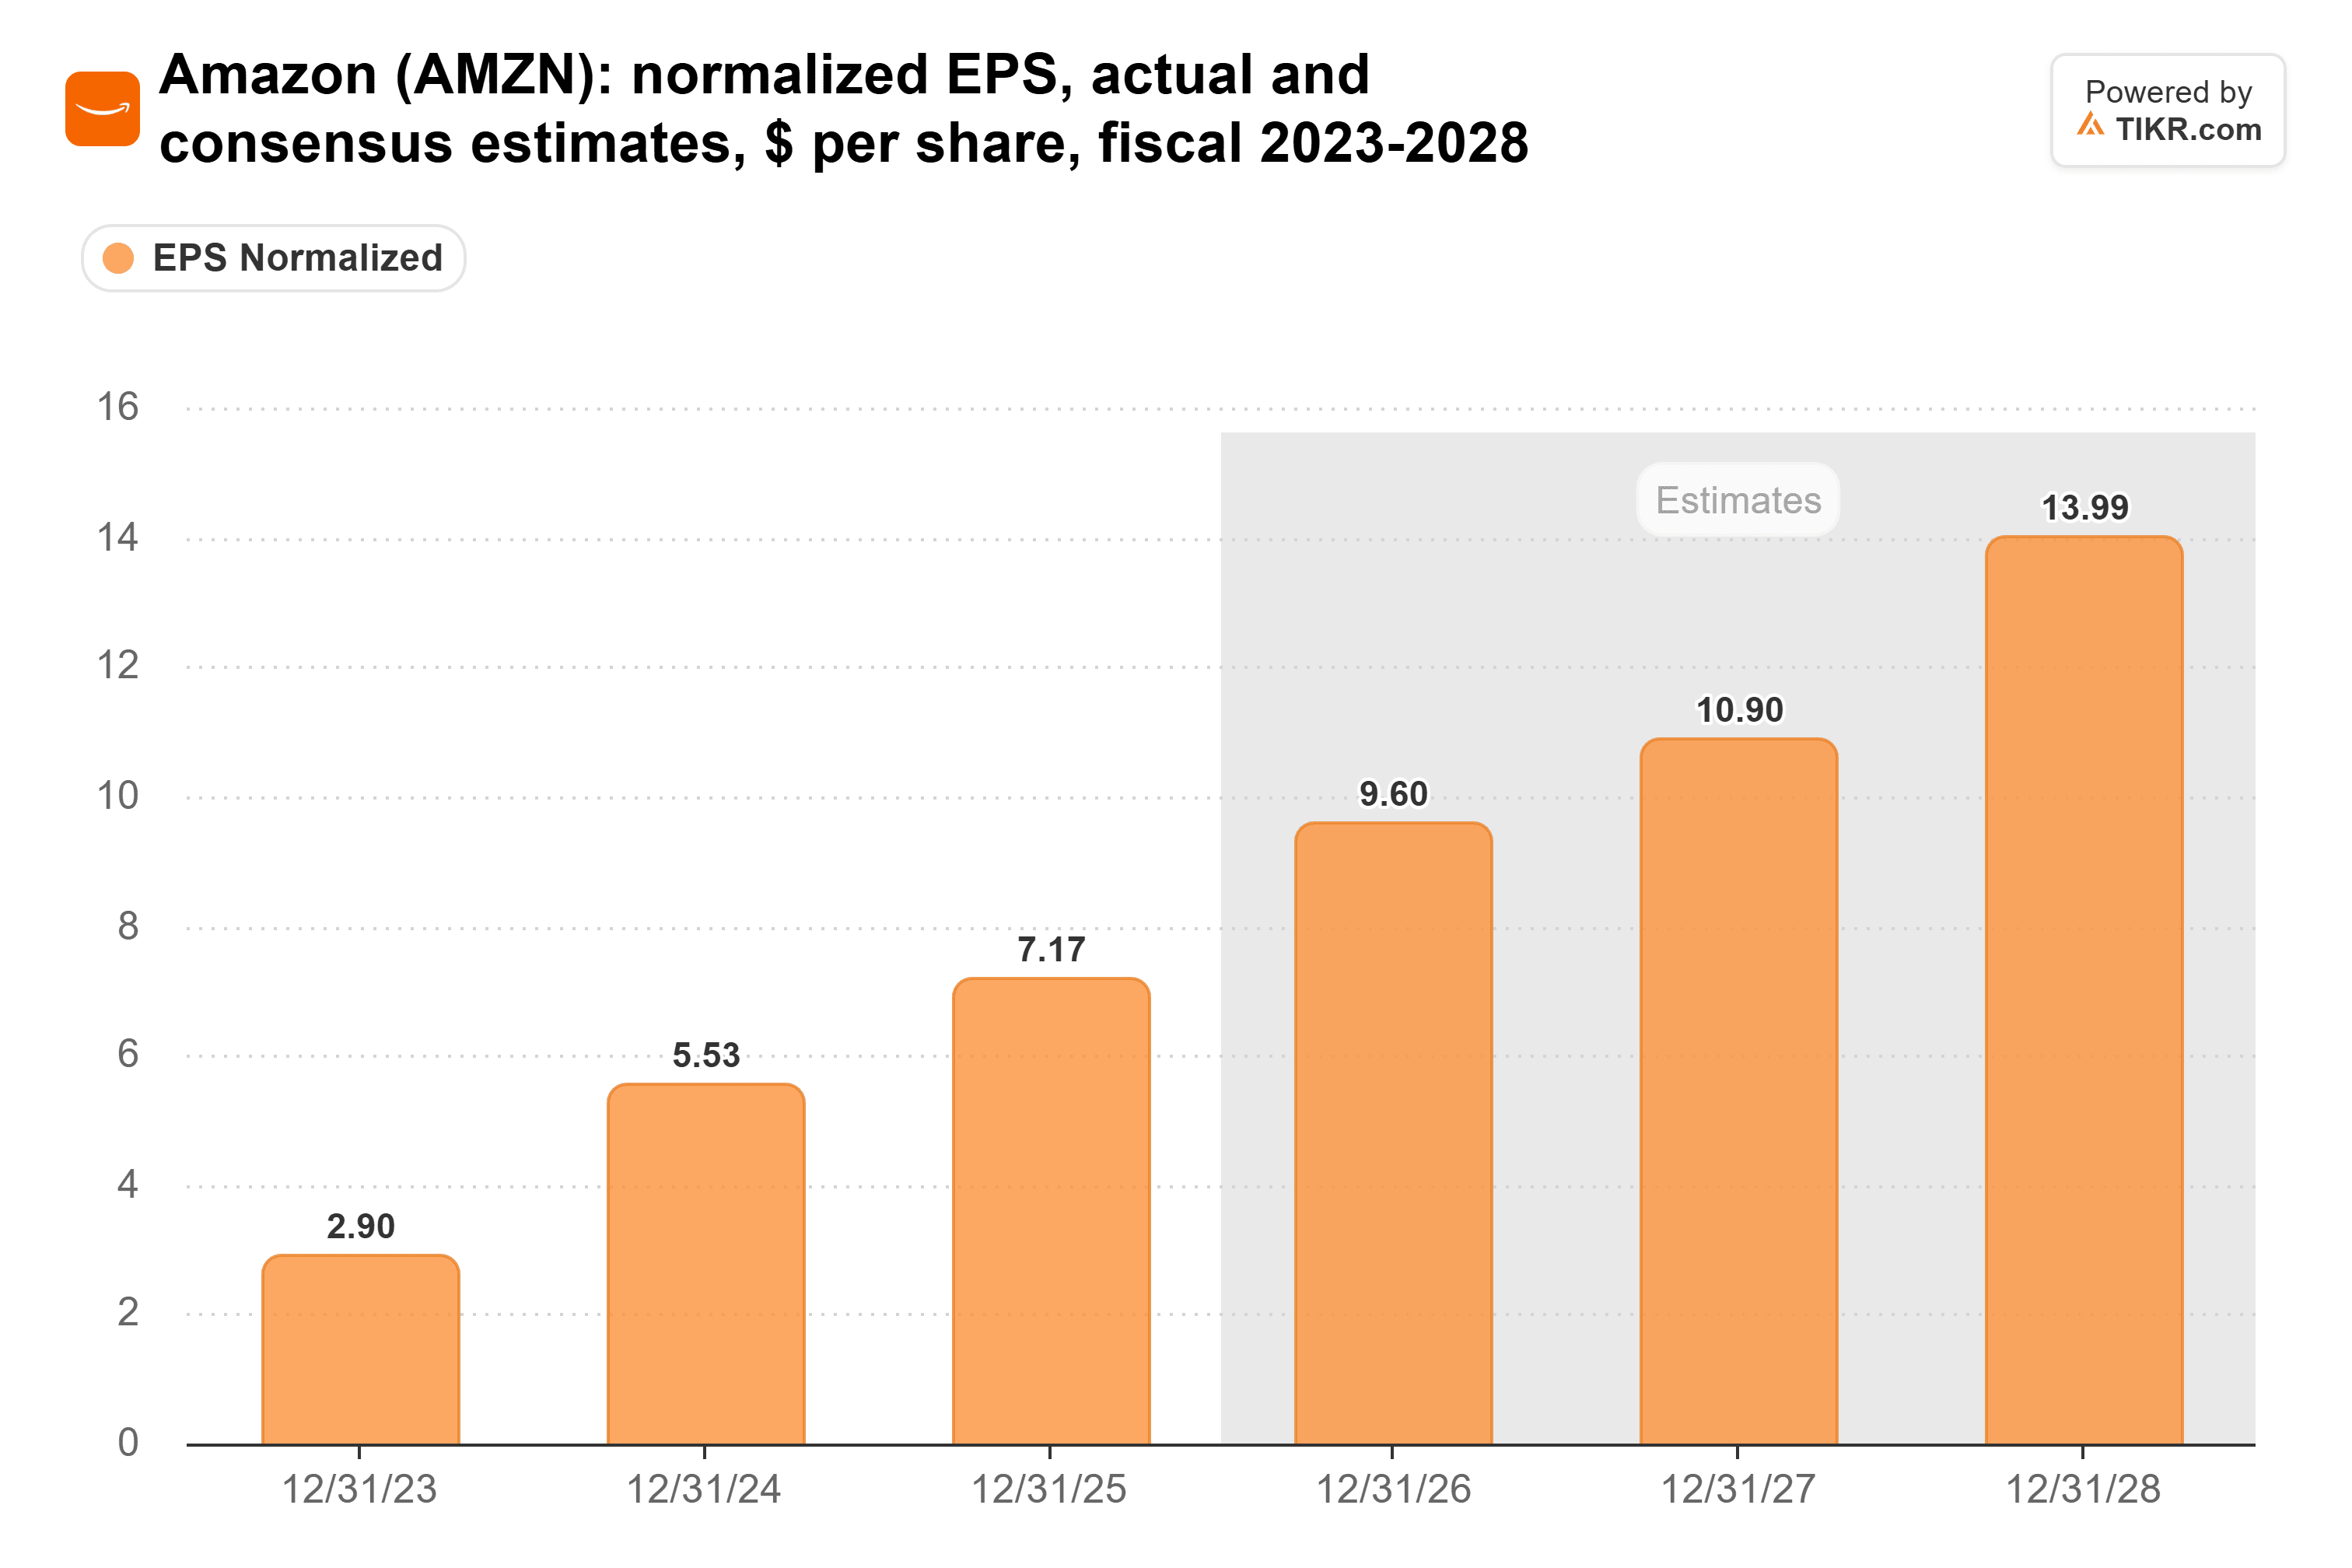
La part croissante d'AWS dans les bénéfices est une raison majeure pour laquelle la marge opérationnelle d'Amazon a à peu près doublé depuis 2021, passant de 5,3 % à 11,2 % en 2025.
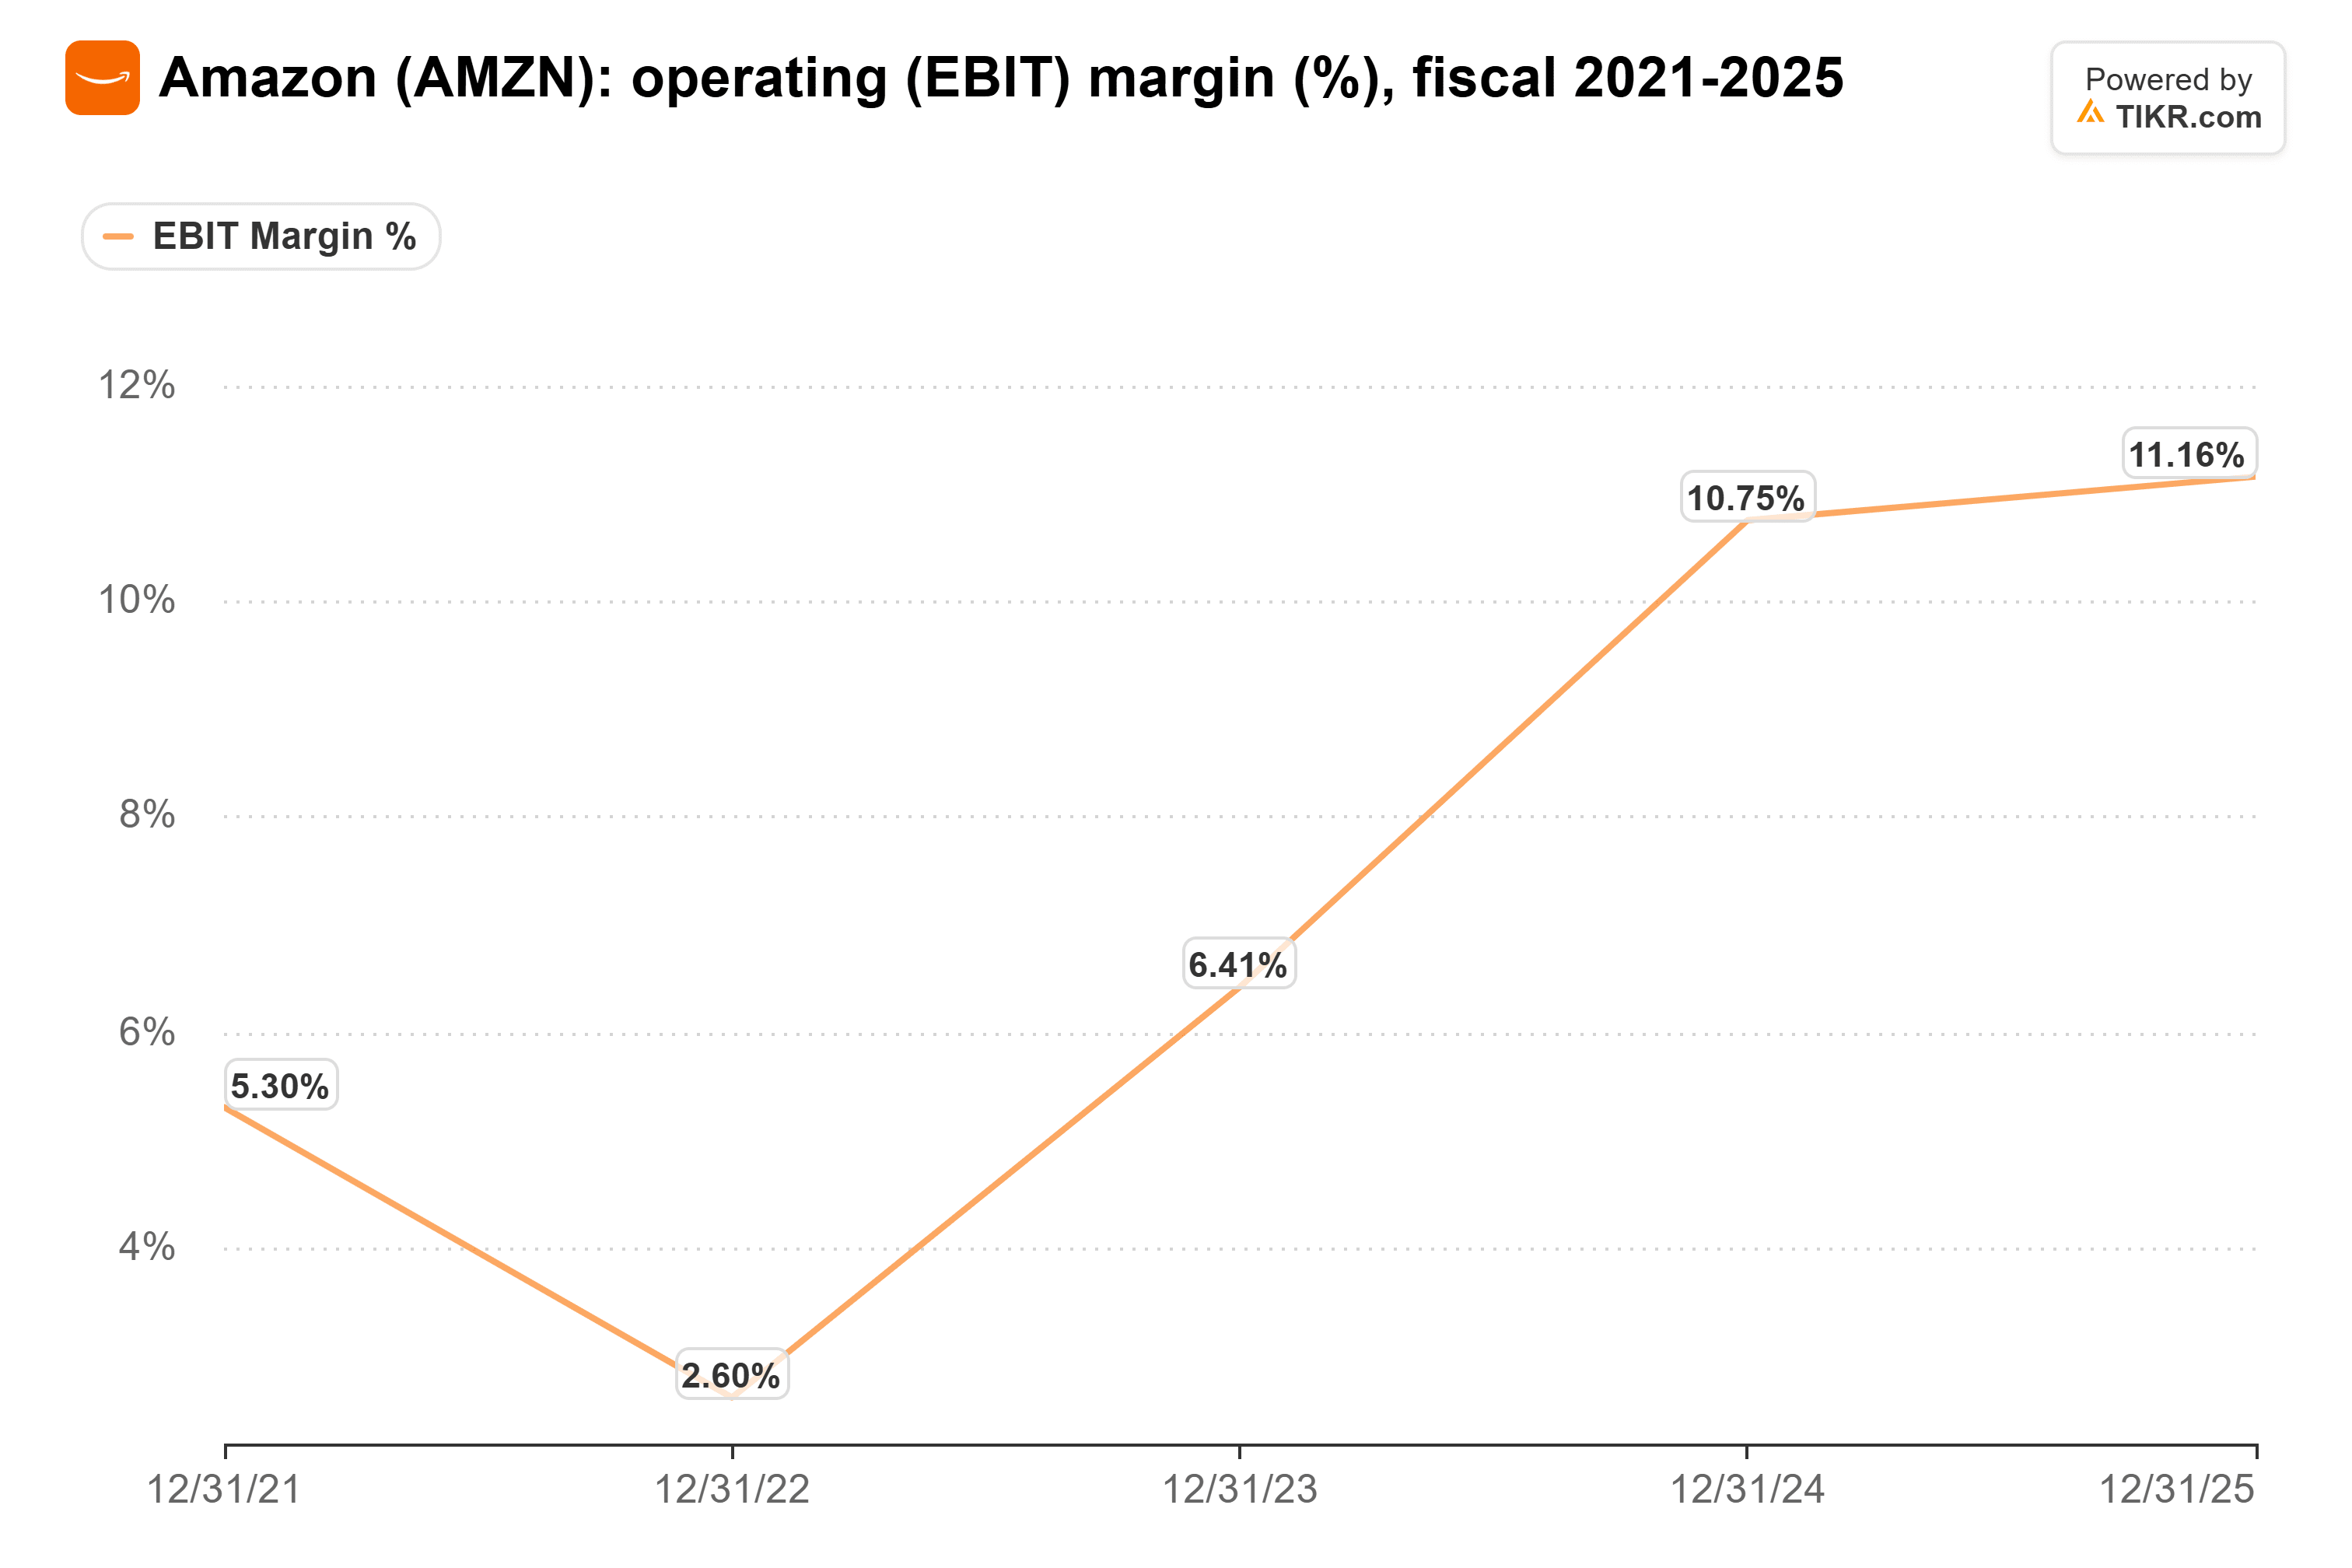
Elle a atteint un record de 13,9 % au troisième trimestre.
Rester en manque de capacité coûte cher
Bien sûr, un cloud qui ne peut pas suivre la demande continue de dépenser pour rattraper son retard. En 2025, les 132 milliards de dollars de dépenses d'investissement (capex) d'Amazon ont absorbé presque la totalité des 140 milliards de dollars générés par ses opérations.
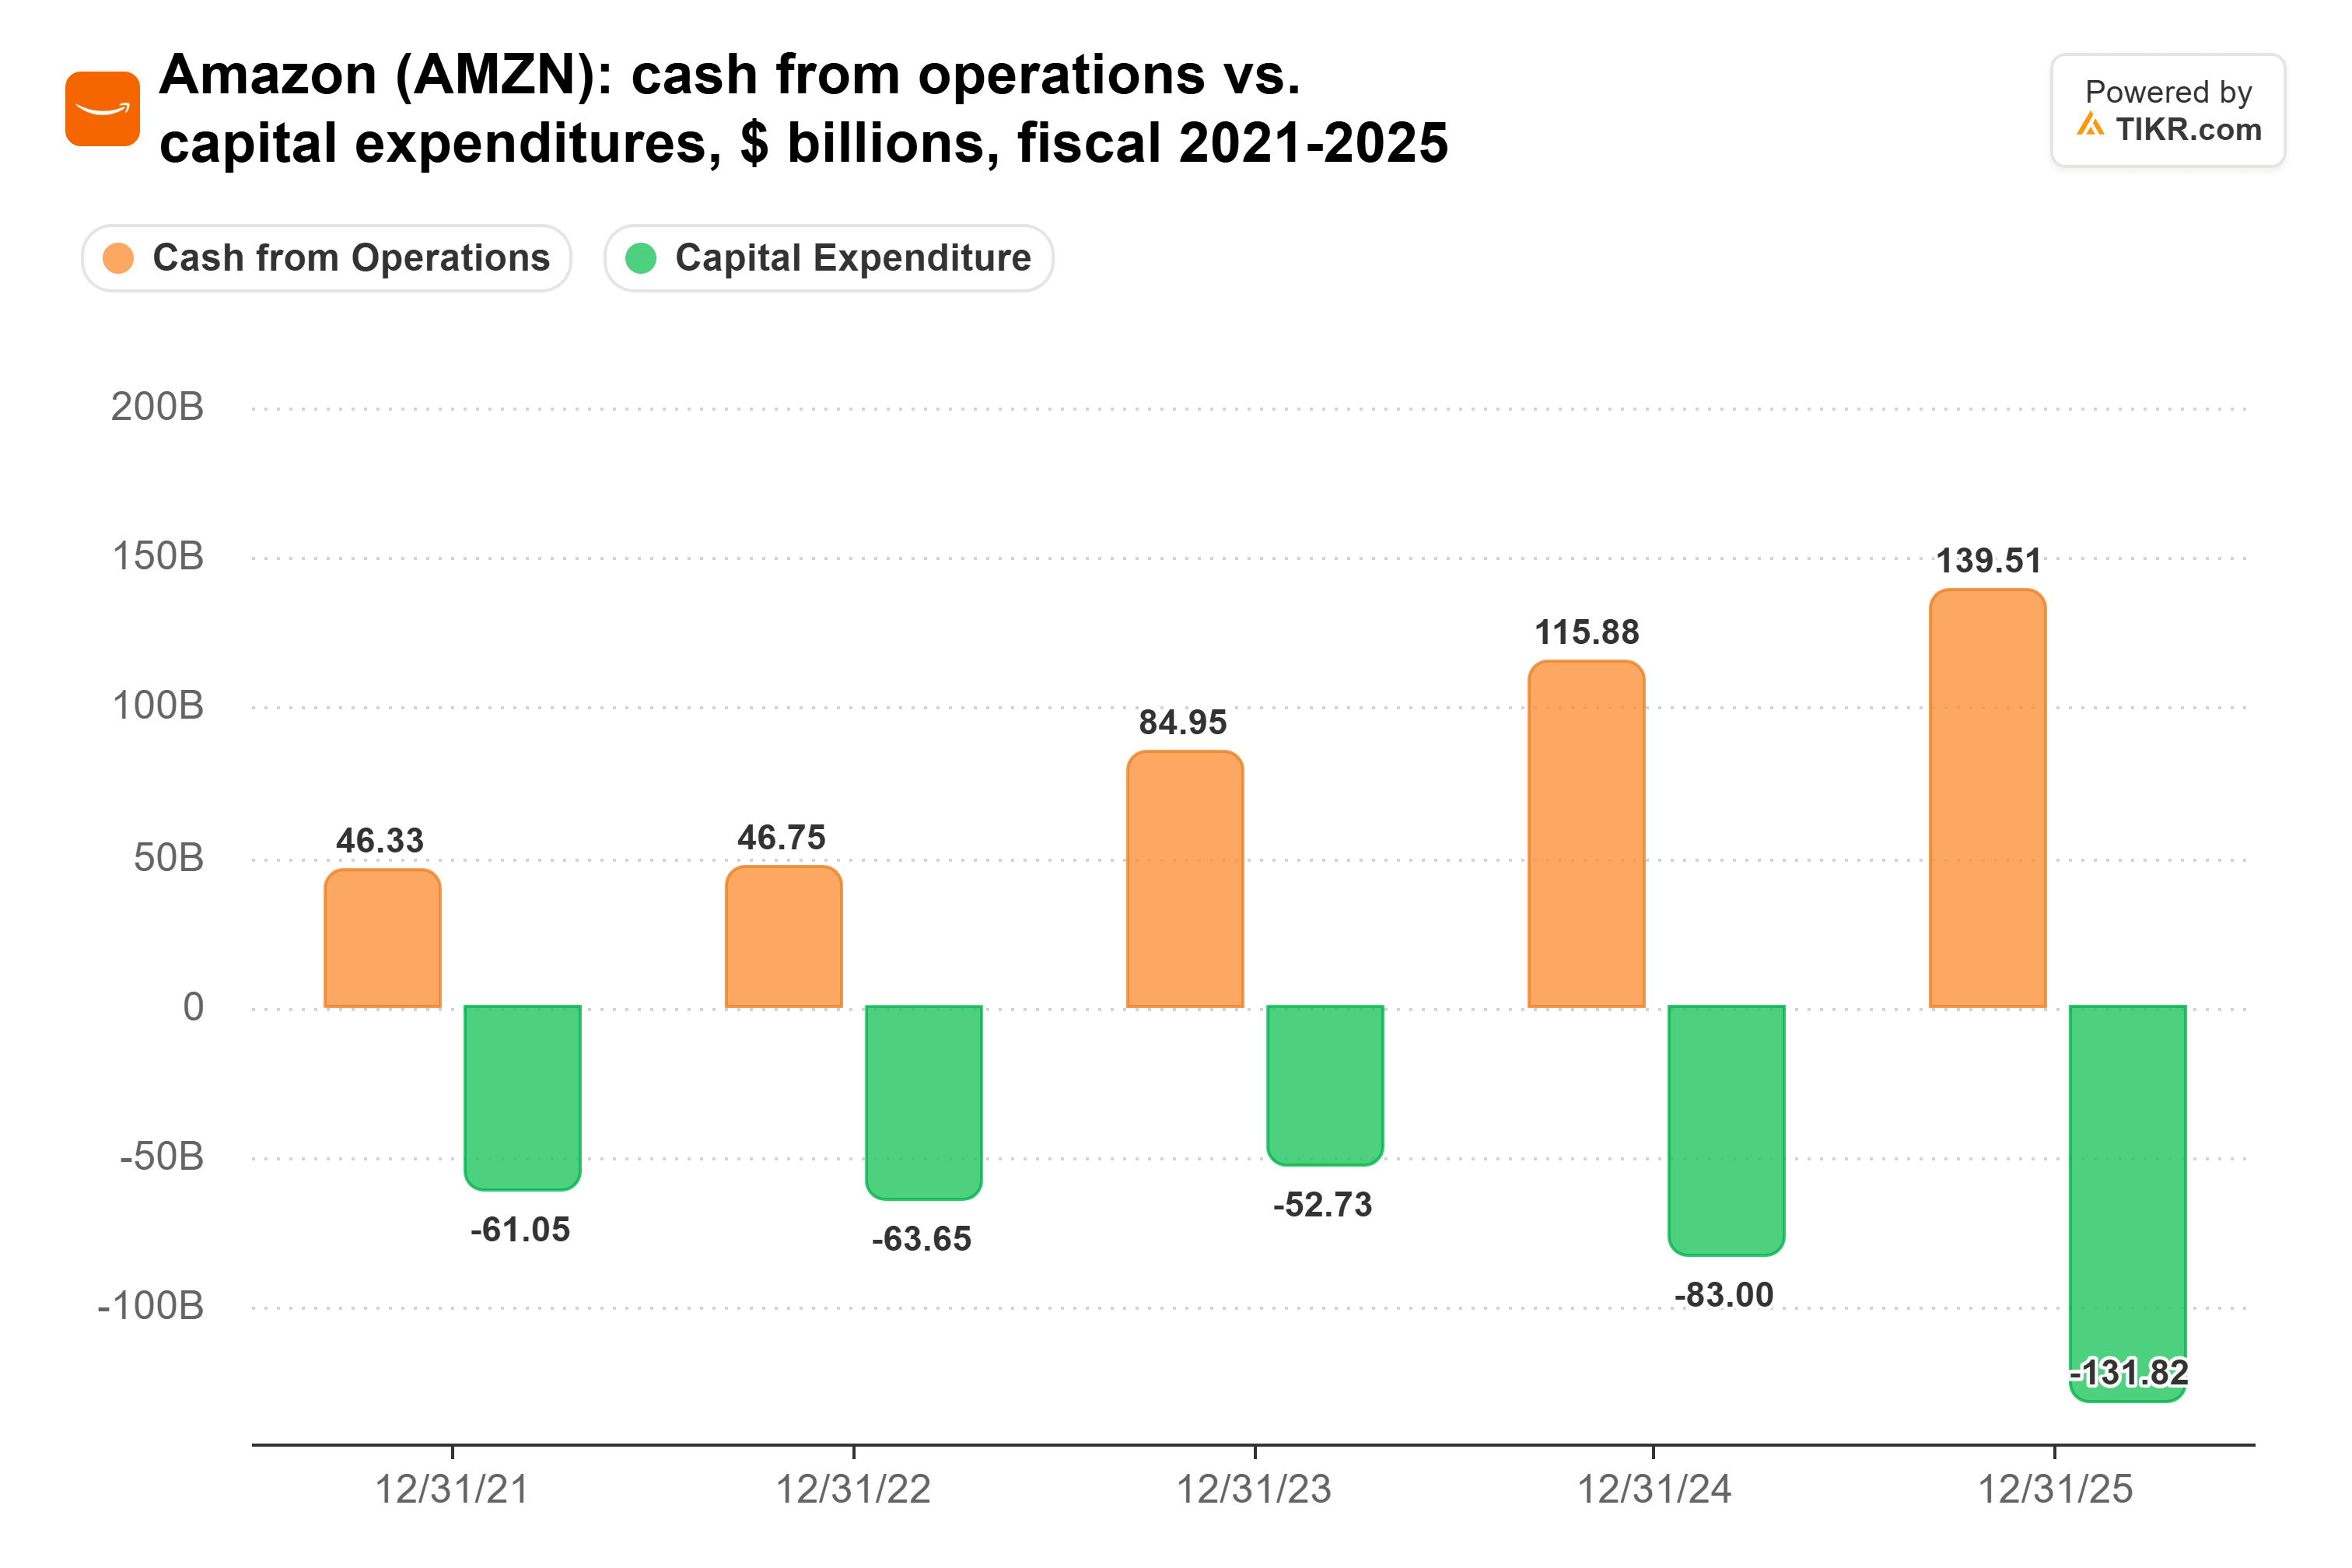
Les dépenses n'ont fait qu'augmenter depuis. Sur les 12 mois clos le 30 septembre, les dépenses d'investissement nettes ont atteint 210,7 milliards de dollars, et la trésorerie disponible (free cash flow) est passée d'une entrée de 14,8 milliards de dollars un an plus tôt à une sortie de 42,4 milliards de dollars. La direction prévoit environ 220 milliards de dollars de dépenses d'investissement en trésorerie en 2026, et la dette à long terme a doublé pour atteindre 128,9 milliards de dollars au premier semestre de l'année. Les analystes ne s'attendent pas à ce que la trésorerie disponible redevienne positive avant 2028.
La pénurie est aussi la raison pour laquelle ces dépenses devraient être rentables. La direction affirme que les serveurs atteignent le seuil de rentabilité en un peu moins de trois ans et durent au moins cinq à six ans, et que la plupart des capacités d'IA sont sous contrat pour au moins cinq ans. Un serveur vendu avant même d'être branché et qui s'amortit en moins de trois ans est un bon placement pour de l'argent.
Le risque réside dans l'identité d'une grande partie des acheteurs. OpenAI et Anthropic ont chacune ajouté des engagements d'achat auprès d'AWS de 100 milliards de dollars ou plus cette année, et Amazon a investi 68 milliards de dollars dans les deux, donc une partie de ce carnet de commandes dépend de laboratoires qu'Amazon aide à financer.
Une capacité rare vaut la peine d'être payée
De mon point de vue, Garman vient de donner aux investisseurs la meilleure raison de supporter les dépenses d'Amazon. Une activité qui pourrait vendre aujourd'hui tous ses puces de 2027 et qui génère environ 63 % du résultat opérationnel d'Amazon a de la marge pour absorber un budget de dépenses d'investissement de 220 milliards de dollars, surtout si les oppositions locales ralentissent le déploiement de tous les autres. Et les investisseurs paient moins cher ces bénéfices qu'auparavant : le ratio P/E d'Amazon est tombé de 34 à 21.
Le prochain test aura lieu début février, lorsque Amazon présentera ses perspectives de dépenses d'investissement pour 2027 avec les résultats du quatrième trimestre. Si les dépenses d'investissement continuent de croître plus vite que les revenus d'AWS, les investisseurs devront attendre au-delà de 2028 pour cette trésorerie disponible.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Amazon. Partez du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !