Points clés
- Mastercard a clôturé à 653 $, soit environ 4 % en dessous de son plus haut sur 52 semaines, après une hausse de 33 % depuis début mai.
- Le chiffre d'affaires net du troisième trimestre a augmenté de 14 % pour atteindre 9,8 milliards de dollars, les services à valeur ajoutée progressant d'environ 19 % contre 11 % pour le réseau de paiement.
- À 29,4 fois les bénéfices anticipés, proche de sa moyenne quinquennale, l'objectif moyen de 710 $ pour Mastercard n'implique qu'une hausse potentielle de 9 %, et les bénéfices de Visa devraient croître légèrement moins vite.
- Mastercard présentera ses résultats chez Citi le 9 novembre et chez KBW le 10 novembre, où les tendances transfrontalières du quatrième trimestre seront le chiffre à surveiller.
Mastercard (MA) a clôturé à 653 $ vendredi, soit environ 4 % en dessous de son plus haut sur 52 semaines de 682 $. Depuis début mai, l'action a grimpé de 33 %.
C'est une forte progression pour une entreprise dont le chiffre d'affaires croît à un rythme de basse dizaine de pourcents. La question est donc simple : quelle part des bonnes nouvelles est déjà intégrée dans le cours ?
Les résultats du troisième trimestre publiés le 29 octobre ont donné aux optimistes de quoi se réjouir. Le chiffre d'affaires net a augmenté de 14 % pour atteindre 9,8 milliards de dollars, et le BPA ajusté de 5,31 $ a dépassé l'estimation de 5,16 $.
Visa (V) a suivi le mouvement, et les deux réseaux ont progressé tandis que les actions des fabricants de puces reculaient. Mais les analystes s'attendent à ce que les bénéfices de Mastercard croissent un peu plus vite, environ 16 % par an jusqu'en 2028 contre environ 14 % pour Visa.
Bill Ackman détient les deux. Sur CNBC's Squawk Pod cette semaine, il a qualifié Mastercard d'"une des meilleures entreprises au monde".
Un net dépassement des attentes le 29 octobre
Les détails étaient solides presque partout :
- Volume transfrontalier : +11 % en monnaie locale
- Volume brut en dollars : +7 %
- BPA ajusté : +21 %, incluant une contribution de 0,16 $ des rachats d'actions
Mastercard a racheté pour 3,0 milliards de dollars d'actions et versé 763 millions de dollars de dividendes au cours du trimestre. Et la marge opérationnelle GAAP a atteint 59,8 %.
Le PDG Michael Miebach a évoqué le commerce agentique et la nouvelle plateforme monétaire BVNK. "Nous n'attendons pas l'avenir du commerce. Nous le construisons", a-t-il déclaré dans le communiqué.
Les services ont davantage contribué à la croissance que le réseau de cartes…
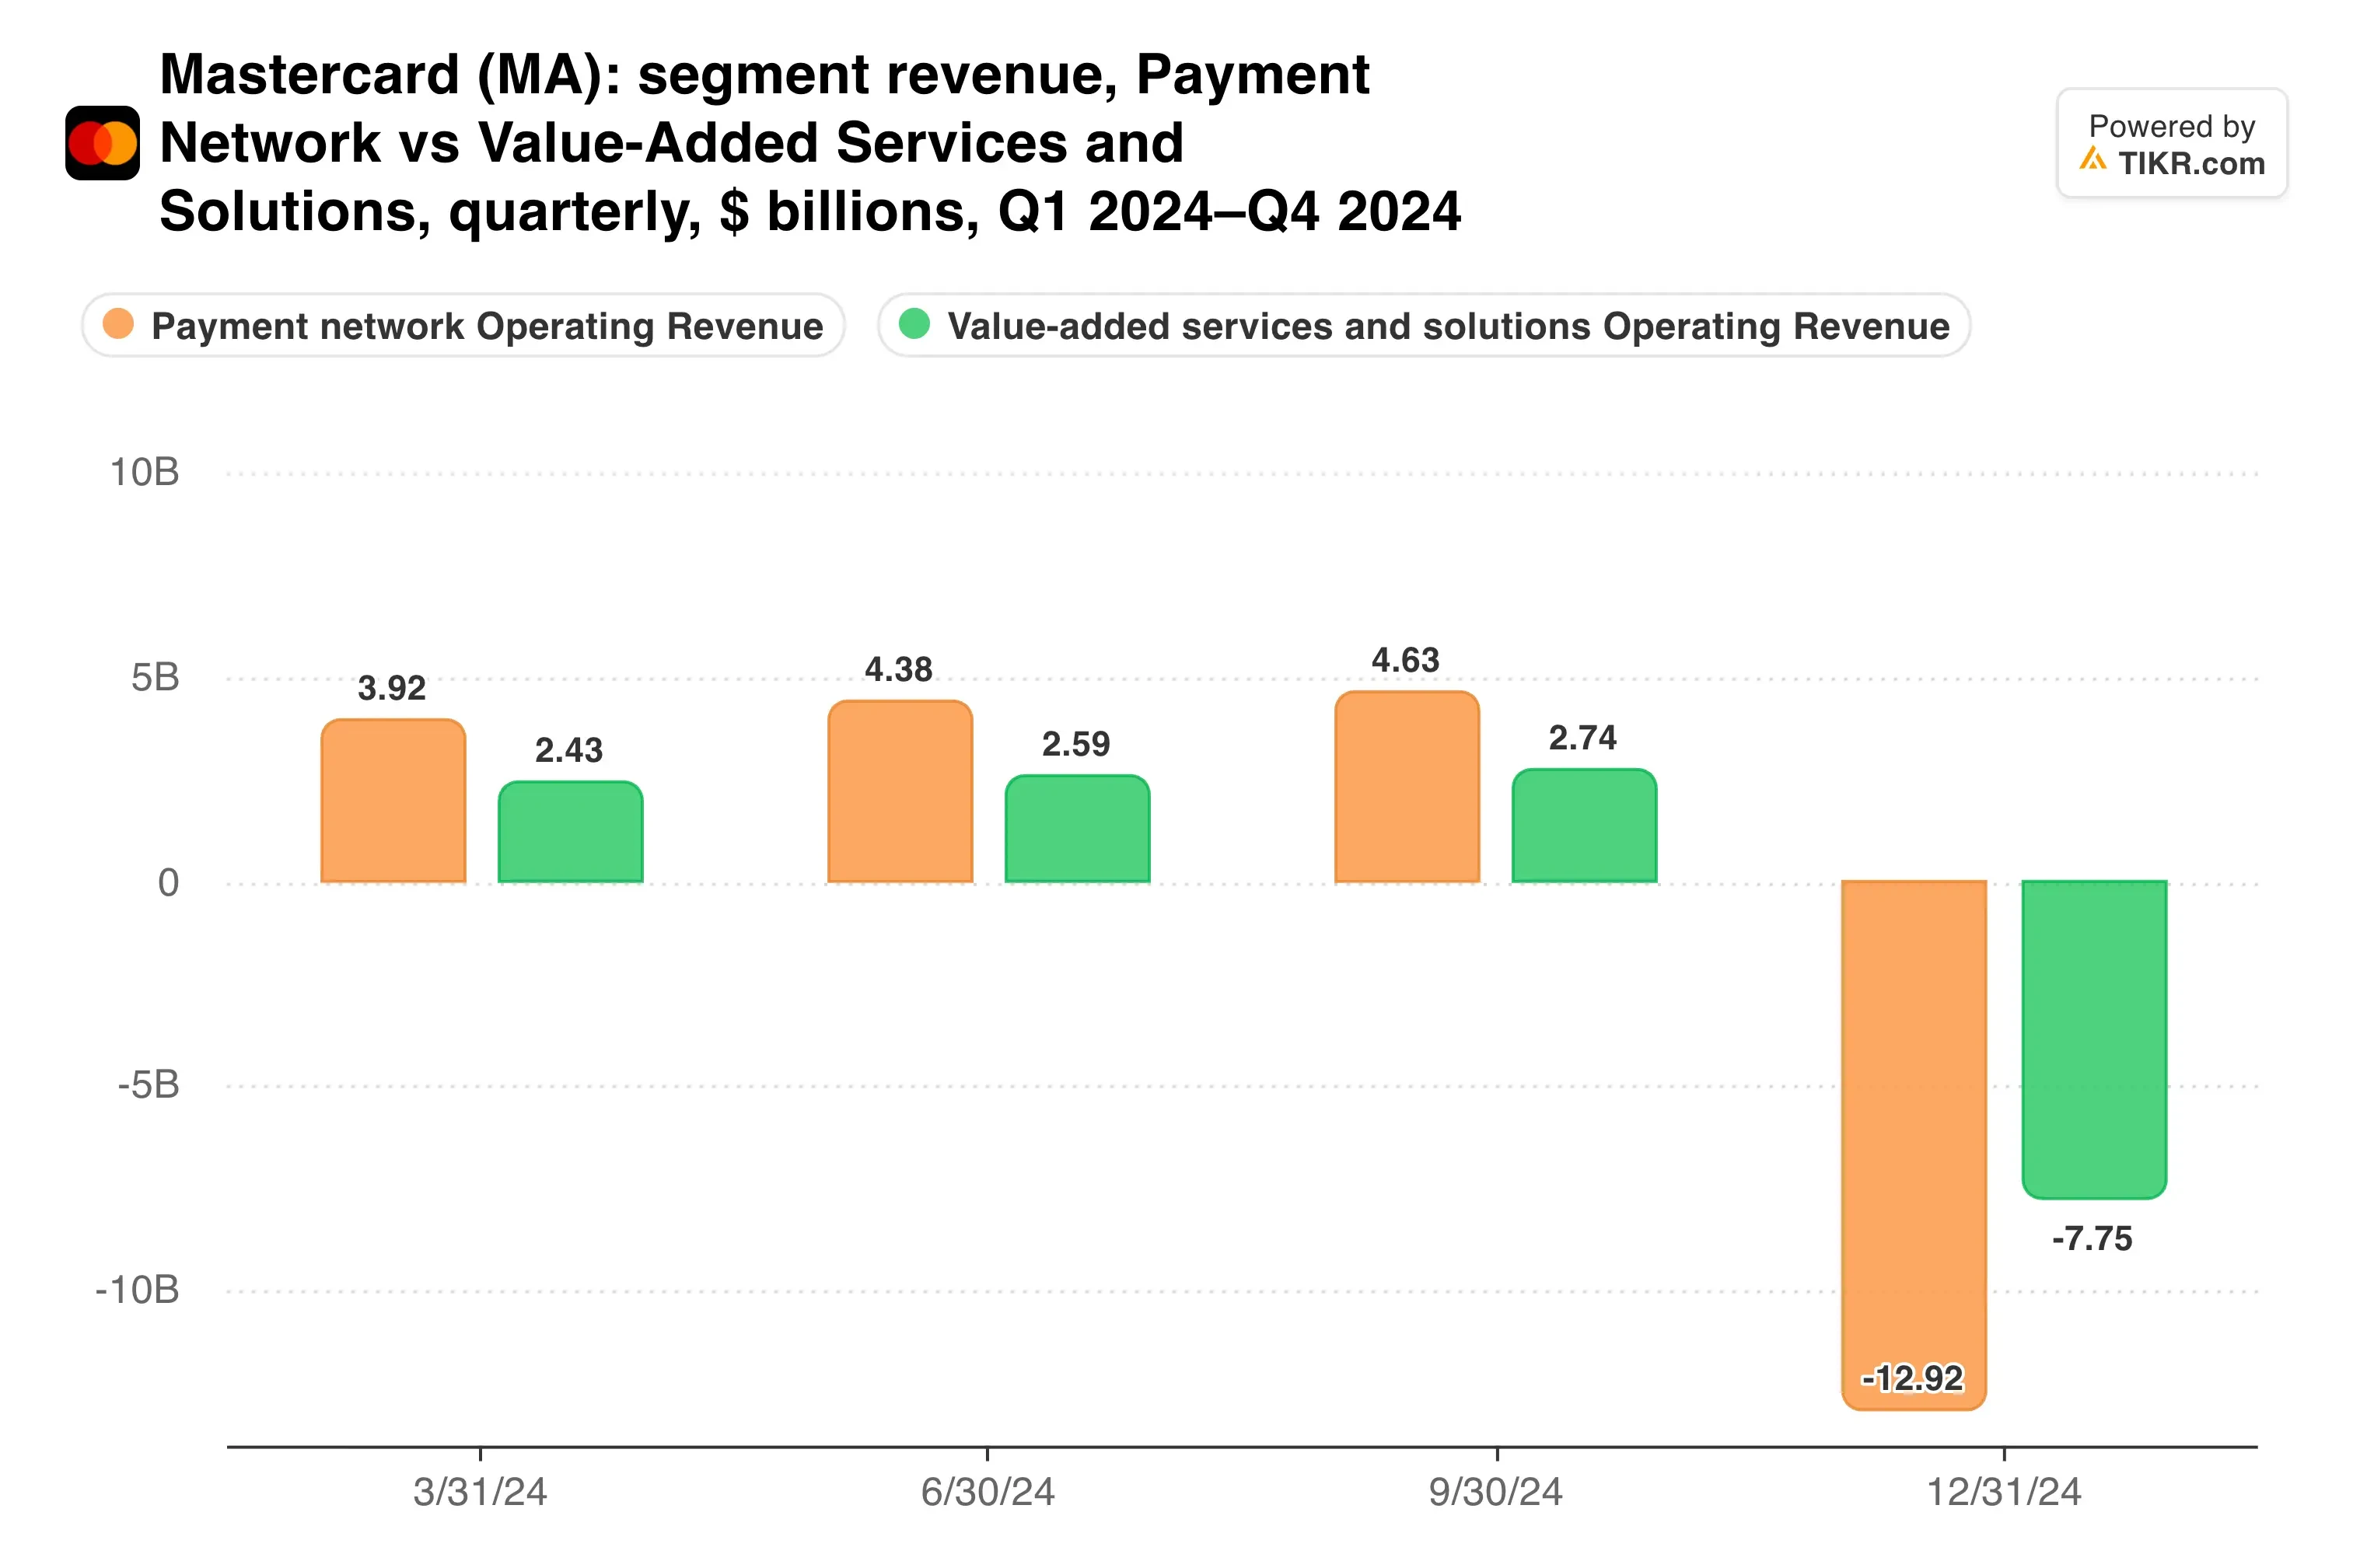
Le chiffre d'affaires des services à valeur ajoutée a augmenté d'environ 19 % pour atteindre 4,06 milliards de dollars, tandis que celui du réseau de paiement a progressé de 11 %.
Les services portent la croissance
Les services représentent désormais environ 41 % du chiffre d'affaires net. Ils ont également contribué à plus de la moitié de l'augmentation de 1,2 milliard de dollars du chiffre d'affaires du trimestre.
Cette composition est l'argument des optimistes. Les outils de lutte contre la fraude, les données et désormais les infrastructures de stablecoins croissent plus vite que les paiements par carte, et dépendent moins du tourisme.
Le côté des coûts mérite également attention. Les remises et incitations versées aux émetteurs de cartes ont bondi de 18 % pour atteindre 6,37 milliards de dollars, et la direction s'attend à ce qu'elles augmentent à nouveau en proportion des frais bruts au quatrième trimestre.
Les banques ont un pouvoir de négociation, et Mastercard continue de payer pour les gagner et les conserver. Les analystes s'attendent toujours à environ 37,3 milliards de dollars de chiffre d'affaires cette année, en hausse de 14 % par rapport à 2025.
La rentabilité s'est malgré tout maintenue :
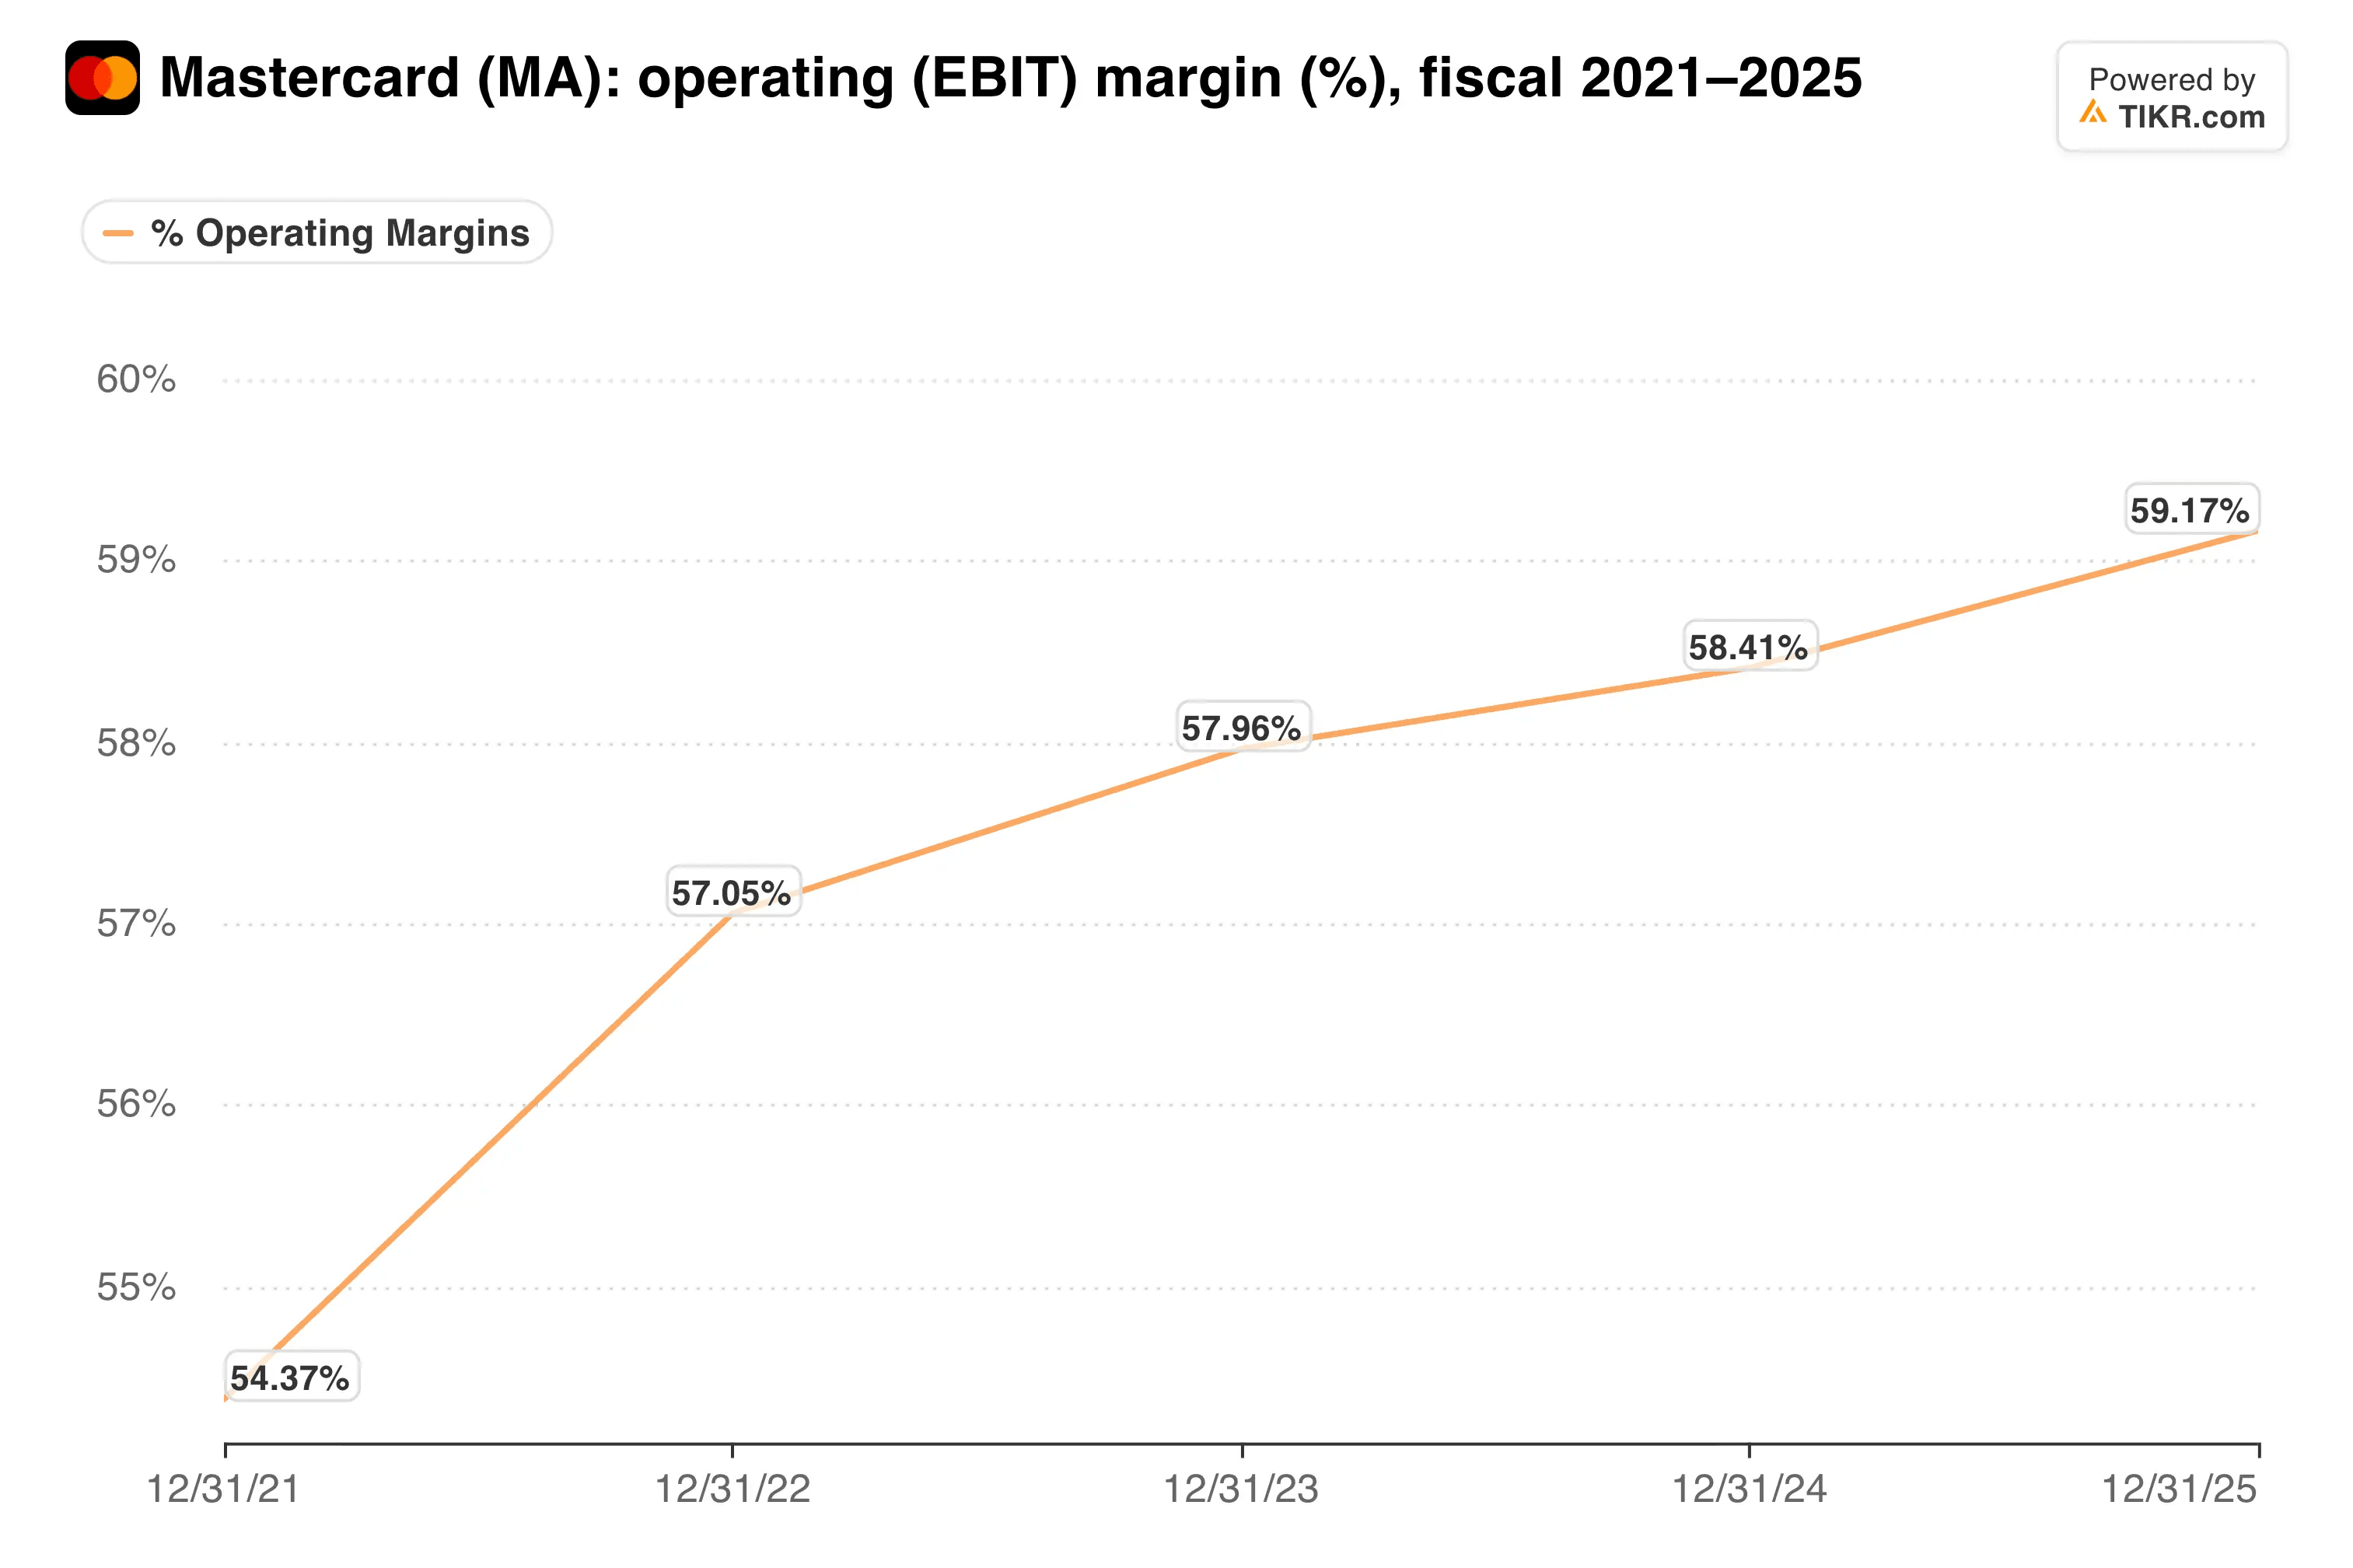
La marge opérationnelle est restée proche de 60 %, malgré des incitations et des coûts d'acquisition plus élevés.
TIKR suit 39 analystes sur Mastercard. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Mastercard, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Mastercard
Payer un prix normal pour une excellente entreprise
Mastercard s'échange désormais à 29,4 fois les bénéfices anticipés. C'est proche de sa moyenne quinquennale d'environ 31x, et bien au-dessus des 23x atteints en juin.
Ainsi, l'essentiel de la hausse est venue de la remontée du multiple :
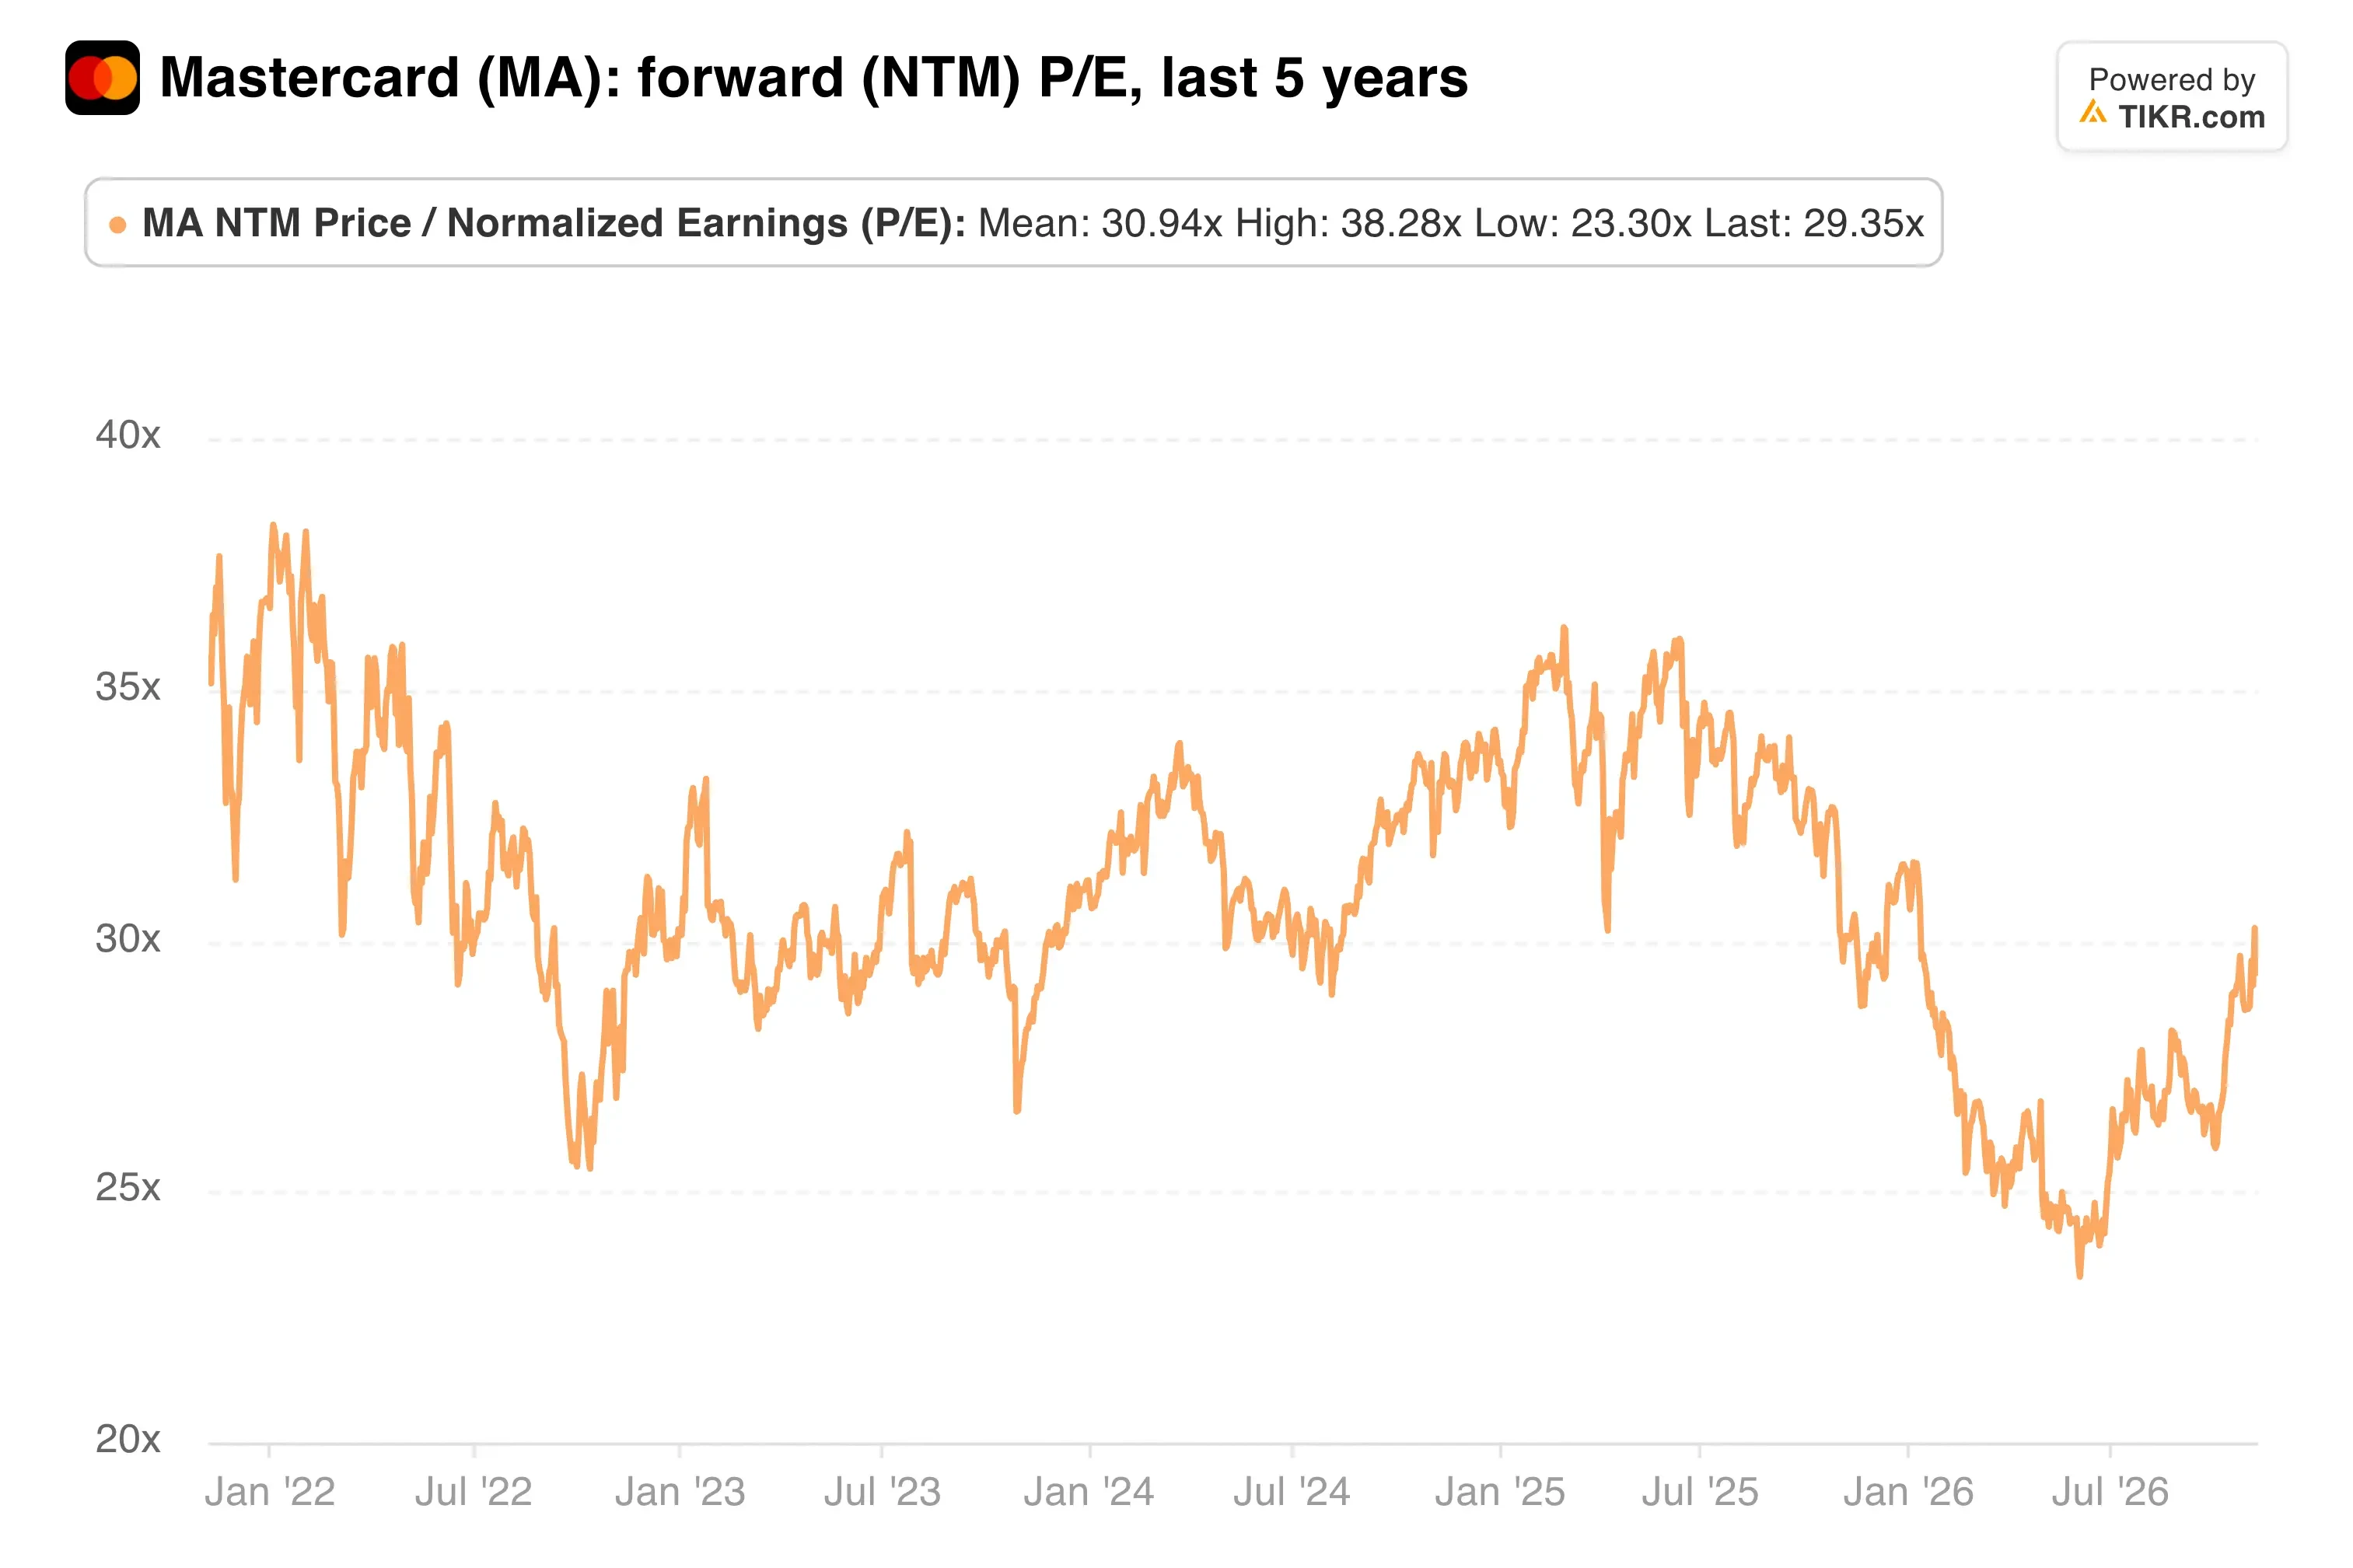
L'objectif moyen de la place de 710 $ n'implique qu'une hausse potentielle de 9 % à partir d'ici.
Par ailleurs, la DAF Ling Hai a vendu pour 5,54 millions de dollars d'actions cette semaine, après une vente de 2,68 millions de dollars en octobre. Les dirigeants de Mastercard vendent régulièrement, mais le timing près d'un sommet mérite d'être noté.
Mon avis : Mastercard a mérité cette hausse avec un trimestre qui a dépassé les attentes en termes de chiffre d'affaires, de bénéfices et de croissance des services. À un multiple moyen, je ne la vendrais pas. Mais avec un objectif moyen à 9 % de distance et des incitations en hausse, j'attendrais un repli avant d'ajouter.
La prochaine lecture arrive vite. Mastercard présentera ses résultats lors de la conférence FinTech de Citi le 9 novembre et chez KBW le 10 novembre, où la direction pourrait mettre à jour les tendances du quatrième trimestre en matière de dépenses transfrontalières.
Alors, quelle est la valeur réelle de l'action Mastercard ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Mastercard pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !