Points clés
- L'action Accenture (ACN) a progressé de 31% au cours du dernier mois, et Wells Fargo et UBS ont relevé leurs objectifs de cours à 252 $ et 300 $.
- Les analystes attendent 14,66 $ par action pour l'exercice 2027, pile au milieu des prévisions données par Accenture le 1er octobre, donc les objectifs plus élevés reposent surtout sur un multiple plus élevé.
- Même après la hausse, Accenture se négocie à 18 fois les bénéfices futurs, bien en dessous de sa moyenne quinquennale de 24x, et son flux de trésorerie disponible est passé à 11,6 milliards de dollars pour l'exercice 2026.
- Le multiple plus élevé semble justifié, mais pour que l'action continue de monter, les estimations devront probablement augmenter, et le premier test sera la publication des résultats du T1.
L'action Accenture a progressé de 31% au cours du dernier mois, et Wall Street l'a rattrapée. Le 26 octobre, Wells Fargo a relevé son objectif de cours à 252 $ contre 210 $, et UBS a porté le sien à 300 $ contre 278 $.
Cependant, Baird a rétrogradé l'action à "Conserver" le 21 octobre, invoquant la valorisation, tout en relevant légèrement son objectif à 252 $ contre 245 $.
Donc, pour tout détenteur de l'action, la question est de savoir si les analystes s'attendent désormais à ce qu'Accenture gagne plus, ou s'ils sont simplement prêts à payer plus pour les bénéfices qu'ils attendaient déjà.
TIKR suit 30 analystes sur Accenture. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Accenture, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Accenture
Les estimations sont exactement là où Accenture les a placées
Le dernier rapport de résultats d'Accenture est paru le 1er octobre, plusieurs semaines avant les relèvements. Les revenus du T4 ont dépassé le haut de la fourchette de prévisions de l'entreprise elle-même, et les nouvelles commandes de 22,2 milliards de dollars représentaient 1,2 fois les revenus du trimestre. Pour l'exercice complet clos en août 2026, le BPA ajusté a augmenté de 8% pour atteindre 13,97 $.
Pour l'exercice 2027, la direction a donné des prévisions de croissance des revenus de 3% à 6% en monnaie locale et d'un BPA compris entre 14,39 $ et 14,81 $, en hausse de 3% à 6% par rapport au chiffre ajusté de l'exercice 2026.
Le consensus de TIKR pour les deux prochains exercices se situe presque exactement sur ces prévisions :
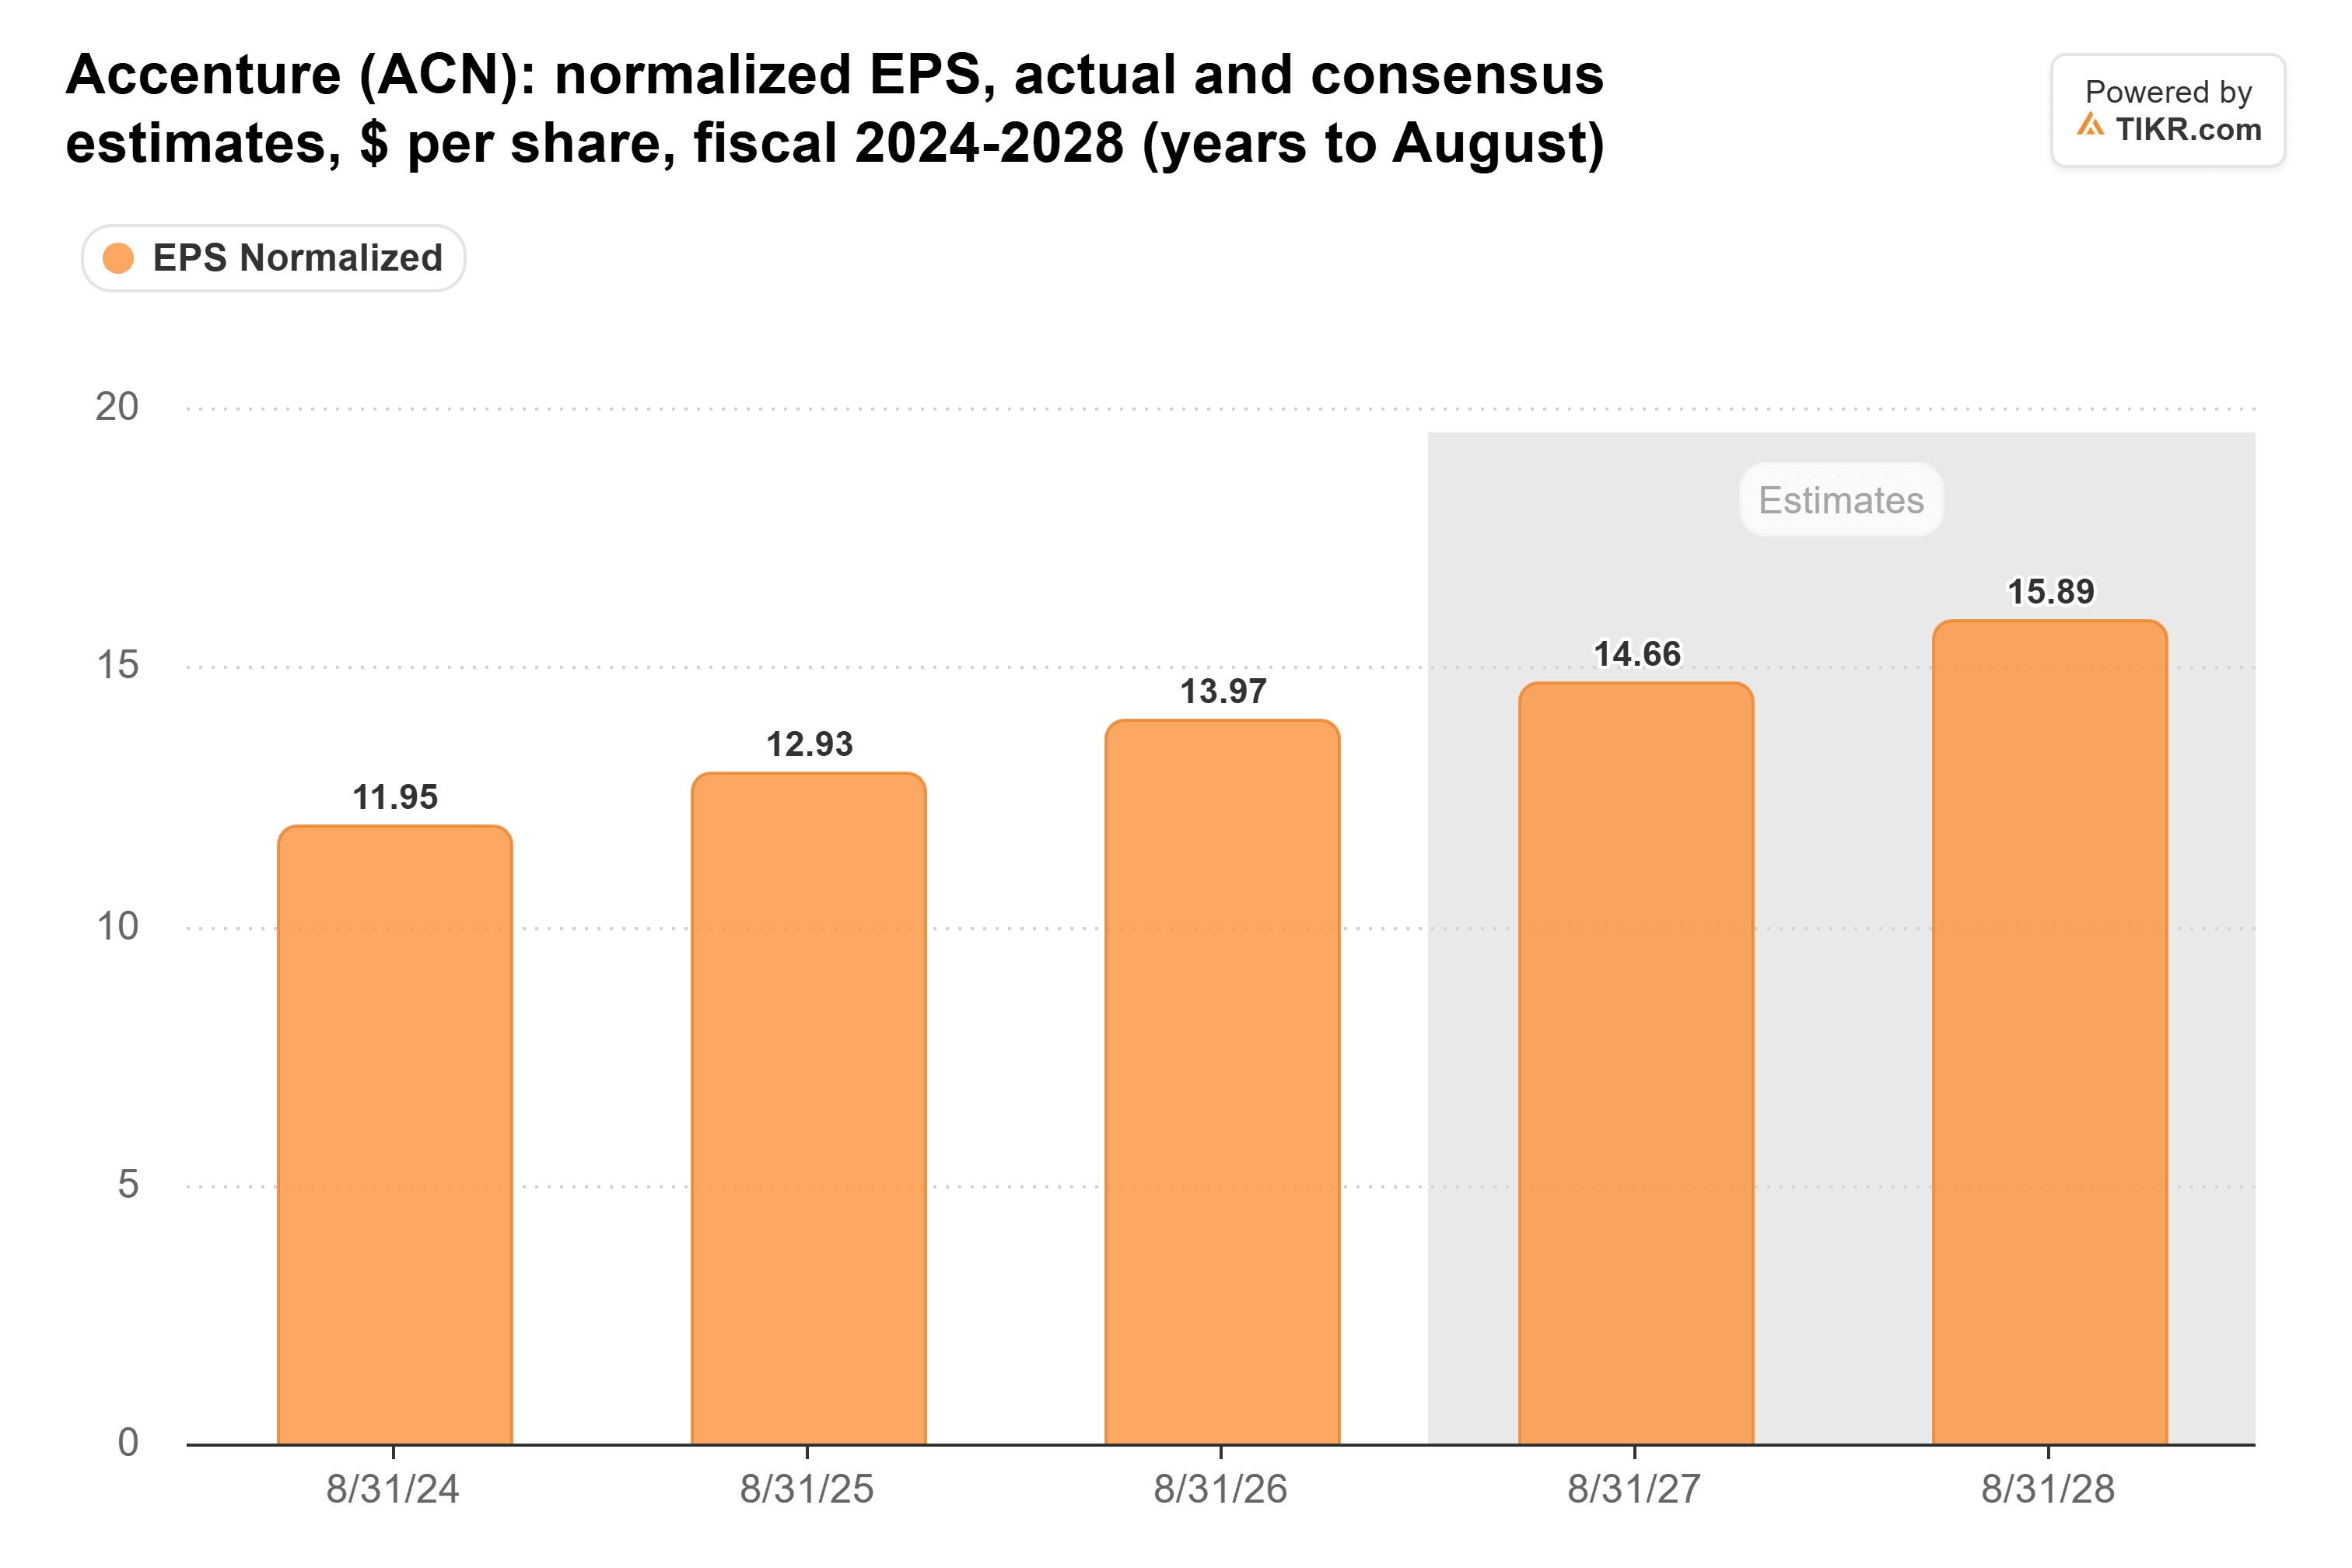
Les 28 analystes derrière l'estimation pour l'exercice 2027 attendent 14,66 $ par action, quelques centimes au-dessus du milieu de la fourchette de prévisions et une croissance d'environ 5%.
Pour l'exercice 2028, les 26 analystes qui l'estiment attendent 15,89 $, soit une nouvelle hausse de 8%.
Cette accélération correspond au plan qu'Accenture a présenté lors de sa journée investisseurs du 14 octobre : une croissance des revenus d'au moins un chiffre moyen, plus des gains de marge opérationnelle de 10 à 30 points de base par an jusqu'à l'exercice 2029.
Entre cet événement et les relèvements d'objectifs, l'entreprise n'a publié aucun nouveau chiffre.
Les analystes paient un multiple plus élevé
En comparant les objectifs à ces 14,66 $, le changement est évident. L'ancien objectif de 210 $ de Wells Fargo représentait environ 14 fois les bénéfices de l'exercice 2027, et son nouvel objectif de 252 $ représente environ 17x.
Les 300 $ d'UBS représentent environ 20x. (Wells Fargo a également relevé deux fois en un mois : il est passé à 210 $ contre 194 $ le lendemain de la publication des résultats.)
Ainsi, les relèvements sont un pari sur le multiple. Le P/E forward d'Accenture s'est redressé depuis son creux de juin, mais il reste bien inférieur à sa moyenne quinquennale :

À 18x, l'action se négocie bien en dessous de sa moyenne quinquennale de 24x. En juin, elle a touché un creux à 8,6x, son point le plus bas en cinq ans.
La baisse plus tôt cette année a fait chuter le multiple si bas qu'une bonne partie du rebond n'est que l'action qui remonte vers sa valorisation habituelle.
Même les 300 $ d'UBS demandent moins que cette moyenne de 24x.
La trésorerie le conforte
Le flux de trésorerie disponible d'Accenture a augmenté deux années de suite :
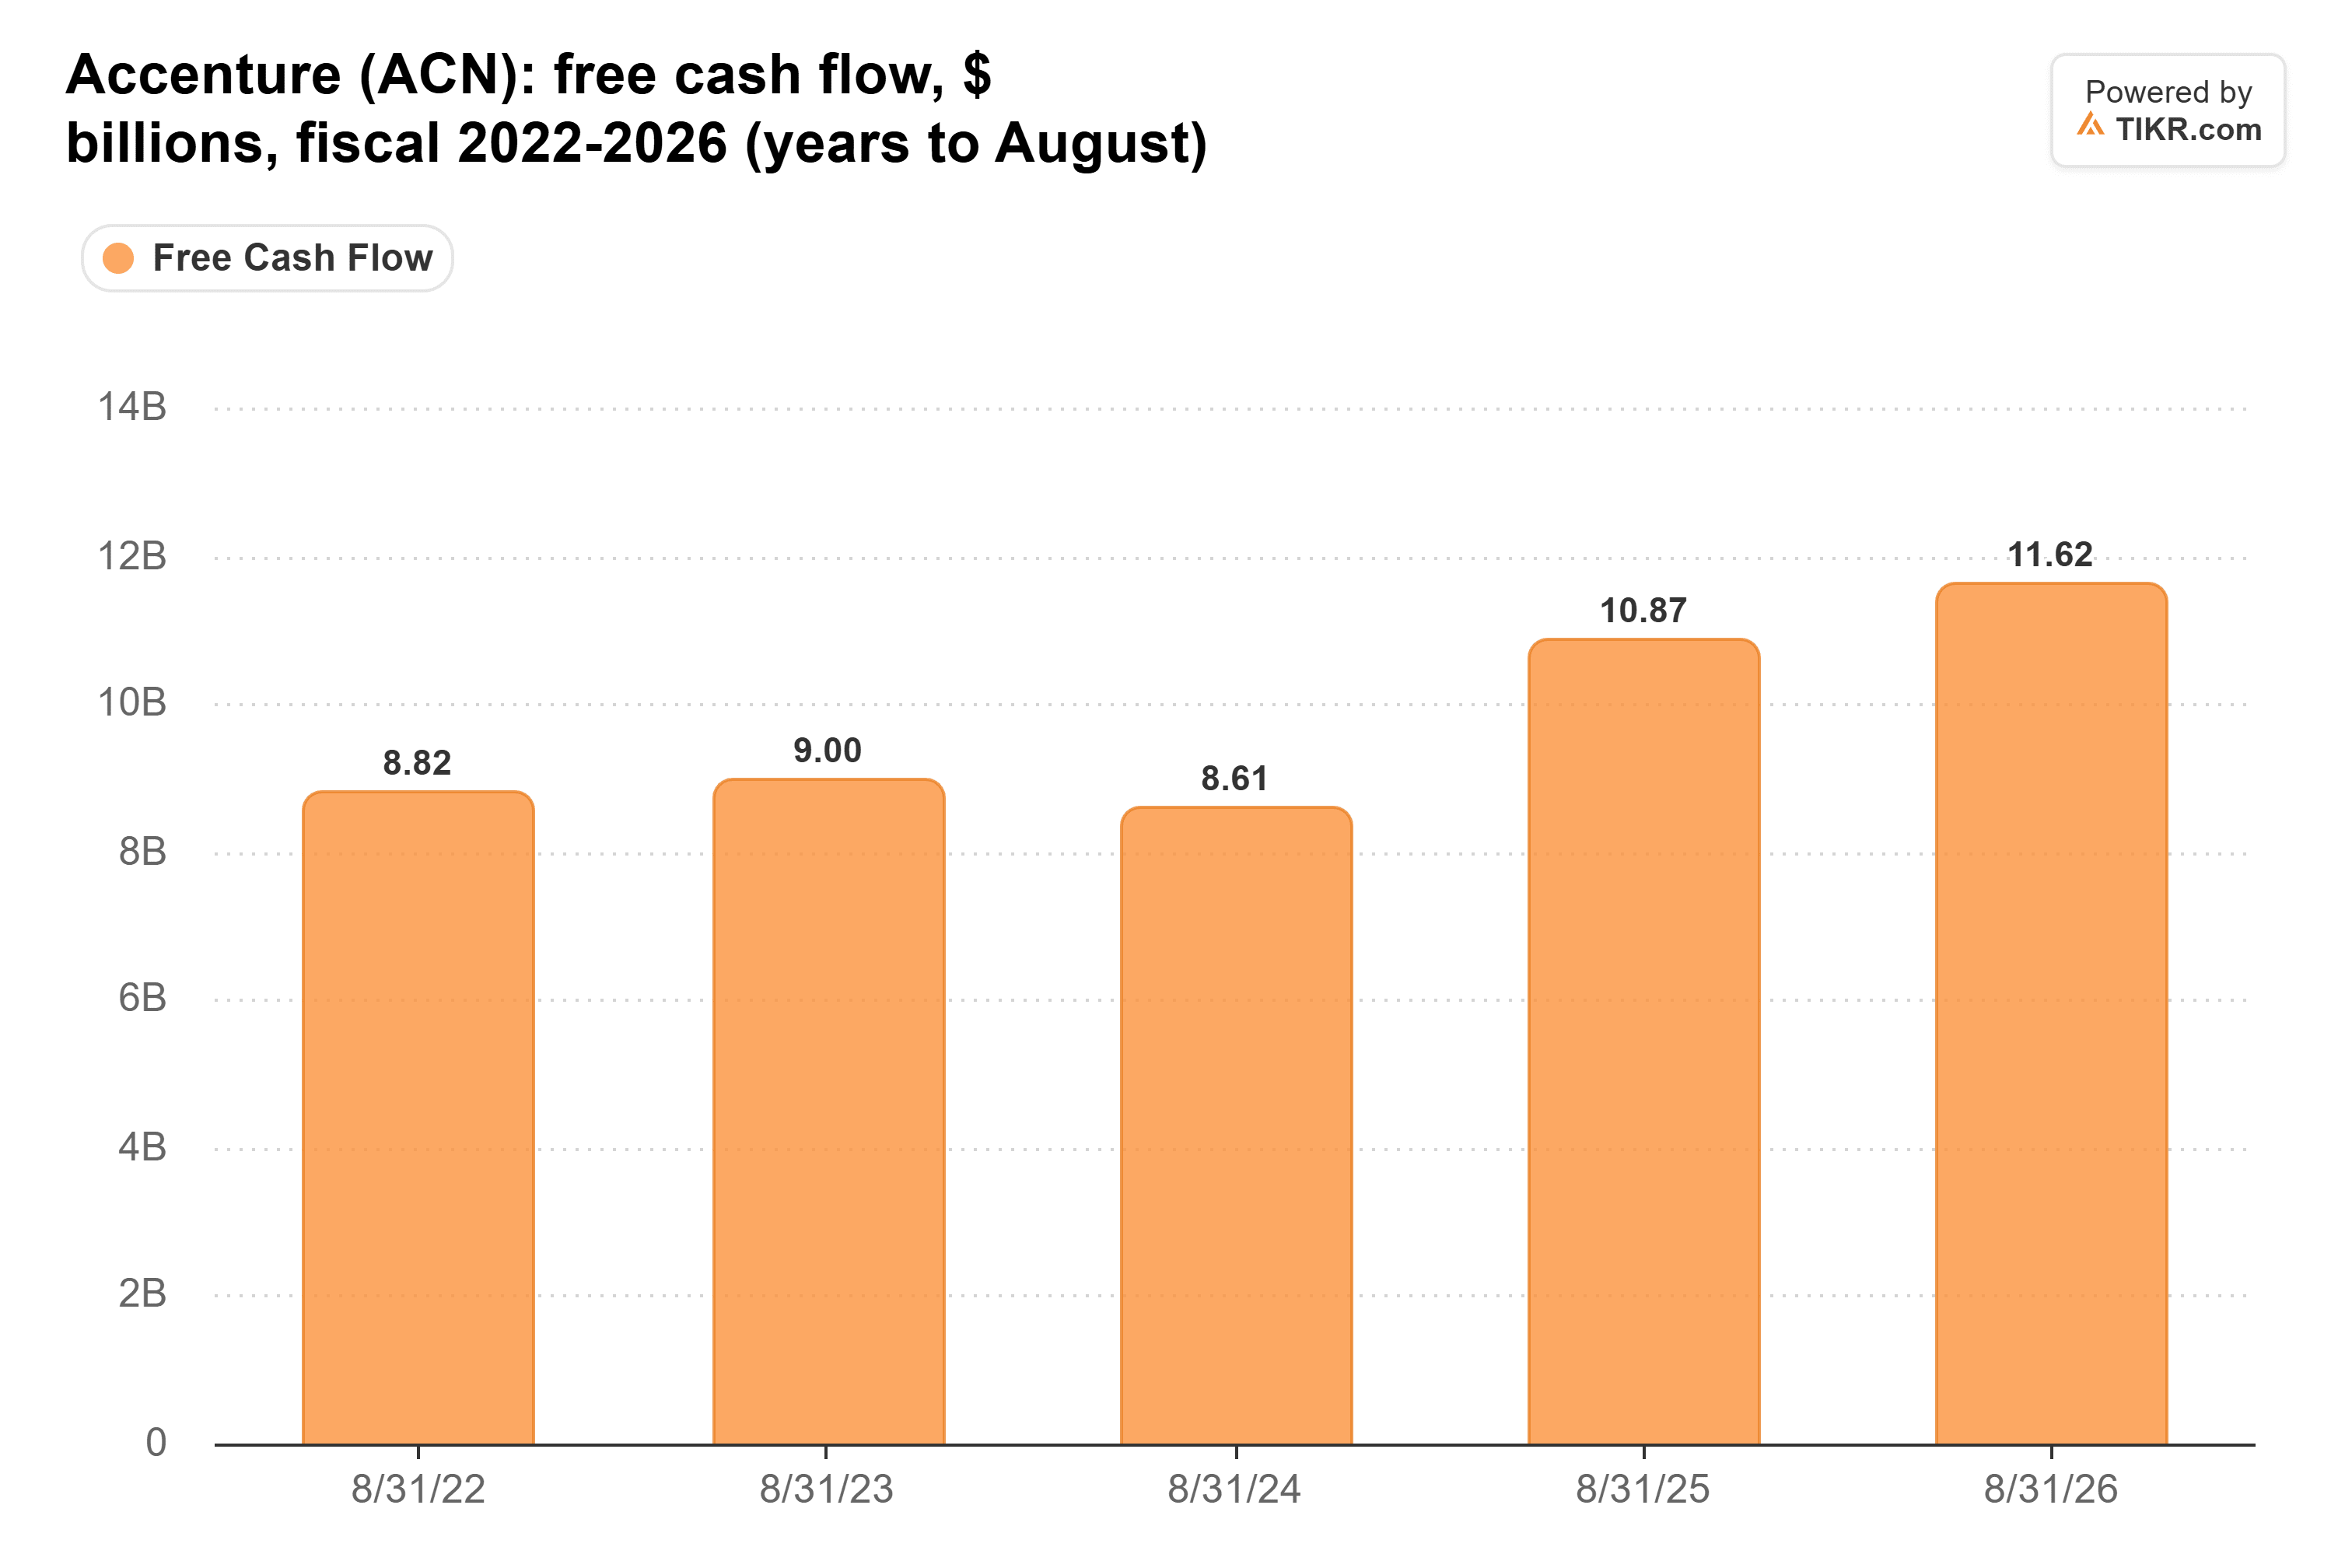
Les 11,6 milliards de dollars de l'exercice 2026 étaient supérieurs de 35% aux 8,61 milliards de dollars de l'exercice 2024, et bien au-dessus des 9,8 à 10,5 milliards de dollars initialement prévus par la direction pour l'année.
Accenture a restitué 11,5 milliards de dollars aux actionnaires au cours de l'exercice 2026, presque la totalité. Une entreprise qui génère autant de trésorerie supplémentaire rend un multiple plus élevé plus facile à défendre.
De la marge de progression, si les estimations suivent
Les prévisions des analystes se situent là où les propres prévisions d'Accenture les avaient placées le 1er octobre, avant les relèvements. Les objectifs ont augmenté parce que les analystes sont prêts à payer un multiple plus élevé pour ces bénéfices.
Et franchement, je pense que c'est justifié. Une action qui se négociait à 8,6x en juin et qui se situe toujours à 18x, avec un flux de trésorerie disponible à 11,6 milliards de dollars et en hausse, avait largement de la marge pour se réévaluer.
Le risque, c'est la croissance : une croissance du BPA d'environ 5% cette année ne laisse pas beaucoup de marge de manœuvre si le multiple stagne.
Cependant, pour que l'action continue de monter à partir d'ici, j'aimerais voir les estimations augmenter également. Le premier test sera la publication des résultats du T1, pour les trois mois clos le 30 novembre.
Un dépassement qui pousserait le consensus pour l'exercice 2027 vers le haut de la fourchette de prévisions mettrait les 300 $ d'UBS bien à portée.
Alors, que vaut réellement l'action Accenture ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Accenture. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Accenture gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !