Points clés
- La Sécurité sociale permet à un retraité de retirer sa demande une fois, dans les 12 mois suivant son premier droit aux prestations, en remboursant chaque dollar reçu.
- Un auditeur de The Retirement and IRA Show a posé une question concernant un mari qui a fait sa demande à 62 ans début 2026 et devrait 28 000 $ pour l'annuler si sa femme décédait en janvier 2027.
- Après le retrait, il pourrait vivre avec une prestation de survivant plus faible et demander la sienne à 70 ans pour 4 960 $ par mois, soit 25 920 $ de plus par an que son chèque actuel de 2 800 $.
- Entre le remboursement et sept ans de chèques plus faibles, il atteindrait le seuil de rentabilité vers 75 ans et demi, et sa fenêtre pour déposer la demande se ferme début 2027.
Si vous avez commencé à percevoir la Sécurité sociale au cours de la dernière année et regrettez de ne pas avoir attendu, vous avez peut-être droit à une seconde chance. Cela coûte chaque dollar que vous avez perçu. Mais pour un nouveau veuf, cela peut valoir des milliers de dollars par an pour le reste de sa vie.
Le scénario hypothétique d'un auditeur
Dans l'épisode du 7 novembre de The Retirement and IRA Show, Chris Stein a lu un courriel d'un auditeur concernant un mari et une femme qui ont tous deux commencé à percevoir la Sécurité sociale à 62 ans début 2026. Son chèque est d'environ 2 800 $ par mois et le sien d'environ 1 500 $. L'auditeur a ensuite ajouté un scénario hypothétique : supposons que la femme décède en janvier 2027. Le mari pourrait-il « retirer sa propre demande de Sécurité sociale dans le délai de 12 mois, rembourser les prestations qu'il a reçues, environ 28 000 $, puis percevoir des prestations de survivant sur le dossier de sa femme tout en laissant sa propre prestation de retraite augmenter jusqu'à l'âge de 70 ans ? »
Stein a répondu oui. « Non, le décès de sa femme n'a aucun effet sur sa capacité à retirer sa demande », a-t-il dit. Une fois le retrait effectué, le mari pourrait d'abord percevoir une prestation de survivant et passer à la sienne plus tard. La femme n'est pas décédée : l'auditeur a posé la question comme un scénario hypothétique, et c'en est un intelligent.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après un examen approfondi des investissements utilisant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont vraiment sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
La Sécurité sociale vous offre une seconde chance
Vous pouvez retirer une demande de Sécurité sociale une fois dans votre vie, à condition de la déposer dans les 12 mois suivant le premier mois où vous avez eu droit aux prestations. Vous faites la demande par écrit, sur le formulaire SSA-521, et vous remboursez tout ce que vous avez reçu. Stein a noté que la facture couvre tout ce qui a été payé sur votre dossier, donc une prestation de conjoint ou d'enfant perçue sur celui-ci devrait également être remboursée. Ici, la femme a perçu sa propre prestation, donc le mari ne doit que ses 28 000 $. Vous ne calculez pas la facture vous-même : la Sécurité sociale l'envoie, et le retrait est effectif une fois que vous l'avez payée. Après cela, la Sécurité sociale indique que vous pouvez faire une nouvelle demande plus tard.
Sans cette seconde chance, son décès n'ajoute rien à son chèque
Un veuf a plus de raisons que la plupart des gens de l'utiliser. Lorsqu'une personne a droit à deux prestations de Sécurité sociale en même temps, comme la sienne et une prestation de survivant, elle ne reçoit pas plus que la plus élevée des deux. Donc, tant qu'il conserve son chèque de 2 800 $, une prestation de survivant plus faible ne lui rapporte rien de plus.
Le retrait inverse cette situation. Il peut vivre sur le dossier de sa femme pendant quelques années tandis que sa propre prestation, non réclamée, augmente jusqu'à 70 ans. Stein a estimé sa prestation de survivant à environ 1 470 $ par mois s'il la réclame à 63 ans, « tout dépendant de son mois de naissance exact. » Ce chiffre subit deux réductions. L'une parce qu'elle a fait sa demande à 62 ans, bien qu'une protection distincte pour les survivants la maintienne plus faible que sa propre réduction de 30 %. L'autre parce qu'il la réclamerait avant son propre âge de la retraite à taux plein.
Le calcul sur 4 960 $ par mois
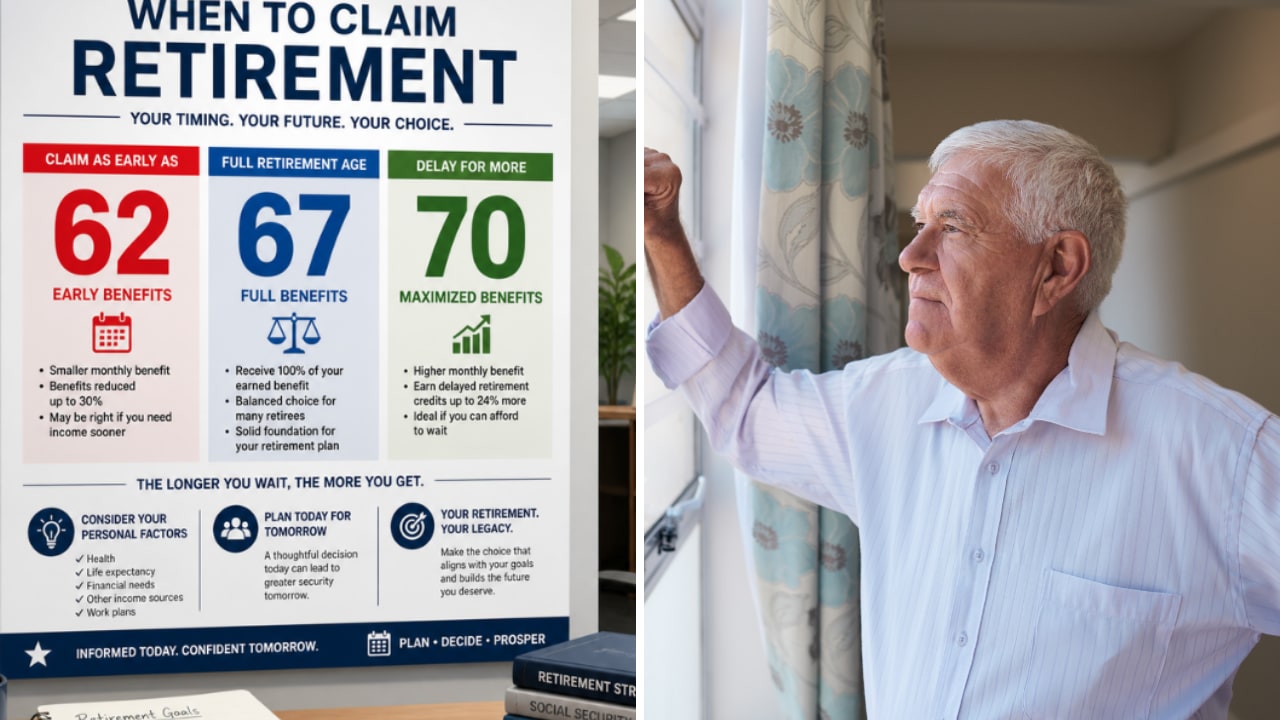
Faire sa demande à 62 ans a réduit son chèque de 30 % à vie, puisque toute personne née en 1960 ou plus tard atteint l'âge de la retraite à taux plein à 67 ans. Donc ses 2 800 $ représentent 70 % d'une prestation à taux plein de 4 000 $. Chaque année qu'il attend après 67 ans ajoute 8 % jusqu'à 70 ans, donc trois ans ajoutent 24 % et font passer 4 000 $ à 4 960 $ par mois. C'est 2 160 $ de plus par mois que son chèque actuel, soit 25 920 $ de plus par an, à vie.
Y parvenir lui coûte cependant. Disons donc qu'il commence la prestation de survivant à 63 ans, comme Stein l'a calculé, et la conserve jusqu'à 70 ans :
| Métrique | Garder sa demande | La retirer |
|---|---|---|
| Remboursement | $0 | $28,000 |
| Chèque mensuel, de 63 à 70 ans | $2,800 | Environ $1,470 |
| Chèque mensuel à partir de 70 ans | $2,800 | $4,960 |
Sur ces sept années, le chèque de survivant est inférieur de 1 330 $ par mois au sien, soit 111 720 $ au total. Ajoutez les 28 000 $ de remboursement et il est à découvert de 139 720 $. Avec 2 160 $ de plus par mois à partir de 70 ans, il récupère cette somme en environ 65 mois, vers 75 ans et demi. Chaque chèque après cela le met davantage en avance.
Ça en vaut la peine, s'il peut signer le chèque
Franchement, pour un veuf en bonne santé qui peut réunir 28 000 $, je prendrais cette offre. Atteindre le seuil de rentabilité vers le milieu de la soixantaine est une attente courte pour une augmentation aussi importante, à vie. Le piège est l'argent liquide : il doit tout rembourser avant que le retrait ne soit complet, puis vivre avec environ 1 470 $ par mois pendant des années. Si sa santé est mauvaise ou si l'argent n'est pas là, garder son chèque de 2 800 $ est le choix le plus sûr. Il n'a pas non plus besoin de tenir jusqu'à 70 ans : ses 4 000 $ à taux plein sont disponibles à 67 ans si les chèques de survivant sont trop maigres pour vivre.
Ce qu'il ne peut pas faire, c'est attendre. Stein a dit que le mari avait fait sa demande en mars 2026, donc sa fenêtre de 12 mois se ferme début 2027. Si sa femme décédait en janvier, il n'aurait que quelques semaines pour déposer la demande. Toute autre personne qui a fait sa demande au cours de la dernière année a la même fenêtre, comptée à partir de son propre premier mois de prestations.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement en dividendes peut faire la différence entre une retraite de rêve… et vivre au jour le jour chaque mois, en attendant que le prochain chèque de Sécurité sociale soit crédité.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !