Points clés
- Richard Fearon, administrateur de CRH, a acheté pour 569 700 $ d'actions le 6 novembre, alors que le titre était 26 % en dessous de son plus haut de janvier.
- Le titre a reculé après qu'une hausse de 40 % du diesel et un marché immobilier plus faible aient conduit CRH à réduire ses prévisions pour 2026, une compression que son PDG qualifie de temporaire.
- Les analystes ont réduit leurs estimations de bénéfices pour 2026 et 2027 d'environ 9 % en trois mois, et leur objectif de prix consensus est tombé à 121 $ contre 144 $ en juin.
- Fearon a payé environ 17 fois les bénéfices futurs, proche de la moyenne annuelle du titre. C'est un prix juste pour une entreprise dont les analystes attendent des bénéfices supérieurs en 2027 par rapport à 2025.
CRH (CRH) cote 26 % en dessous de son plus haut de janvier, et l'un des administrateurs de la société vient d'y engager davantage de son propre argent.
Richard Fearon a acheté 6 000 actions le 6 novembre à un prix moyen de 94,95 $, soit 569 700 $ au total, selon un formulaire 4 déposé le 10 novembre. Le titre cote actuellement 97,46 $. C'est 3 % de plus que ce qu'il a payé, et le titre a perdu 14 % sur l'année écoulée.
Le diesel et l'immobilier ont fait des dégâts
En juin, CRH a accepté d'acheter Arcosa pour environ 8,5 milliards de dollars, principalement avec de l'argent emprunté. Puis les coûts ont bondi. Le PDG Jim Mintern a déclaré lors de la conférence téléphonique du troisième trimestre que le diesel avait augmenté de 40 % par rapport à son plus bas de juillet, entraînant les coûts de transport avec lui, tandis que le marché immobilier américain s'affaiblissait davantage.
Tout cela est apparu dans le rapport du 29 octobre. Le chiffre d'affaires a augmenté de 3 % pour atteindre 11,4 milliards de dollars, mais l'EBITDA ajusté est resté stable à 2,7 milliards de dollars. CRH a également réduit ses prévisions d'EBITDA ajusté pour 2026 à 7,8-8,0 milliards de dollars, contre 8,1-8,5 milliards de dollars auparavant.
Mintern a qualifié cette compression des coûts de "problème de timing temporaire, en fait" et a déclaré "nous nous attendons à un écart prix/coût positif et à un retour à l'expansion des marges en '27." L'immobilier prendra plus de temps : il ne voit pas de reprise là-bas "probablement avant mi-2028 au mieux."
TIKR suit 23 analystes sur CRH. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur CRH, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CRH
Un petit ajout à une grosse position
Fearon siège au conseil d'administration de CRH depuis 2020, et il est l'ancien vice-président et directeur financier d'Eaton. Son achat sur le marché libre augmente sa participation de 4 %, pour atteindre 150 842 actions. Au prix qu'il a payé, cette participation vaut environ 14,3 millions de dollars, donc les nouvelles actions n'ajoutent qu'un peu à un pari qu'il avait déjà fait. Néanmoins, comme Peter Lynch aimait le souligner, les initiés vendent pour toutes sortes de raisons mais n'achètent que pour une seule. C'est pourquoi il est payant de suivre les actions que les initiés achètent.
95 $, est-ce cohérent ?
Les analystes s'attendent à ce que le BPA normalisé baisse cette année, puis rebondisse :
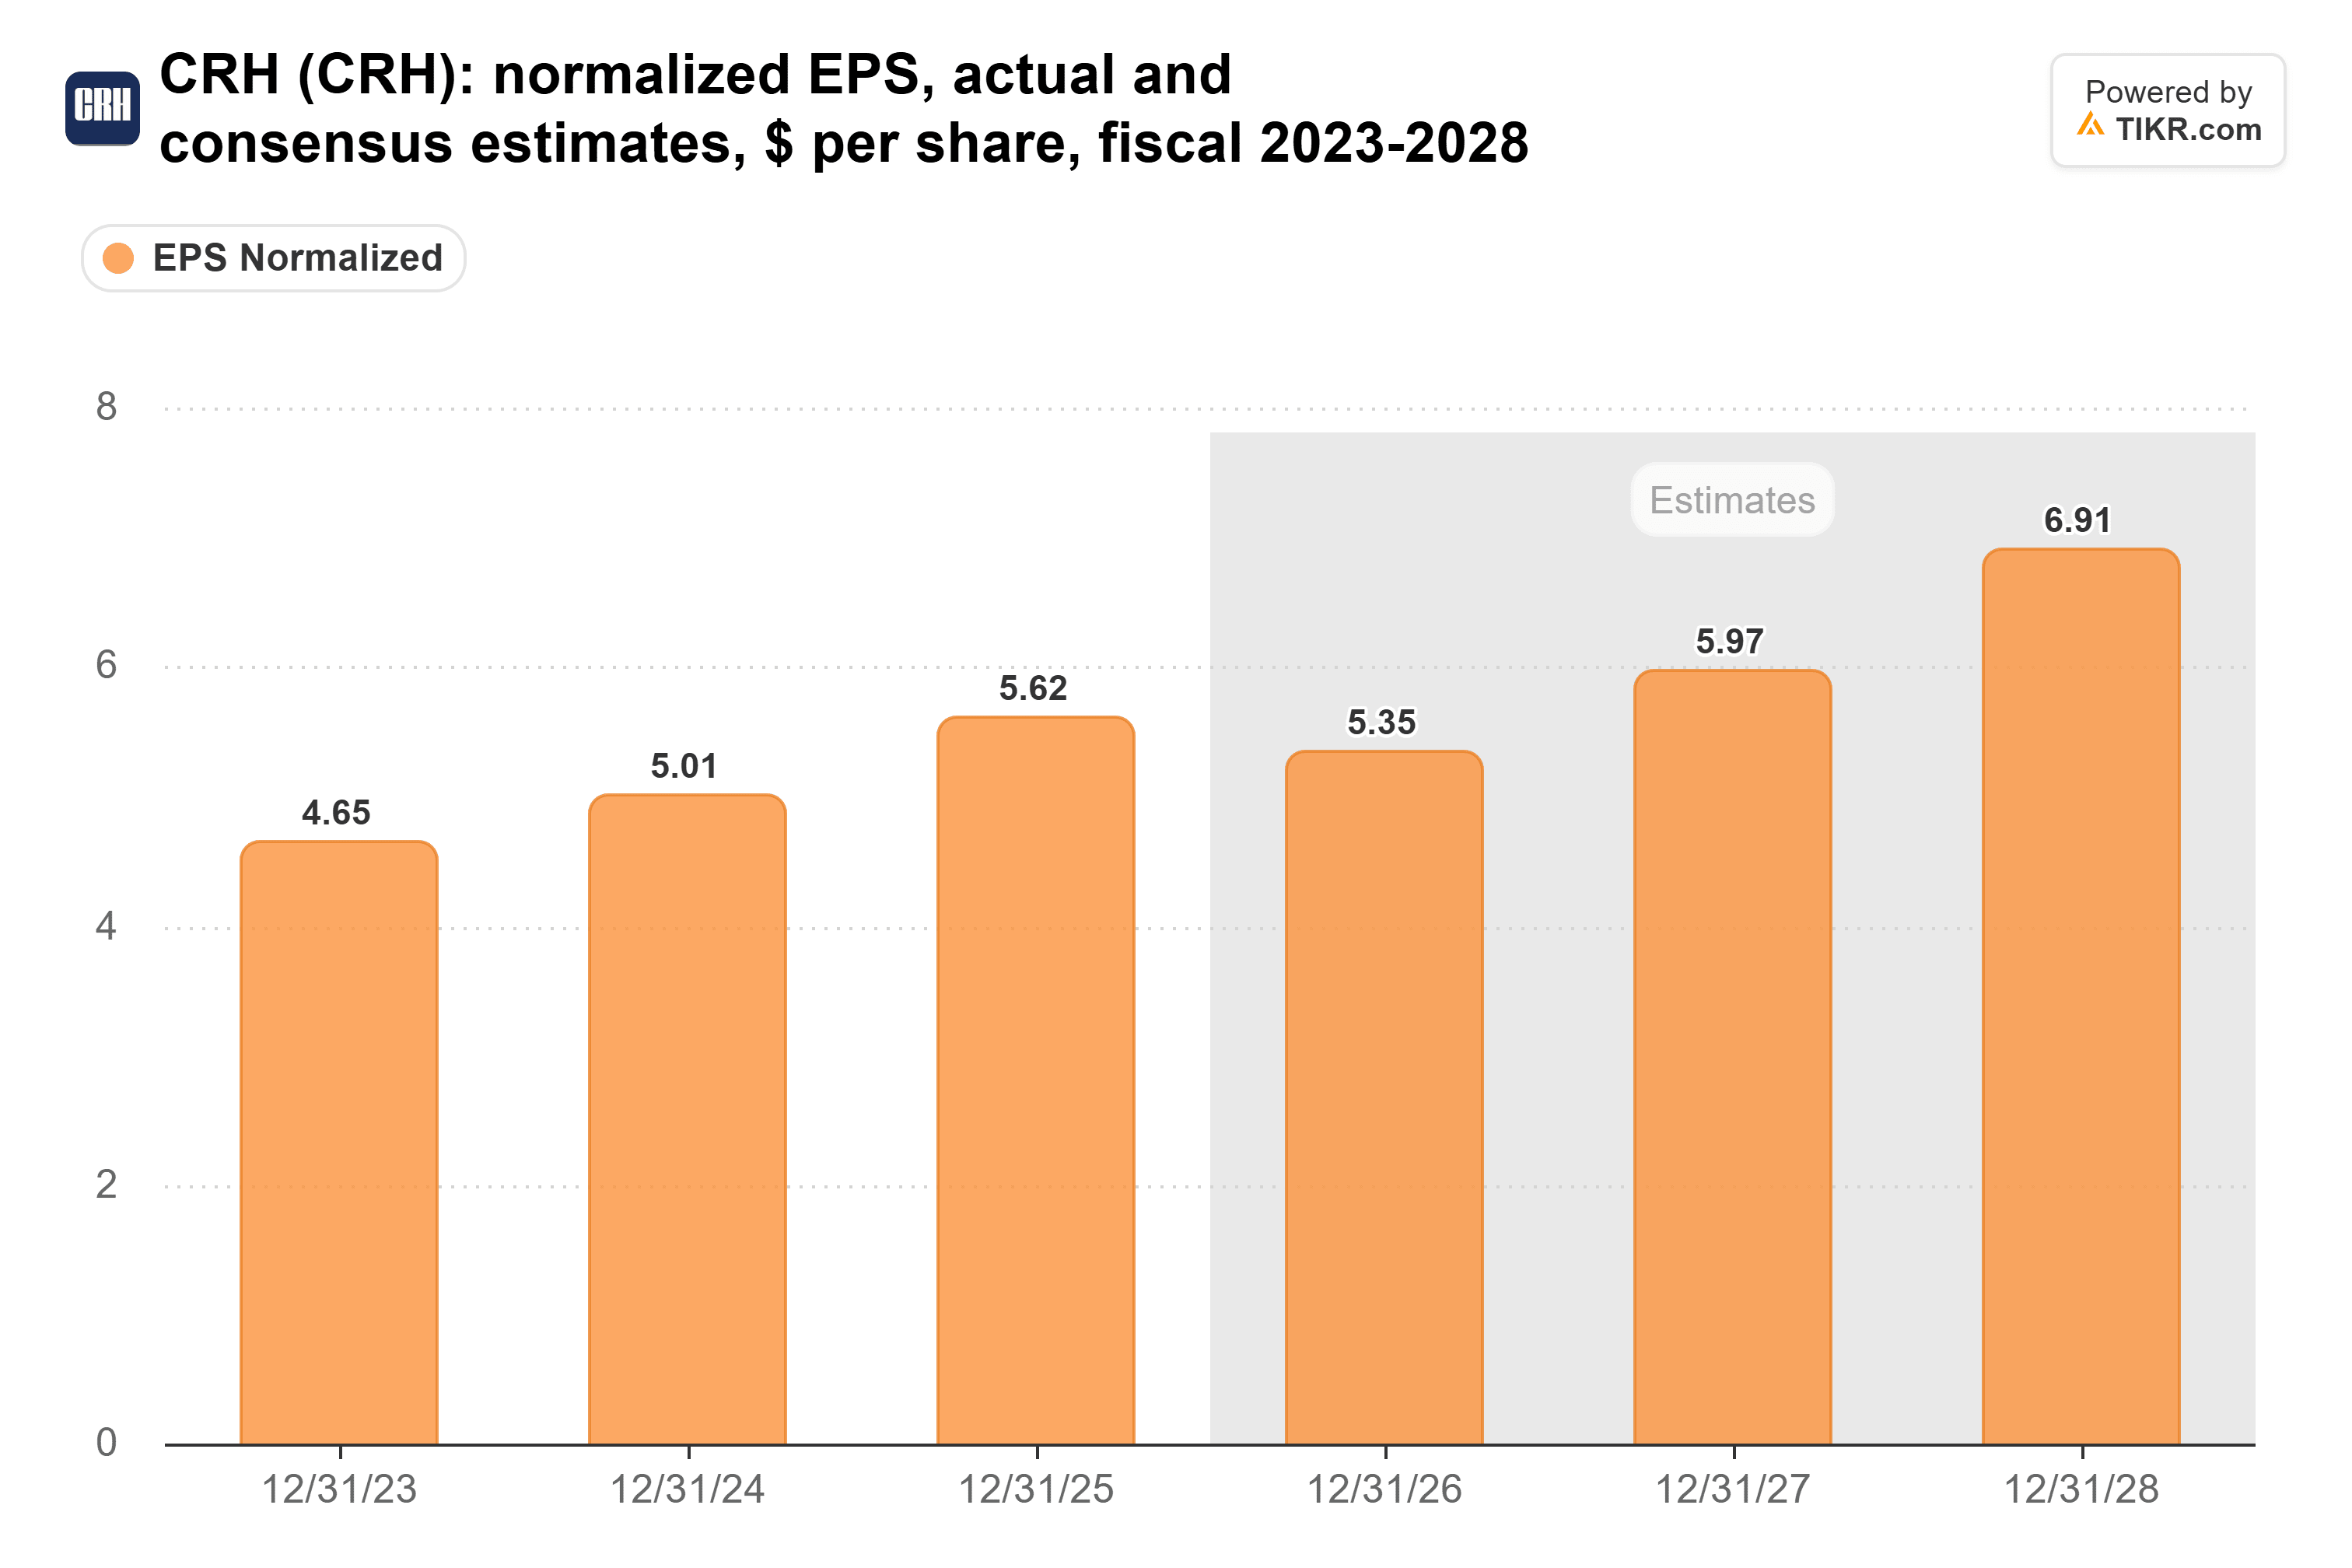
Le consensus prévoit 5,35 $ par action en 2026, contre 5,62 $ en 2025, puis 5,97 $ en 2027. Ces estimations continuent toutefois de baisser : celle de 2026 était de 5,89 $ il y a trois mois, et celle de 2027 a baissé à peu près autant.
Le multiple se situe juste autour de sa moyenne de l'année écoulée :
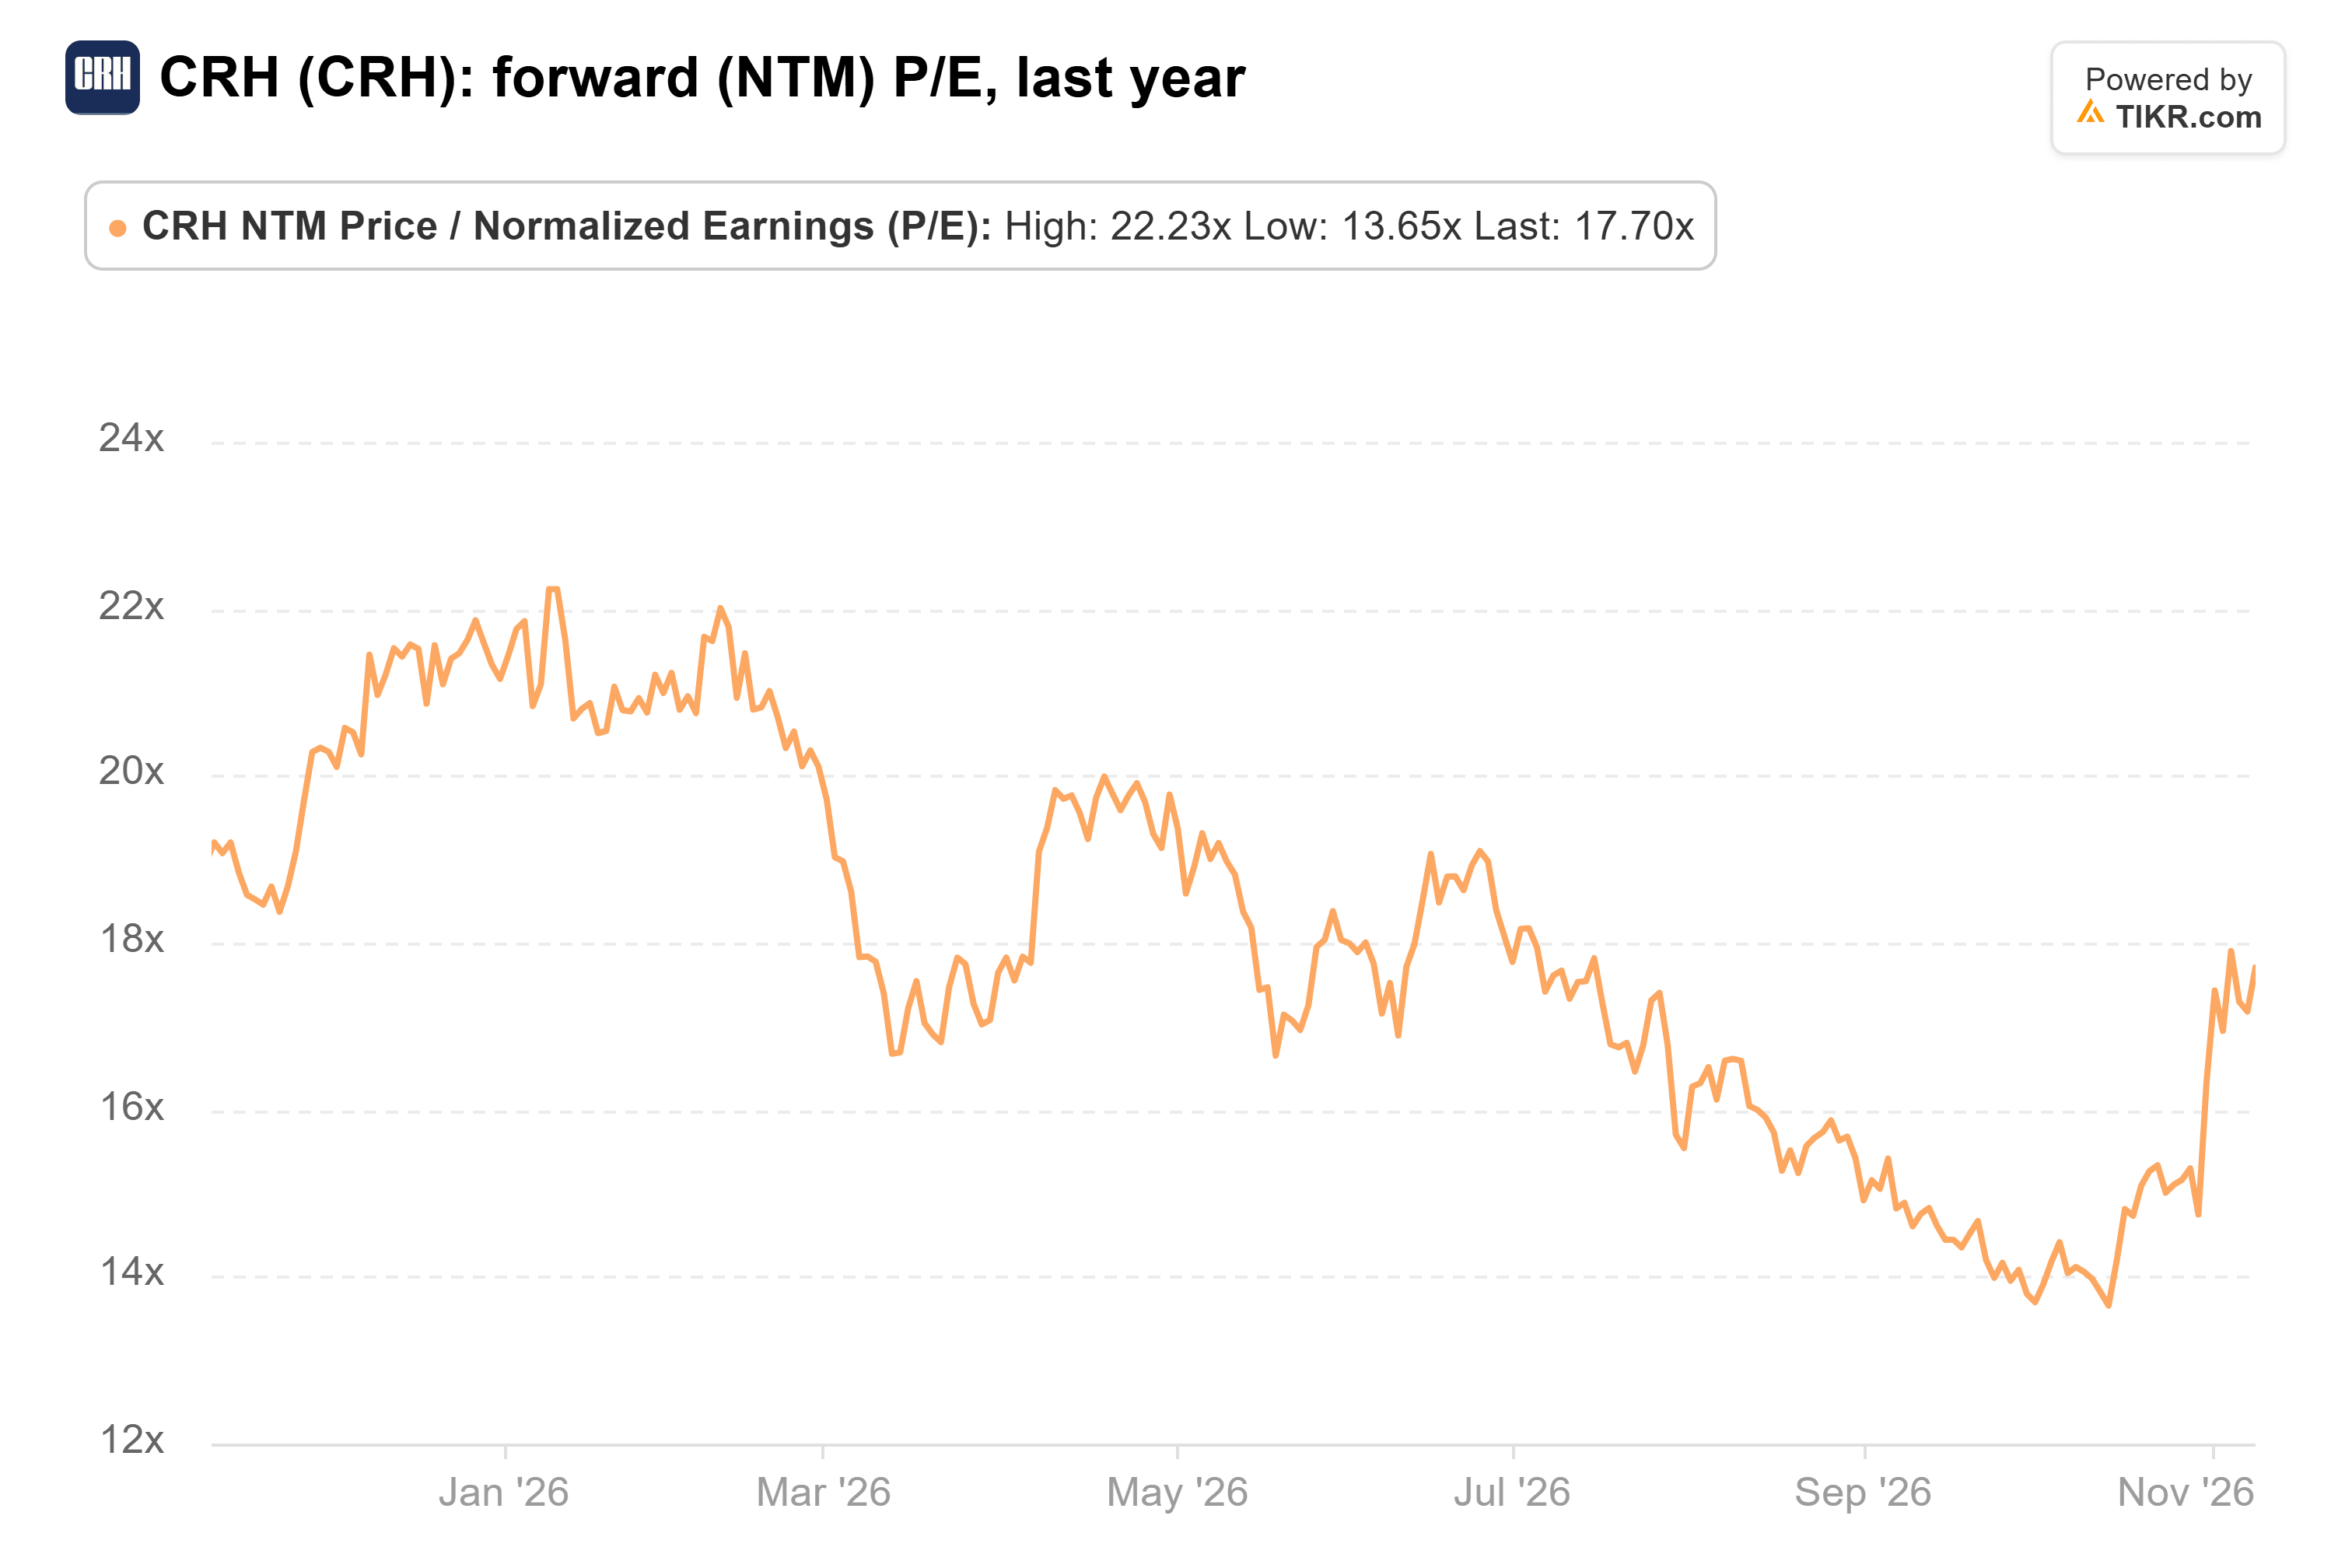
CRH cote à [18x] les bénéfices futurs. Sa moyenne annuelle est de 18x, et elle a atteint 22x en janvier. Fearon a payé environ 17x, ce qui est supérieur au plus bas d'octobre à 14x.
Les objectifs de la place ont baissé avec les estimations :

L'objectif consensus est de 121 $, en baisse par rapport à un pic de 144 $ fin juin, mais toujours 24 % au-dessus du cours actuel. L'objectif le plus bas de la place est de 95 $, à peu près ce que Fearon a payé.
Il a payé un prix juste pour un rebond en 2027
Le principal risque est la dette. La dette nette était de 15,0 milliards de dollars au 30 septembre, avant la finalisation de l'acquisition d'Arcosa, et le directeur financier Aylwyn Bryan s'attend à ce que le levier financier redescende vers environ 2x au fil du temps.
Conclusion : les chiffres soutiennent l'achat de Fearon. Il a payé environ le multiple habituel du titre pour une entreprise dont les analystes attendent des bénéfices supérieurs en 2027 par rapport à 2025. La direction a également d'autres leviers en réserve, depuis 175 millions de dollars de synergies de coûts d'Arcosa d'ici la troisième année jusqu'à un nouveau rachat d'actions de 6 milliards de dollars jusqu'en 2030.
D'autres réductions d'estimations changeraient la donne. Le rapport du quatrième trimestre de CRH début de l'année prochaine sera le prochain test de la prédiction de Mintern concernant des marges plus larges en 2027. Bien sûr, un administrateur qui augmente sa participation de 4 % est un vote de confiance, et rien de plus.
Alors, que vaut réellement l'action CRH ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CRH pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !