Points clés
- Six fonds ont ajouté MKS au troisième trimestre, menés par FengHe, qui en a fait sa deuxième position.
- MKS est en baisse de 52% par rapport à son plus haut malgré un trimestre record, avec un BPA qui devrait presque doubler cette année.
- À 11 fois les bénéfices futurs, elle se négocie bien en dessous de sa moyenne quinquennale de 18,5x.
- Elle semble bon marché, les dépenses en puces étant le risque.
Six fonds disposant chacun d'au moins 2 milliards de dollars ont ajouté MKS (MKSI) au troisième trimestre, selon les déclarations 13F pour le trimestre clos le 30 septembre, déposées du 2 au 13 novembre. Elle a continué de baisser : elle est en baisse de 19% par rapport à son cours du 30 septembre et de 52% sous son plus haut sur 52 semaines.
Elle n'est pas seule. Coherent (COHR) a chuté après son propre trimestre solide, et l'un des six fonds a également ouvert une nouvelle position dans Keysight (KEYS).
FengHe a fait le plus gros pari sur MKS
Les six détenaient plus d'actions MKS au 30 septembre qu'au 30 juin :
| Fonds | Taille | Position MKS, 30 sept. | Variation en actions | Part de ses titres 13F |
|---|---|---|---|---|
| FengHe Fund Management | 2,1 milliards $ | 205 millions $ | +33% | 9,9% |
| Carmignac | 7,4 milliards $ | 101 millions $ | Nouvelle | 1,4% |
| Blue Grotto Capital | 2,1 milliards $ | 61 millions $ | +54% | 4,2% |
| Bowie Capital Management | 2,8 milliards $ | 53 millions $ | +372% | 3,3% |
| Spyglass Capital Management | 2,0 milliards $ | 48 millions $ | +53% | 2,8% |
| Senator Investment Group | 4,9 milliards $ | 33 millions $ | +92% | 1,3% |
Source : déclaration 13F de chaque fond pour le trimestre clos le 30 septembre, aux cours de fin de trimestre. La taille correspond à ce que chaque société gère selon son dernier formulaire ADV ; pour Carmignac et FengHe, il s'agit de ce que leurs 13F détiennent en actions américaines.
Les 771 263 actions de FengHe font de MKS sa deuxième plus grande position. Bowie détenait près de cinq fois plus d'actions qu'au 30 juin, et Senator près du double. La nouvelle position de Blue Grotto dans Keysight, d'une valeur de 73 millions de dollars, est légèrement plus importante que sa position dans MKS. Rien de cela ne montre ce qu'ils détiennent aujourd'hui.
TIKR suit 14 analystes sur MKS. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur MKS, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour MKS
MKS vient de publier un trimestre record
Le rapport du 4 novembre de MKS a dépassé ses propres prévisions. Les revenus ont atteint un record de 1,41 milliard de dollars, supérieur aux prévisions, avec des ventes de semi-conducteurs en hausse de 54%. Le BPA non-GAAP était un record de 4,18 $. MKS a prévu 1,49 milliard de dollars de revenus pour le quatrième trimestre et a autorisé un rachat d'actions de 500 millions de dollars. Le PDG John T.C. Lee a cité "des commandes robustes et de nouvelles victoires de conception".
Les bonnes nouvelles n'ont pas suffi pour le matériel d'IA récemment. Coherent a chuté de 16% le 5 novembre malgré un accord avec un hyperscaler que B. Riley valorise à environ 20 milliards de dollars. Earnings Whispers a signalé des points faibles, notamment une marge brute qui plafonne autour de 48% et un taux d'imposition plus faible aidant la prévision de BPA de 5,00 $, mais a interprété la baisse de MKS comme le fait que les investisseurs "prixent des craintes de pic de cycle que ce rapport n'a guère validées".
À 11x, MKS est valorisée pour une récession
Les analystes s'attendent à ce que le BPA normalisé double presque, passant de 7,88 $ en 2025 à 14,83 $ cette année, pour atteindre 19,71 $ en 2027 :
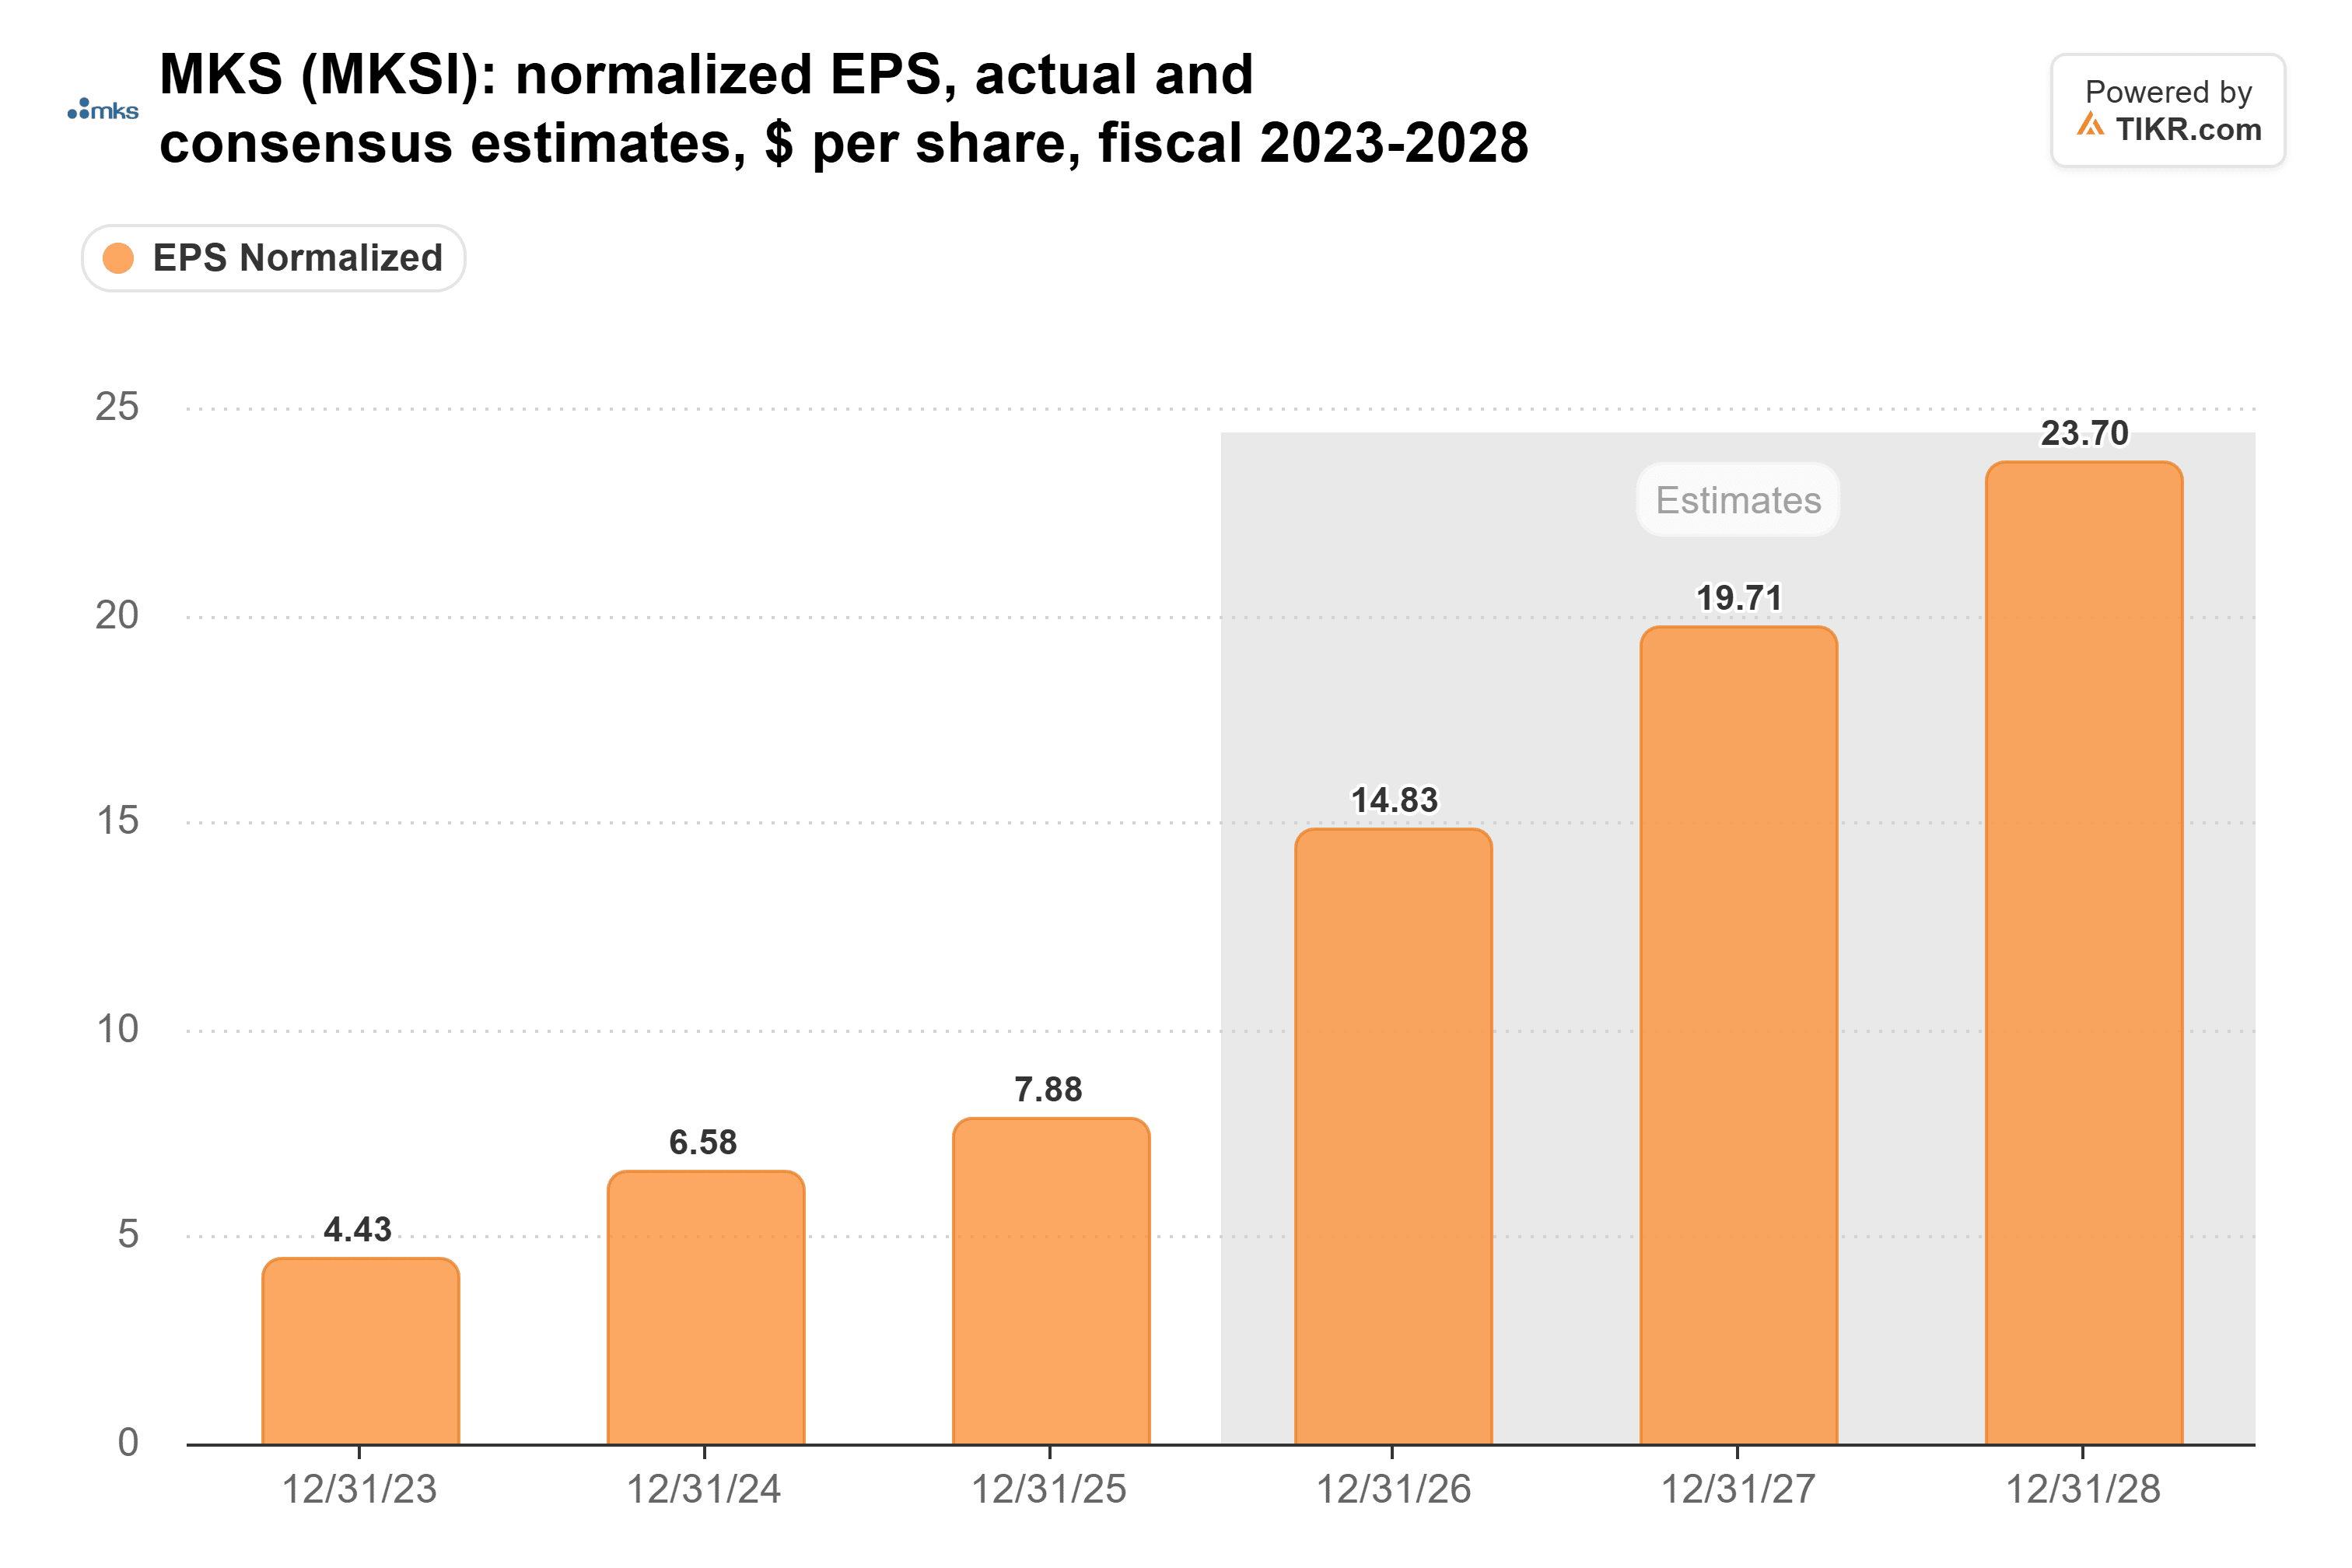
Cela correspond aux 9,80 $ de MKS jusqu'en septembre plus sa prévision de 5,00 $ pour le quatrième trimestre.
Pourtant, le multiple continue de se réduire :
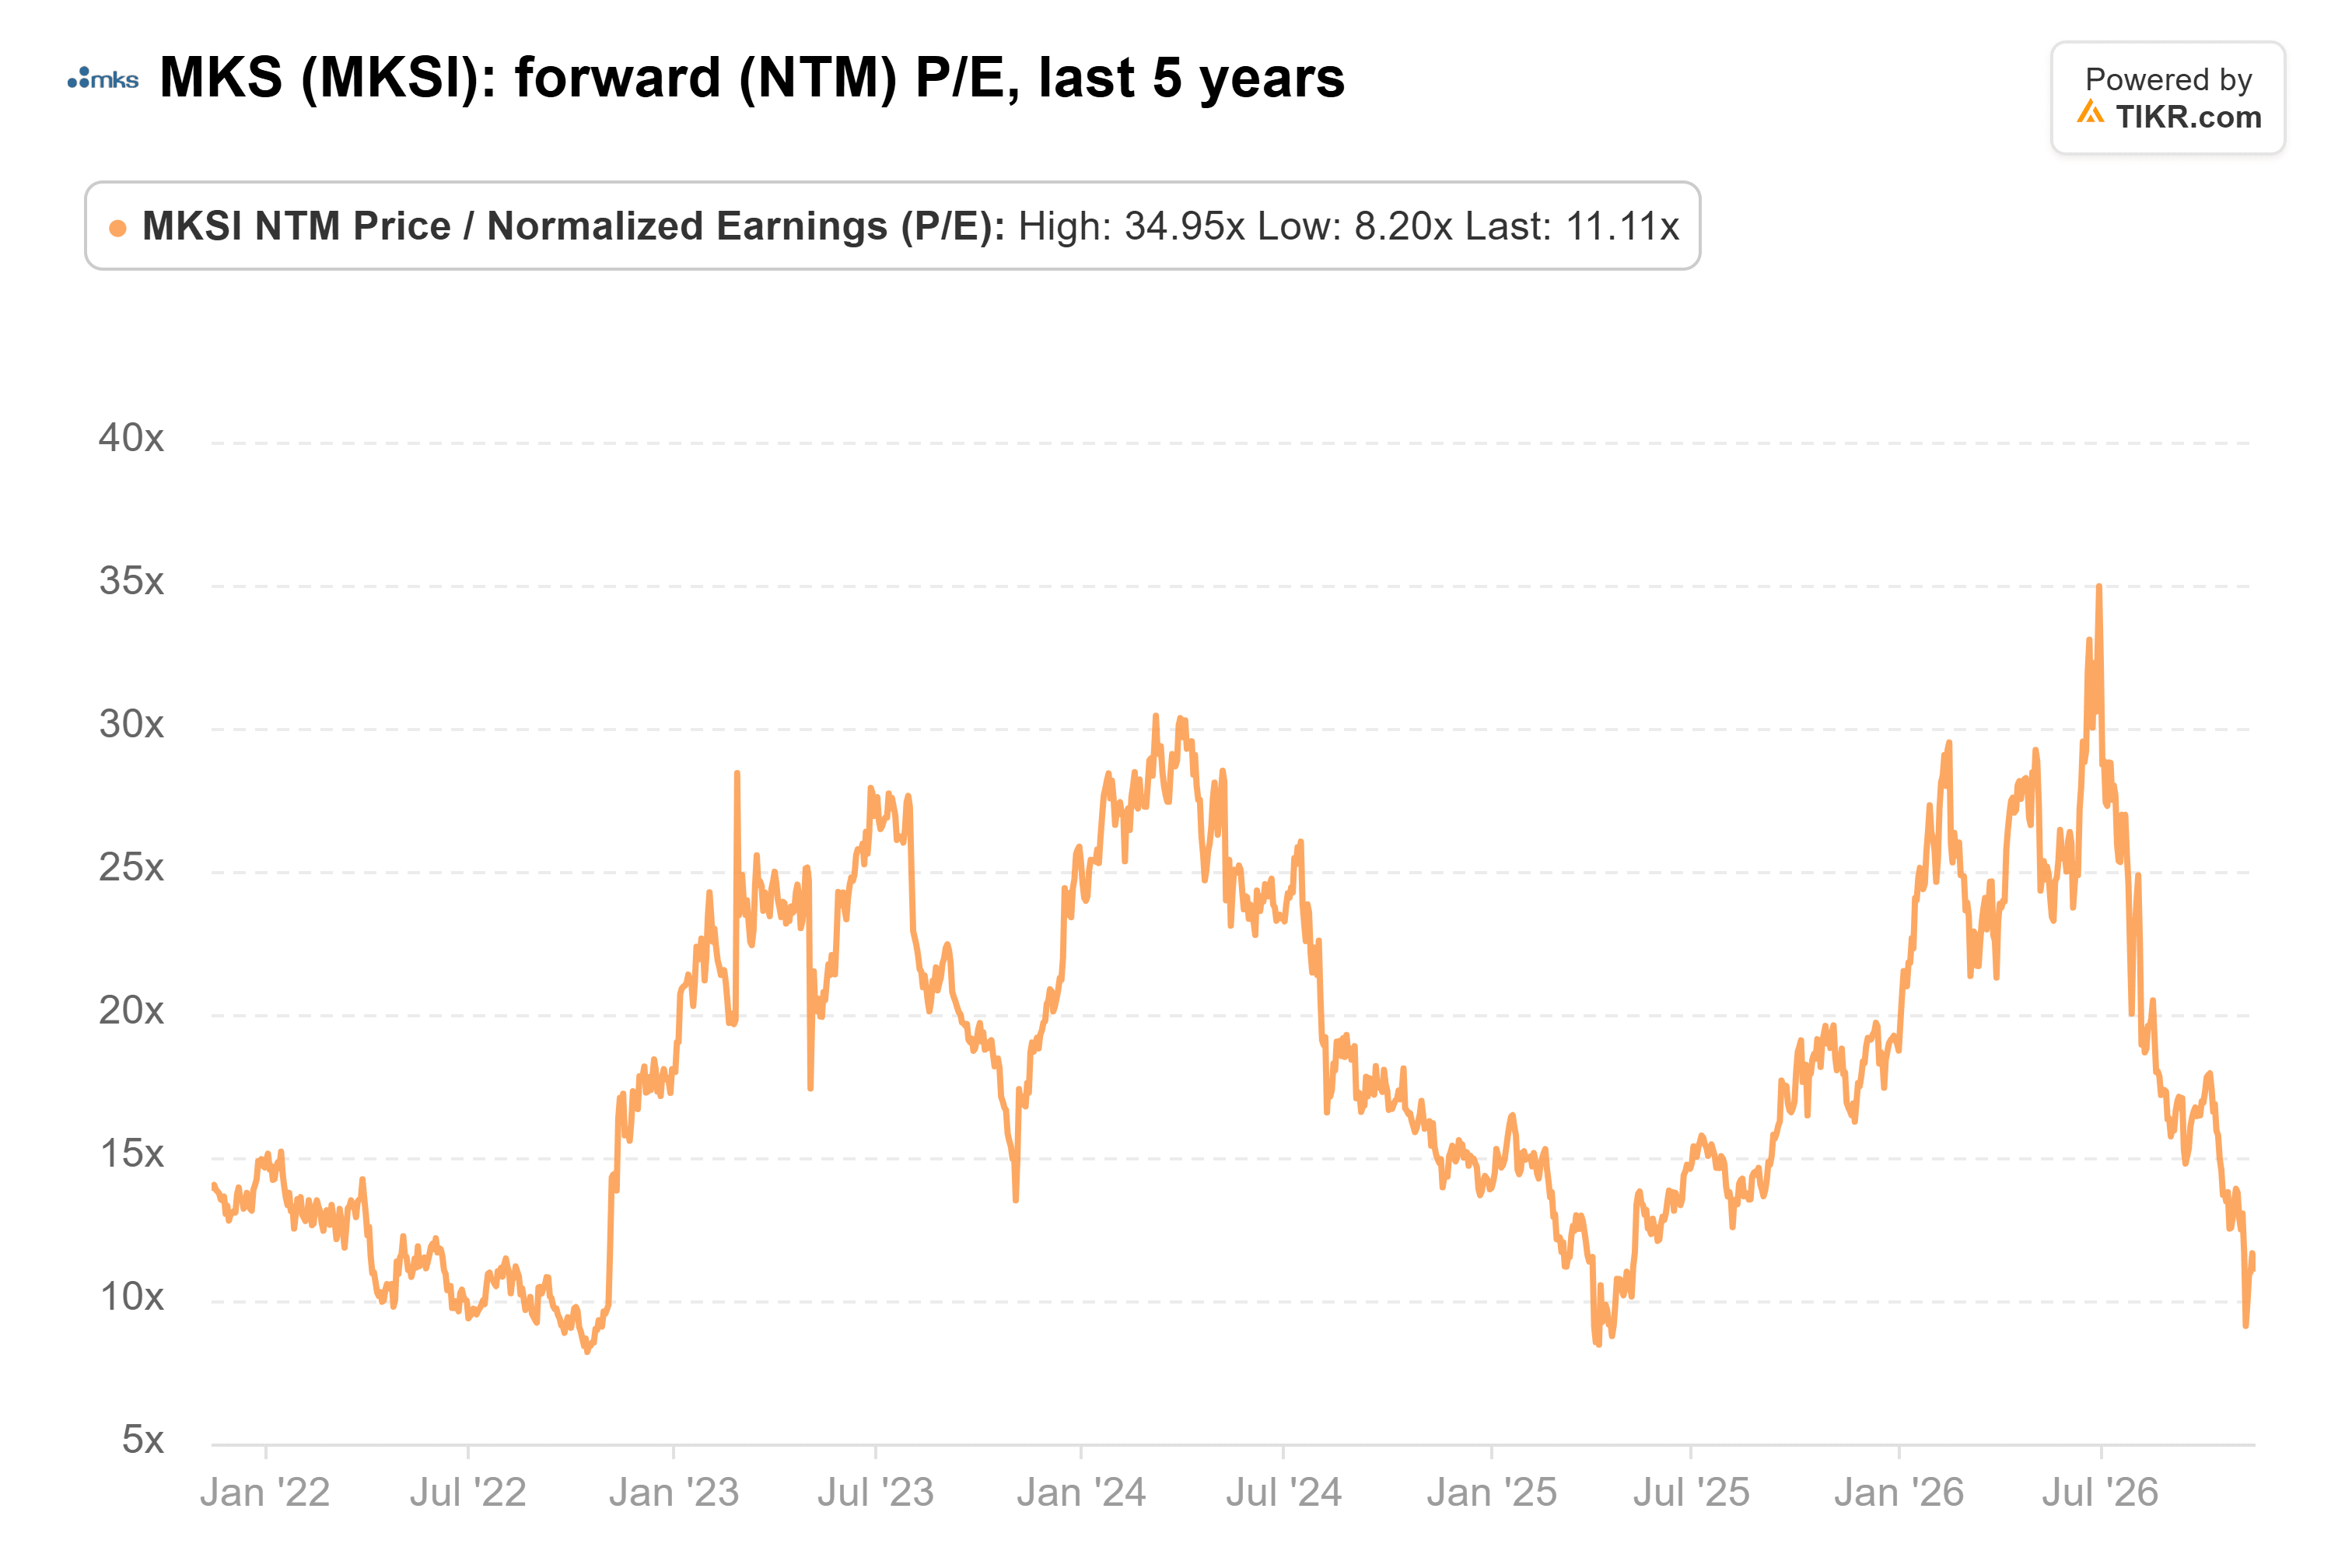
MKS se négocie à 11 fois les bénéfices futurs, contre une moyenne quinquennale de 18,5x et un pic de 35x au 30 juin. Le plus bas, 8,2x, est survenu en octobre 2022.
Les objectifs de cours ont baissé, mais pas jusqu'au prix actuel :
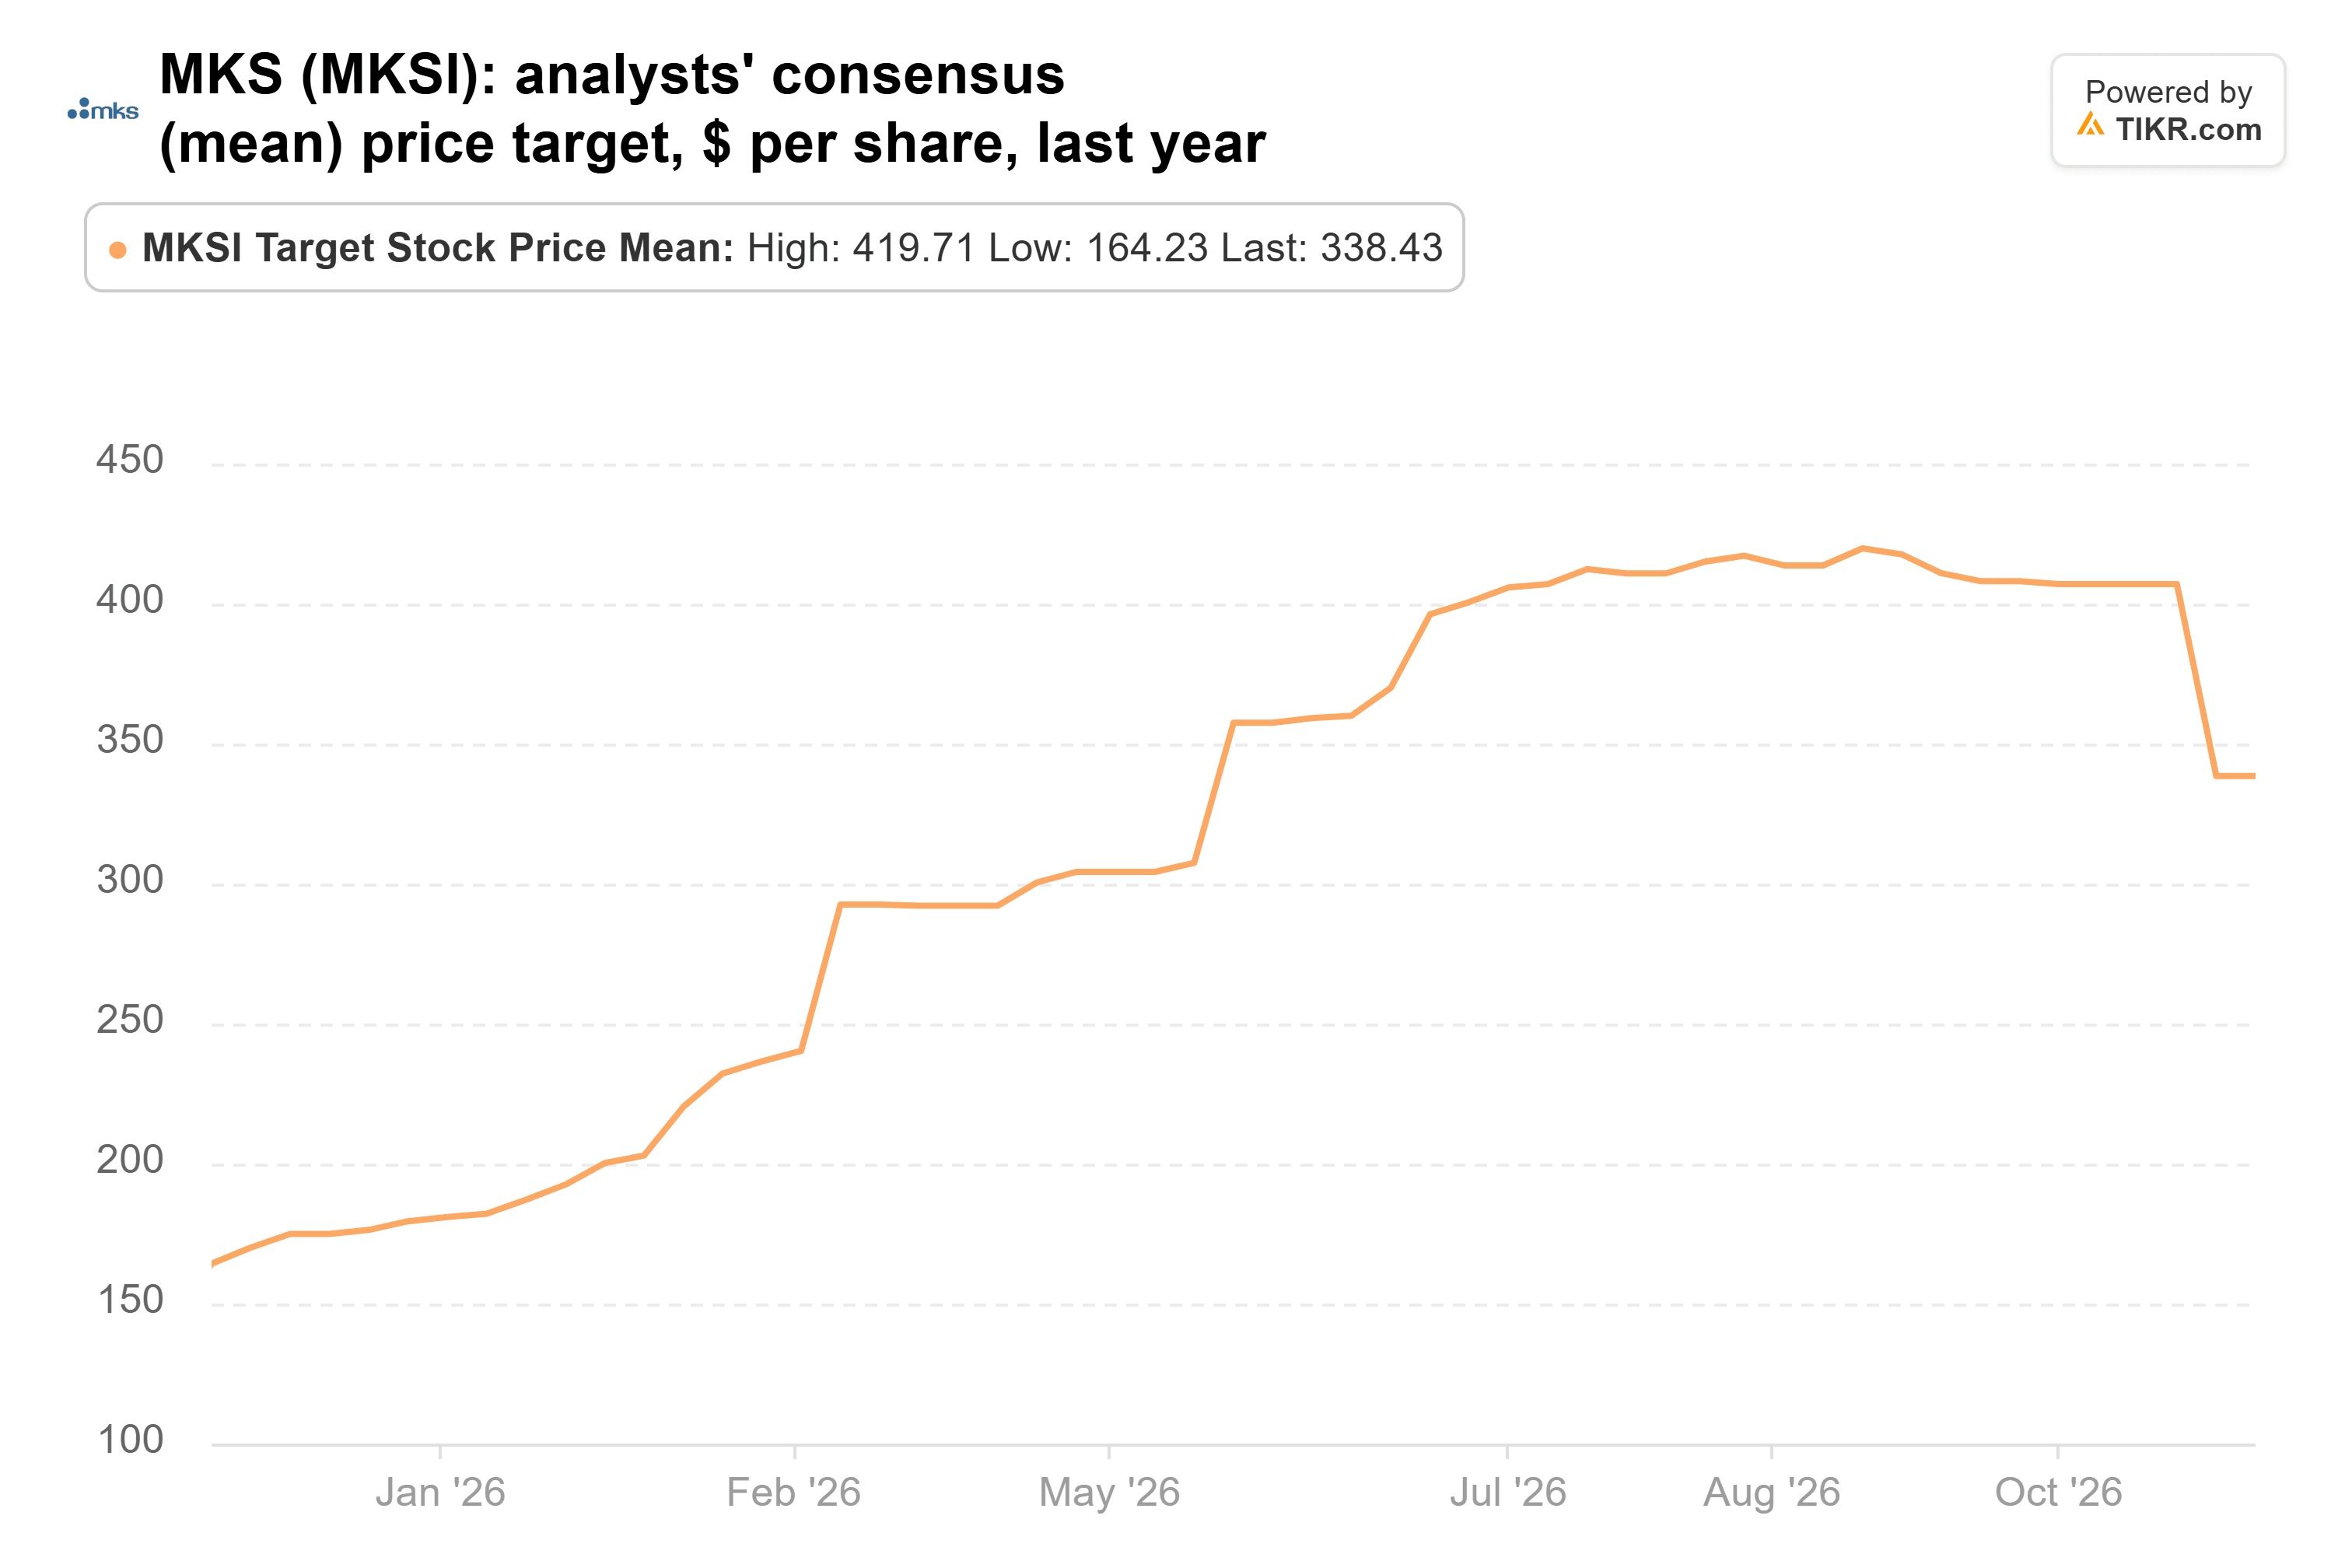
L'objectif consensuel était de 338 $ le 6 novembre, en baisse par rapport à 420 $ le 23 août mais le double des 164 $ d'il y a un an, et 57% au-dessus de la clôture de vendredi à 215,65 $. L'objectif le plus bas, 195 $, se situe sous le cours actuel.
Pourquoi MKS semble bon marché
Si les dépenses en IA ralentissent, les estimations pour 2027 baisseront et 11x cessera de paraître bon marché.
Mais une entreprise qui publie des records, prévoit une hausse, autorise un rachat d'actions et se négocie 40% sous son multiple habituel n'est pas valorisée pour l'activité qu'elle rapporte. Je serais du côté des six fonds. Le prochain test sera les commandes dans le rapport du quatrième trimestre de MKS, et les prochaines déclarations 13F des fonds, attendues pour mi-février, montreront qui a tenu bon.
Alors, quelle est la valeur réelle de l'action MKS ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que MKS pourrait valoir. Partez du consensus d'estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !