

Points clés
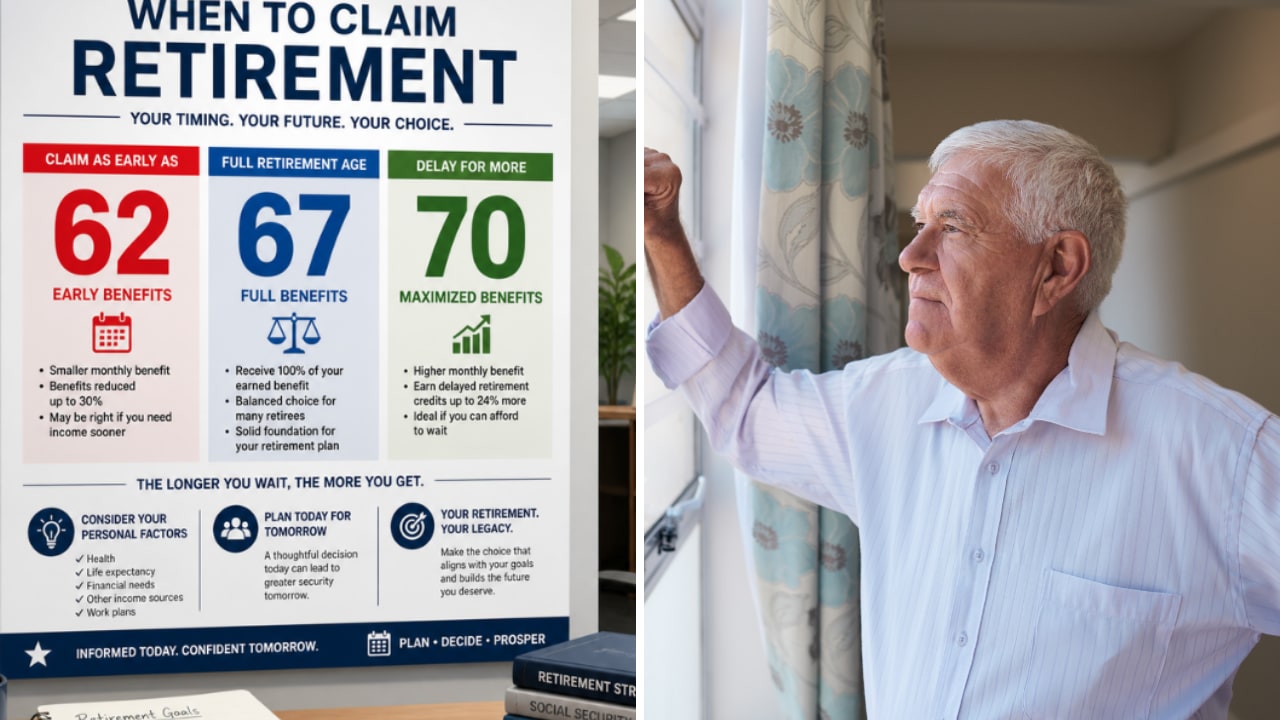
- Pour toute personne née en 1960 ou après, demander la retraite de la Sécurité Sociale à 62 ans réduit la prestation mensuelle de 30% à vie, donc une prestation de 2 000 $ à 67 ans devient 1 400 $.
- Comparé à attendre jusqu'à 67 ans, demander à 62 ans est plus avantageux en montant total jusqu'à l'âge de 78 ans et 8 mois, donc cela convient à quelqu'un qui ne s'attend pas à vivre aussi longtemps.
- Un conjoint aux revenus plus faibles dont le conjoint attend jusqu'à 70 ans peut demander à 62 ans, car un conjoint survivant reçoit le montant le plus élevé entre sa propre prestation et la prestation de survivant, jamais les deux.
- Avant l'âge de la retraite à taux plein, la Sécurité Sociale retient 1 $ pour chaque 2 $ gagnés au-dessus de 25 560 $ en 2027, donc demander à 62 ans fonctionne mieux pour quelqu'un qui a cessé de travailler.
Demander la retraite de la Sécurité Sociale à 62 ans est généralement une erreur. Pour toute personne née en 1960 ou après, cela réduit la prestation mensuelle de 30%, et cette réduction dure toute la vie.
Mais généralement ne veut pas dire toujours. Je vois trois situations où prendre l'argent à 62 ans a du sens, et l'une d'elles dépend d'une limite que la Sécurité Sociale a fixée pour 2027 ce mois-ci.
Le coût d'une demande à 62 ans
Prenons l'exemple d'un travailleur hypothétique né en 1960 ou après dont la prestation à l'âge de la retraite à taux plein, 67 ans, serait de 2 000 $ par mois. S'il la demande à 62 ans, la Sécurité Sociale paiera 1 400 $ à la place.
Demander tôt permet à ce travailleur de recevoir 60 chèques de 1 400 $, soit 84 000 $, avant qu'une demande à 67 ans n'ait versé un seul centime. À partir de 67 ans, cependant, attendre aurait signifié 600 $ de plus chaque mois. En divisant 84 000 $ par 600 $, il faut 140 mois, soit 11 ans et 8 mois, pour combler cet écart.
Ainsi, ce travailleur est gagnant en demandant à 62 ans jusqu'à l'âge de 78 ans et 8 mois, et perd davantage chaque mois après cela.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6%+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
1. Vous ne vous attendez pas à atteindre la fin de la soixantaine
Si votre santé ou vos antécédents familiaux indiquent que vous ne vivrez probablement pas au-delà de la fin de la soixantaine, les chèques plus petits à 62 ans représentent plus d'argent au total.
Bien sûr, outre le fait que c'est une conclusion totalement morbide, soyons honnêtes – personne ne le sait avec certitude, et toute personne qui survit au-delà des probabilités garde le chèque réduit à vie.
Un conjoint aux revenus plus élevés a également plus que sa propre espérance de vie à considérer. La Sécurité Sociale réduit la prestation d'un veuf ou d'une veuve lorsque le conjoint décédé a pris une prestation de retraite réduite. Ainsi, demander à 62 ans peut réduire le chèque sur lequel un conjoint survivant doit vivre.
2. Vous êtes le conjoint aux revenus plus faibles, et votre conjoint attend jusqu'à 70 ans
Le conjoint aux revenus plus faibles peut se permettre de demander tôt, grâce à ces mêmes règles de survivant. Un veuf ou une veuve qui attend jusqu'à l'âge de la retraite à taux plein reçoit 100% de la prestation du conjoint décédé, plus les crédits de report de retraite que le conjoint décédé a acquis. Ces crédits ajoutent 8% pour chaque année après 67 ans, jusqu'à 70 ans.
Supposons que le conjoint aux revenus plus élevés soit notre travailleur hypothétique et attende jusqu'à 70 ans. Trois ans de crédits ajoutent 24% à ces 2 000 $, pour un total de 2 480 $ par mois. S'il décède le premier, après avoir atteint 70 ans, un conjoint survivant à l'âge de la retraite à taux plein reçoit ces mêmes 2 480 $. (La prestation de survivant est plus petite si elle est prise plus tôt.)
La Sécurité Sociale ne paie jamais à une personne ayant droit à deux prestations plus que la plus élevée des deux. Ainsi, une fois que la prestation de survivant commence, le propre chèque réduit du conjoint aux revenus plus faibles n'a plus d'importance, tant qu'il est inférieur à 2 480 $. Sa demande anticipée ne lui coûte de l'argent que tant que les deux conjoints sont en vie.
C'est pourquoi j'aime cette répartition. Le conjoint aux revenus plus faibles voit ses revenus arriver à 62 ans, et en attendant, le conjoint aux revenus plus élevés garantit le chèque plus important pour celui des deux conjoints qui vivra le plus longtemps.
3. Vous avez cessé de travailler et avez besoin de l'argent
Prendre des prestations à 62 ans tout en touchant encore un salaire se heurte au test de revenus de la Sécurité Sociale. Avant l'année où le demandeur atteint l'âge de la retraite à taux plein, la Sécurité Sociale retient 1 $ de prestations pour chaque 2 $ de gains au-dessus d'une limite annuelle. Cette limite est de 24 480 $ en 2026, passant à 25 560 $ en 2027.
Mais quelqu'un qui a cessé de travailler, n'a pas d'autre revenu, et ne peut pas vivre de ses économies… a besoin d'argent maintenant. Même si c'est moins que ce qu'il obtiendrait en attendant. Personne ne devrait se priver maintenant pour essayer d'obtenir un peu plus d'argent plus tard. La vie est faite pour être vécue et appréciée.
Vous avez droit à un retour en arrière
Franchement, si je pouvais me permettre d'attendre, j'attendrais. Un chèque plus petit à vie est un prix élevé pour la plupart des gens. Mais dans ces trois cas, prendre l'argent à 62 ans est le meilleur choix.
Et si les circonstances changent, il existe un moyen de revenir en arrière. Dans les 12 mois suivant la première éligibilité, un retraité peut retirer sa demande une fois, par écrit, en remboursant chaque prestation reçue, et faire une nouvelle demande plus tard. Ainsi, quelqu'un qui demande à 62 ans et qui décroche ensuite un emploi, ou reçoit un gain inattendu, a un an pour changer d'avis.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6%+
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement en dividendes peut faire la différence entre une retraite de rêve… et vivre au jour le jour chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture, et bon investissement !



