Conclusiones clave
- Barclays recortó su precio objetivo para Arm Holdings a $325 desde $360 el 5 de noviembre, pero mantuvo su calificación Overweight. Ese objetivo está un [69%] por encima del cierre del 4 de noviembre.
- Barclays confía en los ingresos por licencias, que aumentaron un 50% el trimestre pasado, y en el nuevo chip de centro de datos de Arm, mientras que las regalías crecieron solo un 8%.
- El objetivo equivale a 136 veces las ganancias que los analistas esperan en los próximos 12 meses, pero se acerca a 87 veces para el año siguiente, cerca del promedio de 85 veces de Arm en tres años.
- Eso hace que los $325 sean una apuesta a que las estimaciones para años futuros sobrevivan a la desaceleración de las regalías, y yo querría ver eso primero.
Arm Holdings (ARM) ha perdido más de la mitad de su valor desde el 18 de junio, y Barclays aún ve un gran rebote. El jueves, tras el informe del segundo trimestre de Arm, el analista Thomas O’Malley recortó su precio objetivo a $325 desde $360 y mantuvo su calificación Overweight. Eso es un [69%] por encima del cierre del miércoles a [$191.80].
Las malas noticias se acumularon
El 29 de octubre, Intel (INTC) guió los ingresos del cuarto trimestre a entre $15 mil millones y $16 mil millones, por debajo de los $17.1 mil millones que esperaban los analistas, y culpó a una escasez de sustratos de empaquetado. Arm los necesita para su propio chip de centro de datos, la CPU AGI, y cayó casi un 10% tras la advertencia.
Luego, el miércoles, las regalías de Arm crecieron solo un 8% hasta $670 millones, por debajo de su guía de crecimiento de dígitos bajos, ya que los precios más altos de la memoria redujeron las ventas de teléfonos. Arm espera que el crecimiento de las regalías se desacelere a dígitos bajos individuales este trimestre.
Barclays apuesta por las licencias y el chip
El caso de Barclays se basa en las licencias, que aumentaron un 50% hasta $773 millones, muy por delante del crecimiento de aproximadamente el 30% que la propia Arm había guiado. O’Malley espera que el crecimiento de las licencias se acelere nuevamente en el trimestre de diciembre.
También elevó su estimación para la CPU AGI a aproximadamente $1.5 mil millones desde $1.1 mil millones. El CEO Rene Haas dijo en la llamada que la confianza de Arm en "lograr hasta $2 mil millones de ingresos en la CPU AGI de Arm durante el año fiscal 2027 y 2028" ha crecido en los últimos 90 días.
TIKR hace seguimiento de 43 analistas en Arm Holdings. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Venta para Arm Holdings, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Arm Holdings
¿Los $325 tienen sentido?
El consenso de objetivos subió a $291 el 2 de noviembre desde $158 hace un año, y se ha mantenido allí desde el verano.
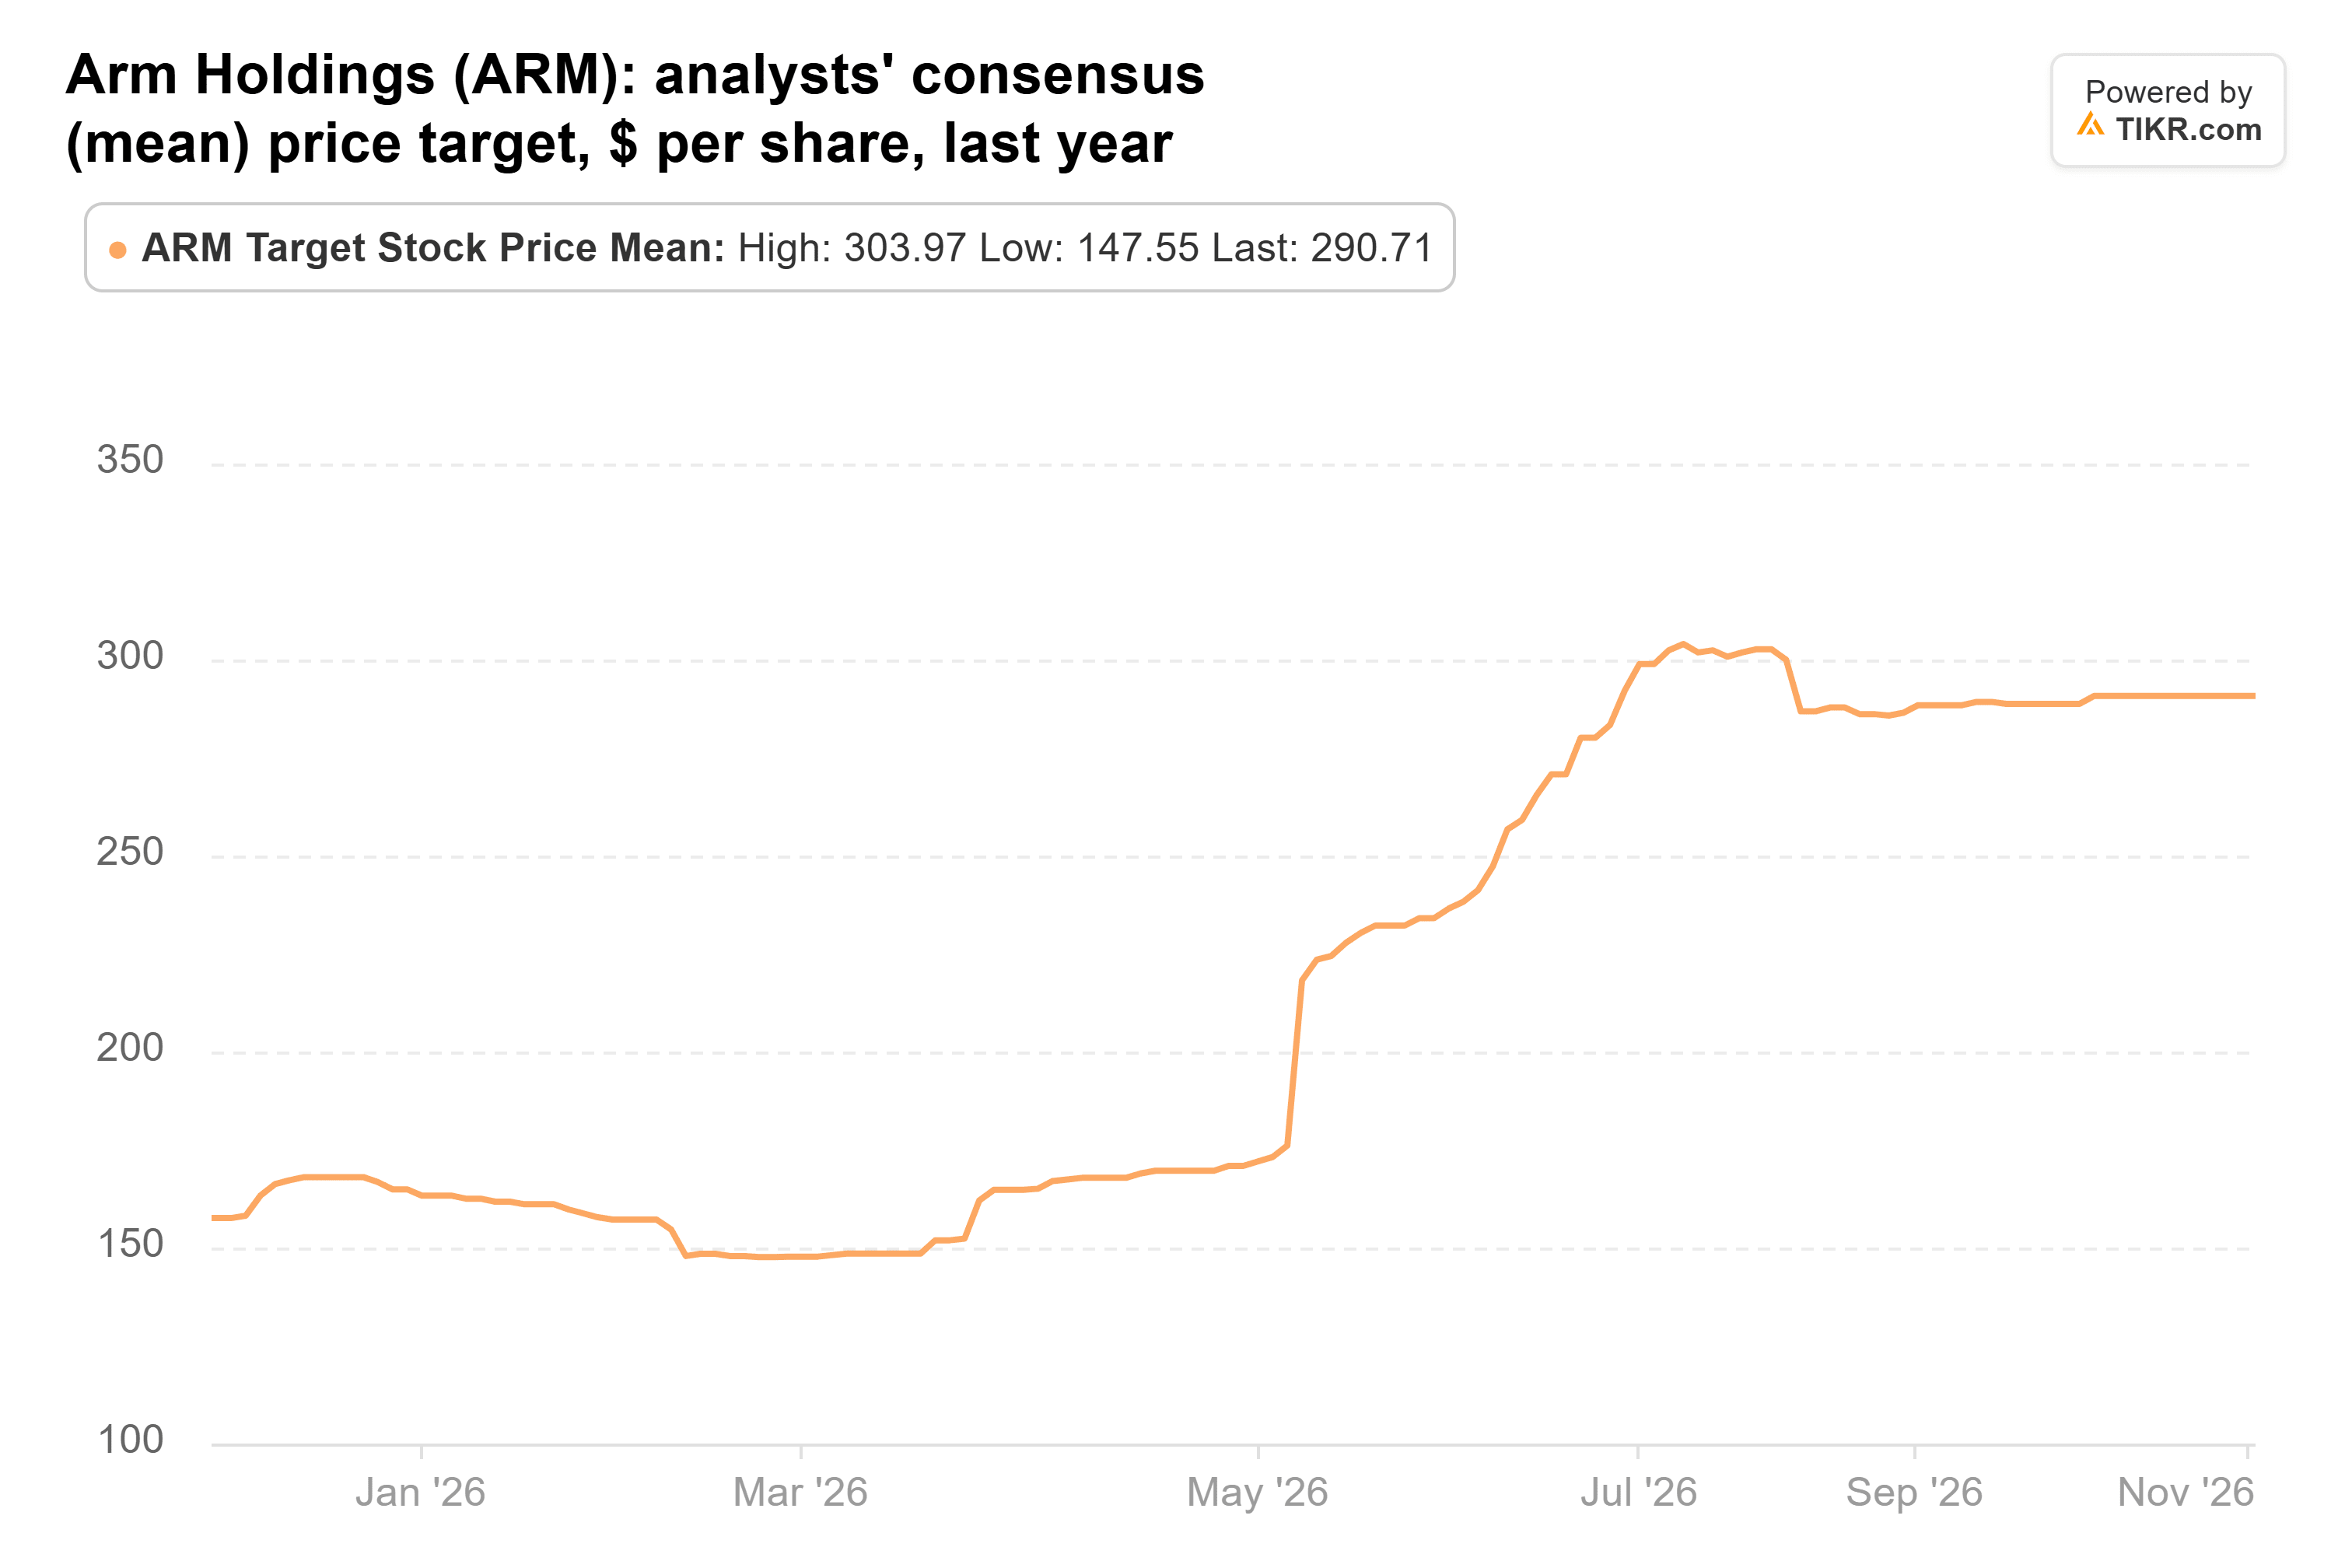
Los objetivos van desde $125 hasta $500, y los $325 de Barclays se sitúan un 12% por encima del consenso.
Las estimaciones de ganancias también se mantuvieron, al menos antes del informe. El consenso para el año fiscal 2027 (el año que termina en marzo de 2027) es de $2.23 por acción, igual que hace 90 días, y para el año fiscal 2028 es de $3.06, frente a $3.07.

Así que la venta masiva se trata de lo que los inversionistas están dispuestos a pagar. El P/E forward de Arm era de 82x el 2 de noviembre, por debajo de los 202x en el pico del 18 de junio y ligeramente por debajo de su promedio de 85x en tres años.

Sobre los $2.39 por acción que los analistas esperan en los próximos 12 meses, $325 equivalen a 136x. Pero un objetivo es una proyección a un año. Para noviembre próximo, la ventana forward será principalmente el año fiscal 2029, donde el consenso es de $4.05, y $325 caen a aproximadamente 87x, cerca de ese promedio.
Yo esperaría hasta febrero
Así que Barclays no necesita recuperar el múltiplo de junio. Necesita que los números del año fiscal 2029 se mantengan, y esos se establecieron antes de que las regalías de este trimestre no cumplieran. Qualcomm también añade riesgo: un juez aún tiene que decidir si puede dejar de pagar regalías a Arm durante cinco años, después de que un jurado determinó el 13 de octubre que Arm incumplió su licencia.
Yo no contaría con los $325 hasta que esas estimaciones sobrevivan a las revisiones posteriores al informe. Arm dijo en julio que daría una actualización más completa del chip con sus resultados del tercer trimestre fiscal, previstos para principios de febrero. Un pronóstico firme que respalde los $2 mil millones, con las regalías estabilizándose, haría que $325 parecieran mucho más razonables.
Entonces, ¿cuál es el valor real de la acción de Arm Holdings?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Arm Holdings. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!