Conclusiones clave
- El formulario 13F de Berkshire Hathaway para el trimestre finalizado el 30 de septiembre vence el lunes, y el último mostró a Apple, American Express, Coca-Cola, Alphabet y Bank of America como sus cinco mayores posiciones.
- Su 10-Q muestra que Berkshire vendió ligeramente más acciones de las que compró en el tercer trimestre, mientras gastó $9.6 mil millones en recomprar sus propias acciones.
- Alphabet, donde Berkshire añadió un 45% más de acciones en el segundo trimestre, es la posición a seguir después de que su flujo de caja libre se volviera negativo.
- Los números respaldan más la apuesta por Alphabet que la participación en Apple, que cotiza a unas 38 veces los beneficios futuros por un crecimiento esperado de beneficios del 6% aproximadamente en el año fiscal 2027.
El próximo 13F de Berkshire Hathaway vence el lunes 16 de noviembre, y mostrará lo que la compañía mantenía al 30 de septiembre. La participación que yo revisaría primero es Alphabet (GOOGL), la única posición entre las cinco principales que Berkshire aumentó en su última presentación.
Esa presentación, para el trimestre finalizado el 30 de junio y presentada el 14 de agosto, mostró $299.25 mil millones en acciones estadounidenses en 29 posiciones. Estas fueron las cinco principales:
- Apple (AAPL): 227.92 millones de acciones valoradas en $65.95 mil millones, 22.0% del total, sin cambios en el trimestre
- American Express (AXP): 151.61 millones de acciones, $51.28 mil millones, 17.1%, sin cambios
- Coca-Cola (KO): 400 millones de acciones, $32.51 mil millones, 10.9%, sin cambios
- Alphabet: 78.79 millones de acciones, $28.16 mil millones, 9.4%, después de un aumento del 45% en las acciones
- Bank of America (BAC): 483.39 millones de acciones, $27.54 mil millones, 9.2%, después de un recorte del 6% en las acciones
Berkshire vendió un poco más de lo que compró
En el tercer trimestre de Greg Abel como CEO, Berkshire compró $2.4 mil millones en acciones y vendió $2.8 mil millones, según muestra su 10-Q presentado el 7 de noviembre. También gastó $9.6 mil millones en recomprar sus propias acciones durante esos tres meses, cuatro veces lo que invirtió en acciones de otras compañías. Esos totales incluyen participaciones que un 13F omite, como las casas comerciales japonesas de Berkshire, así que solo sabremos qué posiciones estadounidenses se movieron cuando se publique el 13F.
TIKR hace seguimiento de 58 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Alphabet, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Alphabet
Apple y Coca-Cola han superado las expectativas de la calle
Dos acciones que Berkshire dejó intactas el trimestre pasado han subido más desde entonces: Apple ha subido un 23% desde su precio del 30 de junio, y Coca-Cola ha subido un 20%. (Esos movimientos van desde el precio al cierre del trimestre hasta el último cierre. No son el rendimiento de Berkshire, ya que un 13F no muestra lo que pagó).
Después de un trimestre récord de $114.5 mil millones en septiembre, el consenso de objetivos para Apple ha subido de $281 a $345 en el último año:
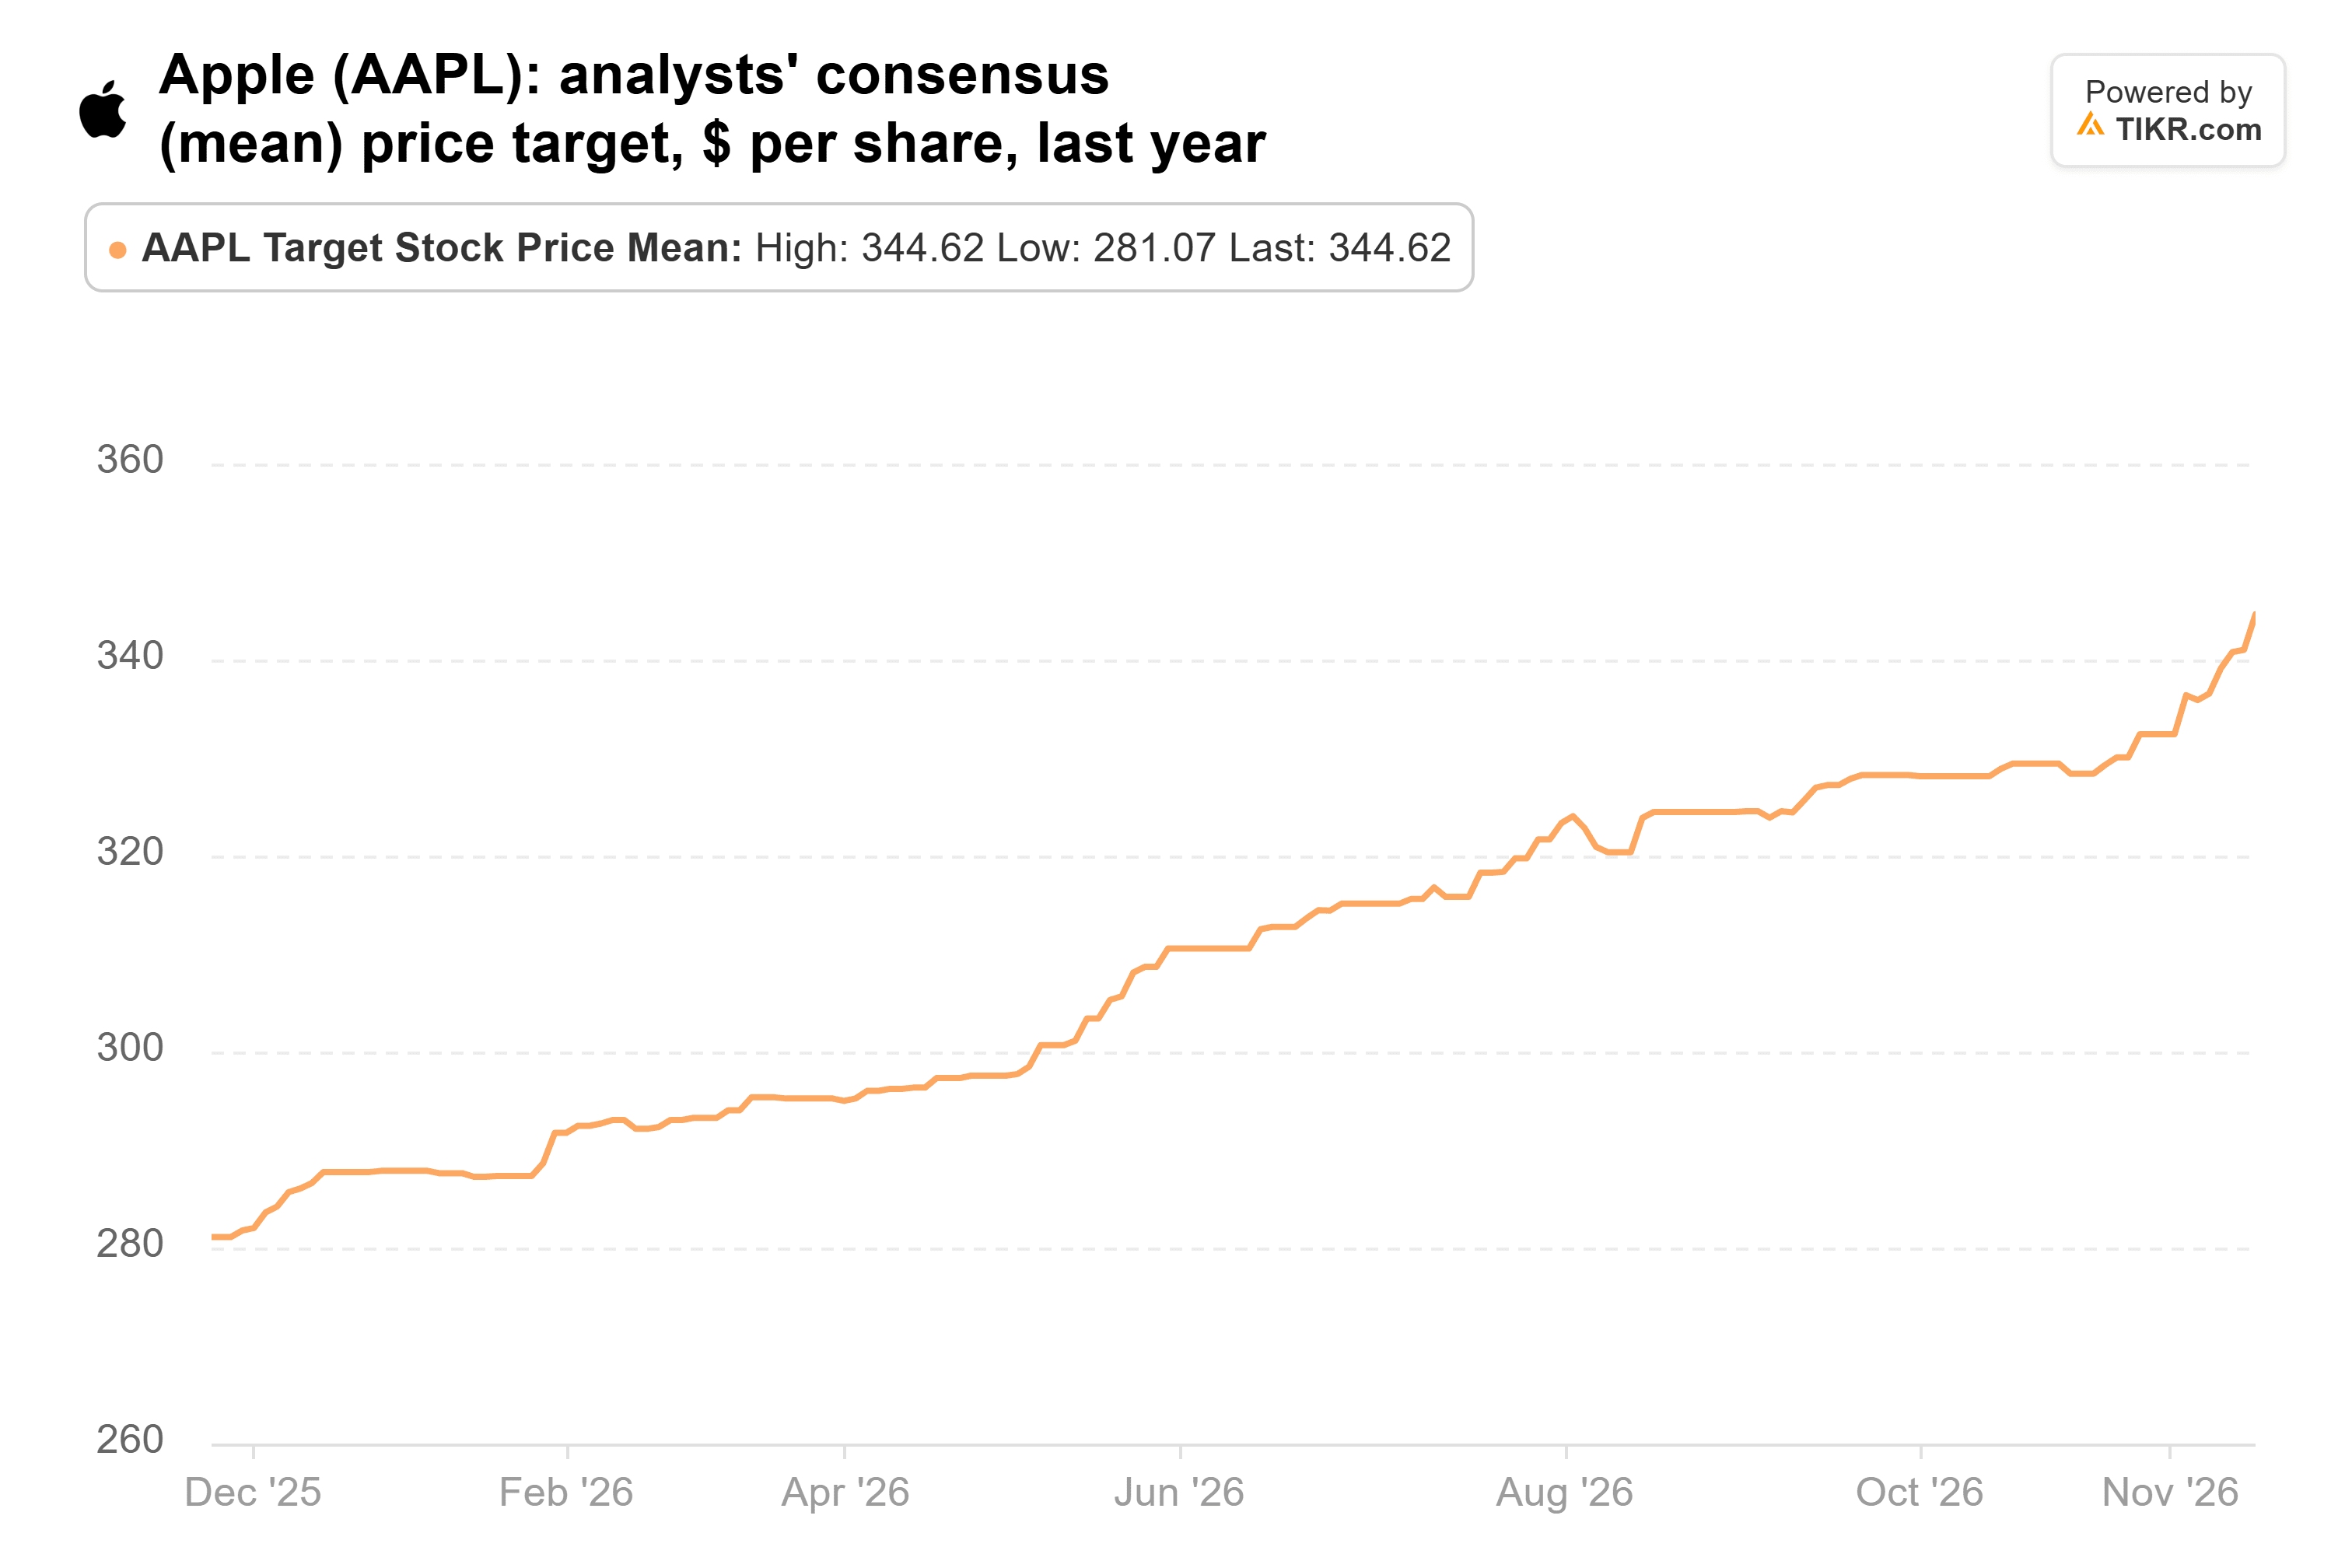
La acción subió más rápido, y ese objetivo promedio ahora se sitúa un 3% por debajo del último cierre. Apple cotiza a unas 38 veces los beneficios futuros, frente a un promedio de cinco años de 29x en TIKR, mientras que los analistas esperan que el BPA normalizado crezca aproximadamente un 6% en el año fiscal 2027. Un recorte el lunes no me sorprendería.
Coca-Cola elevó nuevamente sus perspectivas de beneficios para 2026 en octubre, y el consenso de objetivos de los analistas subió de $79 a $98 durante el año:

Eso deja menos del 1% de potencial alcista, y a unas 28 veces los beneficios futuros, la acción cotiza muy por encima de su promedio de 12 años de 23x.
American Express fue en la dirección contraria
American Express ha bajado un 4% desde su precio del 30 de junio. Ha caído este año, pero el consenso de objetivos de los analistas subió de $351 a $365 en el último año:
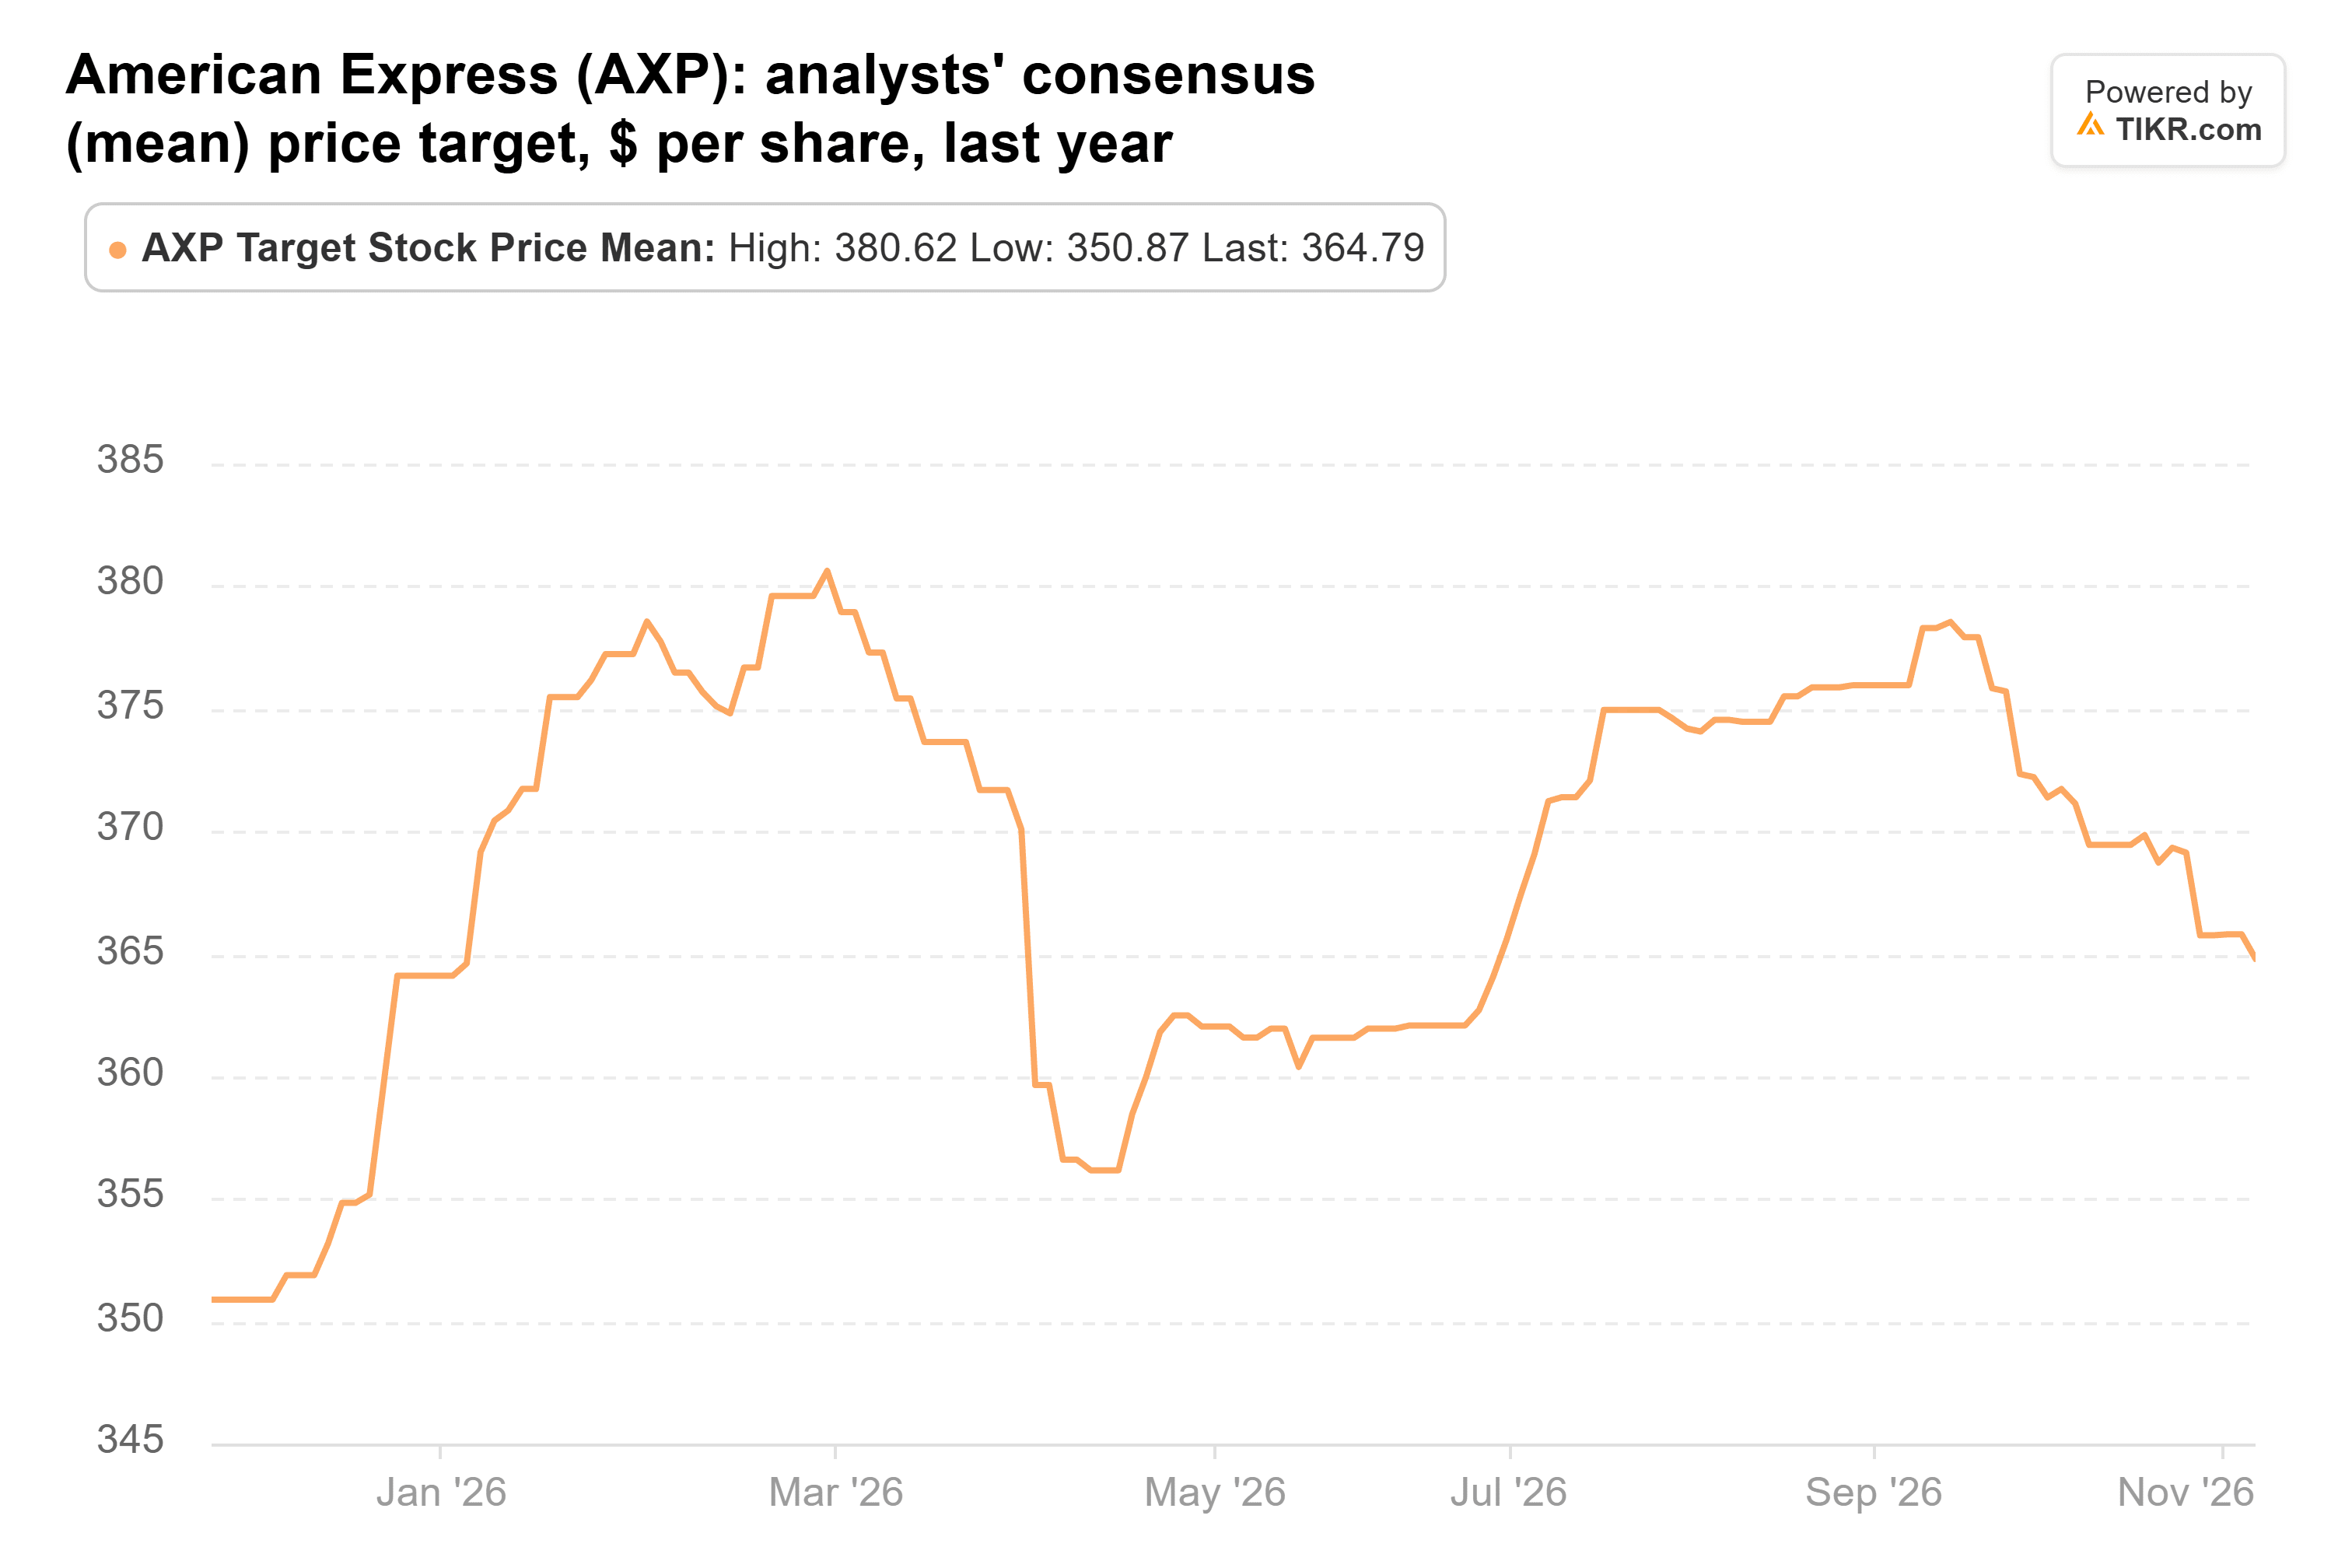
La acción cayó de $370 a $323 durante ese período, dejando un 13% de potencial alcista al objetivo promedio a unas 17 veces los beneficios futuros. Berkshire mantuvo cada acción el trimestre pasado, y no veo razón para que venda a este precio.
Alphabet es la participación a seguir
Berkshire aumentó su participación en Alphabet en un 45% en acciones el trimestre pasado, incluyendo $10 mil millones de los $84.8 mil millones de acciones nuevas que Alphabet vendió en junio para financiar su expansión de IA.
La acción ha bajado un 18% desde su precio del 30 de junio, y cayó un 10% por una quema de caja de $9.1 mil millones en el tercer trimestre: el gasto de capital alcanzó los $51.4 mil millones, más que los $42.3 mil millones que generaron sus operaciones. Jim Cramer ha cuestionado desde entonces la posición de Berkshire.
Pero el negocio está creciendo rápido: los ingresos del tercer trimestre subieron un 25% a $127.6 mil millones, y los de Google Cloud se más que duplicaron a $30.7 mil millones. El objetivo promedio de los analistas de $400 está un 36% por encima del precio, a unas 21 veces los beneficios futuros.
Berkshire ya estaba recortando Bank of America
Bank of America, la otra participación entre las cinco principales que se movió, ha bajado un 11% desde su precio del 30 de junio. Su tercer trimestre recibió una multa de $1.2 mil millones por controles de lavado de dinero, y su rentabilidad sobre el capital tangible común cayó al 12.6%, o 14.9% sin la multa, por debajo del objetivo de la dirección del 16% al 18%. El objetivo promedio de los analistas de $62 está un 23% por encima del precio, y la acción cerró septiembre a 1.84 veces el valor contable tangible, frente a un promedio de 10 años de 1.59x. Dado que Berkshire ya estaba vendiendo antes de la multa, otro recorte no me sorprendería.
Los números respaldan más a Alphabet que a Apple
La presentación del lunes muestra un día, el 30 de septiembre, así que no dirá cuándo operó Berkshire ni lo que pagó. Pero según los objetivos de los analistas, Alphabet y Bank of America tienen más margen, y Apple y Coca-Cola poco o ninguno. Yo interpretaría una posición de mantenimiento o un aumento en Alphabet como la decisión correcta, a 21 veces los beneficios futuros por una compañía cuyas ventas en la nube acaban de duplicarse, y Apple a 38x es la participación que yo recortaría. El riesgo es el gasto de Alphabet: ha dicho a los inversores que esperen un aumento significativo en el gasto de capital en 2027, por lo que la quema de caja podría durar más de lo que a los accionistas les gustaría. El próximo 13F, para el trimestre de diciembre, no vence hasta mediados de febrero.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Alphabet. Comienza desde las estimaciones consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!