Conclusiones clave
- Veritas Asset Management, una firma que gestiona $19.1 mil millones, aumentó sus posiciones en Intercontinental Exchange, Vulcan Materials y Stryker en el tercer trimestre, según muestra su nuevo formulario 13F.
- Las tres acciones han subido un 16% o más desde el 30 de septiembre, por lo que los objetivos promedio de los analistas ahora se sitúan solo entre un 6% y un 10% por encima del último cierre.
- Los beneficios de Intercontinental Exchange están creciendo rápidamente. Stryker acaba de recortar sus previsiones para 2026, y Vulcan es la más cara en relación con sus ganancias.
- Intercontinental Exchange es la que mejor respaldan los números, incluso cerca de su máximo anual.
Cuando un fondo que posee solo 22 acciones estadounidenses aumenta su posición en tres de ellas a la vez, vale la pena preguntarse qué es lo que ve.
Veritas Asset Management gestiona $19.1 mil millones en total, según su último Formulario ADV. Su 13F para el trimestre finalizado el 30 de septiembre, presentado el 5 de noviembre, muestra 22 acciones estadounidenses por valor de $5.37 mil millones. (Un 13F excluye las acciones cotizadas fuera de EE. UU., por lo que eso es solo una parte de lo que gestiona la firma). Sus tres mayores adiciones fueron Intercontinental Exchange (ICE), Vulcan Materials (VMC) y Stryker (SYK).
Intercontinental Exchange se ha ganado su avance
Veritas aumentó su participación en Intercontinental Exchange un 26% en el tercer trimestre, hasta 2.49 millones de acciones valoradas en $379 millones al 30 de septiembre. Eso representa el 7.1% de sus acciones del 13F y su sexta posición más grande. La acción ha subido un 19% desde entonces y se sitúa apenas por debajo de su máximo anual.
El negocio ha mantenido el ritmo. El comunicado de resultados del tercer trimestre de ICE del 29 de octubre mostró ingresos netos un 15% más altos, hasta $2.8 mil millones, y el BPA ajustado un 18% más alto, hasta $2.02, con ingresos por operaciones de energía un 25% superiores. También recompró $1.6 mil millones de sus acciones en los primeros nueve meses del año.
El consenso de objetivos de los analistas apenas se ha movido en el último año, pasando de $192 a $194:
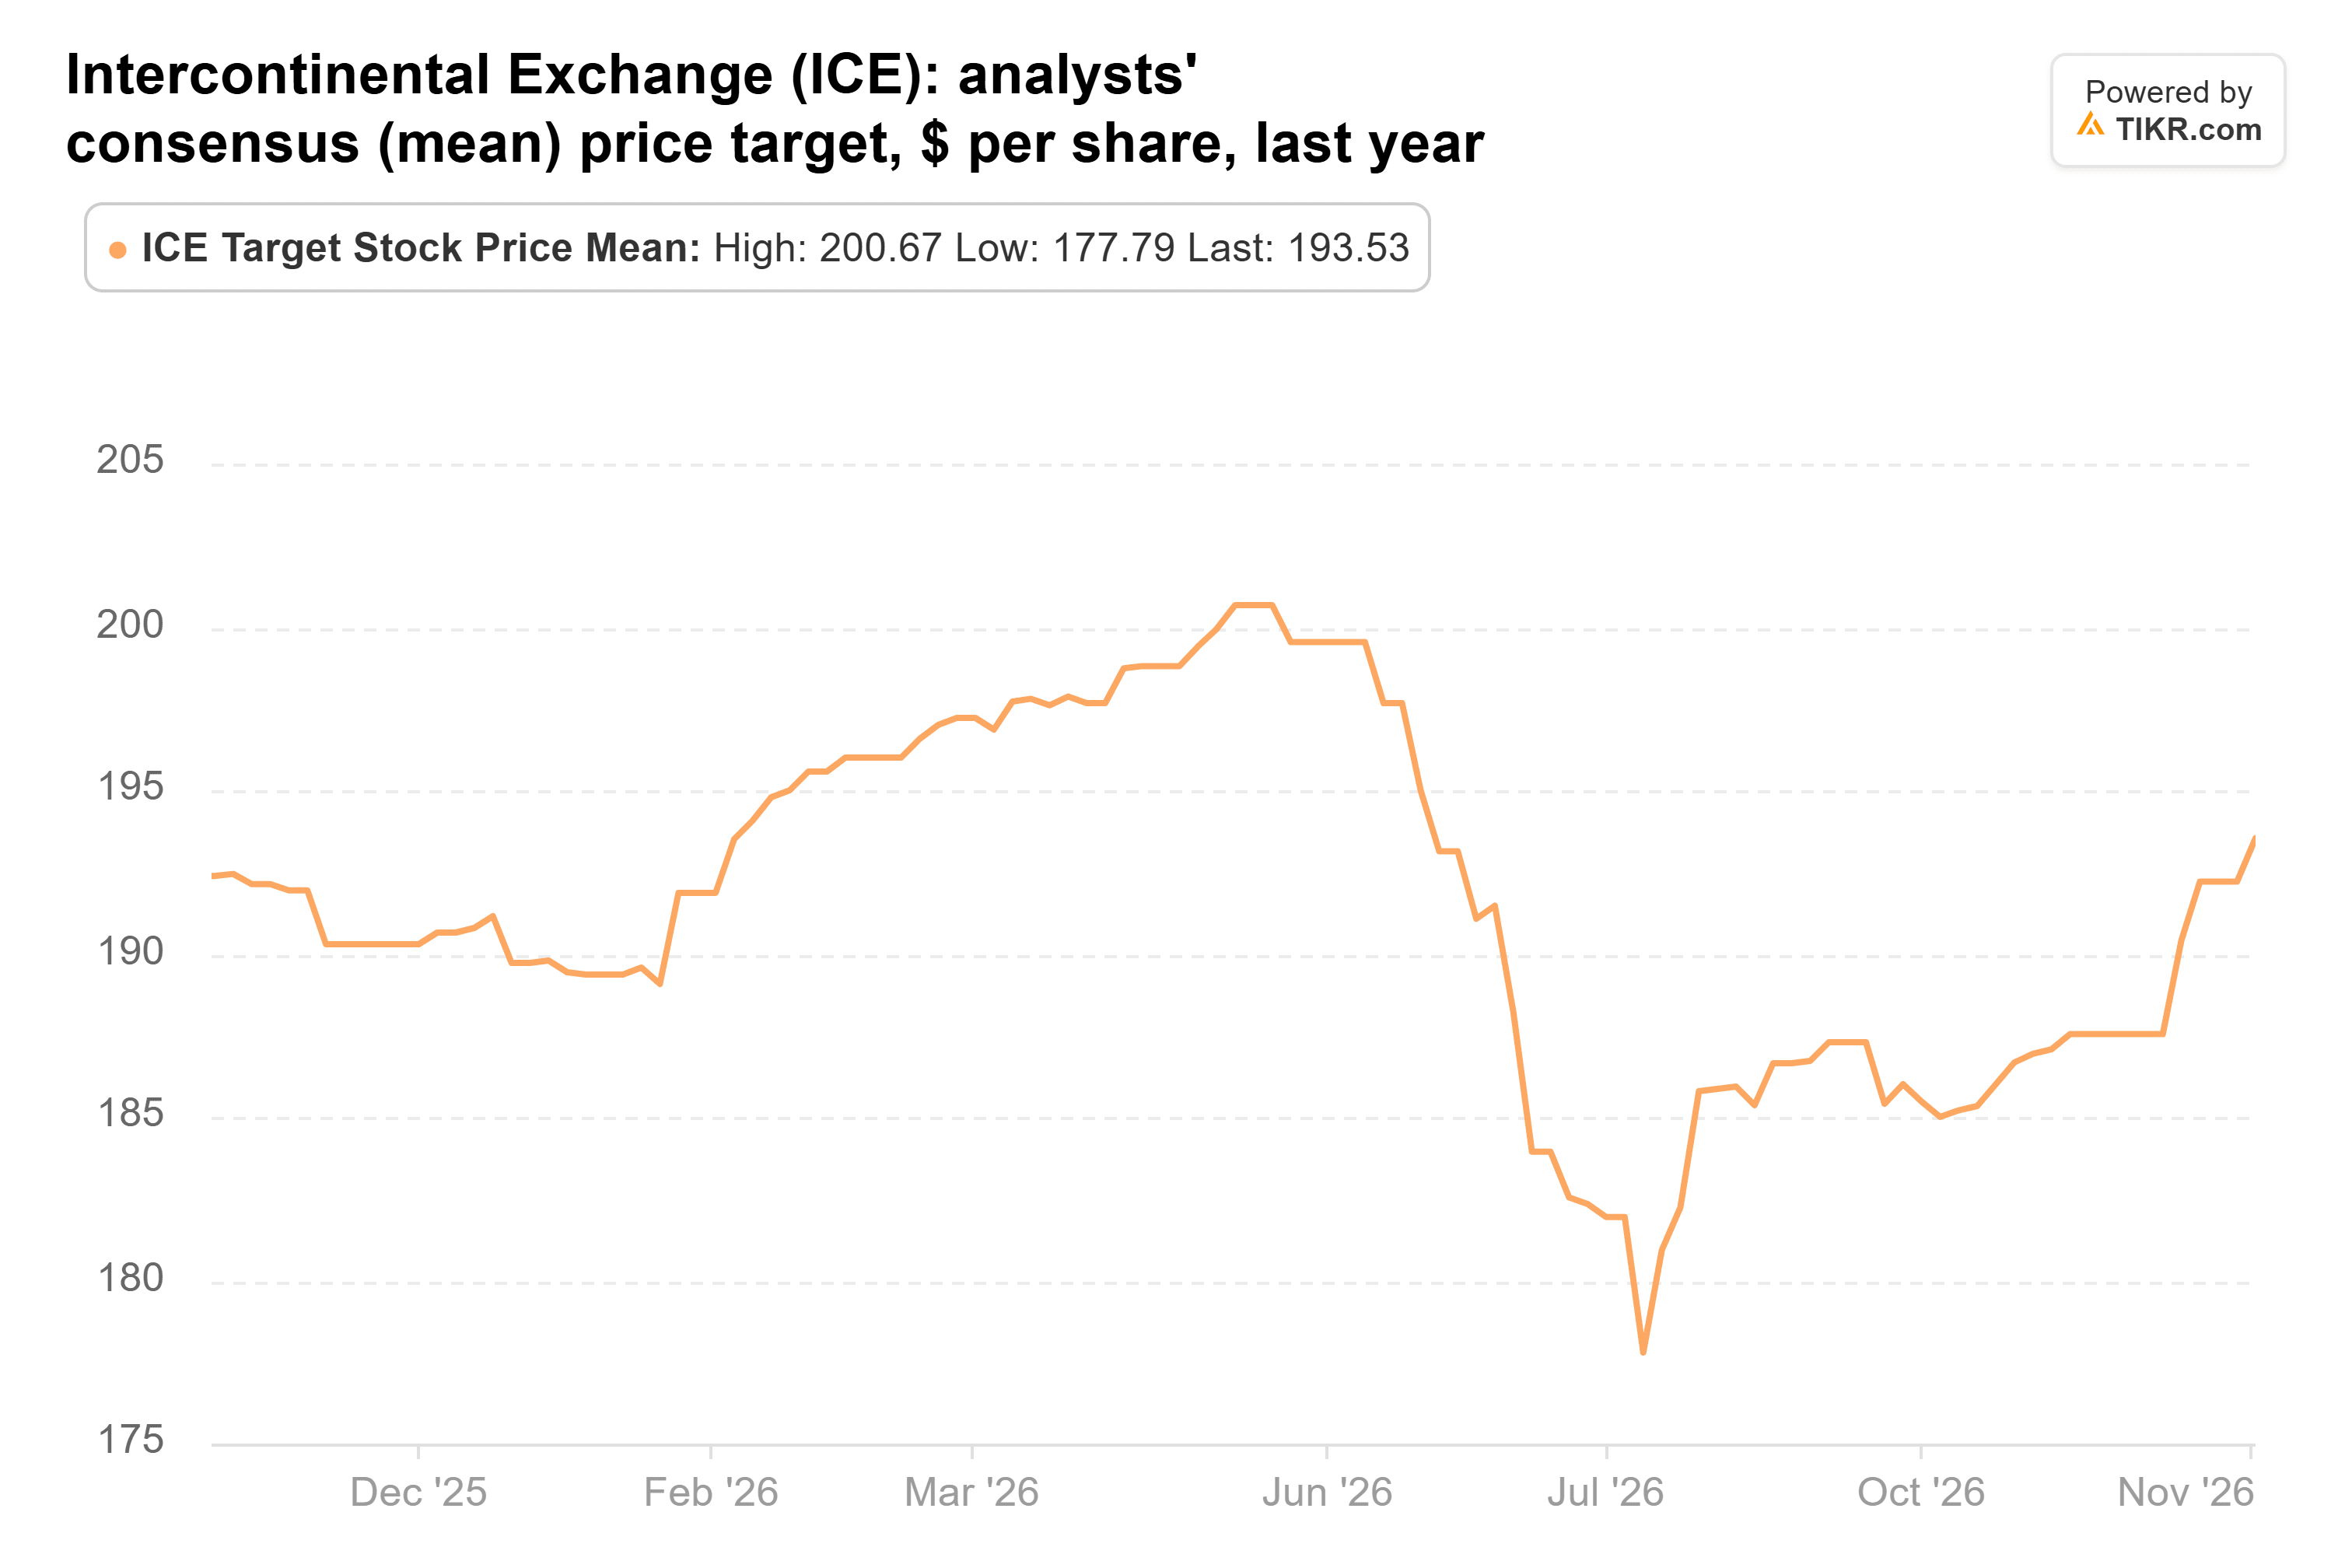
Así que la acción ha alcanzado al consenso de la calle. El promedio de $194 está solo un 7% por encima del último cierre, y la acción cotiza a aproximadamente 21 veces los beneficios futuros.
TIKR sigue a 16 analistas sobre Intercontinental Exchange. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones Compra, Mantener y Vender sobre Intercontinental Exchange, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas para Intercontinental Exchange
Vulcan Materials cuesta más por su potencial alcista
Veritas añadió aún más a Vulcan, aumentando su participación un 33% en el tercer trimestre hasta 1.38 millones de acciones valoradas en $339 millones. Eso representa el 6.3% de sus acciones del 13F y su octava posición más grande. La acción ha subido un 16% desde el 30 de septiembre, pero aún está un 14% por debajo de su máximo anual.
El consenso de objetivos de los analistas se ha mantenido entre $307 y $329 durante todo el año. Ahora se sitúa en $313:

Eso está un 10% por encima del último cierre, y los analistas lo ajustaron ligeramente al alza desde $307 a finales de octubre. Durante el año, el objetivo más bajo entre los 24 analistas que cubren Vulcan subió de $198 a $240, por lo que incluso el más cauteloso se ha vuelto más optimista. Pero a aproximadamente 30 veces los beneficios futuros, los inversores ya están pagando mucho por las ganancias de Vulcan.
Stryker se abarató por una razón
Stryker llega con un mal trimestre a sus espaldas. Veritas añadió un 33% a su participación en el tercer trimestre, hasta 708,935 acciones valoradas en $195 millones, o el 3.6% de sus acciones del 13F.
El 29 de octubre, Stryker reportó un crecimiento orgánico de ventas del 7.7% para el trimestre, por debajo de lo que Wall Street esperaba. También recortó su perspectiva de crecimiento orgánico para 2026 al 6.5%-7.0%, desde el 8.3%-9.3%. El CEO Kevin Lobo admitió en el comunicado que el trimestre "sí estuvo por debajo de nuestras expectativas". Stryker culpó a un mercado más lento para caderas y rodillas, pero Johnson & Johnson creció esos negocios más rápido en el mismo trimestre. Eso hace que más parte de la desaceleración parezca un problema propio de Stryker.
Los analistas han recortado su consenso de objetivo drásticamente en el último año, de $429 a $338:
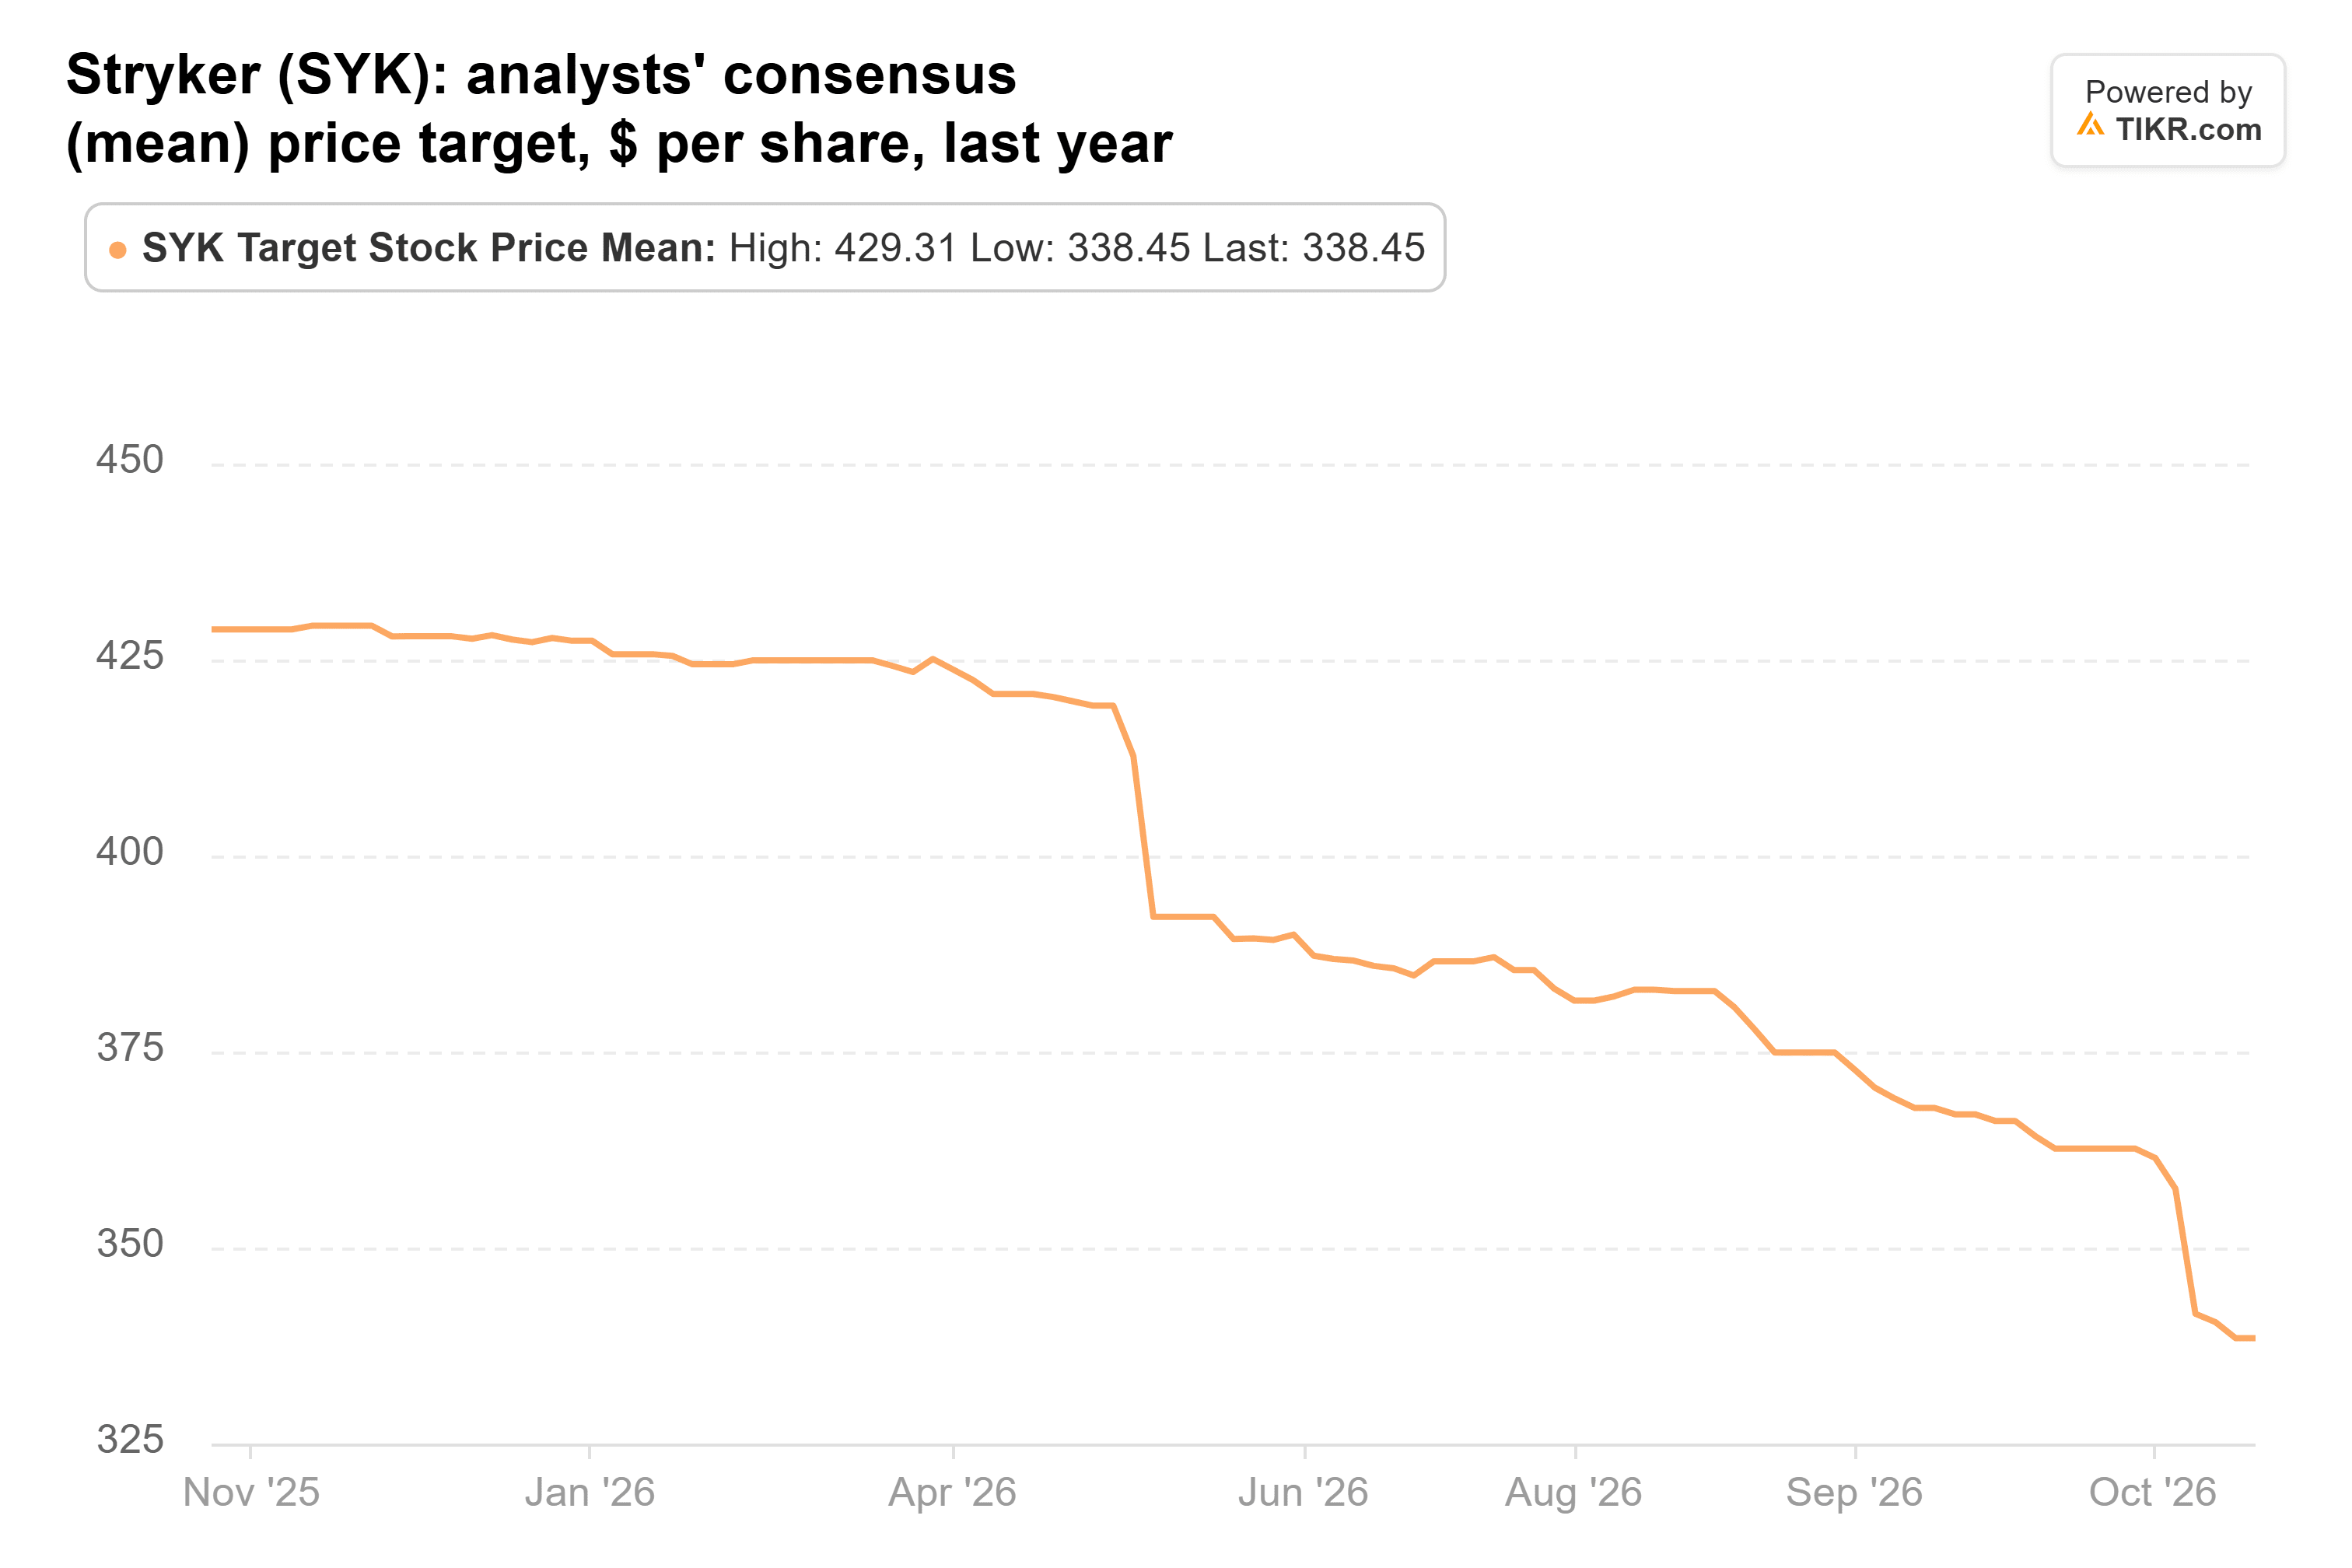
Incluso después de ese recorte, el objetivo promedio está un 6% por encima del último cierre. La acción ha subido un 16% desde el 30 de septiembre pero aún está un 18% por debajo de su máximo anual, cotizando a aproximadamente 20 veces los beneficios futuros.
Intercontinental Exchange es la que yo seguiría
Hasta ahora, las adiciones de Veritas se ven bien en el papel. Ese es el cambio de precio desde el 30 de septiembre, sin embargo, y no sabemos a qué precio pagó.
Si solo pudiera comprar una ahora mismo, sería Intercontinental Exchange. Su BPA ajustado acaba de crecer un 18%, frente al 10% de Stryker, y 21 veces está apenas por encima de las 20 veces de Stryker para un negocio que acaba de registrar un tercer trimestre récord. El riesgo es que la acción ya ha tenido un fuerte avance, por lo que un período más lento para las operaciones podría dejarla plana por un tiempo.
Vulcan tiene la brecha más amplia con su objetivo, pero a 30 veces tiene poco margen para un error. Las 20 veces de Stryker parecen baratas en comparación con las demás. Pero su perspectiva para 2026 llegó por debajo de lo que los analistas esperaban, y el consenso de la calle ha seguido reduciendo su objetivo.
El próximo 13F de Veritas, que debe presentarse a mediados de febrero, mostrará si siguió añadiendo después del avance. Antes de eso, las tres reportarán resultados del cuarto trimestre a principios del próximo año, y los de Stryker nos mostrarán si su desaceleración en caderas y rodillas duró más de un trimestre.
Entonces, ¿cuál es el valor real de la acción de Intercontinental Exchange?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Intercontinental Exchange. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Intercontinental Exchange gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!