Puntos Clave
- Upbound subió un 13% tras superar las estimaciones del tercer trimestre, ya que su flujo de caja libre más que se duplicó hasta unos 121 millones de dólares.
- Los ingresos de Acima cayeron un 6,5%, pero las cancelaciones de deudas y los márgenes mejoraron, y la unidad de renta con opción a compra de FirstCash muestra el mismo patrón.
- Las previsiones débiles para el cuarto trimestre, un objetivo de caja que deja margen para una salida de efectivo y las crecientes pérdidas de Brigit son los riesgos.
- Los informes de Affirm y Dave a principios de noviembre mostrarán si la misma presión se está extendiendo.
Las acciones de Upbound Group (UPBD) subieron un 13% hoy después de que sus resultados del tercer trimestre superaran las estimaciones de Wall Street. El CEO Fahmi Karam dijo que el flujo de caja libre "más que se duplicó interanual, lo que nos permite reducir aún más el apalancamiento mientras nos preparamos para el futuro".
Acima, la división de renta con opción a compra de Upbound, se está volviendo más selectiva, y no está sola. FirstCash Holdings (FCFS) está haciendo lo mismo en su unidad de renta con opción a compra. Affirm Holdings (AFRM) dice que prefiere ralentizar el crecimiento que arriesgar la calidad crediticia. Las crecientes pérdidas en Brigit, de Upbound, ponen a Dave (DAVE), un competidor en anticipos de efectivo, bajo observación.
Acima se contrae para mejorar la calidad crediticia
Los ingresos de Acima cayeron aproximadamente un 6,5% hasta 585 millones de dólares, y su volumen de mercancías se redujo alrededor de un 11%. Sin embargo, su tasa de cancelación de contratos de arrendamiento mejoró 104 puntos básicos hasta el 8,7%, lo que Upbound atribuye a una "subscripción disciplinada", y su margen de EBITDA ajustado se amplió unos 270 puntos básicos hasta el 14,7%.
La unidad American First Finance de FirstCash muestra el mismo intercambio. Su volumen de arrendamientos y préstamos cayó un 15% en el tercer trimestre, lo que atribuyó a la débil demanda de muebles y a un enfoque en la calidad de los comerciantes, mientras que las cancelaciones netas mejoraron al 5,6% desde el 5,8%. Por lo tanto, la caída del volumen no es solo una elección de Upbound: la débil demanda de muebles está afectando a ambos prestamistas.
Affirm dice que tomaría la misma decisión. "Nos verían ralentizar el crecimiento antes de que tuviéramos una perturbación crediticia real", dijo el CEO Max Levchin en la conferencia de resultados de la empresa del 27 de agosto. Con 50.200 millones de dólares de volumen bruto de mercancías en el año fiscal hasta el 30 de junio, aún no ha tenido que hacerlo. Su informe del 5 de noviembre lo dirá.
TIKR sigue a 6 analistas en Upbound Group. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta en Upbound Group, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Upbound Group
El efectivo está haciendo el trabajo
El flujo de caja libre de Upbound fluctúa de un trimestre a otro, pero la primera mitad de 2026 estuvo muy por delante de la primera mitad de 2025:
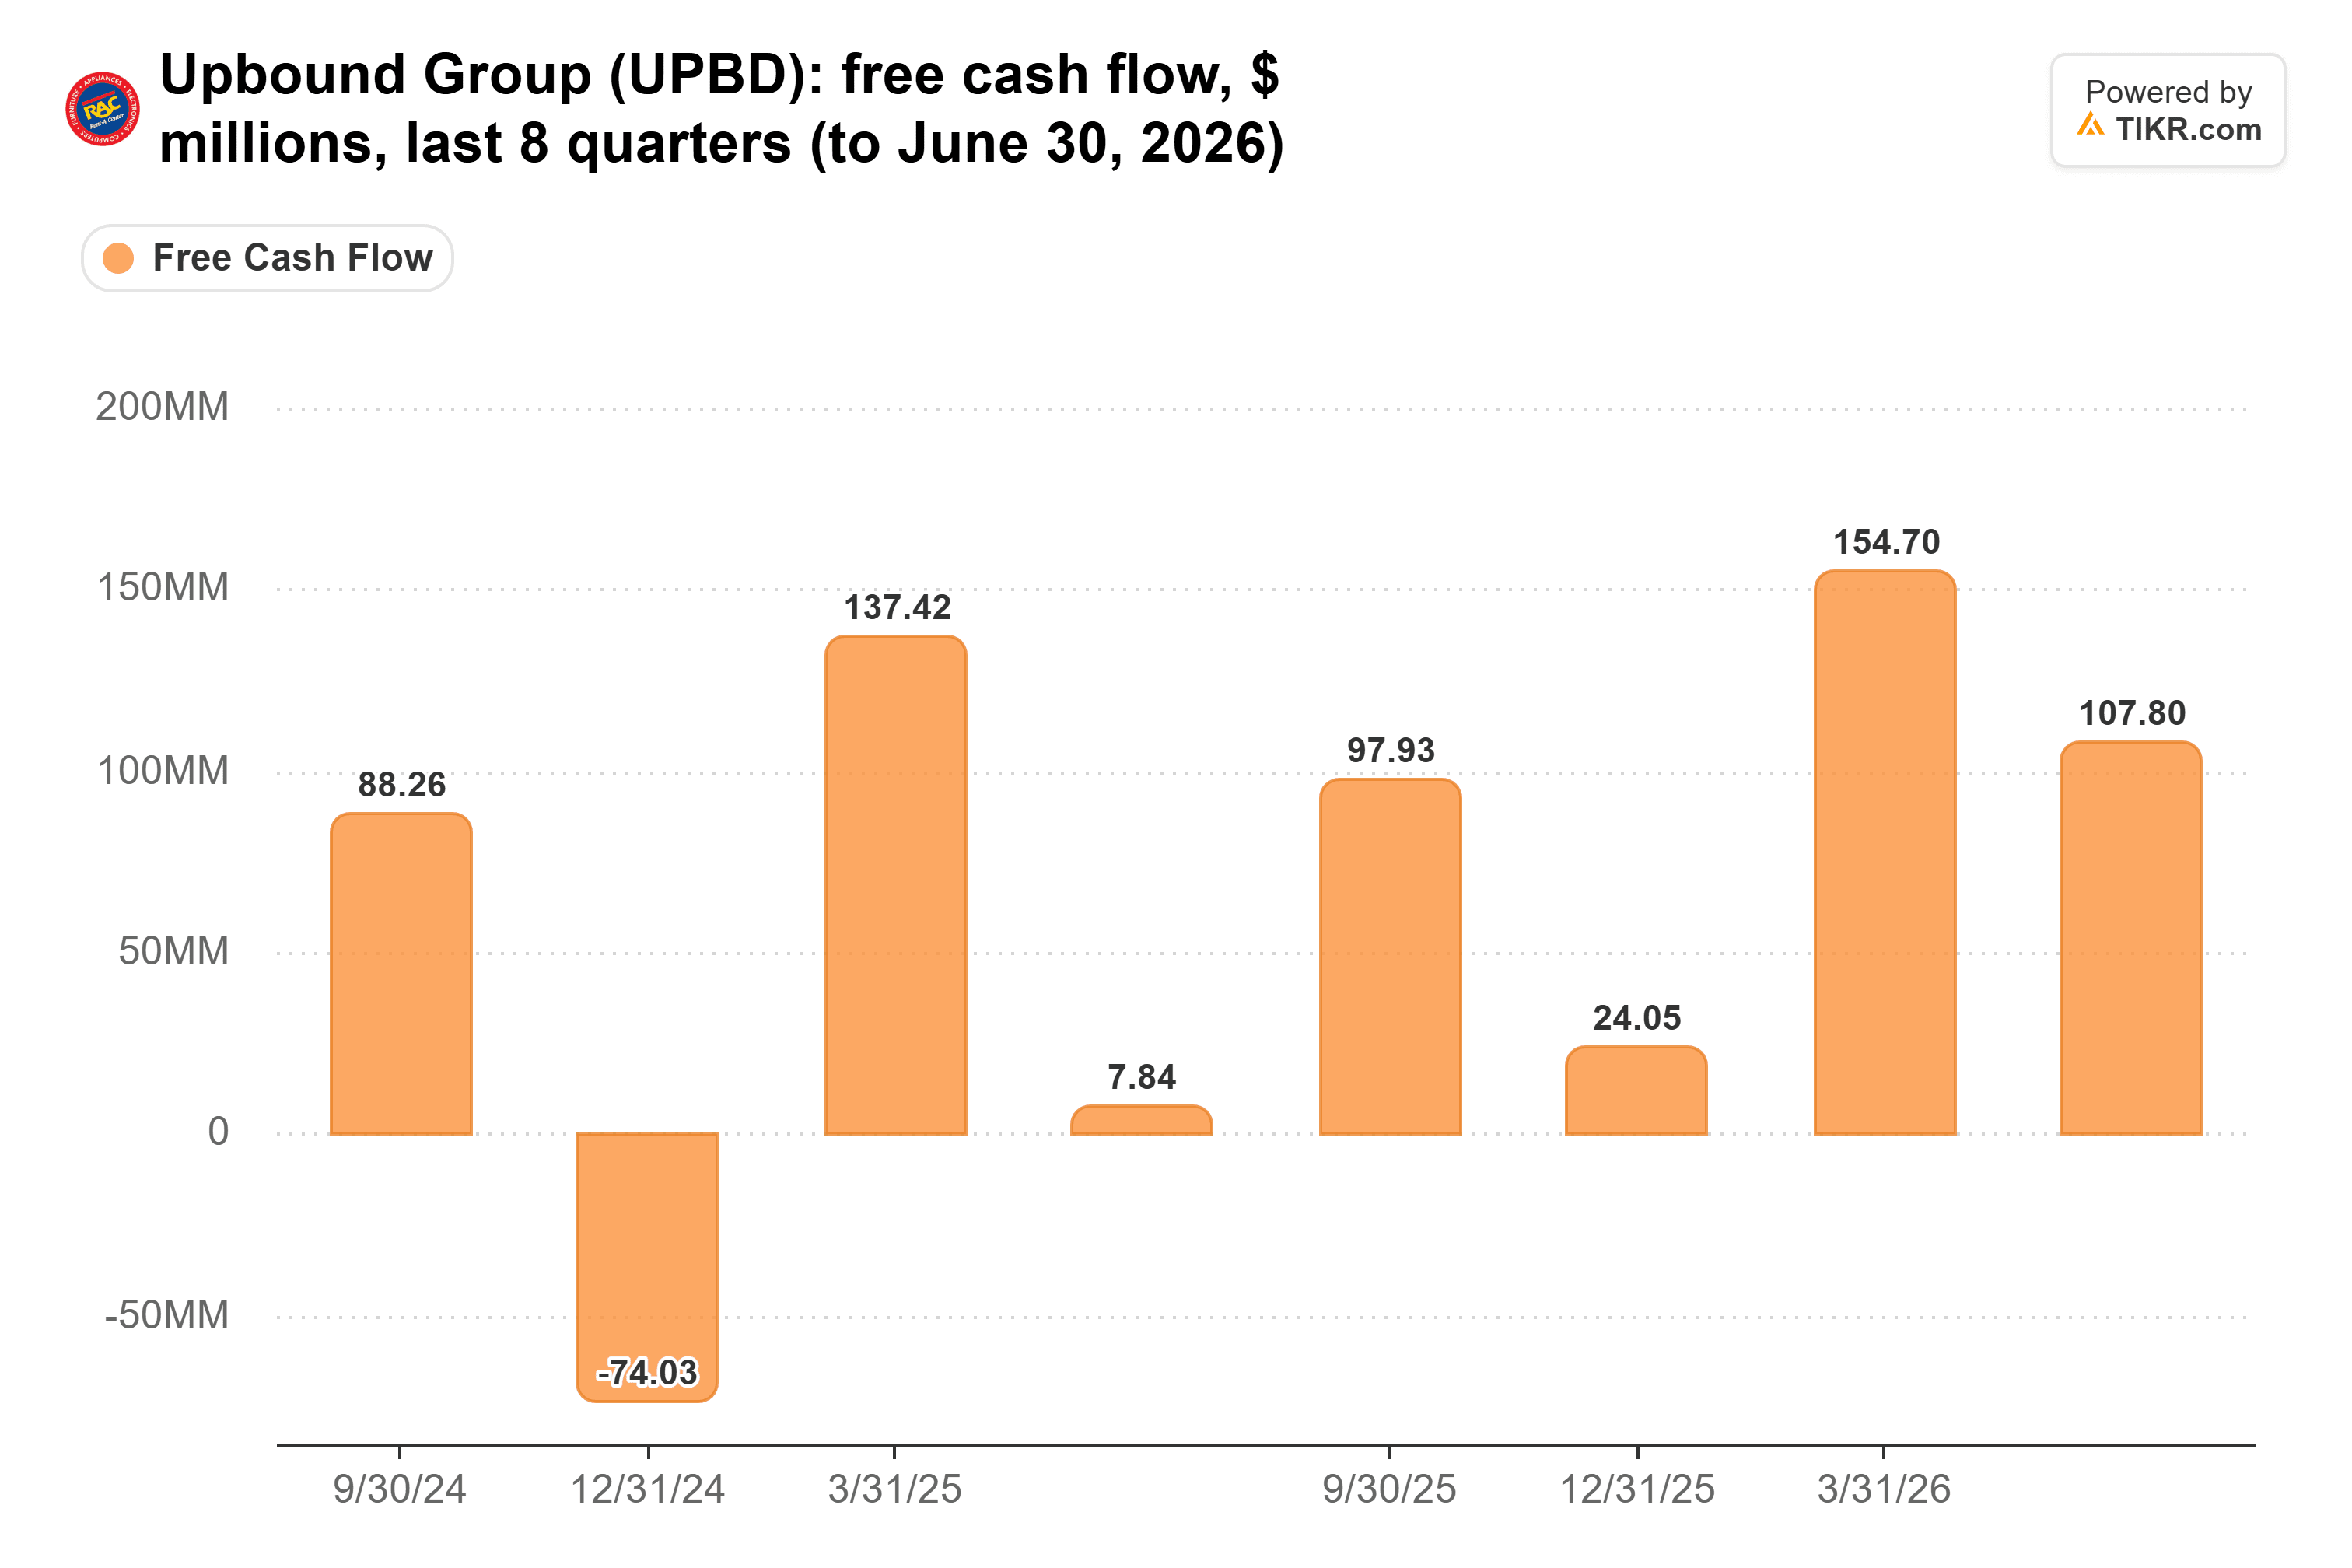
El tercer trimestre añadió unos 121 millones de dólares según el recuento de Upbound, llevando el total del año a unos 340 millones. Reembolsó unos 77 millones de dólares de deuda, reduciendo el apalancamiento neto a 2,4x desde 2,6x, y planea recomprar hasta 50 millones de dólares en acciones.
Pero Upbound mantuvo su objetivo para todo el año en "al menos 250 millones de dólares", incluyendo pagos legales. Con 340 millones ya en mano, eso deja margen para que el efectivo salga en el cuarto trimestre.
Dónde Upbound aún podría resbalar
Las previsiones de EPS ajustado para el cuarto trimestre de 1,00 a 1,10 dólares se sitúan por debajo de los 1,10 dólares que los analistas esperaban. Y la tasa de pérdidas netas por anticipos de Brigit aumentó 111 puntos básicos en un año hasta el 4,4%, lo que Upbound vinculó a un "fuerte crecimiento de la cartera" en "un entorno macroeconómico desafiante".
La propia tasa de vencimiento a 28 días de Dave mejoró 14 puntos básicos en un año hasta el 2,12% en su segundo trimestre, y su CFO esperaba que las pérdidas se mantuvieran "en un rango similar al del T2". Su informe del 4 de noviembre será otra verificación de cómo están resistiendo los prestatarios de anticipos de efectivo, aunque las dos empresas miden las pérdidas de manera diferente.
Renunciar a volumen por una mejor calidad crediticia ha dado sus frutos: Acima está ganando más con menos, y la deuda está disminuyendo. Pero las cifras de FirstCash muestran que la débil demanda está haciendo parte de la contracción. El nuevo acuerdo de Acima para ser la opción preferida de renta con opción a compra en unas 5.000 tiendas Boost Mobile es la primera prueba real de si el volumen puede recuperarse sin las pérdidas.
Entonces, ¿cuál es el valor real de las acciones de Upbound?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Upbound. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o de nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!