Conclusiones clave
- Las acciones de Shopify cayeron un 12% después de que su GMV del tercer trimestre de $119.1 mil millones quedara menos de un 1% por debajo de lo que esperaban los analistas.
- Los ingresos crecieron un 32% y los ingresos operativos aumentaron un 66%, y la empresa espera que el crecimiento de los ingresos del cuarto trimestre sea igual o superior a lo que esperaban los analistas.
- El crecimiento del GMV se desaceleró al 29% desde el 32% en el segundo trimestre, y el GMV es la base sobre la que se construyen los ingresos de Shopify.
- La acción aún cotiza a una valoración que anticipa años de rápido crecimiento de las ganancias, por lo que tiene sentido esperar a un múltiplo más bajo antes de comprar.
Shopify (SHOP) reportó su tercer trimestre antes de la apertura de esta mañana, y las acciones cayeron un 12%.
El problema fue el volumen bruto de mercancías (GMV). El GMV fue de $119.1 mil millones, por debajo de los $120.1 mil millones que esperaban los analistas. Eso es una desviación de menos del 1%.
Lo cual muestra lo poco margen de error que hay a esta valoración.
El resto del trimestre se mantuvo firme
Además del GMV, el trimestre dio a los inversores poco de qué quejarse:
- Ingresos de $3.74 mil millones, un aumento del 32% y en línea con las expectativas
- Ingresos operativos de $568 millones, un aumento del 66%
- Flujo de caja libre de $816 millones, un margen del 22% (frente al 18% del año anterior), muy por encima de los $723 millones que esperaban los analistas
- GMV de $119.1 mil millones, un aumento del 29%
Las perspectivas también fueron aceptables. Shopify espera que los ingresos del cuarto trimestre crezcan a una tasa en los treinta y pocos por ciento, igual o superior al aproximadamente 30% que esperaban los analistas, con gastos operativos del 29% al 30% de los ingresos.
Pero los inversores se habían acostumbrado a más que aceptable. En cada uno de los tres trimestres anteriores a este, Shopify creció sus ingresos más rápido que el tope de sus propias previsiones: 31%, 34% y 34%. Esta vez, el 32% cayó dentro de su guía de "treinta y pocos por ciento".
El GMV es la cifra a seguir
El crecimiento del GMV se desaceleró al 29% desde el 32% en el segundo trimestre. Los ingresos se mantuvieron mejor porque Shopify sigue tomando una porción mayor de cada pedido, principalmente a través de pagos: los ingresos por soluciones para comerciantes aumentaron un 35%.
Pero los ingresos solo pueden crecer más rápido que el GMV durante un tiempo limitado. Si el crecimiento de las ventas de los comerciantes sigue desacelerándose, el crecimiento de los ingresos de Shopify se desacelerará con él. Por eso una desviación tan pequeña aún cuenta.
TIKR hace seguimiento a 54 analistas sobre Shopify. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Shopify, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Shopify
Aún un precio premium
Antes del reporte, los analistas esperaban que las EPS normalizadas de Shopify subieran de $1.91 este año a $3.36 en 2028, aproximadamente un 33% anual:
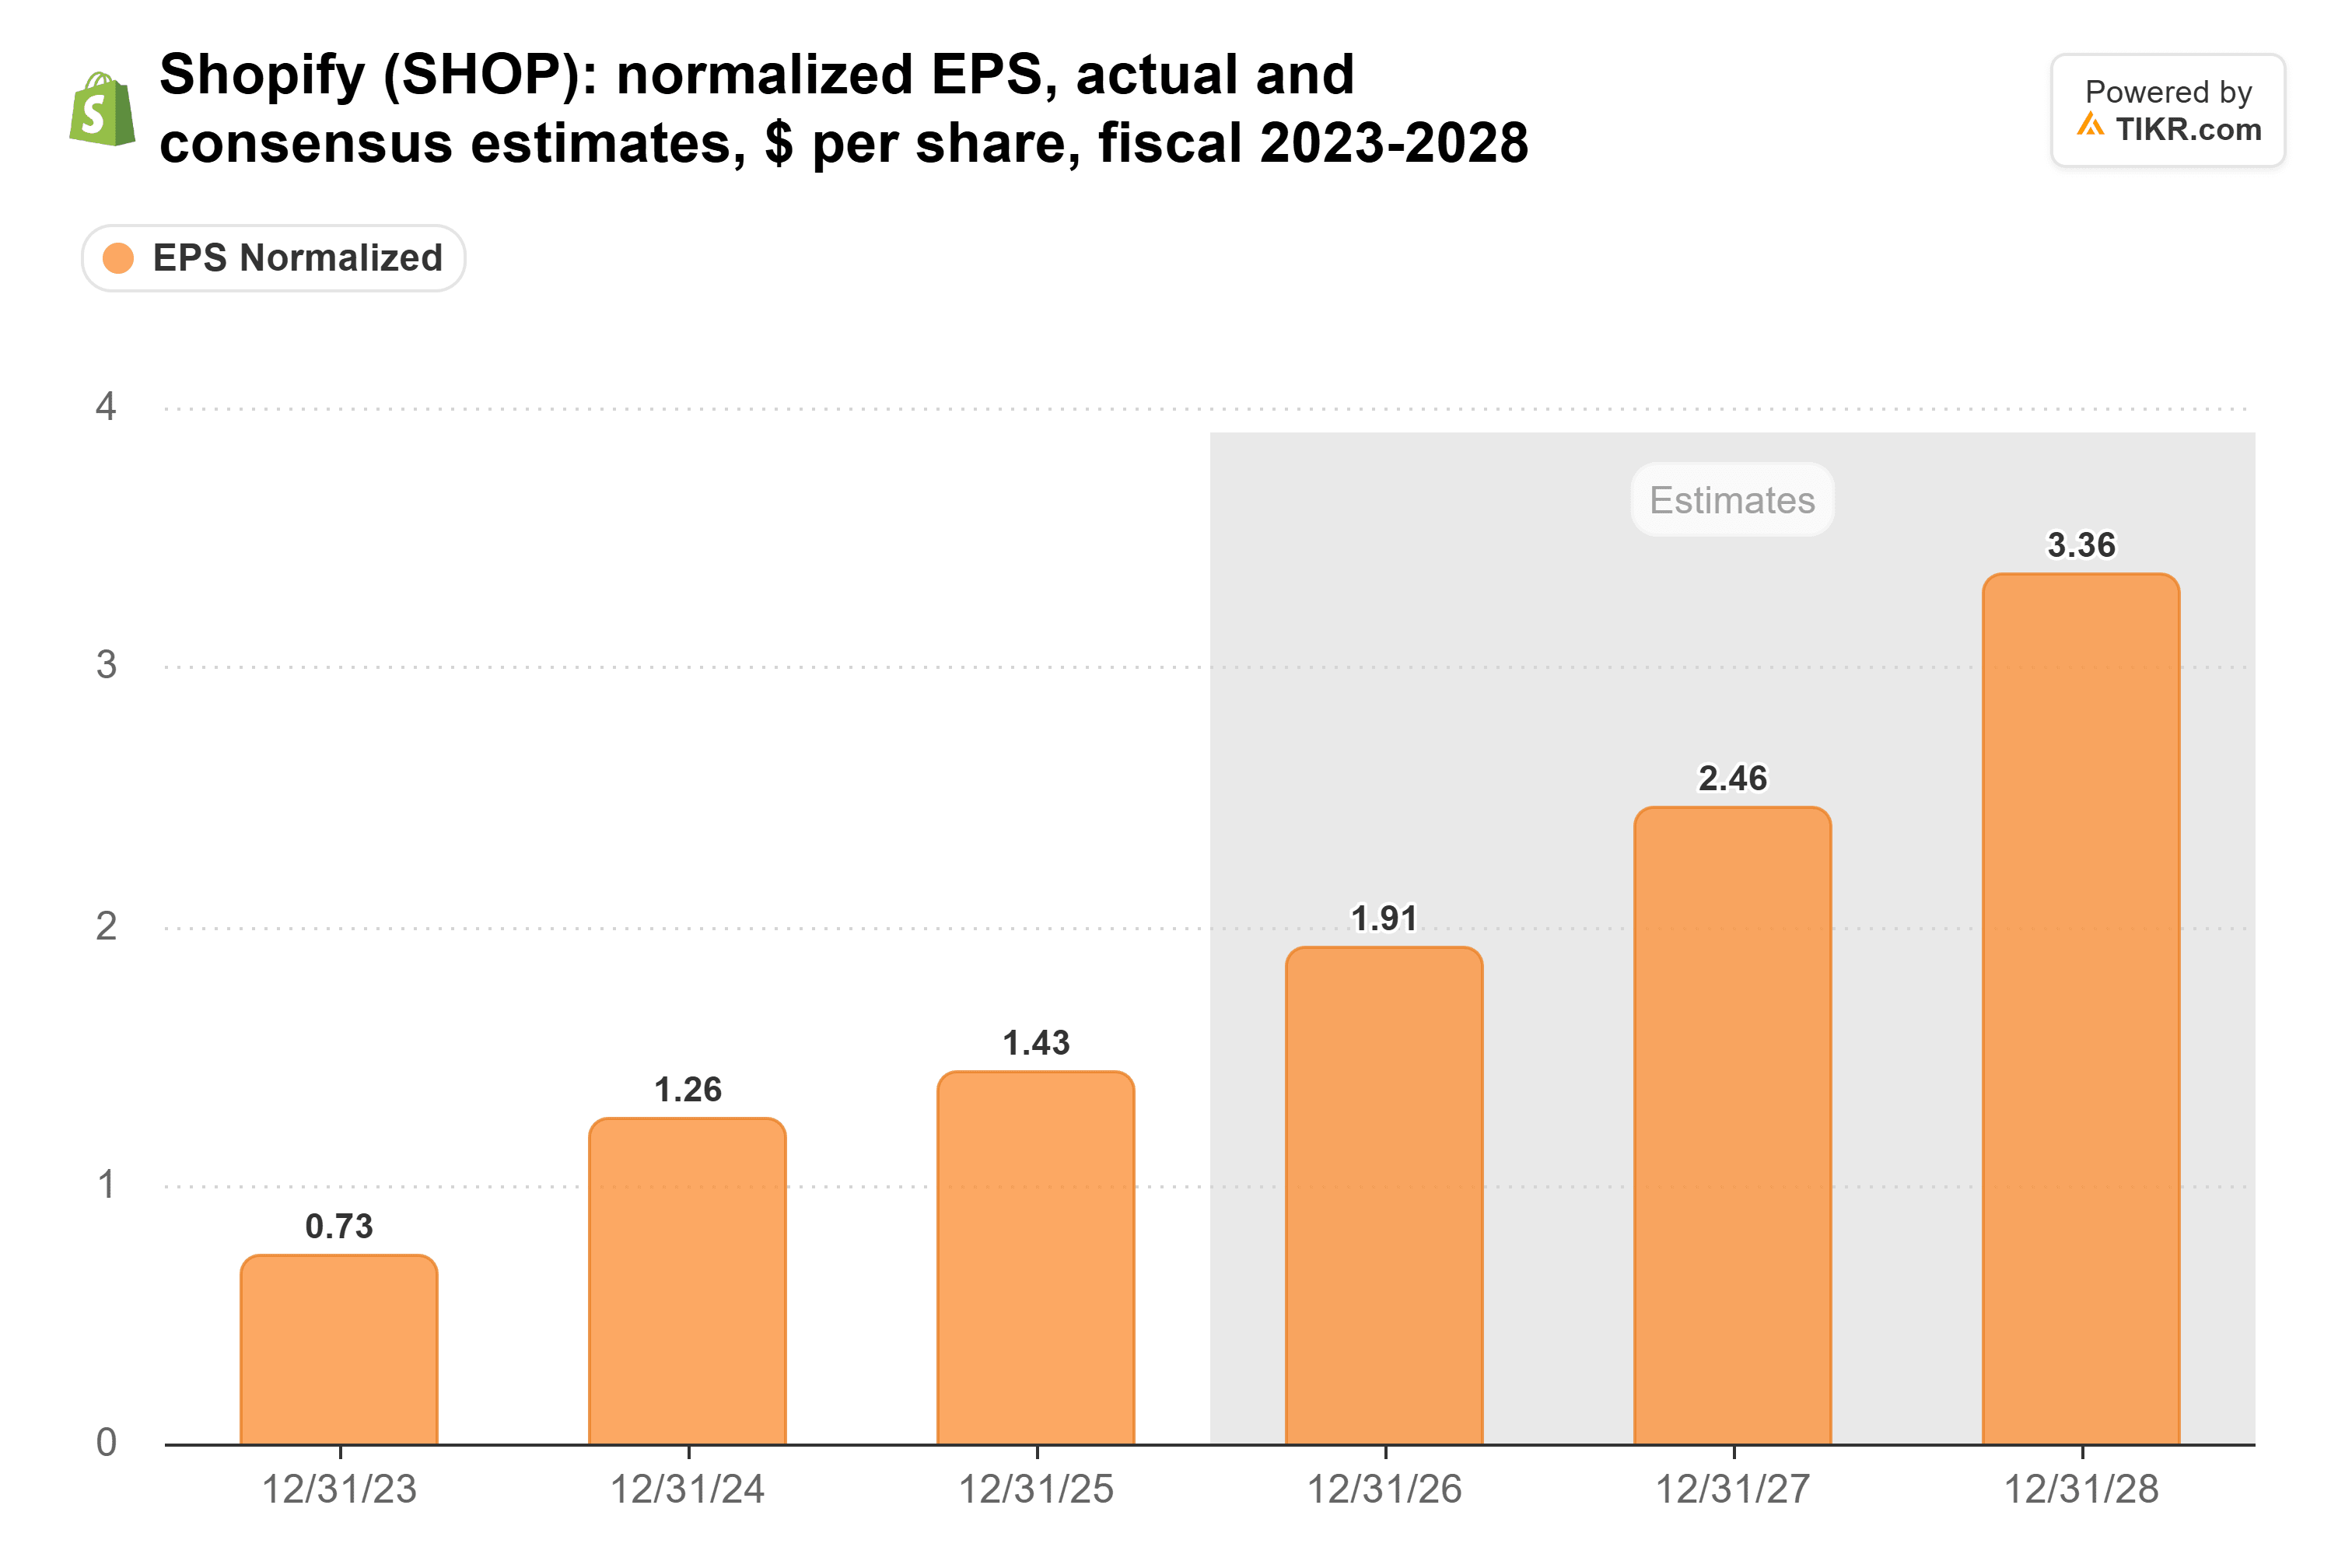
Nada en este trimestre debería hacer bajar mucho esas estimaciones: los ingresos estuvieron en línea y el flujo de caja libre superó las expectativas.
Los inversores están pagando por ese crecimiento. Al cierre de ayer, Shopify cotizaba a 74x las ganancias futuras, justo en su promedio de tres años, y a aproximadamente 64x la estimación para 2027. En los últimos tres años, el múltiplo forward ha sido tan bajo como 60x (a finales de junio) y tan alto como 96x (a finales de 2025).
La caída de hoy lo reduce, pero Shopify aún cotiza a más de 50x las ganancias estimadas para 2027.
Espere a 45x
Para mí, Shopify aún no es lo suficientemente barata para comprar. Los analistas ya esperan que el crecimiento de los ingresos se desacelere al 26% en 2027, desde el 32% de este año. A más de 50x las ganancias de 2027, la acción necesita que Shopify siga superando sus propias previsiones, y este trimestre mostró lo que sucede cuando no lo hace.
Me interesaría más cerca de 45x las ganancias de 2027. Si los analistas tienen razón sobre 2028, eso equivaldría a aproximadamente 33x las EPS de ese año. Ese precio aún tendría sentido si el crecimiento se desacelera de la manera que las estimaciones prevén.
Por supuesto, el cuarto trimestre podría cambiar eso. Shopify reportará nuevamente a mediados de febrero, y si el crecimiento del GMV vuelve a superar el 30%, los vendedores de hoy podrían arrepentirse.
Entonces, ¿cuál es el valor real de la acción de Shopify?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Shopify. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!