Puntos clave
- Qualcomm reportará sus resultados del cuarto trimestre fiscal el miércoles 4 de noviembre después del cierre, tras una semana de titulares sobre el portátil fabricado en EE.UU. de Anduril y una renovada atención sobre su participación en la startup de IA Hark.
- Esos acuerdos son demasiado pequeños para reflejarse en las cifras del próximo año, por lo que los chips para centros de datos tienen que sostener el crecimiento de Qualcomm en el año fiscal 2027.
- Los analistas esperan unos ingresos fiscales de 2027 de 44.900 millones de dólares, solo 2.000 millones más que este año. El margen operativo cayó al 18,5% en el trimestre de junio.
- La acción cotiza a 18 veces los beneficios futuros frente a una media de cinco años de 14 veces, por lo que las previsiones para el trimestre de diciembre deben mostrar que los ingresos por centros de datos llegan según lo previsto.
Qualcomm (QCOM) ha pasado la última semana en titulares que tienen poco que ver con los teléfonos.
La semana pasada, en Bloomberg Tech, el fundador de Anduril, Palmer Luckey, habló de BlueChip, un portátil resistente que Anduril pretende fabricar íntegramente con componentes fabricados en EE.UU. Qualcomm suministra su CPU, GPU y NPU. El discurso de Luckey fue más allá del portátil: "Qualcomm ha anunciado que fabricará los chips en Arizona". El CEO de Qualcomm, Cristiano Amon, lo confirmó, diciendo que TSMC (TSM) fabricará los chips Snapdragon X en sus plantas de Arizona.
Qualcomm también es uno de los patrocinadores de la startup de asistente de IA Hark. Su brazo de capital riesgo se unió a Nvidia (NVDA), AMD (AMD) e Intel (INTC) en la Serie A de 700 millones de dólares de Hark en mayo, con una valoración de 6.000 millones de dólares.
Son buenos titulares, pero aún no hay cifras detrás de ellos. No se dio ninguna cifra de ingresos con el acuerdo de Anduril. Y lo que Qualcomm haya invertido en una ronda de 700 millones de dólares es minúsculo comparado con más de 40.000 millones de dólares de ventas anuales.
Los analistas no esperan un gran año fiscal 2027
Los analistas esperan unos ingresos fiscales de 2027 de 44.900 millones de dólares. Eso son unos 2.000 millones más que los 42.900 millones que esperan para el año fiscal 2026, el año que cierra el informe del miércoles, y apenas por encima de los 44.100 millones del año fiscal 2025:

Es un pequeño paso para una empresa que dijo a los inversores en su Día del Inversor de junio que esperaba 5.000 millones de dólares de ingresos por centros de datos en el año fiscal 2027. Los chips personalizados para dos hiperescaladores deberían empezar a enviarse en el trimestre de diciembre.
La brecha proviene de los teléfonos. En su llamada de julio, la dirección dijo que los ingresos de Apple caerían aproximadamente a la mitad del trimestre de septiembre al de diciembre. También dijo que la escasez de memoria reduciría sus ingresos por chips Android en aproximadamente un 20% respecto al año anterior, un impacto de más de 1,50 dólares en el BPA. Así que los analistas esperan que los nuevos negocios hagan poco más que llenar el hueco que dejan los teléfonos.
TIKR hace seguimiento de 37 analistas sobre Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Qualcomm, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Qualcomm
Los márgenes tienen que dejar de deslizarse
El margen operativo de Qualcomm cayó del 27,5% en el trimestre hasta junio de 2025 al 18,5% un año después:
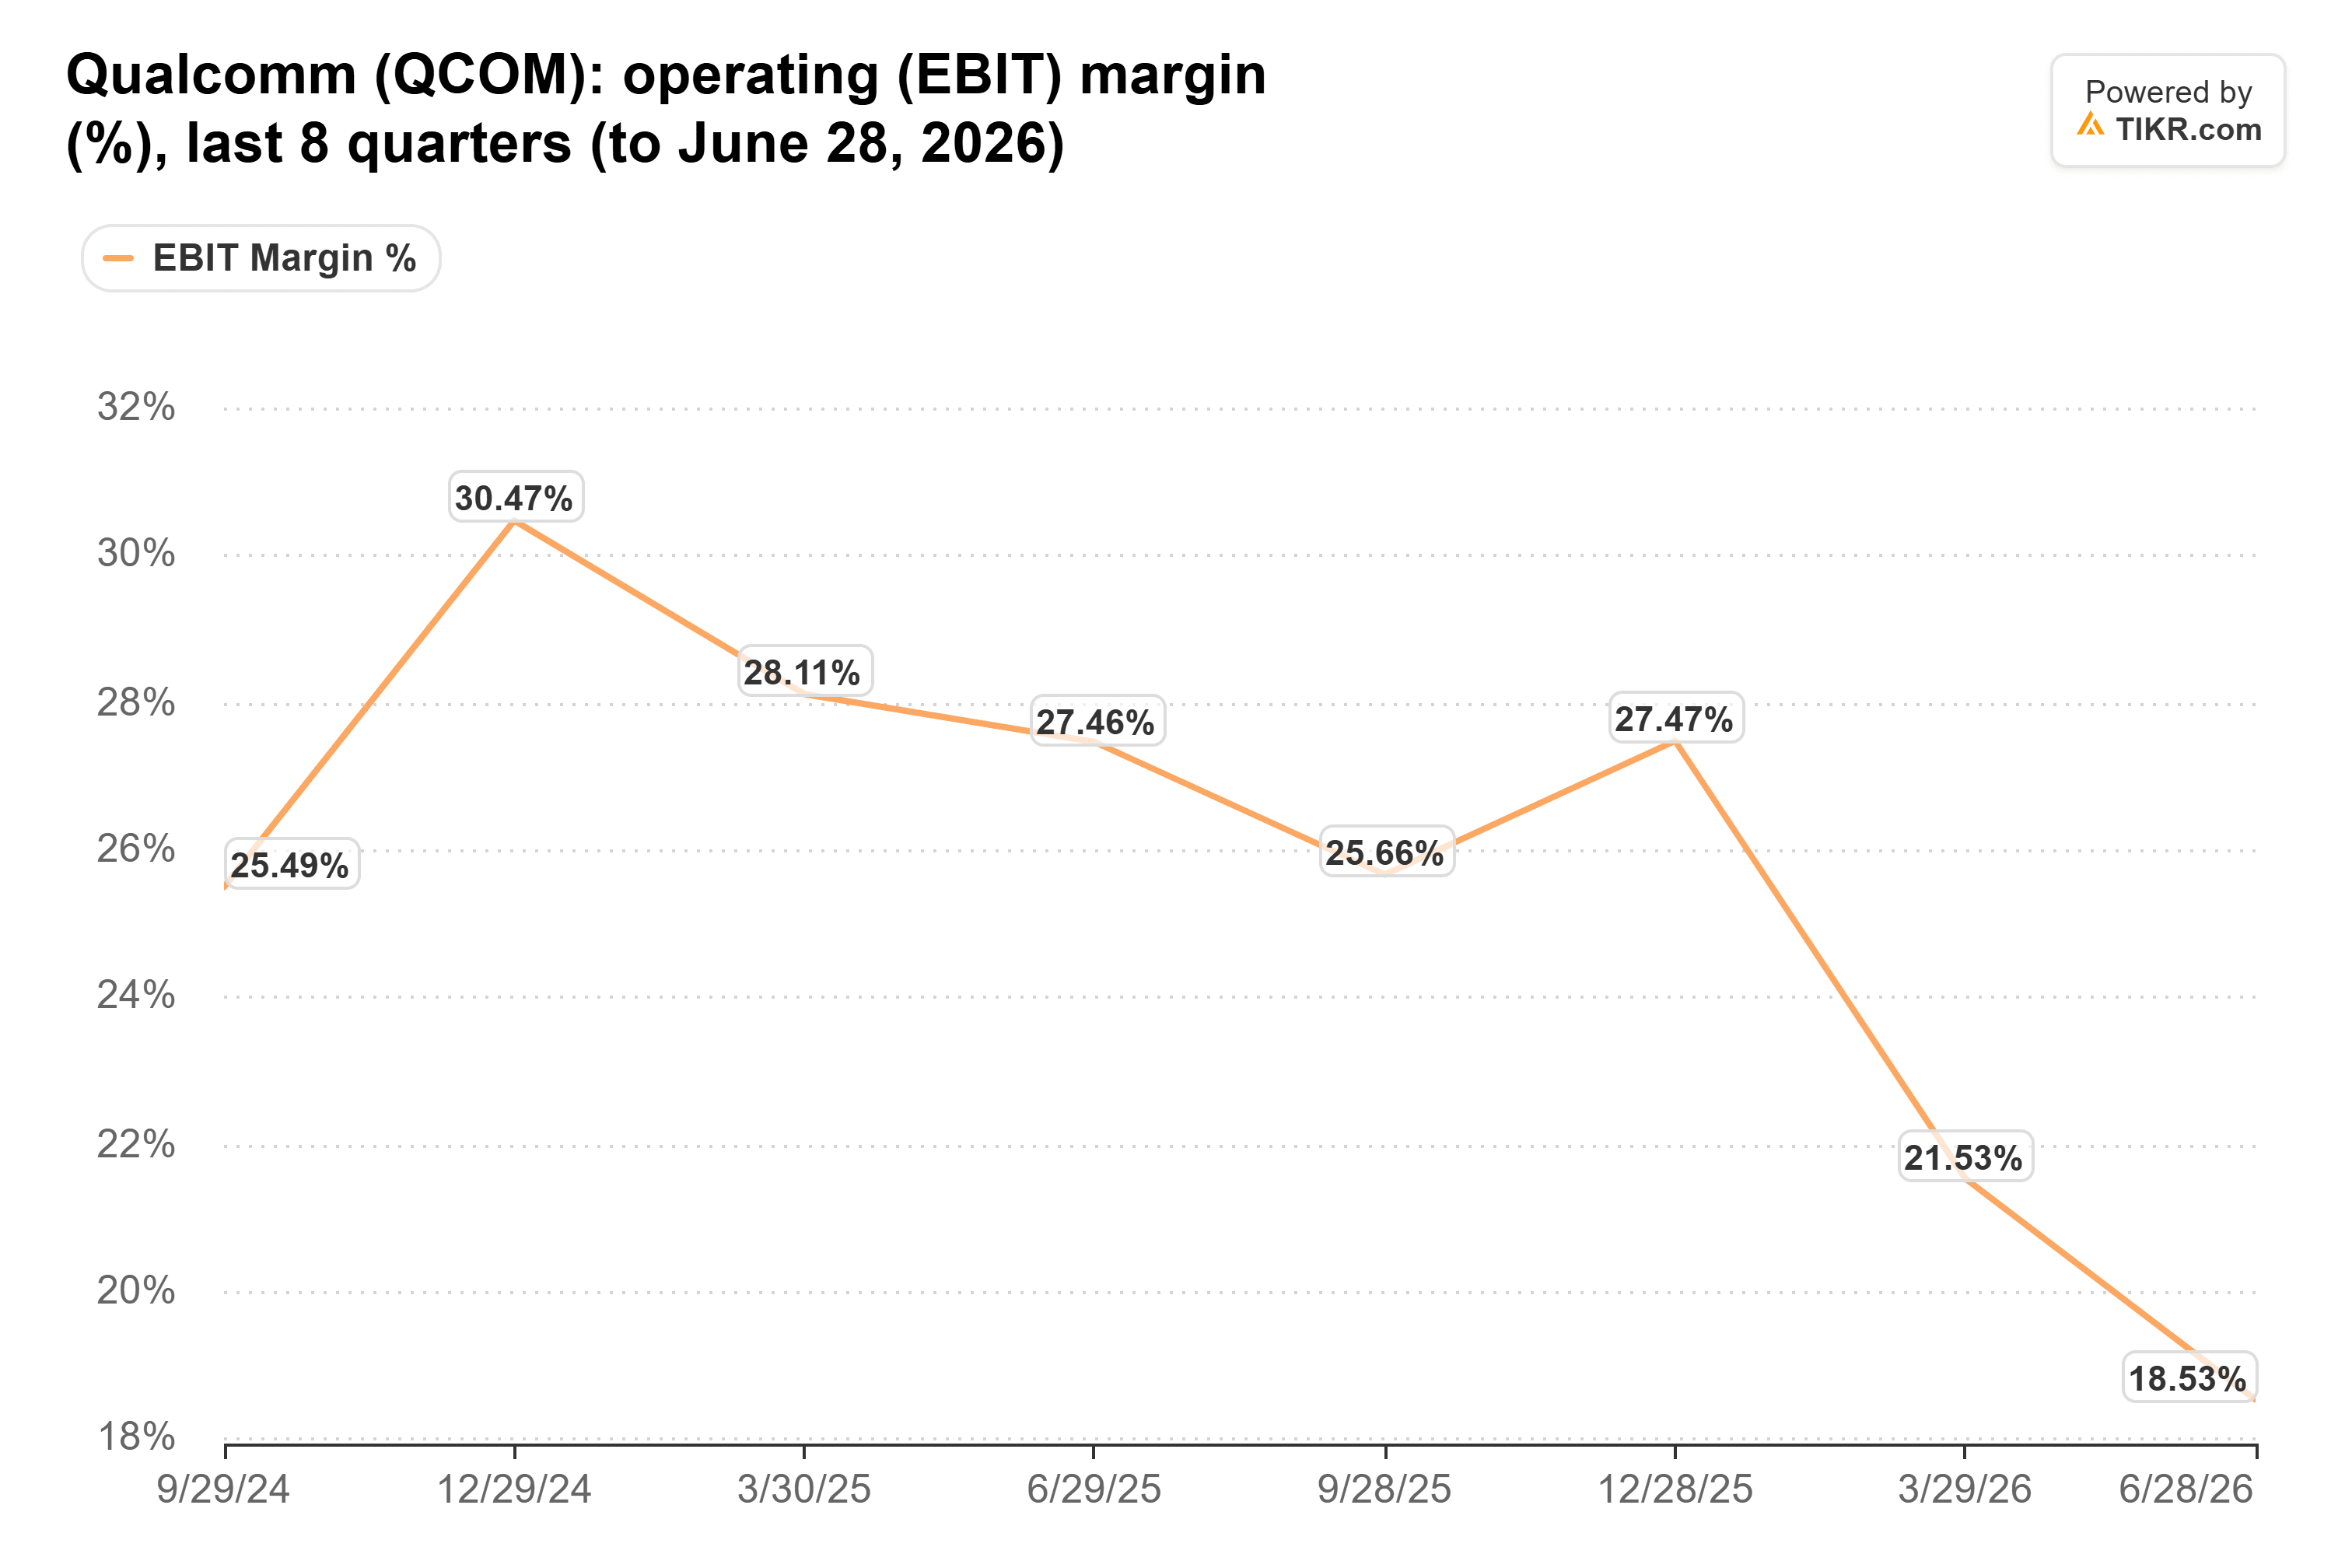
La dirección dio una previsión de unos 2.700 millones de dólares de gastos operativos para el trimestre de septiembre. Eso supone entre el 26% y el 28% de los ingresos previstos, frente a un objetivo a largo plazo del 19% al 20%. Los despidos globales que el CEO Cristiano Amon esbozó en un memorándum del 19 de octubre son el primer paso para cerrar esa brecha, con notificaciones a los empleados que comenzarán en noviembre.
18 veces ya paga por los nuevos negocios
Qualcomm cotiza a 18 veces los beneficios futuros, muy por encima de su media de cinco años de 14 veces:
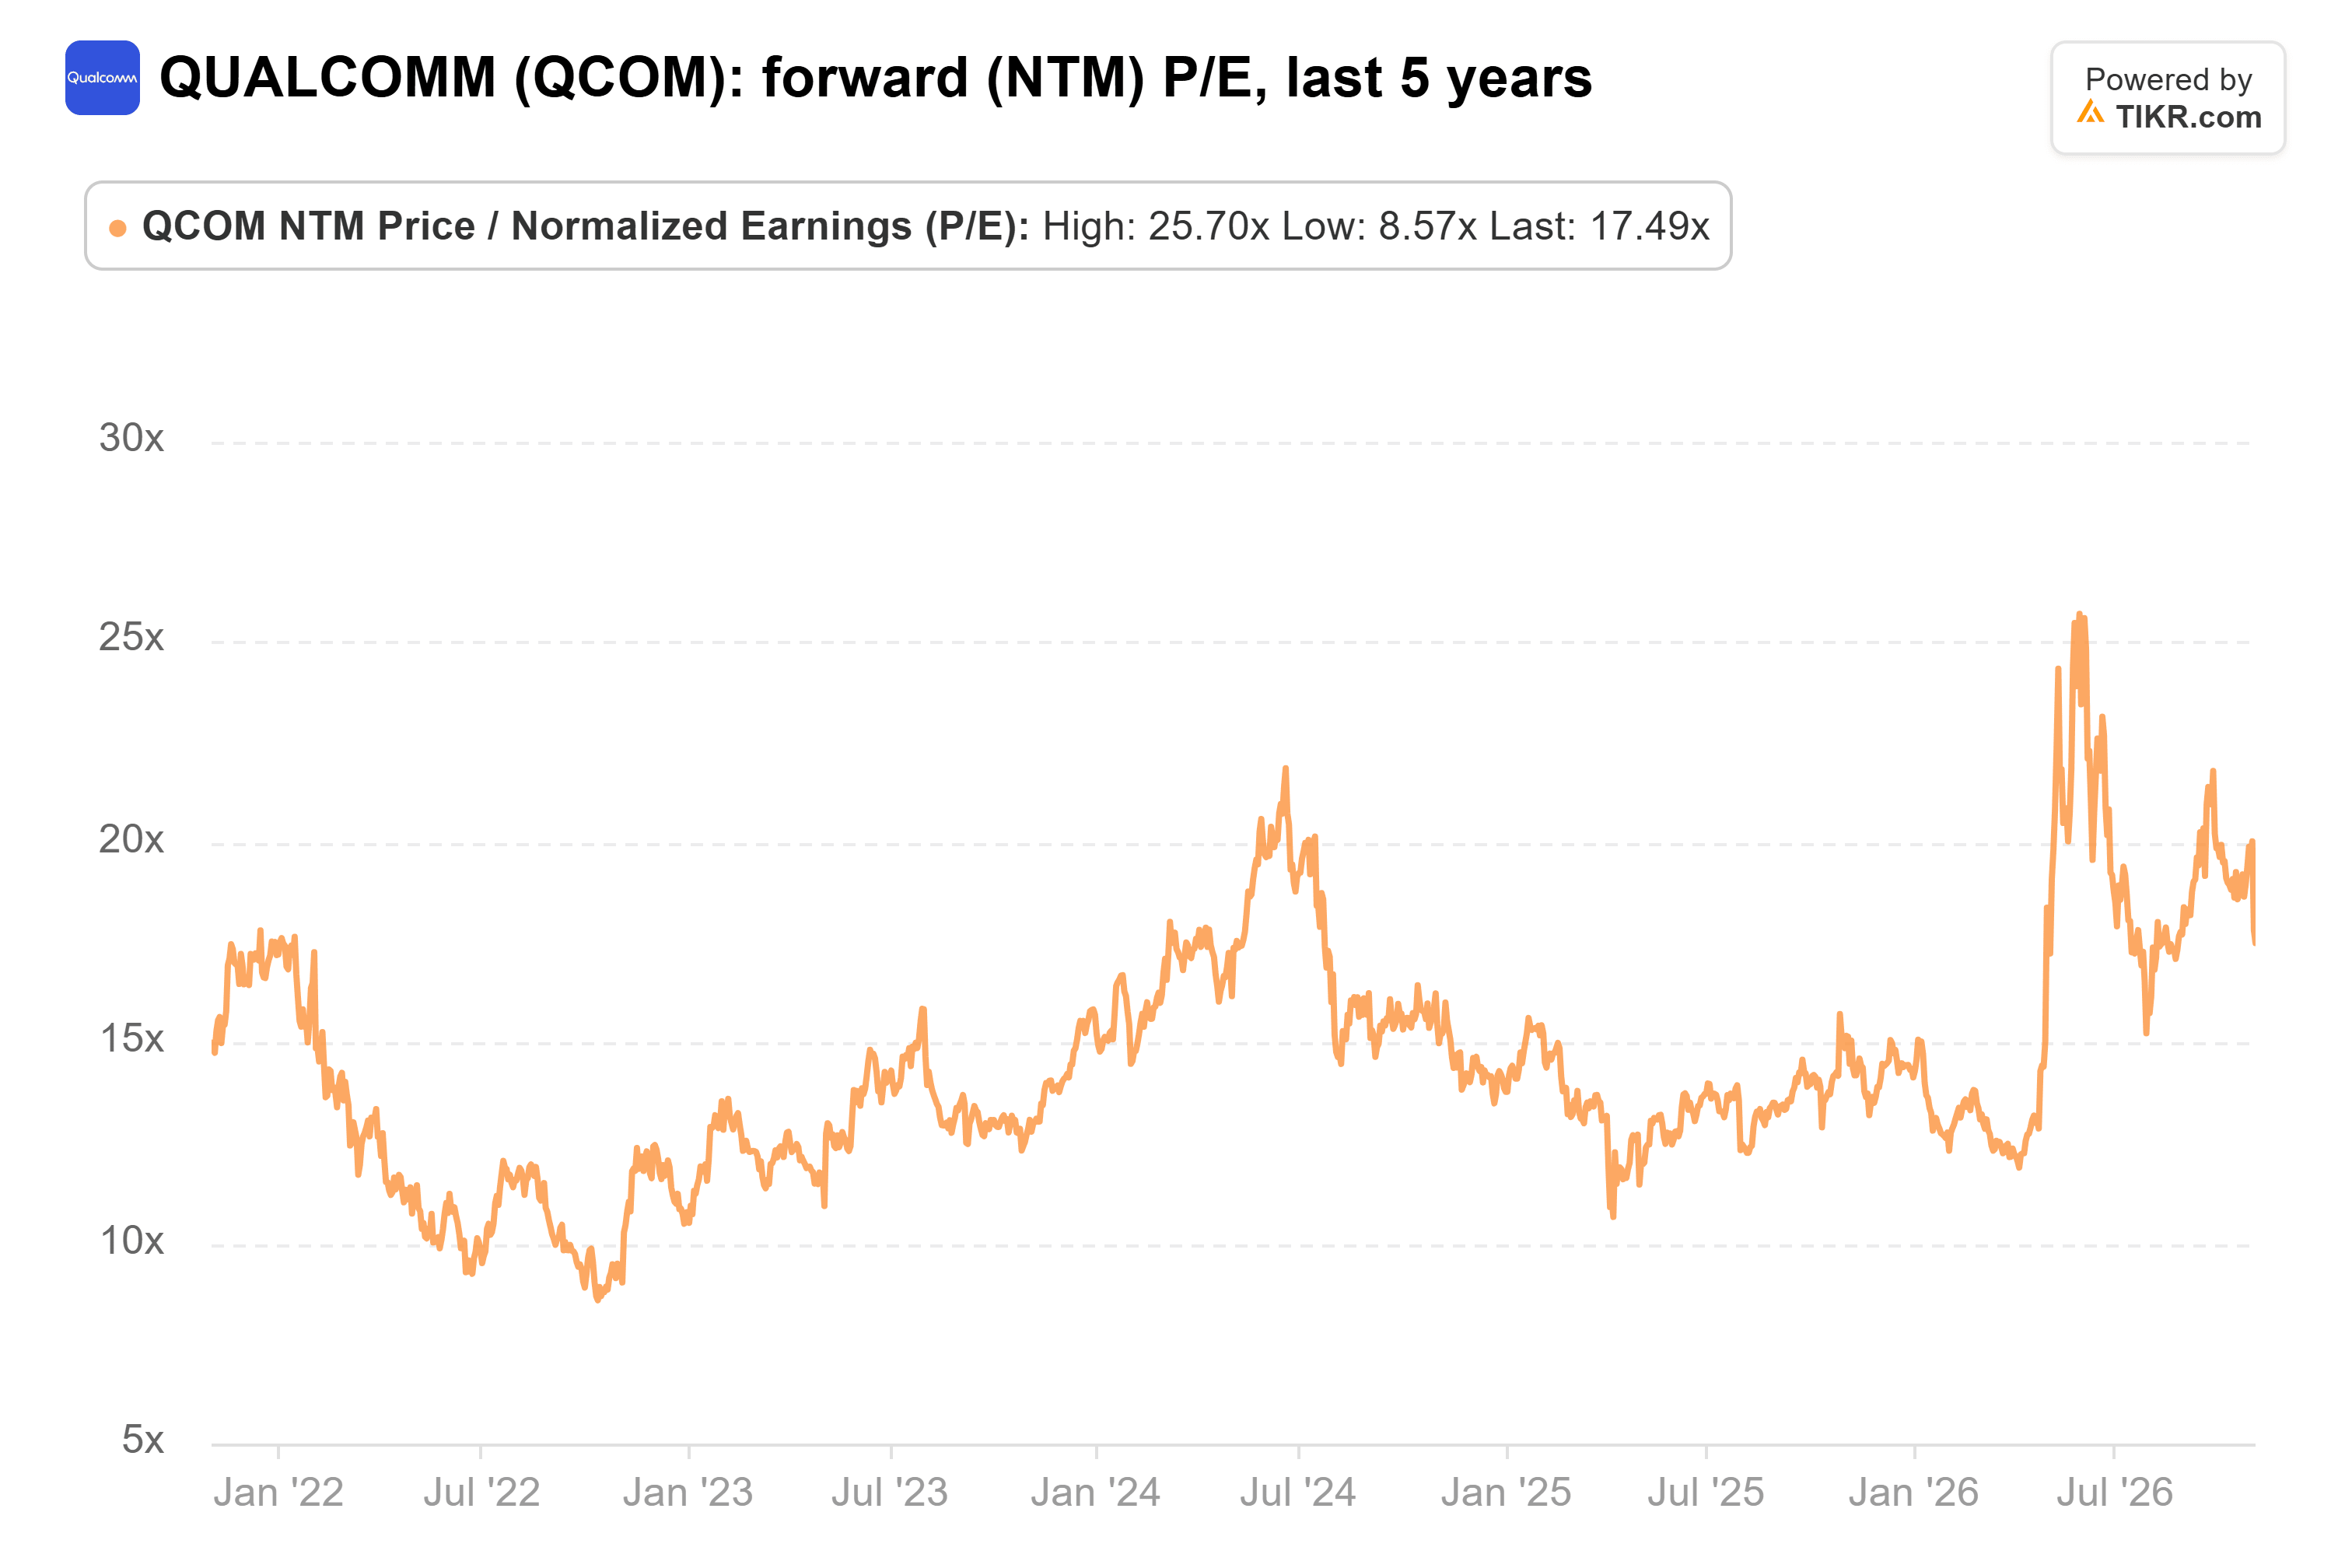
Y los analistas esperan que esos beneficios se reduzcan. El consenso de BPA normalizado para el año fiscal 2027 es de 10,19 dólares, por debajo de los 12,03 dólares que Qualcomm obtuvo en el año fiscal 2025. Los inversores están pagando un múltiplo superior a la media por los beneficios mínimos, lo que solo tiene sentido si el plan de centros de datos se materializa a tiempo.
Lo que el miércoles tiene que mostrar
Esto es lo que estaré observando:
- Una previsión de ingresos para el trimestre de diciembre superior a los reales del trimestre de septiembre. La dirección dijo en julio que los ingresos por chips aumentarían ligeramente en diciembre incluso con los ingresos de Apple reducidos aproximadamente a la mitad, porque Android se recupera y las ventas de centros de datos comienzan. Los analistas esperan unos 10.600 millones de dólares.
- Ingresos por centros de datos con una cifra concreta. Quiero una cifra en dólares para la aceleración de los hiperescaladores hacia los 5.000 millones.
- Un suelo para el margen. La dirección previó un margen antes de impuestos de la unidad de chips del 23% al 25% para septiembre, frente al 29% del año anterior. Una previsión para diciembre que detenga ese deslizamiento mostraría que los aumentos de precios y los recortes de empleo están funcionando.
Cualquier comentario sobre Anduril o Hark es una ventaja.
Desde mi punto de vista, el riesgo hacia el miércoles está a la baja. A 18 veces unos beneficios en contracción, una previsión para diciembre que simplemente cumpla con las expectativas no deja mucho margen para un repunte. Una perspectiva más débil para los teléfonos podría enviar la acción de vuelta hacia su múltiplo promedio, de la misma manera que cayó un 11% en un día tras la advertencia de Intel sobre los PC.
Por supuesto, los chips personalizados solo comienzan a enviarse en el trimestre de diciembre. El miércoles nos dará la previsión, y no veremos los ingresos en sí hasta que Qualcomm reporte ese trimestre a principios de 2027.
Entonces, ¿cuánto vale realmente la acción de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!