Conclusiones clave
- La acción de Realty Income ha subido un 9% en el último mes. Se recuperó desde un mínimo de 52 semanas a medida que caían los rendimientos de los bonos del Tesoro.
- El AFFO del tercer trimestre aumentó un 3,7% a $1,12 por acción, y la dirección elevó sus previsiones de AFFO para 2026 a $4,45-$4,46.
- Realty Income aún utiliza deuda y acciones para financiar su crecimiento, por lo que unos rendimientos más bajos reducen el coste de financiación de sus nuevas operaciones.
- La acción aún cotiza por debajo de su múltiplo promedio de cinco años sobre el AFFO futuro, por lo que sigue pareciendo una compra para la renta. Una nueva subida en los rendimientos del Tesoro es el principal riesgo.
Realty Income (O) ha subido un 9% en el último mes hasta el cierre del 6 de noviembre, mientras que el S&P 500 cayó un 6% y el Nasdaq 100 cayó un 11%. Incluso cerró más alto el 5 de noviembre, cuando el S&P 500 perdió un 4,4%.
La mayor parte de eso vino del mercado de bonos. Pero cuando Realty Income reportó su tercer trimestre el 2 de noviembre, superó las estimaciones y también elevó sus previsiones.
Comenzó con los bonos
La acción cayó a un mínimo de 52 semanas a principios de octubre a medida que los rendimientos del Tesoro escalaban a sus niveles más altos en más de 20 años.
Luego, los inversores comenzaron a vender acciones de IA y a comprar bonos. El 22 de octubre, Meta Platforms cayó un 7% por sus planes de gasto en IA, el rendimiento del bono a 10 años cayó 19 puntos básicos al 4,95%, y Realty Income subió un 3%. Para el 30 de octubre, el bono a 10 años estaba camino de su mayor rally mensual desde 2024.
Eso es más importante para Realty Income que para la mayoría de las empresas. Todavía depende de la deuda y de nuevas emisiones de acciones para financiar su objetivo de inversión de $10 mil millones para 2026. El CFO Jonathan Pong dijo en septiembre que el nuevo capital efectivamente cuesta el rendimiento del AFFO de la acción. Unos rendimientos del Tesoro más bajos reducen el coste de la deuda, y un precio de la acción más alto reduce el coste de la emisión de acciones.
TIKR hace seguimiento de 25 analistas sobre Realty Income. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Realty Income, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Realty Income
Luego vino un 'beat-and-raise'
El AFFO del tercer trimestre aumentó un 3,7% a $1,12 por acción desde $1,08, un centavo por encima del consenso de $1,11. La dirección elevó sus previsiones de AFFO para 2026 a $4,45-$4,46, desde $4,44-$4,45, y mantuvo el objetivo de inversión de $10 mil millones. Las previsiones de ingreso neto GAAP cayeron a $1,55-$1,56 por acción.
El crecimiento también pareció más limpio. El AFFO superó en $17,4 millones al FFO normalizado en el trimestre, frente a $23,5 millones en el segundo trimestre, por lo que la brecha de los ajustes siguió reduciéndose. La ocupación se mantuvo en el 98,8%, y el dividendo utilizó un 72,6% del AFFO, lo que indica una cobertura sólida.
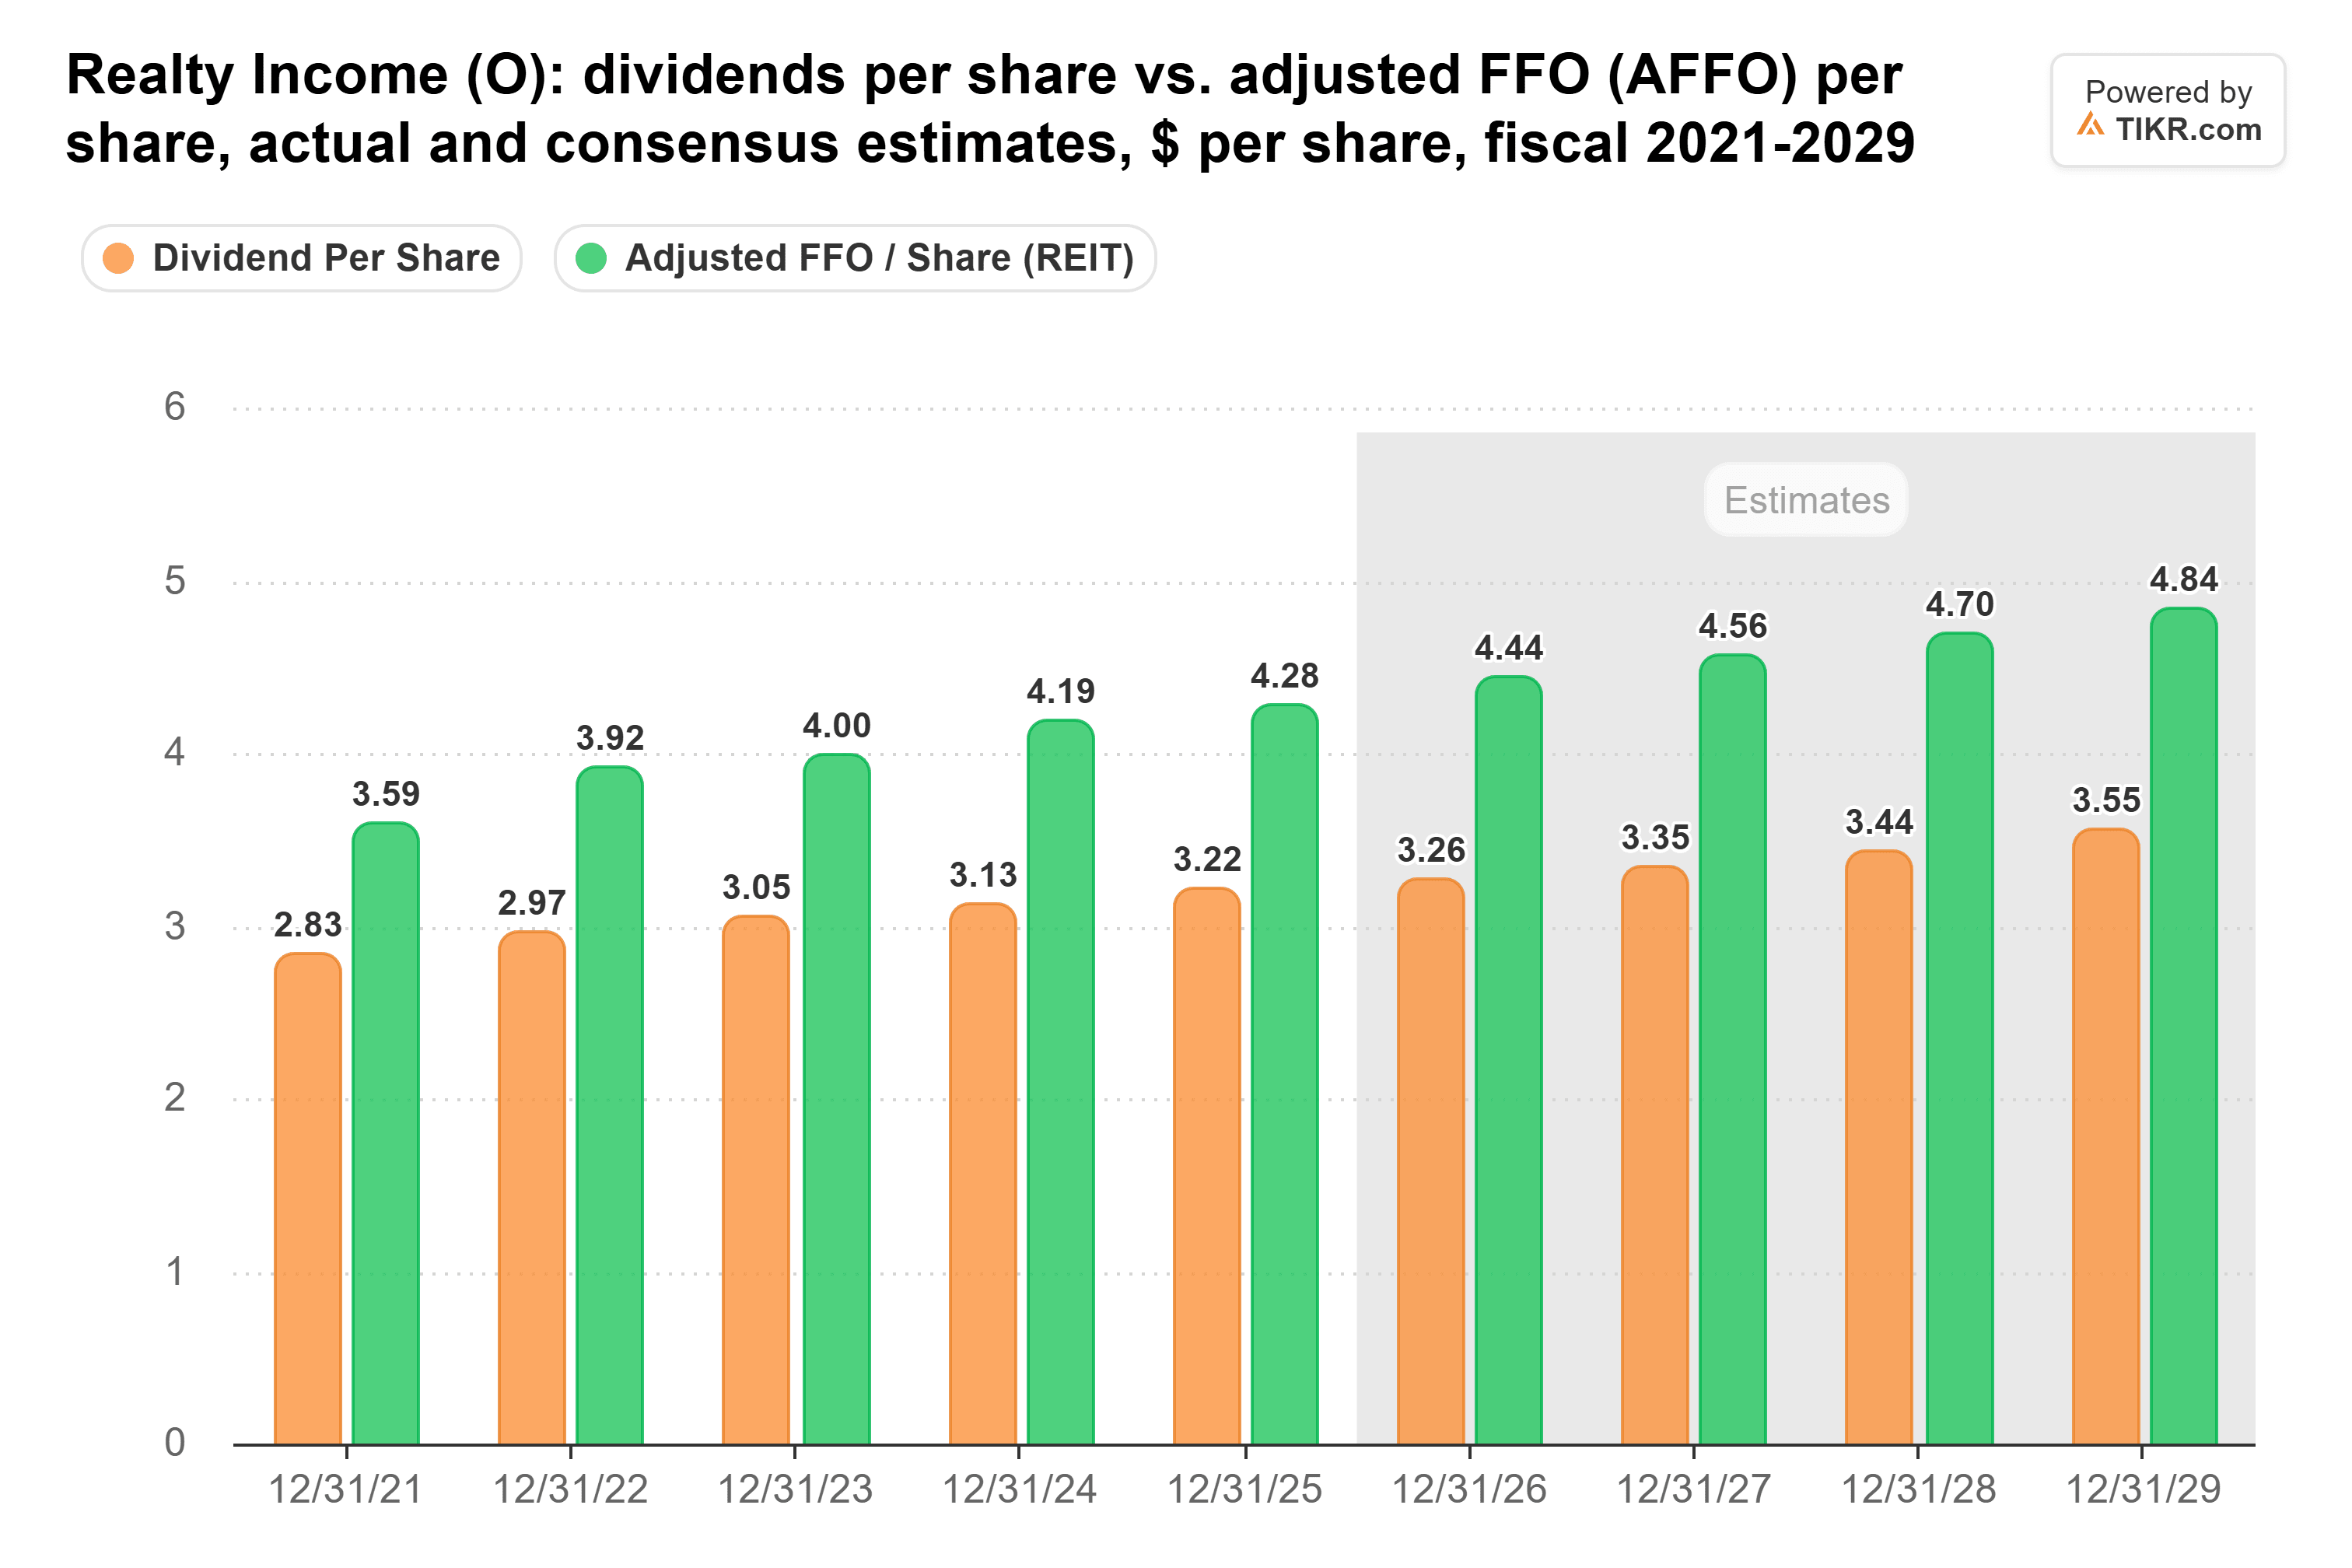
El nuevo rango está justo por encima de los $4,44 que los analistas esperaban para 2026 antes del informe. El AFFO por acción se mantiene muy por delante del dividendo en cada año de las estimaciones:
La noticia sobre la financiación fue la más importante. La emisión pública de acciones cubrió solo el 18% del volumen de inversión en el primer semestre, frente a un promedio del 47% en los tres años anteriores. En el trimestre, la compañía también añadió una empresa conjunta europea con KKR y $1 mil millones en bonos convertibles al 3,75%. Como dijo el CEO Sumit Roy en el comunicado, "Este trimestre, financiamos inversiones con un diferencial neutral de apalancamiento realizado de aproximadamente 170 puntos básicos y hemos prefondeado completamente nuestras necesidades de capital para el resto del año".
Un final de año más lento
Las previsiones implican un AFFO del cuarto trimestre de $1,10-$1,11 por acción, frente a $1,08 hace un año, por lo que el crecimiento se ralentiza al 2%-3%. Cantor Fitzgerald y Freedom Broker recortaron sus objetivos de precio a $63 tras el informe.
La prueba más grande son las previsiones para 2027, que se darán a conocer con los resultados del cuarto trimestre a principios del próximo año. Antes del informe, los analistas esperaban un AFFO de 2027 de $4,56 por acción, un crecimiento de menos del 3%.
Aún barata según su propia historia
Incluso después de la subida, la acción cotiza muy por debajo de su múltiplo habitual. Al cierre del 2 de noviembre, cotizaba a 13 veces el AFFO futuro, frente a un promedio de cinco años de 15 veces y un pico de 19 veces en abril de 2022:
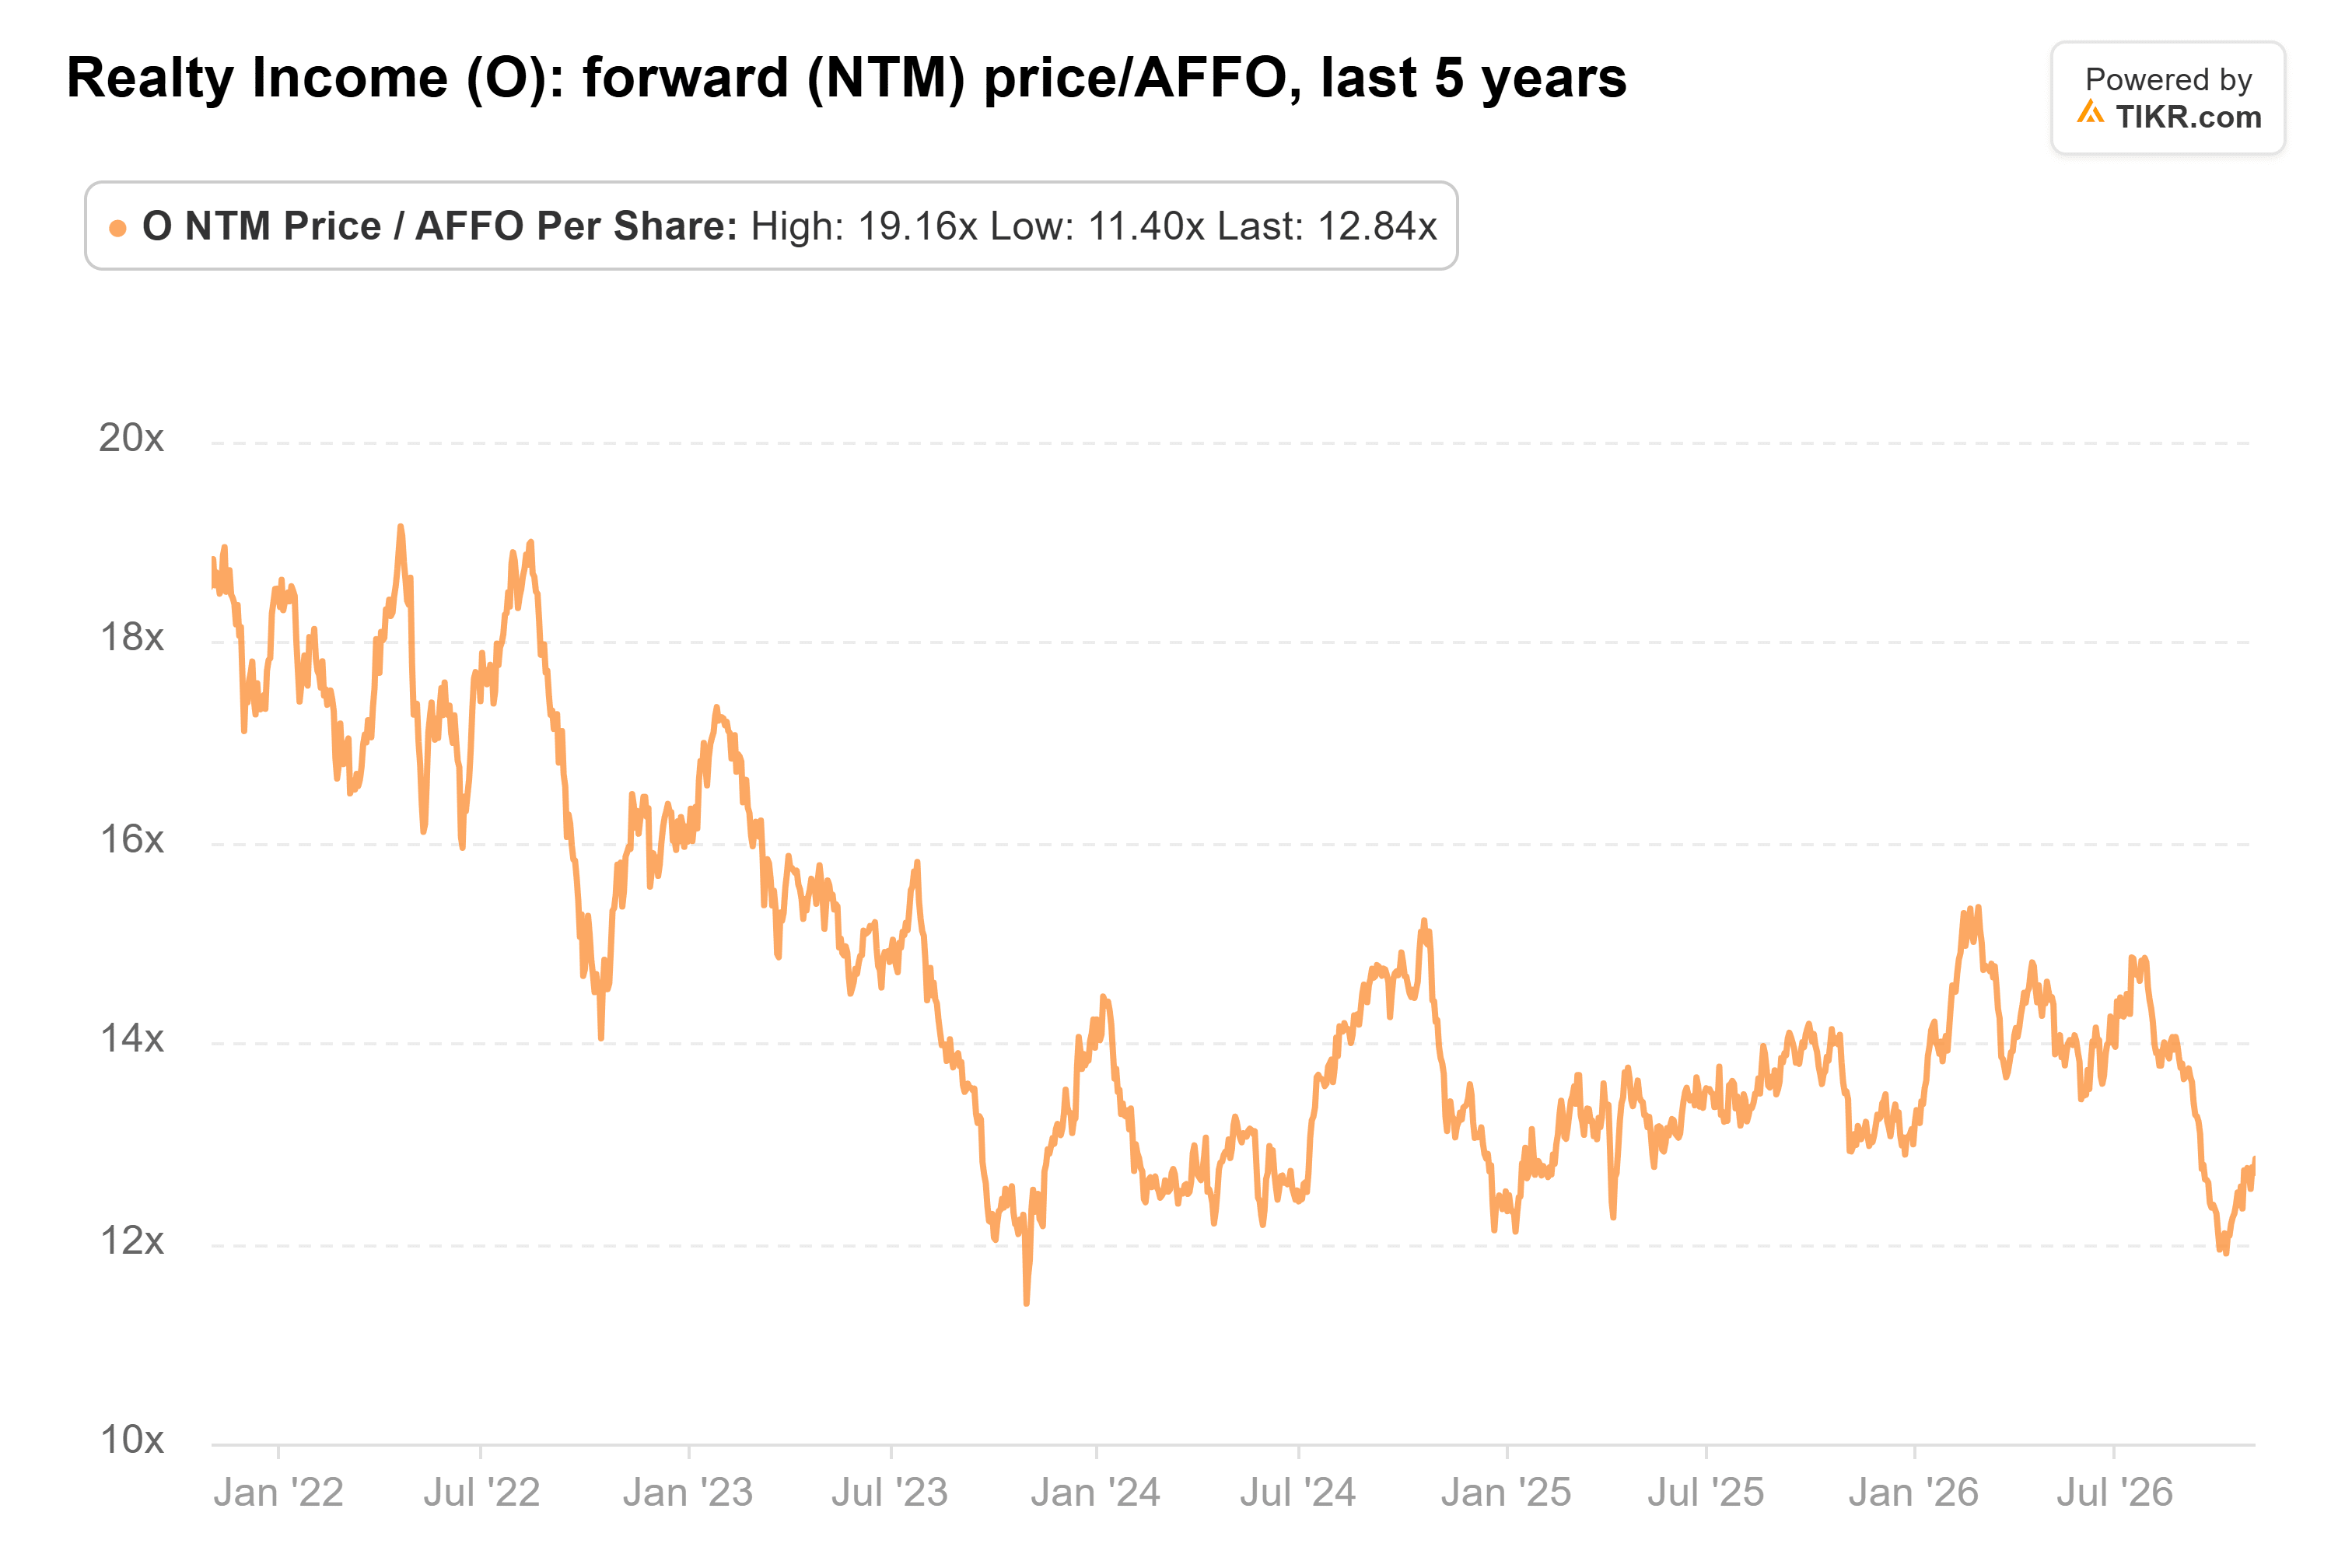
Sigue siendo aproximadamente 13 veces al cierre del 6 de noviembre de $59,04, donde la acción rinde un 5,5% sobre su dividendo anualizado de $3,258. Incluso esos objetivos más bajos de $63 están aproximadamente un 7% por encima de ese cierre.
Tomar beneficios aquí parece prematuro. La acción aún está un 13% por debajo de su máximo de 52 semanas de $67,94, y el dividendo está bien cubierto. A 13 veces, los inversores están pagando por poco más que el lento crecimiento que los analistas ya esperan. Para los inversores en renta, añadir más tiene sentido.
Si el rendimiento del bono a 10 años vuelve a superar el 5%, los costes de financiación de Realty Income subirán con él, y las acciones probablemente perderían parte de la ganancia de este mes.
Entonces, ¿cuánto vale realmente la acción de Realty Income?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Realty Income. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!