Puntos clave
- ExxonMobil ha subido un 38% en 2026, y Chevron lo ha hecho aún mejor, ya que la guerra con Irán empujó el petróleo por encima de los $100 y envió los márgenes de refinación por las nubes.
- Los beneficios ajustados de ExxonMobil en el tercer trimestre alcanzaron los $17,500 millones, con un margen de refinación casi el triple del nivel del cuarto trimestre de 2025.
- Los analistas esperan que el beneficio por acción de ExxonMobil alcance su punto máximo este año y caiga cada año hasta 2029, y las conversaciones de paz con Irán más los resultados de las elecciones de mitad de mandato hicieron que la acción cayera un 11% desde su máximo del 30 de octubre.
- Un dividendo creciente y $20,000 millones de recompra de acciones planificados para 2027 hacen que ExxonMobil valga la pena mantenerla, pero sus beneficios están en un pico, por lo que es una mala opción para añadir a esta cotización.
ExxonMobil (XOM) ha subido un 38% en 2026, y Chevron (CVX) ha subido un 39%, gracias a una guerra que envió el petróleo por encima de los $100 el barril y convirtió la refinación en una mina de oro.
Pero una semana de conversaciones de paz y los resultados de las elecciones de mitad de mandato hicieron que ExxonMobil cayera considerablemente desde su máximo. Entonces, ¿es hora de tomar beneficios?
La guerra hizo el trabajo pesado
El Brent superó los $100 después de que el Estrecho de Ormuz se cerrara efectivamente a finales de febrero, y para el tercer trimestre las refinerías de ExxonMobil se habían convertido en su mayor fuente de beneficios.
Su margen de refinación indicativo promedió $50.3 por barril en el tercer trimestre, frente a $29.0 en el segundo trimestre y $18.3 en el cuarto trimestre de 2025. Los beneficios ajustados de Productos Energéticos más que se duplicaron respecto al segundo trimestre, hasta $9,100 millones. Eso lo situó por delante del negocio de upstream, cuyos beneficios cayeron a $7,300 millones debido a los menores precios del petróleo. Hace cinco años, Productos Energéticos representaba aproximadamente el 9% de los beneficios por línea de negocio.
En total, los beneficios ajustados ascendieron a $17,500 millones, o $4.23 por acción.
Chevron cabalgó la misma ola. Su negocio downstream obtuvo $4,900 millones en el tercer trimestre, frente a $1,100 millones un año antes. Aun así, su beneficio por acción ajustado cayó a $5.28 desde $6.06 en el segundo trimestre.
El CEO Darren Woods argumenta que las ganancias de ExxonMobil durarán más que la guerra, señalando $16,900 millones en ahorros estructurales de costes desde 2019. Los califica como "mejoras duraderas".
TIKR hace seguimiento de 26 analistas sobre Exxon Mobil. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Exxon Mobil, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores utilizan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Exxon Mobil
Los ahorros son reales, pero la mayor parte del crecimiento de este año provino de la refinación. Productos Energéticos representó $12,000 millones de los $18,500 millones de aumento en los beneficios ajustados durante los primeros nueve meses. Y el propio Woods estimó que los márgenes de los combustibles tardarán "ciertamente bien entrado el próximo año" en acercarse a la normalidad.
Los analistas ya ven el declive
Los analistas esperan que el beneficio por acción de ExxonMobil alcance su punto máximo este año y caiga cada año después de eso.
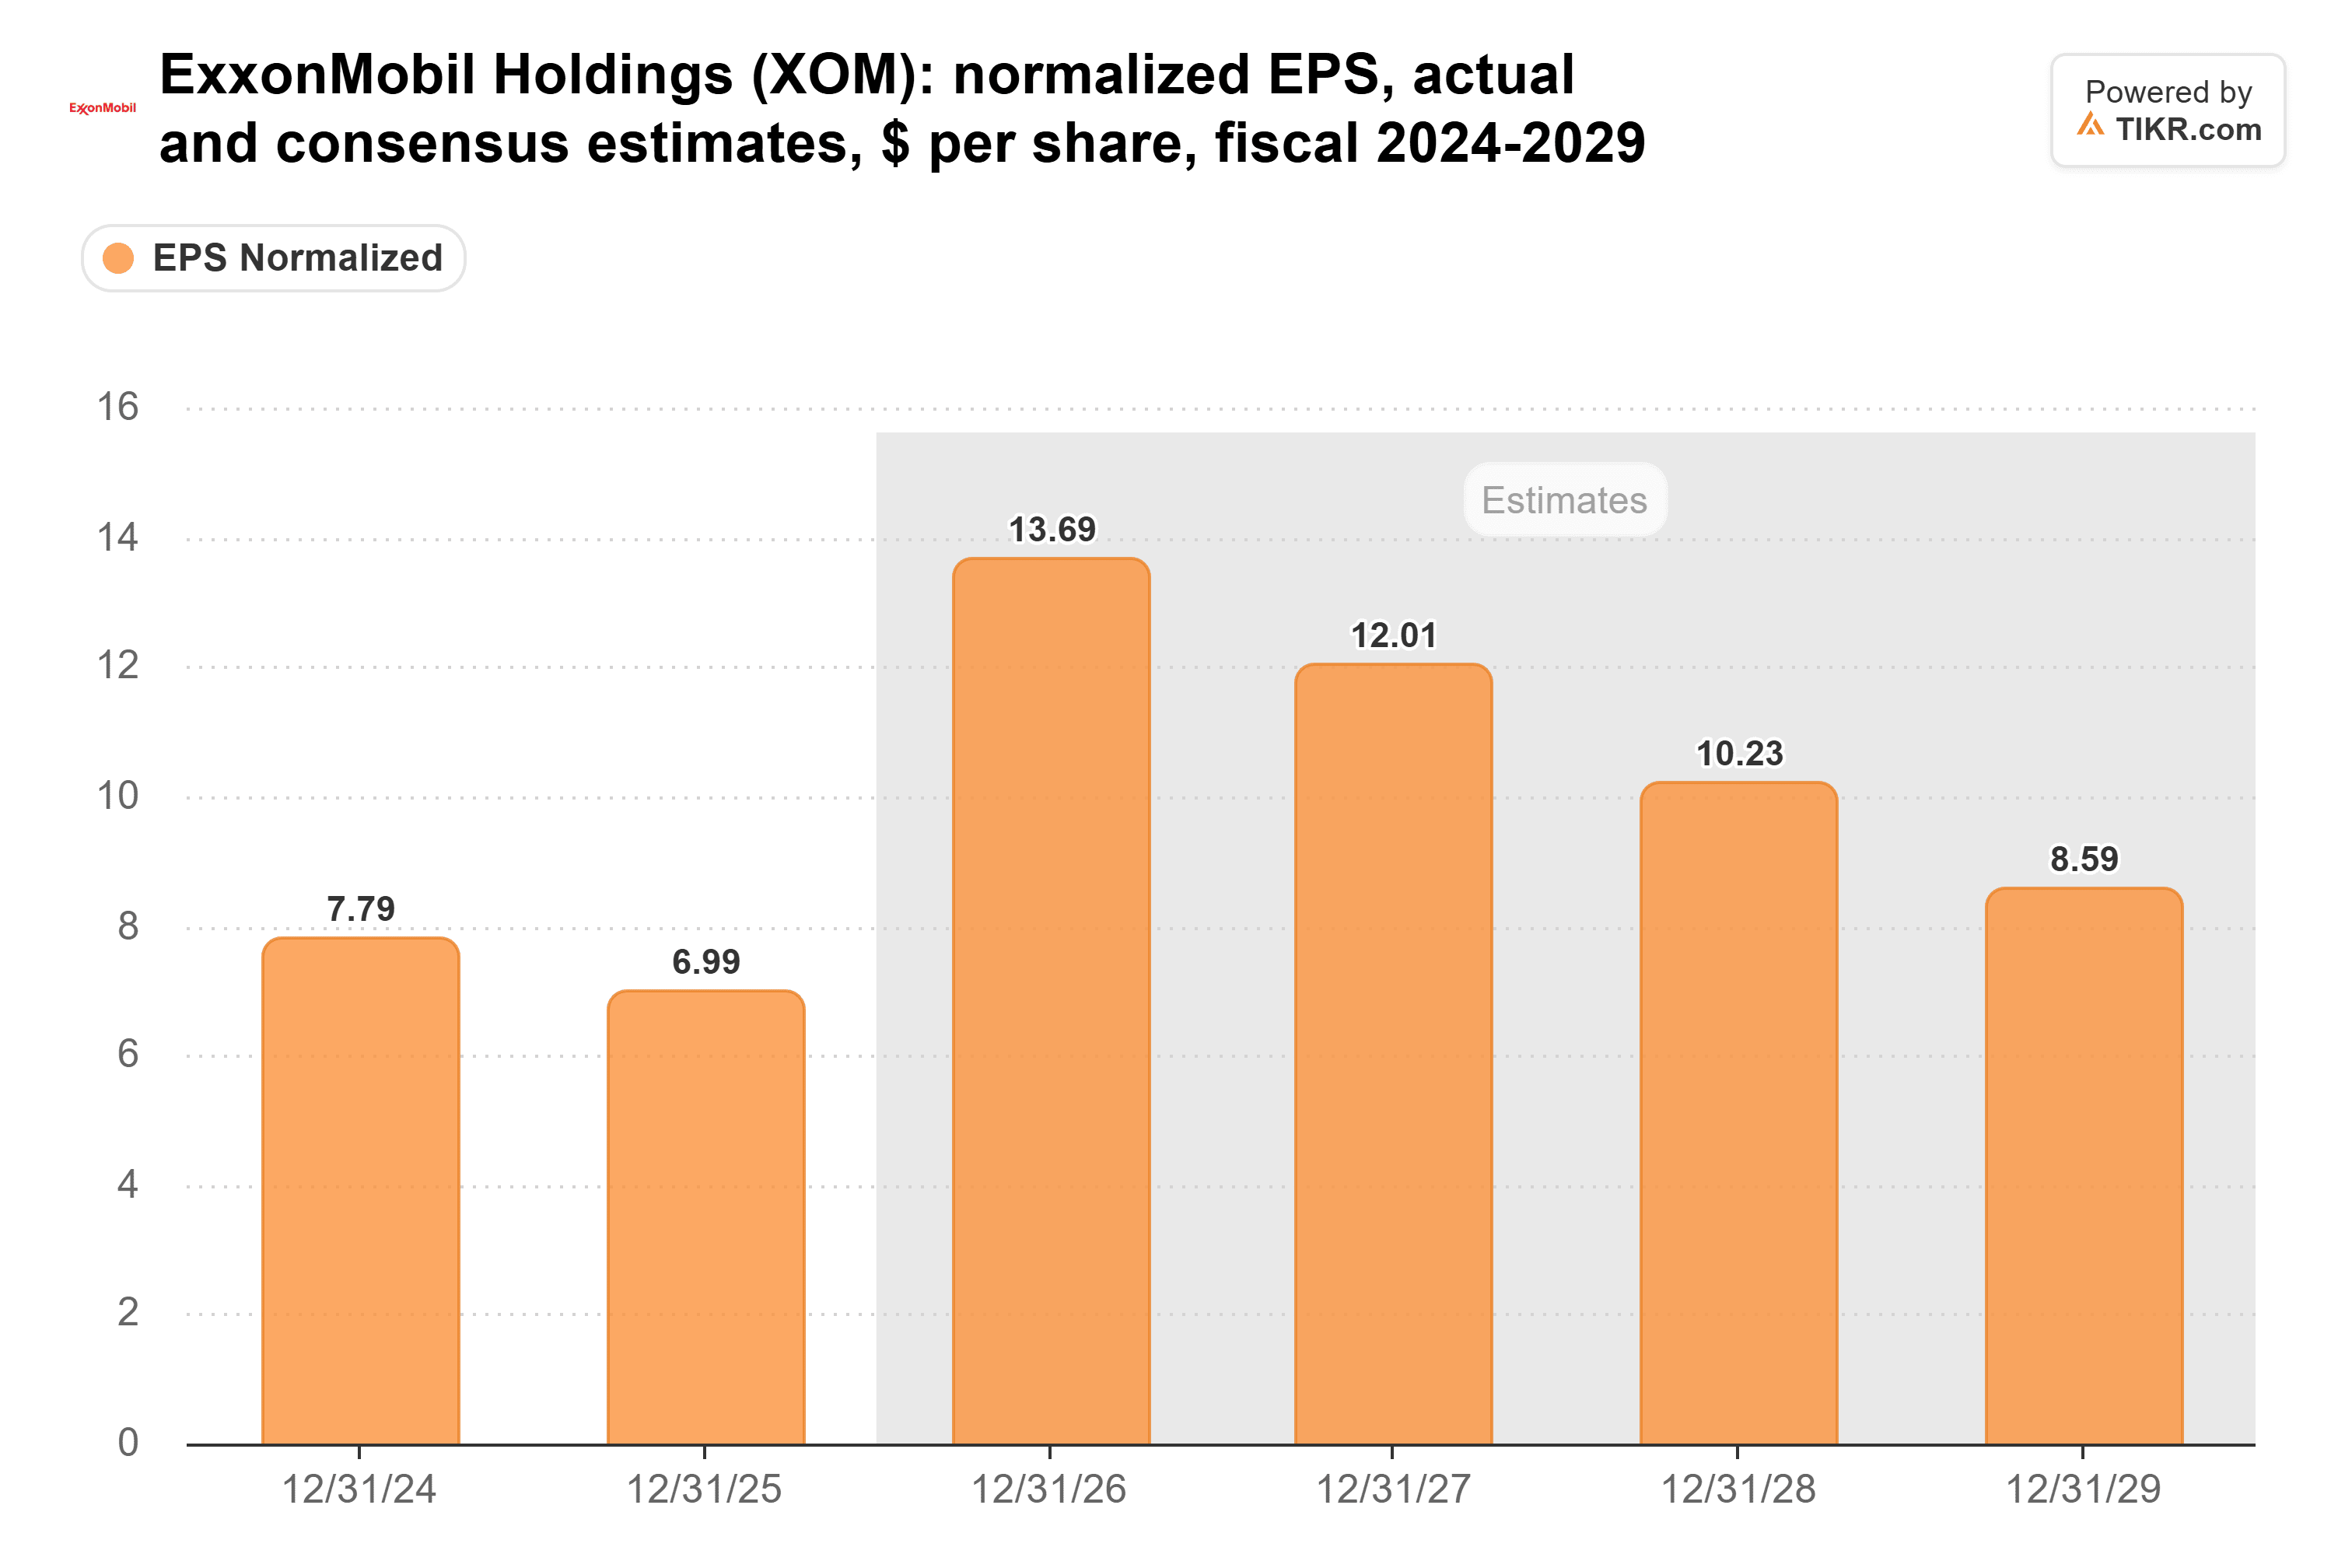
Incluso la estimación de $8.59 para 2029 se sitúa por encima de los $6.99 de 2025, por lo que el mercado le da a Woods algo de crédito por esos ahorros.
Los inversores probaron el declive a principios de noviembre. El Brent cayó casi un 8% el lunes 2 de noviembre, después de que el presidente iraní Masoud Pezeshkian dijera que el líder supremo había dado al gobierno autoridad para buscar conversaciones de paz. El miércoles 4 de noviembre, el Brent volvió a caer más de un 8%, hasta unos $95, después de que los demócratas ganaran el control del Congreso en las elecciones de mitad de mandato del martes y los operadores descontaran un fin más rápido de la guerra. ExxonMobil cayó un 4.6% ese día, y DZ Bank la rebajó a Vender con un objetivo de $170. Al cierre del viernes 6 de noviembre, la acción se situaba un 11% por debajo de su máximo de cierre del 30 de octubre de $187.25.
Cotizada para unos beneficios que se mantengan
El PER forward de ExxonMobil era de 12.6x el 2 de noviembre, justo por debajo de su promedio de cinco años de 12.8x, y un poco más bajo después de la caída del 4 de noviembre.
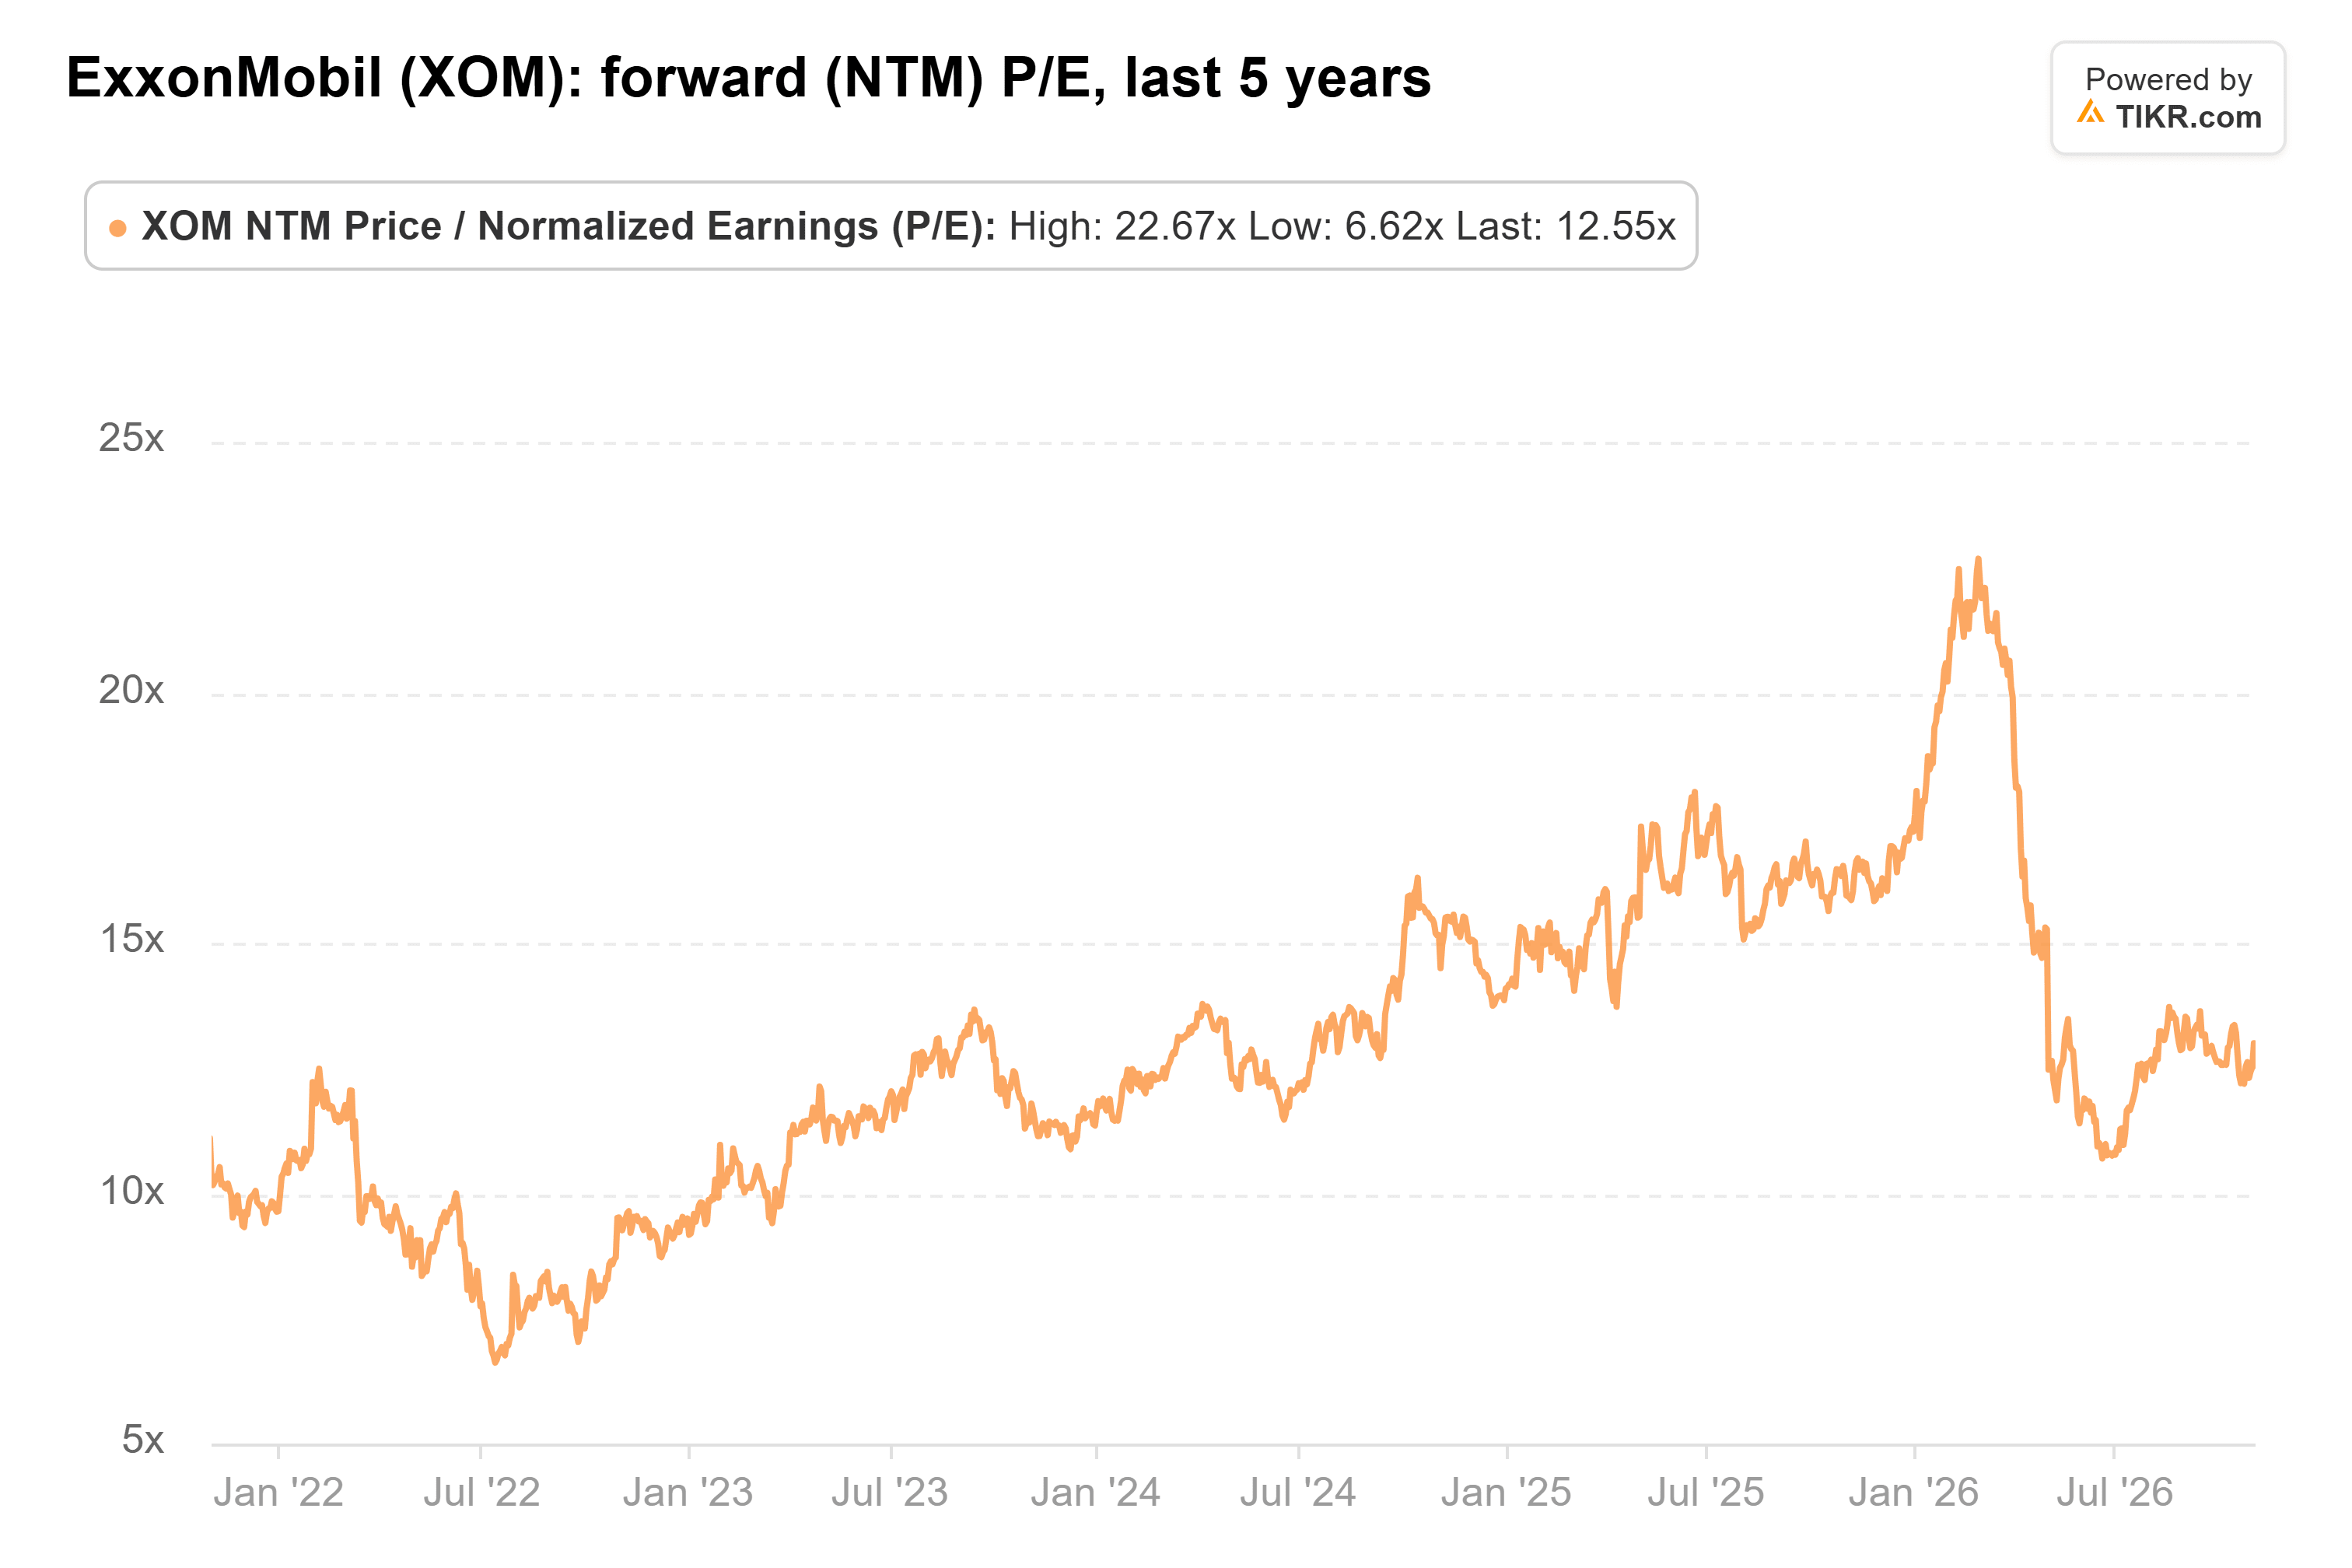
Eso parece justo hasta que recuerdas que es un múltiplo promedio sobre los beneficios de un año de guerra. Comparado con lo que los analistas esperan para 2028, el mismo precio se sitúa muy por encima de ese promedio.
Mantener, pero no perseguirla
El efectivo es lo que mantiene a los tenedores. El flujo de caja libre cayó cada año, desde $58,400 millones en 2022 hasta $23,600 millones en 2025.
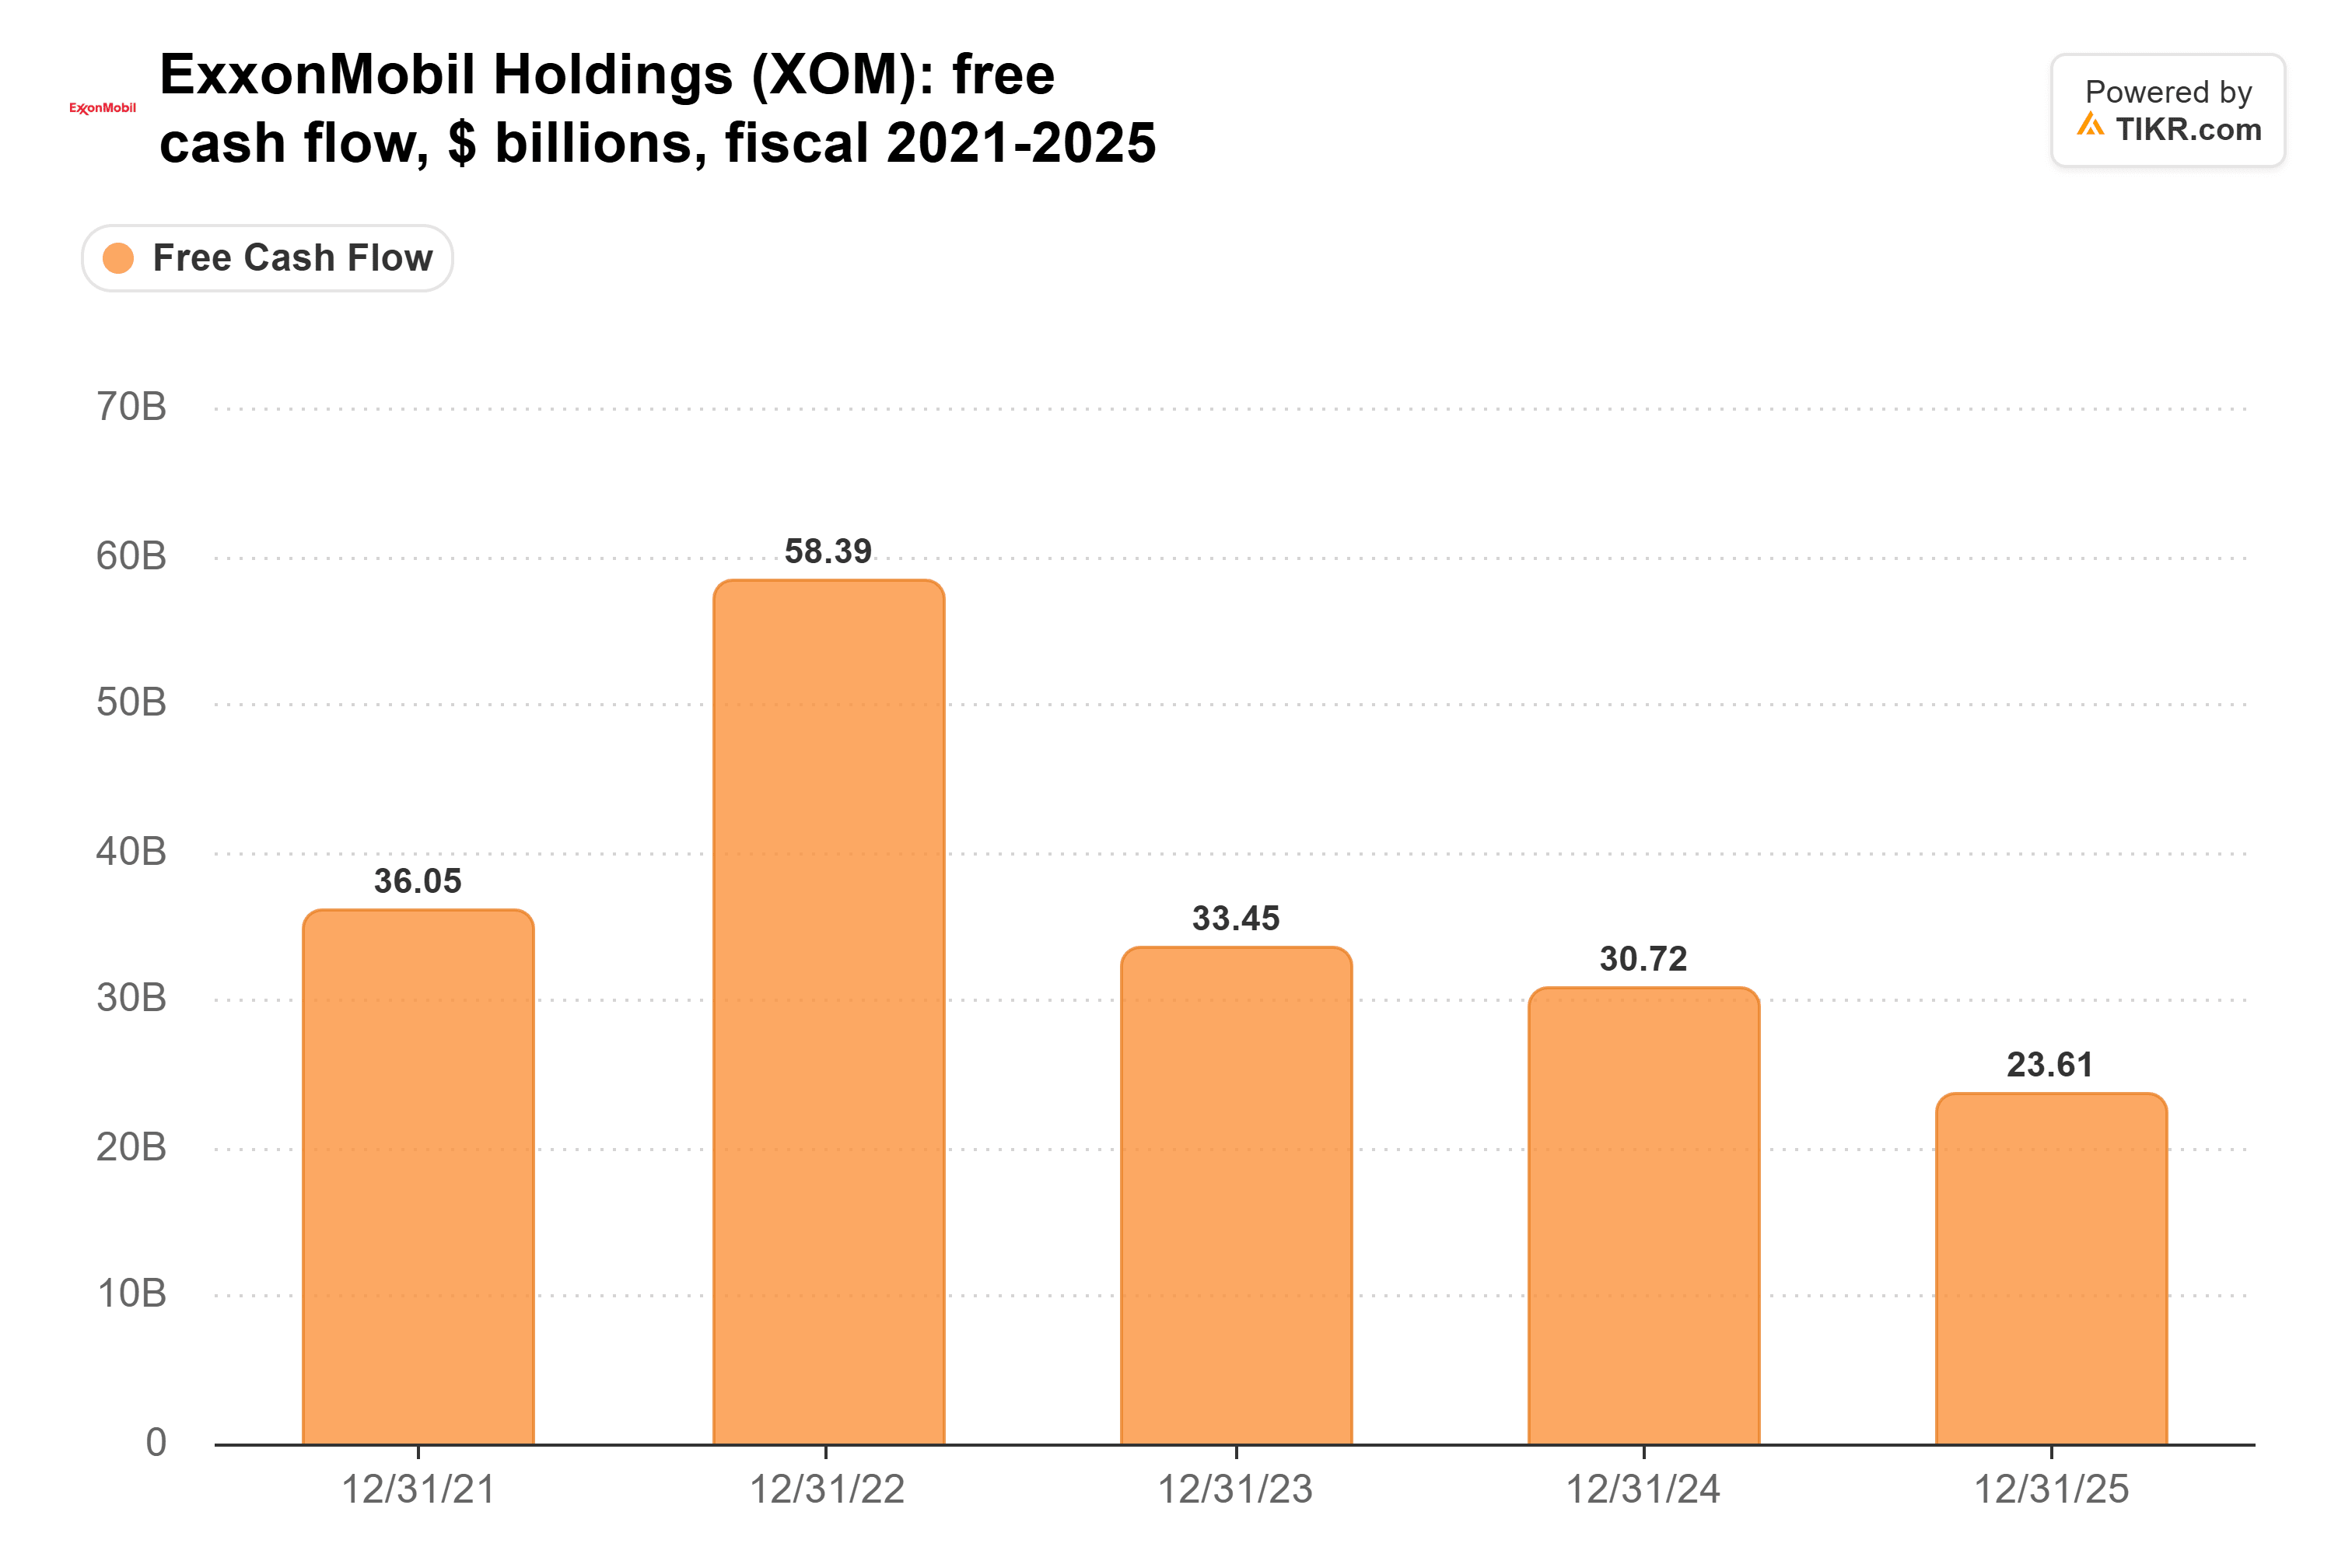
ExxonMobil generó $19,100 millones solo en el tercer trimestre. Ese efectivo está pagando un aumento del dividendo anual por 44º año consecutivo, a $1.07 por trimestre desde $1.03. También está detrás de los $20,000 millones de recompra de acciones planificados para 2027, que la empresa vincula a condiciones de mercado razonables.
Entonces, ¿tomar beneficios o mantener? Mantener. El dividendo y las recompras te pagan por esperar, y Woods espera que los márgenes de los combustibles se mantengan altos bien entrado el próximo año. Añadir aquí es otra cuestión: ese es un múltiplo promedio sobre beneficios máximos, una mala operación si la paz se consolida. Lo mismo ocurre con Chevron, cuyo beneficio por acción ya cayó el trimestre pasado. Una corrección mayor ofrecería una mejor entrada para cualquiera de las dos.
Por supuesto, si un acuerdo de paz se mantiene, el petróleo y los márgenes de refinación podrían caer más rápido de lo que los analistas esperan. Los próximos puntos de control son los objetivos para 2027 que ExxonMobil planea reafirmar más adelante este trimestre, y sus resultados del cuarto trimestre a finales de enero.
Entonces, ¿cuánto vale realmente la acción de ExxonMobil?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer ExxonMobil. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!