Conclusiones Clave
- Realty Income elevó su perspectiva de AFFO para 2026 a $4.45-$4.46 por acción, tras un aumento del 3.7% en el AFFO del tercer trimestre a $1.12.
- Los ingresos por intereses y dividendos de préstamos y acciones preferentes se más que duplicaron, alcanzando $105.0 millones, por lo que la actividad crediticia se está convirtiendo en una fuente de ganancias real.
- El gasto por intereses aumentó un 13.3% a $333.6 millones, superando el crecimiento de los ingresos, mientras que las provisiones por pérdidas crediticias casi se duplicaron en nueve meses.
- El informe del cuarto trimestre, previsto para finales de febrero, traerá las previsiones para 2027 y mostrará el impacto de los costos de refinanciación.
Realty Income (O) sigue siendo el arrendador de dividendos mensuales que la mayoría de los inversores en renta conocen. Sin embargo, su tercer trimestre mostró una empresa que cada vez más genera ingresos también como un prestamista.
Los ingresos por intereses y dividendos de préstamos y acciones preferentes se dispararon a $105.0 millones, desde $51.1 millones un año antes. En septiembre, KKR (KKR) también pagó €528 millones por una participación del 49% en una nueva empresa conjunta que posee 54 propiedades europeas de Realty Income.
Este cambio es importante porque la financiación se ha encarecido. El rendimiento del bono del Tesoro a 10 años tocó el 5.34% el 1 de octubre, su nivel más alto desde 2002.
Mientras tanto, Agree Realty (ADC), un competidor más pequeño en arrendamiento neto minorista, creció su AFFO por acción un 4.9% en el mismo trimestre. Realty Income logró un 3.7%, por lo que la diferencia merece un análisis más detallado.
Un trimestre estable sobre el papel
La compañía reportó resultados el 2 de noviembre, y las cifras principales fueron estables:
- Los ingresos totales aumentaron un 10.3% a $1.62 mil millones.
- El AFFO por acción subió un 3.7% a $1.12.
- La ocupación se mantuvo en 98.8%, y las propiedades re-arrendadas recuperaron el 103.5% del alquiler anterior.
La dirección también elevó su perspectiva de AFFO para 2026 a $4.45-$4.46 por acción, un centavo más en cada extremo. Sin embargo, recortó su pronóstico de ingreso neto GAAP a $1.55-$1.56 desde $1.59-$1.60.
Los ingresos han subido constantemente a medida que la compañía sigue comprando…
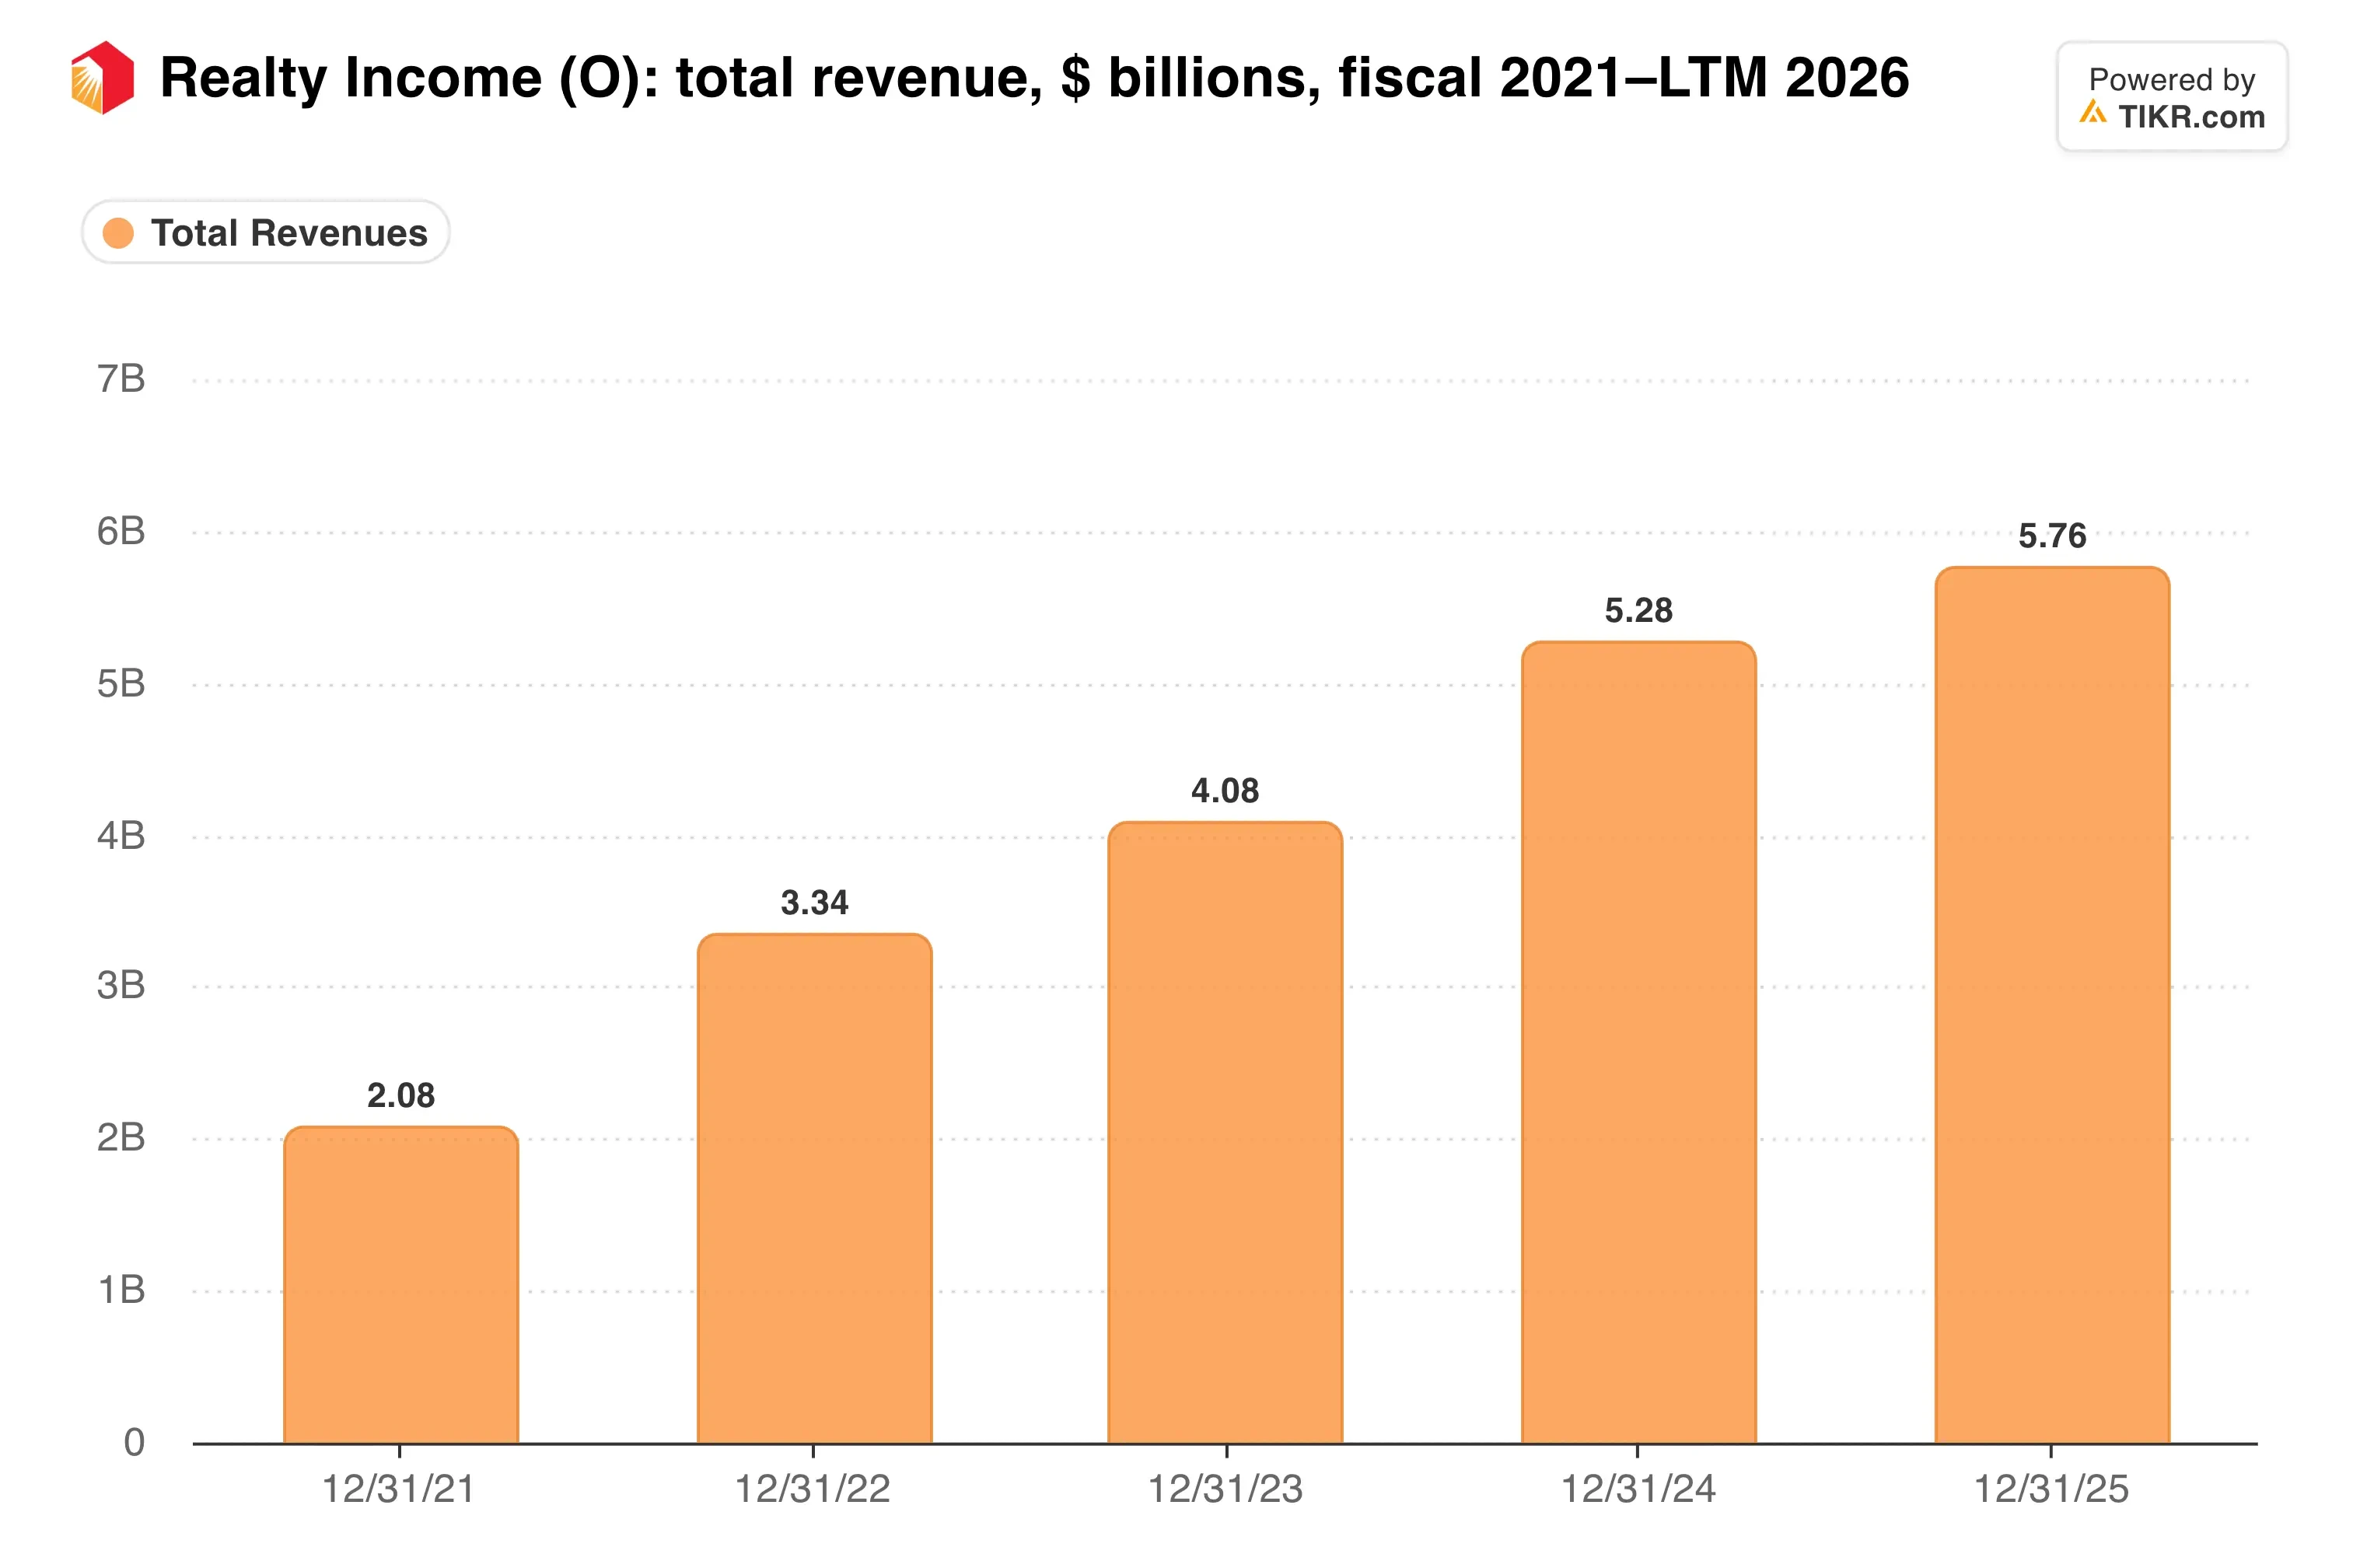
Sin embargo, los ingresos por alquiler de propiedades comparables crecieron solo un 1.1%. Casi todo el crecimiento proviene de nuevo dinero que sale por la puerta.
Europa y el crédito impulsan el crecimiento
A dónde va ese dinero está cambiando rápidamente. Realty Income invirtió $2.2 mil millones a su participación prorrateada en el trimestre, con un rendimiento inicial en efectivo del 6.8%. Europa absorbió $940 millones de eso con un 7.1%, por encima del 6.5% obtenido en operaciones en EE.UU. y otros mercados.
El crédito es el cambio más grande. Hasta ahora este año, la compañía ha destinado $1.9 mil millones a inversiones crediticias con un rendimiento inicial del 8.3%. Su plazo promedio de 3.7 años también es mucho más corto que los 9.4 años en las compras de propiedades.
El CEO Sumit Roy dijo que la compañía ha "ampliado deliberadamente nuestras fuentes de capital y capacidades de inversión global". En la práctica, eso significa socios como KKR y Apollo, un bono convertible de $1.0 mil millones al 3.750%, y $526.6 millones en ventas de propiedades en el trimestre.
¿Cómo se compara esa combinación de financiación con un competidor más simple?
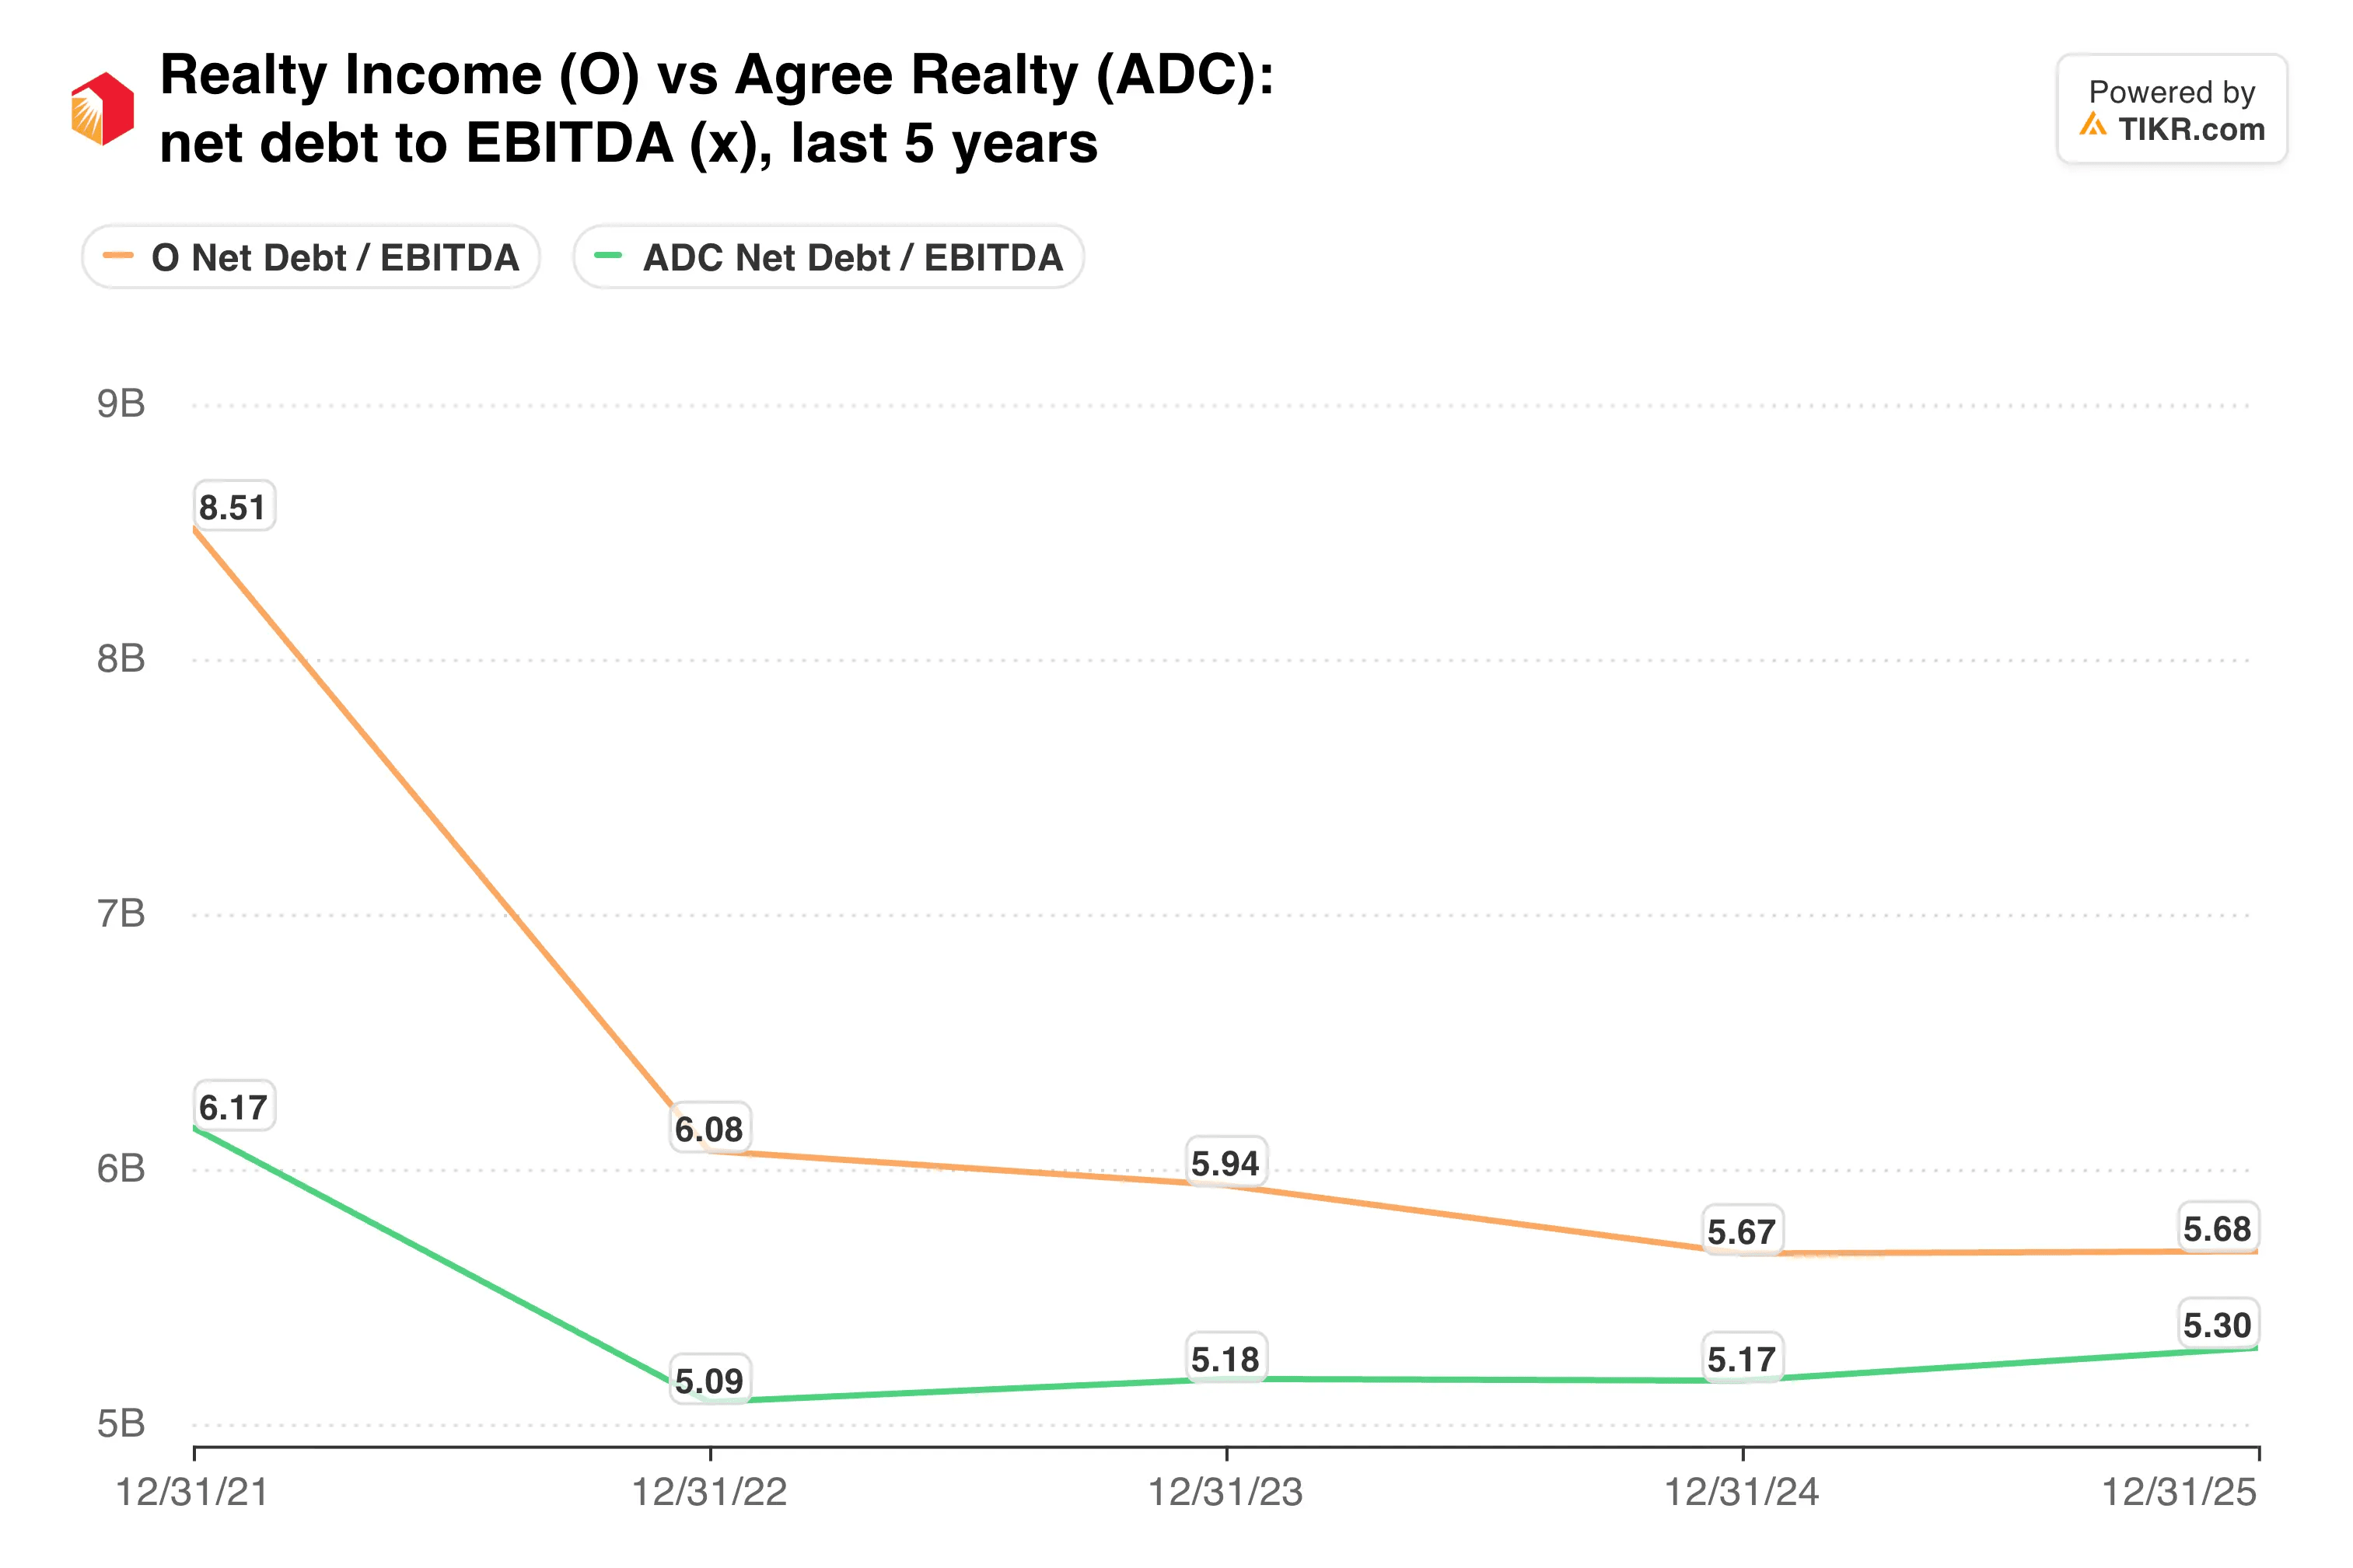
Realty Income terminó el trimestre con una relación deuda neta sobre EBITDA ajustado pro forma anualizado de 5.4x. Agree reportó 3.9x en su propia base pro forma, lo que le deja más margen si las tasas se mantienen altas.
TIKR sigue a 25 analistas sobre Realty Income. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Realty Income, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas para Realty Income
Los costos de financiación son la trampa
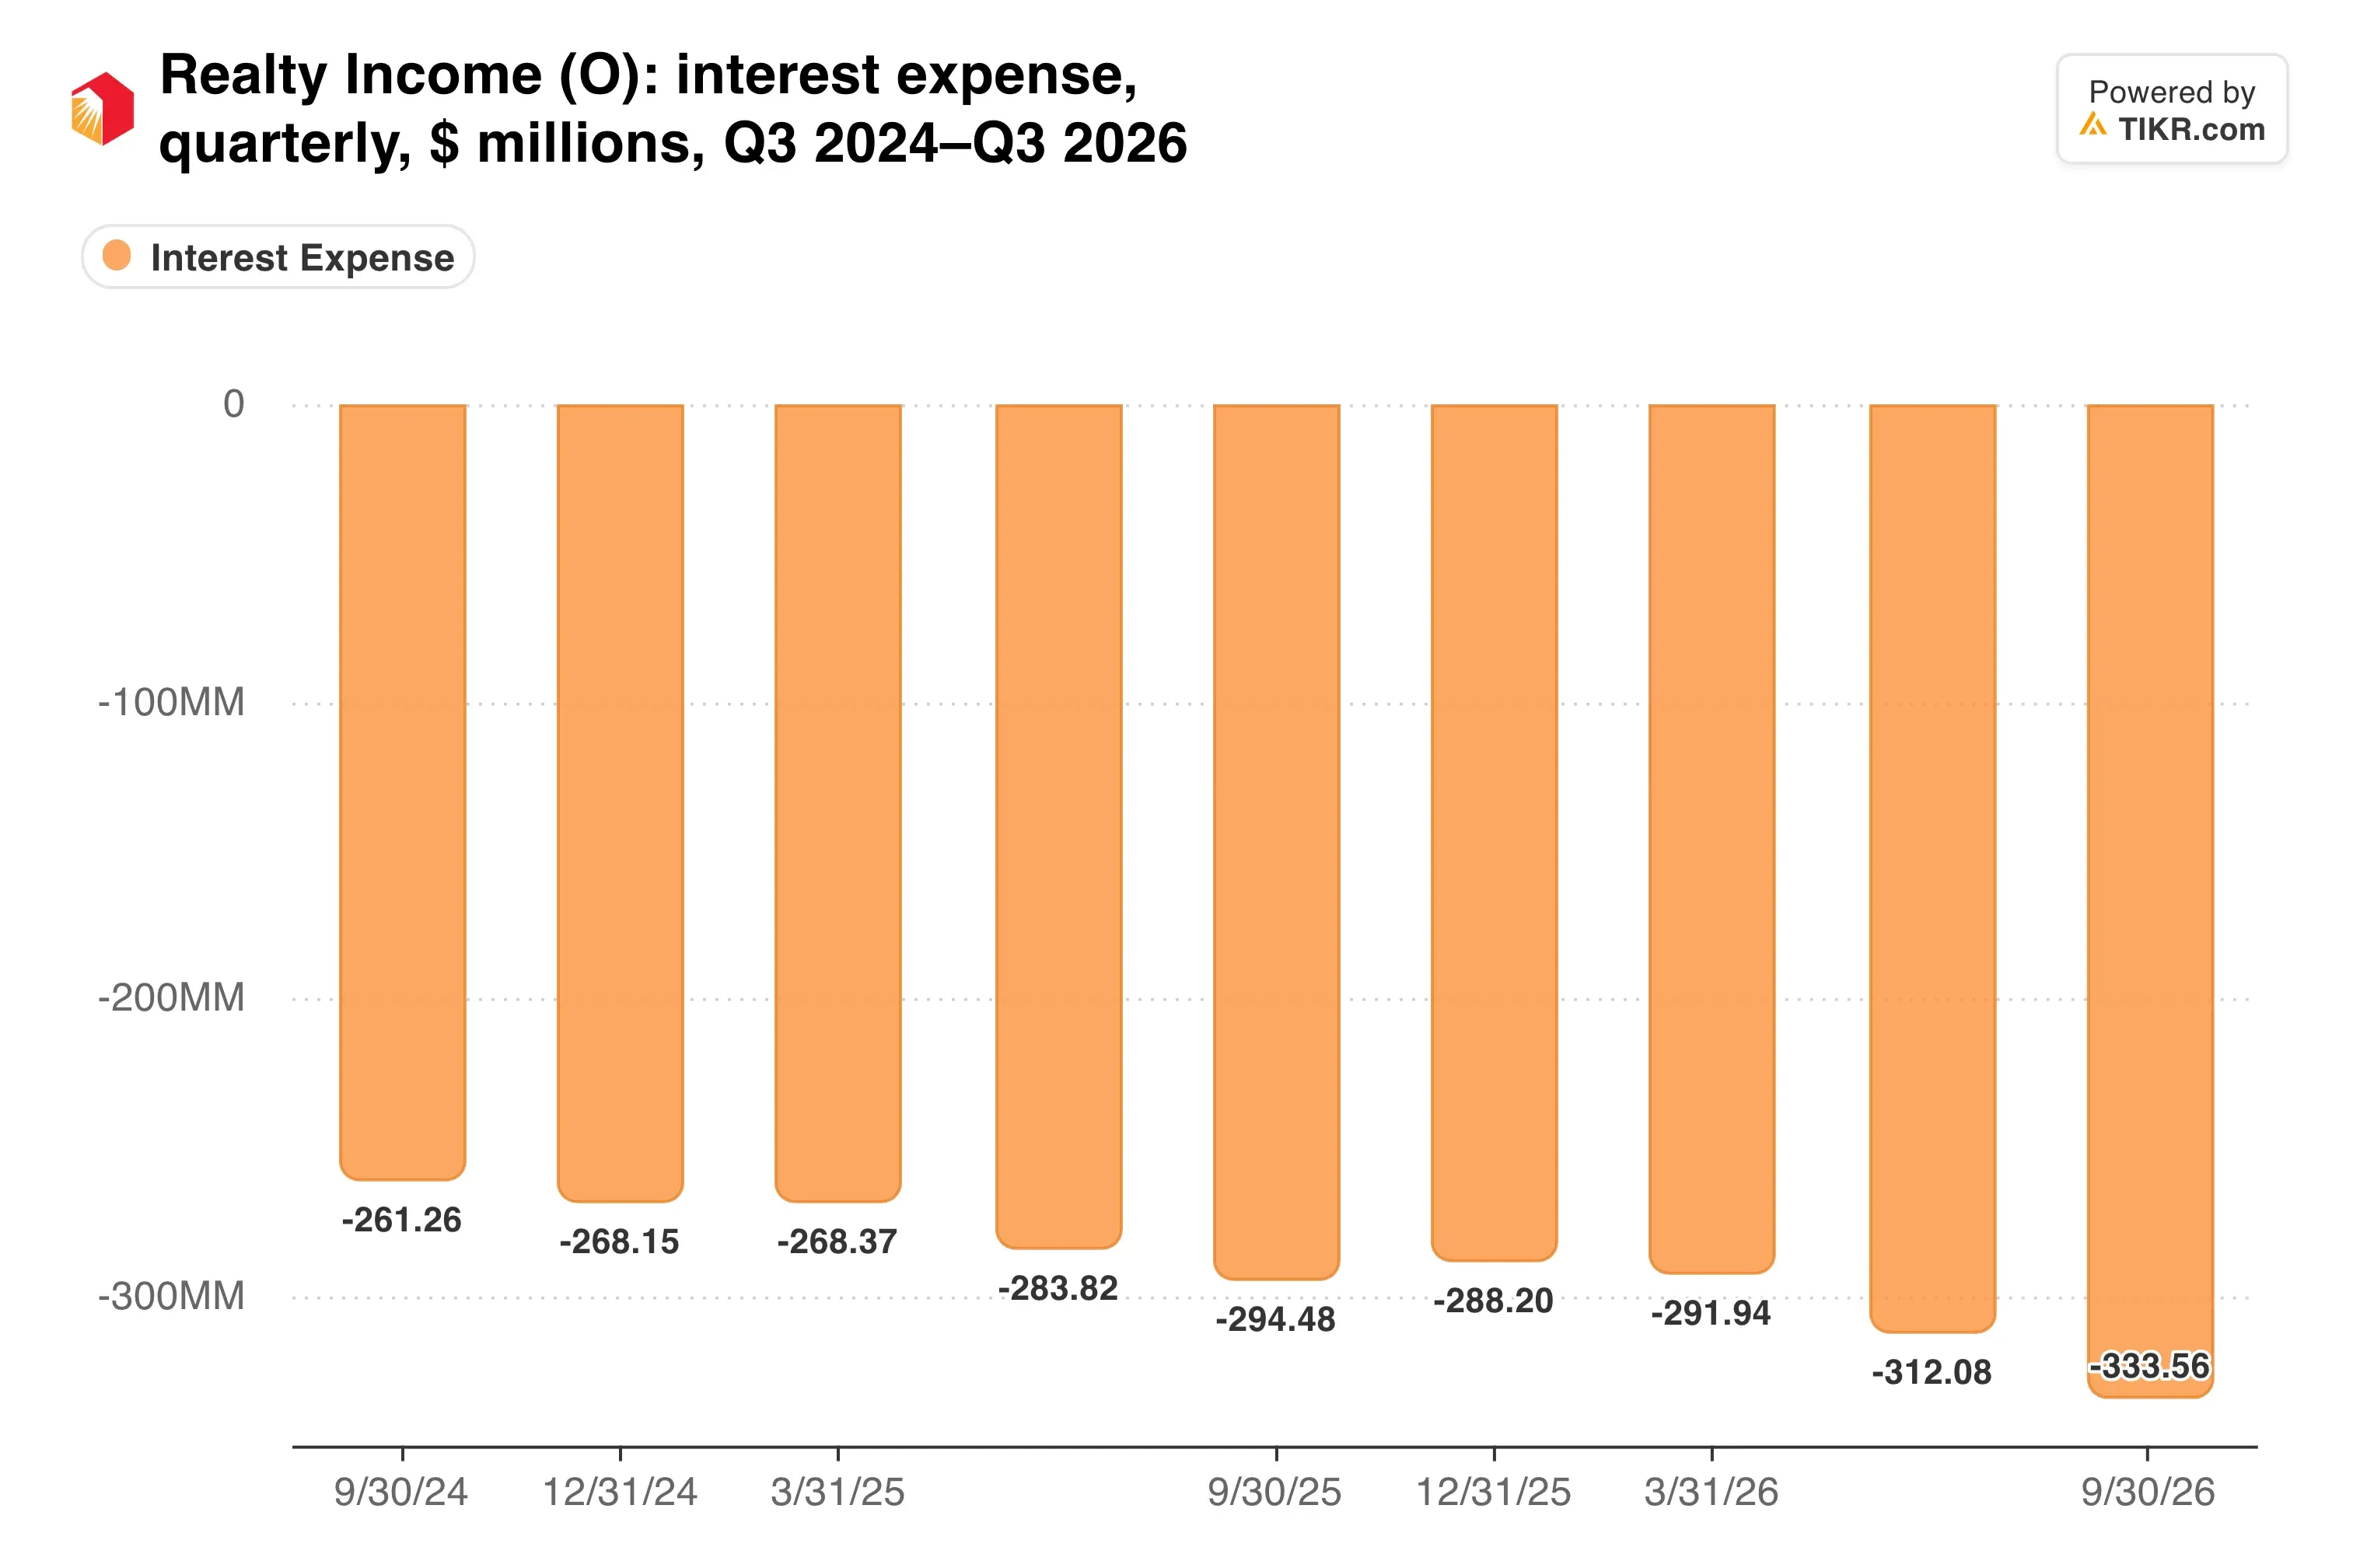
Las tasas más altas impactan primero en el estado de resultados. El gasto por intereses aumentó un 13.3% a $333.6 millones en el trimestre, mientras que los ingresos totales crecieron un 10.3%.
Esa es una factura que crece más rápido que el negocio que financia.
El riesgo crediticio también está aumentando gradualmente. Las provisiones por pérdidas crediticias en préstamos alcanzaron $60.6 millones en nueve meses, frente a $31.9 millones un año antes. Las depreciaciones de bienes inmuebles sumaron $111.6 millones solo en el tercer trimestre.
El dividendo aún parece bien cubierto. Los pagos mensuales equivalieron al 72.6% del AFFO, cerca del aproximadamente 70% de Agree. Sin embargo, el dividendo trimestral de Realty Income creció solo un 0.7% respecto al año anterior, mientras que la tasa anualizada de Agree subió un 4.3%.
Mi opinión: Prestar y asociarse son movimientos sensatos cuando las nuevas acciones y bonos cuestan más. Aun así, un arrendador que registra pérdidas crediticias crecientes merece más cautela que un arrendador puro. Querría pruebas de que la cartera crediticia se mantiene limpia antes de pagar un precio elevado.
El próximo punto de control es el informe del cuarto trimestre, previsto para finales de febrero. Las previsiones implican un AFFO del cuarto trimestre de $1.10-$1.11 por acción, un pequeño paso atrás desde $1.12. La primera perspectiva para 2027 mostrará el impacto de los costos de refinanciación.
Entonces, ¿cuál es el valor real de la acción de Realty Income?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Realty Income. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!