Puntos clave
- Las acciones de Qualcomm cayeron alrededor de un 11% esta semana después de que sus previsiones de ganancias para el trimestre de diciembre quedaran por debajo de las expectativas.
- El CEO Cristiano Amon dice que el suministro es lo único que limita el objetivo de ingresos de $5 mil millones de la compañía en centros de datos para el año fiscal 2027.
- La mayor parte de esos $5 mil millones proviene de dos hiperescaladores. Uno de ellos es Amazon, y Qualcomm estima que los ingresos potenciales de su acuerdo con AWS podrían alcanzar hasta $60 mil millones en 10 años.
- Con una relación P/E a futuro de 17x, cerca de su promedio de tres años mientras las ganancias caen, el precio de la acción refleja poco del crecimiento en centros de datos. La contracción de los márgenes es el principal riesgo.
Las acciones de Qualcomm (QCOM) cayeron alrededor de un 11% esta semana. Sus previsiones de ganancias para el trimestre de diciembre decepcionaron, y el aumento de los costos de los chips eclipsó su crecimiento fuera de los teléfonos.
Pero el CEO Cristiano Amon quiere que los inversores miren a una parte diferente del negocio. En el Halftime Report de CNBC el jueves, le preguntaron sobre los centros de datos:
"Les digo ahora mismo, independientemente de todo este ruido, creo que el compromiso de $5 mil millones que hicimos, no está limitado por la demanda, está limitado por el suministro. Si tuviera más suministro, probablemente haría más de $5 mil millones".
Eso es lo más confiado que puede sonar un CEO en un día malo.
En la llamada de resultados del cuarto trimestre del miércoles, el CFO Akash Palkhiwala añadió un detalle útil. Qualcomm está "muy bien posicionado desde una perspectiva de suministro para ejecutar el objetivo de $5 mil millones". El suministro solo limita el crecimiento por encima de los $5 mil millones.
TIKR sigue a 37 analistas en Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender en Qualcomm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Qualcomm
Amazon es el cliente ancla
Qualcomm prevé ingresos en centros de datos por encima de $650 millones en el trimestre de diciembre. Palkhiwala espera que el negocio termine el año fiscal 2027 con un run-rate anual de aproximadamente $7 mil millones, y el objetivo de la dirección para el año fiscal 2029 es de más de $15 mil millones.
En la llamada, Amon dijo que la mayor parte de los $5 mil millones del año fiscal 2027 proviene de dos hiperescaladores, y uno de ellos es Amazon (AMZN). Los aceleradores personalizados de Qualcomm para Amazon Web Services comenzaron a enviarse en octubre, y sus chips de conectividad para AWS escalan más tarde en noviembre.
Palkhiwala también estimó que los ingresos potenciales del acuerdo con AWS podrían alcanzar hasta $60 mil millones en los próximos 10 años. Ese es el acuerdo que Qualcomm firmó en septiembre. Distribuido de manera uniforme, equivale a $6 mil millones al año solo de Amazon, lo que supera el objetivo total del año fiscal 2027 (suponiendo que Amazon alcance el tope de ese rango). Amazon también posee un warrant por hasta 25 millones de acciones de Qualcomm, por lo que tiene un interés en que esto vaya bien.
Los analistas aún no cuentan mucho con ello
Antes del informe, los analistas esperaban que los ingresos totales de Qualcomm crecieran solo de $43.2 mil millones en el año fiscal 2026 a $44.8 mil millones en el año fiscal 2027:
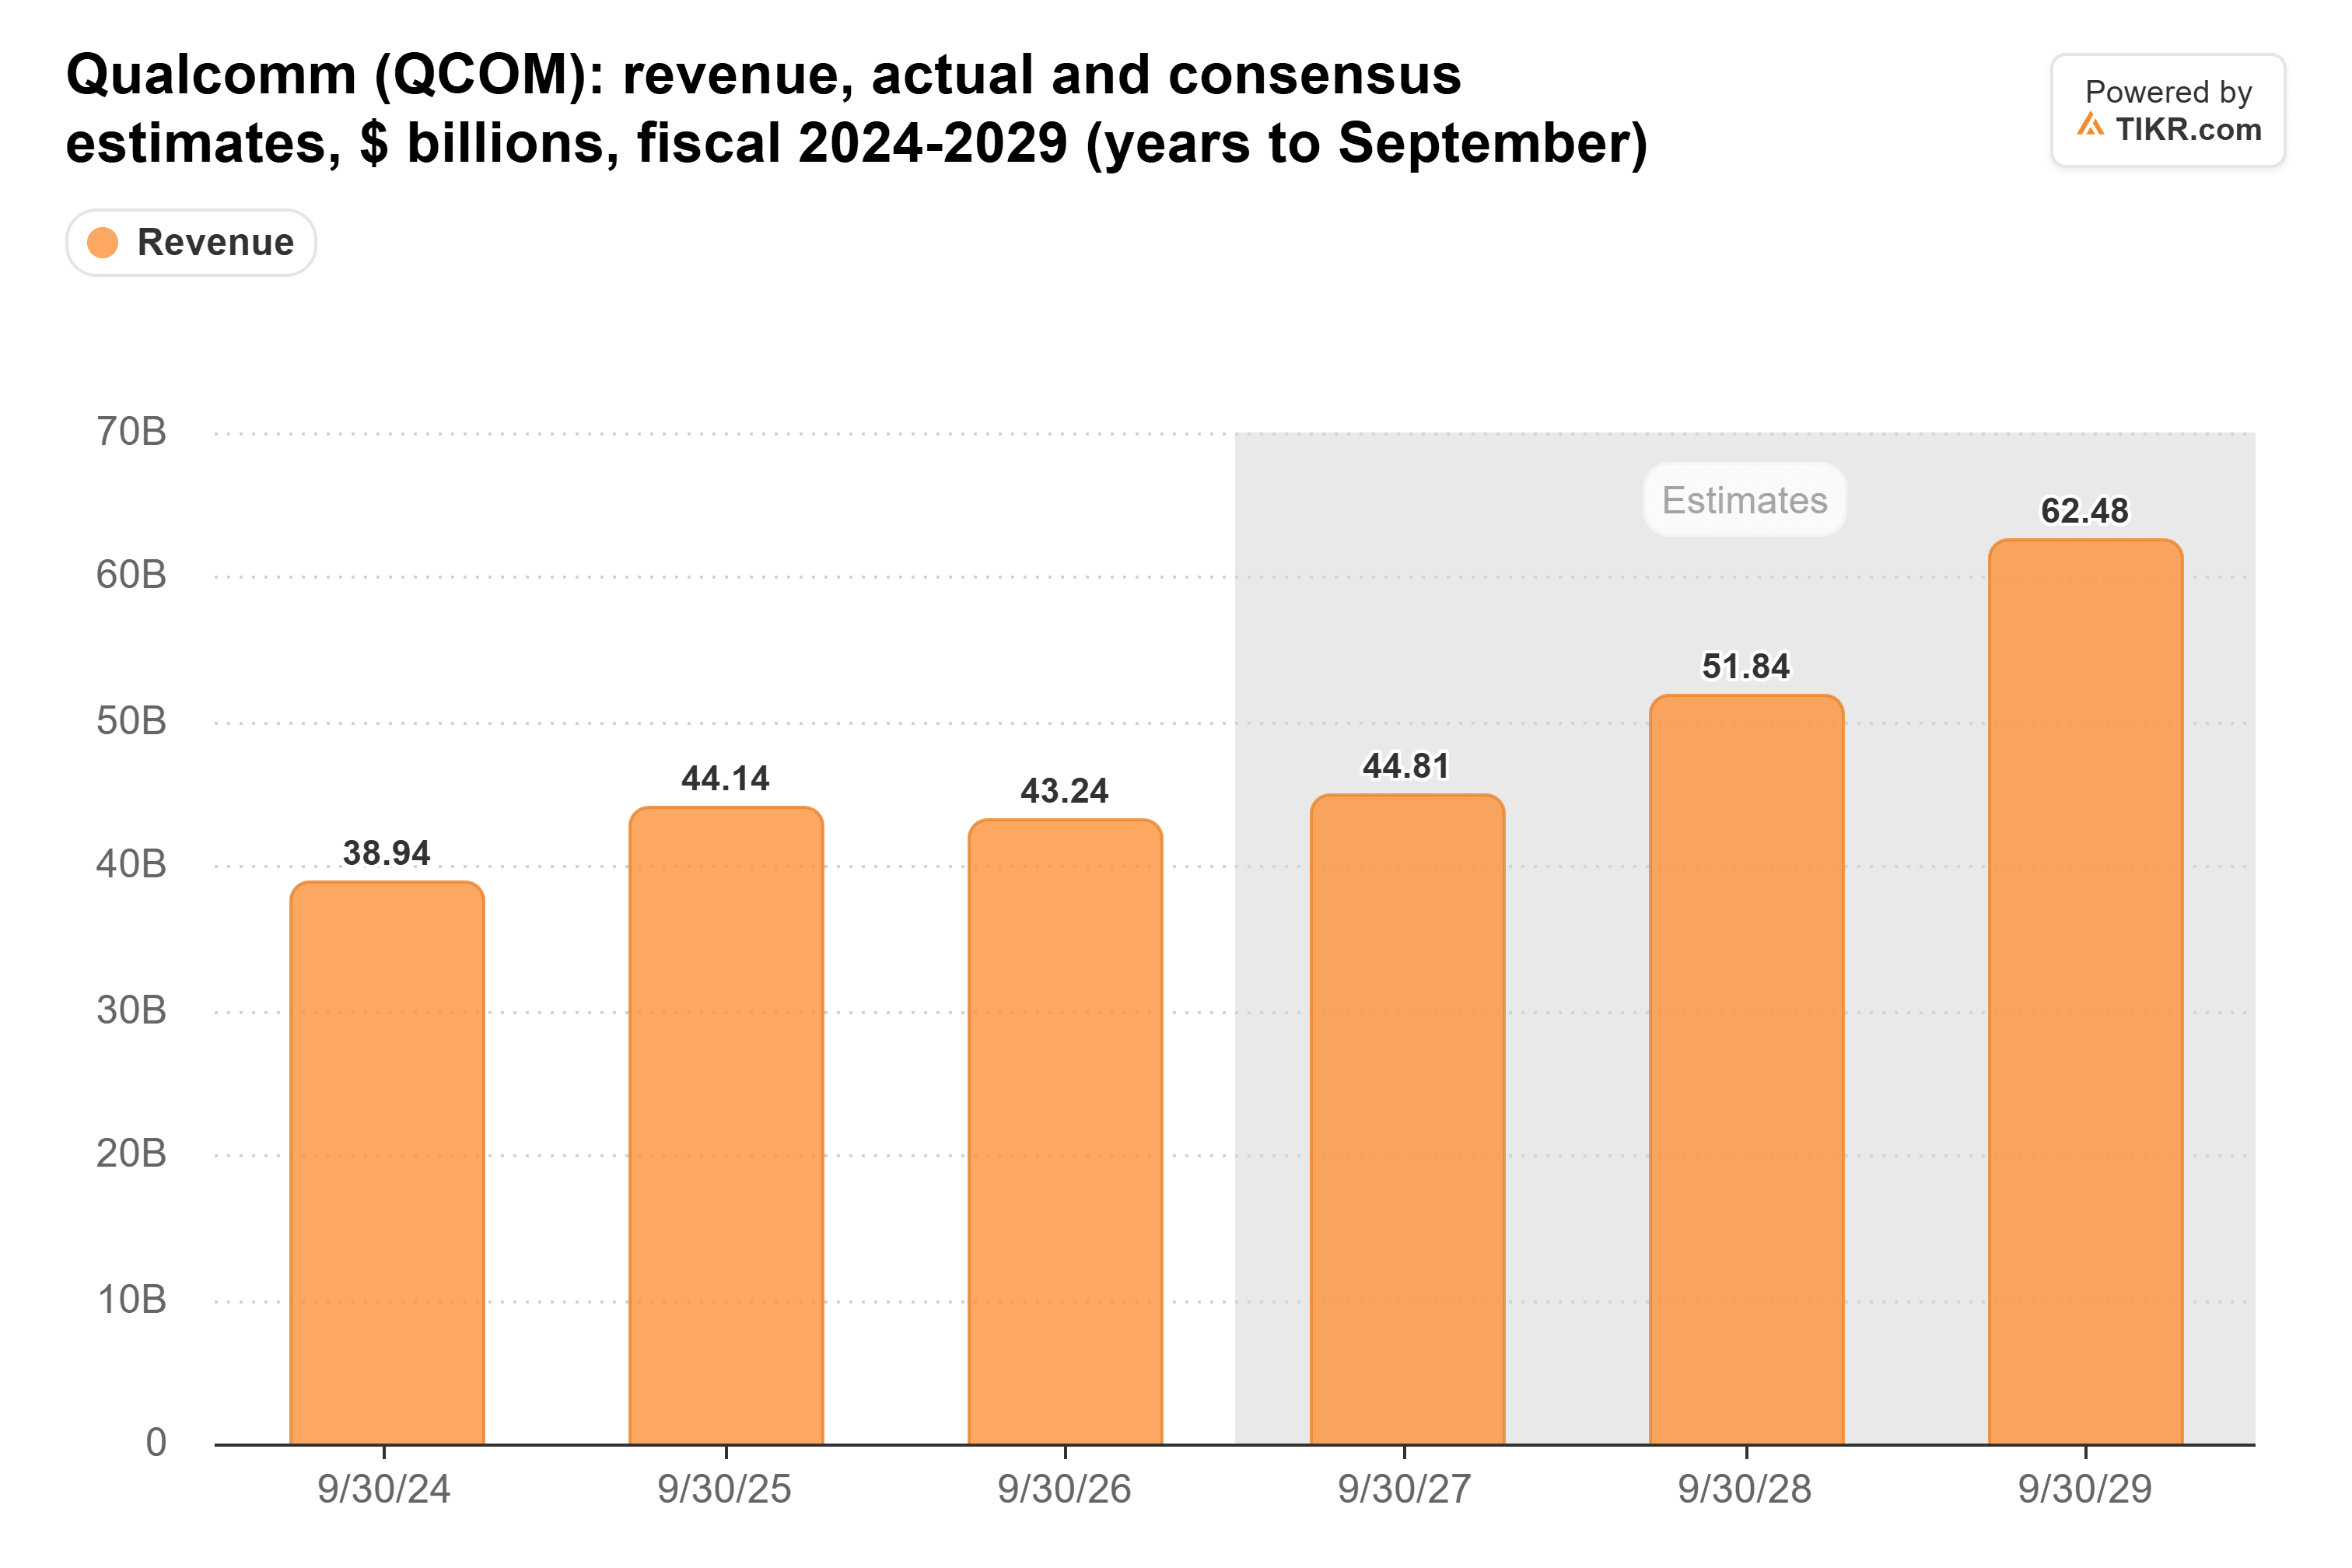
Eso es un crecimiento de $1.6 mil millones en un año en el que se supone que los centros de datos por sí solos añadirán $5 mil millones. Parte de la brecha se debe al cambio de Apple a sus propios módems, lo cual Amon dice que los inversores ya entienden. Sospecho que la brecha también significa que los analistas no le están dando a Qualcomm crédito completo por la escalada. Nada en el informe de esta semana les da una razón para recortar esa parte de sus estimaciones, ya que la dirección mantuvo ambos objetivos de centros de datos.
Un múltiplo promedio sobre ganancias en caída
Qualcomm cotiza a 17x las ganancias futuras. Eso está un poco por encima de su promedio de tres años de 16x y muy por debajo de las 26x que alcanzó en mayo:
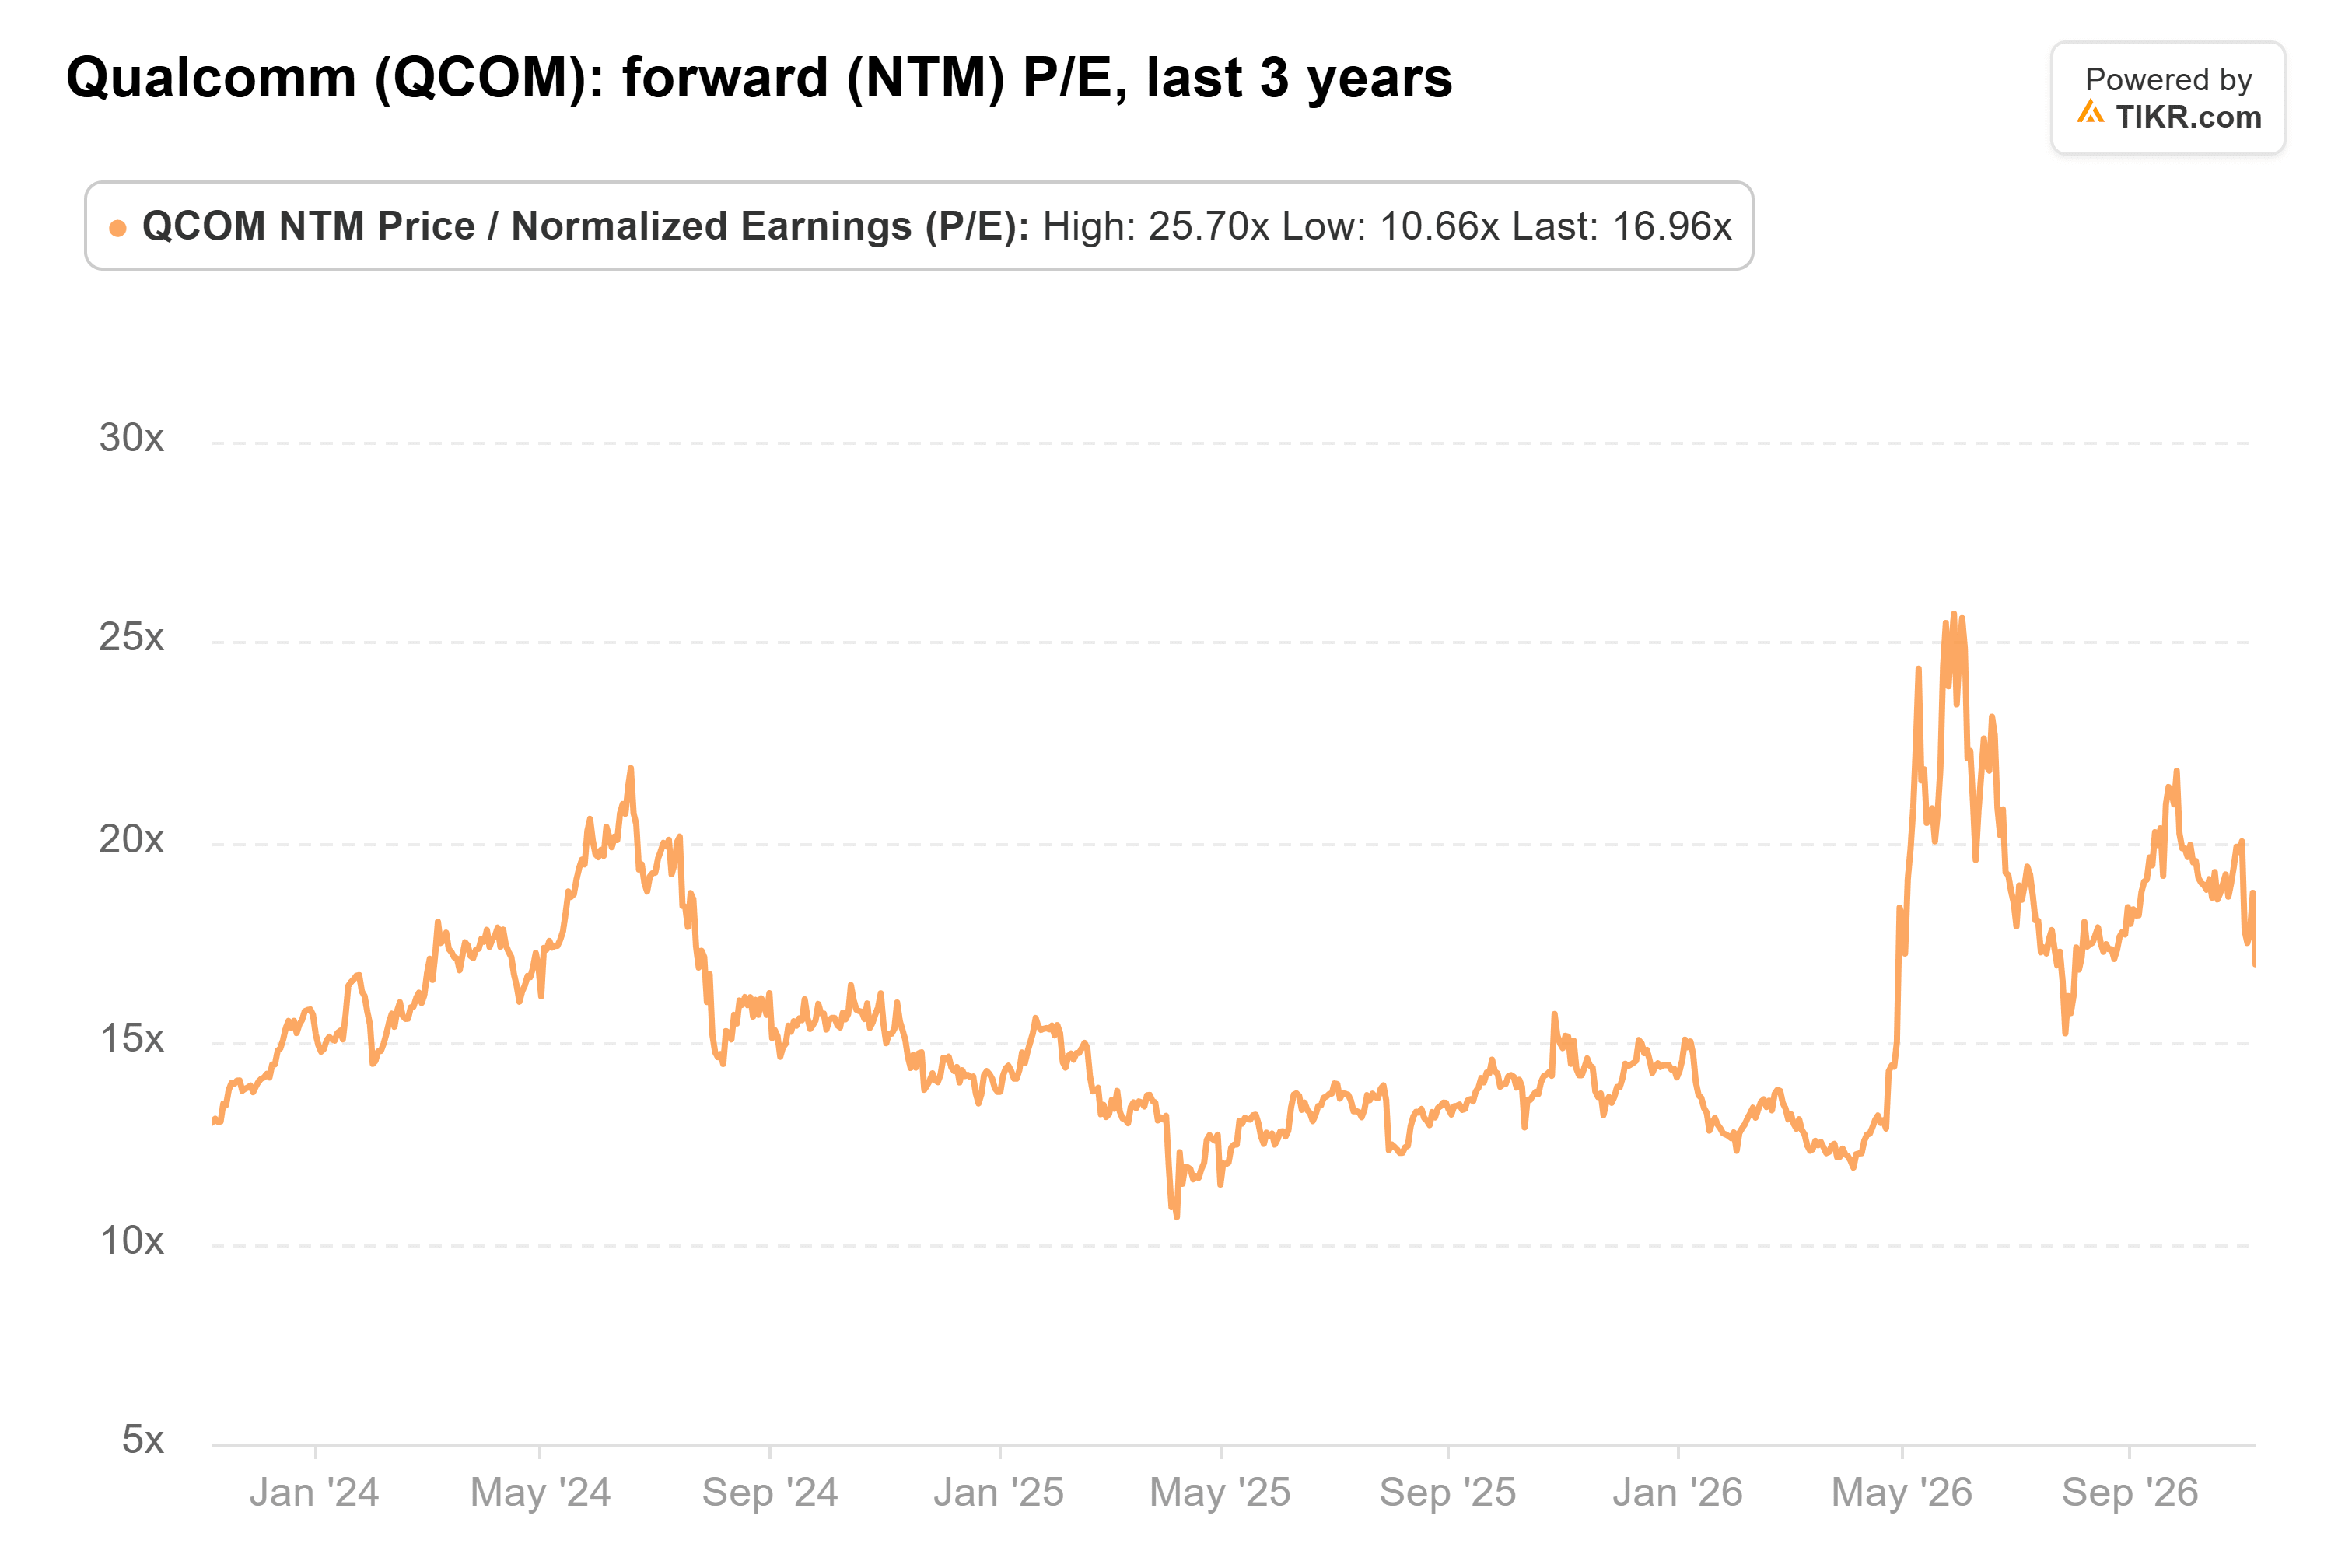
Y esas ganancias van en retroceso. Los analistas esperan un EPS ajustado de $10.17 en el año fiscal 2027. Eso está por debajo de los $10.54 que Qualcomm ganó en el año fiscal 2026, y aún más por debajo de los $12.03 del año fiscal 2025. Así que el mercado está pagando un múltiplo normal sobre ganancias más bajas, y muy poco por un negocio que la dirección dice que podría generar más de $15 mil millones de ingresos para el año fiscal 2029.
El suministro ajustado ya le está costando a Qualcomm
Por supuesto, un negocio limitado por el suministro depende del mismo mercado ajustado de obleas, empaquetado y memoria que ha estado aumentando los costos de Qualcomm. Amon no dijo qué partes están frenando la escalada en centros de datos. Pero se puede ver la presión de costos en el margen operativo de Qualcomm, que cayó del 30.5% en el trimestre a diciembre de 2024 al 13.1% en el trimestre a septiembre de 2026:
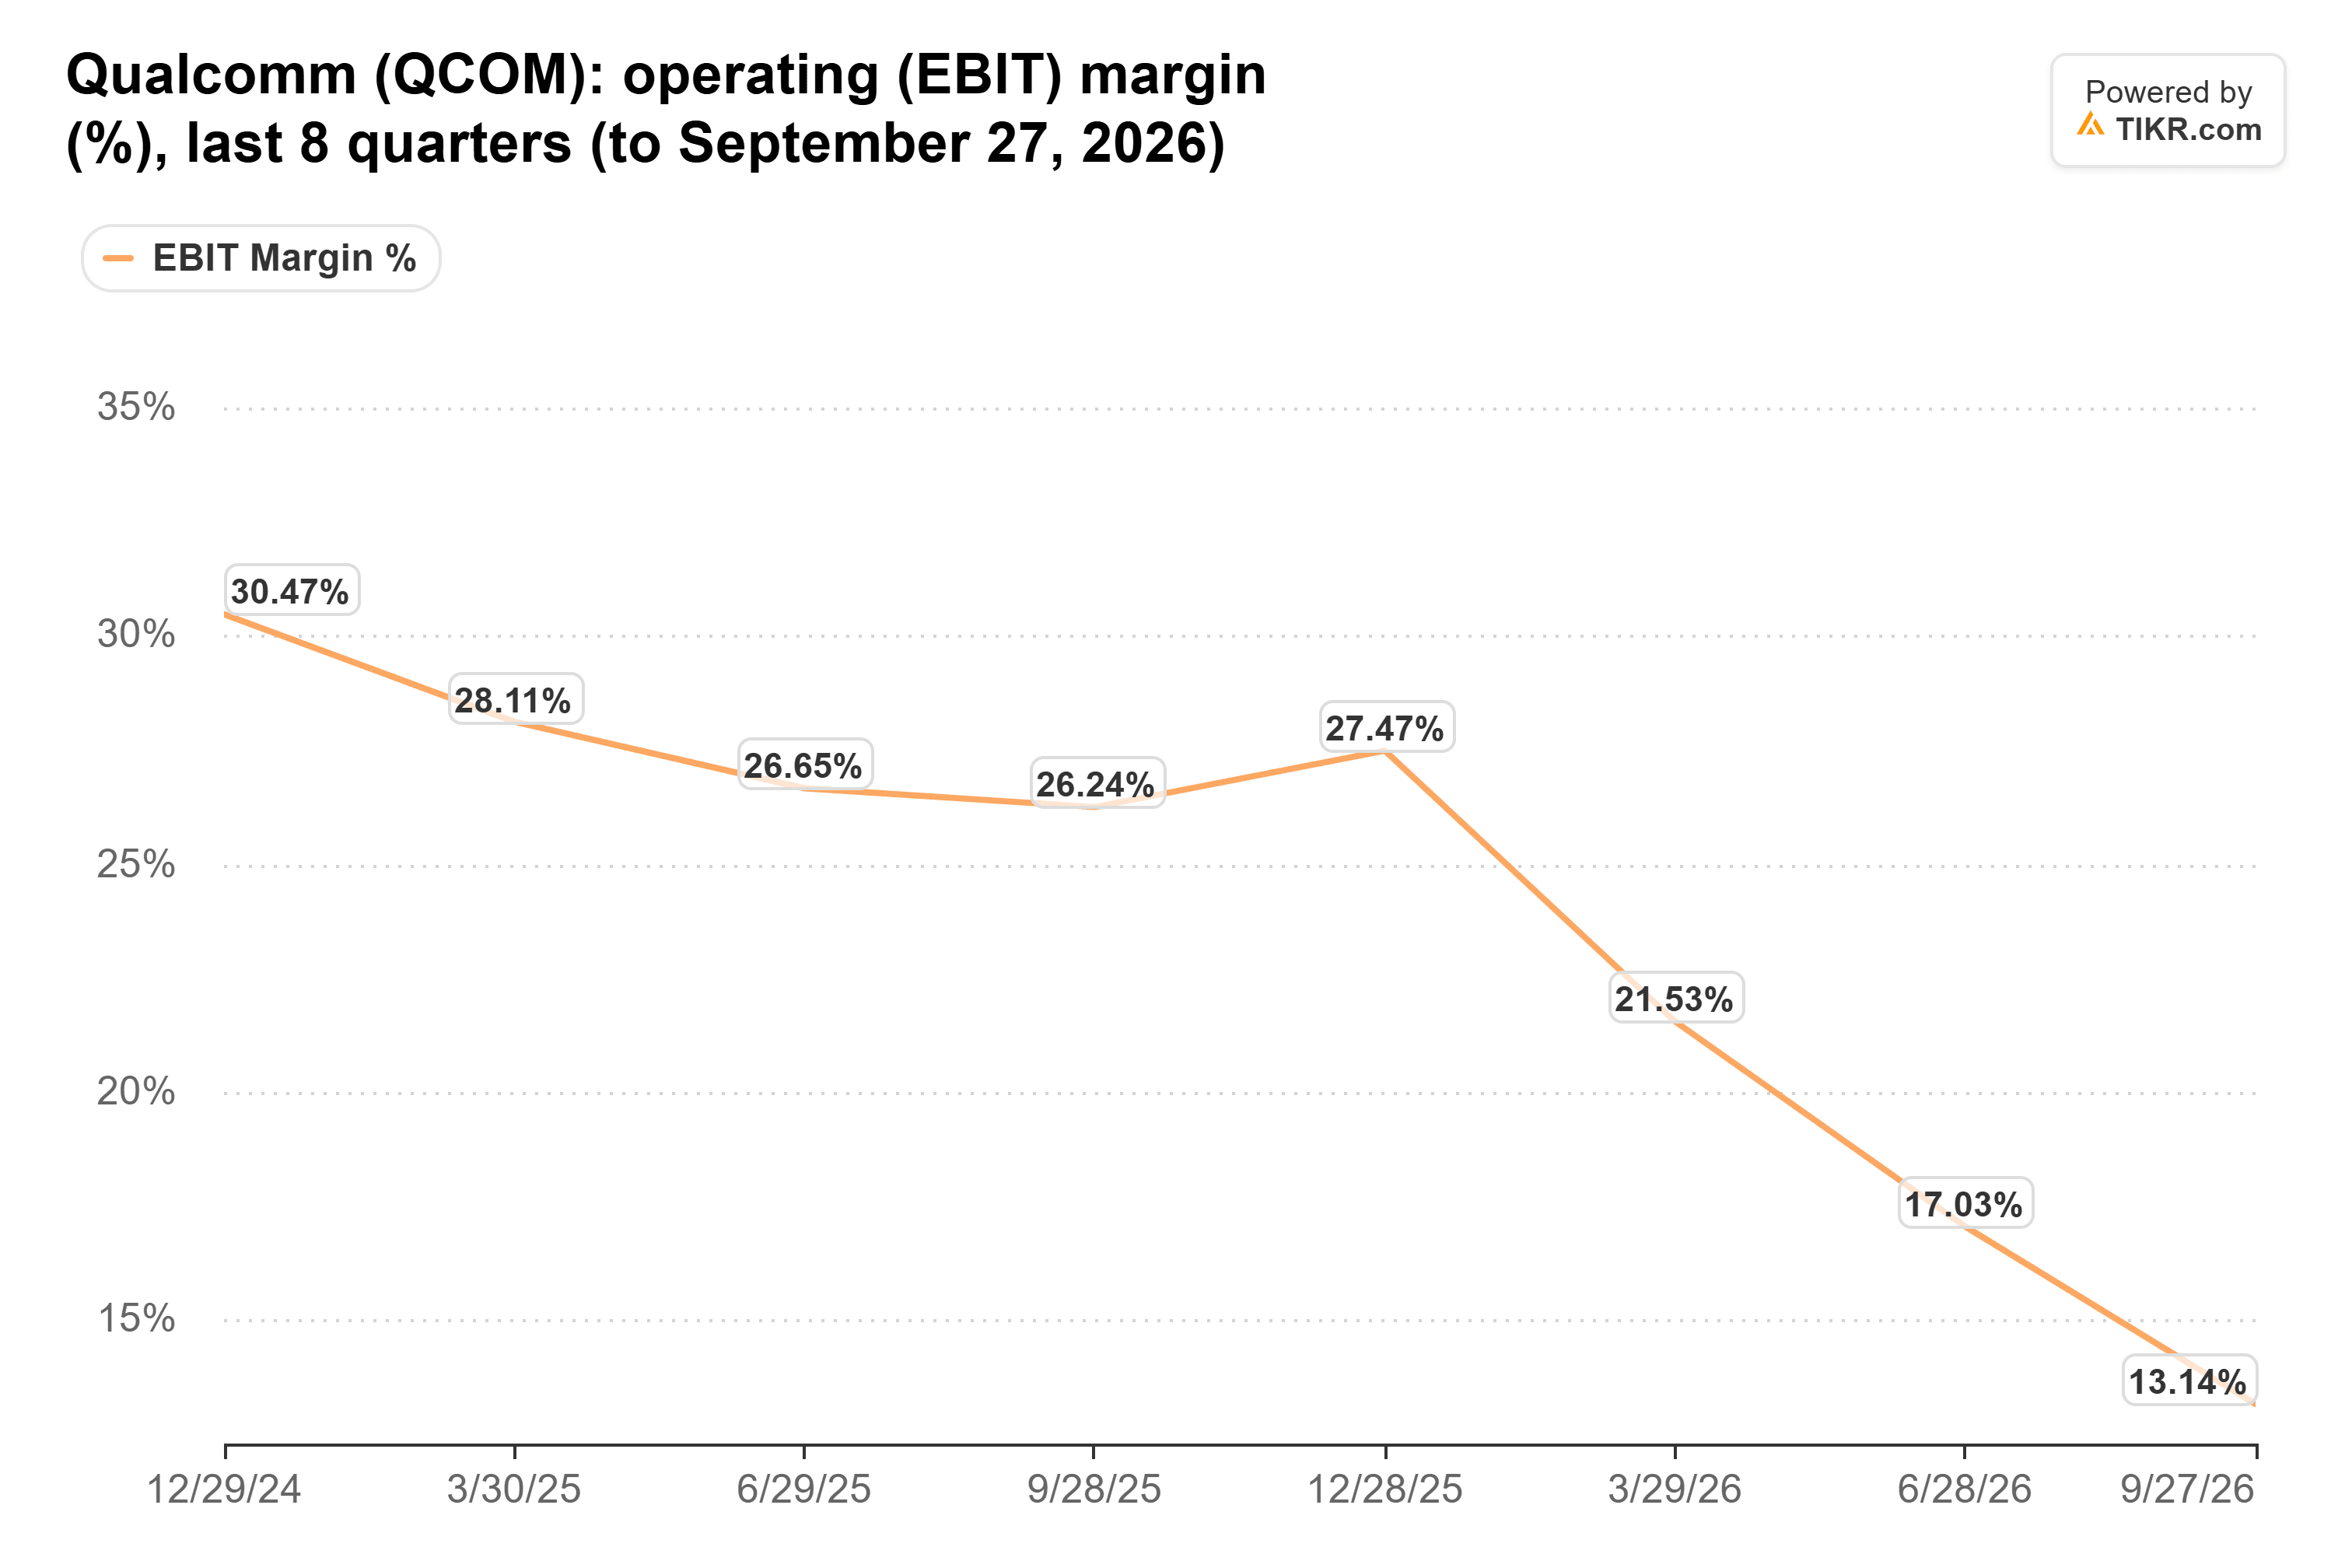
Qualcomm está aumentando los precios en todos sus productos para cubrir los mayores costos de los chips. Palkhiwala dijo que el beneficio completo no se verá reflejado en los márgenes brutos de la unidad de chips hasta la segunda mitad del año fiscal 2027. Los centros de datos también añaden presión a corto plazo. El margen guiado de la unidad de chips del 20% al 22% para el trimestre de diciembre incluye aproximadamente 3 puntos de arrastre por añadir el negocio de centros de datos, que está gastando por delante de sus ingresos. Palkhiwala espera que los chips personalizados reduzcan los márgenes brutos de la unidad pero aumenten sus márgenes operativos.
Si el suministro se mantiene ajustado por más tiempo, Qualcomm podría alcanzar los $5 mil millones y aún así ver sus márgenes rezagados.
Yo preferiría un problema de suministro
Desde mi punto de vista, la venta masiva de esta semana valoró a Qualcomm como una empresa de telefonía con un problema de márgenes. Eso es justo para los próximos trimestres. Pero Amon dice que vendería más chips para centros de datos si tuviera más suministro, y tiene un acuerdo con Amazon por valor de hasta $60 mil millones respaldándolo. Eso merece más crédito del que le da un múltiplo promedio sobre ganancias en caída.
La primera prueba real es el informe del trimestre de diciembre a principios de 2027. Busque ingresos en centros de datos por encima de $650 millones, y señales de que los aumentos de precios están elevando los márgenes de la unidad de chips.
Entonces, ¿cuánto vale realmente la acción de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!