Conclusiones clave
- Los analistas esperan que el BPA normalizado de American Express aumente un 31% entre 2025 y 2027, frente al 11% de PayPal.
- El mayor PER forward de American Express está respaldado por ese crecimiento más rápido, lo que lo convierte en la mejor compra de las dos en la actualidad.
- El crecimiento esperado del BPA de PayPal proviene de una reducción en el número de acciones, ya que el consenso sitúa su beneficio neto de 2026 por debajo del de 2025.
- American Express cotiza a 17 veces los beneficios futuros, justo alrededor de su promedio de cinco años, y la salud crediticia de sus tarjetahabientes es lo principal a vigilar.
American Express (AXP) ha subido un 10% en el último mes, pero aún acumula una caída del 10% en 2026. Aun así, los inversores pagan mucho más por cada dólar de sus beneficios esperados que por los de PayPal (PYPL).
Esa prima solo tiene sentido si American Express crece sus beneficios más rápido. Y los analistas esperan que lo haga, por un amplio margen.
Ambas acaban de elevar sus perspectivas para 2026
American Express reportó el 23 de octubre. Los ingresos del tercer trimestre aumentaron un 9% hasta un récord de $20.1 mil millones y el BPA ajustado subió un 13% a $4.68. La dirección elevó sus previsiones de BPA ajustado para el año completo a $17.60-$17.90 y mantuvo su expectativa de un crecimiento de ingresos del 10% en 2026.
PayPal reportó cuatro días después. El BPA ajustado fue de $1.45, un aumento del 8%, a pesar de que los ingresos de $8.58 mil millones no cumplieron con las expectativas. Elevó su perspectiva para 2026 a un BPA de aproximadamente $5.60. Luego calificó a 2027 como un año de inversión y dijo que espera un crecimiento del BPA similar al de 2026.
TIKR hace seguimiento a 29 analistas sobre American Express. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantención y Venta sobre American Express, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de American Express
Se espera que American Express crezca su BPA casi 3 veces más rápido
Los analistas esperan que el BPA normalizado de American Express suba desde $15.38 en 2025 hasta $20.20 en 2027:
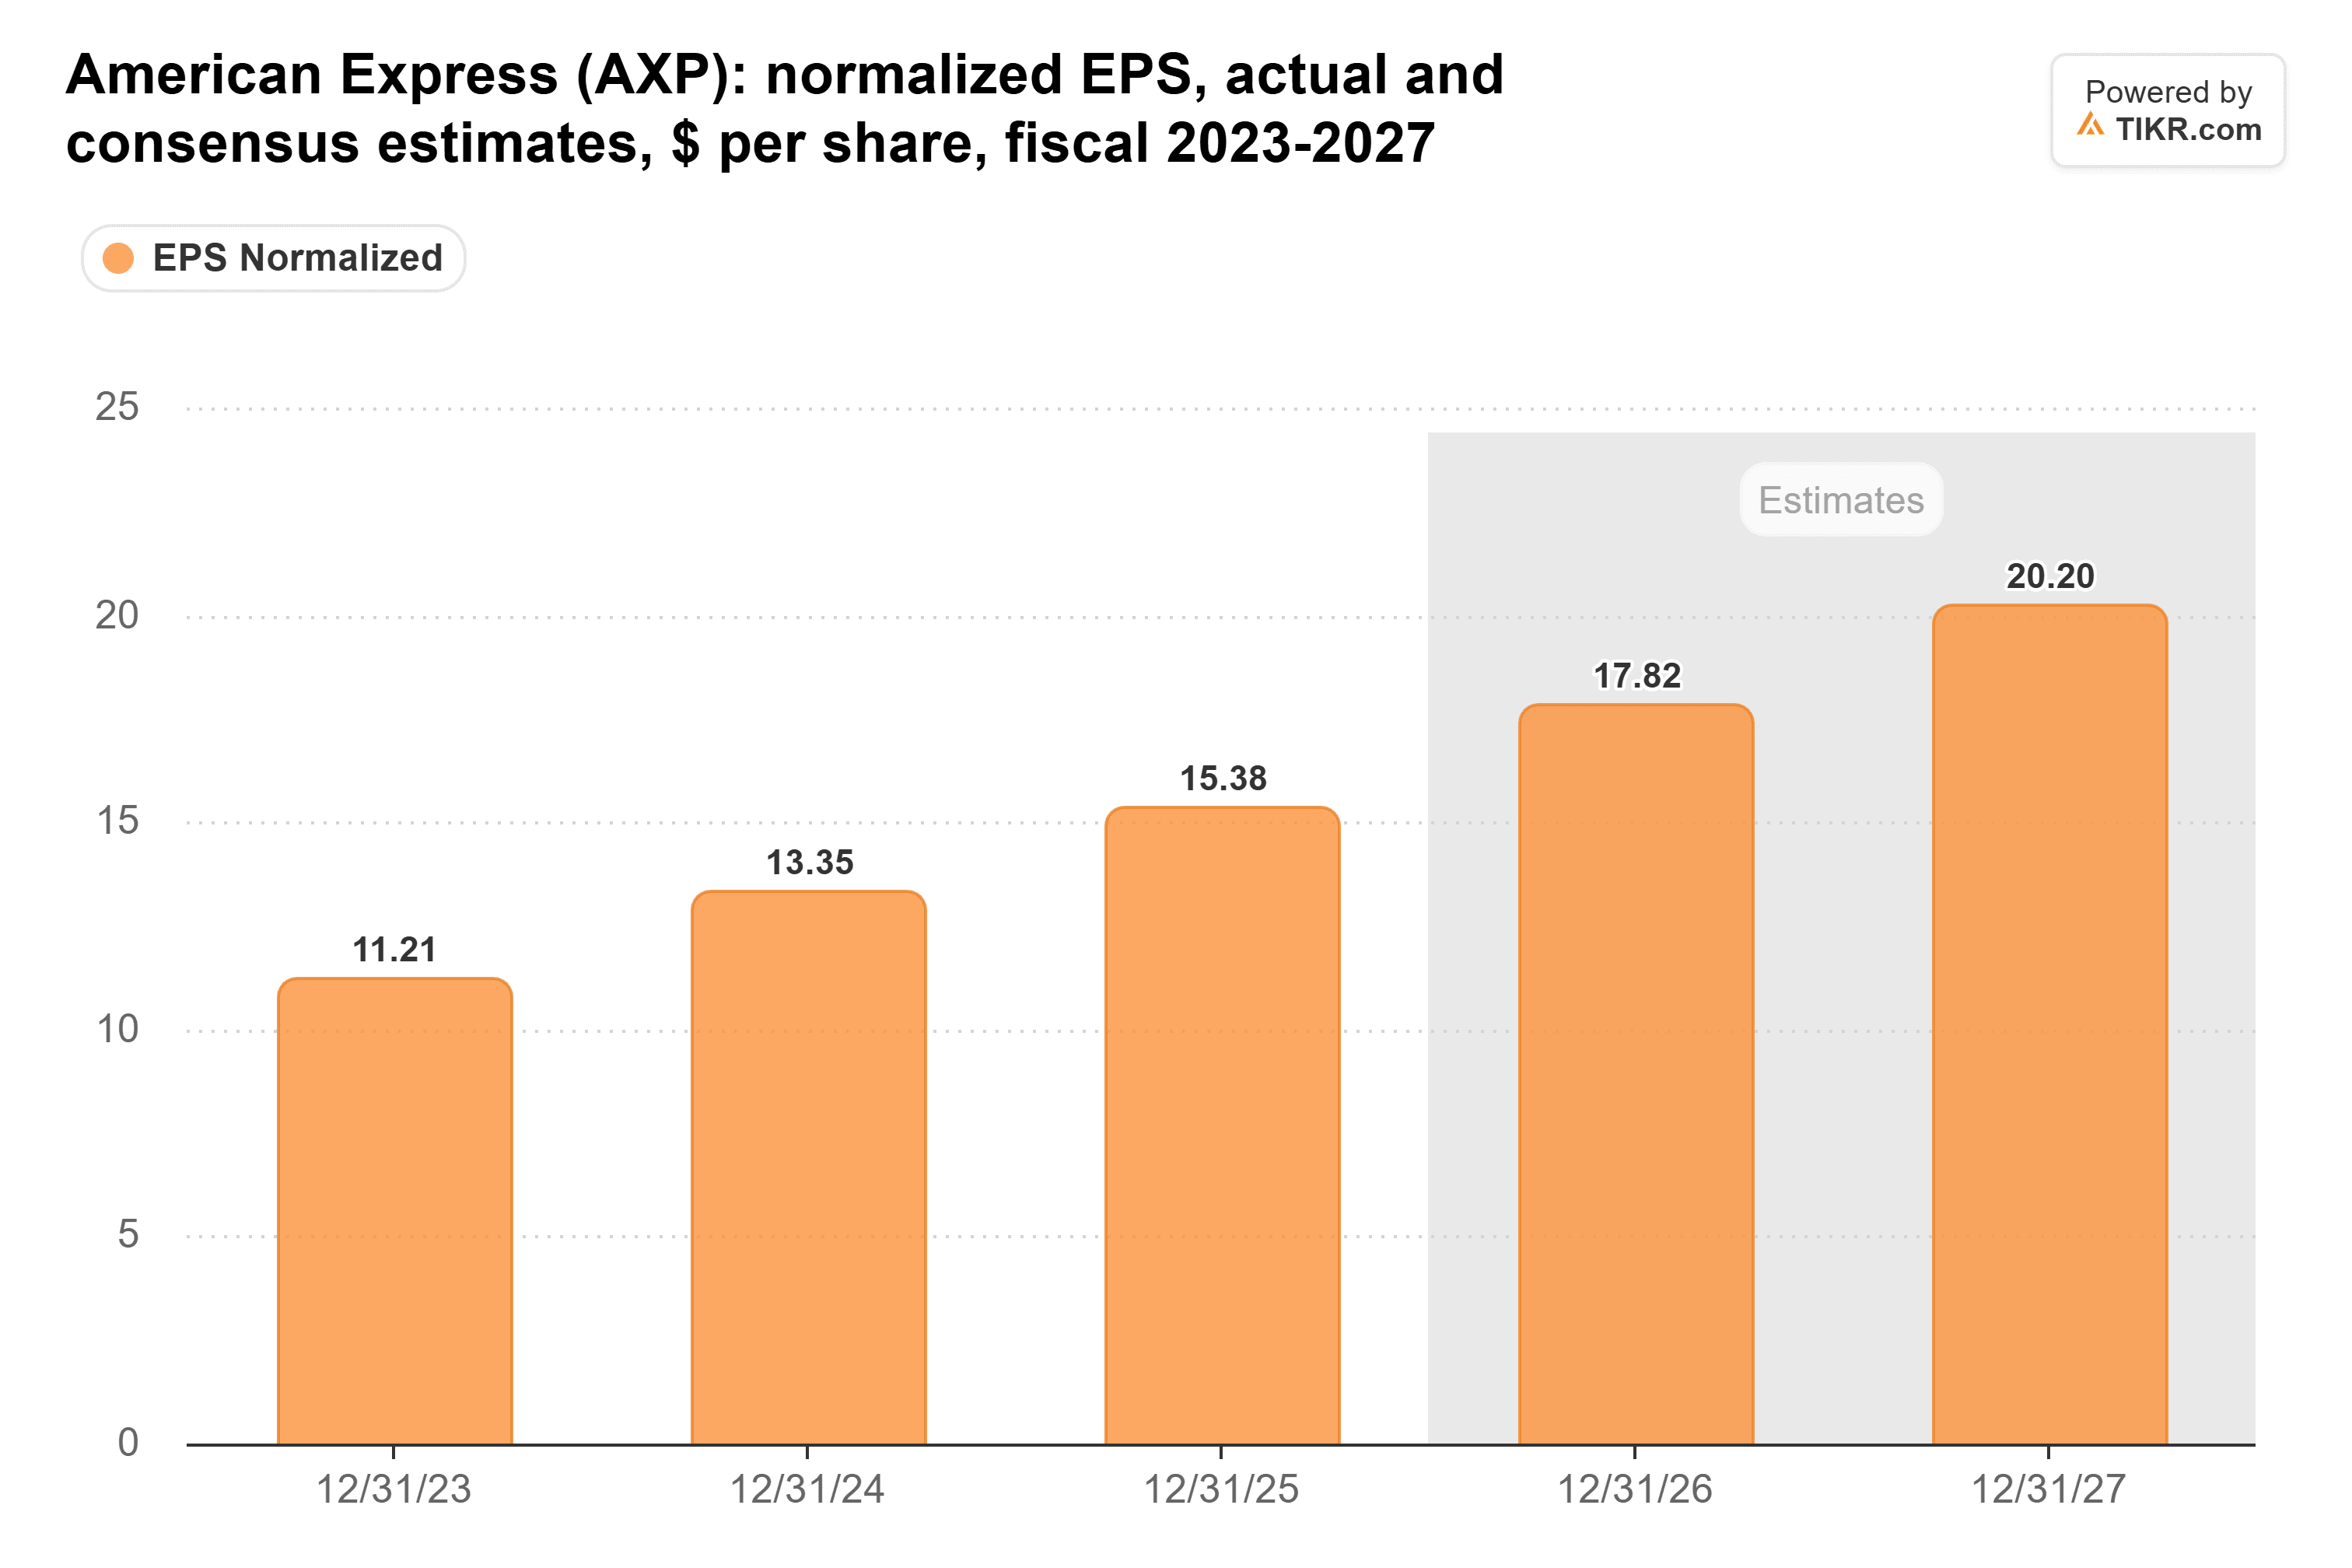
Eso supone un 31% en dos años, o aproximadamente un 15% anual. La estimación para 2026 de $17.82 también se sitúa dentro del nuevo rango de la dirección.
Las estimaciones de PayPal son mucho más planas:
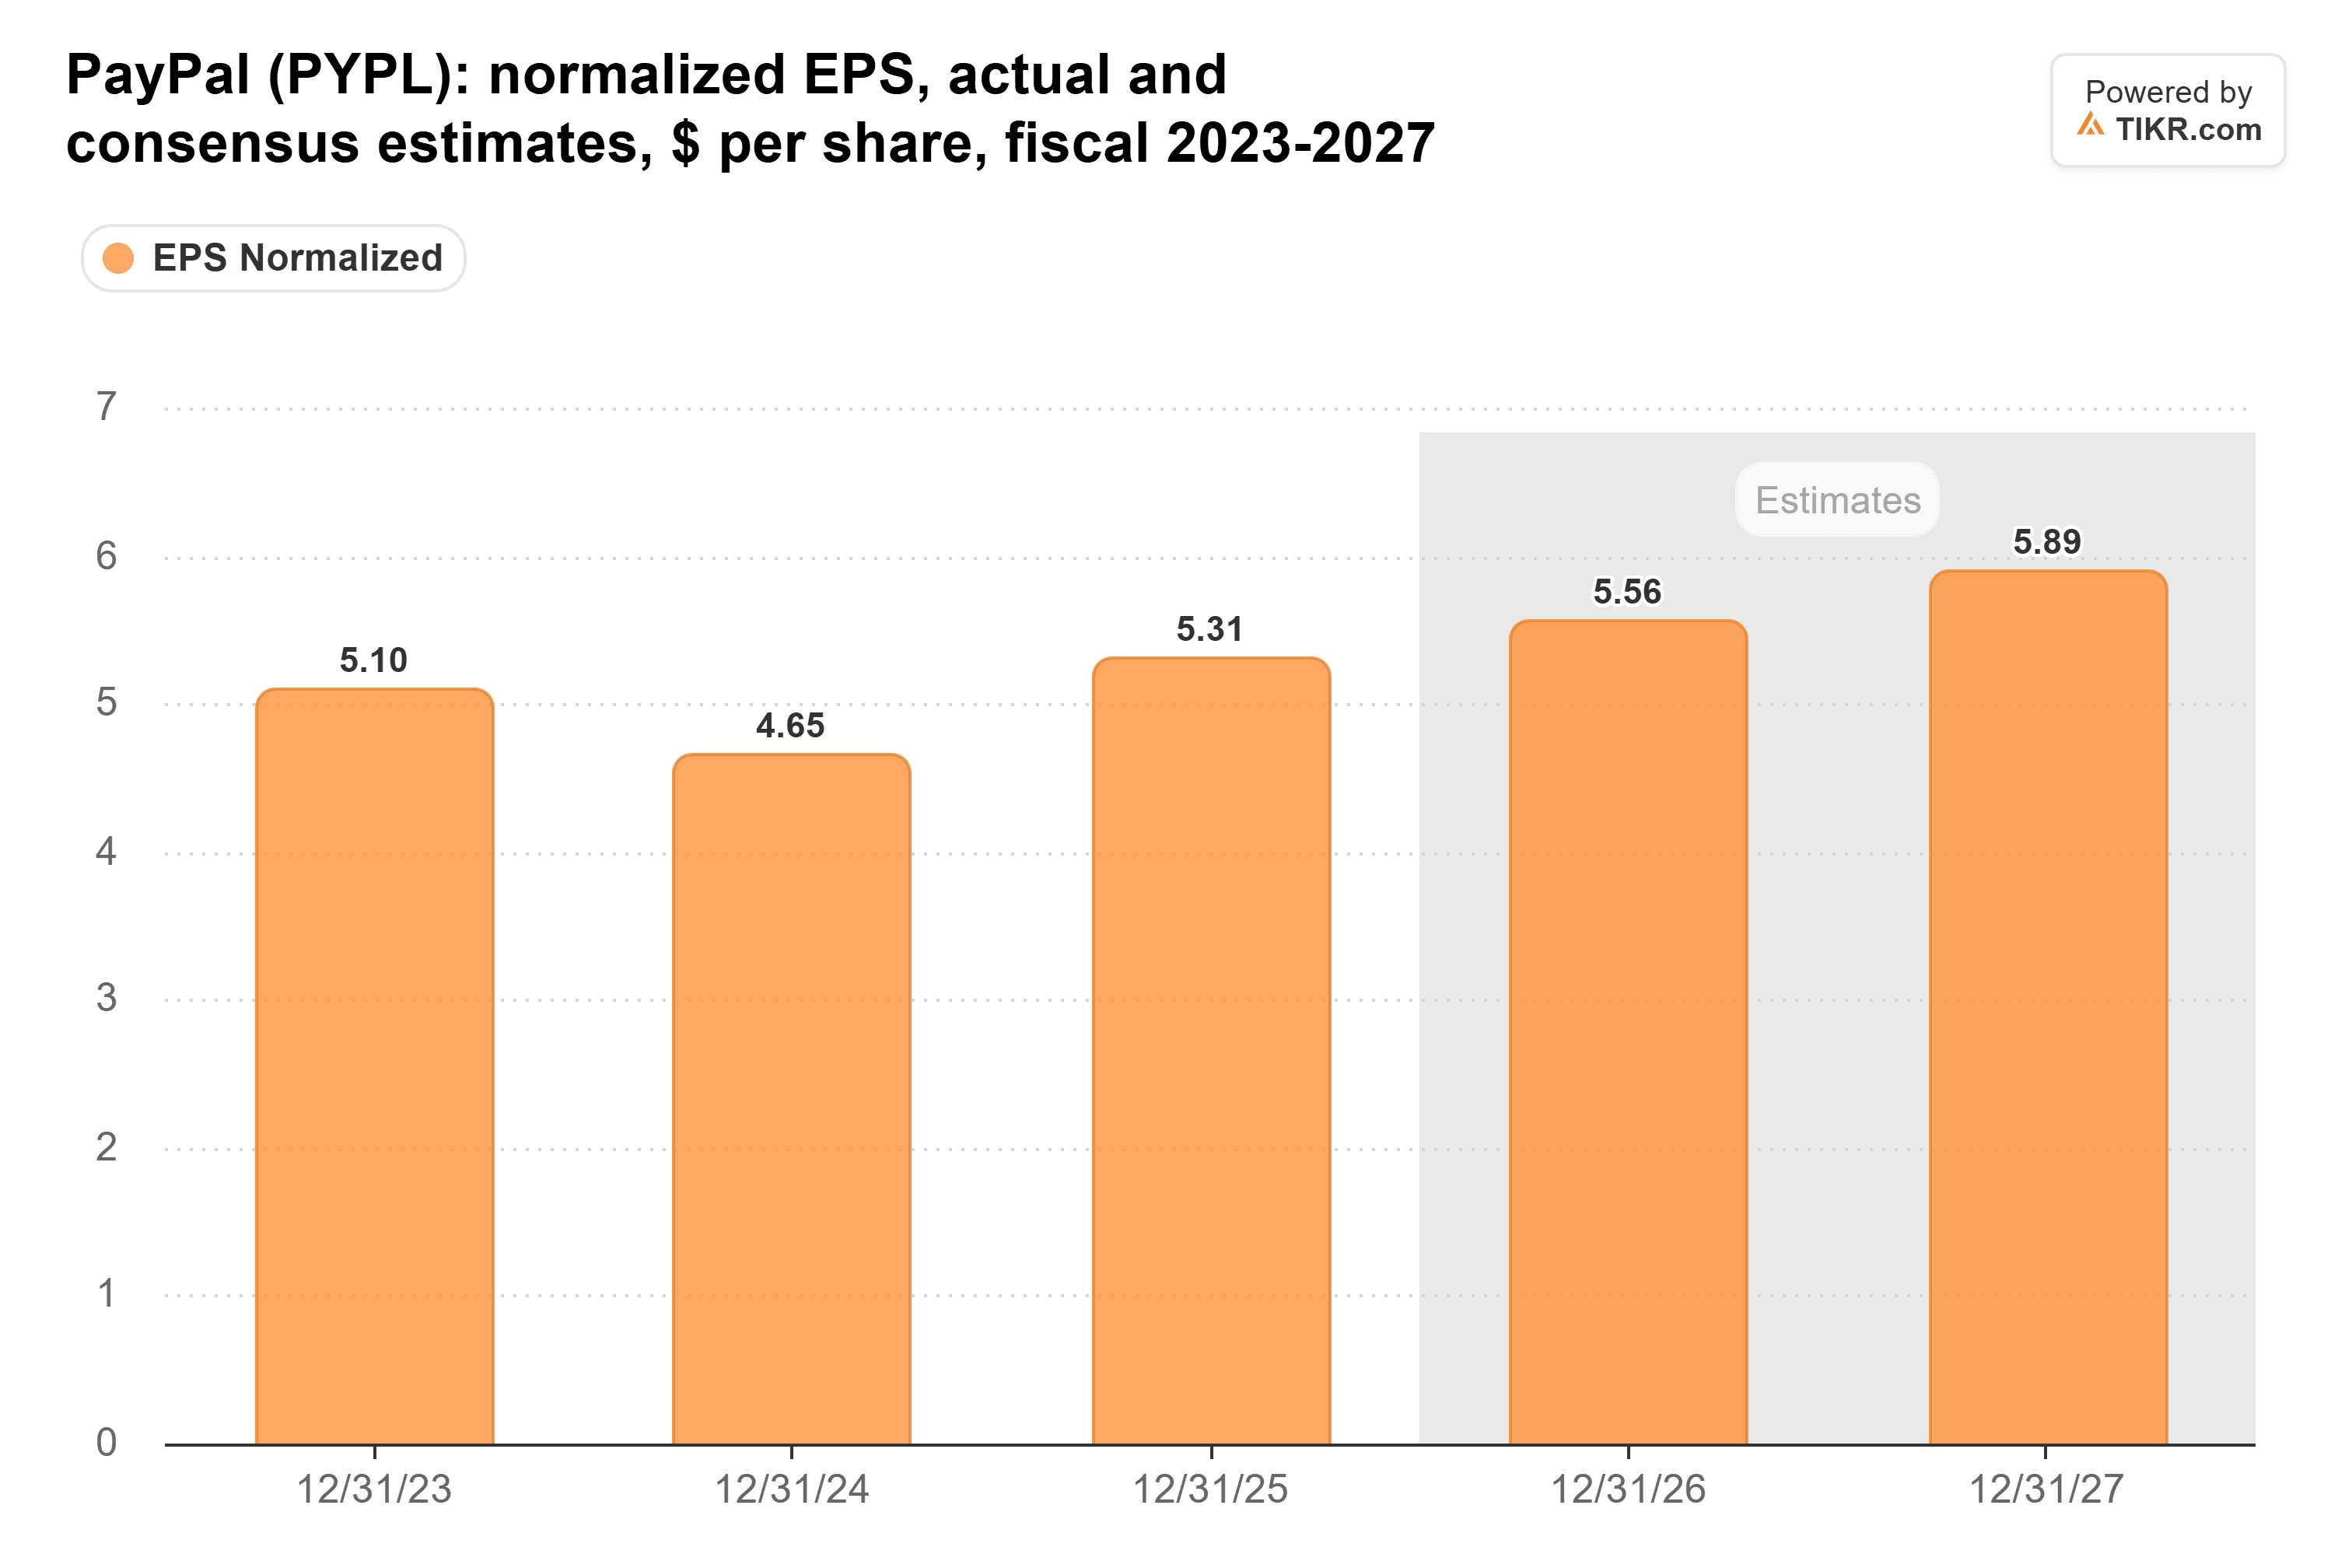
Los analistas ven que el BPA normalizado de PayPal sube desde $5.31 en 2025 hasta $5.89 en 2027. Eso es un 11% en total, o aproximadamente un 5% anual, y se ajusta a la expectativa de la dirección de un crecimiento similar en ambos años.
La mayor parte de ese crecimiento proviene de las recompras de acciones. El consenso sitúa el beneficio neto normalizado de PayPal en $4.7 mil millones en 2026, por debajo de los $5.1 mil millones en 2025. Mientras tanto, las acciones diluidas cayeron a 882 millones en el segundo trimestre de 2026 desde 977 millones un año antes.
La brecha también se mantiene en los ingresos. American Express está en camino de lograr un crecimiento del 10% este año. Los analistas esperan que los ingresos de PayPal pasen de $33.2 mil millones en 2025 a $36.2 mil millones en 2027, aproximadamente un 4% anual.
La prima parece barata para el crecimiento
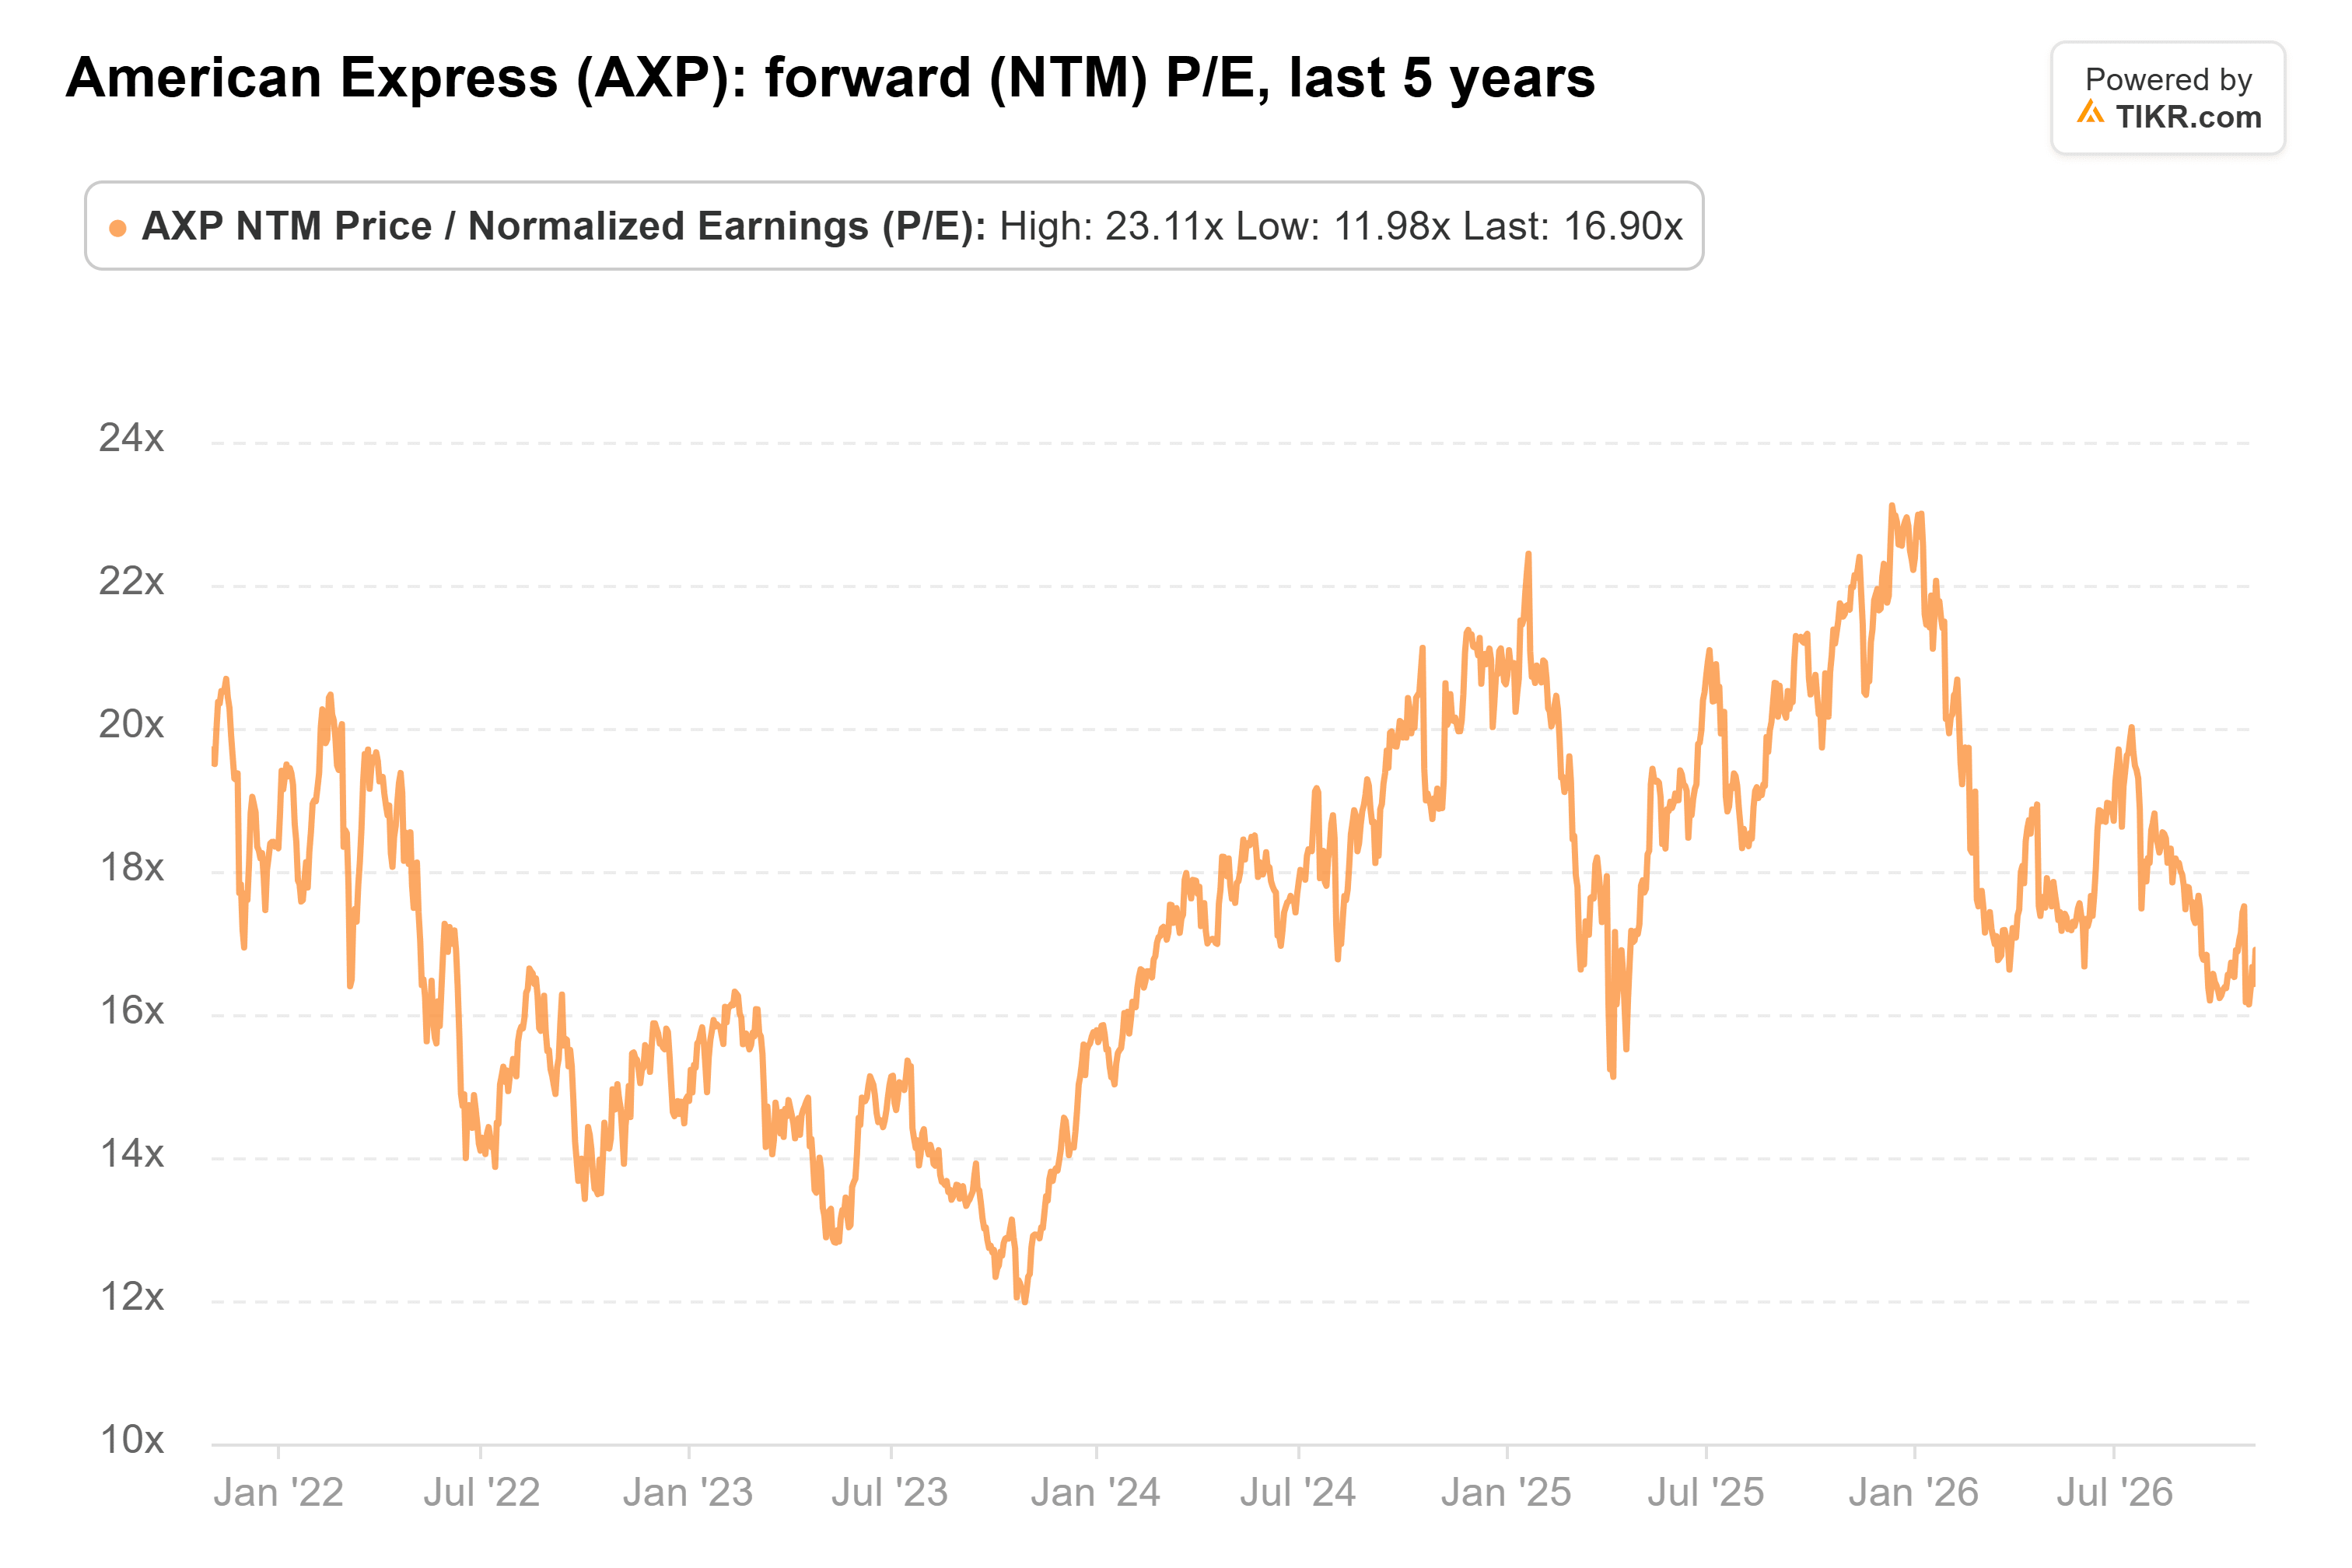
American Express cotiza a 17 veces los beneficios futuros, justo alrededor de su promedio de cinco años y muy por debajo de su máximo de 23x en diciembre de 2025:
El PER forward de PayPal se sitúa cerca del mínimo de su rango desde 2015, por debajo de su promedio de tres años de 13x. Así que, en cuanto al múltiplo principal, PayPal es claramente más barata.
Sin embargo, al ajustar por el crecimiento, la situación se invierte. Divida los 17x de American Express por su crecimiento esperado del BPA de aproximadamente un 15% anual, y los inversores pagan poco más de 1x los beneficios por cada punto de crecimiento. Para ser así de barata, PayPal tendría que cotizar a aproximadamente 6x los beneficios futuros. Su lectura más baja al cierre de un trimestre desde 2015 fue de 8.0x.
Las dos empresas generan dinero de manera diferente. American Express otorga crédito a sus tarjetahabientes y asume ese riesgo crediticio, y una recesión lo pondría a prueba. Pero PayPal va en la misma dirección. En julio, la dirección dijo que los servicios financieros, liderados por el "compre ahora, pague después" y otros créditos, ya representan cerca del 20% del margen de transacción de PayPal y están creciendo a tasas de dos dígitos.
American Express tiene el crecimiento para respaldar su múltiplo
Wall Street espera que American Express crezca más rápido hasta 2027, tanto en ingresos como en beneficios. La brecha es lo suficientemente amplia como para que su prima parezca modesta. Desde mi punto de vista, American Express es la mejor compra de las dos a los precios actuales. El bajo múltiplo de PayPal refleja un crecimiento del BPA que depende de las recompras de acciones hasta que la recuperación comience a reflejarse en los beneficios.
Por supuesto, esas estimaciones de American Express asumen que los tarjetahabientes siguen pagando sus facturas. Su informe del cuarto trimestre a principios del próximo año será la próxima verificación de eso.
Entonces, ¿cuál es el valor real de la acción de American Express?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer American Express. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora American Express gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!