Conclusiones clave
- Visa aumentó su dividendo trimestral un 16% a $0.78 por acción, lo que supone un rendimiento del 0.71% frente al 0.52% de Mastercard, cuya acción alcanzó un récord tras subir un 22% en el mes.
- El dividendo de Mastercard absorbe aproximadamente el 16% de su flujo de caja libre, pero con las recompra de acciones devolvió $14.5 mil millones en 2025, lo que fue el 84% de ese efectivo.
- En la primera mitad de 2026, las recompras y dividendos de Mastercard sumaron 1.7 veces su flujo de caja libre, con ayuda de $5.0 mil millones de nueva deuda.
- A unas 30 veces las ganancias futuras, cerca de su promedio de 31x de los últimos cinco años, las recompras de Mastercard aún parecen un buen uso de su efectivo, y su decisión sobre el dividendo en diciembre es la próxima prueba.
Mastercard (MA) cotiza en máximos históricos tras subir un 22% en el mes, y su mayor rival acaba de dar a los inversores por ingresos un motivo para mirar a otro lado: Visa (V) aumentó su dividendo trimestral un 16% a $0.78 por acción, pagadero el 1 de diciembre.
Esto hace que los inversores se pregunten si Mastercard es la más tacaña de las dos. Pero el dividendo es solo una pequeña porción del efectivo que Mastercard devuelve.
Visa gana en el cheque
El aumento de Visa eleva su rendimiento al 0.71%, frente al 0.52% de Mastercard. Sobre $10,000 invertidos, eso son $71 al año de Visa y $52 de Mastercard.
Así que Visa paga más. Pero la diferencia es de $19 al año sobre $10,000, y los aumentos de Mastercard han sido igual de grandes: 16%, 15% y 14% en cada uno de los últimos tres diciembres, el último llevándolo a $0.87 por trimestre.
El CFO de Visa también dijo a dónde va el resto del efectivo sobrante de Visa. La compañía tiene la intención de "devolver el exceso de flujo de caja libre a los accionistas mediante recompras de acciones". Mastercard funciona de la misma manera.
TIKR sigue a 40 analistas sobre Mastercard. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Mastercard, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Mastercard
La mayor parte del efectivo de Mastercard vuelve
El fondo de efectivo que Mastercard tiene para devolver sigue creciendo. Los analistas esperan que su flujo de caja libre aumente de $17.1 mil millones este año a $23.1 mil millones en 2028:
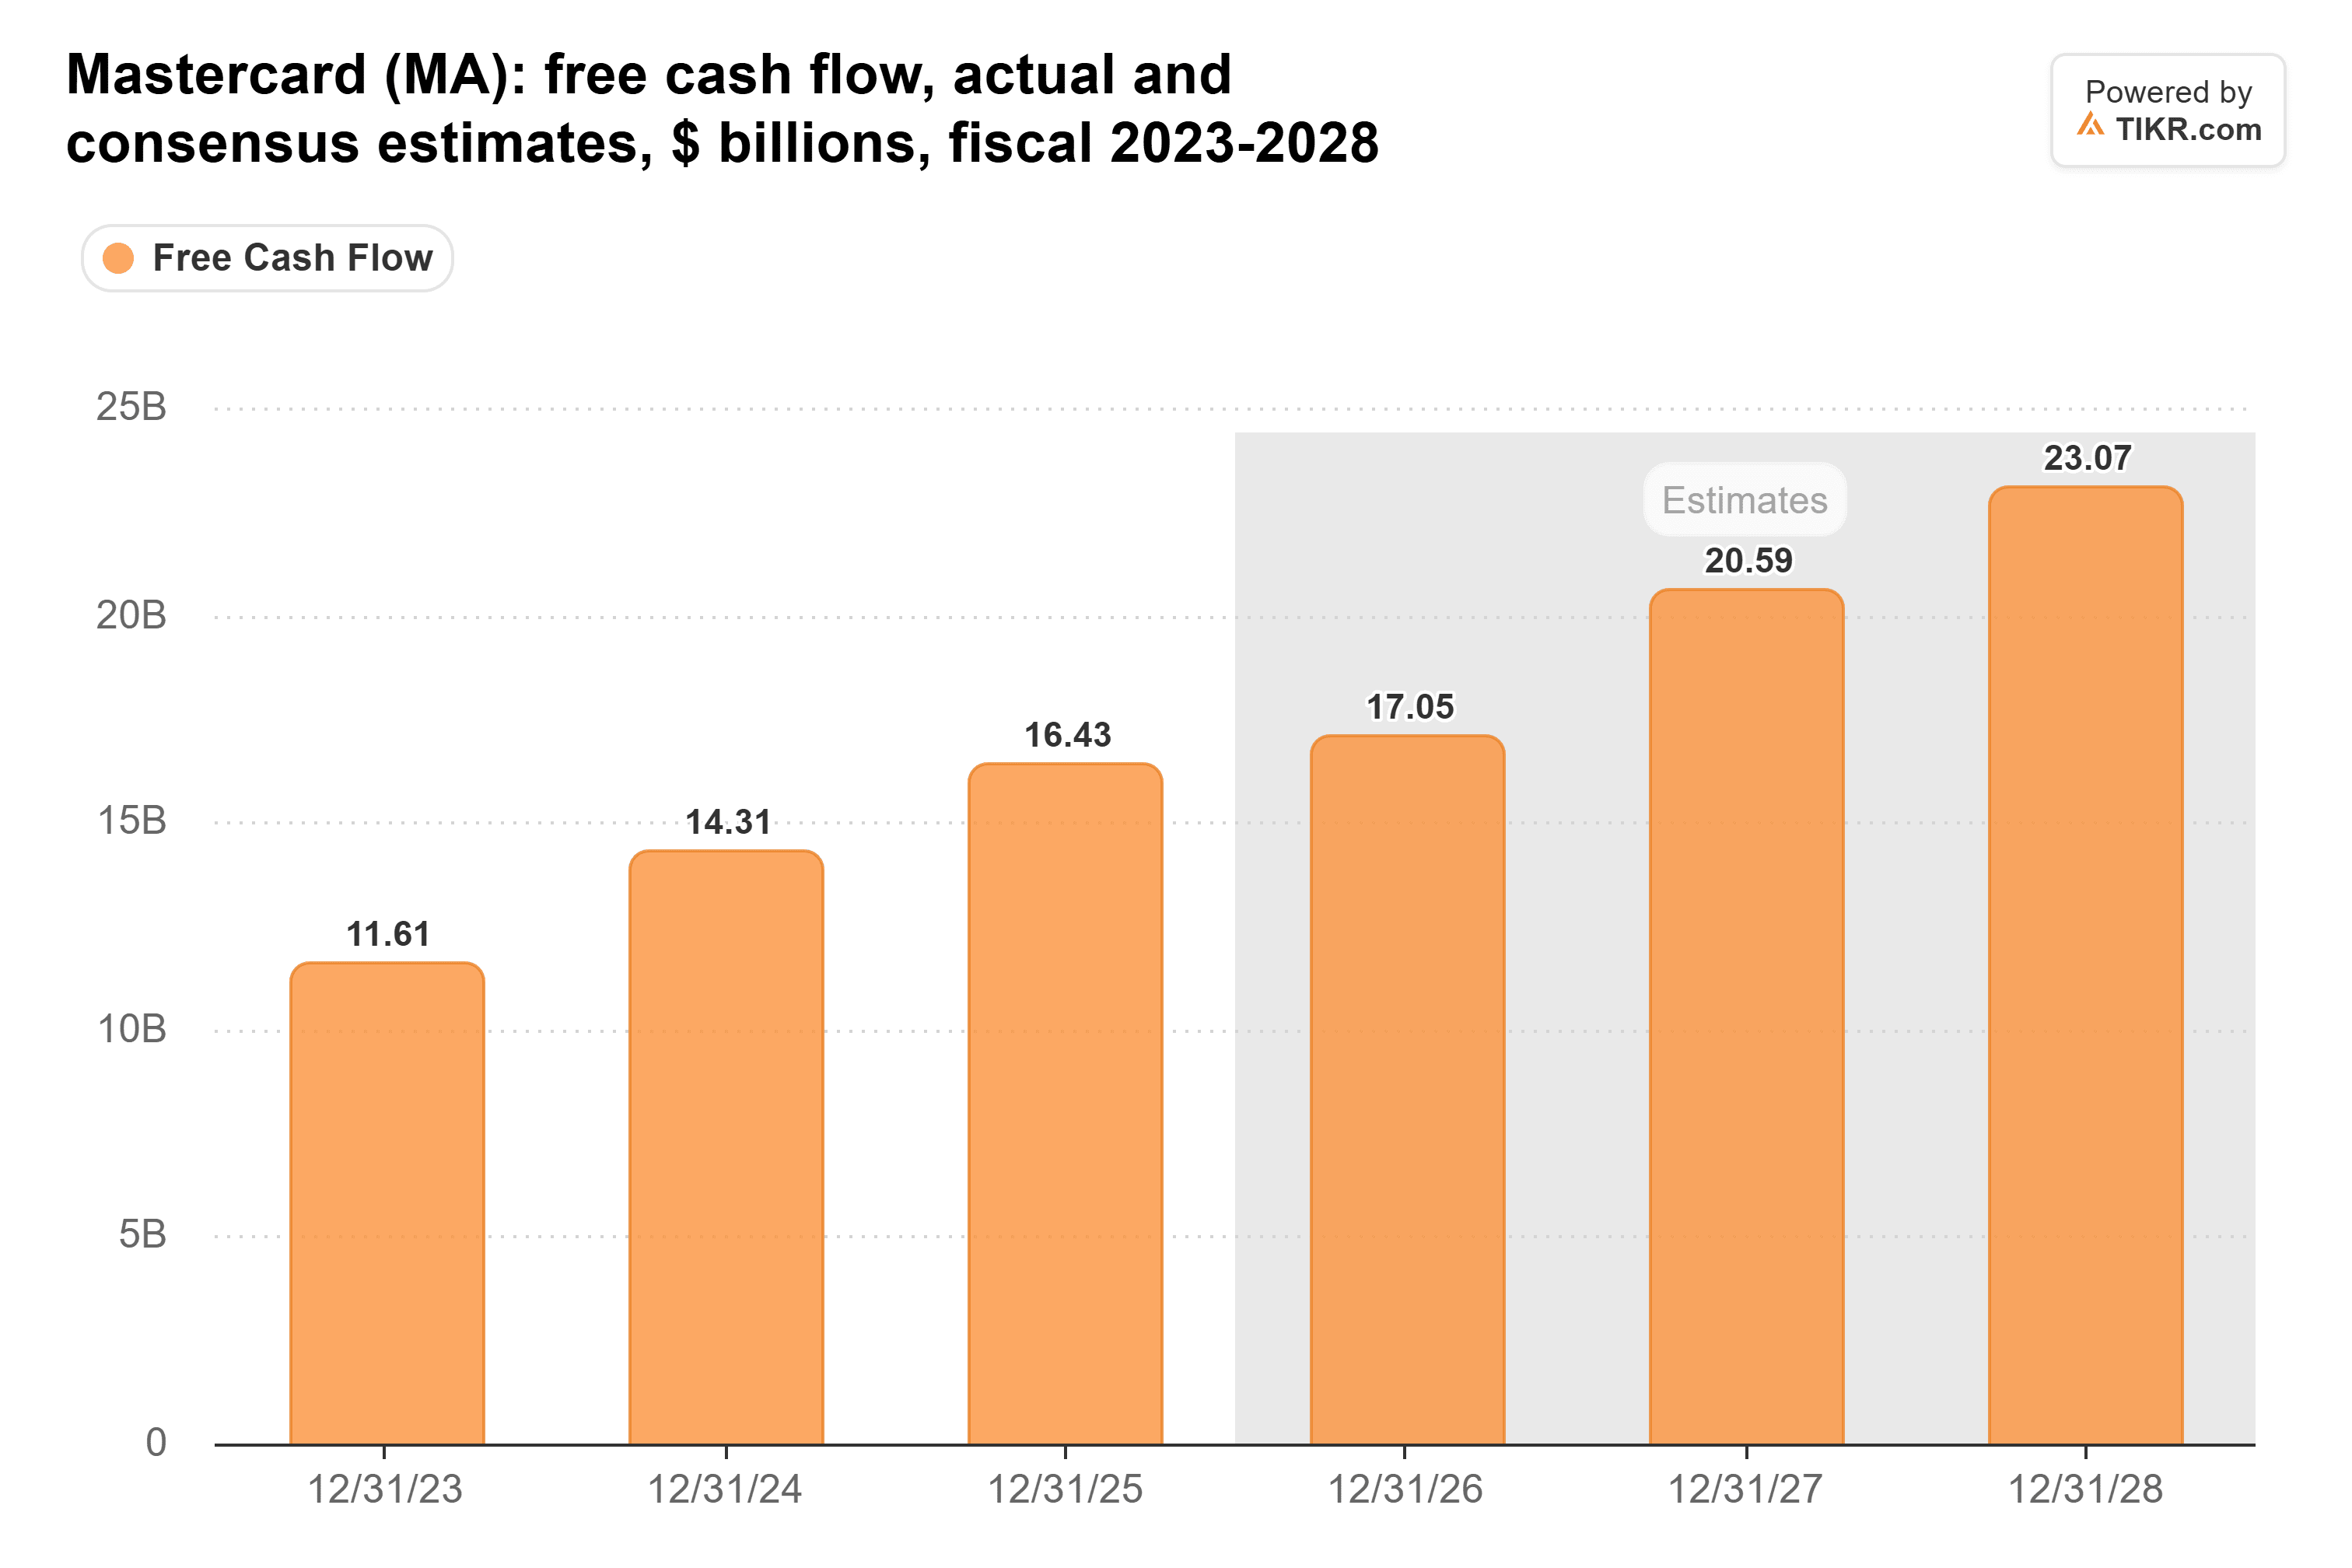
El dividendo toma una pequeña porción de eso. Mastercard pagó $2.76 mil millones en dividendos en 2025, el 16% de sus $17.2 mil millones de flujo de caja libre:

Las recompras de acciones tomaron la mayor parte del resto. Mastercard recompró $11.7 mil millones de acciones en 2025, por lo que devolvió $14.5 mil millones en total, el 84% de su flujo de caja libre. Eso equivale a aproximadamente el 2.5% de su valor de mercado de $586 mil millones al último cierre, casi cinco veces su rendimiento por dividendo.
Lleva años haciendo esto. Desde 2015 hasta 2025, gastó $74.4 mil millones en recompras, y su número de acciones diluidas cayó un 20%, a 906 millones.
Cada acción restante posee una porción mayor de las ganancias.
Comprar en máximos cuesta más
Por supuesto, el precio que Mastercard paga por sus propias acciones importa. En la primera mitad de 2026, recompró $8.9 mil millones a un promedio de $508.11 por acción, mientras que su P/E futuro cayó a un mínimo de cinco años de 23x a principios de junio.
Desde entonces, el múltiplo ha subido a unas 30x, justo por debajo de su promedio de 31x de los últimos cinco años:

Eso significa que cada dólar de recompra ahora compra aproximadamente un quinto menos en ganancias que en junio. Pero 30x es un precio normal para Mastercard, y los analistas esperan que el EPS normalizado crezca de $17.01 en 2025 a $26.89 en 2028, aproximadamente un 16% anual. Para mí, tiene sentido recomprar un negocio que crece tan rápido, a su múltiplo habitual.
Sin embargo, Mastercard sí se endeudó para pagar parte de esa compra de junio. Sus recompras y dividendos del primer semestre sumaron $10.5 mil millones, 1.7 veces sus $6.3 mil millones de flujo de caja libre, y vendió $5.0 mil millones de notas en junio. La deuda neta aumentó a $13.4 mil millones al 30 de junio, desde $8.4 mil millones a finales de 2025.
A dónde va el efectivo de Mastercard a continuación
Visa paga el cheque más grande. Mastercard devuelve la mayor parte de su flujo de caja libre, principalmente a través de recompras, y a su múltiplo habitual esas recompras aún parecen dinero bien gastado. Para cualquiera que no viva del dividendo, yo tomaría el enfoque de Mastercard.
Mastercard suele aumentar su dividendo en diciembre, por lo que su próxima declaración mostrará si puede igualar el 16% de Visa. Le quedan $4.9 mil millones en su autorización de recompra, y esperaría que una nueva llegue con el aumento. Después de eso, los resultados del cuarto trimestre a finales de enero traerán el primer pronóstico para 2027 del nuevo CFO Ling Hai, y él ya advirtió que parte del superávit del tercer trimestre salió del cuarto.
Entonces, ¿cuánto vale realmente la acción de Mastercard?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Mastercard. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!