Puntos clave
- Nvidia cayó un 4% el lunes después de que su junta directiva abriera una investigación sobre el CEO Jensen Huang.
- El margen bruto del 71% de Nvidia le da a sus mayores compradores todas las razones para respaldar chips más baratos, y el hecho de que Anthropic entrene su IA casi por completo en chips diseñados por Google muestra cómo puede funcionar eso.
- Los analistas aún esperan que los ingresos de Nvidia se tripliquen con creces desde el año fiscal 2026 hasta el 2028, por lo que es más probable que la presión se manifieste en su margen antes que en sus ventas.
- El informe del 17 de noviembre de Nvidia es la próxima prueba, ya que la dirección ya ha previsto que el margen bruto baje al 71%-72% en el trimestre de enero a medida que suben los costes de memoria.
Nvidia (NVDA) cayó un 4% el lunes después de que su junta directiva abriera una investigación independiente sobre informes de que el CEO Jensen Huang era el objetivo de un esfuerzo de inteligencia extranjera.
El resto del sector de chips fue en la dirección opuesta. Advanced Micro Devices (AMD) subió un 13%, impulsada por una nueva colaboración con Google Cloud, y Broadcom (AVGO) subió un 9%.
A Stephen Witt, cuyo libro The Thinking Machine cuenta la historia de Huang y Nvidia, se le preguntó en el Squawk Pod del lunes si los competidores de Nvidia sentían cierta alegría. Su respuesta se redujo al precio. Los márgenes de Nvidia, dijo, "son del 70, 80%. Es decir, ese tipo de margen es como arrojar carnada al agua".
Y los tiburones ya han probado. Anthropic, que se espera salga a bolsa a finales de este mes, entrenó su IA "casi completamente en la pila de TPU de Google", dijo Witt. Esos son los chips personalizados que Alphabet (GOOG) diseña con Broadcom.
Así que no sorprende que Witt le dijera al podcast Hard Fork de esta semana que lo que es malo para Nvidia es bueno para AMD, Broadcom y Google.
TIKR hace seguimiento de 61 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Nvidia
Los pedidos siguen ahí
Anthropic es un cliente. El propio Witt estuvo de acuerdo en que Anthropic ejecuta sus modelos en chips de Nvidia que alquila, y dijo que el mercado de inferencia "todavía favorece un poco a NVIDIA". Wall Street también ve que los ingresos de Nvidia se triplican con creces entre el año terminado en enero de 2026 y el año fiscal 2028:
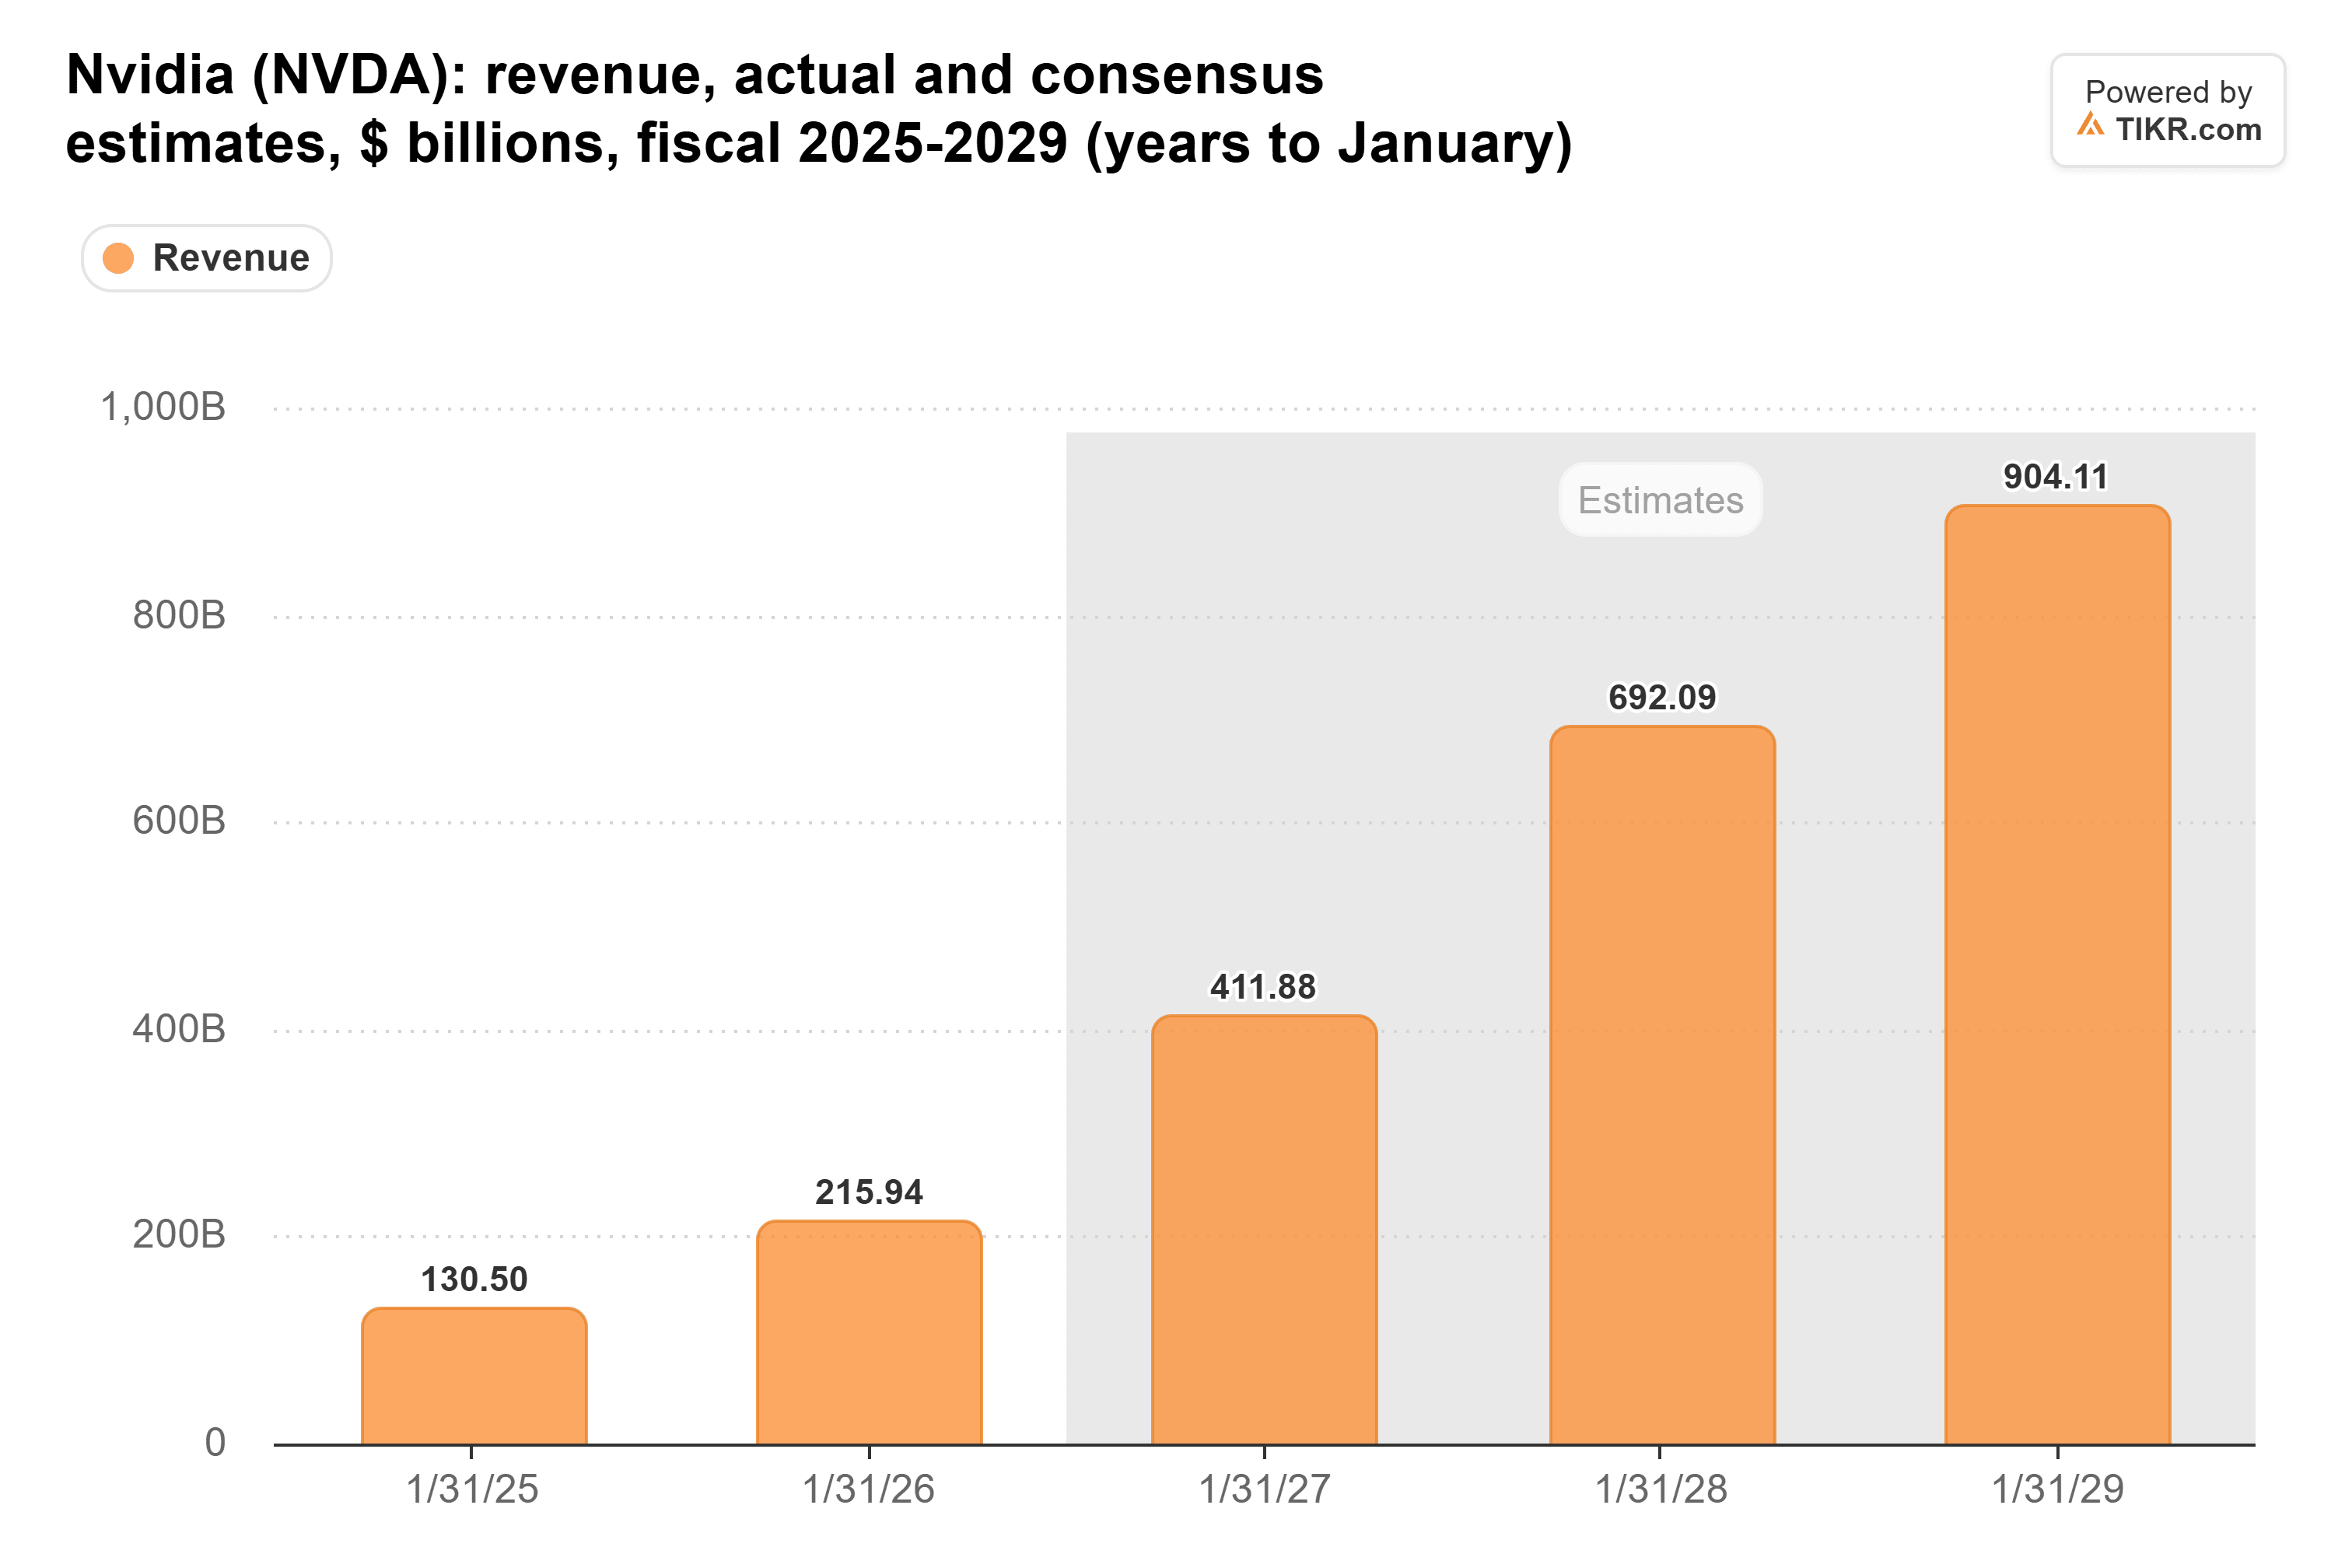
Eso es pasar de $215.9 mil millones a $692 mil millones. Cuando reportó en agosto, la dirección previo un crecimiento de aproximadamente el 70% en el año fiscal 2028 y dijo que el suministro era lo que lo limitaba. Una investigación de la junta no cambia cuántos chips puede fabricar Nvidia, así que no espero que las noticias del lunes muevan esas estimaciones.
El margen es el cebo
La advertencia de Witt es sobre los años posteriores. El margen bruto de Nvidia ha estado en los 70 durante tres años fiscales consecutivos:
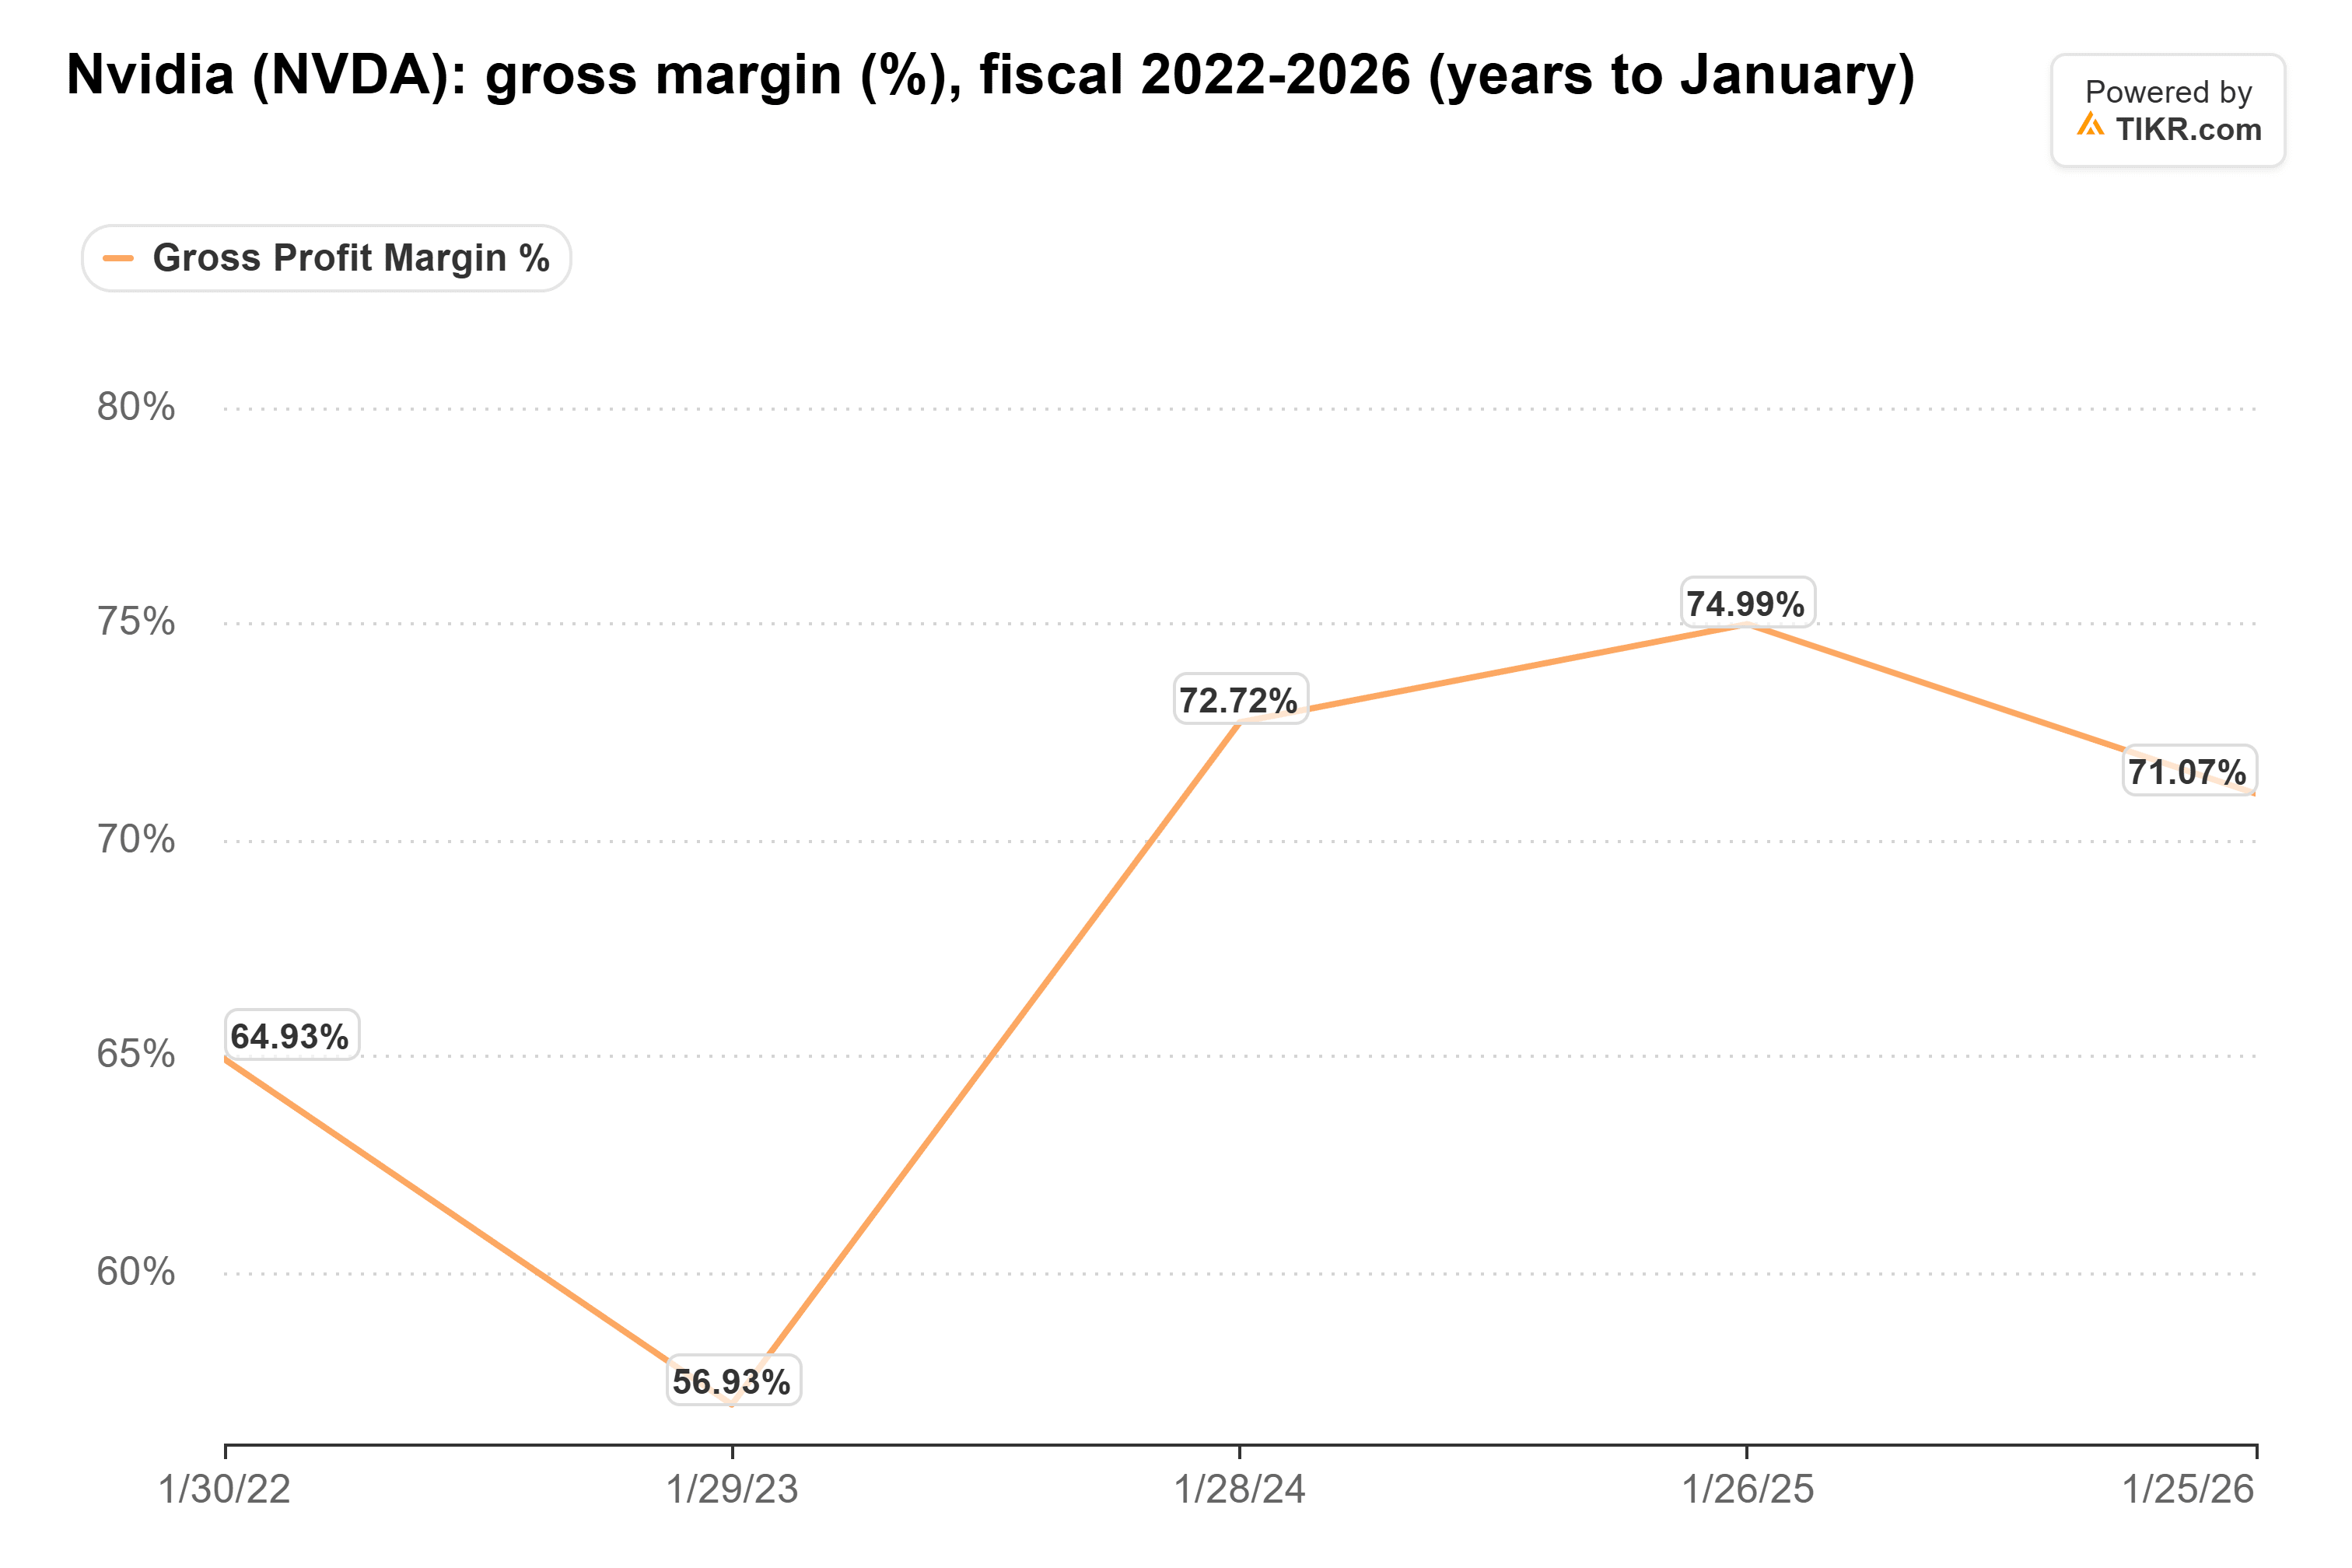
Con el 71.1% del último año fiscal, aproximadamente $29 de cada $100 que un comprador pagó a Nvidia fueron al coste de fabricar lo que compró. Los compradores que más pagan son los que están en mejor posición para ir a otro lado. La dirección dijo en febrero que los cinco mayores proveedores de nube e hiperescaladores constituyen un poco más de la mitad de los ingresos del centro de datos de Nvidia. Su informe anual nombra a Alphabet, Amazon y Microsoft entre las empresas de nube que diseñan sus propios chips de IA.
Nvidia lo sabe. La dirección dijo en agosto que ha invertido casi $50 mil millones en laboratorios de IA de frontera, y Anthropic es uno de ellos.
Broadcom está construyendo la alternativa
Además: cada TPU que Google añade es negocio para Broadcom, por eso Broadcom parece ser el verdadero ganador del impulso de chips de Google. Los analistas esperan que los ingresos de Broadcom se cuadrupliquen con creces desde el año fiscal 2025 hasta el 2028:
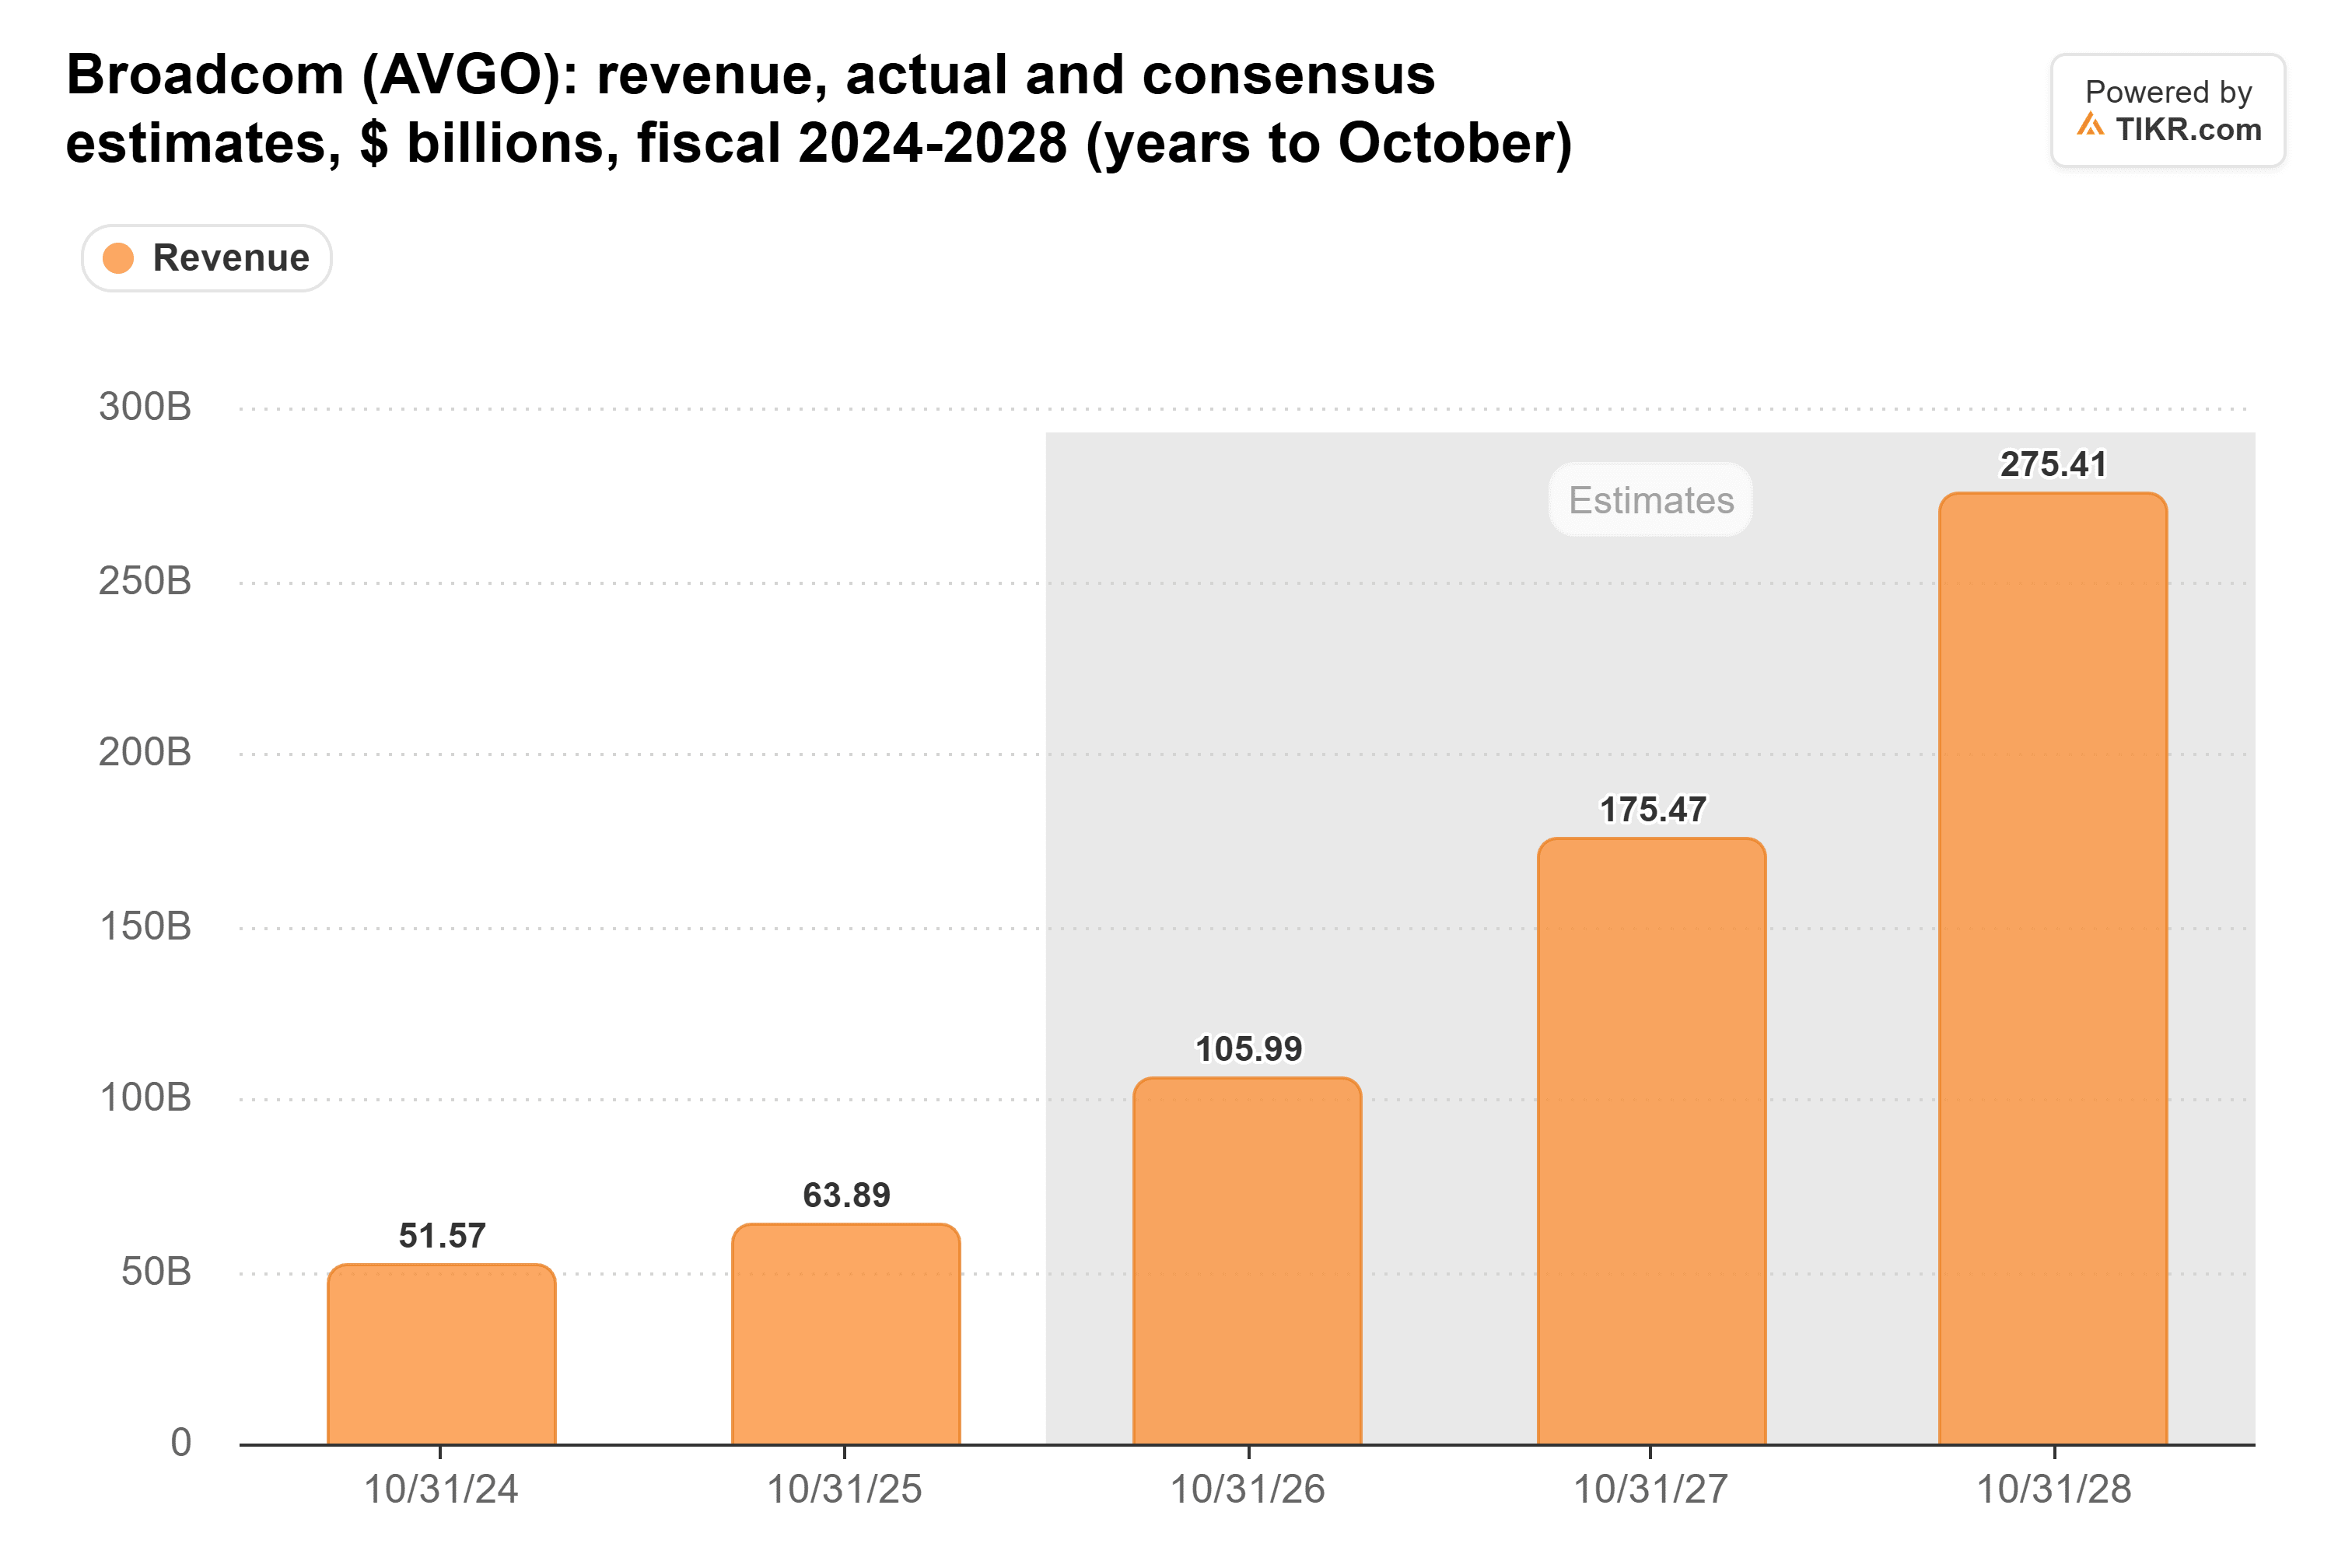
Eso es pasar de $63.9 mil millones en el año fiscal 2025 a $275 mil millones. AMD, el otro fabricante de chips que nombró Witt, acaba de prever más ingresos de los que Intel generaba hace una década. Witt todavía llama a los productos de Nvidia "los mejores". Sin embargo, para AMD y Broadcom, cada laboratorio que entrena su próximo modelo en chips más baratos es una victoria.
Observa el margen el 17 de noviembre
Francamente, creo que Witt tiene razón en esto, y los inversores que movieron dinero fuera de Nvidia y hacia AMD y Broadcom el lunes parecen estar de acuerdo. Un margen bruto superior al 70% es una invitación permanente para que cada gran comprador financie un chip más barato, y Anthropic acaba de demostrar que un laboratorio de frontera puede entrenar de esa manera. Espero que esa presión se manifieste en el margen de Nvidia mucho antes de que se manifieste en sus ingresos.
La primera prueba es el informe del 17 de noviembre de Nvidia. La dirección ya espera que el margen bruto toque fondo en el 71%-72% en el trimestre que termina en enero de 2027, bajando desde el 75.0% en el trimestre de julio, a medida que suben los precios de la memoria. Si Nvidia mantiene esa previsión y sus aumentos de precio planificados se mantienen en el año fiscal 2028, todavía tiene mucho poder de fijación de precios antes de que los tiburones den un mordisco real.
Entonces, ¿cuánto vale realmente la acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Nvidia. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!