Puntos Clave
- AMD subió el lunes mientras Nvidia caía debido a una investigación del consejo de administración que involucra al CEO Jensen Huang.
- Las ventas de centros de datos de AMD son una décima parte de las de Nvidia, pero AMD espera que los ingresos de 2027 crezcan más del 80%, más rápido de lo que los analistas esperan de Nvidia.
- La demanda de los chips de AMD supera la oferta, y los compradores de IA que quieren una segunda fuente están firmando acuerdos.
- Con una valoración de 30x las ganancias futuras, por debajo de su promedio de 35x de los últimos cinco años, AMD no está valorada para esos aumentos.
Nvidia (NVDA) tuvo un lunes difícil. La acción cayó después de que su consejo de administración anunciara el domingo que había abierto una investigación independiente sobre informes de que el CEO Jensen Huang era el objetivo de un esfuerzo de inteligencia extranjero. Huang les dijo a los empleados que había sido infiel a su esposa y que asumía toda la responsabilidad.
Advanced Micro Devices (AMD) fue en la dirección opuesta. El repunte de AMD también siguió a la mejora de calificación de Oppenheimer a Outperform con un objetivo de precio de $600, citando el impulso en centros de datos tras la conferencia de resultados de la semana pasada.
Malcolm Ethridge, socio director de Capital Area Planning Group, está vendiendo parte de su posición en Nvidia antes de su informe de resultados. En el CNBC Halftime Report del viernes, señaló a los laboratorios de IA y los hiperescalares que están firmando con AMD:
"NVIDIA no ha tenido que preocuparse realmente por la competencia de manera significativa durante los últimos cuatro años que hemos estado hablando de esta apuesta por la IA".
Una Sandía y un Pomelo
Ethridge admitió que la brecha sigue siendo enorme. Dijo que Nvidia reporta $90 mil millones al trimestre en ingresos por centros de datos, frente a unos $9 mil millones para AMD. "Así que estoy comparando una sandía con un pomelo, probablemente".
El pomelo de AMD está creciendo rápido. Sus ingresos por centros de datos aumentaron un 97% a $8.5 mil millones en el tercer trimestre. En la conferencia del tercer trimestre de AMD el 3 de noviembre, la CEO Lisa Su elevó las expectativas para el próximo año: "ahora esperamos que los ingresos crezcan más del 80% en 2027, lo que es más del doble del modelo financiero a largo plazo que esbozamos en nuestro Día del Analista Financiero del pasado noviembre".
Dijo que los centros de datos serán el mayor contribuyente. Los analistas ya se han puesto al día: el consenso ahora prevé $95.7 mil millones de ingresos en 2027, un 83% por encima de los $52.2 mil millones esperados este año.
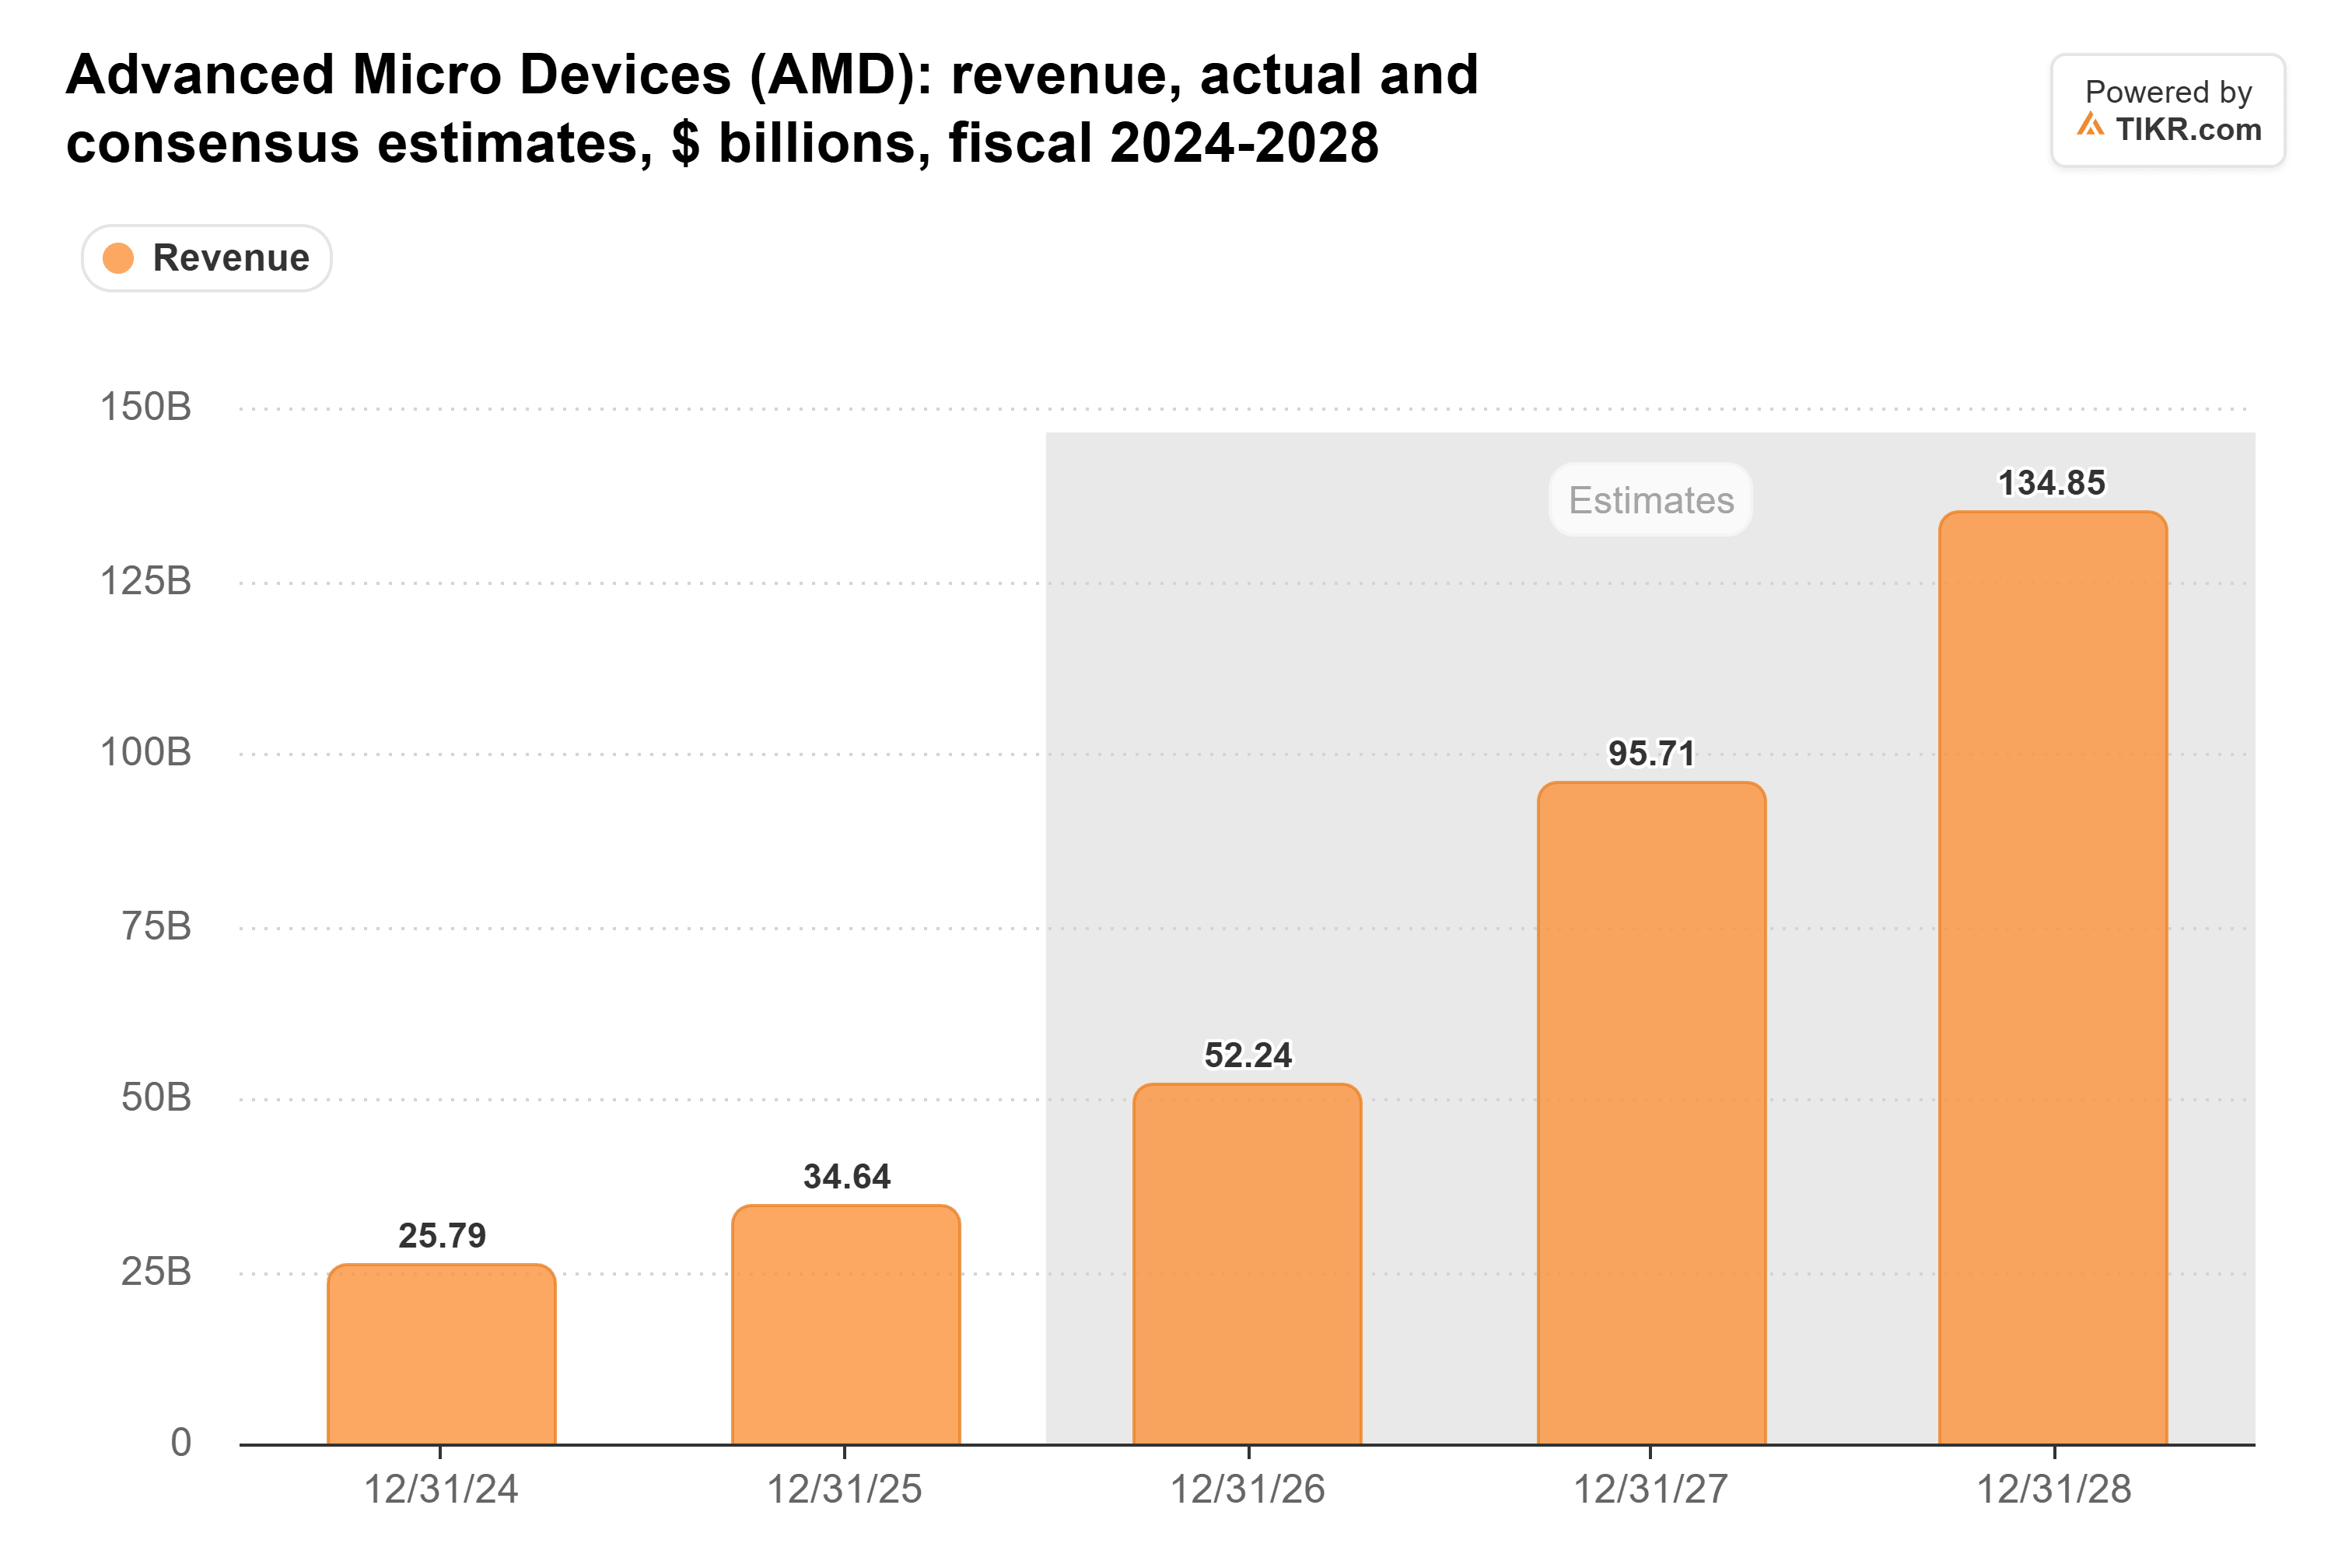
Esa cifra para 2027 era de $89.2 mil millones a finales de octubre, antes del informe.
Nvidia Sigue Estando en Otra Liga
Los analistas esperan que Nvidia genere $412 mil millones en el año que finaliza en enero de 2027 y $692 mil millones el año siguiente.
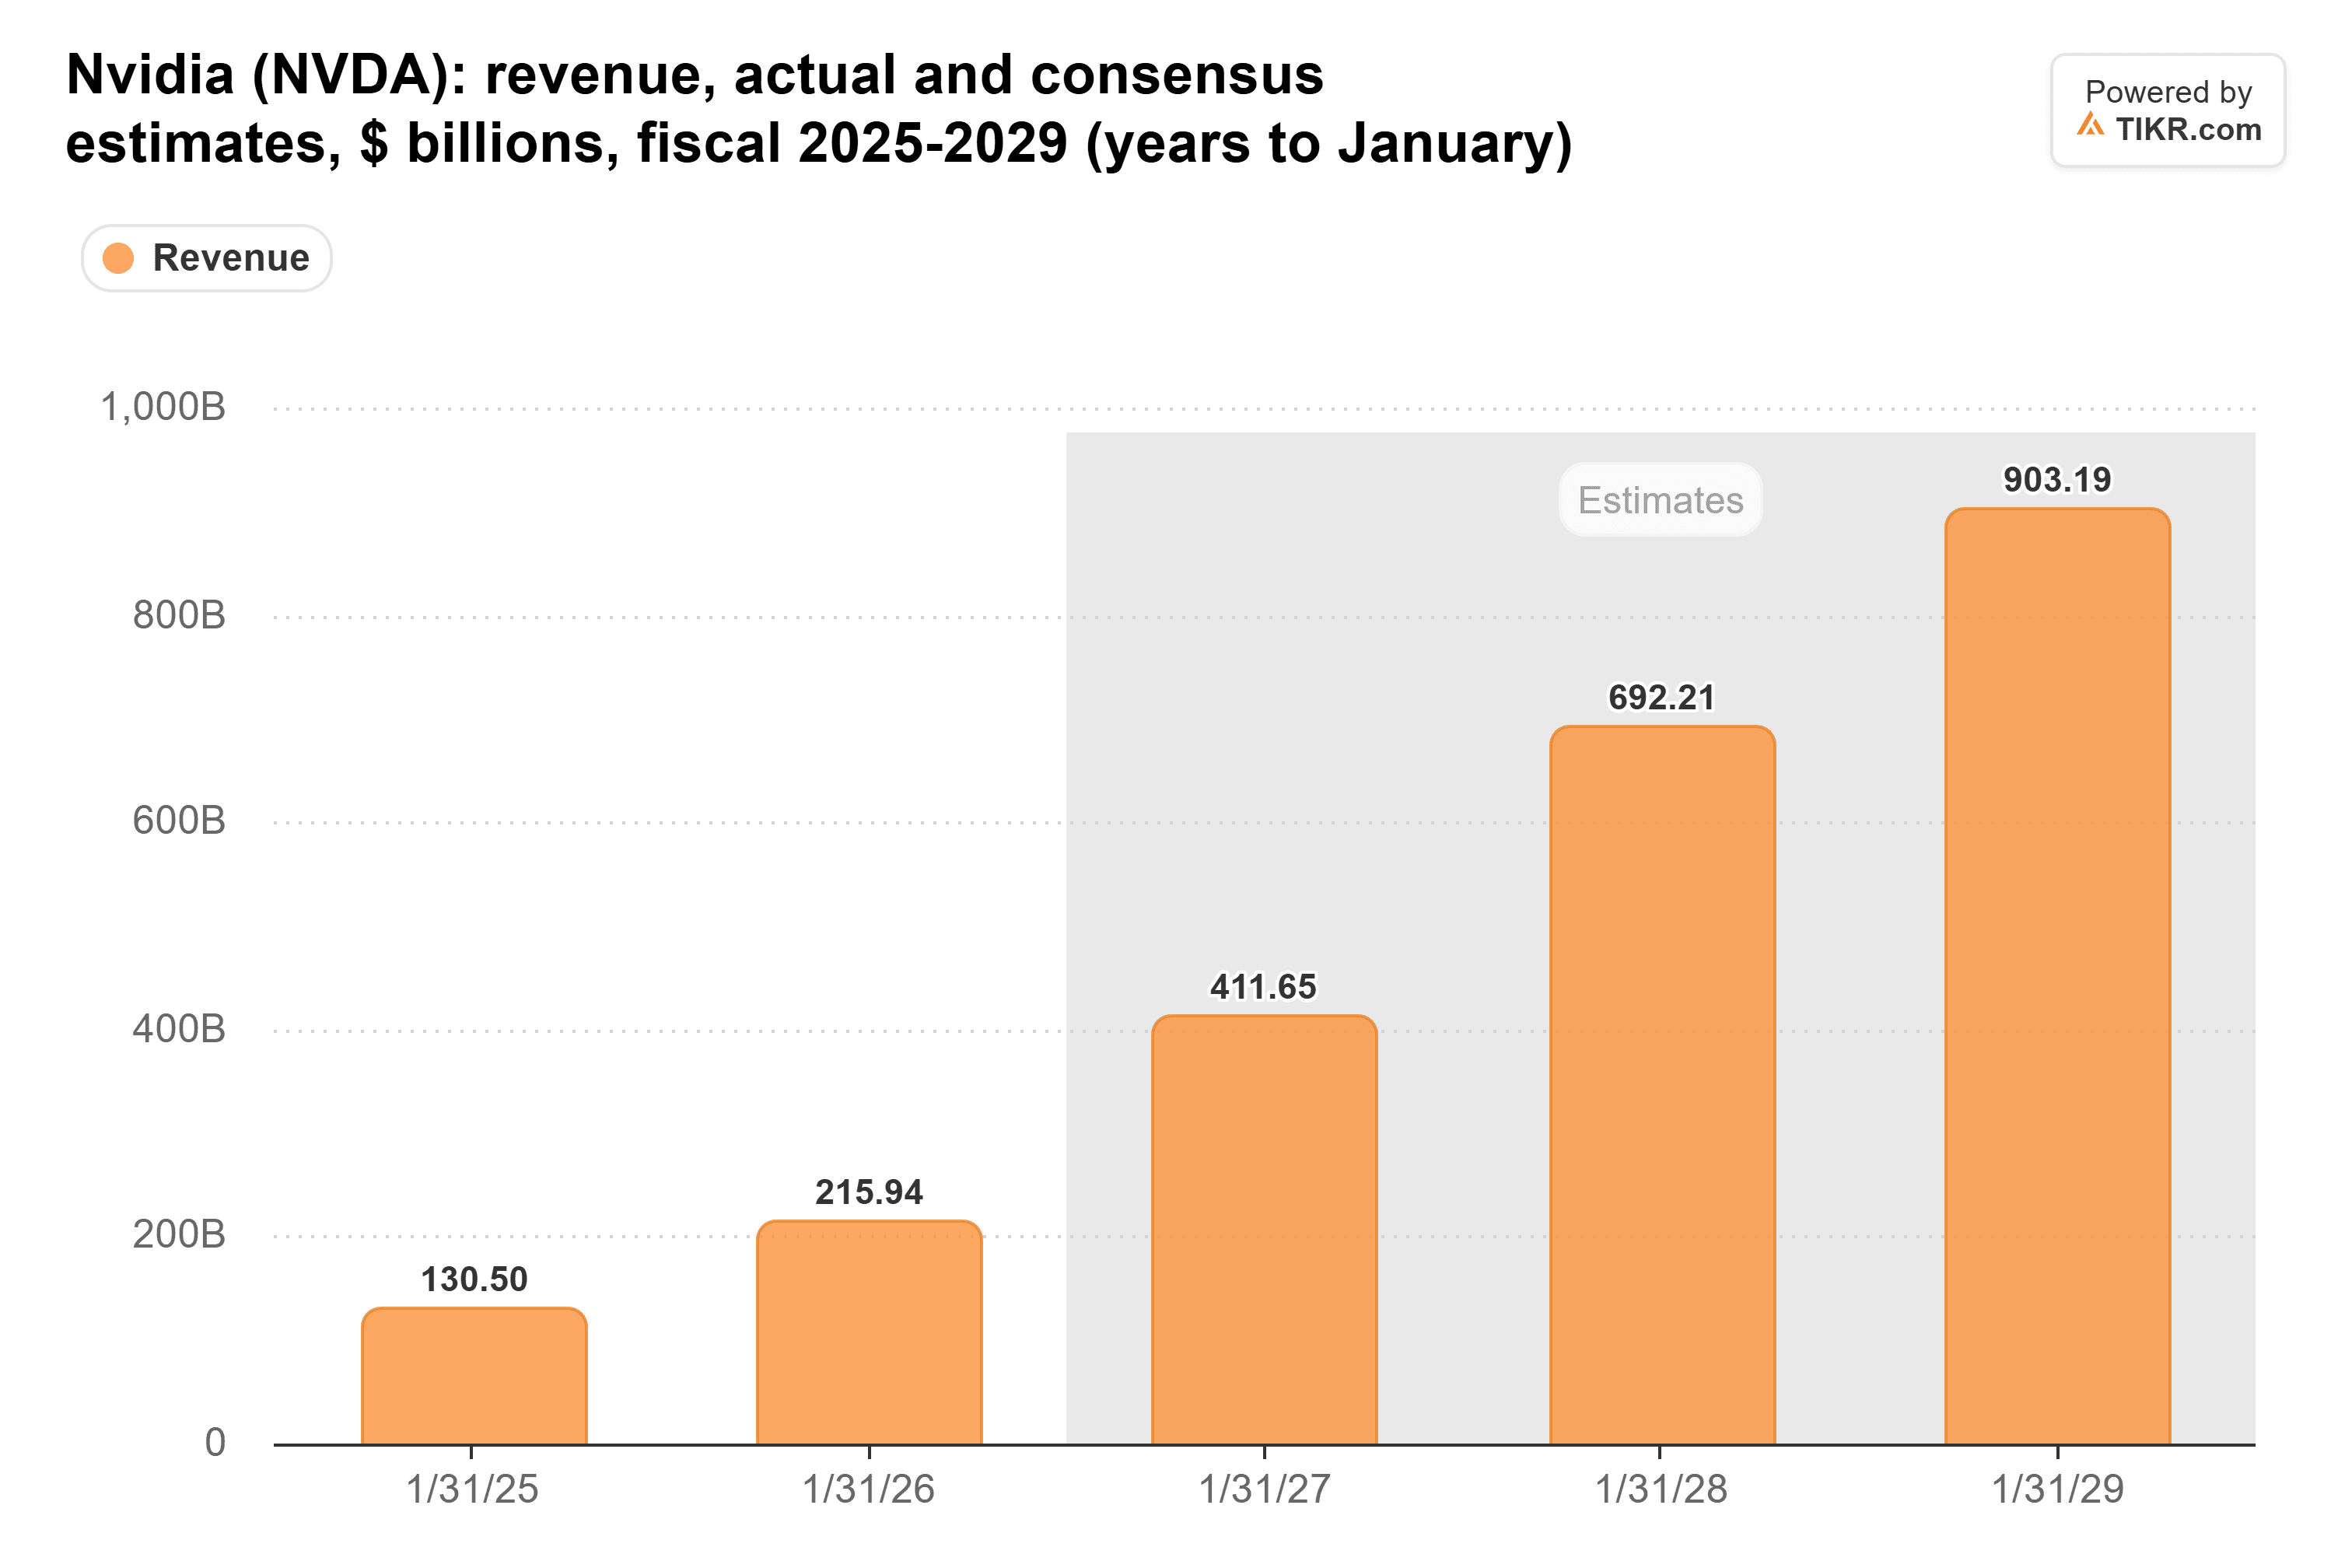
Eso es aproximadamente 7 veces las ventas esperadas de AMD para 2027. AMD debería crecer más rápido, un 83% frente a un 68%, que es como un competidor se acerca. Pero un 68% sobre la base de Nvidia añade unos $280 mil millones, por lo que la brecha en dólares sigue ampliándose por ahora.
TIKR Rastrea a 62 Analistas sobre Nvidia. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
Los Compradores Quieren un Segundo Proveedor
La línea más importante de la conferencia llegó cuando el analista de Barclays Tom O'Malley preguntó si la demanda superaría a la oferta. La respuesta de Su: "Es cierto que la demanda es mayor que la oferta".
Los mayores compradores de IA están alineando más de una fuente. OpenAI ha acordado desplegar hasta 6 gigavatios de GPUs de AMD, y Anthropic hasta 2 gigavatios de racks Helios. Esos acuerdos muestran que los compradores están ampliando sus opciones de hardware, pero AMD debe aumentar su propia oferta para satisfacer la demanda.
El Mercado No Está Pagando un Premium por AMD
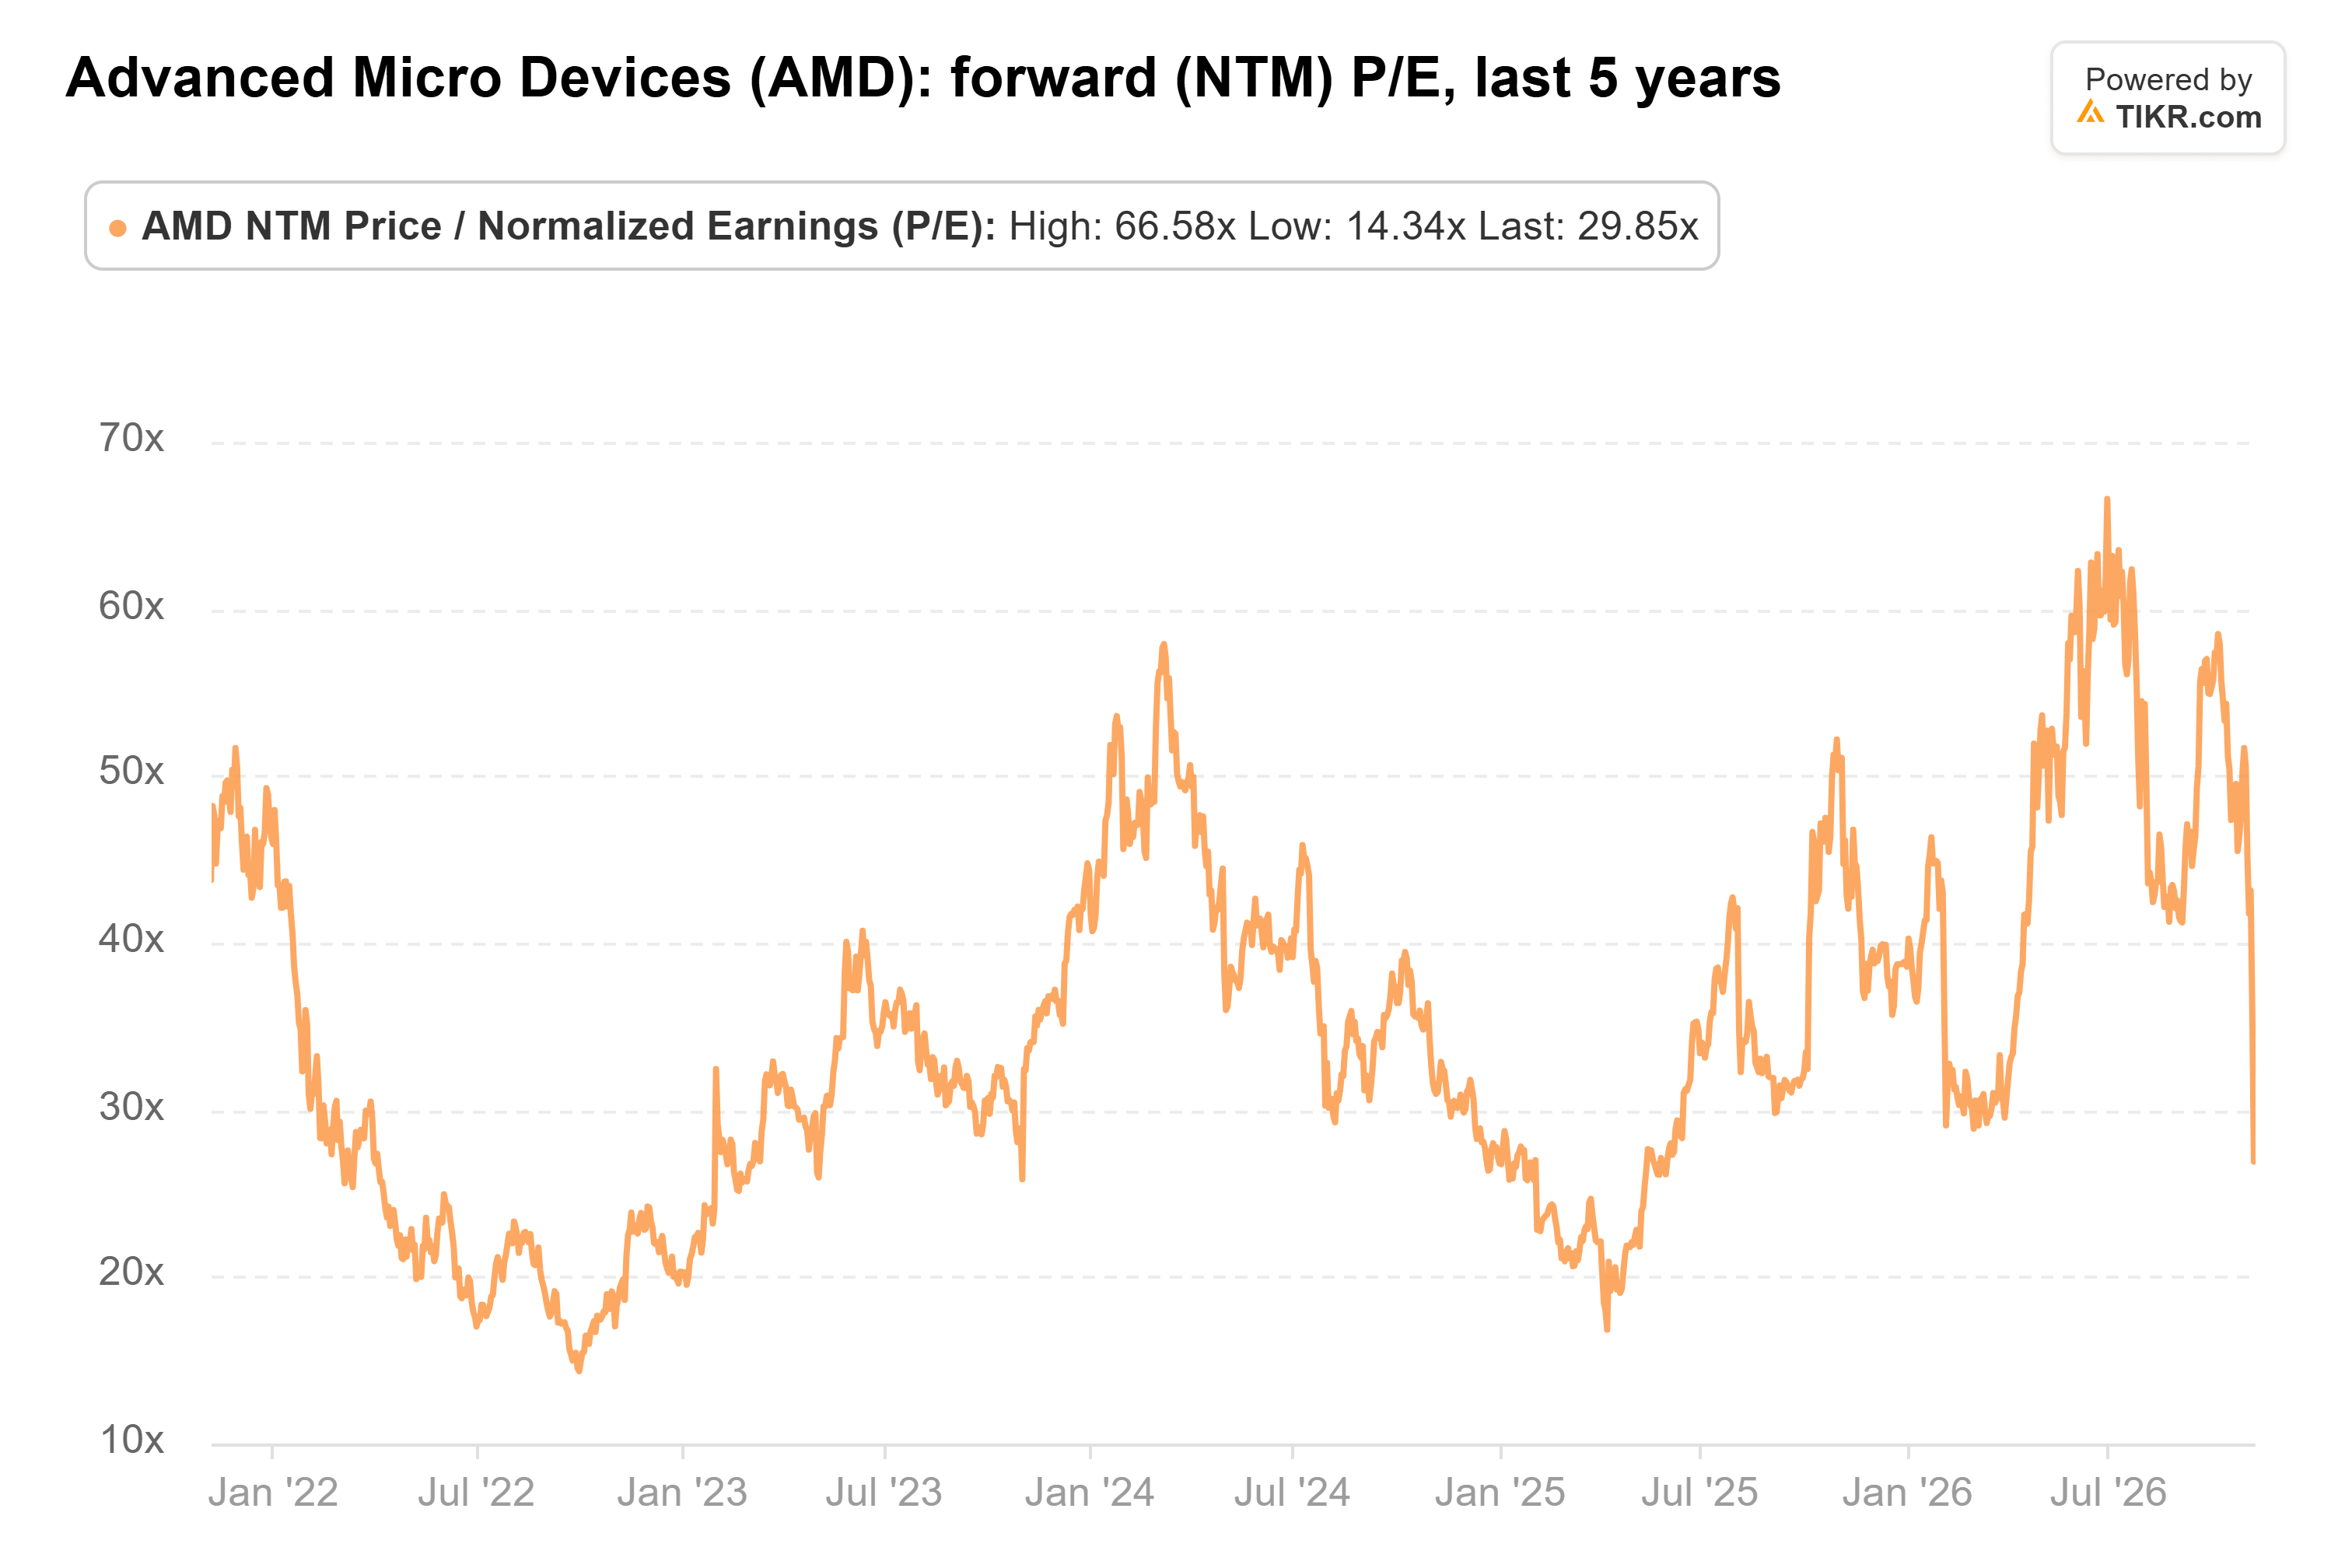
La acción no refleja gran parte de eso. Cotiza a 30x las ganancias futuras, por debajo de su promedio de cinco años de 35x y menos de la mitad de su máximo del 30 de junio de 67x:
El riesgo es que esas estimaciones para 2027 asumen que Helios se envía a tiempo y a escala. La propia Su calificó los aumentos de producción como "todavía tempranos", y cualquier retraso en la construcción del centro de datos de un cliente afectaría a cifras que acaban de subir.
Nvidia sigue siendo el rey de los chips de IA, y la sandía de Ethridge no se está encogiendo. Pero AMD finalmente parece un verdadero segundo proveedor, y a 30x, preferiría poseer al competidor. Nvidia reporta el 17 de noviembre; los resultados del cuarto trimestre de AMD, previstos para principios de febrero, proporcionarán la próxima actualización sobre el aumento de producción de Helios.
Entonces, ¿Cuánto Vale Realmente la Acción de AMD?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer AMD. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!