Puntos Clave
- Elon Musk dice que el Cybercab de Tesla realizará la mayoría de las millas de pasajeros donde la ley lo permita, seis días después de que Uber reportara un crecimiento del 20% en reservas.
- Una guerra de precios de robotaxis afectaría primero el delgado margen de beneficio de Uber por cada viaje.
- Mobility mantuvo un 8,1% de las reservas como EBITDA ajustado en el año fiscal 2025, aunque los analistas esperan que el EPS normalizado se más que duplique para el año fiscal 2028.
- A aproximadamente 17 veces las ganancias futuras, frente a un promedio de tres años de 25x, la acción refleja parte de ese riesgo en su precio.
Palmer Luckey, el fundador de Anduril, resumió el caso del robotaxi contra Uber Technologies (UBER) en dos frases en X: "Toma esos ingresos de transporte compartido ($150B+) y réstale el costo de pagar a 16,000,000 de conductores. Esa es la apuesta."
Tesla (TSLA) construyó el Cybercab para ese trabajo, y Musk respondió el 10 de noviembre: "El Cybercab realizará la mayoría de todas las millas de pasajeros en cualquier jurisdicción donde no esté prohibido por la ley". "Es obvio para cualquiera con ojos y cerebro", añadió.
Mobility, el objetivo de Musk, generó el 69,1% del EBITDA ajustado por segmento de Uber en el año fiscal 2025, y el equipo de robotaxis de Uber sigue perdiendo líderes. Danny Guo, el vicepresidente de ingeniería detrás de sus asociaciones de robotaxis, se va el 16 de noviembre, según informó Bloomberg. Ese mismo día se va Sarfraz Maredia, su director global de movilidad autónoma y entregas.
El Transporte Compartido Ya Ha Luchado una Guerra de Precios Antes
Jon McNeill, un ex presidente de Tesla que luego dirigió operaciones en el mayor rival de Uber en EE.UU., vivió la última. Dijo en un episodio del 10 de noviembre de The Knowledge Project que "cualquier negocio que compite en precio finalmente se llama una mercancía".
Sobre cómo se desarrolló: "En ese momento, ninguna empresa estaba ganando dinero en términos de margen bruto porque estaban subcotizando el producto para competir. Eso es simplemente una locura".
Los robotaxis podrían reiniciar esa lucha, esta vez con un lado sin pagar conductores.
TIKR Sigue a 51 Analistas sobre Uber. ¿Cuántos Dicen "Comprar"?
Consulta el desglose completo de las calificaciones Compra, Mantener y Venta sobre Uber, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Uber
Uber Se Queda con Aproximadamente 8 Centavos por Cada Dólar de Viaje
En el año fiscal 2025, el EBITDA ajustado de Mobility equivalió al 8,1% de las reservas de Mobility: aproximadamente 8 centavos de cada dólar del pasajero después de los conductores, incentivos y seguros, y antes de los gastos generales corporativos y I+D de Uber. Un robotaxi aún paga por el automóvil, el equipo de la flota y las horas de inactividad, pero uno que logre que su costo por viaje esté por debajo del de Uber puede competir por esos 8 centavos.
El consenso estima que el EPS normalizado de Uber se más que duplicará, de $2,45 en el año fiscal 2025 a $5,50 en el año fiscal 2028:
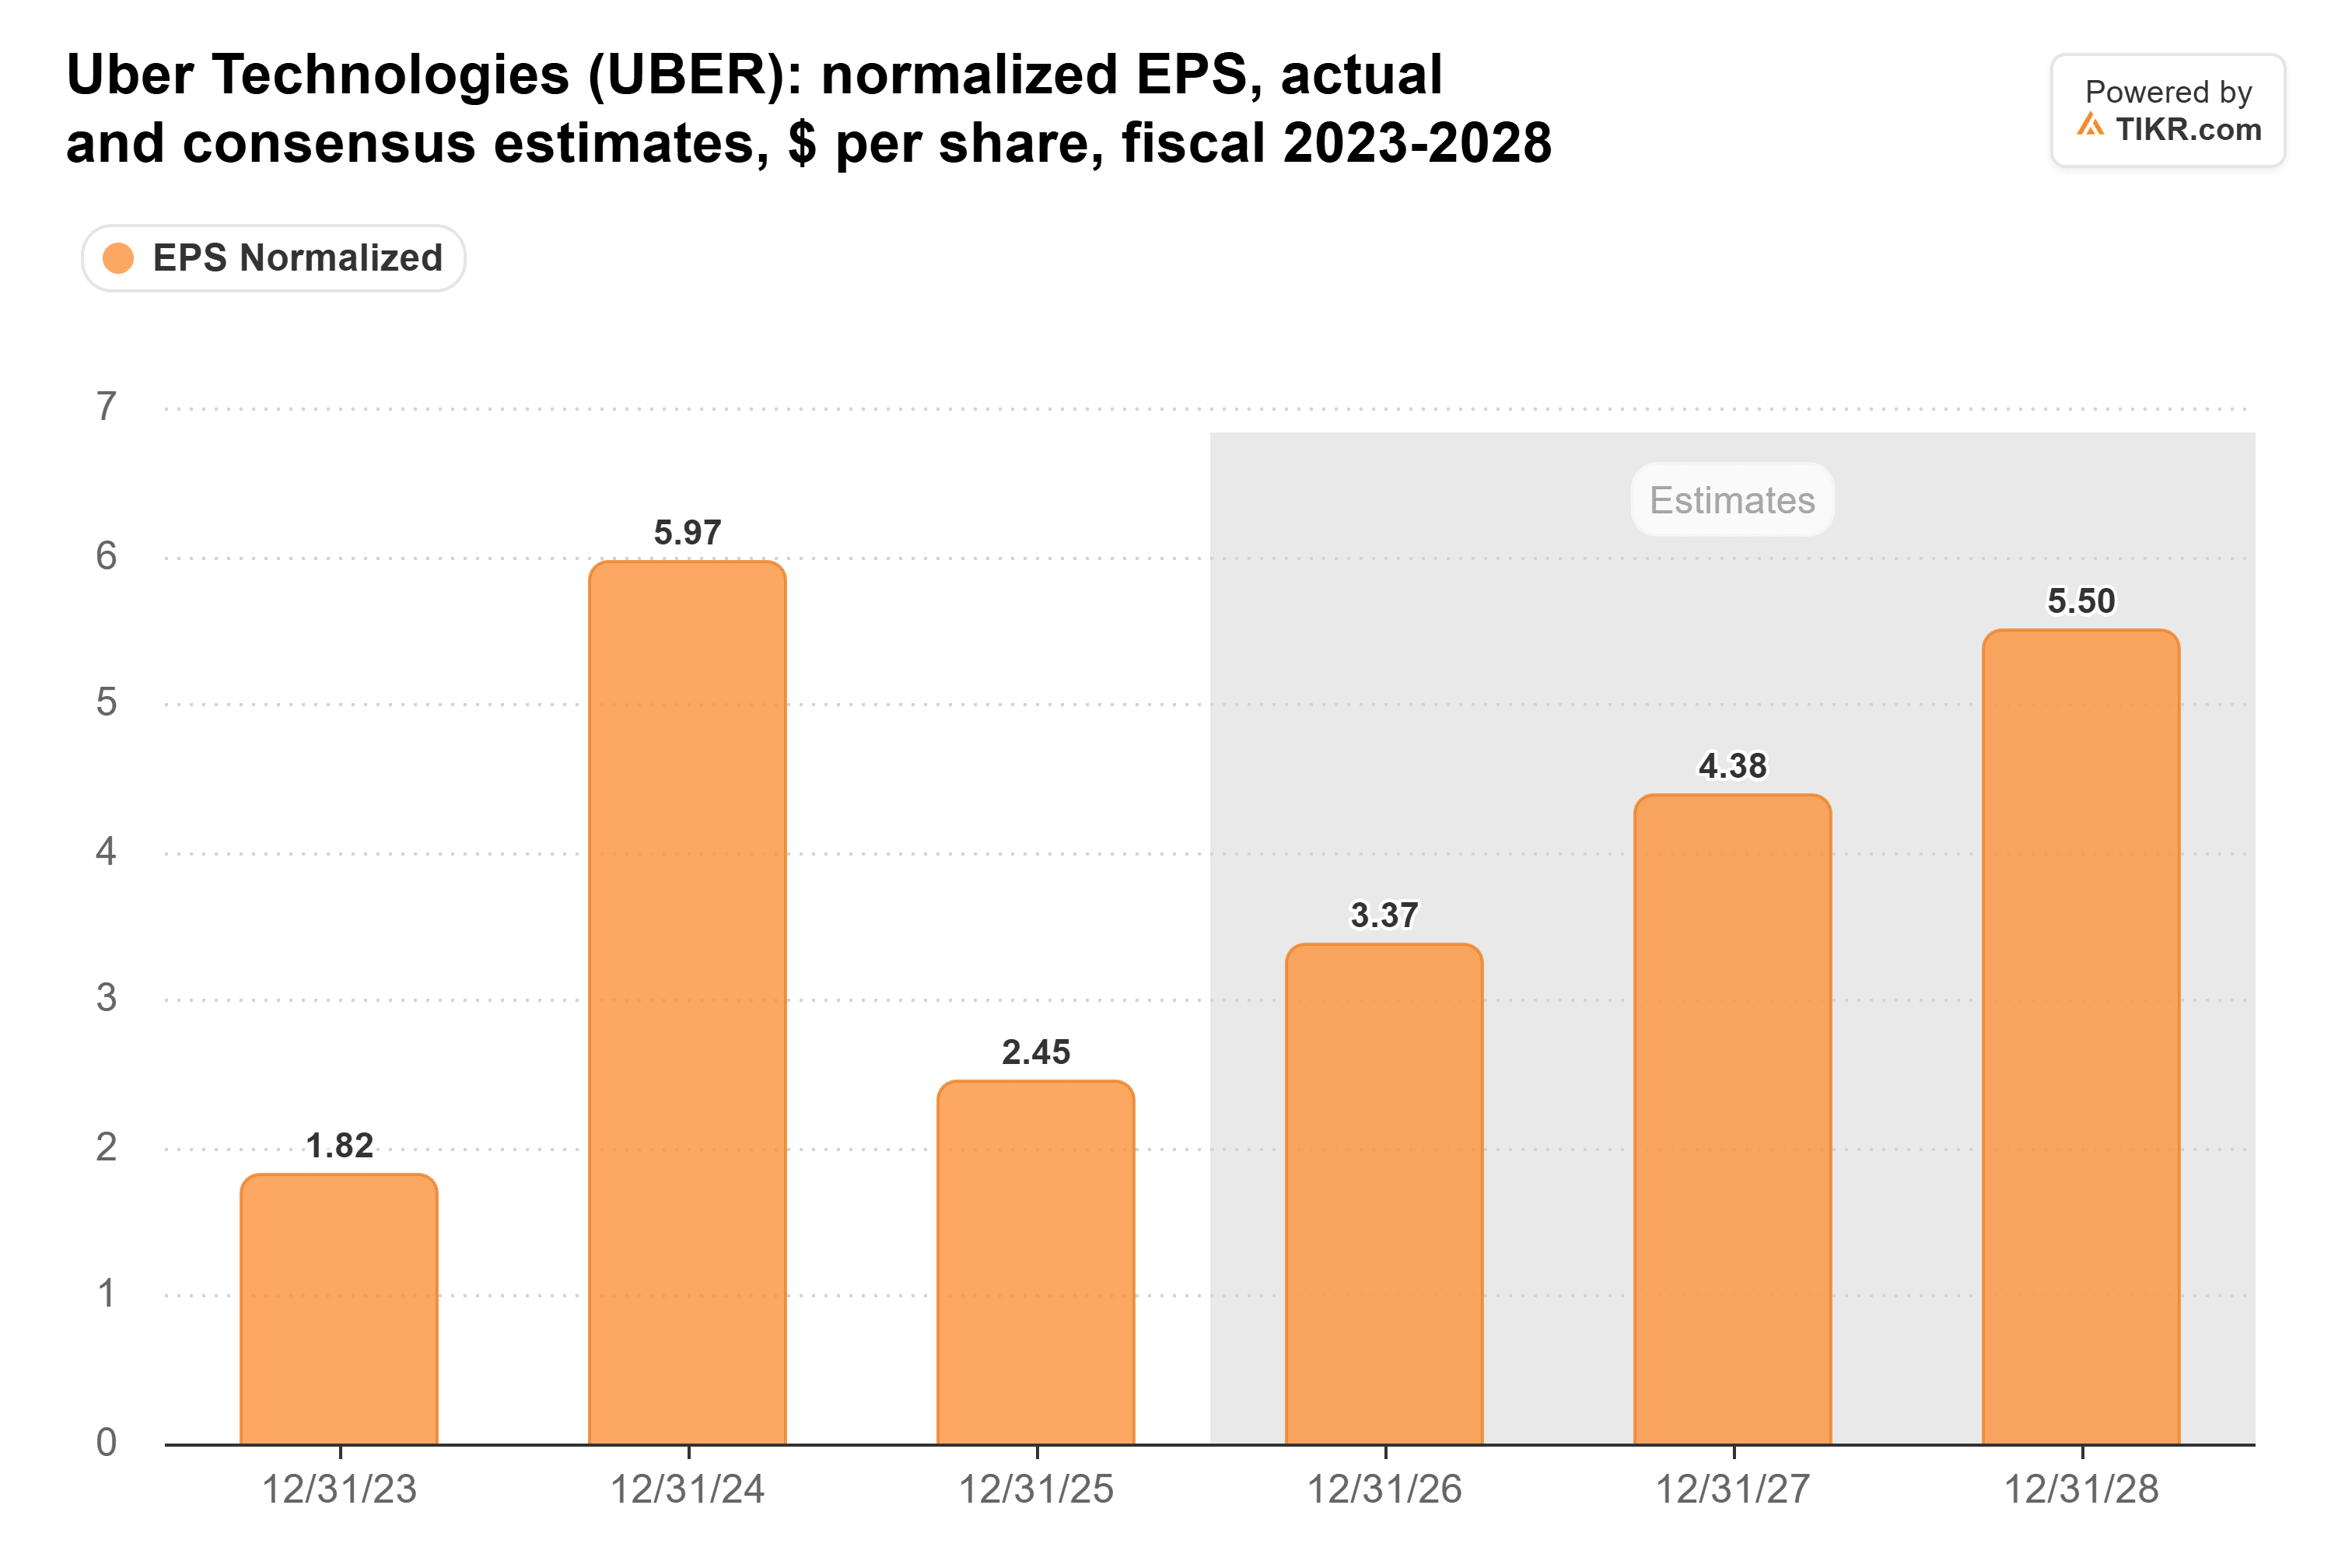
Desde el año fiscal 2026 al 2028, los analistas ven que el EPS aumenta un 63% con un crecimiento de ingresos del 32%. Eso requiere márgenes más amplios, menos acciones, o ambos, y una guerra de precios comprimiría los márgenes.
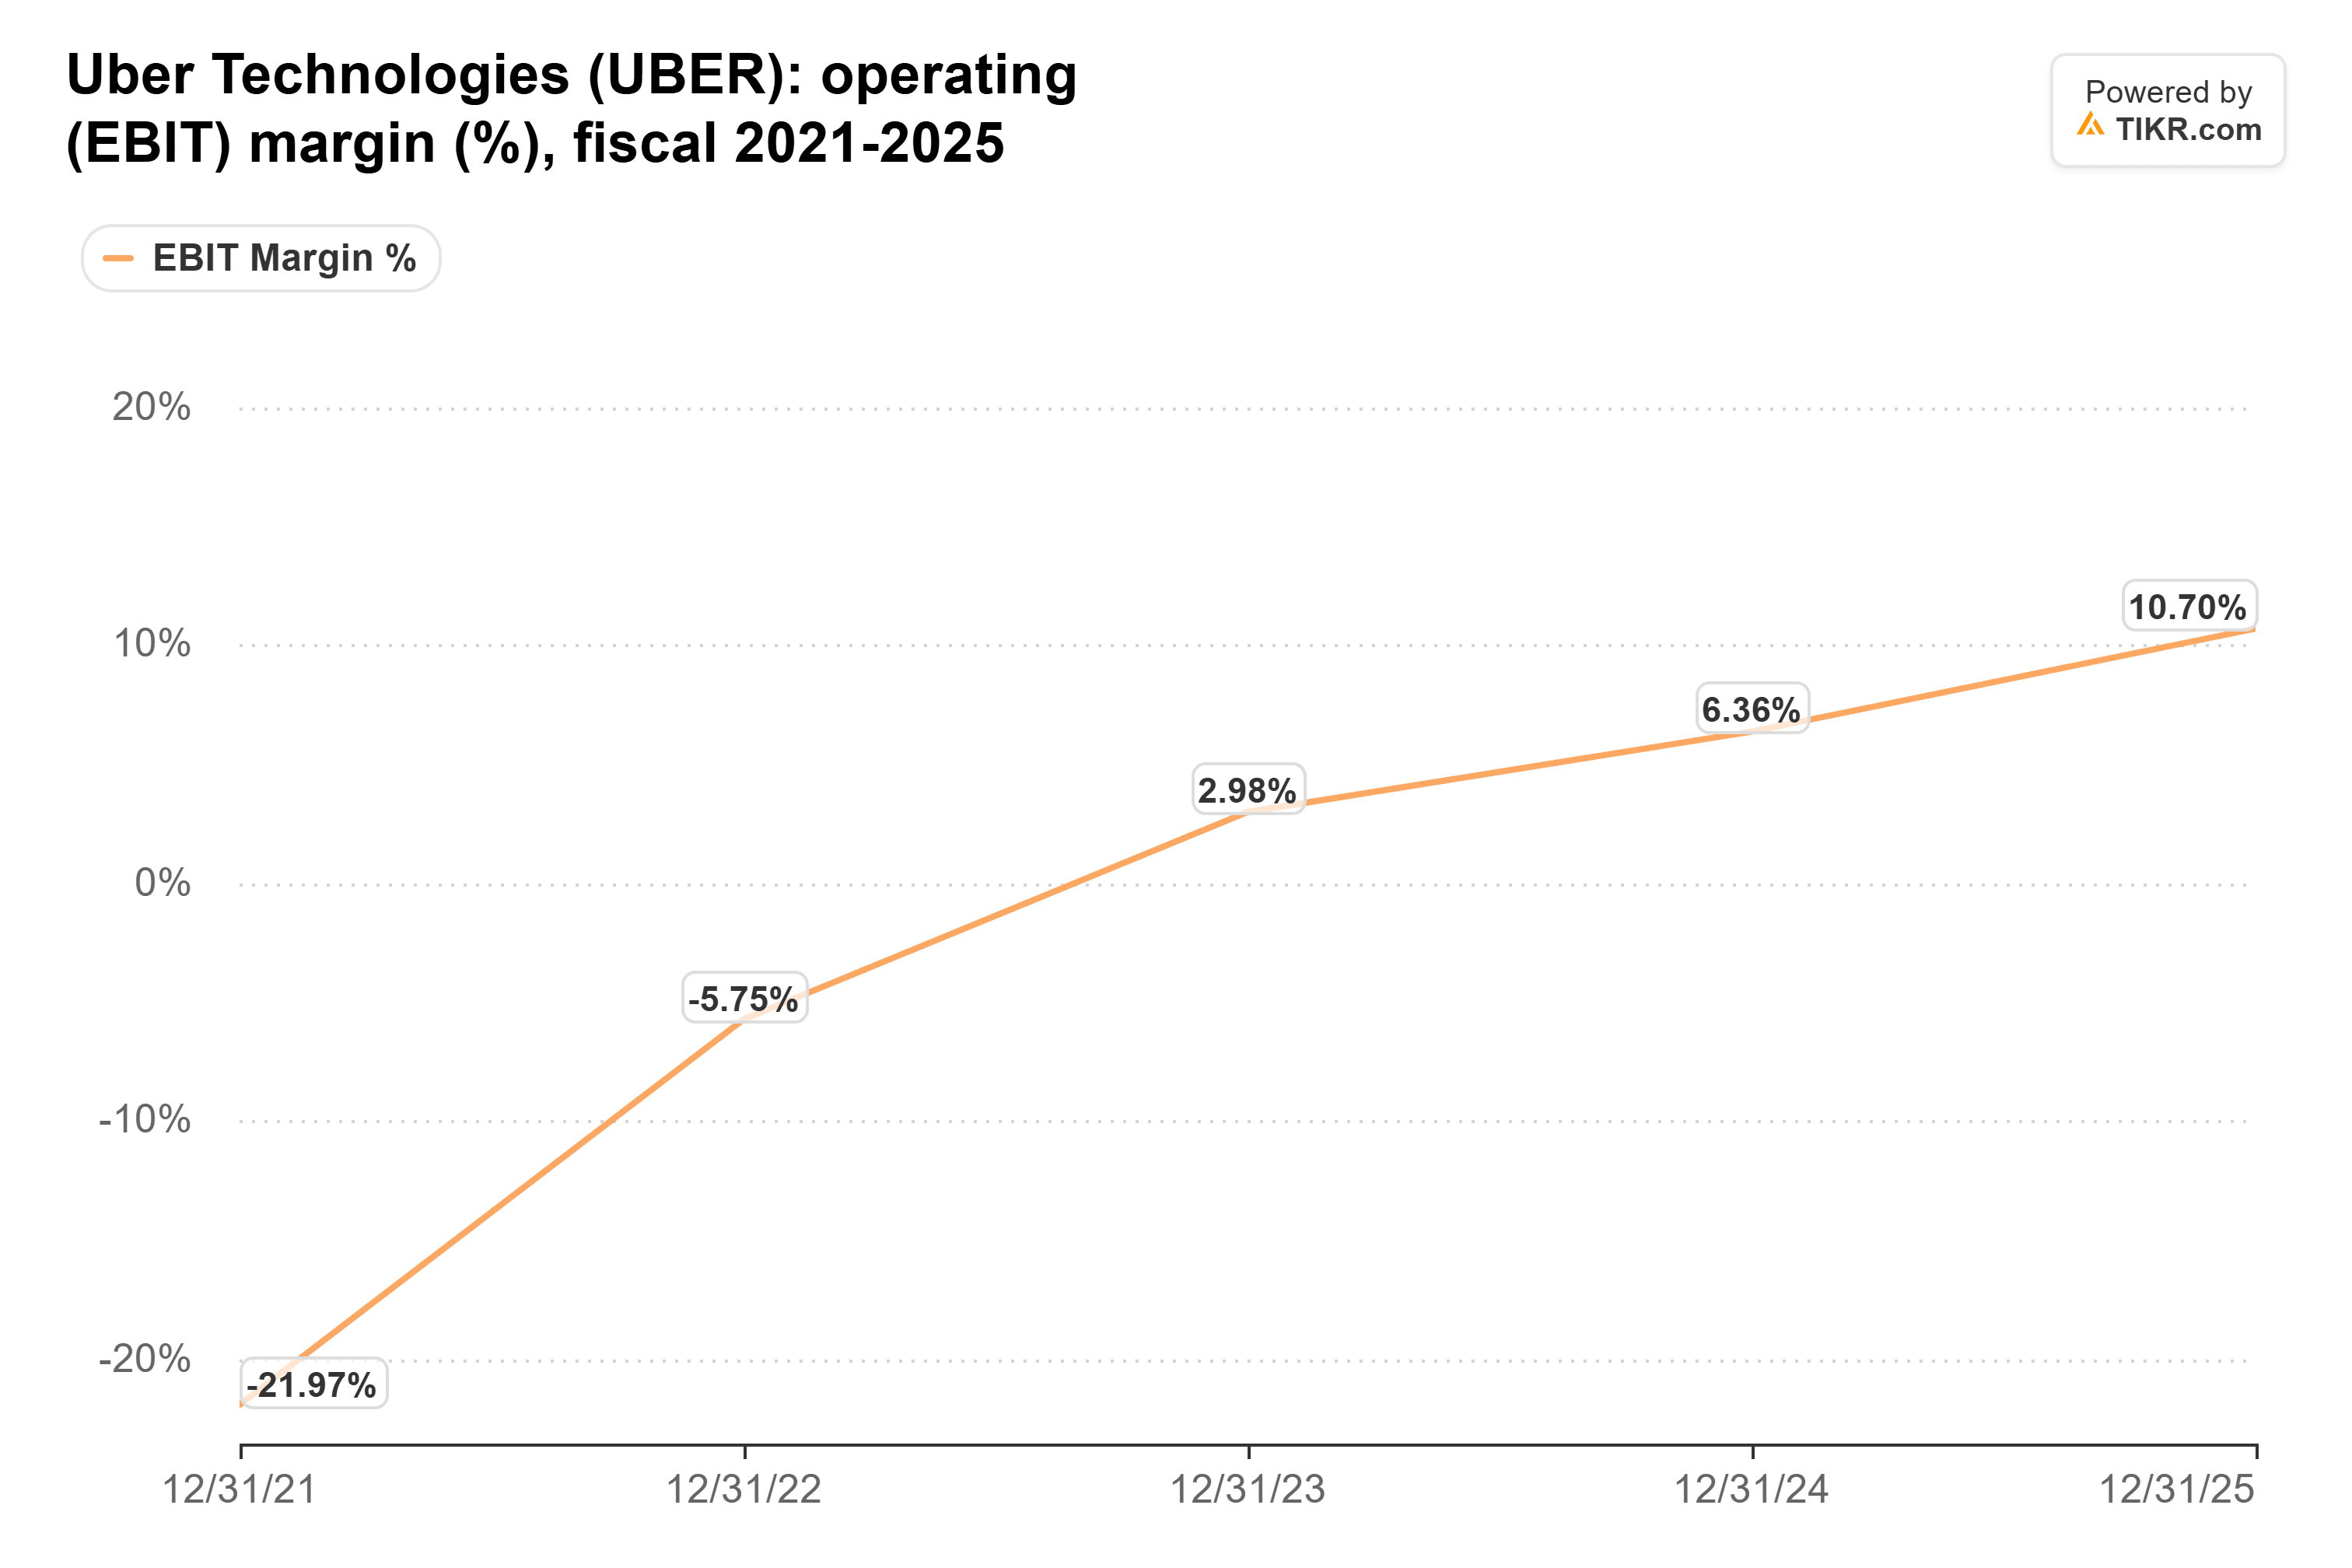
Esos márgenes también son nuevos. El margen operativo de Uber pasó de -22,0% en el año fiscal 2021 a 10,7% en el año fiscal 2025:
Los Robotaxis Todavía Podrían Operar en la Red de Uber
Uber tiene más de 30 socios de vehículos autónomos, y los AV en su red completan aproximadamente un 30% más de viajes por vehículo por día que en plataformas independientes. Espera más de 2.000 vehículos sin conductor en su plataforma en 2027.
Pero la flota más grande se está retirando. Waymo, con unos 4.000 vehículos en EE.UU., planea ofrecer viajes en su propia aplicación en Austin y Atlanta a partir de enero de 2028, poniendo fin a la exclusividad de Uber allí. Una flota de ese tamaño puede exigir un porcentaje mucho menor del que los conductores humanos le dan a Uber. Espero que la red de Uber sobreviva a los robotaxis, con más oferta a una tasa de participación más delgada.
La Acción de Uber Es Barata por una Razón
Uber cotiza a aproximadamente 17 veces las ganancias futuras, cerca de su nivel más bajo en tres años y muy por debajo de su promedio de tres años de 25x. Estuvo cerca de 40x en febrero de 2024:
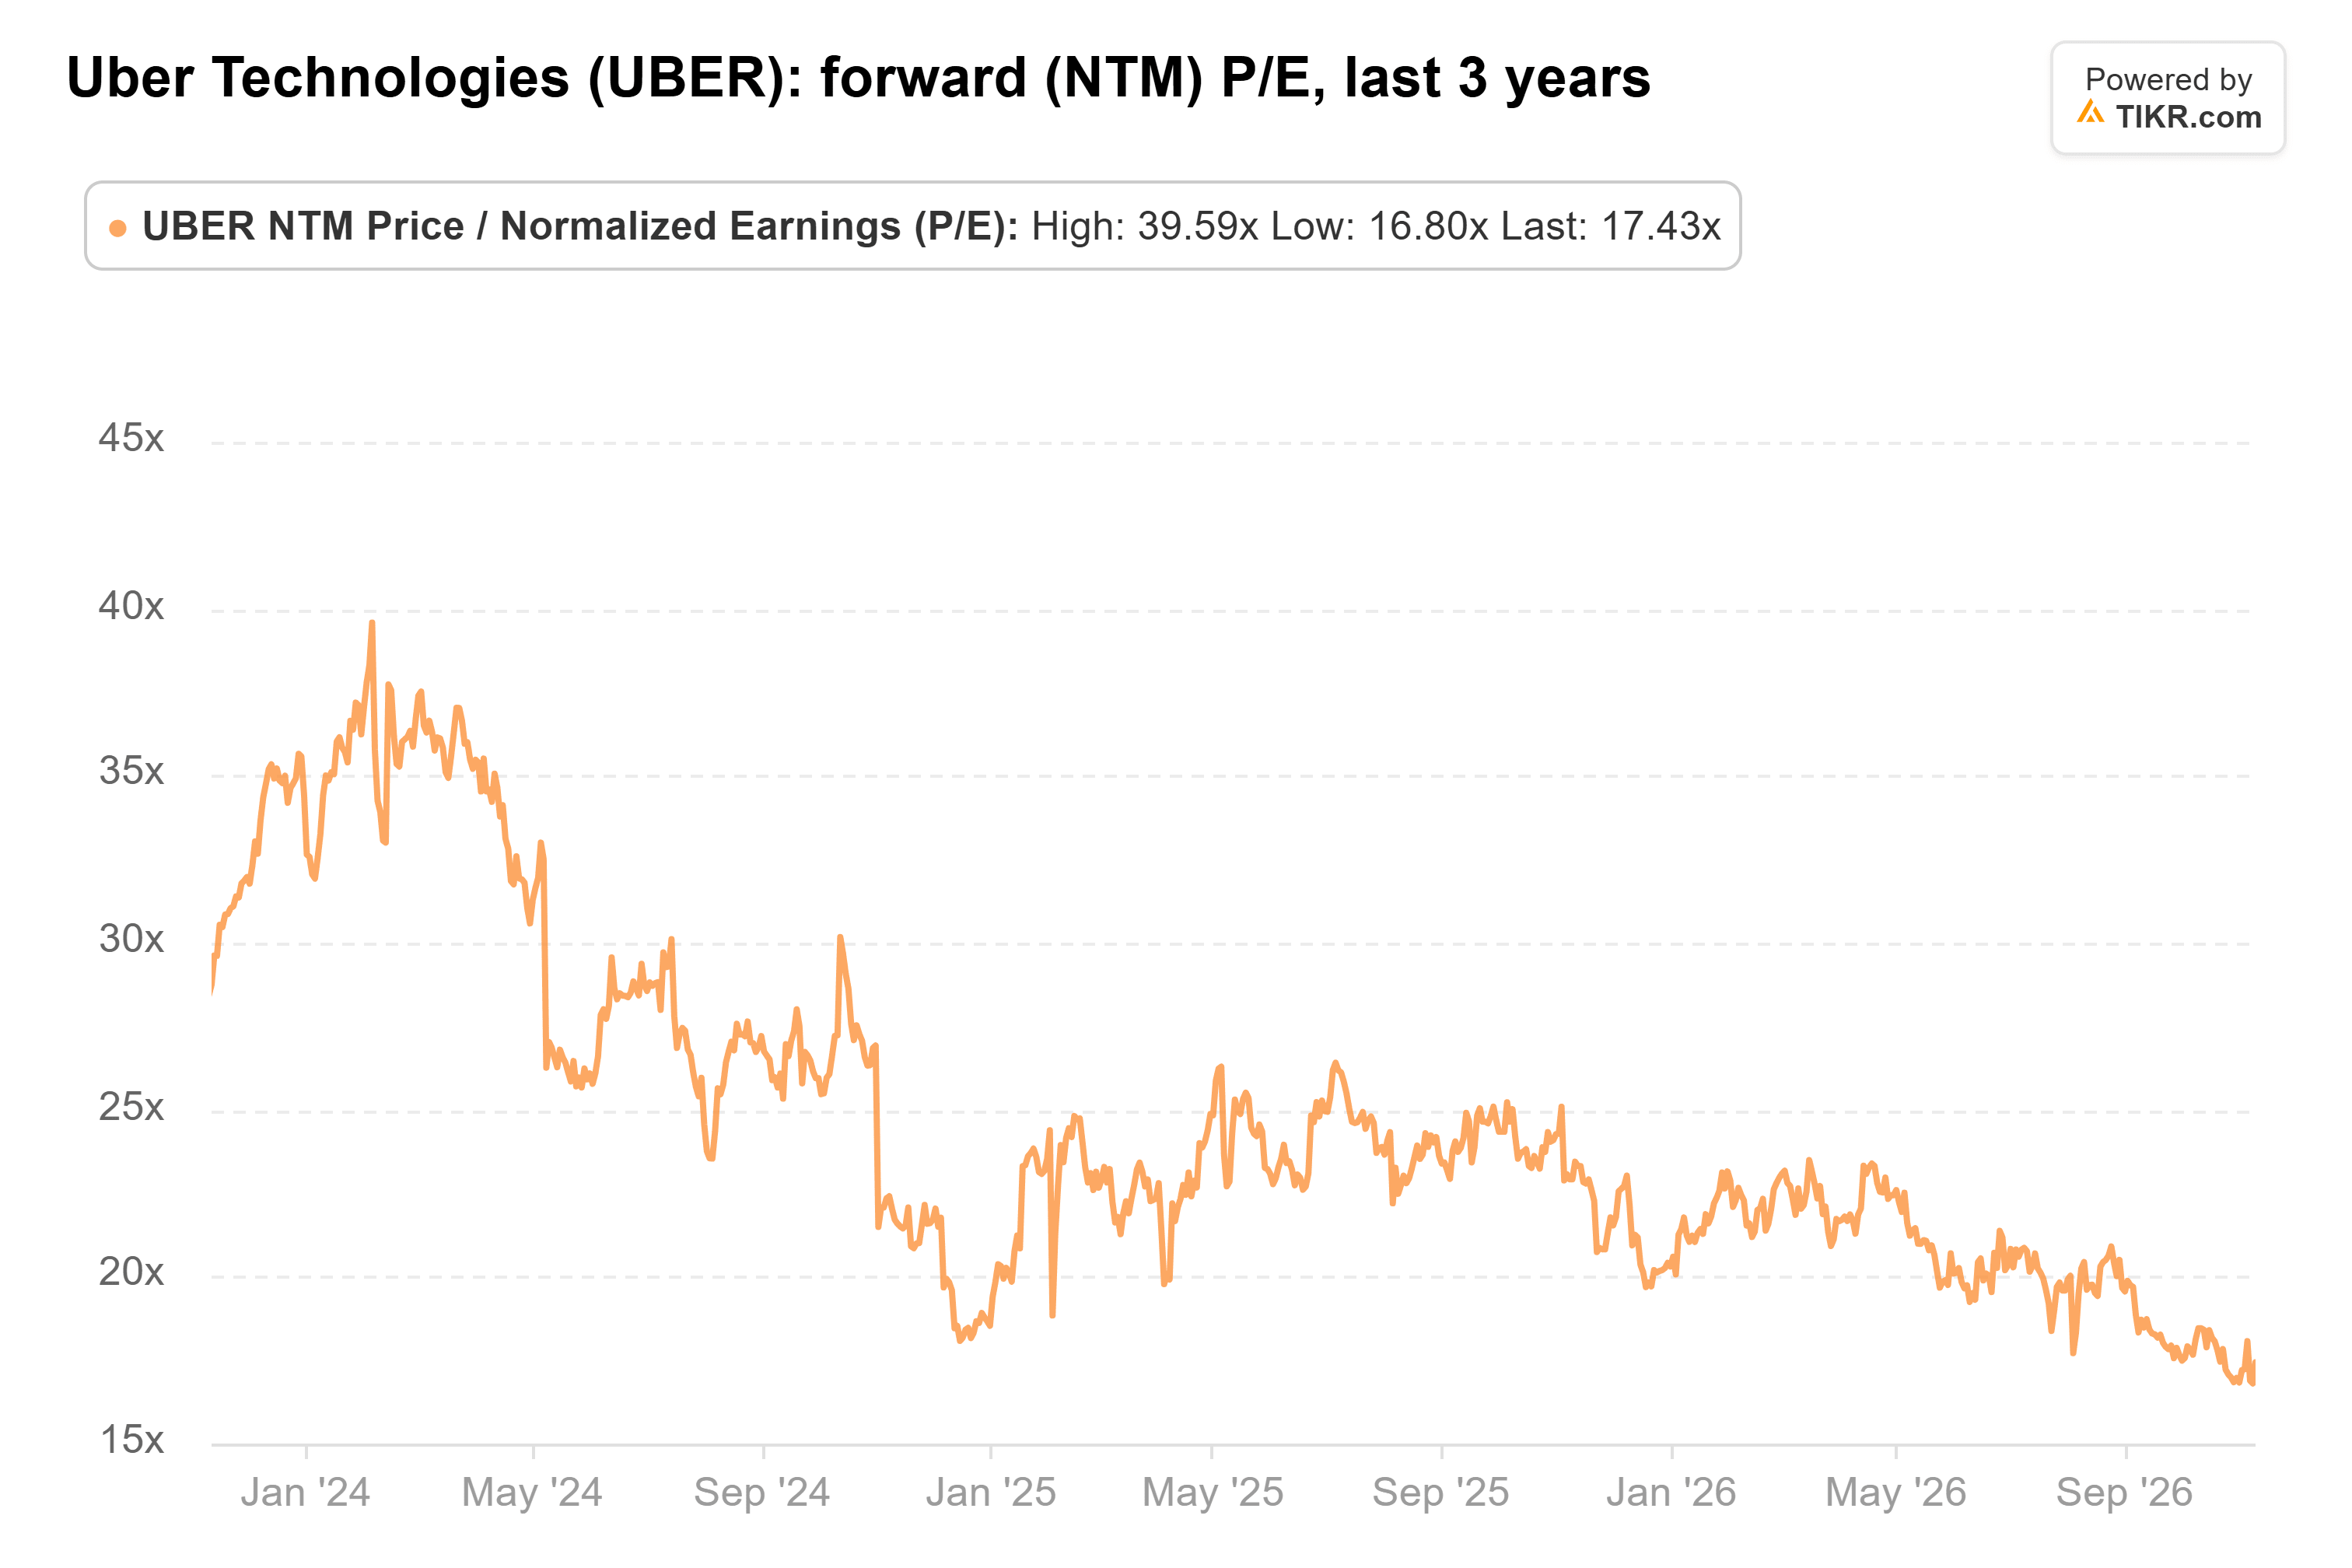
Los inversores están descontando la acción por el riesgo del robotaxi, incluso cuando el consenso aún estima que el EPS crece aproximadamente el doble de rápido que los ingresos.
Lo Que Uber Tiene que Demostrar Antes de Ser Barata
Musk viene por los 8 centavos de Uber más que por sus pasajeros, y 17x cubre parte de eso. Me gustaría que ese margen de Mobility se mantuviera durante los primeros grandes lanzamientos de robotaxis antes de llamar barata a la acción.
Observa el EBITDA ajustado de Mobility frente a las reservas, no a los ingresos. Los ingresos de Mobility del tercer trimestre cayeron un 2% a $7.500 millones con un crecimiento del 18% en reservas debido a un cambio en el modelo de negocio del Reino Unido que contabiliza el pago a los conductores como ingresos más bajos; sin ello, los ingresos habrían crecido aproximadamente un 12%. El objetivo de Uber de tener AV en 15 ciudades para el 31 de diciembre es la próxima prueba de cuántas flotas aún quieren a sus pasajeros.
Entonces, ¿Cuál Es el Valor Real de la Acción de Uber?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Uber. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!