Conclusiones clave
- Apple perdió unos 140.000 millones de dólares de valor de mercado en el after hours del 2 de noviembre, después de que su CEO John Ternus calificara los precios de la memoria como "sin precedentes" y Apple diera previsiones de margen bruto para el trimestre de diciembre del 45% al 46%.
- Los fabricantes de memoria tienen el poder de fijación de precios en este momento, por lo que el costo que aprieta a Apple se convierte en ganancia para empresas como Micron.
- El margen bruto trimestral de Micron pasó del -0,7% a finales de 2023 al 86,8% en su último trimestre, y los analistas esperan que su EPS normalizado se más que duplique en el año fiscal 2027.
- Apple puede absorber unos pocos trimestres difíciles. Para Micron, los grandes riesgos son que la oferta alcance a la demanda y que los precios más altos empiecen a costarle ventas a Apple.
Apple (AAPL) superó las estimaciones de Wall Street el lunes, pero aun así perdió unos 140.000 millones de dólares de valor de mercado en el after hours. (Ha recuperado parte de eso, ahora solo baja alrededor de un 2%).
La razón, muy simple, fue la memoria. En su primera conferencia de resultados como CEO, John Ternus dijo: "Lo que estamos viendo con los precios de la memoria en este momento es sin precedentes".
Cada dólar extra que Apple paga por memoria va a las pocas empresas que la fabrican, entre ellas Micron Technology (MU). (Las acciones de Micron subieron el martes por la mañana mientras las acciones de chips se recuperaban).
A Anurag Rana de Bloomberg Intelligence le preguntaron en el especial de resultados de Apple de Bloomberg cuál sería su principal pregunta para los ejecutivos de Apple. Fue directo al grano: "Díganme cómo van a mantener los márgenes brutos durante los próximos, diría, tres o cuatro trimestres con los precios de la memoria subiendo, tan altos?".
La respuesta de Apple: no lo hará, al menos no en el trimestre de diciembre.
Ese es el golpe que los inversores estaban esperando antes del informe. Apple dio previsiones de margen bruto para el trimestre de diciembre del 45% al 46%. Eso está por debajo del 46,3% que esperaban los analistas y por debajo del 47,9% del trimestre de septiembre, cuando los reembolsos arancelarios añadieron aproximadamente un punto. El CFO Kevan Parekh dijo que una vez descontados esos reembolsos, los mayores costos de memoria explican la mayor parte de la caída hasta el punto medio. (Una previsión de crecimiento de Servicios del 8% al 9%, por debajo del aproximadamente 10,7% que esperaban los analistas, tampoco ayudó).
TIKR hace seguimiento de 49 analistas sobre Micron. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Micron, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Micron
Y Ternus no ve un alivio pronto: "mirando más allá del trimestre de diciembre, vemos que los precios de las compras de memoria continúan aumentando".
Micron está al otro lado de esa factura
Solo unas pocas empresas están cobrando ese dinero. Tim Cook, CEO de Apple hasta septiembre, dijo en su conferencia de julio que el mercado de DRAM tiene tres proveedores. Micron es uno de ellos.
Los analistas esperan que el EPS normalizado de Micron se más que duplique nuevamente, de 75,52 dólares por acción en el año fiscal 2026 (que terminó a principios de septiembre) a 176,50 dólares en el año fiscal 2027.
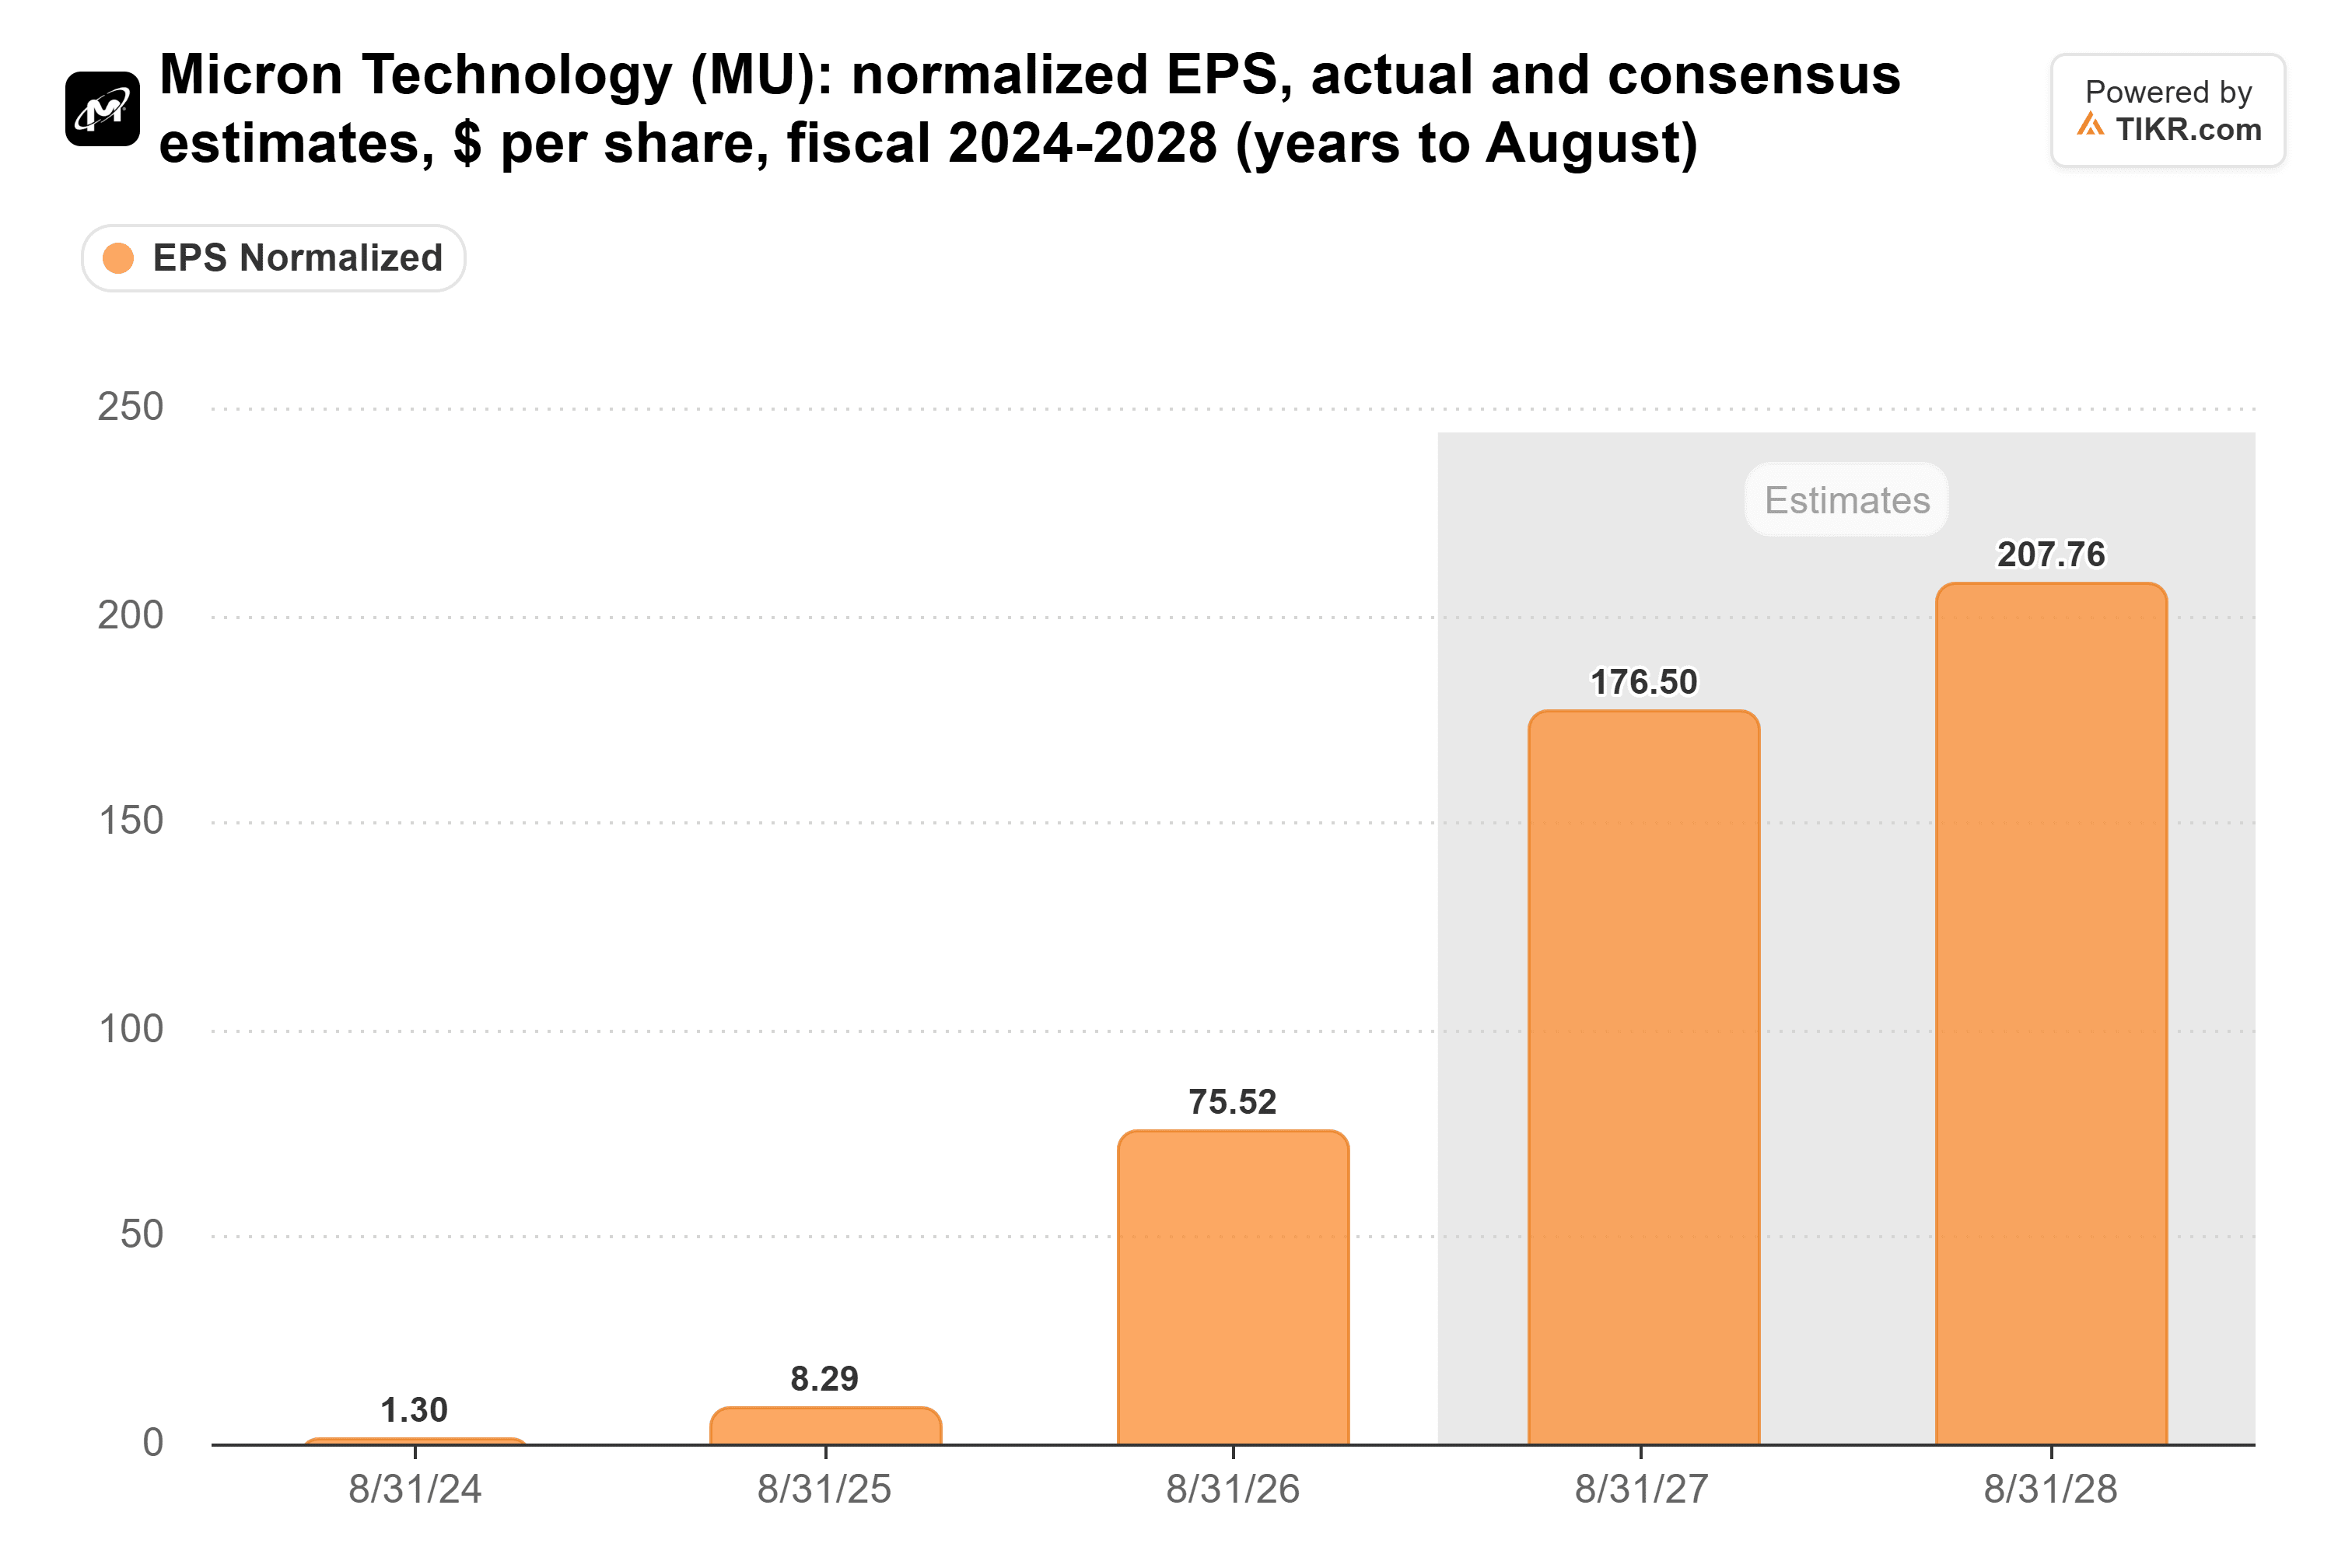
Si acaso, Ternus acaba de dar a los analistas una razón para aumentar esas cifras.
Puedes ver el poder de fijación de precios en el margen bruto de Micron. Pasó del -0,7% en el trimestre terminado en noviembre de 2023 al 86,8% en el trimestre terminado el 3 de septiembre de 2026.

Eso es más alto que el margen bruto del 76,3% del negocio de Servicios de Apple, su línea de mayor margen, en los nueve meses hasta el 27 de junio.
Apple puede absorber unos pocos trimestres difíciles
Por supuesto, Apple no está indefensa. Su margen bruto subió durante cuatro trimestres consecutivos, hasta el 50,1% en el trimestre terminado el 27 de junio (los reembolsos arancelarios añadieron aproximadamente 2 puntos de eso):

Incluso el tope de la previsión para diciembre sería más bajo que cualquier trimestre en ese gráfico. Y en cada uno de los últimos dos años, el margen del trimestre de diciembre de Apple fue más alto que el de septiembre.
Apple ha empezado a trasladar el costo. Subió los precios de Mac e iPad a finales de junio y los precios del iPhone en septiembre. Parekh dijo que "es muy pronto para evaluar realmente cualquier impacto en la elasticidad".
Hasta ahora, la demanda se mantiene. Apple dio previsiones de crecimiento de ingresos para el trimestre de diciembre del 7% al 10%, por encima del 6,1% que esperaban los analistas. El director de operaciones Sabih Khan dijo que la memoria es la razón principal por la que Apple no puede fabricar suficientes Macs e iPads este trimestre.
Para Micron, eso es lo mejor que puede pasar: un cliente que tiene escasez de memoria y aún así paga más por ella.
Micron gana hasta que la oferta alcance a la demanda
Desde mi punto de vista, los fabricantes de memoria tienen el poder de fijación de precios en este momento, y preferiría ser dueño de la empresa que envía la factura que de la empresa que tiene que pagarla. (Algo así como saber que siempre estás perdiendo frente a la compañía de seguros).
La memoria sigue siendo un negocio cíclico, y el margen bruto de Micron estaba por debajo de cero hace menos de tres años. La gente también discrepa sobre cuánto dura la escasez. SK hynix ha pronosticado que se extiende hasta 2030, mientras que Dell, después de triplicar su inventario, dice que el suministro de chips está mucho más cerca de la demanda.
Los resultados del trimestre de diciembre de Apple, previstos para finales de enero, mostrarán si su margen cae en ese rango del 45% al 46%. Si Apple empieza a vender menos dispositivos a sus nuevos precios, Micron también lo sentirá.
Entonces, ¿cuánto vale realmente la acción de Micron?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Micron. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!