Puntos Clave
- La acción de Micron Technology (MU) cayó un 29,7% entre el 29 de octubre y el 5 de noviembre, cerrando a $656,39, ya que las preocupaciones sobre la demanda de memoria y el gasto en IA presionaron las acciones.
- Qualcomm (QCOM) cayó aproximadamente un 15,5% en el mismo período, mientras que Apple (AAPL) advirtió que los mayores costes de memoria estaban afectando a la rentabilidad.
- El analista de Bernstein, Mark Li, reiteró una calificación de Compra y un precio objetivo de $1.300 el 4 de noviembre, lo que implica aproximadamente un 98% de potencial alcista desde el precio de cierre de Micron del 5 de noviembre.
- Micron parece potencialmente infravalorada si se mantienen las previsiones de beneficios, pero su posterior rebote y los riesgos para la demanda de memoria hacen que el objetivo de Bernstein sea un escenario optimista.
¿Qué Ocurrió?
La acción de Micron se desplomó casi un 30% entre el 29 de octubre y el 5 de noviembre, ya que los inversores cuestionaron si el extraordinario crecimiento de los beneficios de la industria de la memoria podría continuar.
A pesar de la venta masiva, el analista de Bernstein, Mark Li, reiteró su calificación de Compra y su precio objetivo de $1.300 a principios de noviembre, sugiriendo un potencial de recuperación significativo.
El productor de memoria japonés Kioxia emitió un pronóstico de beneficios cauteloso, lo que generó preocupaciones de que la rápida mejora en la rentabilidad de la industria de la memoria podría moderarse.
Mientras tanto, los temores de posibles restricciones en la construcción de centros de datos presionaron a las acciones de infraestructura de IA, ya que los inversores reevaluaron el gasto futuro.
El 5 de noviembre, Bloomberg informó que Micron había suspendido los trabajos en una planta de semiconductores planificada de $4.500 millones en Taiwán tras una disputa laboral.
Dado que la instalación aún no producía chips, la suspensión reportada representó una preocupación de capacidad a más largo plazo en lugar de una interrupción inmediata de los beneficios.
Qualcomm reportó una caída interanual del 26% en los ingresos por chips para móviles en el cuarto trimestre fiscal, a $5.140 millones, mientras que los mayores costes de memoria y la menor demanda de smartphones generaron preocupaciones sobre las ventas futuras.
Apple reforzó esas preocupaciones durante su conferencia de resultados del 2 de noviembre, cuando el CFO Kevan Parekh proyectó márgenes brutos del 45% al 46% para el trimestre de diciembre, en comparación con el 47,9% de septiembre, aunque el trimestre anterior se benefició de reembolsos arancelarios.
Parekh explicó: "Esperamos que la mayor parte de esa disminución sea impulsada por los mayores costes de memoria".
El aumento de los costes de memoria podría eventualmente debilitar la demanda de smartphones, incluso mientras apoyan los márgenes de Micron.
La Unidad de Negocio Móvil y de Clientes de Micron generó un margen operativo del 88% en el cuarto trimestre fiscal de 2026, en comparación con el 29% del año anterior, demostrando cuán fuertemente los precios favorables de la memoria respaldan la rentabilidad.
Según las estimaciones de TIKR del 2 de noviembre, se proyectaba que el BPA normalizado aumentaría desde $75,52 en el año fiscal 2026 a $176,50 en el año fiscal 2027, seguido de $207,76 en el año fiscal 2028.
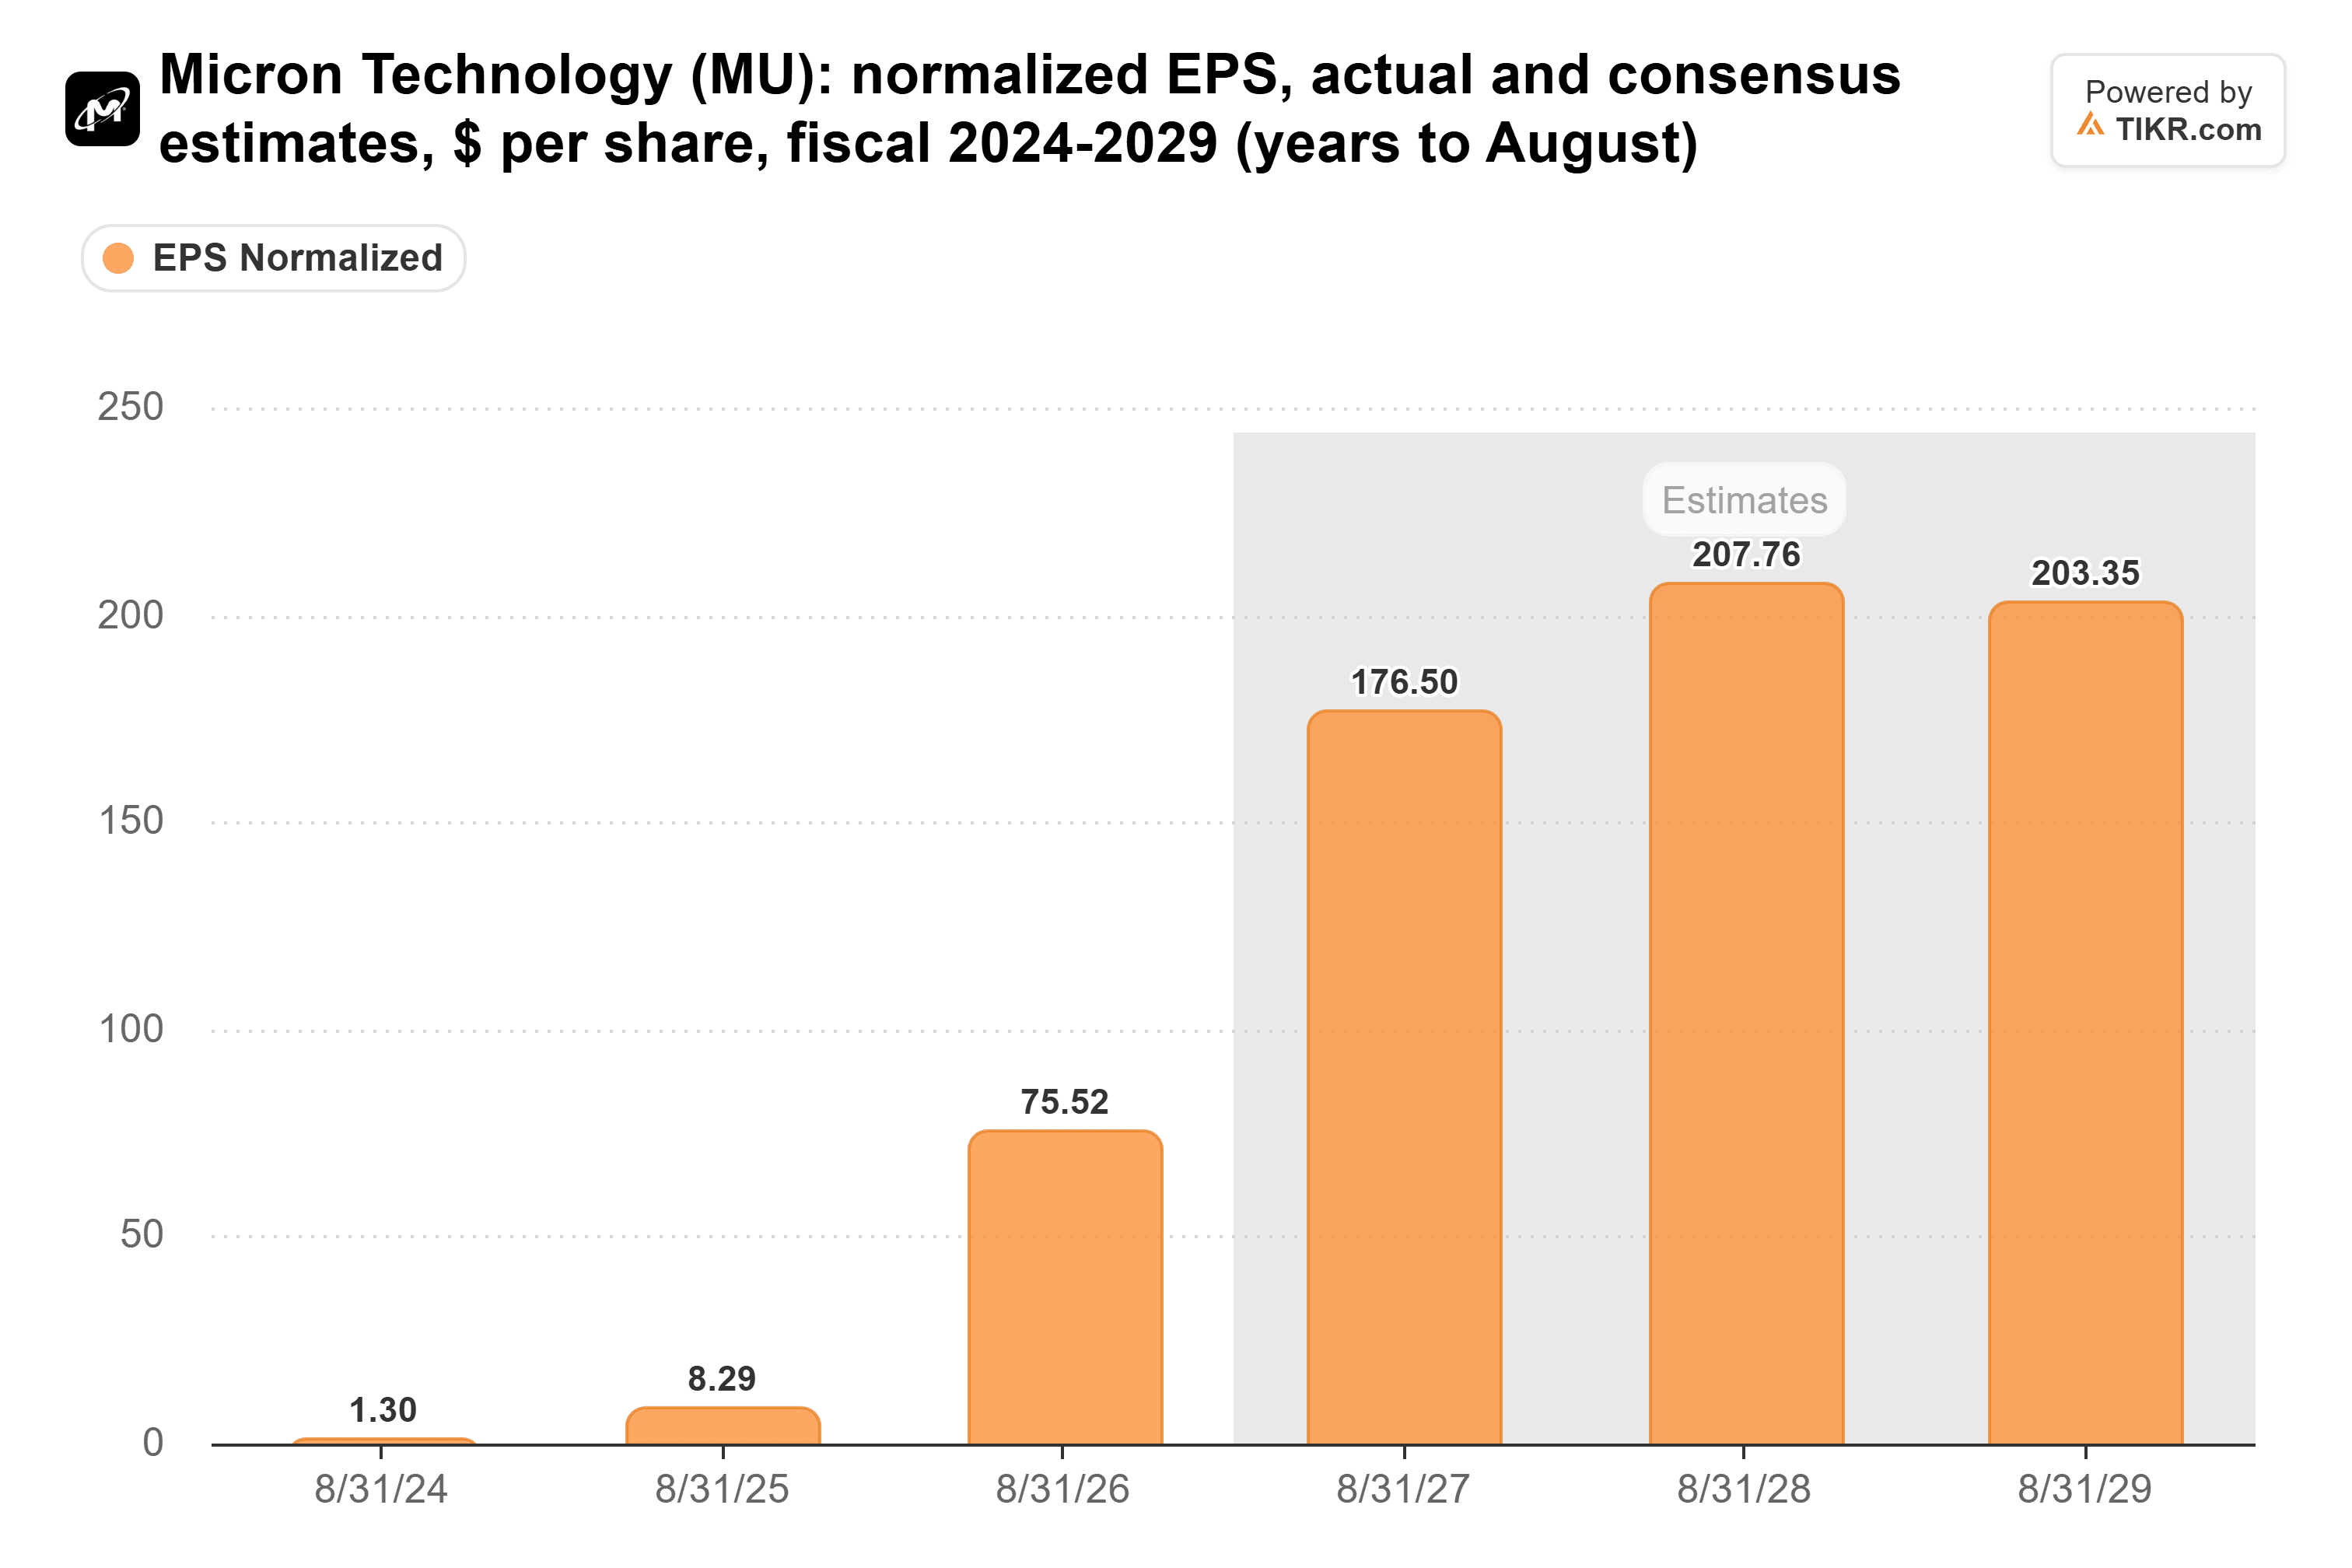
Estas previsiones sugieren un crecimiento sustancial de los beneficios, aunque una demanda más débil de los clientes o la caída de los precios de la memoria podrían llevar a revisiones a la baja.
¿Está la acción de Micron Infravalorada o Sobrevalorada?
Micron parece potencialmente infravalorada en base a su crecimiento proyectado de beneficios, aunque su perspectiva de inversión depende de una demanda sostenida de memoria y precios favorables.
Según los datos de TIKR del 2 de noviembre, Micron cotizaba aproximadamente a 4,7 veces los beneficios de los próximos 12 meses, lo que refleja el escepticismo sobre la sostenibilidad de su elevada rentabilidad.
El precio objetivo de $1.300 de Bernstein implicaba aproximadamente un 98% de potencial alcista desde el precio de cierre de Micron del 5 de noviembre y aproximadamente 7,3 veces los beneficios futuros subyacentes a la valoración del 2 de noviembre.
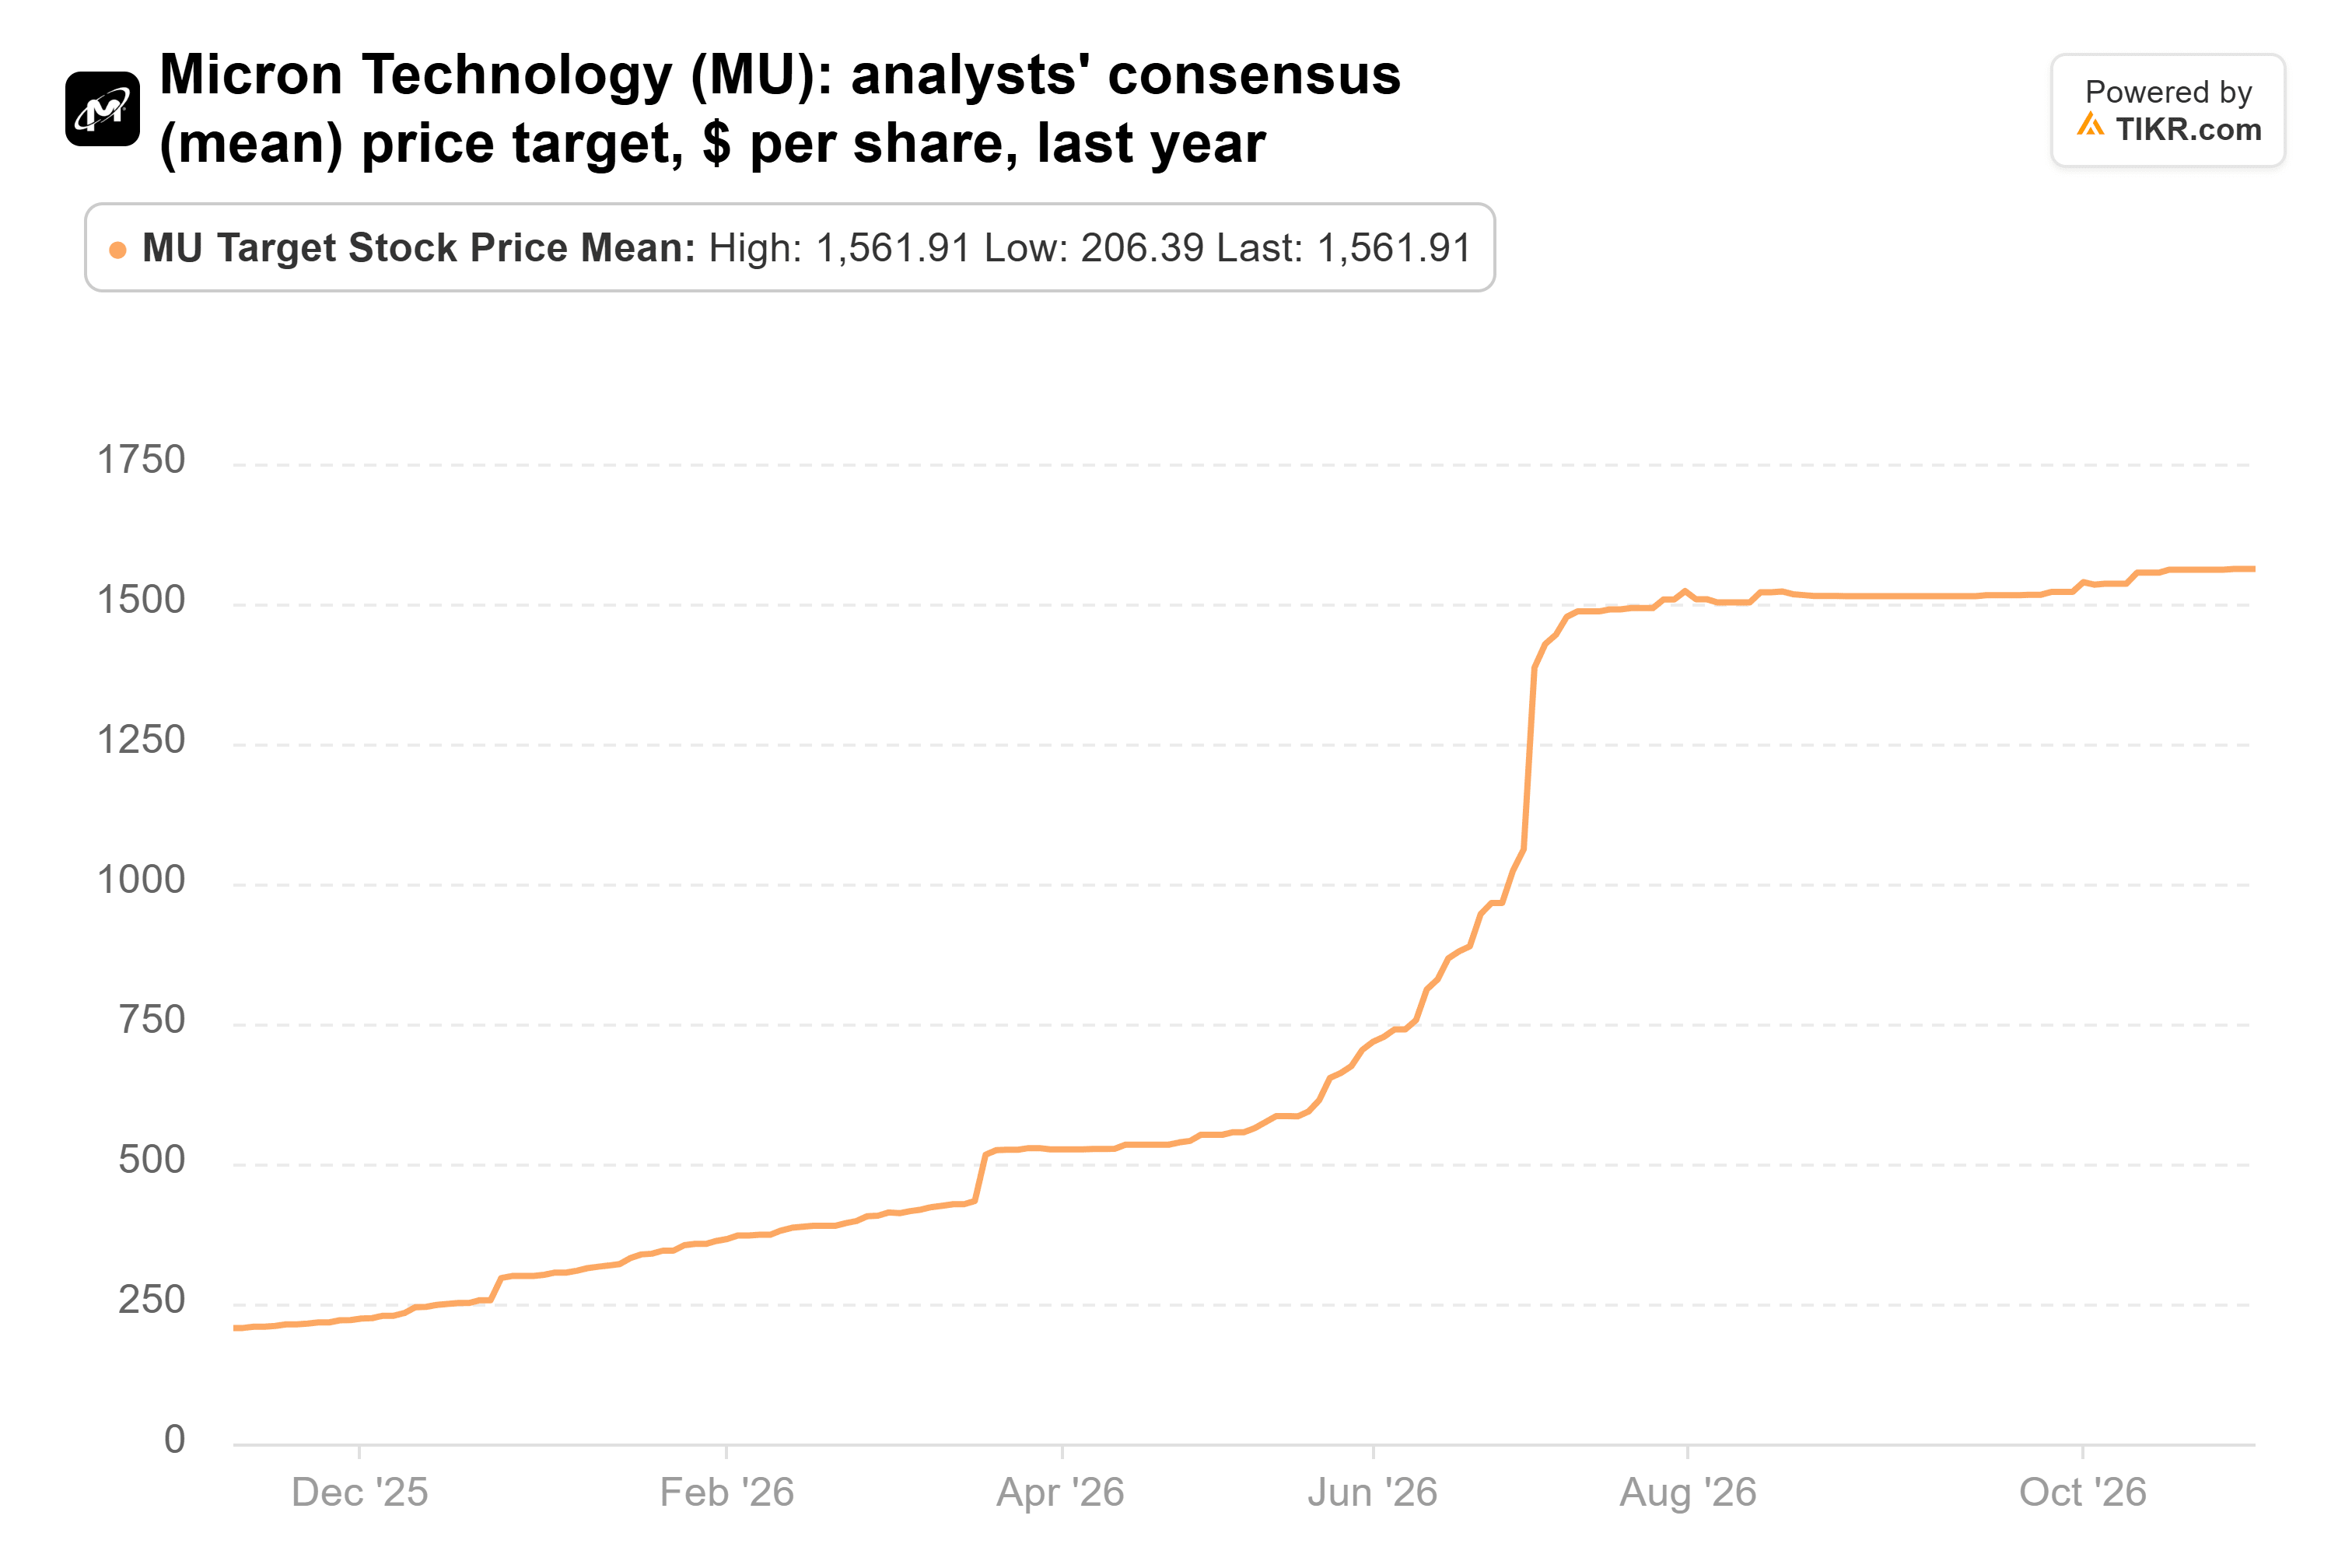
Los datos de TIKR del 28 de octubre mostraron un precio objetivo promedio de los analistas de aproximadamente $1.562, aunque esas expectativas eran anteriores a la última venta masiva de semiconductores.
La dirección de Micron también declaró en septiembre que más del 75% de su producción para el año fiscal 2027 ya estaba comprometida, lo que respalda la visibilidad sobre la demanda futura.
En los próximos 12 meses, la demanda de memoria relacionada con la IA, la producción contratada y los precios sostenidos podrían respaldar el crecimiento de los beneficios, mientras que las ventas más débiles de smartphones y una inversión más lenta en centros de datos siguen siendo riesgos significativos.
Un múltiplo bajo de beneficios futuros también conlleva riesgos para un productor de memoria cíclico, ya que la caída de los precios de los chips podría reducir drásticamente los beneficios.
En general, Micron parece infravalorada si se mantienen las previsiones de beneficios, pero el objetivo de $1.300 de Bernstein depende de unos precios fuertes de la memoria y una demanda continua de IA. Tras la recuperación de Micron a $824,79 el 11 de noviembre, el potencial alcista implícito se redujo a aproximadamente un 58%, lo que hace que una duplicación cercana sea menos probable desde ese precio de acción más alto.
Entonces, ¿cuál es el valor real de la acción de Micron?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Micron. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!