Puntos Clave
- La acción de McDonald's (MCD) ganó aproximadamente un 7% del 30 de octubre al 6 de noviembre, cerrando en $276.52 después de que sus resultados del tercer trimestre superaran las expectativas, compensando la debilidad en el tráfico de sus restaurantes en EE.UU.
- Restaurant Brands International (QSR) reportó un crecimiento de ventas comparables del 8.4% en Burger King en EE.UU., mientras que Chipotle Mexican Grill (CMG) registró un crecimiento de ventas comparables del 2.1%, destacando la presión competitiva sobre McDonald's.
- Los beneficios ajustados de McDonald's alcanzaron los $3.57 por acción, superando el consenso de $3.38, aunque los ingresos de $7.16 mil millones no cumplieron las expectativas y las ventas comparables en EE.UU. cayeron un 0.2%.
- McDonald's parece estar valorada de manera justa a aproximadamente 20 veces los beneficios futuros, con un tráfico de clientes en mejora y su plan de lanzamiento de un menú de valor para 2027 ofreciendo catalizadores potenciales.
¿Qué Sucedió?
La acción de McDonald's (MCD) subió aproximadamente un 7% del 30 de octubre al 6 de noviembre, pasando de $258.12 a $276.52, según los datos históricos del precio de la acción. La mayor atención llegó tras su informe de resultados del tercer trimestre, que mostró mayores beneficios a pesar de la continua debilidad en el tráfico de sus restaurantes en EE.UU.
Las acciones saltaron un 6.5% el 4 de noviembre después de que McDonald's reportara beneficios ajustados de $3.57 por acción, un 11% más que el año anterior y por encima del consenso de $3.38. Pero los ingresos de $7.16 mil millones no alcanzaron los $7.28 mil millones que esperaban los analistas.
Según los resultados del tercer trimestre de la compañía, las ventas comparables en EE.UU. cayeron un 0.2%, ya que un menor número de visitas de clientes compensó un mayor gasto promedio. Las ventas comparables globales aumentaron un 1.5%, respaldadas por un mejor desempeño internacional.
La superación de las expectativas de beneficios se debió en gran medida a mayores márgenes en los restaurantes franquiciados y a las ganancias por la venta de restaurantes a franquiciados, más que a una recuperación significativa de la demanda en EE.UU. Esa es una distinción importante: el modelo de negocio basado en franquicias de McDonald's sigue respaldando la rentabilidad, pero atraer a más clientes a los restaurantes sigue siendo un desafío.
La competencia hace que ese desafío sea más difícil. Restaurant Brands International reportó un crecimiento de ventas comparables del 8.4% en Burger King en EE.UU., mientras que Chipotle Mexican Grill registró un crecimiento de ventas comparables del 2.1%, incluyendo un aumento del 0.8% en transacciones.
Esos resultados sugieren que McDonald's enfrenta desafíos competitivos más allá de las presiones más amplias de la industria de restaurantes, aunque las diferencias en precios, demografía de clientes y formatos de restaurante hacen que las comparaciones directas sean imperfectas.
Aún así, la dirección ve motivos para el optimismo. El presidente y CEO Chris Kempczinski dijo que la compañía se sentía alentada por la mejora en el desempeño en EE.UU. a medida que avanzaba el trimestre, añadiendo: "Nos centramos en construir a partir de aquí, fortaleciendo el negocio hoy e invirtiendo en el próximo capítulo de crecimiento".
McDonald's está probando dos estructuras de menú de valor de nivel de entrada en aproximadamente 1,900 restaurantes en EE.UU., con planes para un lanzamiento a nivel nacional a principios de 2027.
La oportunidad es clara: las comidas asequibles podrían atraer a más clientes y ayudar a restaurar el tráfico. La pregunta es si esas visitas adicionales generarán suficientes ventas para compensar los costos promocionales y proteger la rentabilidad de los restaurantes.
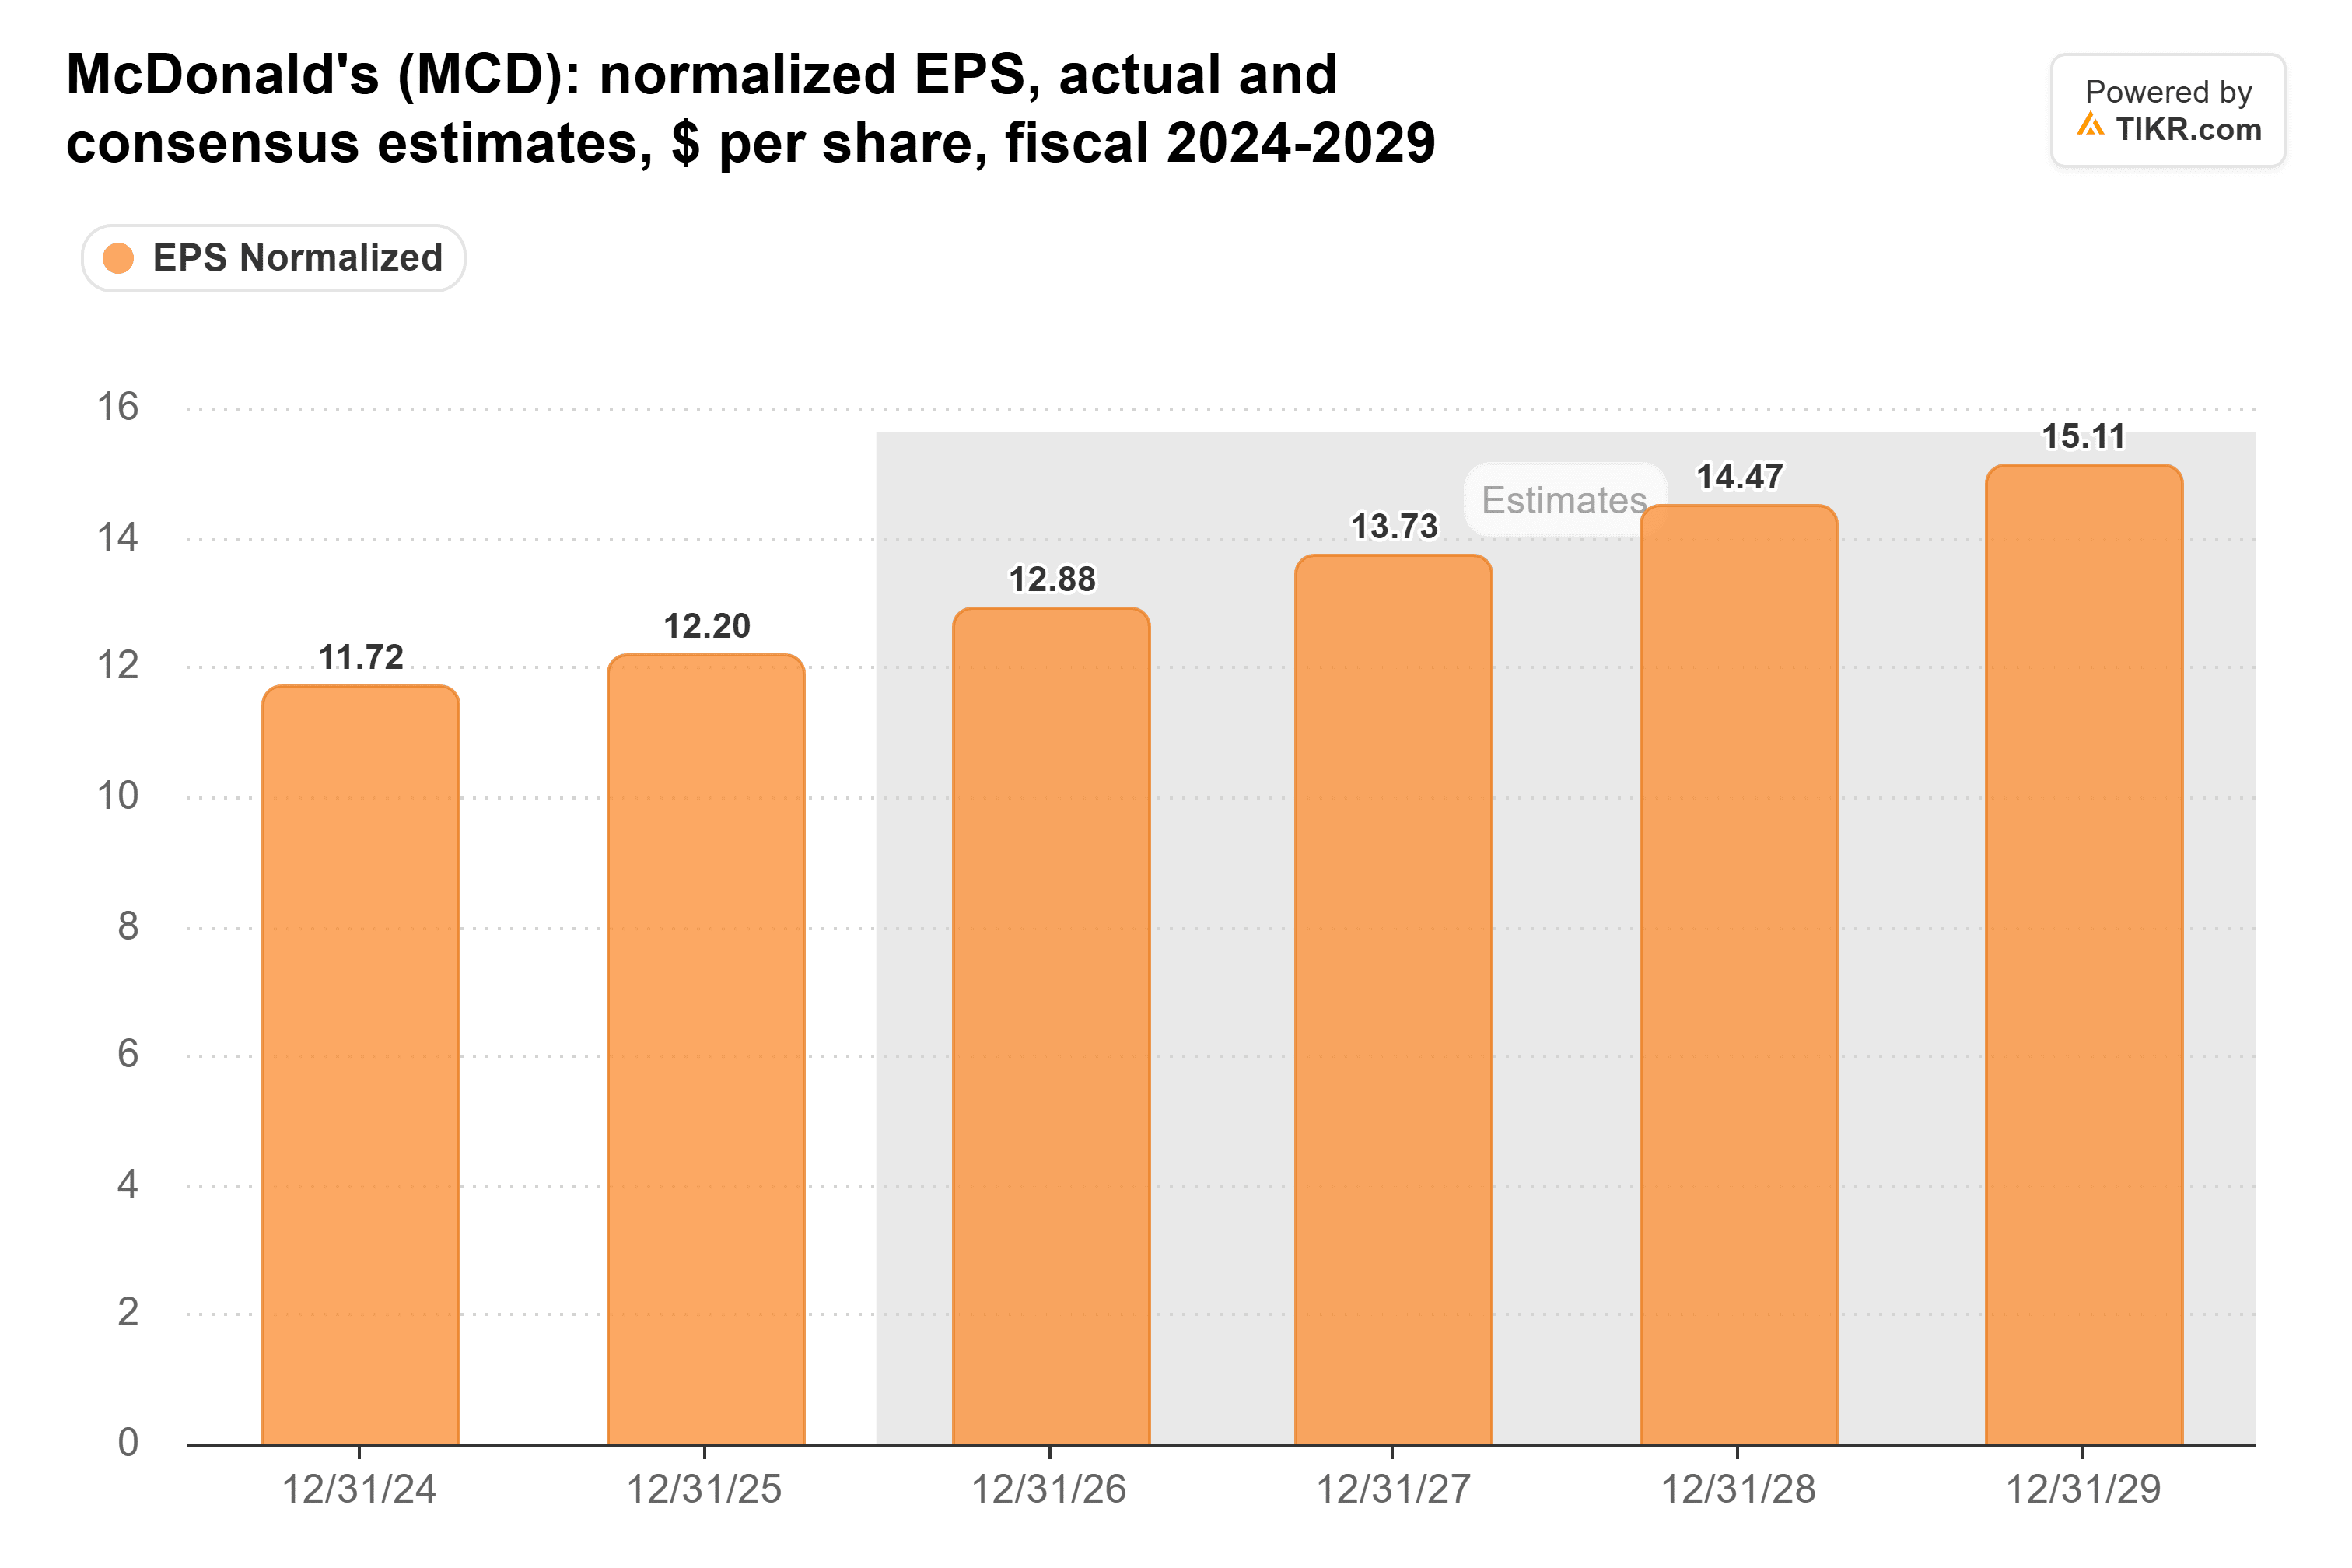
Las estimaciones de Wall Street en el gráfico de TIKR proyectan un BPA normalizado de $12.88 en 2026, con beneficios esperados que aumentan hasta 2029.
Esa perspectiva sugiere que los analistas esperan que McDonald's continúe creciendo en beneficios a pesar del menor tráfico de clientes en EE.UU. Sin embargo, mantener ese crecimiento dependerá de la rentabilidad de las franquicias, la productividad de los restaurantes y de si su renovado enfoque en el valor puede recuperar a los clientes.
¿Está la acción de McDonald's infravalorada o sobrevalorada?
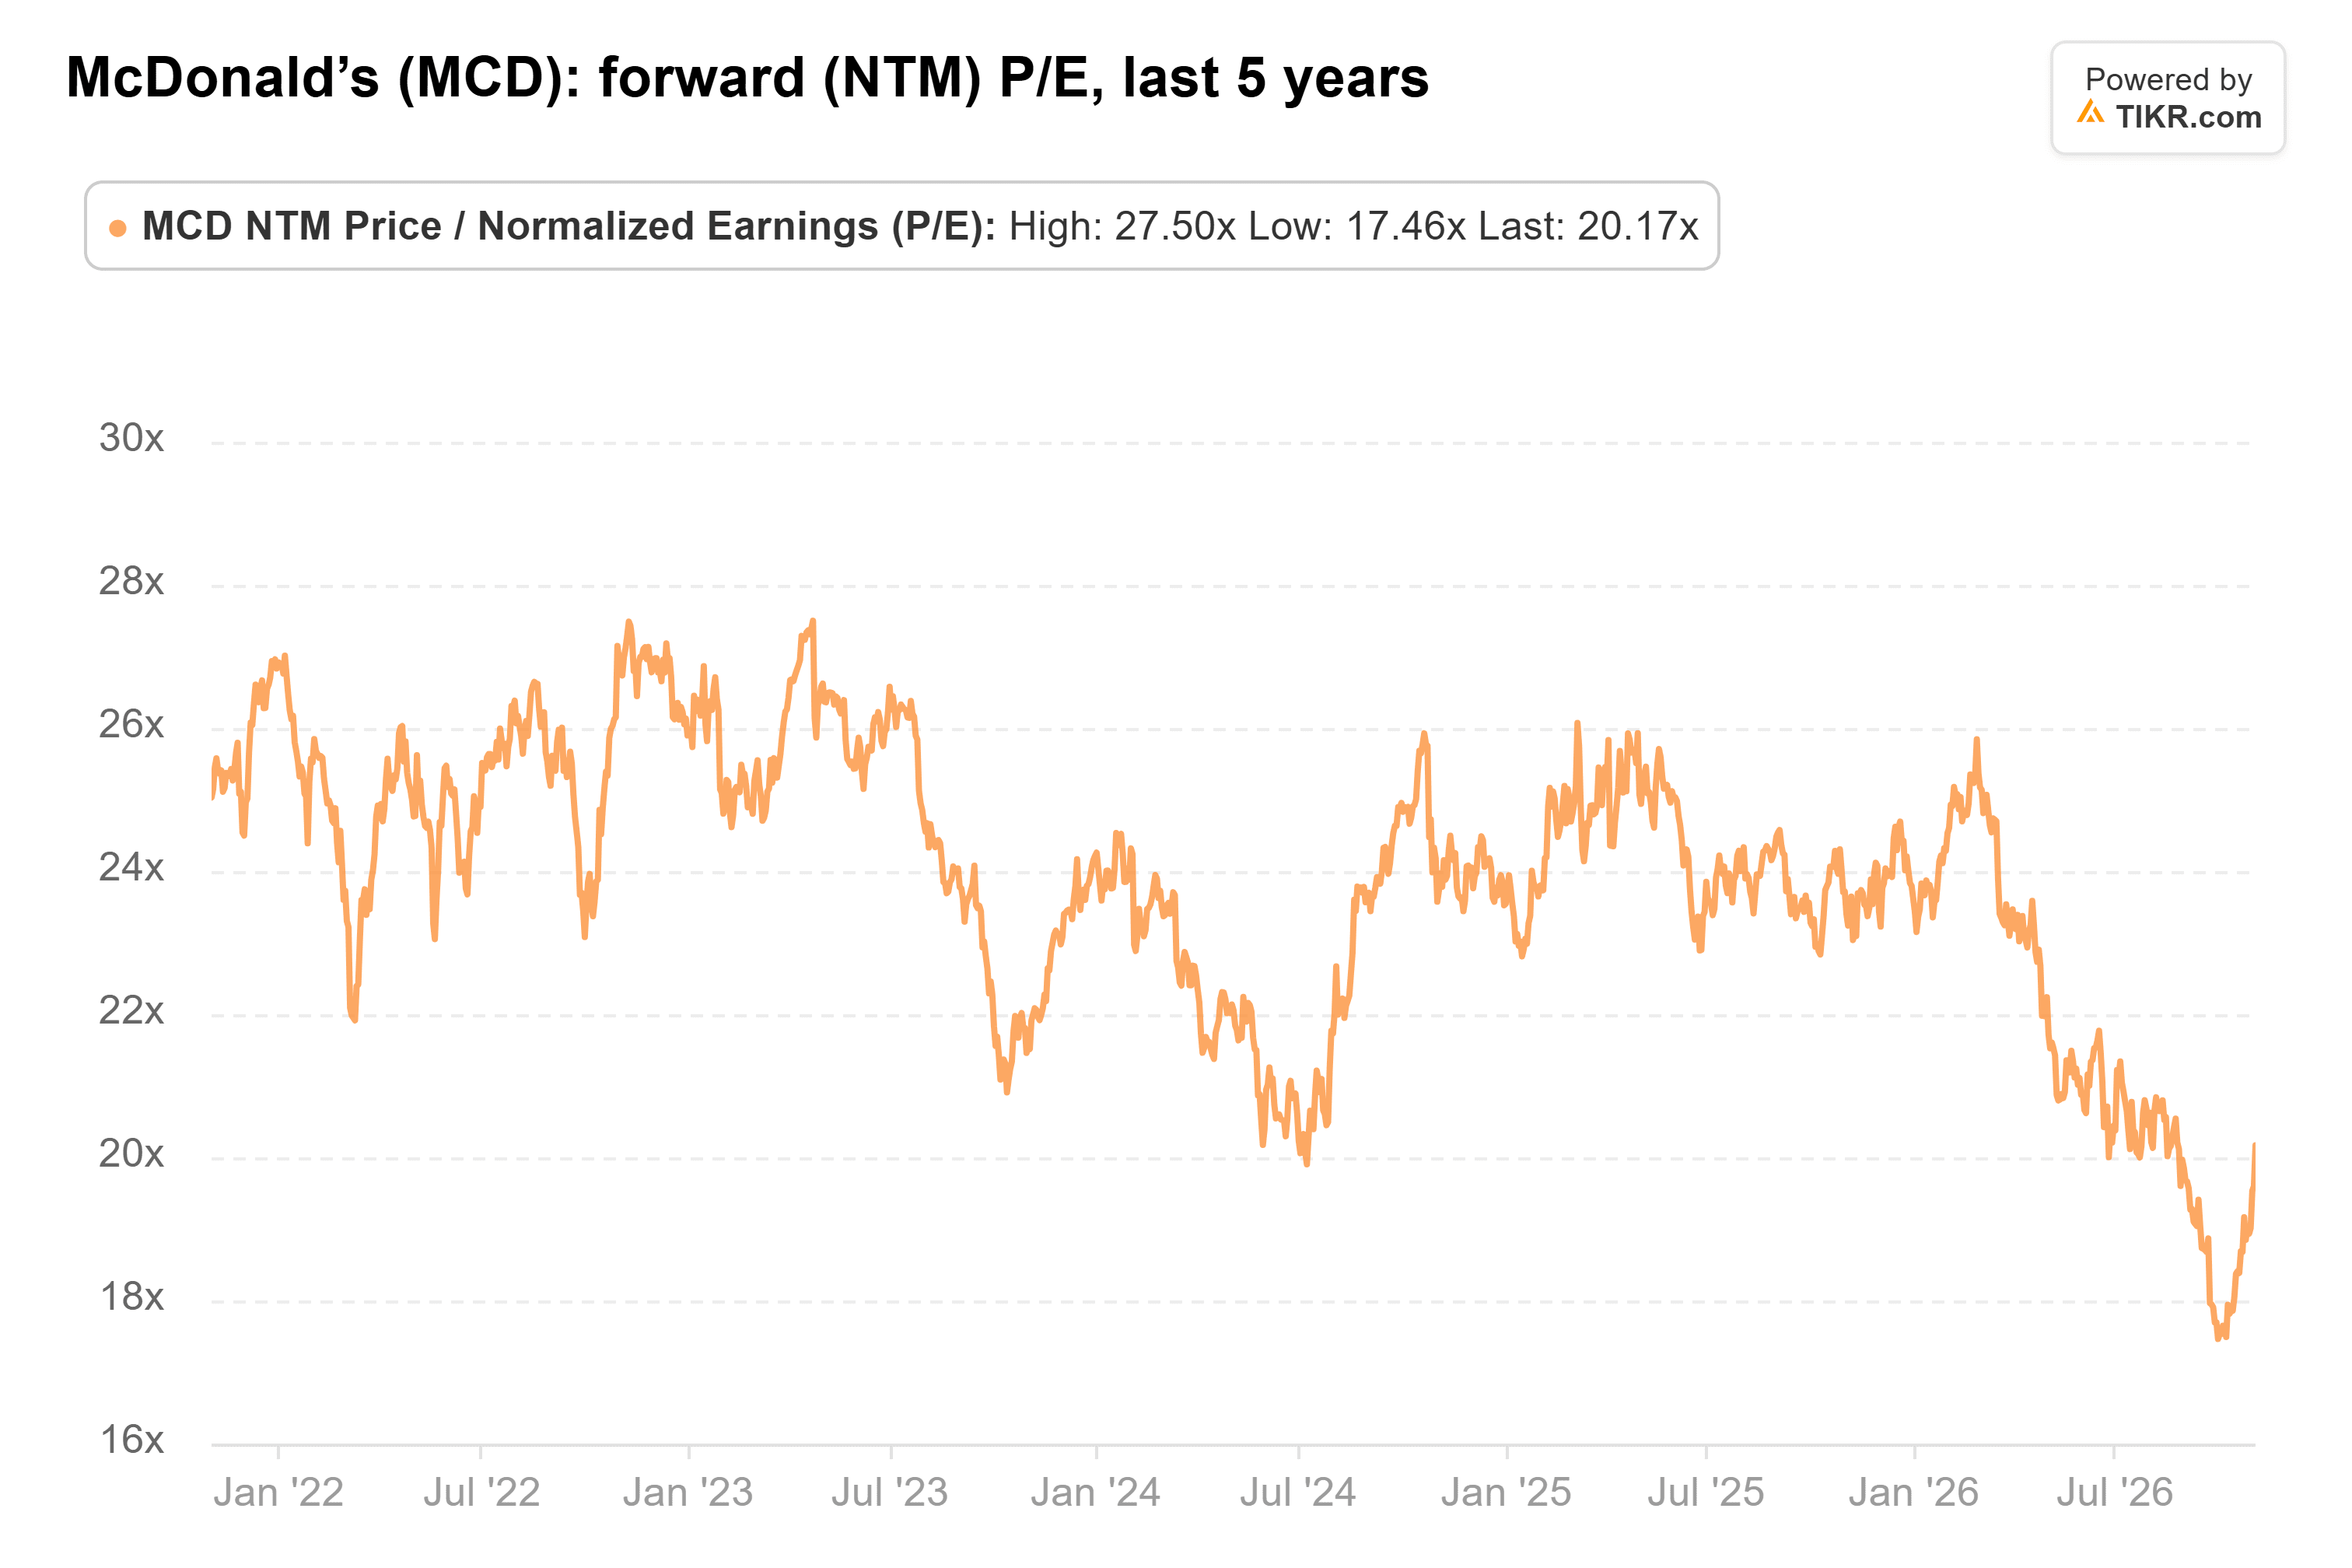
McDonald's parece estar valorada de manera justa en lugar de profundamente infravalorada tras su reciente rally. A aproximadamente 20 veces los beneficios futuros, la acción cotiza por debajo de su promedio de cinco años de aproximadamente 24 veces, pero ese descuento por sí solo no la convierte en una ganga.
Wall Street espera que el BPA normalizado alcance los $12.88 en 2026 y continúe subiendo hasta 2029, proporcionando una base para el crecimiento de los beneficios si mejora el tráfico de clientes y los márgenes de las franquicias se mantienen sólidos.
El descuento en la valoración ofrece cierto potencial alcista, pero los inversores también están pagando por un negocio que enfrenta presión competitiva y una recuperación del tráfico en EE.UU. aún no probada. Mayores costos promocionales o visitas de clientes decepcionantes podrían limitar lo que el mercado está dispuesto a pagar por los beneficios futuros.
McDonald's también está haciendo una inversión sustancial a largo plazo en sus restaurantes. Bajo su estrategia NEXT, la compañía planea aproximadamente $8.5 mil millones en apoyo a los franquiciados hasta 2036, incluyendo alivios en el alquiler e inversiones de capital destinadas a mejorar la eficiencia de los restaurantes y la experiencia del cliente.
Esas inversiones podrían fortalecer la rentabilidad a largo plazo, aunque los beneficios tardarán tiempo en materializarse.
En general, McDonald's parece estar valorada de manera justa tras su reciente rally. Una mejora en el tráfico de clientes en EE.UU., el mantenimiento de la rentabilidad de las franquicias y el lanzamiento exitoso de su estrategia de menú de valor para 2027 podrían respaldar un mayor potencial alcista en los próximos 12 meses. La continua debilidad en el tráfico y los costos promocionales siguen siendo los mayores riesgos.
Entonces, ¿cuál es el valor real de la acción de McDonald's?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer McDonald's. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!