Conclusiones clave: Acción de Lululemon vs. Acción de Nike a julio de 2026
- Veredicto: La acción de Nike es la caída temporal: los ingresos se mantuvieron dentro del 1,1% de la estabilidad en los cuatro trimestres del año fiscal 2026 tras un año de fuertes caídas, y el caso medio de TIKR modela un retorno total del 100% a una tasa anualizada del 15%.
- Colchón de valoración: La acción de Lululemon cotiza a 11x beneficios a 12 meses, menos de la mitad de los 25x de Nike.
- Trayectoria de beneficios: El consenso de analistas modela que el BPA de NKE suba un 21% y un 49% interanual en trimestres consecutivos a mediados de 2027, mientras que el próximo resultado de LULU cae un 42% antes de que el crecimiento regrese a tasas de un solo dígito.
- Señal de márgenes: El margen bruto de Lululemon cayó 410 puntos básicos interanuales hasta el 54% en el T1, mientras que el de Nike se mantuvo en el 40% excluyendo partidas arancelarias, y esa divergencia es lo que separa una caída de una caída temporal.
Acción de Lululemon vs. Acción de Nike: ¿Qué caída es realmente una oportunidad de compra?

La acción de Nike (NKE) perdió un 47% en el último año, mientras que la acción de Lululemon (LULU) perdió un 46%, sin embargo, a julio de 2026 solo una de estas caídas se comporta como una caída temporal.
Distinguirlas es una habilidad reproducible, no una conjetura. Una acción en una caída temporal y una acción en una caída prolongada son idénticas en un gráfico de precios; no se parecen en nada en cuatro señales de advertencia específicas: ventas cayendo en tiendas existentes, inventario no vendido acumulándose, márgenes reduciéndose y clientes desertando hacia la competencia. Una caída temporal muestra que esas señales se desvanecen. Una caída prolongada muestra que se multiplican.

Nike entra en la prueba con dos años de tropiezos. Los ingresos cayeron hasta un 12% interanual en el año fiscal 2025, luego se mantuvieron dentro del 1,1% de la estabilidad en los cuatro trimestres del año fiscal 2026. El CEO Elliott Hill dijo a los inversores en la conferencia de resultados del T4 que "en general, los resultados aún no están ahí", y tiene razón sobre el problema restante: Sportswear y Jordan Streetwear, cerca de la mitad de los ingresos, siguen cayendo a doble dígito.
Pero Running ha crecido a doble dígito durante cinco trimestres consecutivos, sumando $1 mil millones, y las ventas comparables de Foot Locker se volvieron positivas por primera vez en cuatro años. Las señales de advertencia se están desvaneciendo, no multiplicando.

Lululemon, por otro lado, se encuentra más al principio de su arco. El crecimiento se enfrió del 13% en el trimestre de enero de 2025 al 0,8% un año después, y las ventas comparables de Norteamérica cayeron un 6% el último trimestre. La señal más clara vino de la Co-CEO y CFO interina Meghan Frank, quien dijo a los analistas en su conferencia de resultados del T1 2027 que la empresa está "viendo cierta estabilidad en nuestra categoría en este momento, y nos vemos cayendo por debajo de donde estábamos actuando". Una categoría estable y una marca que cae es la firma de libro de texto de la pérdida de cuota de mercado.

Aún así, el caso a favor de la acción de Lululemon merece un peso real. Cotiza a 11x beneficios futuros frente a los 25x de Nike, los ingresos de China Continental crecieron un 30% el último trimestre con una previsión anual del 20% intacta, e incluso su peor trimestre en años produjo un margen operativo del 11,2%. La nueva CEO Heidi O'Neill llega en septiembre con $1 mil millones de capacidad de recompra esperando. Barato más un nuevo líder ha rescatado marcas antes.
Las cuatro señales de advertencia de una caída real, probadas en LULU y NKE
Una caída real se anuncia a través de cuatro señales: ventas cayendo en tiendas existentes, inventario creciendo más rápido que los ingresos, márgenes reduciéndose y clientes desertando hacia la competencia. Una caída temporal muestra que estas señales se desvanecen. Una caída prolongada muestra que se multiplican, y la pestaña de Estados Financieros expone cada una.
Comienza con las ventas en tiendas existentes, porque los ingresos totales pueden tergiversar la salud del negocio principal. Las nuevas ubicaciones suman ventas incluso mientras el núcleo se erosiona, por lo que las ventas comparables, el crecimiento de las tiendas ya abiertas, es el número honesto. Lululemon creció los ingresos un 4% el último trimestre mientras que las ventas comparables globales cayeron un 2% y las de Norteamérica cayeron un 6%, con una superficie de ventas aumentando un 11%. La expansión está encubriendo la erosión en el mercado local. La estabilización de Nike vino de la manera opuesta, a través de la demanda: las ventas mayoristas crecieron un 4% para el año fiscal porque los socios minoristas volvieron a pedir, no porque Nike abriera puertas.
Segundo, el inventario. El stock que crece más rápido que las ventas fuerza rebajas posteriores, y las rebajas se comen la tercera señal, los márgenes. Ninguna de las empresas falla la prueba de inventario rotundamente: el de Nike es plano en $7,50 mil millones con las unidades de Gran China cayendo a doble dígito, y las unidades de Lululemon caen un 4%. Sin embargo, la dirección de los descuentos difiere. Nike redujo los ingresos de precios rebajados en EMEA en más del 50% y elevó la realización a precio completo 15 puntos, mientras que Lululemon guió las rebajas al alza 50 puntos básicos este trimestre con liquidaciones estacionales adicionales.

Los márgenes son donde las dos historias se separan completamente. El margen bruto de Lululemon ha caído del 58,5% al 54,2% en tres trimestres, y los costos aumentaron 310 puntos básicos como porcentaje de las ventas al mismo tiempo, aplastando el margen operativo del 18,5% al 11,2%.
Ambas mandíbulas se están cerrando a la vez.
Los márgenes de Nike, detallados en la siguiente sección, pasaron el año fiscal 2026 haciendo lo contrario: subiendo gradualmente desde el fondo. En la cuarta señal, la cuota de mercado, las propias palabras de Frank hicieron el diagnóstico por Lululemon, mientras que Nike ganó 5 puntos de cuota en calzado de declaración en Norteamérica y Europa Occidental.
Revisando la lista de verificación en los estados financieros de NKE y LULU
Los números de Nike son peores en términos absolutos, y eso es precisamente por qué la dirección importa más. La pregunta de caída temporal o prolongada nunca es sobre qué empresa obtiene márgenes más altos hoy; es sobre qué línea de margen apunta hacia arriba. Lululemon todavía supera a Nike en cada medida de rentabilidad. También acaba de guiar su margen operativo anual a la baja 380 puntos básicos y recortó su perspectiva de BPA a un rango de $10,95 a $11,15 desde los $13,26 obtenidos hace un año. Números elevados cayendo rápido es cómo comienzan las caídas prolongadas.
Los números deprimidos de Nike están inflectando hacia el otro lado. Excluyendo una recuperación arancelaria única de $986 millones, el margen bruto del cuarto trimestre se mantuvo en 40,2%, bajando solo 10 puntos básicos, después de cuatro trimestres de mejora secuencial. El CFO saliente Matt Friend dijo a los analistas que el trimestre "nos ha dado una confianza creciente de que nuestros márgenes se están estabilizando, y de que estamos empezando a ver un camino de regreso hacia la expansión del margen bruto", con esa expansión guiada para comenzar en el trimestre actual. Los costos de reestructuración de despidos y cadena de suministro de casi $400 millones ya están absorbidos.
La advertencia honesta corta en ambos sentidos. Nike todavía guía los ingresos a la baja en dígitos bajos a medios a corto plazo, y su problema de Sportswear no está resuelto. Pero la previsión de Lululemon pasó del crecimiento a la estabilidad o caída del 1% en un solo trimestre, y sus dos co-CEOs interinos están sosteniendo el volante hasta septiembre. Una empresa lleva dos años arreglando un problema conocido. La otra todavía está descubriendo el tamaño del suyo.
Barato por una razón: NKE y LULU en las pestañas de Valoración y Estimaciones
La acción de Lululemon es la más barata en años, y ese hecho por sí solo no prueba nada. De nuevo, el P/E a 12 meses de Lululemon se sitúa en 11x, frente a 13x hace un año y 14x tan recientemente como febrero. Un múltiplo que sigue cayendo mientras la acción cae significa que los analistas están recortando estimaciones tan rápido como cae el precio. Barato frente a tu propia historia solo cuenta cuando los beneficios bajo el múltiplo han dejado de encogerse. Los de Lululemon no lo han hecho.

Las estimaciones de los analistas fechan la recuperación de cada empresa, y las fechas divergen marcadamente. El consenso tiene el BPA de Lululemon cayendo un 42% el próximo trimestre, luego reconstruyéndose a tasas de un solo dígito hasta 2028.
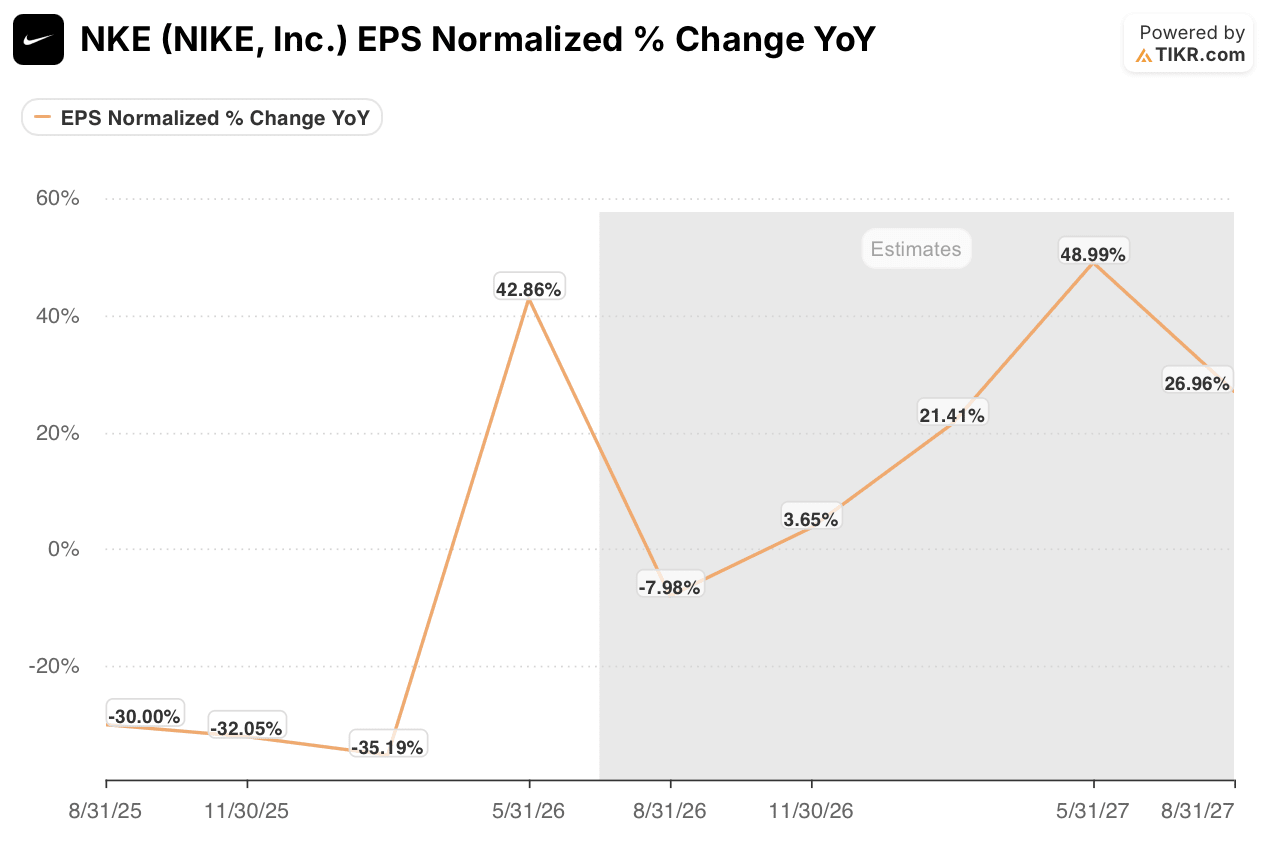
El BPA de Nike crece un 21% y luego un 49% en trimestres consecutivos a mediados de 2027, por lo que el múltiplo forward de NKE se comprimió de 47x el agosto pasado a 25x ahora: la E finalmente está subiendo hacia la P. El mercado cobra más por la acción de Nike porque el consenso de analistas puede ver el otro lado de su valle.

En términos de dólares, la trayectoria del consenso lleva el BPA normalizado de Nike de $1,58 en el año fiscal 2026, excluyendo el beneficio arancelario, a $2,31 para el año fiscal 2028, un crecimiento del 34% en ese segundo año. Las cifras por acción de Nike son pequeñas porque su beneficio se reparte entre 1.483,5 millones de acciones, aproximadamente trece veces el número de Lululemon, por lo que la tasa de crecimiento es el número a observar, no la brecha en dólares.
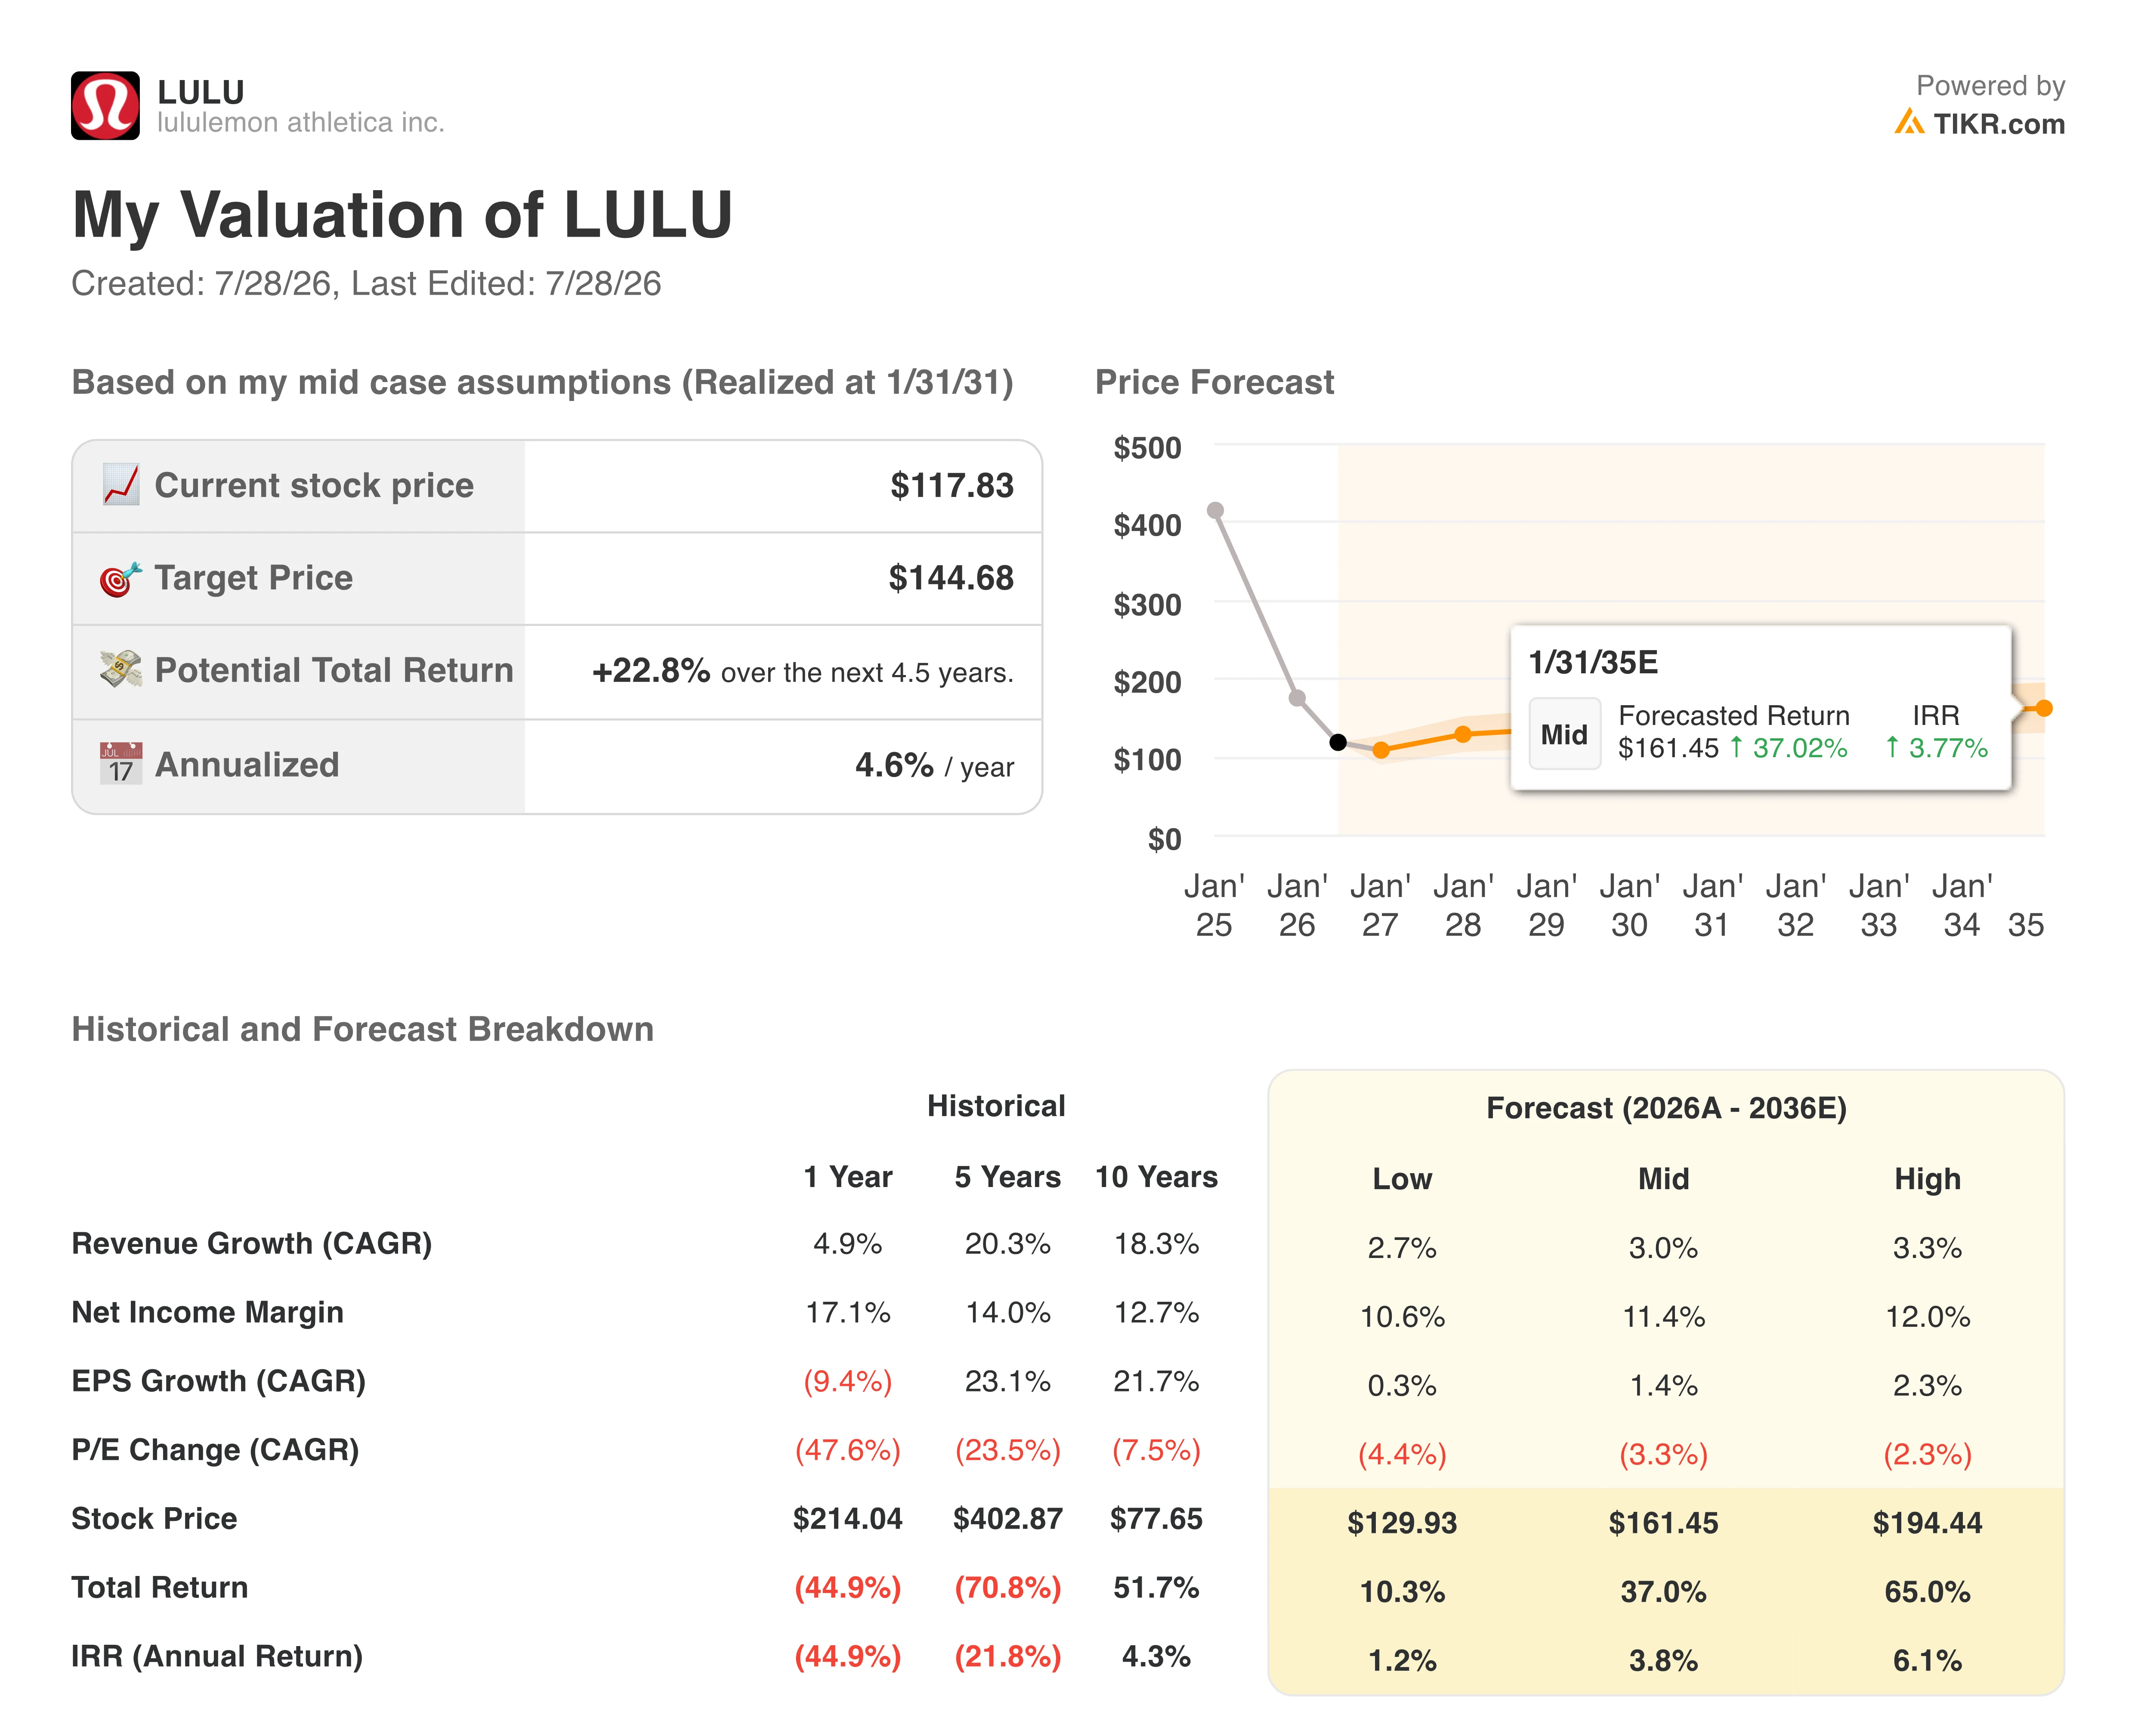
La pestaña Modelo convierte esas trayectorias en retornos.

El caso medio de TIKR lleva la acción de Nike de $42 a un objetivo de $84, un retorno total del 100% a una tasa anualizada del 15% durante 4,8 años, construido sobre una suposición de crecimiento de ingresos del 4,4% y un margen neto recuperándose al 8%.
Índice
Reseñas de Acciones
Inversión General
Resultados actualizados
Únete a miles de inversores de todo el mundo que utilizan TIKR para supercargar sus análisis de inversión.