Puntos clave
- Josh Brown dijo en The Compound and Friends que las acciones de Alphabet "podrían caer un 50%" si la cuota de búsqueda de Google se desliza solo un 2%, y que las compraría a $213-$215.
- Un desliz del 2% en Búsqueda le costaría a Alphabet aproximadamente un 1% de sus ingresos, por lo que una caída del 50% tendría que venir de que los inversores pagaran un múltiplo mucho más bajo por sus ganancias.
- El crecimiento de los ingresos de Búsqueda y otros se desaceleró al 12% en el tercer trimestre desde el 19% en el primero, ya que el Modo de IA de Google genera menos por consulta, incluso con un crecimiento de consultas en máximos de cinco años.
- El precio de compra de Brown se traduce en aproximadamente 15x las ganancias futuras, por debajo del mínimo de cinco años de Alphabet, y la acción ya cotiza a unas 20x frente a un promedio de cinco años de 22x.
Las acciones de Alphabet (GOOGL) cayeron un 13% el día posterior a su informe del tercer trimestre del 28 de octubre, cuando los ingresos por Búsqueda llegaron por debajo de lo esperado.
Luego OpenAI añadió presión. Adam Fry, director de producto de consumo de ChatGPT, le dijo a Alex Kantrowitz de Big Technology el 2 de noviembre que ChatGPT ahora maneja aproximadamente una quinta parte de las consultas similares a búsquedas que Google.
En un episodio reciente de The Compound and Friends, Josh Brown, CEO de Ritholtz Wealth Management, mencionó la cifra de Fry. Argumentó que el dominio de Google no protegerá la acción una vez que su cuota de búsqueda comience a deslizarse:
"Ese número podría caer un 2% y la acción podría caer un 50%".
Eso es mucho riesgo a la baja por un número muy pequeño.
TIKR hace seguimiento de 58 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Alphabet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Alphabet
Mucha gente todavía está 'googleando'
Los ingresos de Búsqueda y otros crecieron un 19% en el primer trimestre, un 17% en el segundo y un 12% en el tercero, cuando alcanzaron los $63.400 millones. El crecimiento de consultas fue el más rápido en cinco años, pero el Modo de IA monetiza a una tasa más baja que la búsqueda tradicional.
La cifra de una quinta parte es el propio recuento de OpenAI, y Fry no dio ninguna cifra de Google para medirla. En febrero, Ahrefs estimó que ChatGPT manejaba aproximadamente el 12% del volumen de búsqueda tradicional de Google.
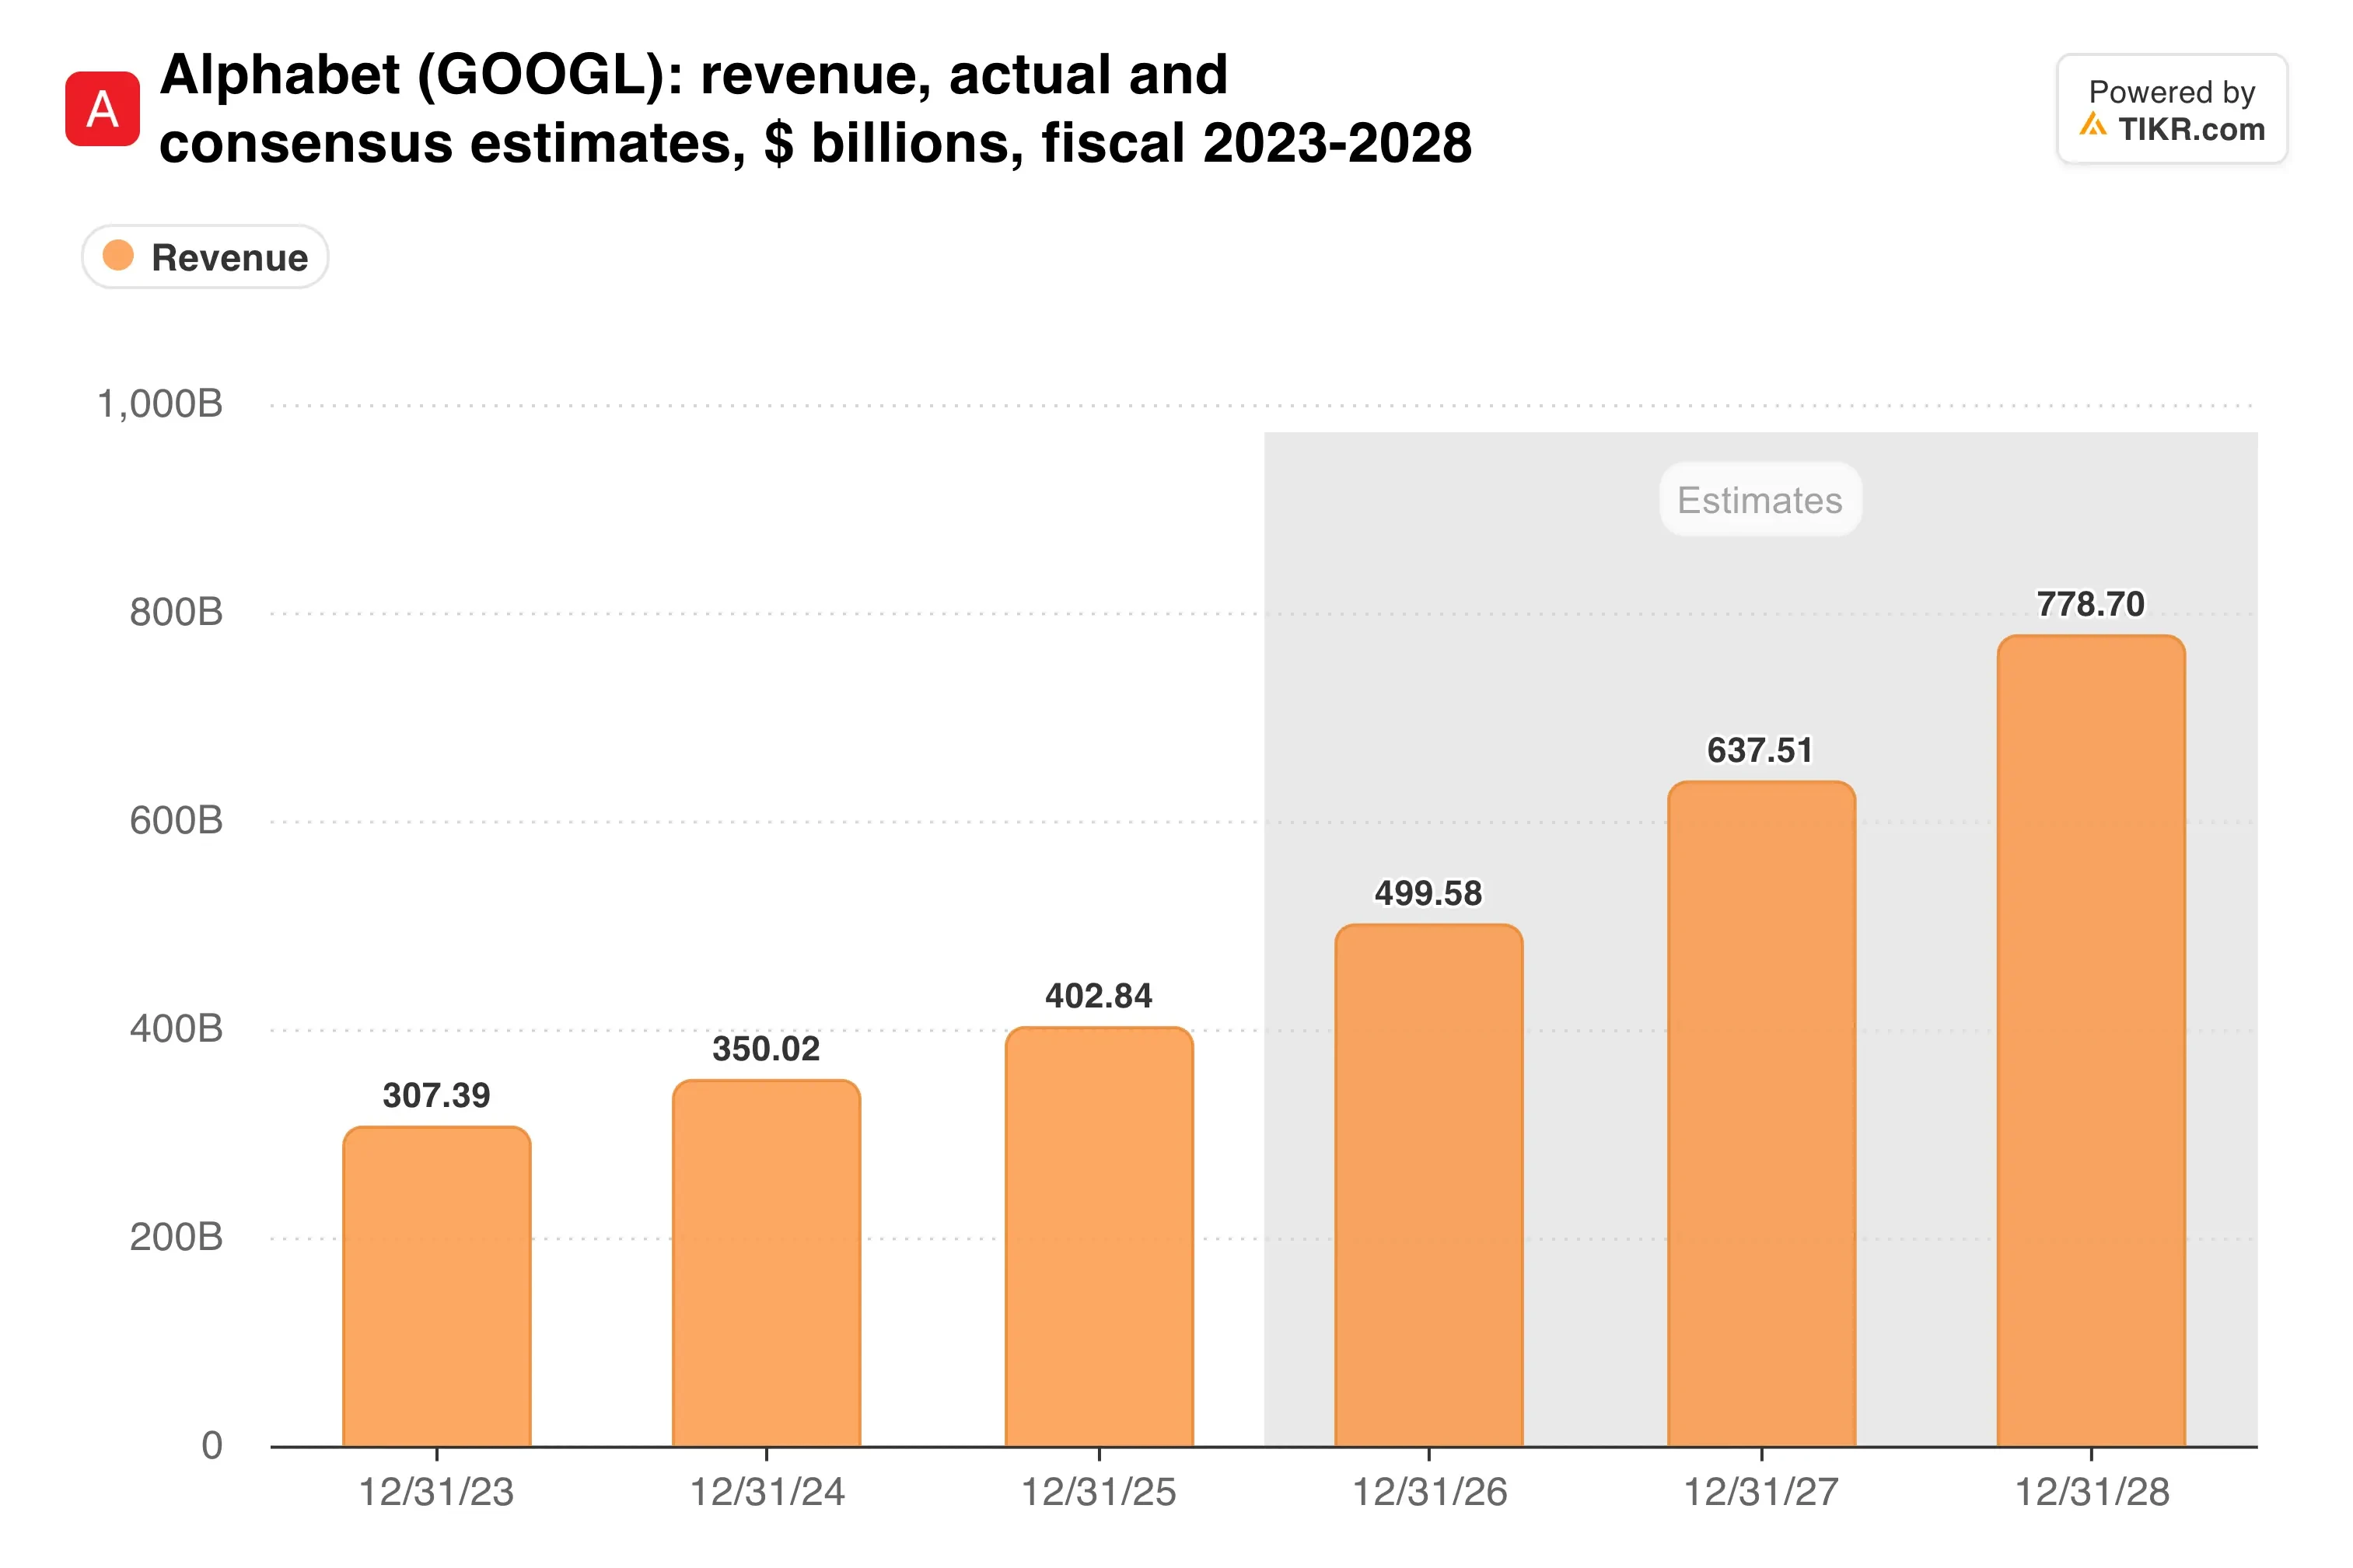
Y los analistas todavía esperan que los ingresos totales de Alphabet aumenten desde $403.000 millones en 2025 hasta $638.000 millones en 2027:
De dónde tendría que venir una caída del 50%
La Búsqueda paga las cuentas. En 2025, Búsqueda y otros aportaron $224.500 millones, el 55,7% de los ingresos de Alphabet. Google Services obtuvo $139.400 millones de ingresos operativos ese año, más que el total de $129.000 millones de Alphabet.
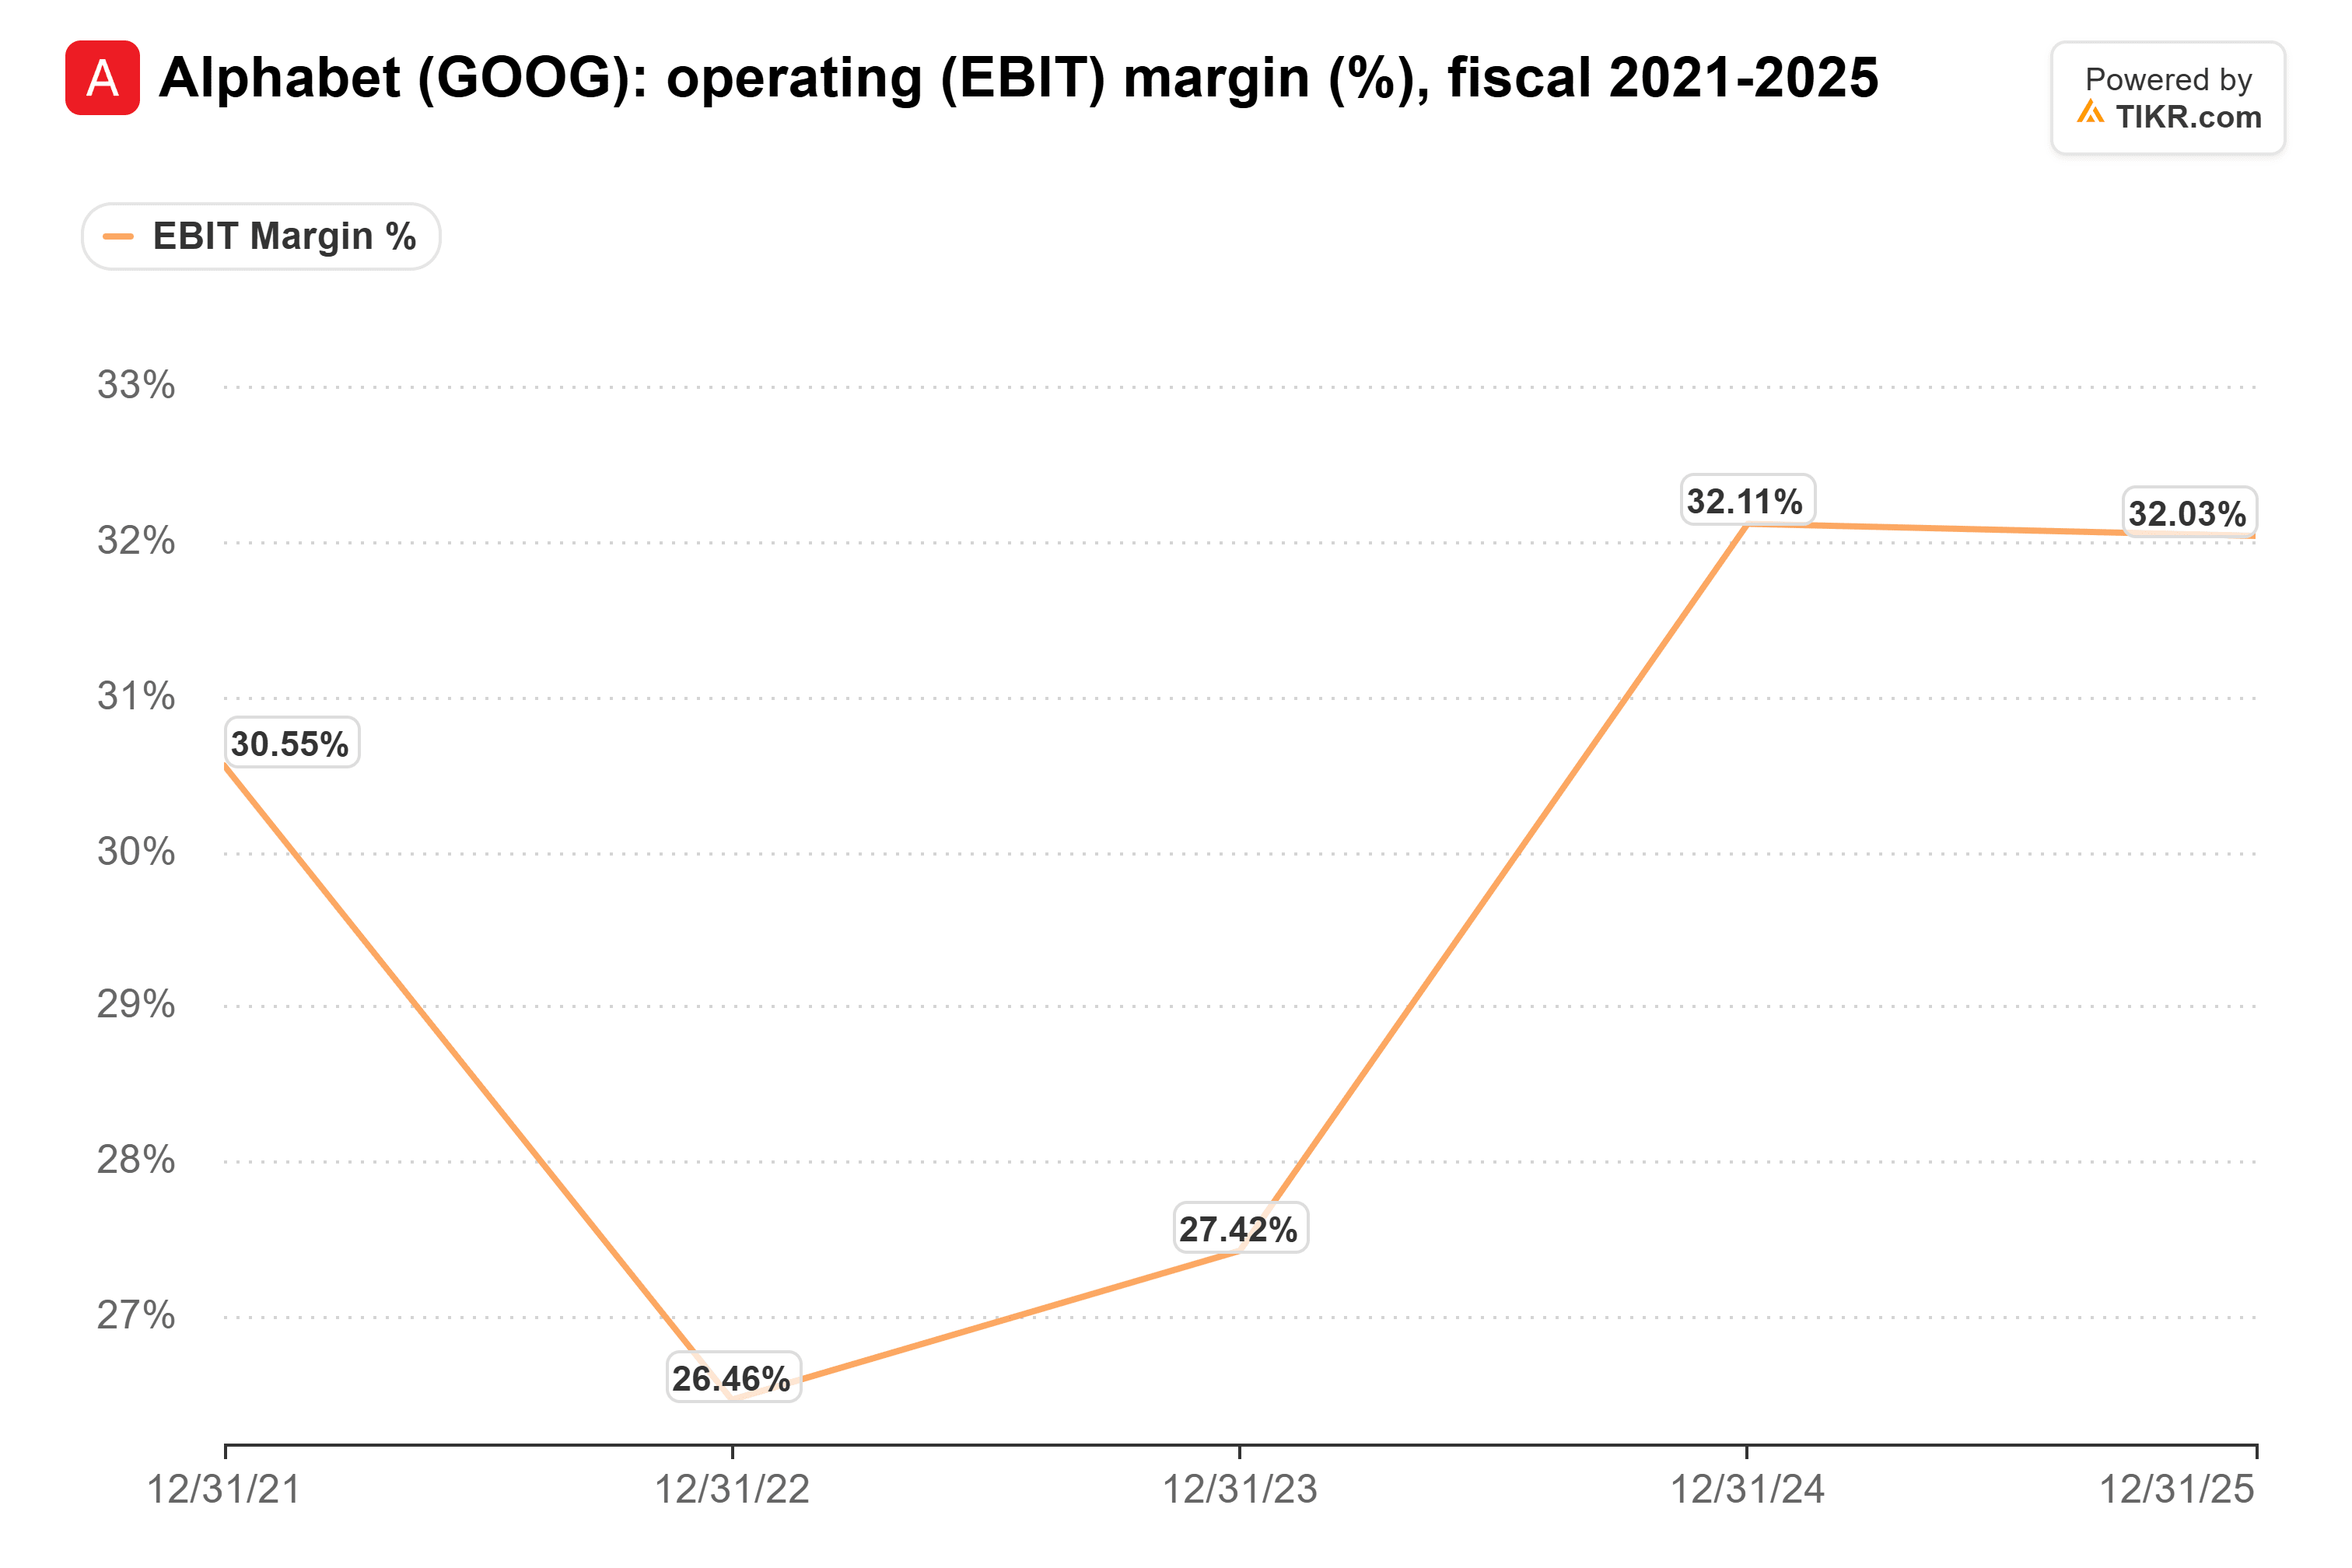
Esas ganancias son una gran razón por la que el margen operativo de Alphabet se ha mantenido entre el 26,5% y el 32,1% en los últimos cinco años:
Pero si aplicas el 2% de Brown a esos números, no te acercas ni de lejos al 50%. Un golpe del 2% a los ingresos de Búsqueda y otros de 2025 es de unos $4.500 millones, aproximadamente el 1% de las ventas de Alphabet.
Así que el 50% tendría que venir del múltiplo. Si las ganancias se mantuvieran, la acción tendría que caer de aproximadamente 20x las ganancias futuras a aproximadamente 10x, muy por debajo de su mínimo de cinco años de 16x.
Así es como interpreto la advertencia de Brown. Los inversores pagan una prima por una franquicia que creen que seguirá creciendo. Una vez que piensan que se está reduciendo, dejan de pagar esa prima, incluso si todavía es dominante.
Alphabet ahora tiene un segundo motor
Además: Alphabet depende un poco menos de la búsqueda cada trimestre. Los ingresos de Google Cloud crecieron un 103% en el tercer trimestre. Su cartera de pedidos pendientes alcanzó los $560.800 millones al 30 de septiembre, y poco más del 55% de la cartera total de Alphabet debería convertirse en ingresos en un plazo de 24 meses.
Nada de eso depende de si alguien le pregunta a Google o a ChatGPT dónde cenar.
Por supuesto, toda esa capacidad cuesta dinero. El gasto de capital fue de $51.400 millones en el tercer trimestre, y el flujo de caja libre fue negativo en $9.100 millones.
El precio de Brown sería el más barato de Alphabet en cinco años
Preguntado dónde compraría, Brown nombró el nivel donde la acción dio un salto alcista en septiembre de 2025: "La compraría en el camión si llegara a 213 o 215".
Eso es aproximadamente un 25% por debajo del cierre del viernes en $285. Alphabet ya cotiza a aproximadamente 20x las ganancias futuras, por debajo de su promedio de cinco años de 22x:
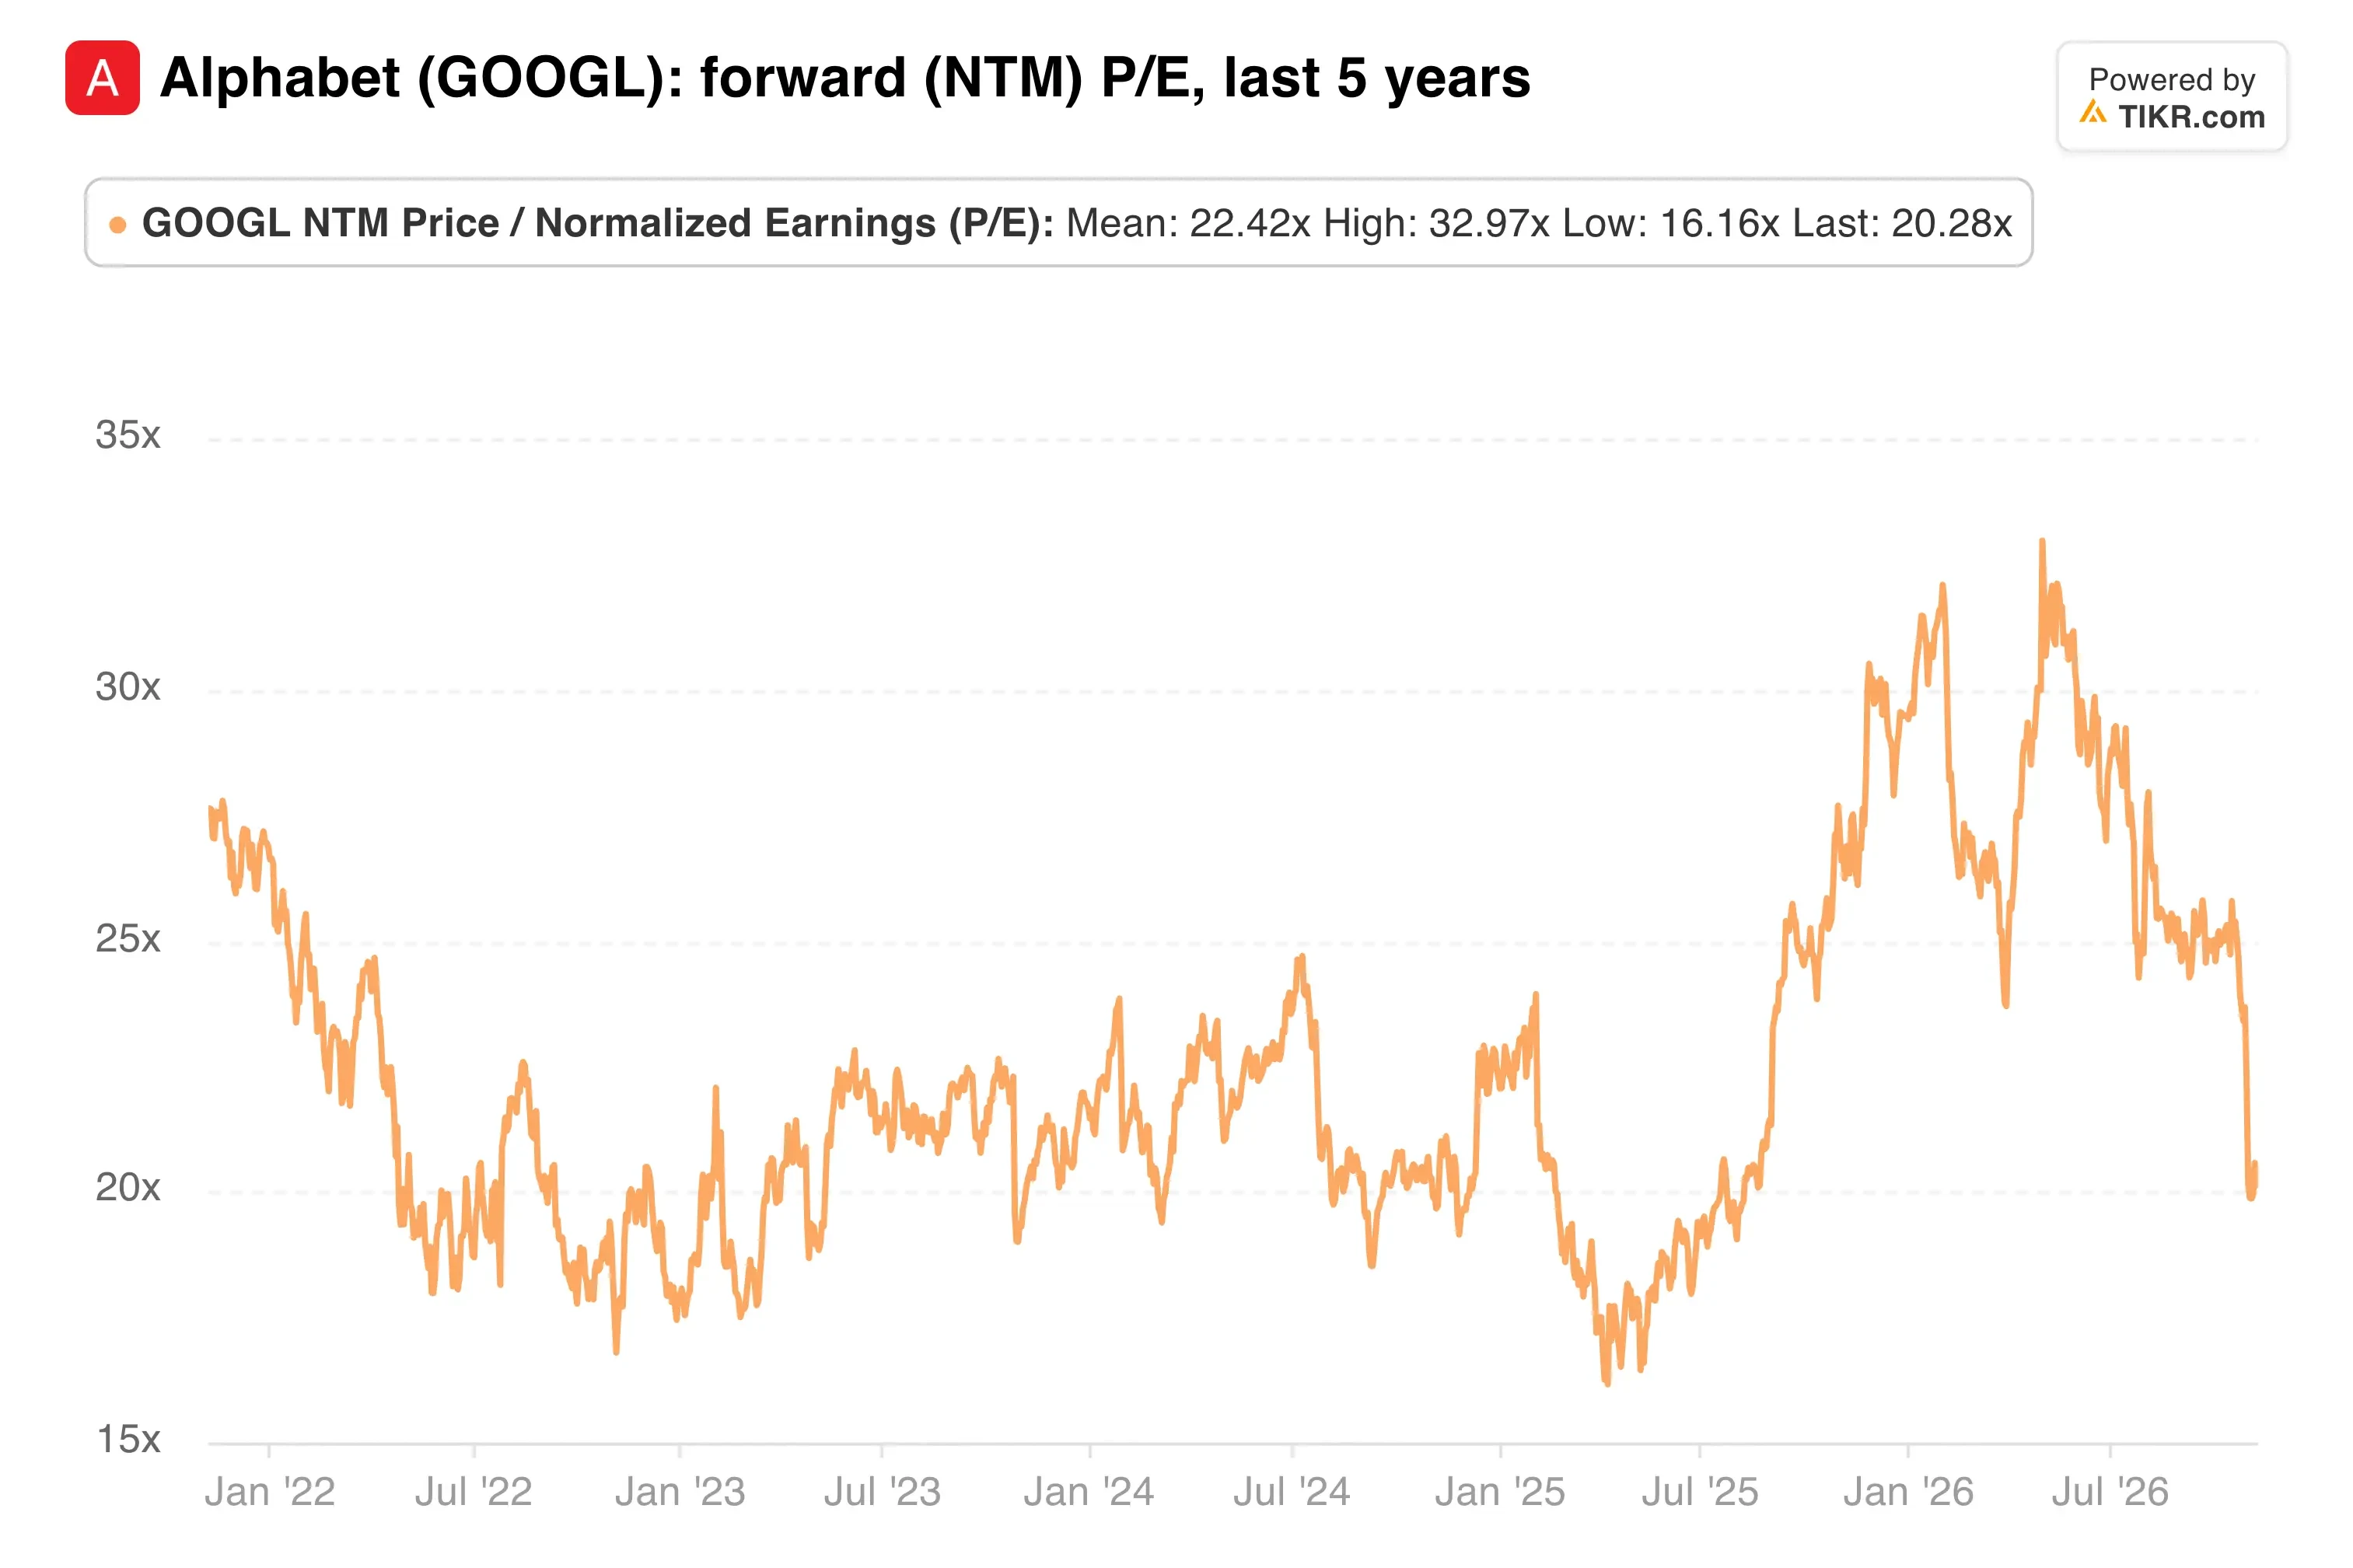
Con las mismas estimaciones, $215 significarían aproximadamente 15x. Eso está por debajo del mínimo de 16x que la acción alcanzó durante la venta masiva por aranceles de abril de 2025.
Brown tiene razón en que la valoración de Alphabet depende de cuánto confíen los inversores en la Búsqueda, y octubre sacudió esa confianza. Pero a 20x, los inversores ya dudan más de la Búsqueda de lo que indican sus números. Esperar a 15x significa esperar una venta masiva peor que el pánico por aranceles. Yo no esperaría a $215.
Sin embargo, un trimestre más como el tercero cambiaría mi opinión. Si el crecimiento de Búsqueda y otros cae a un solo dígito cuando Alphabet informe a principios de febrero, parecerá más que un simple intercambio de ingresos por consulta por uso, y tomaría el 50% de Brown mucho más en serio.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!