Conclusiones clave
- La acción de Johnson & Johnson ha subido un 42% en el último año. Durante ese período, avanzó para resolver sus demandas por talco ovárico, y sus fármacos más nuevos compensaron la caída de Stelara.
- Las ventas de fármacos crecieron un 7,7% en el tercer trimestre, mientras que MedTech creció un 2,5% y no cumplió las estimaciones por segundo trimestre consecutivo.
- El P/E forward ha subido a 24x frente a una media de cinco años de 17x, mientras que los costes de las adquisiciones mantienen el crecimiento esperado de beneficios por debajo del 4% anual hasta 2027.
- La acción es una mantención hasta que las previsiones de J&J para 2027 el 8 de diciembre muestren si el crecimiento puede sobrevivir a la pérdida de exclusividad de más de $4 mil millones.
Johnson & Johnson (JNJ) ha subido un 42% en el último año, y ha arreglado muchas cosas por el camino.
Avanzó para resolver sus demandas por talco ovárico, sus fármacos más nuevos están compensando la caída de Stelara, y su robot quirúrgico OTTAVA obtuvo la autorización estadounidense. Pero los inversores ya han pagado por gran parte de eso. Entonces, ¿es hora de tomar beneficios o comprar más?
El talco finalmente tiene un precio
El 27 de julio, J&J propuso una resolución de $5.500 millones para sus aproximadamente 76.000 demandas restantes por talco ovárico. Cinco días antes, el juez federal que supervisa esas demandas había ordenado a los demandantes que mostraran por qué no deberían ser desestimadas.
El acuerdo necesita que al menos el 95% de esas demandas se adhieran, y el CFO Joe Wolk ha dicho que la participación tiende hacia ese umbral. Las demandas por mesotelioma no forman parte del acuerdo, por lo que el talco no está completamente superado para J&J.
Los fármacos hicieron el trabajo pesado
Las ventas de Innovative Medicine crecieron un 7,7% hasta $16.760 millones en el tercer trimestre. Tremfya lideró el camino con $2.400 millones, un aumento del 68%. En los primeros nueve meses de 2026, Tremfya añadió $2.480 millones en ventas, cubriendo casi los $2.740 millones que Stelara perdió frente a los biosimilares.
Más de 20.000 pacientes en EE.UU. han comenzado a tomar Icotyde, la píldora para la psoriasis que J&J lanzó este año, y Gran Bretaña la aprobó el 23 de octubre.
El presidente y CEO Joaquin Duato sonó confiado en el comunicado del tercer trimestre: "Este progreso, junto con las inversiones estratégicas en áreas de alto crecimiento, nos da una visión más clara de un crecimiento de dos dígitos para finales de la década".
TIKR sigue a 23 analistas sobre Johnson & Johnson. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Johnson & Johnson, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Johnson & Johnson
Los dispositivos siguen siendo la mitad débil
MedTech es el lastre. Sus ventas crecieron solo un 2,5% hasta $8.640 millones en el tercer trimestre, incumpliendo la estimación de Wall Street por segundo trimestre consecutivo. Su crecimiento operativo se ha ralentizado desde el 4,6% del primer trimestre.
La acción cayó un 6% el 13 de octubre, el día que J&J reportó resultados, a pesar de que la empresa elevó su guía de EPS ajustado para 2026 a $11,10 en el punto medio.
Los inversores están pagando por adelantado
Parte de la ganancia del año vino con todo el grupo: Merck ganó [60%] y Eli Lilly [56%] en el mismo período. Aún así, el P/E forward de J&J ha subido a 24x, muy por encima de su promedio de cinco años de 17x y justo por debajo de su pico de 25x a principios de septiembre:
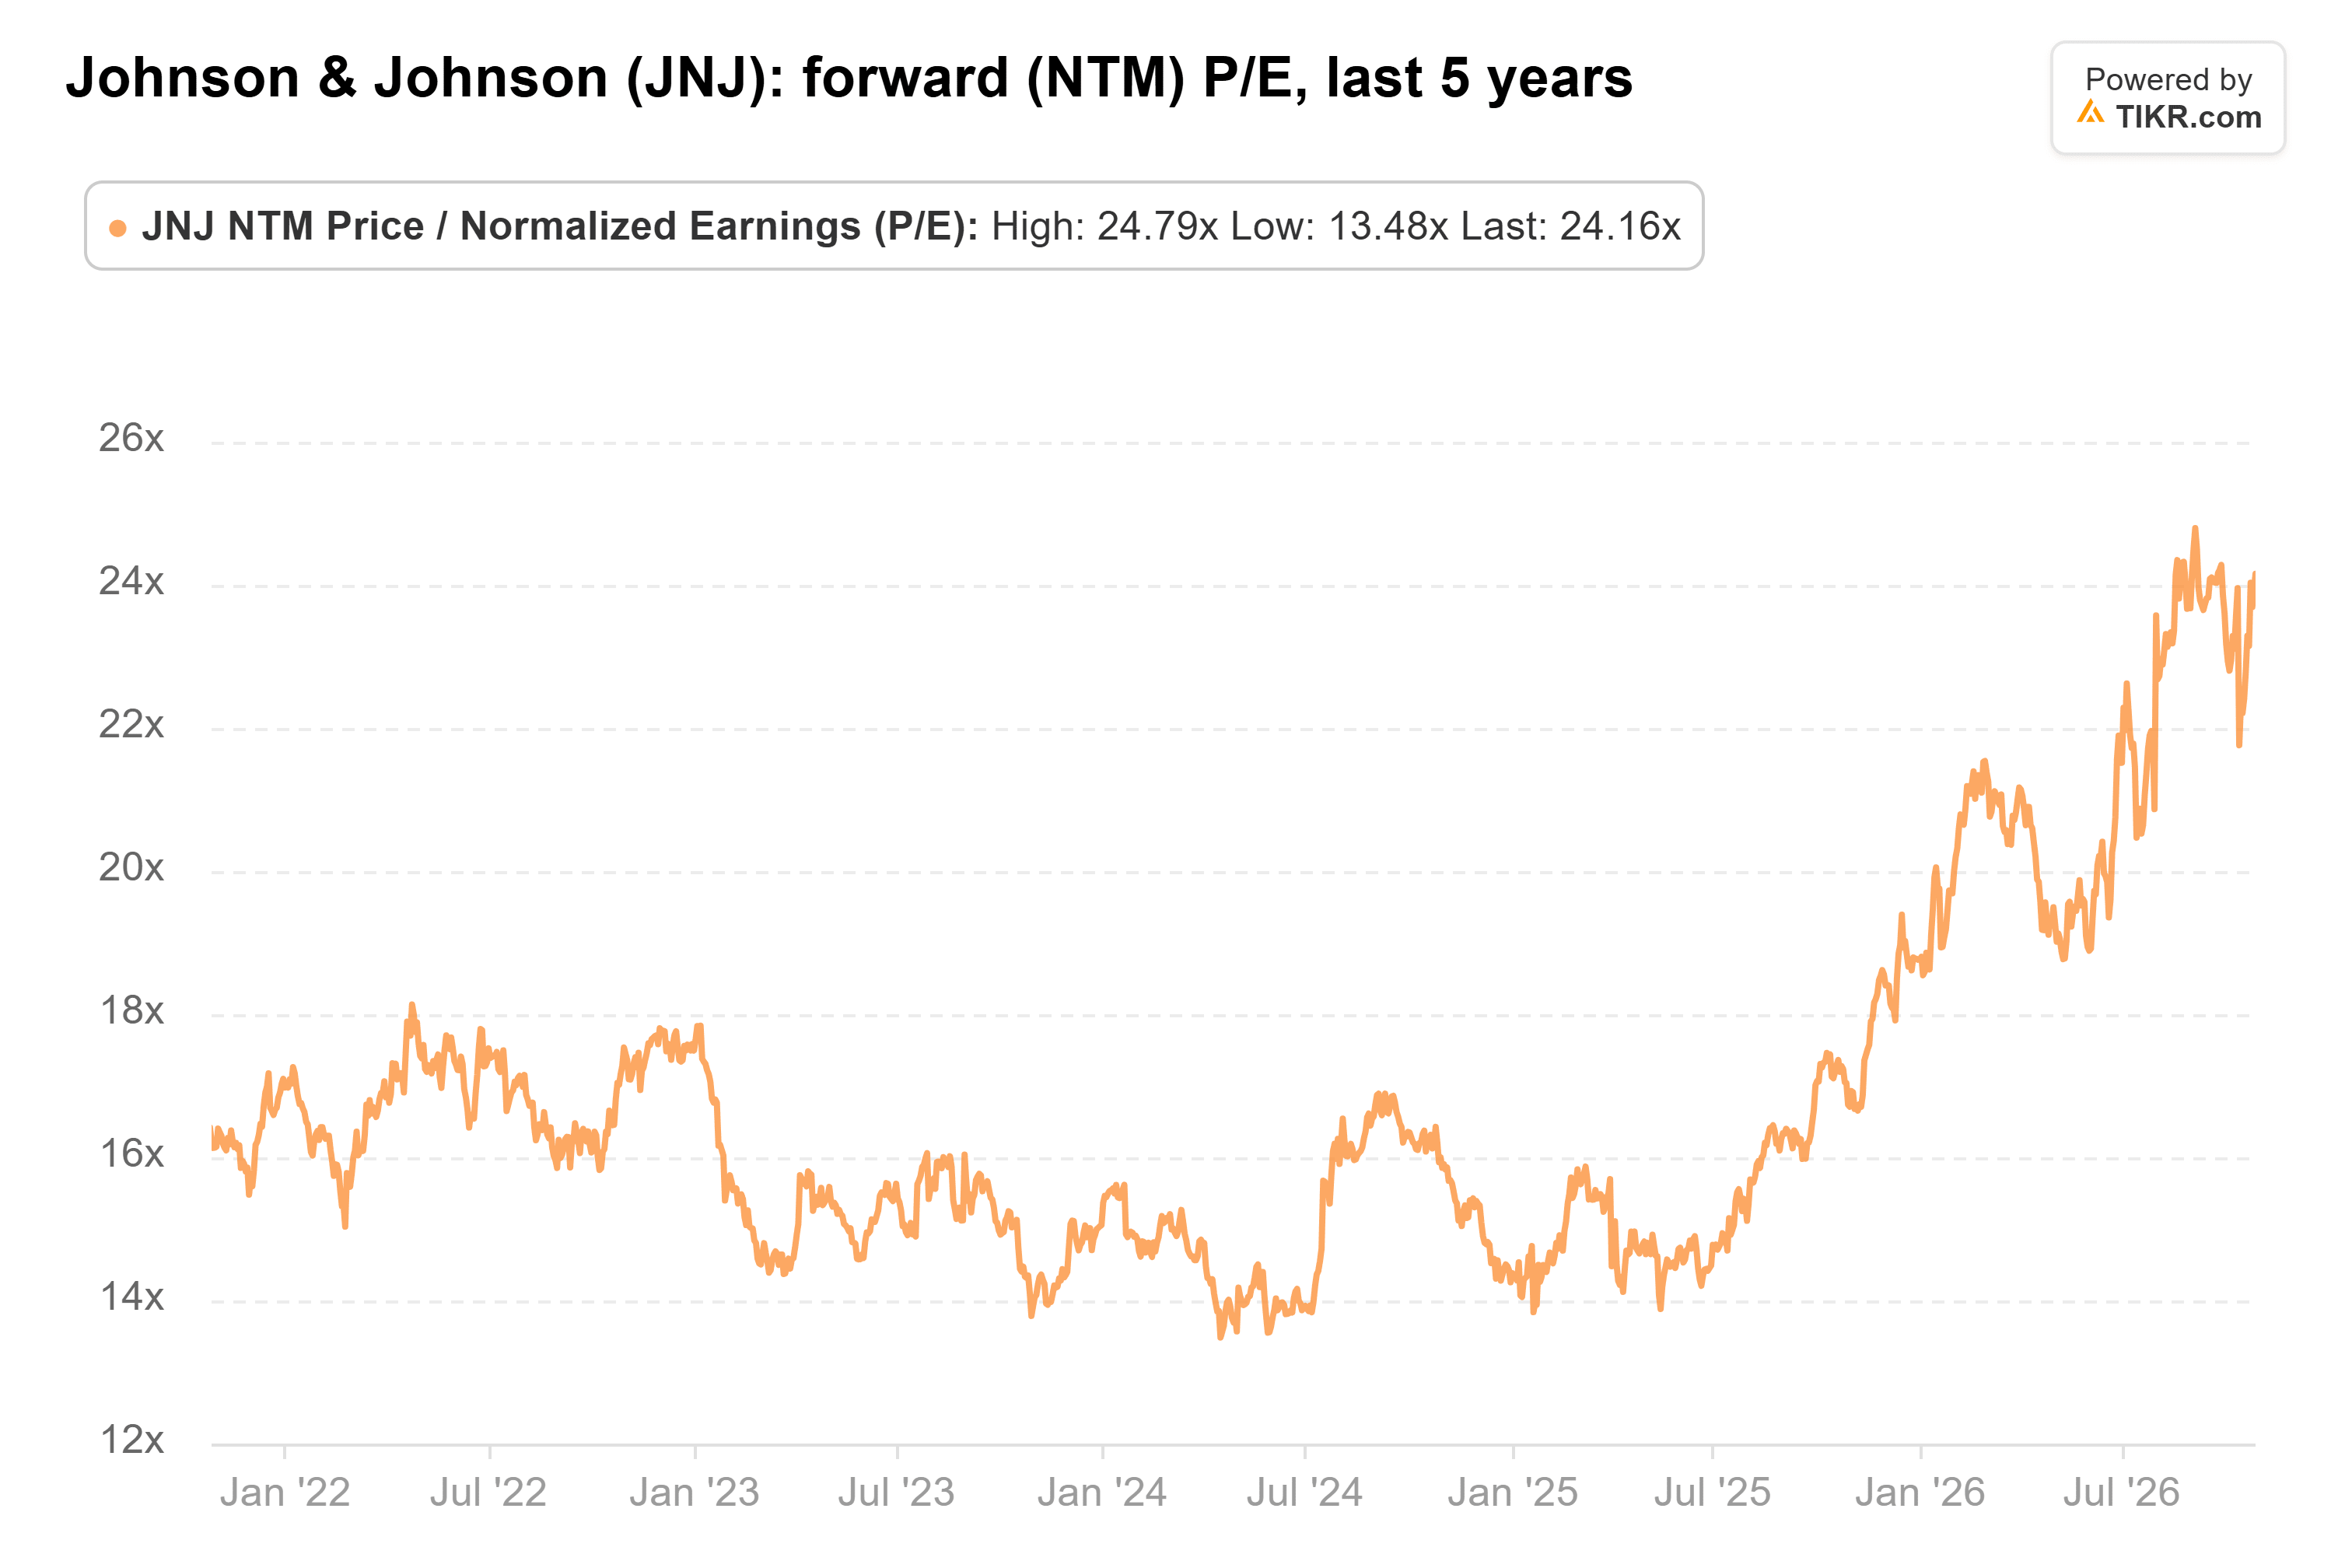
Los beneficios no han seguido el ritmo. En julio, J&J recortó su guía de EPS ajustado para 2026 a $10,96-$11,11 desde $11,60-$11,75 debido a sus acuerdos con Firefly Bio y Sail Biomedicines. Dice que esos acuerdos restan $0,64 por acción en 2026 y $1,36 en 2027. Los analistas han recortado su estimación para 2027 un 9% desde finales de junio, y ahora esperan que el EPS normalizado crezca menos del 4% anual desde 2025 hasta 2027:
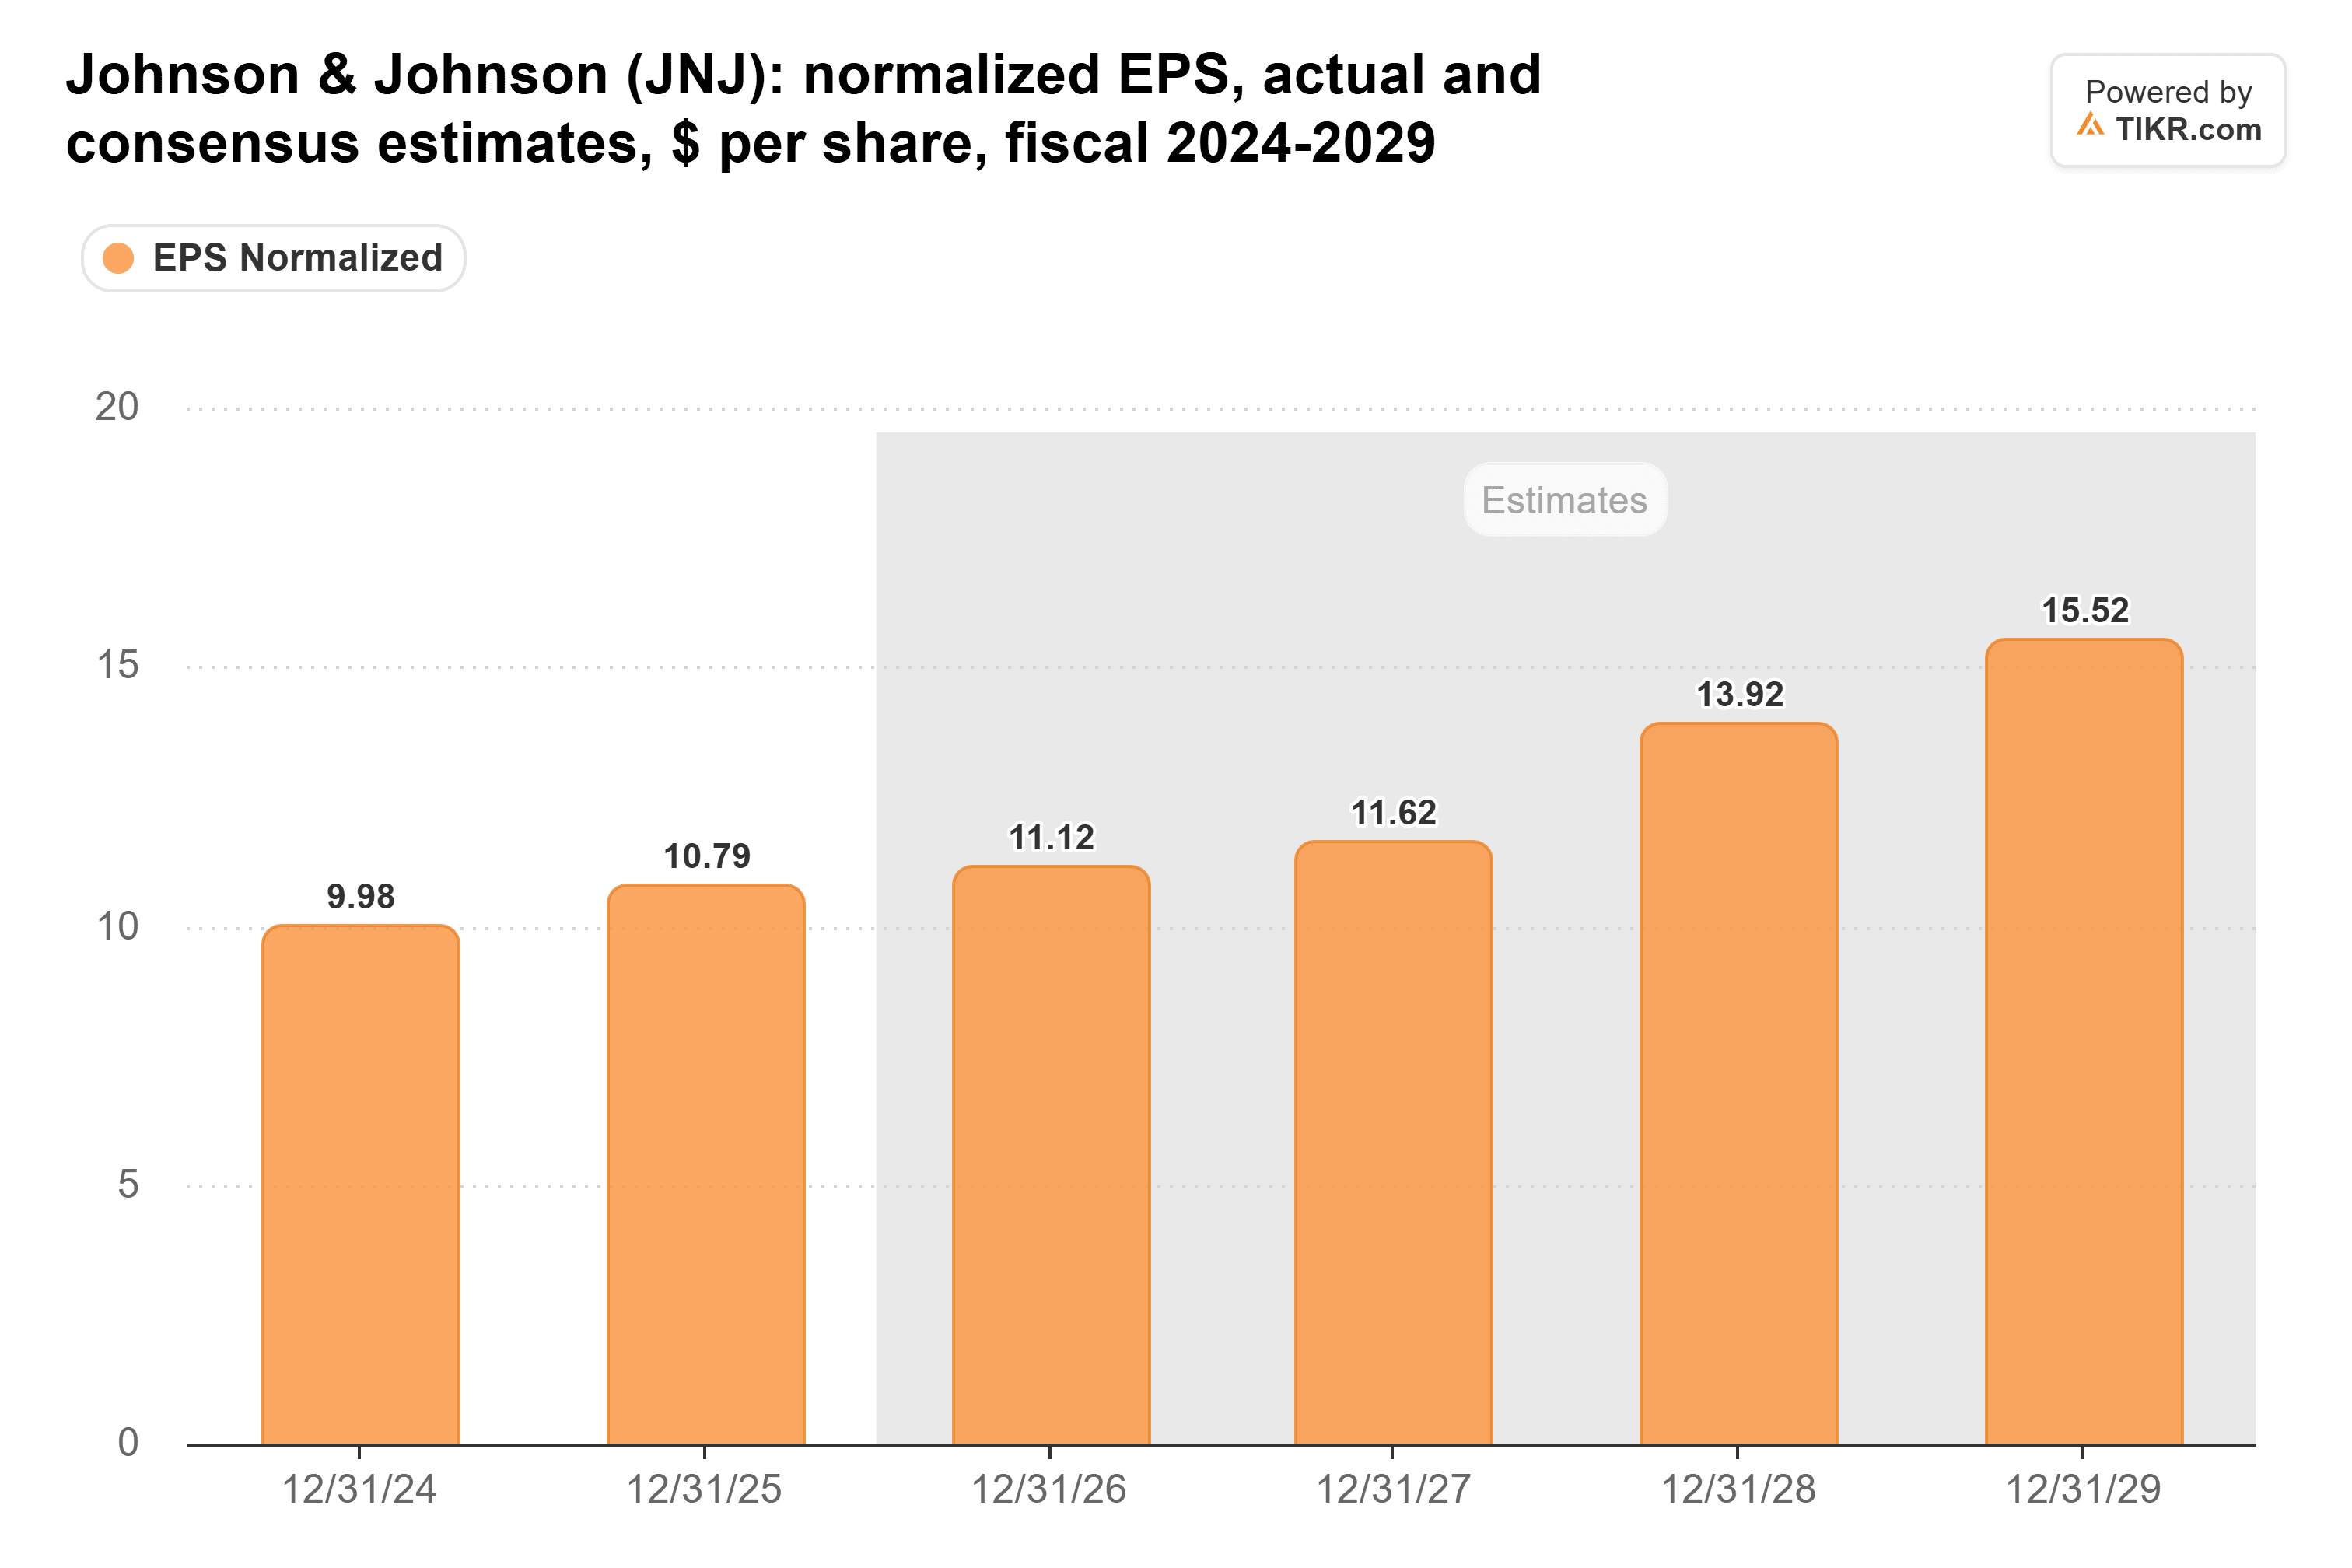
Así que los inversores están pagando 24x por beneficios que apenas crecen hasta 2028, año en el que los analistas esperan un salto a $13,92.
El 8 de diciembre es la prueba real
J&J presentará sus previsiones para 2027 el 8 de diciembre. En septiembre, Wolk dijo que entre $4.000 y $4.500 millones en productos pierden exclusividad en 2027. También dijo que 2027 aún puede igualar el crecimiento reportado de este año. Los analistas están mayormente de acuerdo y esperan que los ingresos alcancen los $108.000 millones en 2027, un aumento de aproximadamente el 7%:
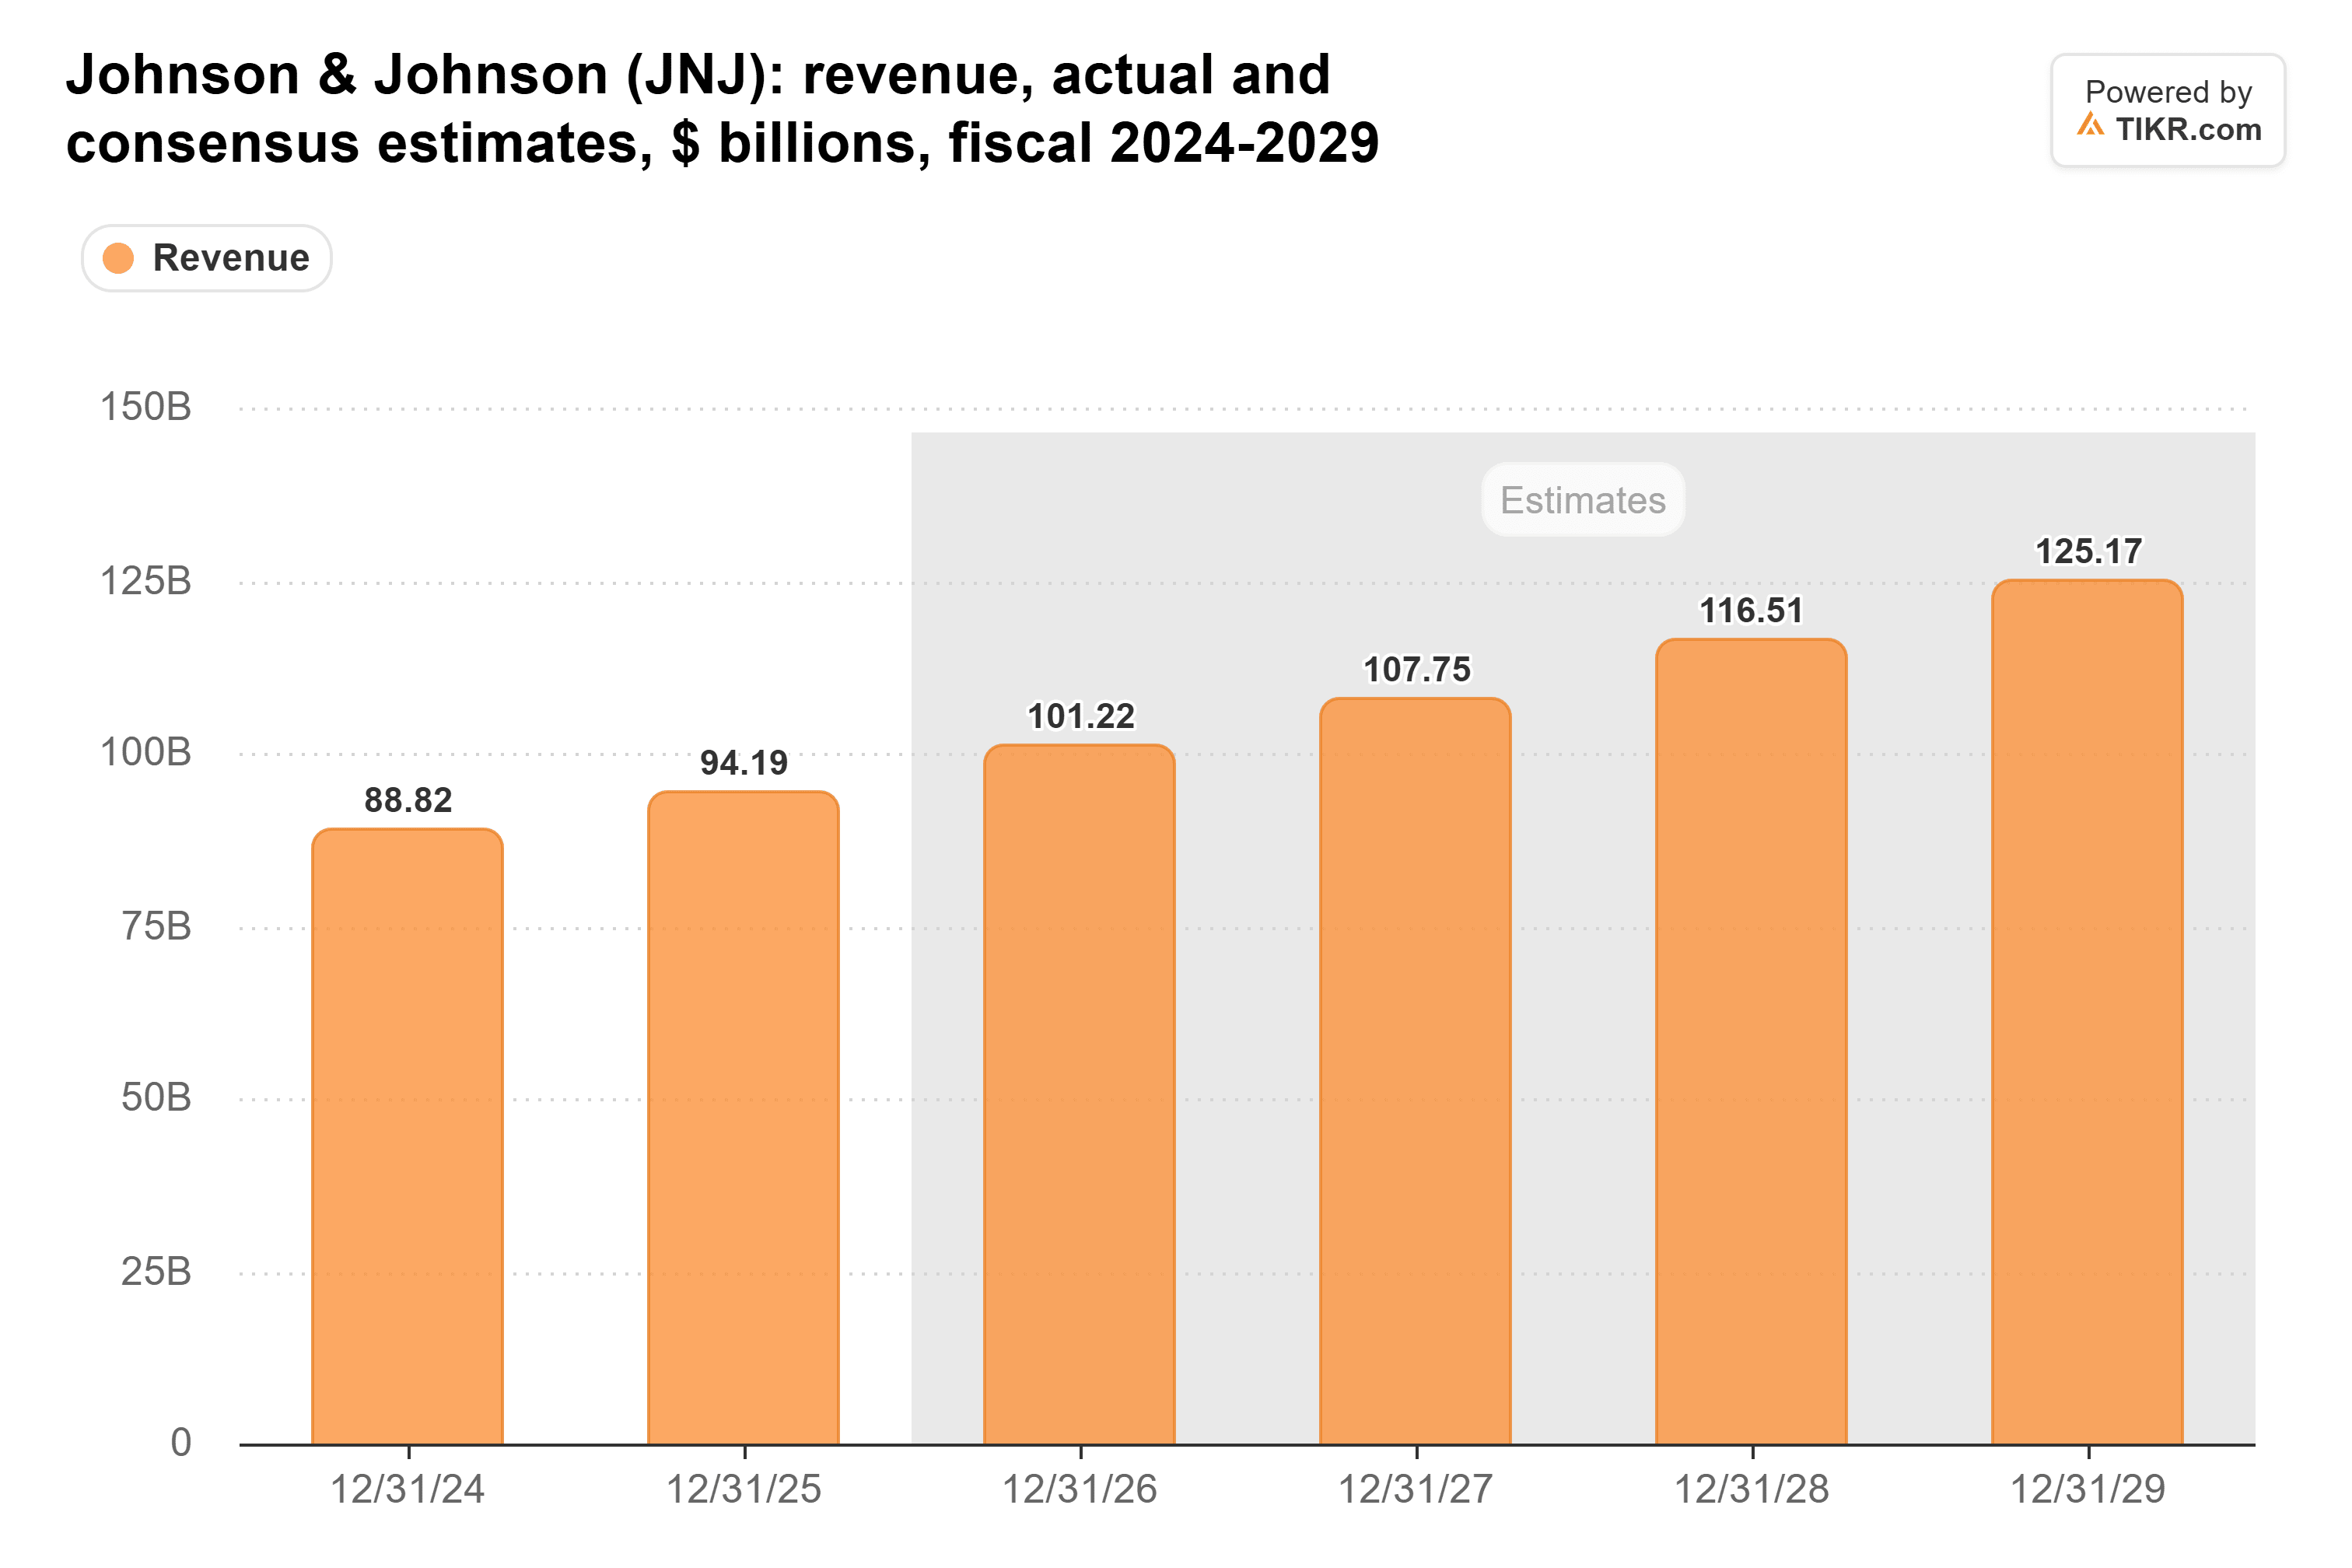
Sin embargo, se quedan cortos respecto al objetivo de dos dígitos de Duato, proyectando un 7% a 8% anual hasta 2030.
Mantener y esperar al 8 de diciembre
Entonces, ¿tomar beneficios o comprar más? Ninguna de las dos, por ahora. Los arreglos de J&J son reales. Pero a 24x los beneficios forward, con el precio objetivo promedio de Wall Street de $279 solo un poco por encima de la acción, el precio ya los refleja. Mantendría lo que poseo y esperaría antes de comprar más.
Mi opinión: unas previsiones para 2027 en o por encima del consenso de $11,62, con la dilución de las adquisiciones incluida, harían que ese múltiplo fuera mucho más fácil de defender. Por supuesto, los datos de Icotyde para artritis psoriásica y de Inlexzo para cáncer de vejiga, ambos previstos para más adelante este año, podrían mover la acción primero.
Entonces, ¿cuánto vale realmente la acción de Johnson & Johnson?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Johnson & Johnson. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Johnson & Johnson gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!